
カナダ自動車カメラ市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
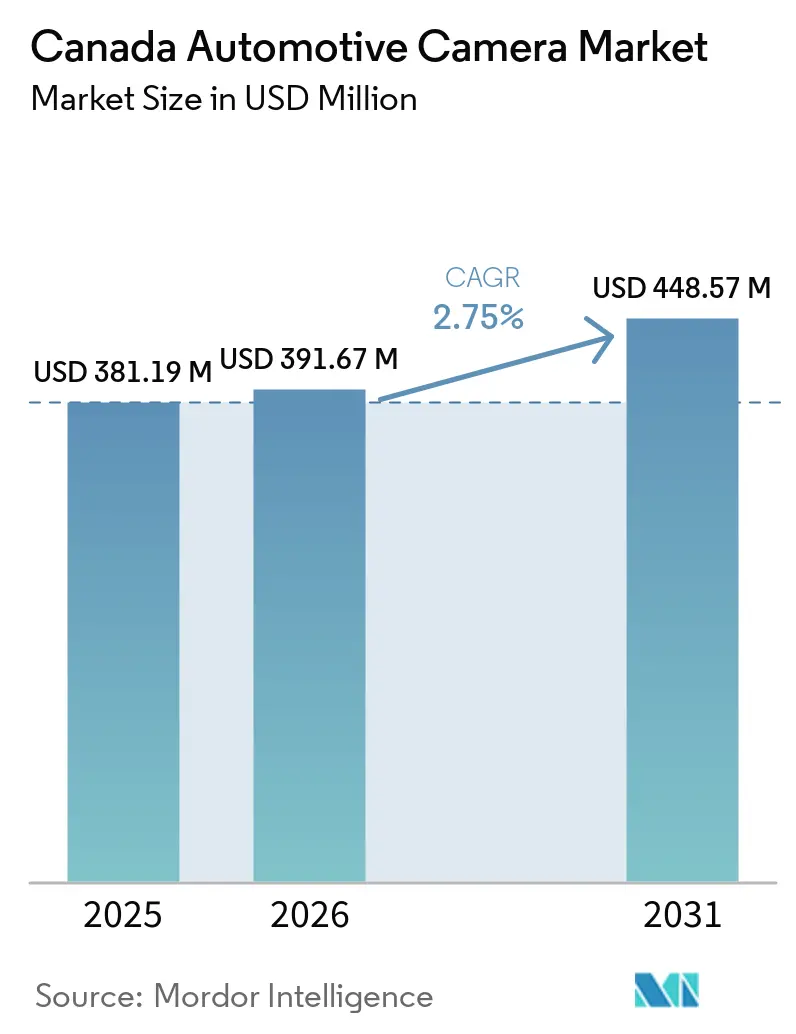
| 基準年の市場規模 (2025) | 381.19 百万米ドル |
| 市場規模 (2026) | 391.67 百万米ドル |
| 市場規模 (2031) | 448.57 百万米ドル |
| Growth Rate (2026 - 2031) | 2.75 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダ自動車カメラ市場分析
カナダ自動車カメラ市場は2025年に381.19 ミリオン 米ドルと評価され、2026年の391.67 ミリオン 米ドルから2031年には448.57 ミリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは2.75%です。付加価値創出の重点は、規制主導の後方確認ユニットから、レベル2+以上のADASスイートに組み込まれたセンシングモジュールへと移行しています。自動車メーカーは、超音波センサーやレーダーハードウェアを不要とするカメラのみの知覚スタックへの移行を進めています。同時に、保険会社はテレマティクス対応の車内カメラを後付けしたフリートに対して保険料割引を提供し、最長2年間の設置費用を負担しています。州レベルのゼロカーボンバスプログラムでは、電動フリートに360度カメラアレイが組み込まれており、ティア1サプライヤーは連邦・州のR&D税額控除を活用して、カナダの冬季照明条件に最適化した光学系の開発を進めています。依然として課題となっているのは、加熱ハウジングを必要とする積雪による画像劣化と、V2X対応カメラアーキテクチャへの投資回収を遅らせる5Gカバレッジの不均一さです。
レポートの主要ポイント
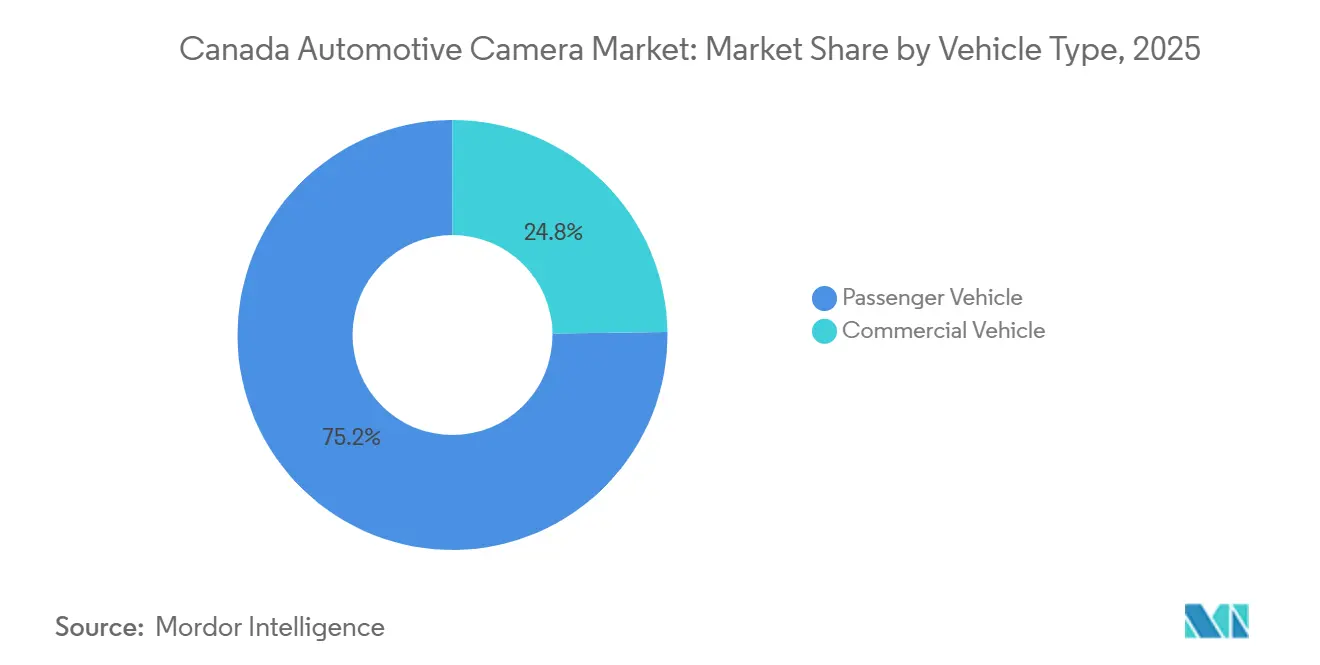
- 車両タイプ別では、乗用車が2025年のカナダ自動車カメラ市場シェアの75.23%を占め、商用車は2031年にかけて最も高いCAGR 4.28%を記録すると予測されています。
- カメラタイプ別では、ビューイングカメラが2025年に62.07%のシェアでリードし、センシングカメラは2031年にかけてCAGR 4.31%を記録すると予測されています。
- 販売チャネル別では、OEM装着が2025年に83.18%のシェアを獲得し、アフターマーケットの後付けは2025年から2031年にかけて最も高いCAGR 4.74%を示すと予測されています。
- アプリケーション別では、ADASが2025年のカナダ自動車カメラ市場規模の48.19%を占め、ドライバーモニタリングシステムは予測期間中にCAGR 4.98%で成長する見込みです。
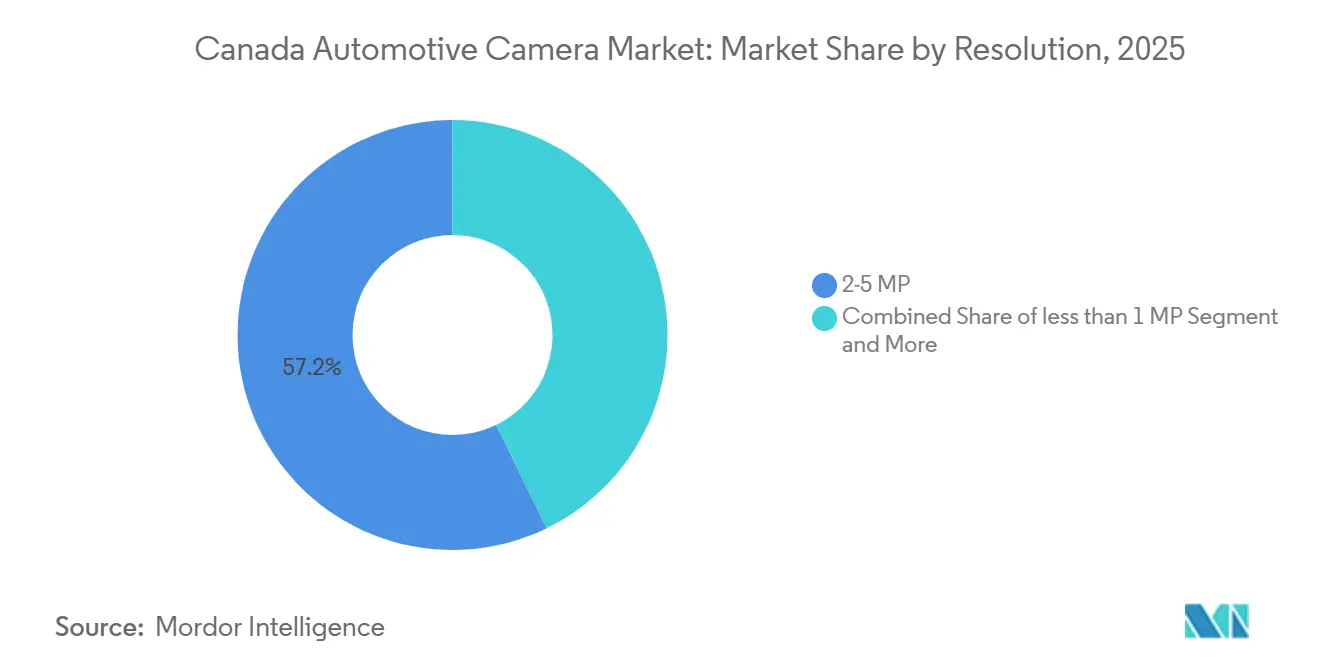
- 解像度別では、2〜5メガピクセルセグメントが2025年に57.22%のシェアで優位を占めましたが、5メガピクセル超のセンサーは2031年にかけてCAGR 5.07%で拡大すると予測されています。
- 取り付け位置別では、前方取り付けカメラが2025年に35.92%のシェアを占め、室内取り付けユニットは2026年〜2031年にかけて最も高いCAGR 4.83%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
カナダ自動車カメラ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| L2+/L3 ADASスイートのOEM装着率の上昇 | +0.8% | 全国規模、オンタリオ州の組立工場に集中 | 中期(2〜4年) |
| EVプラットフォームにおけるカメラのみのADASアーキテクチャへの移行 | +0.6% | 全国規模、ブリティッシュコロンビア州・ケベック州のEV普及が牽引 | 中期(2〜4年) |
| 車内テレマティクス映像に連動した保険料割引 | +0.5% | 全国規模、オンタリオ州・ケベック州・ブリティッシュコロンビア州で最も顕著 | 中期(2〜4年) |
| カナダ運輸省による後方視認義務規則の施行 | +0.4% | 全国規模、コンプライアンスベースラインが確立済み | 短期(2年以内) |
| ティア1サプライヤーの地域R&D税額控除によるカスタムカメラモジュールの解放 | +0.4% | 全国規模、オンタリオ州・ケベック州のR&Dハブに集中 | 長期(4年以上) |
| 州レベルのゼロカーボンインセンティブによる360°カメラ搭載電動バスの普及加速 | +0.3% | オンタリオ州・ケベック州・ブリティッシュコロンビア州の交通機関当局 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
L2+/L3 ADASスイートのOEM装着率の上昇
カナダの新車販売におけるL2+機能の採用が大幅に増加し、これらのシステムが複数の外部センサーに依存していることから、車両1台あたりのカメラ搭載数が著しく増加しています。オシャワで生産されるキャデラックモデルにはウルトラクルーズシステムが導入され、先進運転支援機能が強化されています。また、多数のカメラを組み込んだMobileyeスーパービジョンプラットフォームは、Magnaとの統合パートナーシップを通じて普及が進んでいます[1]「スーパービジョン技術概要」、Mobileye、mobileye.com。高度なシステムへの需要の高まりにより、カメラ部材の平均コストが顕著に上昇しています。
EVプラットフォームにおけるカメラのみのADASアーキテクチャへの移行
テスラのビジョン戦略は超音波センサーの廃止を選択し、車両1台あたりの製造コストを削減しました[2]「テスラビジョンへの移行」、Tesla、tesla.com。この戦略的転換は、オンタリオ州とケベック州の競合電気自動車プログラムが、8カメラ知覚システムの実験など革新的なアプローチを採用する機となりました。ソニーおよびOmniVisionの高度なイメージャーが、従来レーダーデータが提供していた機能を再現するために採用されています。積雪や凍結などの環境課題に対応するため、メーカーは加熱レンズハウジングを導入しており、これによりモジュール全体のコストがわずかに増加しています。この進化は、コスト効率と技術的進歩のバランスを追求する業界の姿勢を示しています。
カナダ運輸省後方視認規則の施行
CMVSS 111の義務化により、すべての小型車にバックカメラの搭載が義務付けられ、設置コストが時間とともに大幅に低下しました。この規制はハーネスの統合も合理化し、将来的により高度なマルチカメラシステムの採用を可能にしました[3]「自動車安全規則、CMVSS 111」、カナダ運輸省、tc.canada.ca。また、スクールバスへの周囲カメラ使用を義務付ける新規則が、安定した需要を牽引すると期待されています。ただし、市場は米国の認証基準に準拠するよう設計されることが多い高付加価値センシングモジュールの開発・輸出にますます注力しており、より高度な技術への移行を反映しています。
ティア1サプライヤーの地域R&D税額控除によるカスタムカメラモジュールの解放
地域R&D税額控除は、ティア1サプライヤーのイノベーションコストを大幅に削減し、カナダ固有の走行環境に最適化されたカスタムカメラモジュールの生産を加速させます。専門的なエンジニアリングに伴う財務リスクを低減することで、これらのインセンティブはサプライヤーが高度なビジョンシステムを開発することを可能にします。具体的には、氷結対策の加熱レンズ、視界不良の吹雪に対応するサーマルイメージング、重度の道路塩に耐える堅牢なケーシングなどが含まれます。自動車メーカーがカナダの規制に準拠し、冬季安全に関する消費者の期待に応えるために耐久性の高いカスタム安全ソリューションを採用するにつれ、地域で設計されたコスト効率の高いカスタムモジュールの入手可能性が高まり、調達量の増加とカナダ自動車カメラ市場における長期的な需要の支援が期待されます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 低冬季温度による画像劣化の問題 | -0.5% | 全国規模、アルバータ州・マニトバ州・サスカチュワン州・オンタリオ州北部で最も深刻 | 短期(2年以内) |
| 5G/V2Xの道路インフラの不均一さによるセンサーフュージョンROIの遅延 | -0.4% | 農村部の州、オンタリオ州北部、ブリティッシュコロンビア州の遠隔地、大西洋岸カナダ | 長期(4年以上) |
| エントリーレベルトリムにおける超音波センサーとの平均販売価格の高さ | -0.3% | 全国規模、価格感応度の高い乗用車セグメントに集中 | 中期(2〜4年) |
| ケベック州法案64に基づくデータプライバシーコンプライアンスコスト | -0.2% | ケベック州、全国のフリート事業者への波及あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
低冬季温度による画像劣化の問題
積雪と凍結は氷結条件下での検知性能を著しく低下させ、OEMは追加エネルギーを消費し全体的なカメラシステムコストを増加させる加熱ハウジングを組み込む必要があります。これらのハウジングは悪天候条件下での信頼性の高い性能を確保するために不可欠です。一方、サーマル代替品は吹雪などの極端な気象現象において優れた機能を発揮します。ただし、その高コストにより、高度な性能が投資を正当化するプレミアム車両や特定の公共交通機関への適用に限定されています。
5G/V2X道路インフラの不均一さによるROI遅延
全国的な5Gカバレッジは大幅な進歩を遂げていますが、サービスが不十分な地域における接続ギャップが、協調知覚に不可欠なデータのスムーズな転送を妨げ続けています。路側ユニットの実装に伴う多大なコストが、広範な商業的普及のペースを遅らせています。その結果、カメラADASシステムは、性能向上のためのクラウドベースのサポートを活用することなく、独立して機能することが求められています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:商用フリートがカメラ密度を牽引
商用車は、フリート事業者が保険上のメリットをもたらすマルチカメラテレマティクスを重視することから、4.28%の成長率で乗用車を上回ると予測されています。乗用車は2025年のカナダ自動車カメラ市場の75.23%を占めましたが、カメラの追加は主に義務化されたバックカメラと中級ADASアップグレードに限られていました。カナダ自動車カメラ産業では、オンタリオ州とケベック州の電動交通プログラムがバスに6カメラアレイを指定しており、商用ユニット1台あたりの平均コンテンツが680 米ドルに引き上げられています。
小型商用バンとピックアップトラックには4カメラのサラウンドビューパッケージが増加しており、クラス8トラクターは車線維持とドライバーモニタリングのために最大8台のカメラを統合しています。Hyundai MobisはステランティスとのステランティスとのMobisとの350万台の供給契約を締結しており、フリートの勢いを支えています。カナダ自動車カメラ市場は、2031年まで高密度アプリケーションによる増分収益に引き続き依存すると予測されています。


カメラタイプ別:センシングモジュールがADASの上昇余地を獲得
ビューイングカメラはCMVSS 111により2025年のカナダ自動車カメラ市場シェアの62.07%をリードしていますが、OEMが知覚対応アーキテクチャへ移行するにつれ、センシングモジュールは4.31%の拡大を記録しました。カナダ自動車カメラ市場は、MobileyeスーパービジョンまたはZFスマートカメラ6が8メガピクセルのセンシングを単一モジュールに追加し、ユニット価値を120〜200 米ドルに引き上げることで恩恵を受けています。
ドライバーモニタリングと道路センシングを単一エンクロージャーに統合したコンバージェンス設計により、配線重量がさらに削減されます。レガシービューイングユニットはエントリーレベルトリムや後付けに引き続き関連性を持ちますが、フトウェア定義車両がOTA(無線)アップデートを受信できるスマートカメラを優先するにつれ、その収益シェアは低下しています。
アプリケーション別:ドライバーモニタリングが規制上の勢いを獲得
ADAS機能は2025年のカメラ収益の48.19%を占めましたが、EU GSR 2規則が輸出向けカナダプラットフォームにも適用されることから、ドライバーモニタリングはCAGR 4.98%で最も急成長しているセグメントです。保険会社は最大限の保険料削減のために注意散漫検知を要求することでこのトレンドを強化しています。カナダ自動車カメラ市場では、室内モジュールがラグジュアリーブランドから量販SUVへと移行しており、Gentexのミラーベースソリューションがダッシュボードの煩雑さを最小化しています。
駐車・サラウンドビューパッケージはSUVの人気と並行して成長しています。ただし、カメラが中級トリムに飽和すると、成長はより安全な運転と低い保険金請求コストを通じてROIを証明する車内分析へとシフトします。
解像度別:高メガピクセルセンサーが長距離検知を実現
2025年には、2〜5 MPのカメラが57.22%の支配的な市場シェアを保持しました。一方、5 MPの閾値を超えるカメラは5.07%の成長率を示すと予測されており、カメラ中心へのシフトという業界の方向性を活かしています。特筆すべきは、ソニーのプレジウスとOmniVisionのOXイメージャーが8 MPのマイルストーンを達成し、150メートル超の検知能力を高める印象的な120 dBのダイナミックレンジを誇っていることです。OEMが5 MPフォーマットを標準化するにつれ、1 MP未満のユニットは陳腐化しており、将来のソフトウェア機能へのスムーズなアップグレードパスが確保されています。その結果、カナダ自動車カメラ市場は、進化する仕様の複雑さをナビゲートしながら価格侵食に対抗するセンサーサプライヤーへの依存度を高めています。
販売チャネル別:アフターマーケット後付けがフリートで普及
2025年には、OEM装着ユニットが83.18%の市場シェアを獲得しました。ただし、アフターマーケットは4.74%で最も急速な成長を示しています。この急増は、保険会社の割引を活用するためにドライブレコーダーを後付けするフリートによって牽引されています。ドライブレコーダーの後付けは通常200〜400 米ドルのコストがかかり、回収期間はわずか2年です。ケベック州のプライバシーコンプライアンスは課題をもたらしていますが、オンタリオ州とブリティッシュコロンビア州の主要路線では迅速な設置が見られます。カナダ自動車カメラ市場は主にOEMによって牽引されていますが、拡大するアフターマーケットキットは、特に2018年以前に製造された車両において、対応可能な市場を拡大しています。
取り付け位置別:室内カメラが成長をリード
前方向きモジュールは依然として35.92%のシェアで優位を占めていますが、ドライバーモニタリング義務とフリートテレマティクスにより、室内カメラはCAGR 4.83%を示しています。Continentalの前方+室内複合設計はハードウェア数を削減し、キャビン採用をさらに促進しています。カナダ自動車カメラ市場はプライバシーの障壁を認識していますが、規制と保険のインセンティブにより、室内セグメントは外部セグメントよりも急峻な成長曲線を維持しています。
地理的分析
オンタリオ州は、フォード、GM、ステランティスの主要組立ラインとMagnaの地域モジュール工場の存在に支えられ、カナダ自動車カメラ市場への重要な貢献者であり続けています。ケベック州は、ライオン・エレクトリックの事業と同州の電気自動車フリート拡大への注力に牽引され、市場において重要な役割を果たしています。ブリティッシュコロンビア州もCleanBCインセンティブが電動バスへの360度カメラなどの高度なカメラシステムの統合を促進することで、意義ある貢献をしています。
オンタリオ州とケベック州の州グリーンバス補助金は電動バスに対して多額の補助金を提供し、追加コストの相当部分をカバーしています。これらの補助金はマルチカメラシステムの採用を加速させ、広範な実装のタイムラインを短縮しています。プレーリー諸州は厳しい冬と限られた5Gインフラという課題に直面しており、先進運転支援システム(ADAS)への投資が遅れています。同様に、大西洋岸カナダも同等のインフラ制限により成長が遅れています。
CMVSS 111などの全国規制は各州における自動車カメラへの一貫した需要を確保し、FMVSS 111に基づく米国基準との整合性が国境を越えた認証プロセスを簡素化しています。その結果、カナダ自動車カメラ市場はオンタリオ州とケベック州の研究ハブを中心に集中しており、州のゼロエミッション施策が電動フリートへの投資を促進している地域でさらなる成長機会が生まれています。
競合環境
カナダ自動車カメラ市場では、Magna、Mobileye、Valeo、Continental、Boschが主要プレイヤーとして、光学系、シリコン、知覚ソフトウェアの統合における専門知識を活かしています。オーロラに本社を置くMagnaは、デトロイト・スリーの組立工場に近接していることから、迅速な寒冷地検証を実施できる優位性を持っています。Continentalは、配線の複雑さと関連コストを削減する革新的な道路・ドライバー一体型カメラを開発しました。Valeoは、Teledyne FLIRとの協業を通じて、雪天条件で優れた性能を発揮するASIL-Bサーマルイメージング技術を導入しました。ZFのスマートカメラ6は、アップグレード可能で集中型の電子・電気バックボーンに接続されたハードウェアへの業界の移行を示しています。
国内では、カナダのディスラプターであるLeddarTechがSR&ED税額控除を活用し、霧や雪などの過酷な条件に特化したカメラライダーフュージョンアルゴリズムの開発を進めています。サニー・オプティカルは手頃な価格のアフターマーケットユニットの提供に注力していますが、OEMとの取引拡大に苦戦しています。競合環境は、OEMの統合課題を簡素化することを目指し、ハードウェア、ソフトウェア、検証プロセスを統合するサプライヤー間の競争を浮き彫りにしています。カナダ自動車カメラ市場での成功は、コスト効率と冬季条件における高性能の維持という微妙なバランスの達成にかかっています。このダイナミクスは今後数年間の研究開発戦略に影響を与えると予測されています。
カナダ自動車カメラ産業リーダー
Continental AG
Robert Bosch GmbH
Mobileye
Magna International Inc.
Valeo SA
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年2月:カナダ政府は、自動車カメラ技術を含む次世代車両の完全なバリューチェーンの開発を優先しています。戦略的な重点投資を通じて、カナダは車両電動化、自律・自動運転技術およびモビリティの未来を支えるバッテリーサプライチェーンにおけるグローバルリーダーとしての地位を確立しています。
- 2025年2月:重要な動きとして、LeddarTechがトップティアのグローバルOEMから、同OEMの2028年モデルイヤーADASプログラム向けのフュージョンおよび知覚ソフトウェアの供給企業として選定されました。詳細な評価の結果、顧客はメインストリームの商用車プラットフォームにLeddarVisionを採用することを選択しました。LeddarVisionの優位性は、カメラとレーダーの両方を統合するマルチモーダルセンサーシステムを巧みに処理する優れた性能と効率にあります。さらに、多様なモデルとセンサー構成への拡張性が優先選択の決め手となりました。


カナダ自動車カメラ市場レポートの範囲
カナダ自動車カメラ市場レポートは、車両タイプ(乗用車および商用車)、カメラタイプ(ビューイングおよびセンシング)、アプリケーション(ADASおよびその他)、解像度(1 MP以下、2〜5 MP、5 MP超)、販売チャネル(OEM装着およびアフターマーケット)、取り付け位置(前方、後方、側面、室内/キャビン内)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 乗用車 | ハッチバック |
| セダン | |
| スポーツユーティリティビークル(SUV) | |
| 多目的車(MPV) | |
| 商用車 | 小型商用車(LCV) |
| 中型・大型商用車(M&HCV) |
| ビューイングカメラ |
| センシングカメラ |
| ADAS |
| 駐車・サラウンドビュー |
| ドライバーモニタリング |
| 1 MP以下 |
| 2〜5 MP |
| 5 MP超 |
| OEM装着 |
| アフターマーケット |
| 前方 |
| 後方 |
| 側面 |
| 室内/キャビン内 |
| 車両タイプ別 | 乗用車 | ハッチバック |
| セダン | ||
| スポーツユーティリティビークル(SUV) | ||
| 多目的車(MPV) | ||
| 商用車 | 小型商用車(LCV) | |
| 中型・大型商用車(M&HCV) | ||
| カメラタイプ別 | ビューイングカメラ | |
| センシングカメラ | ||
| アプリケーション別 | ADAS | |
| 駐車・サラウンドビュー | ||
| ドライバーモニタリング | ||
| 解像度別 | 1 MP以下 | |
| 2〜5 MP | ||
| 5 MP超 | ||
| 販売チャネル別 | OEM装着 | |
| アフターマーケット | ||
| 取り付け位置別 | 前方 | |
| 後方 | ||
| 側面 | ||
| 室内/キャビン内 | ||


レポートで回答される主要な質問
2025年のカナダ自動車カメラ市場の規模はどのくらいですか?
2025年には381.19 ミリオン 米ドルと評価されており、2031年までに448.57 ミリオン 米ドルに達すると予測されています。
どのカメラセグメントが最も急速に拡大していますか?
センシングモジュールがCAGR 4.31%で成長をリードしており、自動車メーカーが知覚対応ADASスタックへ移行しています。
5Gカバレッジは高度なカメラシステムにどのような影響を与えますか?
主要路線以外での不完全な5GおよびV2Xインフラが協調知覚のROIを遅らせており、少なくとも2027年まではスタンドアロンのカメラ設計を余儀なくされています。
カナダの冬季においてカメラ性能を制限する課題は何ですか?
積雪と凍結により検知範囲が最大50%低下し、ユニットコストを引き上げる加熱ハウジングと撥水コーティングの採用が促進されています。
最終更新日:



