
電気自動車モーター通信コントローラー市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
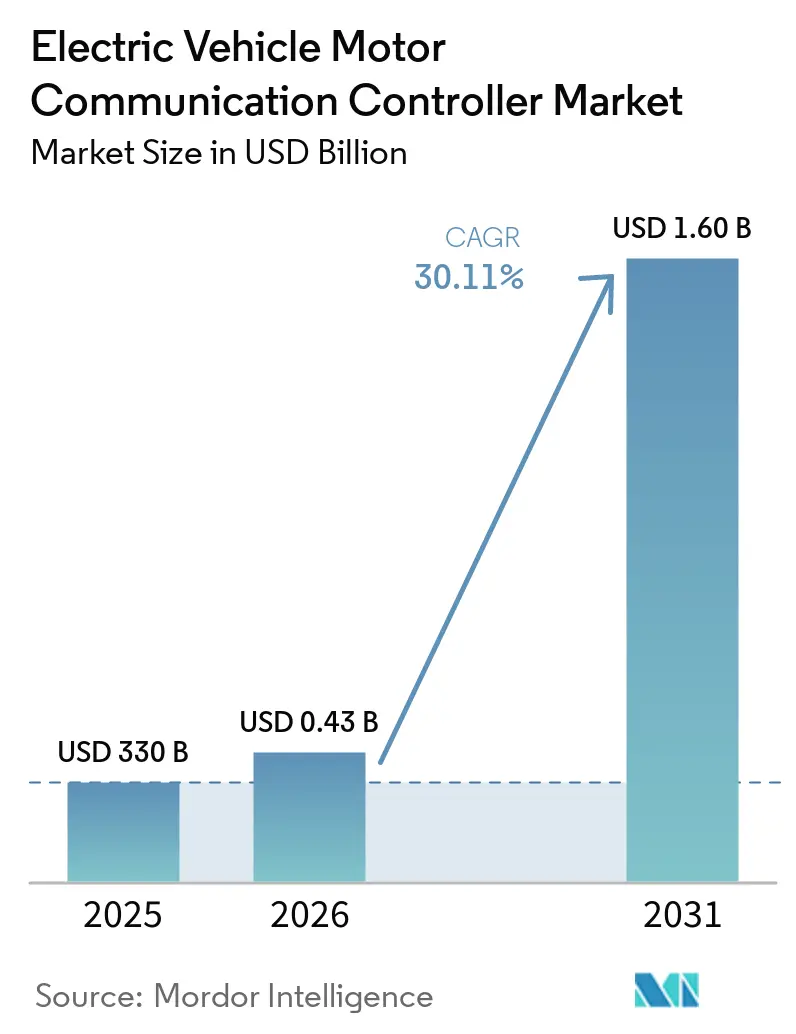
| 市場規模 (2026) | 0.43 十億米ドル |
| 市場規模 (2031) | 1.60 十億米ドル |
| 成長率 (2026 - 2031) | 30.11 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
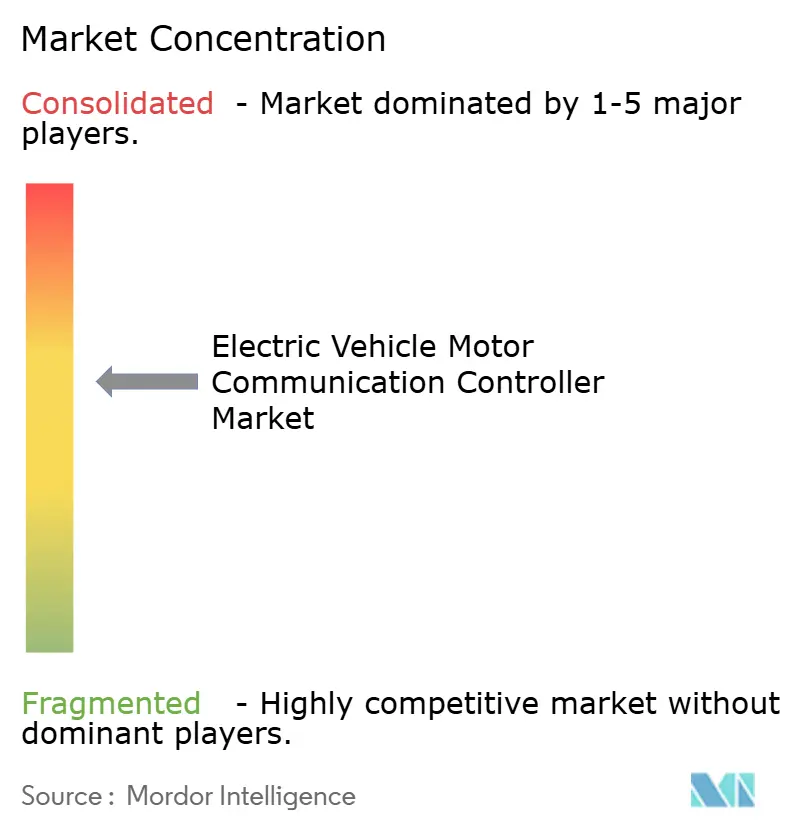
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電気自動車モーター通信コントローラー市場分析
電気自動車モーター通信コントローラー市場規模は、2025年の3億3,000万米ドルから2026年には4億3,000万米ドルへと拡大し、2026年~2031年にかけて30.11%のCAGRで成長し、2031年までに16億米ドルに達する見込みです。高電圧800Vバッテリーシステム、炭化ケイ素デバイスのコスト低下、および厳格なドライブトレイン効率規制が相まって、コントローラーの導入を加速させています。また、自動車メーカーがゾーン型電気・電子(E/E)アーキテクチャへ移行し、ソフトウェア定義車両への転換が進むなかで、帯域幅、機能安全、およびサイバーセキュリティに関する要件が拡大しており、これらは高度なコントローラーによってのみ対応可能です。
主要レポートのポイント
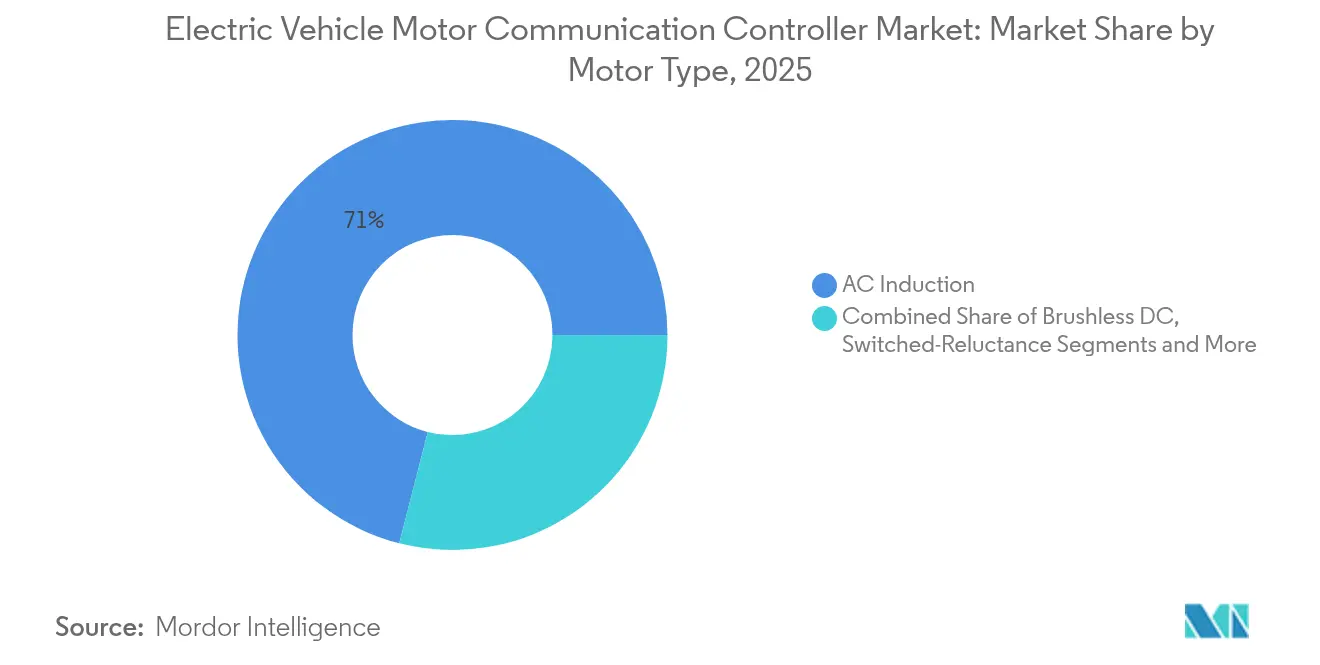
- モータータイプ別では、AC誘導モーターが2025年の電気自動車モーター通信コントローラー市場シェアの71.02%をリードし、ブラシレスDCモーターは2031年にかけて最も高い33.95%のCAGRを記録すると予測されています。
- 通信プロトコル別では、CAN 2.0が2025年の電気自動車モーター通信コントローラー市場規模の62.85%を占め、自動車用イーサネットは2026年から2031年にかけて31.74%のCAGRで拡大する見込みです。
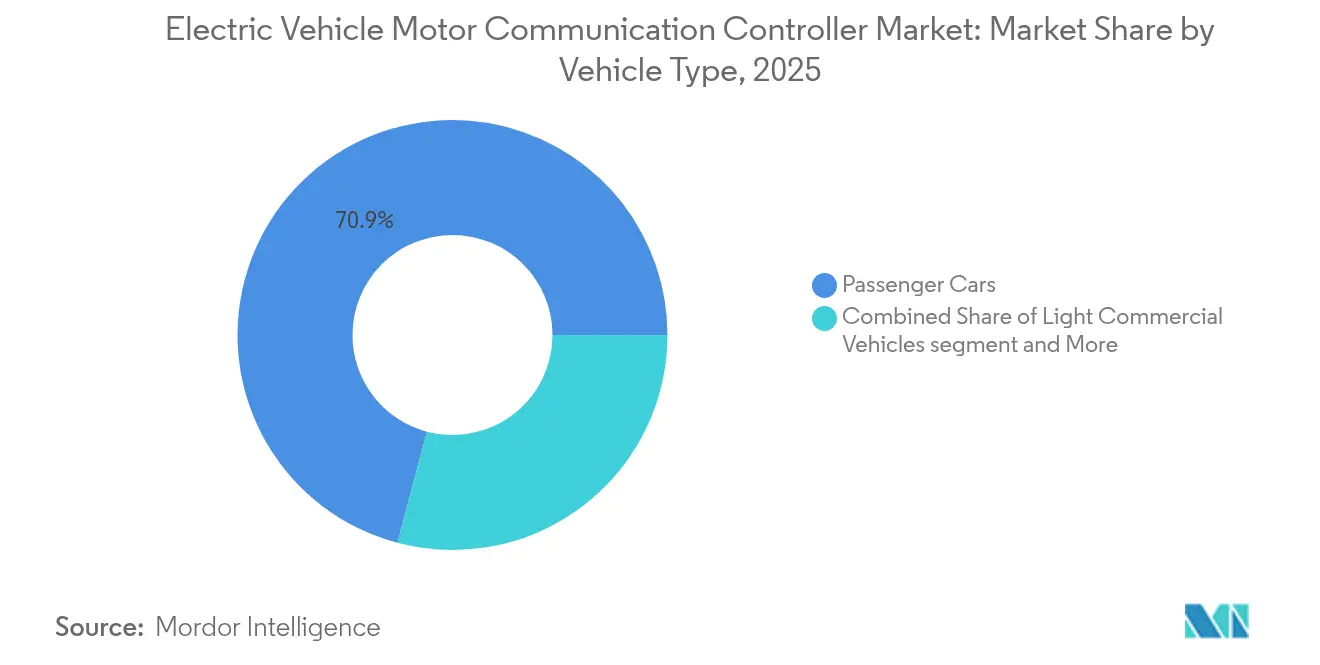
- 車両タイプ別では、乗用車が2025年の電気自動車モーター通信コントローラー市場規模の70.88%のシェアを占め、中型および大型商用車が2031年にかけて最も高い32.85%のCAGRとなる見込みです。
- 推進タイプ別では、バッテリー電気自動車が2025年に73.10%のシェアを占め、燃料電池電気自動車は2031年にかけて30.70%のCAGRで成長する見込みです。
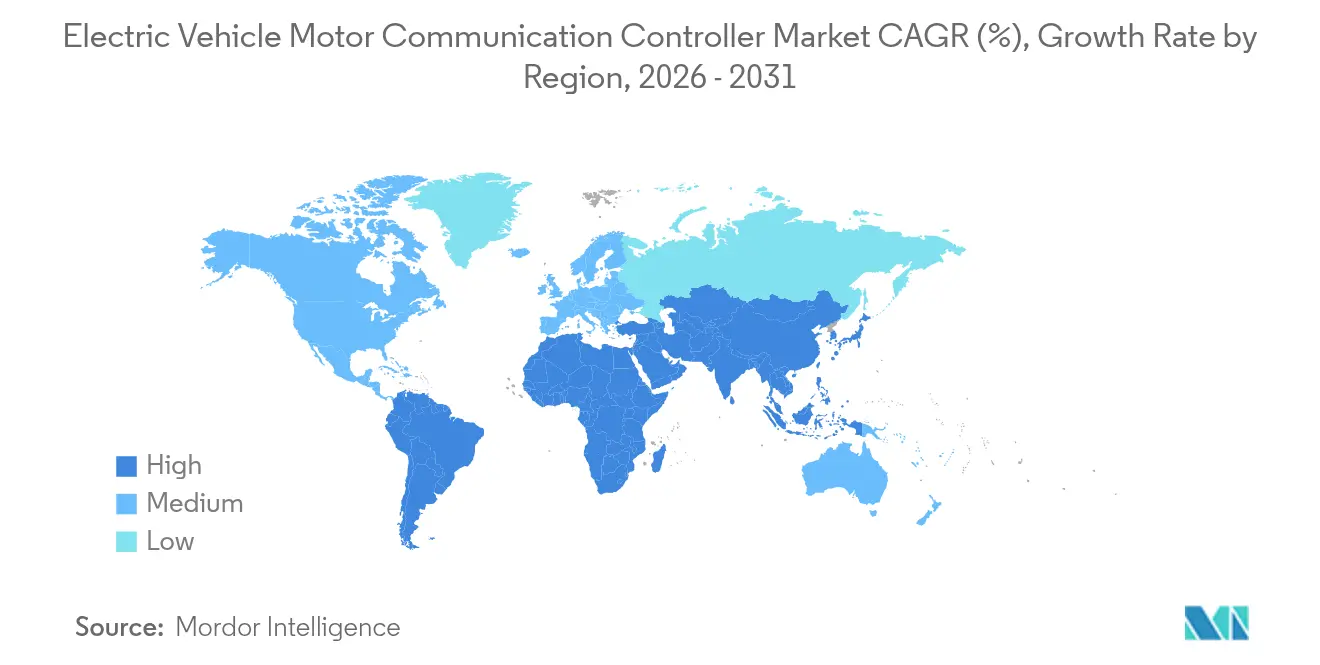
- 地域別では、アジア太平洋が2025年に電気自動車モーター通信コントローラー市場シェアの49.20%を占め、2031年にかけて34.19%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 世界的なEV生産台数の急増 | +8.2% | 世界全体(APACがリード) | 短期(2年以内) |
| 800Vアーキテクチャへのシフト | +6.8% | 北米および欧州のプレミアムセグメント、APACへ拡大中 | 中期(2年~4年) |
| SiCおよびIGBTコストの低下 | +5.4% | 世界全体(APAC製造集中) | 中期(2年~4年) |
| ドライブトレイン効率に関する規制の厳格化 | +4.1% | 欧州連合および北米、中国へ拡大 | 長期(4年以上) |
| OEMのゾーン型E/Eアーキテクチャへの移行 | +3.7% | 世界全体(プレミアムOEMがリード) | 中期(2年~4年) |
| ソフトウェア定義車両の収益化 | +2.9% | 北米および欧州を起点に世界へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的なEV生産台数の急増
電気自動車の生産台数は2024年に1,730万台に達し、中国が1,240万台を生産してグローバル生産量の70%超を占めました。[1] この前例のない規模は、デュアルおよびトリモーター構成、バッテリー管理システム、および中央車両コンピューターを調整するための、耐障害性が高くかつ高帯域幅のコントローラーへの需要を高めています。牽引モーターの生産台数は2034年までに1億2,000万台を超えると推定されており、電気自動車モーターコントローラーの需要もそれに比例して拡大し、電気自動車モーター通信コントローラー市場は電動パワートレインの基盤として確固たる地位を築いてます。
800Vアーキテクチャへのシフト
BMWのノイエ・クラッセプラットフォームおよびZFのEVSys800は、800Vシステムが電磁的および熱的負荷を厳しくする一方で、計算スループットを桁違いに向上させることを示しています。[2] そのため、コントローラーは高度なタイムセンシティブネットワーキングを実装し、炭化ケイ素インバーターの協調をサポートする必要があり、プレミアムOEMは決定論的かつリアルタイムの通信が可能なイーサネットベースまたは独自プロトコルへと誘導されています。
SiCおよびIGBTコストの低下
STMicroelectronicsはSiCパワーデバイス市場で過半数のシェアを保有しており、自動車用SiC市場は2026年までに緩やかな成長率で拡大し、コントローラーのコスト削減および機能拡張を促進する見込みです。InfineonとFORVIA HELLAによる1,200V CoolSiC MOSFETに関する提携は、半導体価格の低下が800V DC-DCコンバーターおよびインバーターへの新たな応用を開拓し、電気自動車モーター通信コントローラー市場における普及を後押しする事例を示しています。
ドライブトレイン効率に関する規制の厳格化
欧州連合のCO₂規制および北米の効率化規則により、OEMは1キロワット時あたりの走行距離をさらに伸ばすことを求められており、コントローラーに組み込まれた予測アルゴリズムの役割が高まっています。ABBの電気バス向け三レベルトポロジーインバーターは高調波損失を最大75%削減し、より高帯域幅の制御ループを必要とする規制主導型イノベーションの好例です。[3]
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| パワー半導体の供給変動 | -4.6% | 世界全体(APAC製造集中) | 短期(2年以内) |
| ISO 26262準拠コスト | -3.2% | 世界全体(規制市場でより大きな影響) | 中期(2年~4年) |
| サイバーセキュリティ認証の遅延 | -2.8% | 主に欧州連合および北米 | 中期(2年~4年) |
| 熱界面材料の不足 | -1.9% | 世界全体(高電力アプリケーションに影響) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
パワー半導体の供給変動
中国による希土類輸出に関する新たなライセンス規制により、欧州の磁石供給の最大98%が脅威にさらされており、フォードおよびスズキの組立ラインを停止させた2021年から2023年にかけての導体不足の状況を再現しつつある。高品質なSiCウェーハの歩留まりは依然として60%を下回っており、800Vプラットフォーム向けコントローラーの供給が遅延し、電気自動車モーター通信コントローラー市場におけるOEMプログラムは長期にわたる検証サイクルにさらされている。
ISO 26262準拠コスト
ASIL Dへの認証取得は、文書化、トレーサビリティ、および検証に係る作業負荷を増大させ、コントローラーの開発期間を最大2年延長させることが多い。NXPのSafeAssureメソドロジーは、成熟した機能安全プロセスを有するサプライヤーのみが、そのコストを吸収し、電気自動車モーター通信コントローラー市場のプログラムスケジュールを遵守できることを示している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モータータイプ別:
AC誘導の支配に対する効率課題AC誘導モーターは2025年の電気自動車モーター通信コントローラー市場シェアの71.02%という過半数を占め、コスト重視セグメントでの地位を確固たるものとしています。一方、33.95%のCAGRで拡大するブラシレスDCモーターは、CAN FDの容量を圧迫する高速センシングおよび高度な転流アルゴリズムへの需要を喚起しています。
ZFのI2SMモーターおよびルノーとヴァレオによる電気励磁同期モーターに関する協力など、レアアースフリーの新興イニシアチブが制御ループへの要件を再形成しています。OEMが前軸に誘導ドライブ、後部に永久磁石ユニットを組み合わせたマルチモーター戦略を評価するにつれ、コントローラーサプライヤーは複数モーターの混合調和によってシェア拡大を図ることができます。

通信プロトコル別:
イーサネットの台頭がCAN支配に挑戦CAN 2.0は2025年の電気自動車モーター通信コントローラー市場規模の62.85%を占めていましたが、車両がギガビットバックボーンへ移行するにつれ、自動車用イーサネットが31.74%のCAGRで急速に前進しています。イーサネットのタイムセンシティブネットワーキングおよびデータライン上への電力供給との互換性により、コントローラーの統合と配線の削減が可能となり、800Vアーキテクチャを目指すプレミアムプラットフォームにとって不可欠な要素となっています。CAN-FDはペイロードを64バイトへ、データレートを8Mbpsへと引き上げることでレガシーネットワークを拡張し、車両の低電圧ゾーンにおけるリスクの低いアップグレード経路を提供しています。
フレックスレイはバイワイヤ式ブレーキの冗長ループに存続し、LINは車体制御タスクに残存していますが、OEMがバストポロジーを合理化するにつれ、両者とも低成長に直面しています。今後の展望として、CAN XLは20Mbit/sのスループットを約束していますが、採用はシリコンの準備状況とテストツールの利用可能性に左右されます。テスラの時分割多元接続方式は、電気自動車モーター通信コントローラー市場を垂直統合の観点でセグメント化しうる独自代替技術の可能性を示しています。
車両タイプ別:
商用車がイノベーションを牽引乗用車は2025年の電気自動車モーター通信コントローラー市場規模の70.88%を占めましたが、排出規制が大型商用車を最速の32.85%CAGRへと押し上げています。バスおよびトラック向けの高電圧・高トルクのデューティサイクルには、高度な熱デレーティングアルゴリズムを備えた冗長コントローラーが必要です。都市部の配送需要に後押しされた小型商用車は、ダウンタイム削減のため予測保全データストリームを統合しています。
フリートは診断機能を重視するため、コントローラーはエッジアナリティクスを組み込んで、クラウドへのアップリンク前に運用データを圧縮し、総所有コストのベネフィットを高めています。アジアの二輪・三輪車は電気自動車モーター通信コントローラー市場を多様化していますが、低価格帯の制約により機能セットが限定されるため、サプライヤーは可能な限り乗用車用ASICを再利用せざるを得ません。
推進タイプ別:
燃料電池システムが成長ドライバーとして台頭バッテリー電気自動車は2025年に73.10%の市場シェアを確保しましたが、水素のエネルギー密度が長距離トラック輸送に適していることから、燃料電池プラットフォームが30.70%のCAGRで拡大しています。コントローラーは水素安全プロトコルを遵守しながら、燃料電池スタック、バッファーバッテリー、およびトラクションインバーター間の高頻度通信を調整する必要があります。プラグインハイブリッドは充電インフラが整備されていない市場で引き続き有効であり、内燃機関の診断と電動ドライブの調整を組み合わせることでコントローラーの複雑性を高めています。
BoschおよびVitesco Technologiesの燃料電池プロジェクトは、電気自動車モーター通信コントローラー産業がマルチソース推進にどのように適応するかを示しています。コードベースのモジュール性、ガルバニック絶縁、および水素パージ管理が設計上の前提条件となります。バッテリーおよび燃料電池ドライブトレイン全体にわたる統合コントローラーアーキテクチャを提供するサプライヤーは、規制当局がタンク・ツー・ホイールの炭素指標を強化するにつれ、プログラム経済性を向上させます。
地域別分析
アジア太平洋地域の電気自動車モーター通信コントローラー市場
アジア太平洋地域は2025年に市場シェアの49.20%を占めており、同地域の規模、政府のインセンティブ、モーター・インバーター・コントローラー工場間の緊密な連携が、他地域では比類のないコス効率を生み出している。しかし、希土類元素に対する輸出規制および地域の地政学的緊張により、OEMは中国以外での半導体のデュアルソーシングを余儀なくされ、電気自動車モーター通信コントローラー市場に物流上の複雑性を加えている。地域の大学および国家資金による研究機関が、車載イーサネットおよびサイバーセキュリティプロトコルの開発を加速させ、安定したエンジニアリング人材パイプラインを供給している。
北米の電気自動車モーター通信コントローラー市場
北米は2031年にかけて30.65%という力強いCAGRで成長し、インフレ抑制法の税額控除を活用してバッテリーおよびコントローラーの生産を国内に集約している。General MotorsのデトロイトハムトラムクへのUSD 40億の投資、およびSiemens AGのカナダにおけるCAD 1.5億のAI研究開発センターは、垂直統合型EV(電気自動車)サプライチェーンへの資本流入を象徴している。これらの施設は高出力800Vトラックおよびプレミアムスポーツ多目的車を優先しており、高精度電流センシングおよび高度な熱モデリングに対応するコントローラー需要と転換されている。
欧州の電気自動車モーター通信コントローラー市場
欧州のプレミアム車両における長年の実績と規制面でのリーダーシップが、UNECE R155に基づく義務的なサイバーセキュリティ管理システムを含む高付加価値コントローラー要件を促進しており、2031年までのCAGRは27.85%で成長している。Vitesco Technologies Group AGのオストラヴァ工場へのEUR 5.76億の投資は高電圧電子モジュールを支援し、中国製輸入部品によるコスト圧力の中でも欧州の競争力を維持している。欧州における電気自動車モーター通信コントローラー市場は、OEM間の相互運用性を加速させる地域標準化の取り組みからも恩恵を受けている。
規制環境
EV推進エレクトロニクスに関する規制は、安全性、機能安全、およびソフトウェアとサイバーガバナンスを中心に厳格化しており、インバータ、モーターコントローラ、および中央コンピュートと接続するモーター通信コントローラに対する検証・文書化の負荷が増大している。ISO 26262(機能安全)およびISO/SAE 21434(サイバーセキュリティ)は世界的に市場参入の関門として機能しており、欧州ではUNECE R155のサイバーセキュリティ管理要件が車両プログラム全体に適用される。これにより、サプライヤーはセキュア・バイ・デザインの通信スタックとライフサイクル・パッチ対応へと移行を進めている。
中国もまた、コントローラの仕様と試験体制に直接影響する近い将来の規制の基盤を追加している。GB 18384-2025(電気自動車安全要件)は義務であり、2026年7月1日から新規型式認証に適用され、関連する自動車業界標準は推進エレクトロニクスとソフトウェアプラットフォームに関する追加要件を導入する。QC/T 1265-2025(パワードライブチップ技術要件および試験方法)およびGB/T 47351-2026(インテリジェントコネクテッドビークル制御オペレーティングシステム)はいずれも2026年7月1日から施行され、QC/T 1269-2026は電気自動車モーターコントローラ(高圧安全性、環境適応性、故障保護)に関する技術要件と試験方法を定めており、全国自動車標準化技術委員会(SAC/TC 114)の管轄下で運用される。これらの措置が合わさることで、中国中心のプラットフォームに供給するコントローラサプライヤーに対する、トレーサビリティ、EMC耐性、故障対応、およびソフトウェアプラットフォーム準拠への期待が高まっている。
競争環境
Bosch、Siemens、Infineonなどのグローバルサプライヤーは、パワー半導体、ファームウェア、および機能安全ライブラリという重要なレイヤーを掌握しており、複数のOEMプログラムにわたって迅速なプラットフォームスケーリングを可能にしています。こうした既存大手は資本力を活かしてASIL D製品を認証し、プレミアム800Vプラットフォームにおける先行採用枠を確保しています。Vector Informatikなどの専門企業は自動車用イーサネットスタックおよびテスト自動化に特化し、電気自動車モーター通信コントローラー市場においてニッチな収益源を切り開いています。
InfineonはTyphoon HILとハードウェア・イン・ザ・ループ検証で連携し、STMicroelectronicsはサプライヤーとSiCモジュールパッケージングで協力して熱的ボトルネックの軽減を図っています。独自プロトコルが差別化要因として台頭しており、テスラのTDMAシステムがレガシーCANを置き換え、標準化機関の間で対抗運動を引き起こしています。ISO/SAE 21434に基づくサイバーセキュリティ準拠は参入障壁として機能し、侵入テストおよびライフサイクルサポートの費用を賄えない中小プレイヤーの合従または消滅を促しています。
今後の展望として、バッテリー、モーター、および燃料電池の通信を統合しながら予測分析向けのクラウドネイティブAPIを公開するコントローラープラットフォームにホワイトスペースが存在します。シリコンレベルのIPと無線更新フレームワークを組み合わせるプレイヤーは選択肢の幅を広げ、推進分析に紐づいたSaaS収益を段階的に獲得するポジションを確立します。特許出願はゾーン型アーキテクチャゲートウェイコントローラーをめぐる競争の激化を示しており、ファームウェアの適応性がハードウェア性能と同等の価値を持つ市場であることを裏付けています。
電気自動車モーター通信コントローラー業界リーダー
-
LG Innotek
-
Robert Bosch GmbH
-
Vitesco Technologies Group AG
-
Infineon Technologies AG
-
Denso Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
電気自動車モーター通信コントローラー市場 このレポートでカバーされる企業
- Robert Bosch GmbH
- LG Innotek Co., Ltd.
- Mitsubishi Electric Corporation
- Siemens AG
- ABB Ltd.
- Infineon Technologies AG
- Denso Corporation
- Vitesco Technologies Group AG
- Dana TM4 Inc.
- Nidec Corporation
- Tesla Inc.
- BYD Company Ltd.
- Magna International Inc.
- ZF Friedrichshafen AG
- Vector Informatik GmbH
市場機会と将来展望
市場機会は、800V推進ドメインおよび新興のゾーナルE/Eアーキテクチャ内で動作可能な高帯域幅・安全性認証済み通信コントローラを中心に拡大しており、決定論的ネットワーキング、サイバーセキュリティ、OTA更新可能なファームウェアが調達要件として扱われるケースが増えている。サプライヤーのロードマップおよびOEM連携プログラムはこの変化を示しており、Infineonは BMW の Neue Klasse プラットフォーム(プレミアムセグメントにおける800V主導の方向性)向けにトラクションインバータおよびパワー半導体での協業を強調しており、Bosch は性能向上と小型化を実現する第3世代SiCデバイスの開発を進めている。この両方の流れがコントローラ・エコシステムをより高速なインターフェースとより緊密なインバータ・モーター連携へと押し進めている。
地域化とプラットフォーム統合もまた、通信制御、機能安全のアーティファクト、およびサイバーセキュリティ・プロセスを複数の車種で再利用可能なソフトウェアコンポーネントとしてパッケージ化できるサプライヤーに対して余白を生み出している。これにより、ISO 26262 および ISO/SAE 21434 の要件を満たしながらOEMの統合時間を短縮できる。インドでは、EVドライブトレインコンポーネントの現地化を目的とした Bosch と Tata AutoComp の50:50合弁事業が、現地で検証されたコントローラハードウェアとファームウェアを優先する現地調達戦略の加速を示しており、中国では、GB 18384-2025、QC/T 1265-2025、GB/T 47351-2026の2026年7月1日の施行日により、準拠した故障保護、チップレベルの診断サポート、標準化されたソフトウェア動作環境を備えたコントローラへの需要が高まっている。別の観点では、車両当たりの半導体コンテンツの増加と、パワーエレクトロニクス(SiCおよびGaN)の複数調達への業界的な注力が、ハードウェアの差異を抽象化し、複数のインバータおよびゲートドライバ構成をサポートし、供給の変化にわたって決定論的な通信動作を維持できるコントローラ設計の価値を高めている。
最近の産業開発事情 電気自動車モーター通信コントローラー市場
- 2026年5月:Robert Bosch GmbHは、2030年代にわたって大量の電動モーターを製造するMercedes-Benzとの長期供給契約を発表した。この契約は複数年にわたる収益パイプラインを確保し、大量生産EVモーター供給におけるBoschの役割を強化する。この契約はBoschのプレミアムOEMプログラムへのアクセスを強化し、次世代プラットフォームへの拡張を支える。
- 2026年5月:Robert Bosch GmbHは、2030年代にわたって大量の電動モーターを製造するMercedes-Benzとの長期供給契約を発表した。この取り組みはBoschの主力OEMプログラムへの関与を支え、次世代モーターに対する予測可能な需要チャネルを生み出す。この動きは拡大するEVモーター・エコシステムにおけるBoschの足場を固め、競争上の地位を改善する。
- 2026年4月:Robert Bosch GmbHは、性能を20パーセント向上させるよう設計された第3世代シリコンカーバイド(SiC)パワー半導体チップを発売した。この進展はEVモーターの効率を高め、より小型なシステム設計を可能にする。この開発は800Vプラットフォーム向けパワーエレクトロニクスにおけるBoschの優位性を強化する。
電気自動車モーター通信コントローラー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートにおける市場の対象範囲は、車内通信プロトコルを使用してドライブトレイン制御、診断、および安全機能をサポートするために、牽引モーター制御システムとEVの他のシステム間のデータ交換を管理する専用電子コントローラーおよびモジュールです。
対象外の範囲:牽引モーターの通信および制御ニーズを中心に設計されていない、主に充電インターフェース、テレマティクス、またはインフォテインメント向けに使用される一般的なEV通信コントローラーは除外します。
セグメンテーション概要
- モータータイプ別
- AC誘導
- 永久磁石同期(PMSM)
- ブラシレスDC
- スイッチトリラクタンス
- 通信プロトコル別
- CAN 2.0
- CAN-FD
- 自動車用イーサネット
- フレックスレイ
- LIN
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型および大型商用車
- 二輪車および三輪車
- オフハイウェイおよび特殊EV
- 推進タイプ別
- バッテリー電気自動車
- プラグインハイブリッド電気自動車
- 燃料電池電気自動車
- 地域別
- 北米
- 米国
- カナダ
- 北米のその他
- 南米
- ブラジル
- アルゼンチン
- 南米のその他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州のその他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋のその他
- 中東およびアフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- ナイジェリア
- 中東およびアフリカのその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、計上すべき対象の境界を設し、地域別・車両タイプ別の初期需要プールを構築するために活用しました。公開されているEV生産・登録指標、および実際の車両プログラムにおける通信コントローラーの一般的な実装方法を示すパワートレインおよびE/Eアーキテクチャの参考資料を活用しました。
有料購読を必要としない一般的な情報源としては、IEAグローバルEVアウトルックの表、OICA車両生産統計、各国の輸送登録ダッシュボード、UNECE車両規制出版物、およびコントローラーやECU関連の問題を指摘するNHTSAの欠陥・リコールデータベースなどが挙げられます。また、プラットフォームの立ち上げや調達パターンを把握するために企業の提出書類、投資家向けプレゼンテーション、および信頼性の高いプレスリリースも参照し、製品の注力分野や収益エクスポージャーを相互確認するために企業財務データや特許データベースの有料購読を選択的に参照しました。このリストはあくまで例示であり、調査中の検証および明確化のために他の公開文書やデータベースも活用しました。
一次インタビューおよびサーベイ
一次調査、これらのコントローラーがどのように仕様決定・購買されるか、また電圧アーキテクチャ、モータータイプ、ネットワーク設計によって車両あたりのコンテンツがどのように変化するかを確認することに重点を置きました。部品サプライヤー、EVパワートレインエンジニア、流通・調達チームなどサプライチェーン全体のステークホルダーと対話し、APAC、EMEA、アメリカ地域にわたるユニット搭載率、価格帯、地域ミックスに関する前提を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:12% | APAC:46% |
| 中位層:57% | 部門・ユニットリーダー:41% | EMEA:33% |
| 中小規模プレイヤー:14% | マネージャー:47% | アメリカ:21% |
市場規模算定と予測
規模算定はトップダウン方式で開始し、EV生産台数、地域別保有台数の成長、およびパワートレイン普及率を対応可能なコントローラー需要プールに変換します。すべてのEVアーキテクチャが同じコントローラー配置を採用しているわけではないため、価値を算出する前に推進タイプおよび車両タイプ別の搭載ロジックをモデルに適用しています。
推定を実用的かつ再現可能なものにするため、市場フィンガープリントのセットをインプットとして使用しました(例示):地域別EV生産台数、バッテリー電気自動車とハイブリッドプラットフォームの比率、牽引モータータイプのミックス、車内プロトコル(パワートレインサブシステムにおけるCANやLINなど)の採用状況、およびゾーン型E/Eの変化によってゲートウェイや機能安全ニーズが増加した場合の車両あたりの平均コンテンツ。価格前提は、典型的な仕様変化(例えば、より高い電圧プラットフォームや厳格な安全要件)を反映したクリーンな平均販売価格(ASP)バンドアプローチで処理し、地域別の価値系列に変換しました。トップラインは、サプライヤーのEVパワーエレクトロニクスへの収益エクスポージャーのサンプリング、プログラム量に関するチャネルフィードバック、ユニットごとのASP×数量の整合性チェックなど、選択的なボトムアップ検証によって裏付けられ、開示が限られている部分については保守的な補間で対応しました。
予測には、EV生産軌跡、プラットフォーム更新サイクル、および予想されるプロトコルとアーキテクチャの移行に関する専門家の見解に基づいたシナリオ分析を使用しました。各シナリオにおいて、同じ変数を年ごとに前進させることで、成長経路がクライアントとの議論において説明可能かつ一貫したものとなるようにしました。
データ検証と更新サイクル
検証は複数回のクロスチェックを通じて実施され、モデルのアウトプットをEV生産トレンド、パワートレインコンテンツの変化、観察可能なプラットフォーム立ち上げタイミングなどの独立したシグナルと比較しました。地域の結果がパターンから外れているように見えた場合は、インプットを再確認し、前提を見直し、タイミングやミックスの変化では差異を説明できない場合は回答者に再連絡しました。
最終承認前に、別のアナリストが計算の正確性、スコープの整合性、および主要な前提が公開エビデンスまたはインタビューの確認によって裏付けられていることを確認するためのレビューを実施します。レポートは年次で更新され、主要な規制変更、EV需要の急激なリセット、または顕著な供給制約など、重要なイベントが発生した場合には中間更新が行われます。納品直前に、最新の入手可能な情報が反映されていることを確認するための最終チェックを実施します。
Mordor Intelligenceの電気自動車モーター通信コントローラー市場推定値と他の公表推定値との比較
本市場の公表推定値がしばしば異なる理由は、企業が同一のハードウェアを計上しているわけではなく、異なる基準年を選択し、モーター通信コントローラーと広義のECUの区別に異なるルールを適用しているためです。通貨のタイミング、地域カバレッジ、およびASPの経時的なトレンドの扱い方も、最終的な数値を変える一般的な要因です。
表は2026年の値を中心に顕著なばらつきを示しており、Mordor Intelligenceのモデルでは、より広範なEV通信モジュールや充電制御モジュールを含めるのではなく、牽引モーター通信ニーズに紐づくコントローラー(価格はドライブトレイングレードの要件にマッピング)に限定して計上しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 0.43 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 0.58 ビリオン 米ドル(2026年) | 一般的なEV通信ECUおよびゲートウェイ機能を含む広義の定義を使用しており、ユニット数が増加し、非ドライブトレインモジュールの価格が混在することで数値が押し上げられています。 |
| 業界団体B | 0.36 ビリオン 米ドル(2026年) | 報告された近期生産に基づく保守的な需要ケースを反映することが多く、アーキテクチャが高帯域幅および追加の安全機能へと移行するにつれた車両あたりのコンテンツ成長を十分に調整していません。 |
全体として、外部の高い数値は主に隣接するECUへのスコープ拡大によって説明され、低い数値はより慎重な生産およびコンテンツ前提によるものです。当社のアプローチは、各ステップがEV生産台数、搭載ルール、および新しいプラットフォームデータが入手可能になった際に確認・更新可能な価格帯に紐づいているため、追跡可能性を維持しています。
レポートで回答される主要な質問
2031年における電気自動車モーター通信コントローラー市場の予測値はいくらですか?
市場は2025年の3億3,000万米ドルを基準に30.11%のCAGRで成長し、2031年までに16億米ドルに達する見込みです。
現在コントローラー需要を支配しているモータータイプはどれですか?
AC誘導モーターは依然として支配的であり、2025年のコントローラー需要の71.02%を占めていますが、ブラシレスDCモーターは33.95%のCAGRで最も急速に成長しているセグメントです。
自動車用イーサネットが従来のCANバスに対して優位性を高めている理由は何ですか?
自動車用イーサネットはギガビットデータレート、タイムセンシティブネットワーキング、およびデータライン上への電力供給をサポートしており、これらはCAN 2.0の帯域幅限界を超える800Vアーキテクチャおよびゾーン型E/E設計にとって不可欠な機能です。
ISO 26262およびISO/SAE 21434は市場参入にどのような影響を与えますか?
これらの規格は厳格な機能安全およびサイバーセキュリティ要件を課し、開発コストと複雑性を高めることで、確立された認証インフラを持つサプライヤーを有利にし、市場シェアの集中化を促進します。
2031年にかけて最も強い成長見通しを示す地域はどこですか?
アジア太平洋は現在のシェアと成長の両面でリードしており、2025年収益の49.20%を保有し、中国の生産規模および東南アジアの生産能力拡張を主な原動力として34.19%のCAGRで拡大しています。
プレミアムEVプラットフォームにおけるコントローラーの再設計を推進している技術的変化は何ですか?
800Vバッテリーシステムへの移行により、より高い電圧、より高速なパワーデバイスのスイッチング、および高度な熱管理を制御できるコントローラーが必要となっています。これにより高帯域幅プロトコルおよび炭化ケイ素ベースのエレクトロニクスの採用が加速されます。