
Taille et parts du marché des capteurs pour véhicules électriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 12.37 Milliards de dollars |
| Taille du Marché (2031) | 25.17 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 15.28 % |
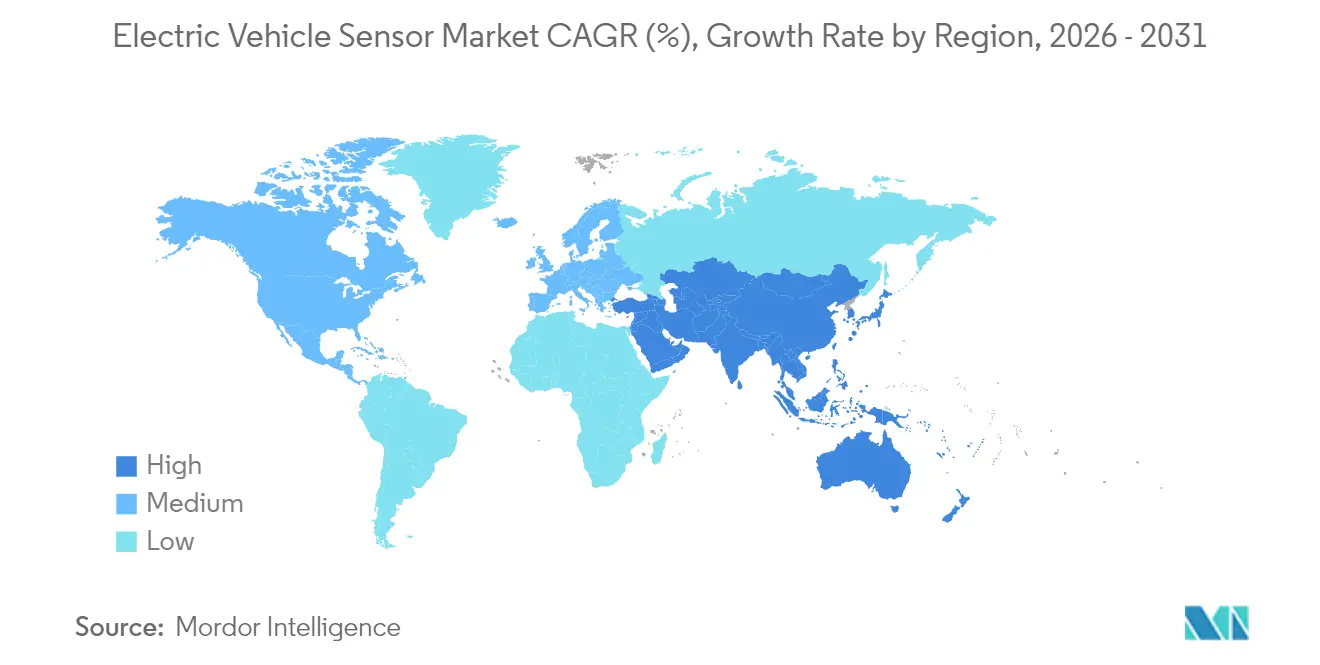
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
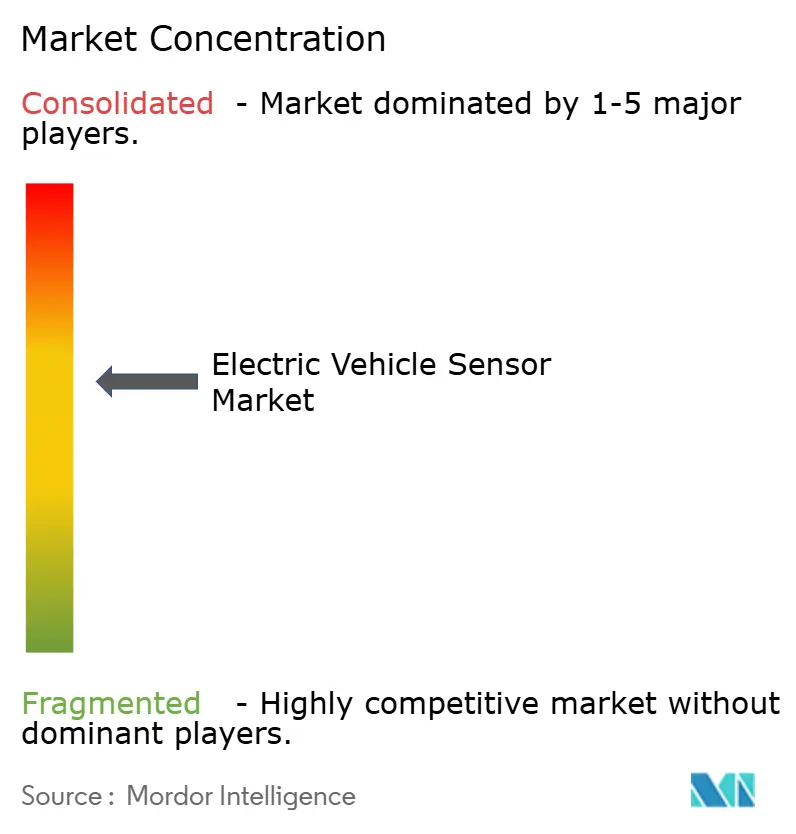
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des capteurs pour véhicules électriques par Mordor Intelligence
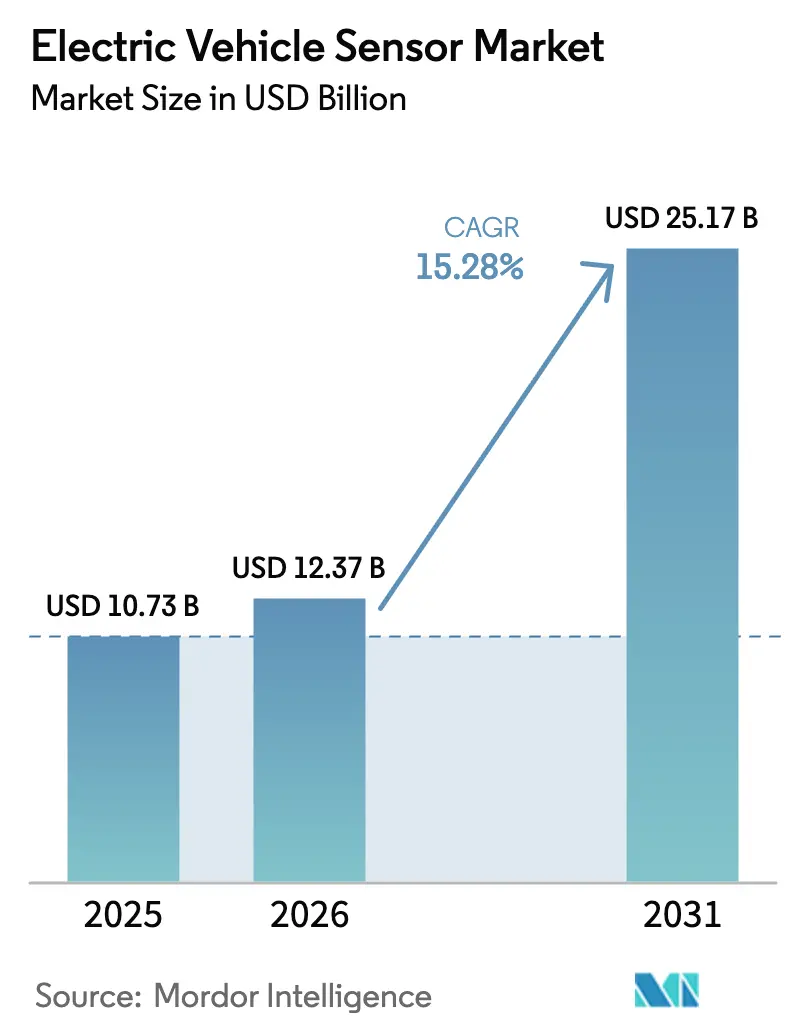
La taille du marché des capteurs pour véhicules électriques était évaluée à 10,73 milliards USD en 2025 et devrait croître de 12,37 milliards USD en 2026 pour atteindre 25,17 milliards USD d'ici 2031, à un TCAC de 15,28 % au cours de la période de prévision (2026-2031). La demande augmente à mesure que les plateformes de véhicules 800 V passent des marques de performance aux modèles grand public, imposant une refonte des architectures de détection de courant et de tension pour une bande passante plus large et une isolation renforcée. Les améliorations de précision magnéto-résistive (XMR), la baisse des prix de vente moyens des capteurs à effet Hall et les niveaux de sécurité fonctionnelle ISO 26262 obligatoires accélèrent les cycles de conception. Les équipementiers élargissent le nombre de capteurs pour prendre en charge l'analyse prédictive des batteries, les véhicules à définition logicielle et la fusion de capteurs assistée par IA, augmentant ainsi les volumes unitaires et le contenu en silicium. Le marché des capteurs pour véhicules électriques bénéficie également de règles OBD plus strictes sur la santé des batteries en Europe et en Chine, tandis que les contraintes d'approvisionnement en plaquettes XMR et en jeux de puces de niveau 2 tempèrent les marges à court terme.
Principaux enseignements du rapport
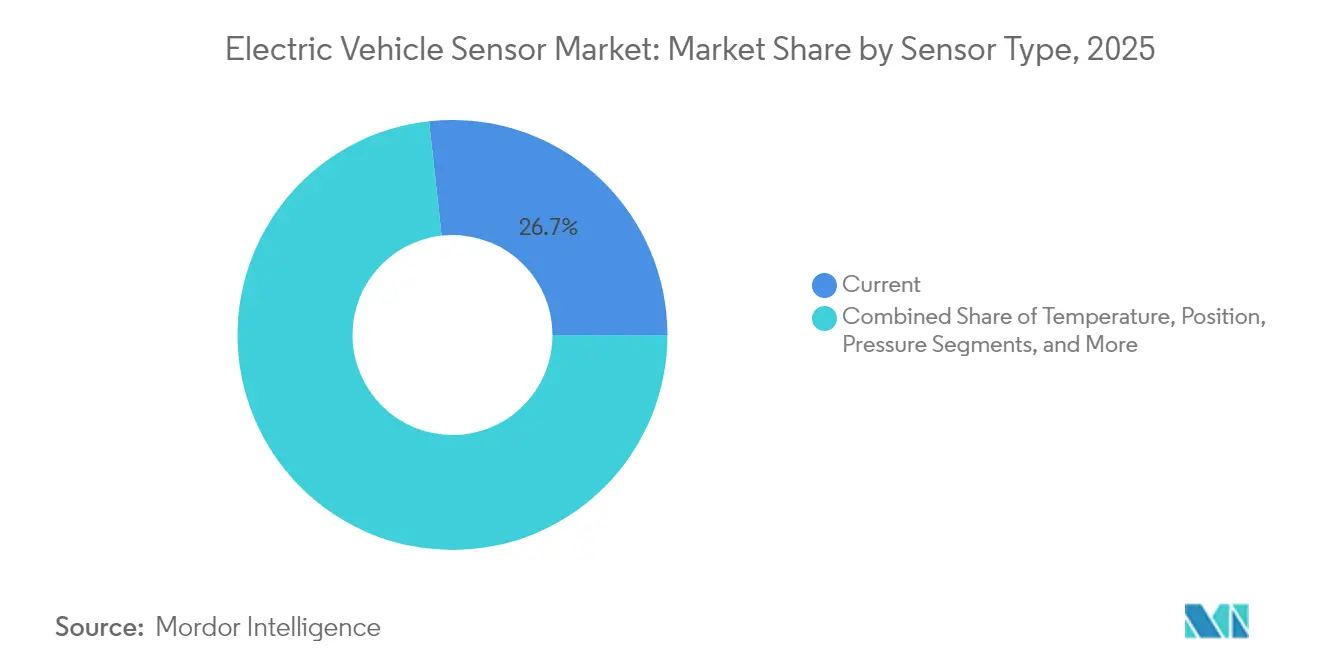
- Par type de capteur, les capteurs de courant ont dominé avec 26,74 % de la part du marché des capteurs pour véhicules électriques en 2025 ; les capteurs magnéto-résistifs affichent le TCAC le plus élevé de 15,44 % jusqu'en 2031.
- Par type de véhicule, les voitures particulières ont conservé 73,52 % de la part du marché des capteurs pour véhicules électriques en 2025, tandis que les véhicules commerciaux se développent le plus rapidement avec un TCAC de 15,46 % jusqu'en 2031.
- Par type de propulsion, les véhicules électriques à batterie représentaient 66,43 % de la taille du marché des capteurs pour véhicules électriques en 2025 ; les véhicules électriques à pile à combustible croissent à un TCAC de 15,77 % jusqu'en 2031.
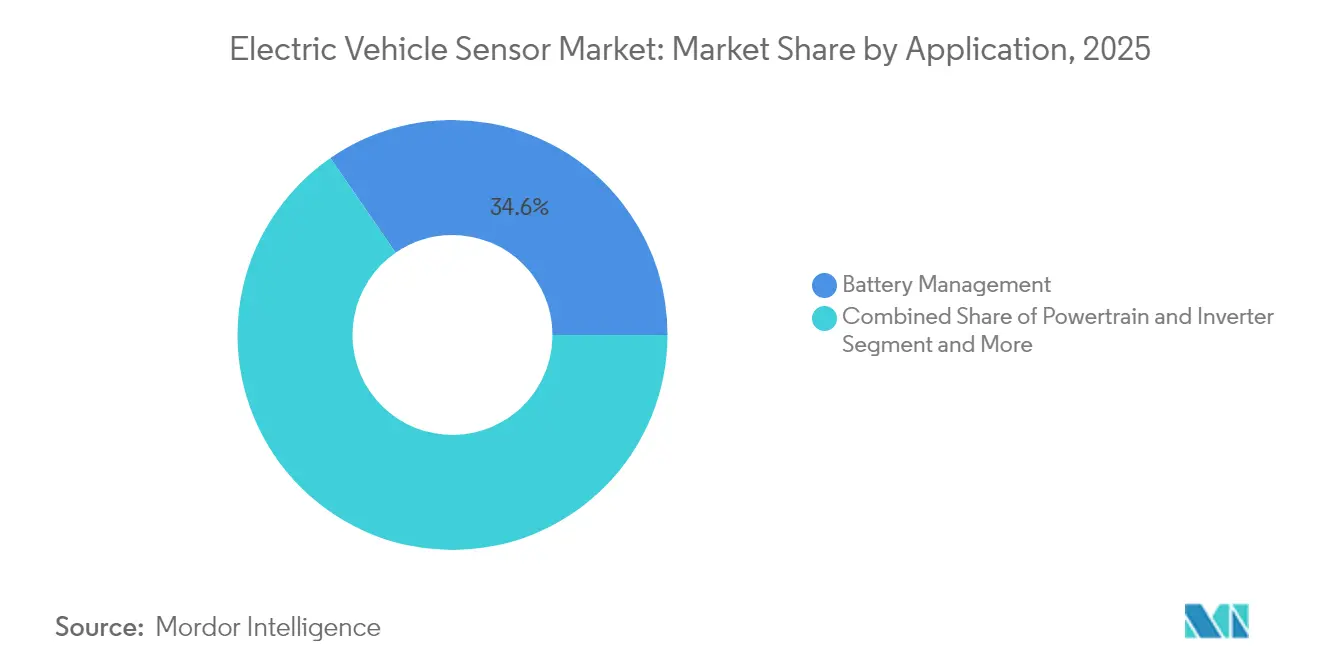
- Par application, la gestion de batterie représentait 34,61 % de la taille du marché des capteurs pour véhicules électriques en 2025, tandis que les systèmes ADAS et de sécurité progressent à un TCAC de 15,69 % jusqu'en 2031.
- Par technologie de capteur, les dispositifs à effet Hall détenaient 32,98 % de la part du marché des capteurs pour véhicules électriques en 2025, tandis que la technologie XMR enregistre un TCAC de 15,41 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a capturé 36,12 % de la taille du marché des capteurs pour véhicules électriques en 2025 et reste la géographie à la croissance la plus rapide avec un TCAC de 15,36 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Évolution des plateformes 800 V | +2.8% | Mondial, avec l'Asie-Pacifique et l'Europe en tête de l'adoption | Moyen terme (2 à 4 ans) |
| Baisse des prix de vente moyens des capteurs à effet Hall | +2.1% | Mondial, impact le plus fort sur les marchés sensibles aux prix | Court terme (≤ 2 ans) |
| Niveaux de sécurité fonctionnelle ISO 26262 obligatoires | +1.9% | Europe et Amérique du Nord principalement, en expansion mondiale | Long terme (≥ 4 ans) |
| Exigences OBD plus strictes sur la santé des batteries | +1.6% | Europe et Chine, avec des répercussions sur d'autres régions | Moyen terme (2 à 4 ans) |
| BMS amélioré par IA nécessitant une détection multi-axes | +1.4% | Segments de véhicules haut de gamme à l'échelle mondiale | Long terme (≥ 4 ans) |
| Transition GaN/SiC ouvrant de nouveaux créneaux de détection de courant | +1.2% | Segments de véhicules électriques haute performance à l'échelle mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Évolution des plateformes 800 V élargissant la demande de capteurs de courant/tension
La migration des équipementiers des architectures électriques 400 V vers 800 V augmente les exigences de courant continu vers 1 000 A et pousse les fréquences de commutation au-delà de 100 kHz, imposant l'adoption de capteurs XMR et à effet Hall avancés avec des bandes passantes plus larges et une isolation renforcée. Porsche a commercialisé le 800 V avec la Taycan, permettant des charges rapides de 5 à 80 % en 22,5 minutes.[1]"Technologie de charge de la Taycan," Porsche AG, porsche.com La plateforme E-GMP de Hyundai étend la topologie aux segments à plus grand volume, normalisant les nouvelles spécifications de capteurs dans les chaînes d'approvisionnement.[2]"Présentation de l'architecture E-GMP," Hyundai Motor Company, hyundai.com Les onduleurs en carbure de silicium accroissent la sensibilité à la latence de réponse, favorisant les capteurs qui combinent une précision à la microseconde avec des diagnostics de sécurité fonctionnelle. Les fournisseurs tirent parti de cette transition pour augmenter les prix de vente moyens des modules de détection à fonctionnalités enrichies et sécuriser des contrats de conception à long terme pour les plateformes de nouvelle génération.
Baisse des prix de vente moyens des capteurs à effet Hall élargissant l'adoption des véhicules électriques à batterie
L'augmentation de la production dans les usines de fabrication de plaquettes de 12 pouces et les flux de test à débit plus élevé réduisent considérablement les prix de vente moyens des capteurs à effet Hall chaque année, permettant aux véhicules électriques à batterie sensibles aux coûts d'intégrer plus de 120 capteurs par unité tout en préservant l'accessibilité financière du véhicule. TDK-Micronas et Allegro MicroSystems proposent des capteurs à effet Hall en boîtier unique qui fusionnent la détection, le conditionnement et les interfaces numériques, réduisant la nomenclature et la surface de la carte. Les véhicules électriques à batterie chinois utilisent ces dispositifs pour répondre aux besoins de sécurité fonctionnelle de base, élargissant le marché des capteurs pour véhicules électriques aux segments d'entrée de gamme. Les effets d'élasticité des prix augmentent la demande unitaire plus rapidement que l'érosion des revenus, soutenant la valeur globale du marché.
Niveaux de sécurité fonctionnelle ISO 26262 obligatoires pour les onduleurs de traction
Les obligations ASIL-D exigent des canaux de mesure doublement redondants, des autodiagnostics et des rapports de défauts dans les capteurs de courant. Melexis a lancé des circuits intégrés MLX9042x avec des moniteurs de sécurité intégrés pour atteindre les objectifs ASIL-D des onduleurs. La conformité ajoute 5 à 15 USD par capteur mais filtre les fournisseurs non qualifiés, renforçant le pouvoir de fixation des prix des acteurs établis. Les régulateurs étendent la norme de l'Europe à l'Amérique du Nord, accélérant l'harmonisation mondiale à long terme.
Exigences OBD plus strictes sur la santé des batteries (UE 2027, Chine 2026)
Les règles Euro 7 et les prochaines règles OBD de la Chine imposent des contrôles continus au niveau des cellules pour la dégradation et l'emballement thermique, stimulant les réseaux de capteurs de température et de tension distribués. Amphenol Advanced Sensors fournit des thermistances immunisées contre le bruit qui résistent aux conditions d'interférence électromagnétique à 800 V. Les obligations de rétrofit sur les flottes existantes créent une demande de remplacement, et les interfaces de données obligatoires favorisent les abonnements aux analyses du marché secondaire.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Inflation des coûts des plaquettes XMR | -1.8% | Mondial, avec l'impact le plus fort sur les fournisseurs de capteurs spécialisés | Court terme (≤ 2 ans) |
| Pénurie persistante de jeux de puces de niveau 2 | -1.5% | Chaînes d'approvisionnement mondiales, aiguë dans le secteur automobile | Moyen terme (2 à 4 ans) |
| Fragmentation des chaînes d'approvisionnement due à la scission de la propriété intellectuelle Chine/reste du monde | -1.2% | Mondial, avec une bifurcation entre les marchés chinois et occidentaux | Long terme (≥ 4 ans) |
| Mandats de cybersécurité augmentant la nomenclature des capteurs | -0.9% | Marchés développés initialement, en expansion mondiale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Inflation des coûts des plaquettes XMR comprimant les marges
La capacité mondiale limitée des fonderies pour les plaquettes XMR de qualité automobile augmente considérablement les coûts d'approvisionnement par rapport aux niveaux de 2024, comprimant les marges brutes malgré une forte croissance du chiffre d'affaires. La volatilité des prix des matières premières des terres rares amplifie la pression, en particulier pour les petits fournisseurs sans contrats couverts. TDK-Micronas a étendu sa capacité à Freiberg, mais l'intensité capitalistique limite les ajouts incrémentiels rapides. Les vents contraires sur les bénéfices incitent aux partenariats dans la chaîne d'approvisionnement et aux stratégies d'intégration verticale.
Pénurie persistante de jeux de puces de niveau 2
Les microcontrôleurs automobiles et les circuits intégrés frontaux analogiques connaissent des délais de livraison de 26 à 52 semaines, retardant la qualification des modules de capteurs et prolongeant les calendriers de lancement des équipementiers. Renesas a augmenté les lignes 300 mm de Naka mais a reporté une expansion supplémentaire en raison de préoccupations tarifaires. Les fabricants de capteurs maintiennent des stocks plus élevés, immobilisant le fonds de roulement et compliquant les prévisions de coûts jusqu'en 2027.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de capteur :
les capteurs de courant dominent tandis que l'adoption des capteurs XMR progresseLes capteurs de courant ont conservé une part de marché de 26,74 % sur le marché des capteurs pour véhicules électriques en 2025, grâce à leur déploiement universel dans les systèmes de gestion de batterie, les onduleurs, les chargeurs et les convertisseurs CC-CC embarqués. L'augmentation continue des niveaux de puissance des moteurs et les architectures de traction parallèles soutiennent l'élan des volumes. Les capteurs magnéto-résistifs enregistrent un TCAC de 15,44 % jusqu'en 2031, dépassant les dispositifs à effet Hall en capitalisant sur un temps de réponse inférieur à la microseconde et une dérive de décalage de 3 ppm. Les capteurs de température continuent de se multiplier à l'intérieur des packs de batteries, tandis que les capteurs de position et de vitesse soutiennent la précision du contrôle moteur et du freinage régénératif.
Le marché des capteurs pour véhicules électriques répond aux demandes des équipementiers pour des combinaisons en boîtier unique qui unissent les fonctions de courant, de température et d'isolation afin de raccourcir les cycles de conception. Les équipementiers de rang 1 intègrent des sauvegardes à base de shunt dans les modules XMR pour satisfaire la redondance ASIL-D sans dupliquer l'empreinte de la carte de circuit imprimé. Les capteurs de pression se développent dans les circuits de refroidissement à plaque froide et la surveillance des piles à combustible, bien que leur volume soit en retard en raison d'un déploiement plus lent de l'hydrogène. La détection de gaz et la détection de vibrations émergentes annoncent un passage vers la maintenance prédictive dans les flottes de fourgonnettes et d'autobus.


Par type de véhicule :
les flottes commerciales accélèrent l'électrificationLes voitures particulières détenaient 73,52 % de la part du marché des capteurs pour véhicules électriques en 2025, les incitations et la baisse des coûts des batteries stimulant l'adoption grand public dans le monde entier. Néanmoins, les véhicules commerciaux enregistrent le TCAC le plus élevé de 15,46 % jusqu'en 2031, tirant parti des impulsions réglementaires telles que la règle californienne sur les camions propres avancés. Le kilométrage quotidien intensifie les avantages du coût total de possession, motivant de grands réseaux de capteurs pour la surveillance thermique, de charge et de sécurité prédictive. Les autobus urbains et les fourgonnettes du dernier kilomètre intègrent plus de 190 capteurs par véhicule, contre 130 à 150 dans les voitures particulières typiques, amplifiant les opportunités des sous-systèmes.
Les opérateurs de flottes exigent des diagnostics en temps réel pour réduire les temps d'arrêt ; ainsi, les capteurs intelligents dotés de CAN-FD et d'Ethernet automobile se déplacent vers la périphérie pour prétraiter les données. Les modèles de voitures particulières pivotent vers des différenciateurs expérientiels tels que les commandes climatiques haptiques et la surveillance biométrique, alimentant une croissance modérée mais soutenue des prix de vente moyens des capteurs. Le partage de technologie entre segments réduit la variance des composants, permettant des économies de plateforme pour les fournisseurs de rang 1 sur le marché des capteurs pour véhicules électriques.
Par type de propulsion :
les piles à combustible s'accélèrent malgré la domination des véhicules électriques à batterieLes véhicules électriques à batterie contrôlaient 66,43 % de la taille du marché des capteurs pour véhicules électriques en 2025, bénéficiant de réseaux de recharge denses et d'une amélioration de l'économie des packs LFP. Les véhicules électriques à pile à combustible affichent un TCAC de 15,77 % jusqu'en 2031, soutenus par les stations d'hydrogène sur les corridors de fret et l'harmonisation de la sécurité selon le Règlement technique mondial ONU GTR 13. Les piles à combustible nécessitent des capteurs de fuite d'hydrogène, d'humidité, de débit d'air et de tension de pile, augmentant la valeur des capteurs par véhicule malgré des volumes naissants.
Les hybrides rechargeables maintiennent leur présence dans les régions à infrastructure limitée mais cèdent des parts à mesure que l'autonomie des batteries dépasse 600 km. L'ingénierie des plateformes converge autour de faisceaux de capteurs modulaires adaptés aux variantes VEB et VEPC, soutenant la commonalité des pièces. Cette convergence stabilise les calendriers d'approvisionnement et équilibre l'utilisation des capacités dans les principales usines de fabrication de capteurs.
Par application :
les systèmes de sécurité ADAS renforcent les perspectives de croissanceLa gestion de batterie a conservé une part de 34,61 % de la taille du marché des capteurs pour véhicules électriques en 2025 grâce aux impératifs de sécurité câblés dans les chimies lithium-ion. Néanmoins, les systèmes ADAS et de sécurité enregistrent le TCAC le plus rapide de 15,69 % à mesure que les régulateurs imposent le freinage d'urgence automatique et les aides au maintien de voie à partir de 2028 en Europe et en Chine. La fusion de capteurs parmi les flux radar, lidar, ultrasoniques et caméra nécessite un retour précis sur le mouvement propre et le courant, multipliant le nombre de capteurs et la bande passante.
Les capteurs de gestion thermique migrent vers des architectures distribuées qui surveillent simultanément le débit du liquide de refroidissement, les températures d'interface du pack et les charges de confort des passagers. Les capteurs de contrôle du groupe motopropulseur évoluent vers des spécifications de bande passante plus élevées pour prendre en charge la commutation MLI à 25 kHz dans les onduleurs SiC, tandis que les applications de châssis intègrent des capteurs de courant en bout de roue pour optimiser la répartition du couple régénératif. Les capteurs de confort de l'habitacle ouvrent un marché secondaire croissant pour les modules climatiques intelligents de rétrofit.
Par technologie de capteur :
la domination de l'effet Hall face au défi XMRLes dispositifs à effet Hall commandaient 32,98 % de la part du marché des capteurs pour véhicules électriques en 2025 en raison de leur faible coût et de leur maturité de qualification élevée. L'adoption magnéto-résistive (XMR) progresse rapidement à un TCAC de 15,41 %, offrant une immunité supérieure au bruit essentielle à l'intérieur des packs de batteries haute tension et des onduleurs 800 V. Les capteurs inertiels MEMS s'étendent au profilage de la route et à la détection du gonflement des batteries, tandis que les encodeurs optiques connaissent une hausse dans le retour précis de la position du rotor pour les moteurs à grande vitesse.
Les dispositifs capacitifs et ultrasoniques renforcent les applications d'interface utilisateur et de stationnement et restent sensibles aux prix. Les capteurs magnétiques robustes aux champs parasites de Melexis tolèrent les perturbations électromagnétiques inhérentes aux étages en carbure de silicium, encourageant la migration des équipementiers pour une stabilité à long terme. Les solutions intégrées qui logent les éléments de détection, les chaînes de signal et les interfaces numériques dans un seul cadre de connexion ancrent l'élan des contrats de conception sur l'ensemble du marché des capteurs pour véhicules électriques.
Analyse géographique
Marché des Capteurs pour Véhicules Électriques en Asie-Pacifique
L'Asie-Pacifique détenait 36,12 % de la part de marché des capteurs pour véhicules électriques en 2025 et devrait progresser à un CAGR de 15,36 % jusqu'en 2031. La Chine a fabriqué 11,49 millions de véhicules électriques en 2024 et poursuit la localisation des intrants semi-conducteurs, réduisant la dépendance aux importations en dessous de 70 % d'ici 2028. Les subventions de Pékin sont désormais liées l'approvisionnement local en capteurs, contraignant les fournisseurs étrangers à former des coentreprises ou à accorder des licences technologiques. La Corée du Sud et le Japon apportent des propriétés intellectuelles avancées en matière de XMR et de MEMS, tandis que les nations d'Asie du Sud-Est attirent des expansions de capacité visant des exportations en franchise de droits vers l'Europe et l'Amérique du Nord.
Marché des Capteurs pour Véhicules Électriques en Europe
L'Europe demeure un pôle de référence en matière de technologies de capteurs haut de gamme, les normes ISO 26262 et Euro 7 intégrant un contenu minimal en capteurs dans chaque nouveau véhicule électrique. L'Allemagne ancre la chaîne de valeur avec des usines spécialisées, tandis que l'Europe du Nord stimule l'adoption per capita des véhicules électriques grâce à des exonérations fiscales agressives. Le marché européen des capteurs pour véhicules électriques privilégie la résilience de la chaîne d'approvisionnement grâce aux incitations du programme EU Chips Act en faveur du silicium domestique. Les obligations de diagnostic embarqué relatives à la santé des batteries, entrant en vigueur en 2027, augmentent encore davantage les taux d'intégration des capteurs.
Marché des Capteurs pour Véhicules Électriques en Amérique du Nord
L'Amérique du Nord affiche une croissance régulière, soutenue par les crédits de fabrication de l'Inflation Reduction Act en faveur des lignes de semi-conducteurs domestiques et par les réglementations ZEV de la Californie. Les flottes commerciales américaines électrifient les fourgonnettes de livraison, les autobus scolaires et les camions à ordures, chacun nécessitant des réseaux de capteurs robustes pour une durabilité à cycles élevés. Le Canada fournit des minéraux critiques pour les aimants Hall et XMR, tandis que le Mexique se positionne comme un pôle d'assemblage à coût optimisé pour les modules de capteurs de rang 1 destinés aux usines d'équipementiers américains. Des règles harmonisées en matière de sécurité et de cybersécurité au sein des nations de l'ACEUM simplifient les efforts d'homologation et soutiennent la montée en volume transfrontalière au sein du marché des capteurs pour véhicules électriques.

Paysage réglementaire
Les exigences en matière de sécurité et de cybersécurité pour le matériel de détection des véhicules électriques continuent de se renforcer, ce qui accroît les attentes en matière de redondance, de documentation et de vérification dans les systèmes ADAS, de direction, de freinage et de surveillance haute tension. Le règlement ONU n° 171, qui définit le comportement des systèmes de commande électronique et la réponse aux défaillances pour les capteurs et actionneurs, est entré en vigueur le 26 septembre 2025, établissant des attentes formelles concernant le diagnostic des capteurs, les contrôles de plausibilité et la gestion des défauts dans le cadre d'un dossier de sécurité.
Au niveau du véhicule, les normes ISO 26262 et ISO/SAE 21434 encadrent de plus en plus la manière dont les interfaces sécurisées et la préparation aux mises à jour sont intégrées dans les déploiements de capteurs. Au Royaume-Uni, la réponse d'homologation de type GB de juillet 2026 confirme 18 technologies de sécurité véhicule obligatoires, tandis qu'aux États-Unis, le programme réglementaire 2026 de la NHTSA prévoit la modernisation des normes FMVSS et une proposition de mars 2026 visant à modifier les FMVSS 103 et 104 pour les véhicules équipés d'ADS, ce qui indique un alignement continu des exigences existantes avec des architectures fortement dotées de capteurs.
Analyse de la chaîne de valeur
La chaîne de valeur des capteurs pour véhicules électriques part des éléments de détection (Hall, XMR), passe par la conception de circuits intégrés analogiques frontaux et mixtes ainsi que la fabrication de plaquettes, jusqu'à l'emballage avancé et les tests, suivis de l'intégration de modules par les équipementiers de rang 1 et de la validation selon les normes automobiles. Les cycles de qualification sont liés aux exigences de grade AEC-Q et aux preuves de processus ISO 26262. La transition vers le 800 V et le SiC/GaN accroît également les exigences en matière d'isolation, de bande passante et de robustesse EMI, déplaçant l'accent vers des capacités spécialisées d'emballage, de calibrage et de test en fin de ligne.
En aval, les équipementiers de rang 1 et les fournisseurs de systèmes intègrent les capteurs dans des modules fonctionnels afin de réduire le nombre de pièces et la complexité du câblage, y compris des approches d'intégration plus poussées telles que celle de Sensata combinant des fonctions de protection dans des composants haute tension (par exemple, la consolidation des fusibles et des contacteurs). Avec la montée du véhicule défini par logiciel, les dispositifs d'interface et d'E/S qui prétraitent les données des capteurs en périphérie avant de les transmettre aux ordinateurs centraux haute performance gagnent du terrain, renforçant le besoin d'une coordination plus étroite entre les fournisseurs de semi-conducteurs et les fournisseurs de calcul du domaine véhicule. Les stratégies de régionalisation se manifestent également dans la manière dont les fournisseurs équilibrent les implantations de plaquettes et de modules à travers les principaux corridors de fabrication automobile pour réduire l'exposition aux tarifs douaniers et aux échanges commerciaux tout en répondant aux exigences d'approvisionnement localisé.
Paysage concurrentiel
Le marché des capteurs pour véhicules électriques présente une concentration modérée. Continental, Bosch et ZF tirent parti de leurs atouts en intégration de systèmes et de leurs portefeuilles d'ECU multi-domaines pour verrouiller les attributions de plateformes avec les équipementiers historiques. Les spécialistes des semi-conducteurs tels qu'Infineon, NXP, Allegro et Melexis se différencient grâce à leur propriété intellectuelle XMR exclusive et robuste aux champs parasites. Renesas et TI regroupent les interfaces de détection avec les SoC de contrôleur de domaine pour capter l'élan des véhicules à définition logicielle.
La consolidation s'accélère à mesure que les fournisseurs de capteurs acquièrent des spécialistes en algorithmes et des maisons de conditionnement pour livrer des modules clés en main. Les équipementiers chinois forment des coentreprises avec des usines domestiques pour sécuriser la capacité de capteurs dans un contexte de contrôles à l'exportation sino-américains. Les mouvements stratégiques comprennent les conceptions de référence e-axle 8-en-1 de Renesas qui intègrent la détection de l'onduleur, du BMS et de la distribution d'énergie dans un seul domaine MCU, et l'unité thermique-puissance Smart eDrive 6-en-1 de Valeo, améliorant l'autonomie de 24 % grâce à une logique de contrôle dynamique pilotée par capteurs.[4]"Présentation du Smart eDrive et de Panovision," Valeo SA, valeo.com
La concurrence pivote du coût des composants discrets vers la valeur des données du cycle de vie, poussant les fournisseurs à intégrer des accélérateurs d'IA en périphérie et des crochets de mise à jour à distance. La certification de sécurité fonctionnelle et la certification de cybersécurité restent des barrières à l'entrée. Des opportunités de niche s'épanouissent autour de la détection de fuites d'hydrogène et de l'acoustique de gonflement des packs, où peu de fournisseurs mondiaux détiennent des brevets. Le pouvoir des fournisseurs augmente à mesure que les équipementiers se débattent avec les contraintes de double approvisionnement et la complexité logicielle.
Leaders du secteur des capteurs pour véhicules électriques
Continental AG
Robert Bosch GmbH
ZF Friedrichshafen AG
Denso Corporation
Sensata Technologies, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Capteurs pour Véhicules Électriques
- Continental AG
- Robert Bosch GmbH
- ZF Friedrichshafen AG
- Denso Corporation
- Sensata Technologies Inc.
- Valeo Group
- Amphenol Corp.
- Renesas Electronics Corp.
- NXP Semiconductors N.V.
- Allegro MicroSystems Inc.
- Infineon Technologies AG
- Melexis NV
- Analog Devices Inc.
- TE Connectivity Ltd.
- Texas Instruments Inc.
- ON Semiconductor Corp.
Lire l’analyse des entreprises de capteur pour véhicule électrique

Opportunités de marché et perspectives d'avenir
Les opportunités se multiplient autour des plateformes de groupes motopropulseurs à haute tension et à fréquence plus élevée, où la bande passante de détection, l'isolation et les diagnostics de sécurité fonctionnelle deviennent des facteurs de différenciation, en particulier pour la détection de courant, de tension et de température dans les onduleurs de traction et les blocs-batteries. Cette tendance est renforcée par des jalons de conformité déjà en cours, notamment des règles OBD plus strictes sur l'état des batteries en Chine (2026) et dans l'UE (2027), qui exigent une surveillance continue et une détection distribuée au sein des blocs-batteries. Cela accroît le taux d'équipement en capteurs de température et de tension et augmente la valeur des composants insensibles au bruit dans les environnements à forte interférence électromagnétique.
Une deuxième opportunité concerne une détection plus intégrée au sein des sous-systèmes électromécaniques et des composants de châssis, où l'intégration peut réduire le poids et le câblage tout en améliorant la précision et la durabilité. Les programmes des constructeurs reflètent cette orientation, notamment ZF qui démarre la production en série de son Smart Chassis Sensor pour la Cadillac CELESTIQ, intégrant la détection dans une rotule de suspension, et Continental qui développe un capteur de température de rotor de moteur électrique (eRTS) monté sur le rotor pour mesurer les températures directement sur celui-ci et réduire l'utilisation de terres rares. Côté électronique, la démonstration par ZF et SiliconAuto d'un concept de puce d'interface E/S pour le prétraitement en temps réel des capteurs dans les plateformes de calcul haute performance met en évidence un espace vacant dans les architectures capteur-calcul, où la latence, le déterminisme et les contraintes de cybersécurité façonnent de plus en plus la conception des modules de capteurs.
Recent Industry Developments in Marché des Capteurs pour Véhicules Électriques
- Juin 2026 : Robert Bosch GmbH a introduit en Inde des semi-conducteurs en carbure de silicium (SiC) de troisième génération pour améliorer l'efficacité et la performance de l'électronique de puissance des véhicules électriques. Cela renforce la capacité locale de Bosch en semi-conducteurs et soutient une intégration plus large des capteurs et de l'électronique de puissance des VE dans les plateformes régionales. L'initiative soutient également l'approvisionnement en onduleurs et composants de détection associés en Inde.
- Mars 2026 : ZF Friedrichshafen AG a présenté une nouvelle puce d'interface E/S et une conception de microcontrôleur pour les ordinateurs haute performance automobiles, développées avec SiliconAuto, lors du salon Embedded World 2026. Cette démonstration illustre l'évolution de ZF vers des architectures de véhicules définis par logiciel. La collaboration élargit l'attention de ZF sur le traitement haut de gamme des données de capteurs pour les ordinateurs automobiles.
- Janvier 2026 : ZF Friedrichshafen AG a dévoilé AI Road Sense au CES, un système d'adaptation de châssis basé sur l'IA utilisant des capteurs haute performance, avec une production en série prévue pour 2028. Ce système reflète l'approche de ZF visant à monétiser les données des capteurs grâce à des solutions de châssis pilotées par logiciel. Il complète également la fusion de capteurs pilotée par l'IA à travers les plateformes de véhicules électriques.


Marché des Capteurs pour Véhicules Électriques Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Selon cette méthodologie, le marché des capteurs pour véhicules électriques couvre les capteurs conçus pour équiper les véhicules électriques à batterie et les véhicules hybrides rechargeables afin de mesurer, détecter ou contrôler les conditions clés du véhicule (température, pression, courant, tension, position et vitesse) dans les principaux systèmes des véhicules électriques.
Exclusions du périmètre : nous excluons les capteurs des bornes de recharge et les capteurs non automobiles, et nous ne comptabilisons pas non plus les logiciels et analyses autonomes vendus sans matériel de détection.
Aperçu de la segmentation
- Par type de capteur
- Courant
- Température
- Position
- Pression
- Magnétique
- Vitesse/Rotation
- Autres
- Par type de véhicule
- Voitures particulières
- Véhicules commerciaux
- Par type de propulsion
- Électrique à batterie
- Hybride rechargeable
- Électrique à pile à combustible
- Par application
- Gestion de batterie
- Groupe motopropulseur et onduleur
- ADAS et sécurité
- Gestion thermique
- Châssis/Freinage
- Confort de l'habitacle
- Par technologie de capteur
- Effet Hall
- MEMS
- Magnéto-résistif
- Optique
- Capacitif
- Ultrasonique
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'ancrage du bassin de demande de véhicules électriques, puis se resserre sur le contenu en capteurs qui évolue généralement avec l'électrification. Nous utilisons des sources publiques telles que les données de ventes et de parc de véhicules électriques de l'AIE, les statistiques nationales d'immatriculation des véhicules, et les exigences de sécurité et fonctionnelles de l'UNECE ou de la NHTSA pour établir des schémas d'adoption réalistes par région et par catégorie de véhicule.
Pour évaluer et valider le modèle, nous examinons des sources techniques et sectorielles telles que la documentation ISO sur la sécurité fonctionnelle, les publications SAE ou IEEE sur la détection et l'électronique de puissance, ainsi que les bases de données de brevets indiquant l'évolution des architectures de détection (par exemple, la détection de courant et la surveillance des batteries). Les dépôts d'entreprises, les présentations aux investisseurs et la presse spécialisée fiable sont utilisés pour recouper les évolutions du mix produits, les ajouts de capacité et les changements de conception majeurs. Si nécessaire, des abonnements payants sont utilisés de manière limitée pour les données financières des entreprises, la veille médiatique, l'analyse des contrats et appels d'offres, et les recherches de brevets. Ces exemples ne sont pas exhaustifs, et d'autres sources sont utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les données primaires sont utilisées pour tester les hypothèses documentaires, en particulier le nombre de capteurs par véhicule, la répartition des technologies de détection, et l'évolution des prix sous l'effet des programmes de réduction des coûts. Nous interrogeons des contacts de l'écosystème des constructeurs de véhicules électriques, des fournisseurs de composants, ainsi que des partenaires de distribution ou d'intégration dans les principales régions productrices et consommatrices afin que le modèle intègre les véritables succès de conception, les changements induits par la réglementation et le calendrier de renouvellement des plateformes.
Répartition des répondants à l'étude de terrain primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 26 % | Dirigeants (CXO) : 12 % | APAC : 45 % |
| Rang intermédiaire : 60 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 36 % |
| Acteurs plus petits : 14 % | Managers : 53 % | Amériques : 19 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une construction descendante, où la production et le parc de véhicules électriques, répartis par groupe motopropulseur et par région, sont convertis en un bassin de demande de capteurs à l'aide d'hypothèses de pénétration et de contenu par véhicule reflétant les architectures typiques des véhicules électriques. Nous corroborons ensuite les totaux avec des vérifications ascendantes sélectives, telles que le prix de vente moyen échantillonné des capteurs multiplié par les volumes unitaires estimés pour les principales applications, ainsi que les retours des fournisseurs et des canaux de distribution pour corriger tout surcomptage.
Les variables qui influencent le plus les résultats incluent les ventes unitaires de véhicules électriques et le mix de plateformes (VEB par rapport aux VHR), la croissance moyenne du nombre de capteurs liée à la surveillance des batteries et à la gestion thermique, la part des plateformes 400 V par rapport à 800 V qui affecte les besoins en détection de courant et de tension, la progression du prix de vente moyen par type de capteur à mesure que les volumes augmentent, et les signaux réglementaires qui imposent une surveillance et des diagnostics obligatoires. Lorsque les données au niveau des applications sont limitées, nous utilisons des ratios de référence issus de programmes de véhicules comparables et validons ces ratios à l'aide des retours d'entretiens avant de les appliquer.
Pour les prévisions, nous exécutons des scénarios permettant d'ajuster conjointement l'adoption et la tarification selon différentes trajectoires de déploiement des véhicules électriques et de réduction des coûts. La trajectoire finale est sélectionnée après comparaison des scénarios avec le consensus issu des discussions primaires et avec les plans de production de véhicules électriques observables et la dynamique politique.
Validation des données et cycle de mise à jour
Nous vérifions les résultats à travers plusieurs passages afin de maintenir la cohérence des chiffres avec des signaux indépendants, notamment les tendances de production de véhicules électriques, les évolutions du contenu en capteurs et les conditions d'approvisionnement en semi-conducteurs pouvant affecter les prix. Des contrôles de variance sont effectués entre régions et applications, et tout changement marqué est réexaminé pour confirmer qu'il résulte d'un facteur réel, tel qu'une transition de plateforme, et non d'un artefact de modélisation.
Avant validation finale, le modèle et les hypothèses passent par des étapes de revue par les analystes, suivies de reprises de contact ciblées lorsqu'une donnée sort de la fourchette attendue. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires ajoutées lorsque des événements significatifs modifient les perspectives. Juste avant la livraison, une dernière mise à jour est effectuée afin que les clients reçoivent la vision la plus récente, étayée par les mêmes étapes reproductibles.
Comparaison de l'estimation du marché des capteurs pour véhicules électriques de Mordor Intelligence avec d'autres estimations publiées
Les chiffres publiés pour les capteurs de véhicules électriques peuvent varier, principalement parce que chaque éditeur délimite le marché différemment, puis applique des hypothèses de tarification et de volume de véhicules différentes. Les écarts proviennent également de ce qui est comptabilisé comme capteur spécifique aux véhicules électriques par rapport à un capteur automobile général, et de la rapidité avec laquelle chaque modèle est actualisé lorsque les plateformes de véhicules électriques évoluent.
L'écart principal provient du fait que la détection automobile générale (en particulier l'ADAS et la détection en habitacle) soit ou non pleinement incluse pour chaque véhicule électrifié. Chez Mordor Intelligence, le dimensionnement est lié au contenu de détection spécifique aux véhicules électriques, en utilisant des vérifications de construction du véhicule et du mix de tension de plateforme avant d'appliquer les courbes de prix de vente moyen. Certaines estimations mélangent également les capteurs installés en usine avec des remplacements de rechange plus larges, tandis que d'autres utilisent une escalation de prix agressive plutôt que des étapes de prix de vente moyen tirées par la réduction des coûts, ce qui élargit l'écart.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,73 milliards USD (2025) | |
| Éditeur sectoriel A | 10,73 milliards USD (2024) | Utilise une année de référence 2024 et peut mélanger un contenu de capteurs automobiles plus large dans les programmes de véhicules électriques, ce qui peut modifier les totaux si le contenu en capteurs spécifique aux véhicules électriques par véhicule n'est pas isolé. |
| Éditeur mondial B | 15,11 milliards USD (2024) | Applique souvent des hypothèses de prix de vente moyen et de contenu par véhicule plus élevées pour tous les types de véhicules électriques et toutes les régions, et peut inclure un ensemble plus large de catégories de détection qui ne sont pas systématiquement spécifiques aux véhicules électriques. |
Le tableau indique que le choix de l'année et ce qui est inclus comme détection spécifique aux véhicules électriques expliquent la majorité des écarts, et non une simple étape de calcul. Lorsque les volumes de véhicules, les transitions de plateforme et une érosion réaliste du prix de vente moyen sont maintenus cohérents, l'estimation devient plus facile à retracer jusqu'à des données d'entrée claires et à actualiser à mesure que de nouveaux programmes de véhicules électriques sont lancés.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et les perspectives de croissance du marché des capteurs pour véhicules électriques ?
Le marché est évalué à 12,37 milliards USD en 2026 et devrait atteindre 25,17 milliards USD d'ici 2031, ce qui correspond à un TCAC de 15,28 % sur la période 2026-2031.
Quel type de capteur commande la plus grande part de revenus ?
Les capteurs de courant dominent avec une part de 26,74 % en 2025, tandis que les dispositifs magnéto-résistifs affichent le TCAC le plus rapide de 15,44 % jusqu'en 2031.
Quel segment d'application connaît la croissance la plus rapide ?
Les systèmes ADAS et de sécurité enregistrent le TCAC le plus élevé de 15,69 %, portés par le freinage d'urgence automatique obligatoire et les exigences élargies de fusion de capteurs.
Quelle région est le marché le plus grand et à la croissance la plus rapide ?
L'Asie-Pacifique détient 36,12 % de la part des revenus en 2025 et affiche un TCAC de 15,36 % jusqu'en 2031, soutenu par la production de véhicules électriques à grande échelle en Chine.
Quelles réglementations sont les plus influentes pour la demande future de capteurs ?
Les mandats de sécurité fonctionnelle ASIL-D ISO 26262 pour les onduleurs de traction, ainsi que les diagnostics de batterie embarqués Euro 7 et Chine 2026, augmentent considérablement le nombre de capteurs requis.
Quels défis côté offre pourraient entraver la croissance du marché ?
L'inflation des coûts des plaquettes XMR et les délais de livraison prolongés des jeux de puces de niveau 2 compriment les marges et prolongent les cycles de lancement de produits, en particulier au cours des deux à quatre prochaines années.
Dernière mise à jour de la page le:



