
Tamaño y Cuota del Mercado de Controladores de Comunicación para Motores de Vehículos Eléctricos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.43 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.60 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 30.11 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
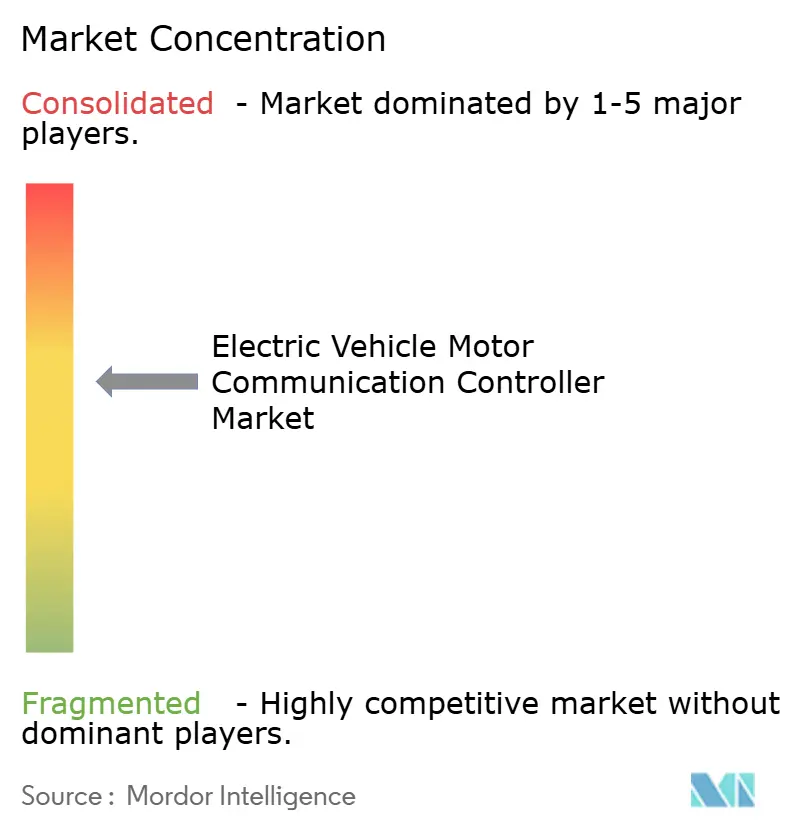
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Controladores de Comunicación para Motores de Vehículos Eléctricos por Mordor Intelligence
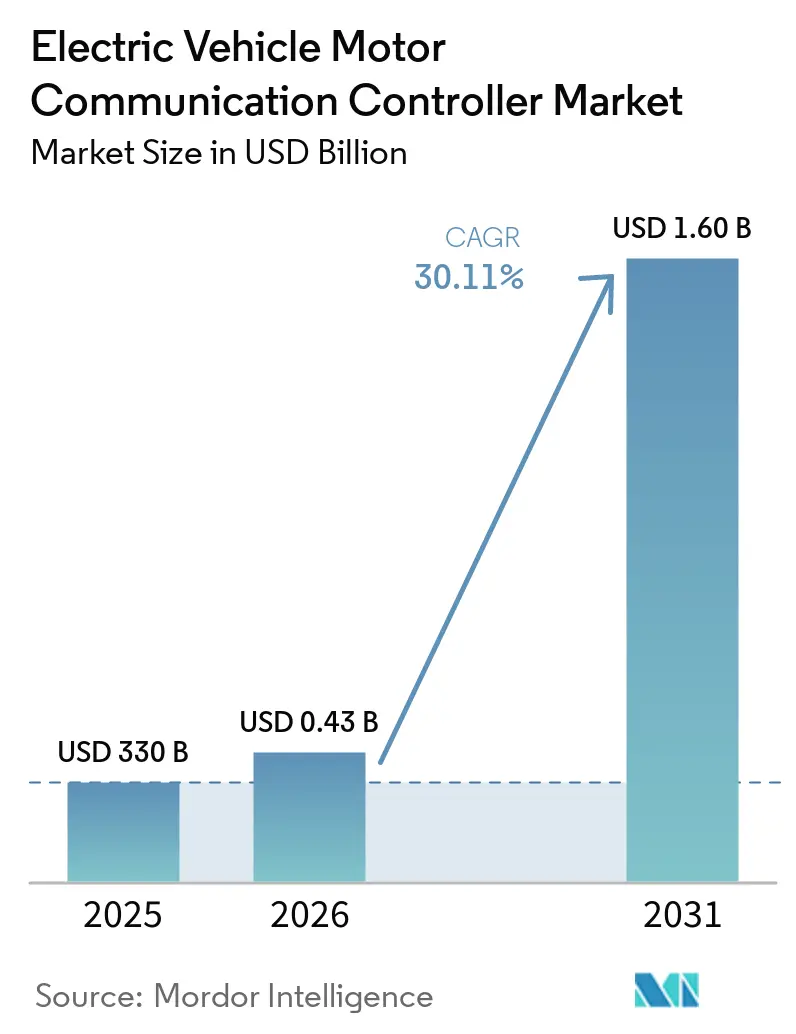
Se espera que el tamaño del mercado de controladores de comunicación para motores de vehículos eléctricos crezca de USD 330 millones en 2025 a USD 430 millones en 2026 y se prevé que alcance USD 1,6 mil millones en 2031 a una CAGR del 30,11% durante 2026-2031. Los sistemas de batería de alto voltaje de 800 V, la reducción de costos de los dispositivos de carburo de silicio y las estrictas regulaciones de eficiencia del tren de transmisión aceleran colectivamente la adopción de controladores. En paralelo, la transición de los fabricantes de automóviles hacia arquitecturas eléctricas-electrónicas (E/E) zonales y el avance hacia vehículos definidos por software amplían los requisitos de ancho de banda, seguridad funcional y ciberseguridad que solo los controladores avanzados pueden satisfacer.
Conclusiones Clave del Informe
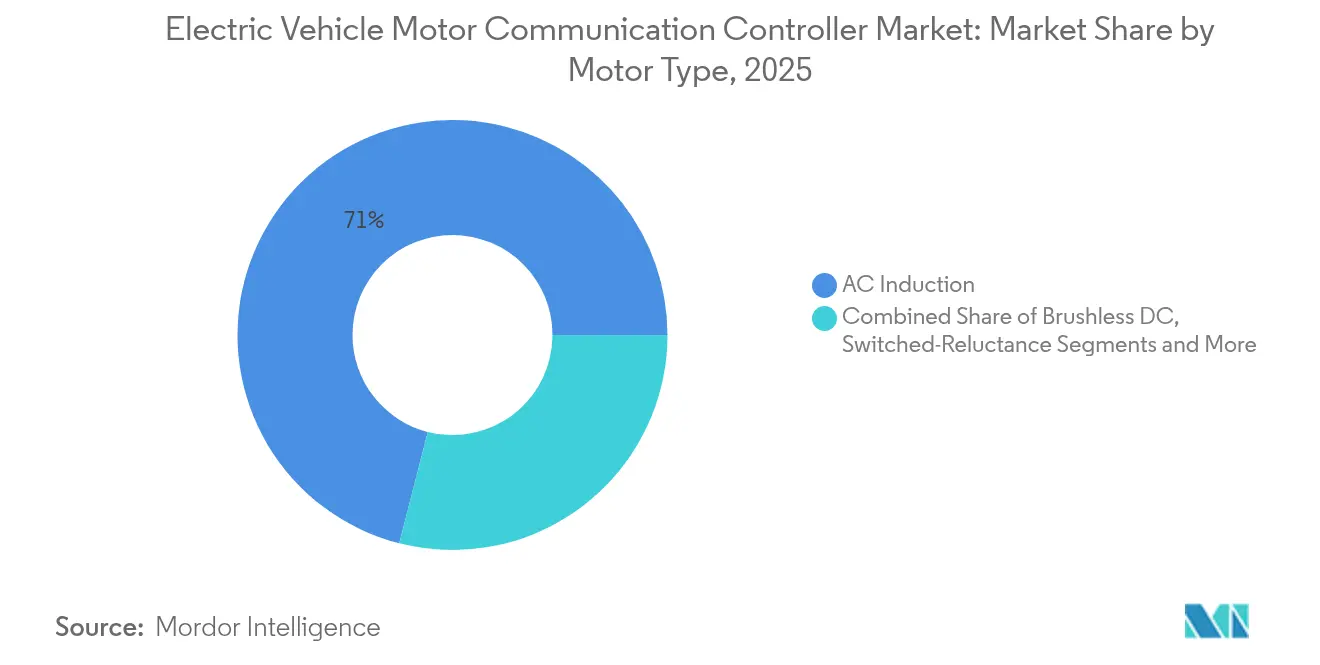
- Por tipo de motor, los motores de Inducción de CA lideraron con el 71,02% de la cuota del mercado de controladores de comunicación para motores de vehículos eléctricos en 2025, mientras que se proyecta que los motores de CC sin Escobillas registren la CAGR más rápida del 33,95% hasta 2031.
- Por protocolo de comunicación, CAN 2.0 representó el 62,85% del tamaño del mercado de controladores de comunicación para motores de vehículos eléctricos en 2025; se prevé que Ethernet Automotriz se expanda a una CAGR del 31,74% entre 2026 y 2031.
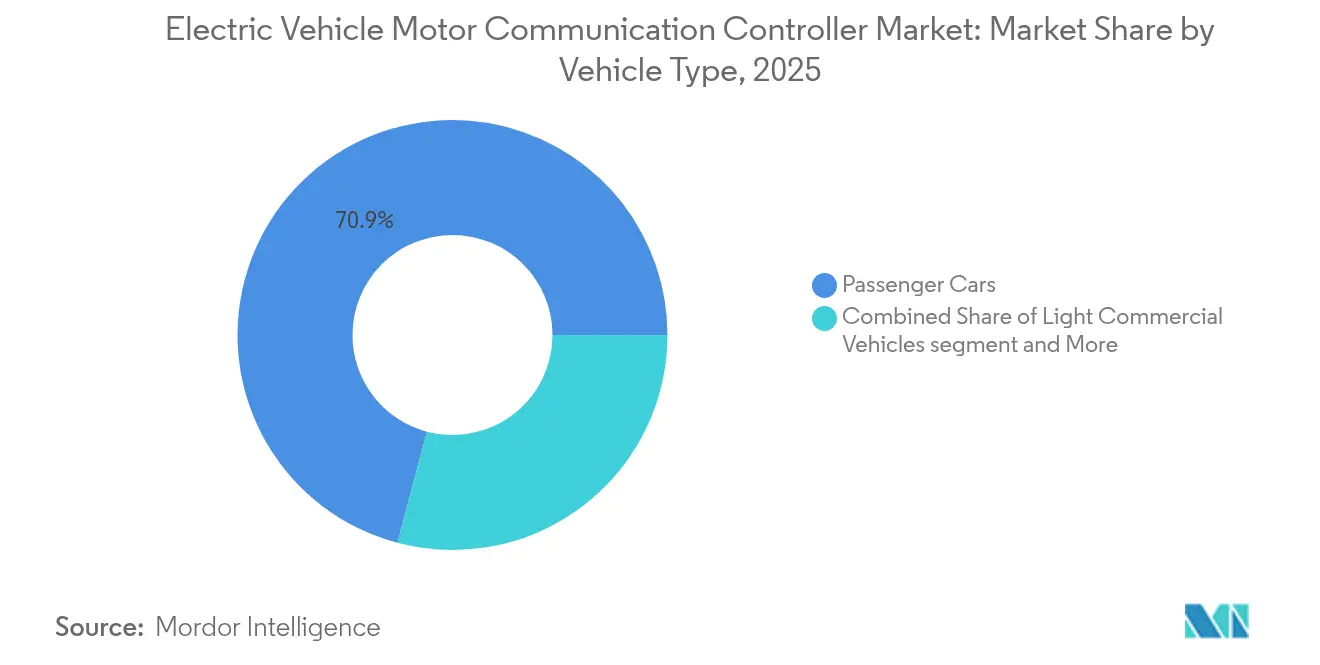
- Por tipo de vehículo, los automóviles de pasajeros mantuvieron una cuota del 70,88% del tamaño del mercado de controladores de comunicación para motores de vehículos eléctricos en 2025, mientras que los vehículos comerciales medianos y pesados están posicionados para la CAGR más alta del 32,85% hasta 2031.
- Por tipo de propulsión, los Vehículos Eléctricos de Batería comandaron una cuota del 73,10% en 2025; se espera que los Vehículos Eléctricos de Pila de Combustible crezcan a una CAGR del 30,70% hasta 2031.
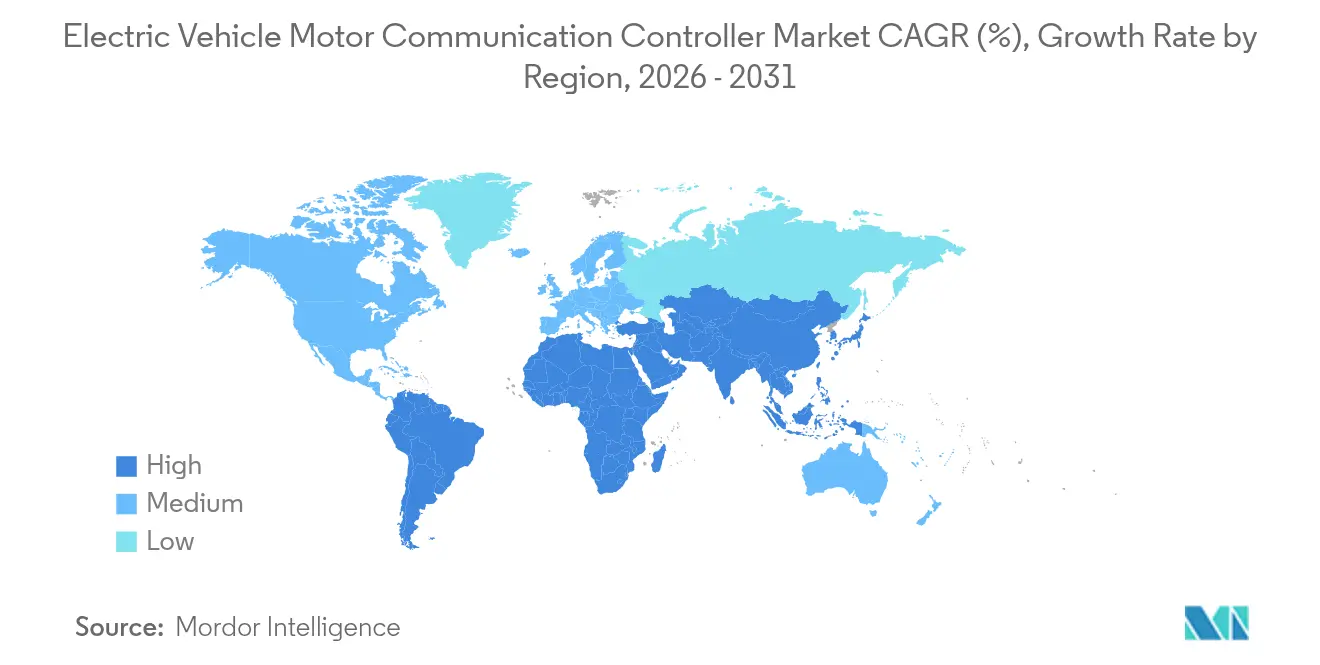
- Por geografía, Asia-Pacífico capturó el 49,20% de la cuota del mercado de controladores de comunicación para motores de vehículos eléctricos en 2025 y avanza a una CAGR del 34,19% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Controladores de Comunicación para Motores de Vehículos Eléctricos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Volúmenes Globales de Producción de Vehículos Eléctricos | +8.2% | Global, con liderazgo de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Transición a Arquitecturas de 800 V | +6.8% | Segmentos premium de América del Norte y la UE, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Reducción de Costos de SiC e IGBT | +5.4% | Global, con concentración de fabricación en Asia-Pacífico | Mediano plazo (2-4 años) |
| Regulaciones Más Estrictas de Eficiencia del Tren de Transmisión | +4.1% | UE y América del Norte, con extensión a China | Largo plazo (≥ 4 años) |
| Transición de los Fabricantes de Equipos Originales a Arquitecturas E/E Zonales | +3.7% | Global, liderado por fabricantes de equipos originales premium | Mediano plazo (2-4 años) |
| Monetización de Vehículos Definidos por Software | +2.9% | América del Norte y UE inicialmente, con expansión global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Volúmenes Globales de Producción de Vehículos Eléctricos
La producción de automóviles eléctricos aumentó a 17,3 millones de unidades en 2024, con China produciendo 12,4 millones de vehículos y superando el 70% del volumen mundial.[1]"Perspectiva Global de Vehículos Eléctricos 2024," Agencia Internacional de Energía, iea.org Esta escala sin precedentes amplifica la necesidad de controladores resilientes y de alto ancho de banda para coordinar configuraciones de doble y triple motor, sistemas de gestión de baterías y computadoras centrales del vehículo. Se estima que la producción de motores de tracción superará los 120 millones de unidades para 2034, la demanda de controlador de motor para vehículo eléctrico crece proporcionalmente, consolidando el mercado de controladores de comunicación para motores de vehículos eléctricos como piedra angular de los trenes de potencia electrificados.
Transición a Arquitecturas de 800 V
La plataforma Neue Klasse de BMW y el EVSys800 de ZF Friedrichshafen AG demuestran cómo los sistemas de 800 V elevan el rendimiento computacional en un orden de magnitud, al tiempo que imponen cargas electromagnéticas y térmicas más exigentes.[2]"Propulsión de Alto Voltaje EVSys800," ZF Group, zf.com Por lo tanto, los controladores deben implementar redes sensibles al tiempo avanzadas y soportar la coordinación de inversores de carburo de silicio, orientando a los fabricantes de equipos originales premium hacia protocolos basados en Ethernet o propietarios capaces de intercambio determinista en tiempo real.
Reducción de Costos de SiC e IGBT
STMicroelectronics posee la mayoría de la cuota en dispositivos de potencia de carburo de silicio, y se proyecta que el mercado automotriz de carburo de silicio crezca a una tasa moderada para 2026, impulsando la reducción de costos de controladores y la expansión de funcionalidades. La asociación de Infineon Technologies AG con FORVIA HELLA en MOSFETs CoolSiC de 1200 V demuestra cómo los precios más bajos de semiconductores desbloquean nuevas aplicaciones de CC-CC y de inversores de 800 V, reforzando la adopción en el mercado de controladores de comunicación para motores de vehículos eléctricos.
Regulaciones Más Estrictas de Eficiencia del Tren de Transmisión
Los mandatos de CO₂ de la Unión Europea y las normas de eficiencia de América del Norte obligan a los fabricantes de equipos originales a extraer kilómetros adicionales de cada kilovatio-hora, elevando el papel de los algoritmos predictivos incorporados en el controlador. Los inversores de topología de tres niveles de ABB Ltd. para autobuses eléctricos, que reducen las pérdidas armónicas hasta en un 75%, ejemplifican la innovación impulsada por regulaciones que requiere lazos de control de mayor ancho de banda.[3]"Inversor de Topología de Tres Niveles para Autobús Eléctrico," ABB, new.abb.com
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en el Suministro de Semiconductores de Potencia | -4.6% | Global, con concentración de fabricación en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Costos de Cumplimiento con ISO 26262 | -3.2% | Global, con mayor impacto en mercados regulados | Mediano plazo (2-4 años) |
| Retrasos en la Certificación de Ciberseguridad | -2.8% | Principalmente UE y América del Norte | Mediano plazo (2-4 años) |
| Escasez de Materiales de Interfaz Térmica | -1.9% | Global, afectando aplicaciones de alta potencia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en el Suministro de Semiconductores de Potencia
Las nuevas normas chinas de licencias sobre exportaciones de tierras raras amenazan hasta el 98% del suministro de imanes de Europa, replicando las escaseces de semiconductores de 2021-2023 que paralizaron las líneas de ensamblaje de Ford y Suzuki. Los rendimientos de obleas de carburo de silicio de alta calidad permanecen por debajo del 60%, retrasando la disponibilidad de controladores para plataformas de 800 V y exponiendo los programas de los fabricantes de equipos originales a prolongados ciclos de validación.
Costos de Cumplimiento con ISO 26262
La certificación en ASIL D eleva los gastos generales de documentación, trazabilidad y verificación, extendiendo frecuentemente el desarrollo del controlador hasta dos años. La metodología SafeAssure de NXP ilustra cómo solo los proveedores con procesos maduros de seguridad funcional pueden absorber el costo y cumplir con los plazos del programa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Motor: El Dominio de la Inducción de CA Enfrenta el Desafío de la Eficiencia
Los motores de Inducción de CA mantuvieron la mayoría, el 71,02%, de la cuota del mercado de controladores de comunicación para motores de vehículos eléctricos en 2025, consolidando su papel en los segmentos sensibles al costo. Sin embargo, los motores de CC sin Escobillas, que avanzan a una CAGR del 33,95%, impulsan la demanda de sensores de alta velocidad y algoritmos de conmutación sofisticados que extienden la capacidad de CAN FD.
Las iniciativas emergentes sin tierras raras, como el motor I2SM de ZF Friedrichshafen AG y la cooperación de Renault con Valeo en motores síncronos de excitación eléctrica, reconfiguran los requisitos del lazo de control. A medida que los fabricantes de equipos originales evalúan estrategias de motor mixto —combinando accionamientos de inducción en los ejes delanteros con unidades de imán permanente en la parte trasera— los proveedores de controladores pueden armonizar la mezcla de múltiples motores para ganar cuota de mercado.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Protocolo de Comunicación: La Emergencia de Ethernet Desafía el Dominio de CAN
CAN 2.0 transportó el 62,85% del tamaño del mercado de controladores de comunicación para motores de vehículos eléctricos en 2025, pero Ethernet Automotriz avanza rápidamente a una CAGR del 31,74% a medida que los vehículos migran a redes troncales de gigabit. La compatibilidad de Ethernet con redes sensibles al tiempo y la alimentación a través de líneas de datos permite la consolidación de controladores y la reducción del cableado, fundamentales para las plataformas premium que apuntan a arquitecturas de 800 V. CAN-FD extiende las redes heredadas elevando las cargas útiles a 64 bytes y las tasas de datos a 8 Mbps, ofreciendo una ruta de actualización de bajo riesgo en las zonas de bajo voltaje del vehículo.
FlexRay persiste en los lazos redundantes de freno por cable, mientras que LIN permanece para las tareas de control de carrocería, aunque ambos enfrentan un crecimiento plano a medida que los fabricantes de equipos originales simplifican las topologías de bus. En el horizonte, CAN XL promete un rendimiento de 20 Mbit/s, pero su adopción depende de la disponibilidad de silicio y de herramientas de prueba. El esquema de acceso múltiple por división de tiempo de Tesla Inc. subraya el alcance de las alternativas propietarias que podrían segmentar el mercado de controladores de comunicación para motores de vehículos eléctricos a lo largo de líneas de integración vertical.
Por Tipo de Vehículo: Los Vehículos Comerciales Impulsan la Innovación
Los Automóviles de Pasajeros dominaron el 70,88% del tamaño del mercado de controladores de comunicación para motores de vehículos eléctricos en 2025, pero los mandatos de emisiones empujan a los Vehículos Comerciales Pesados hacia la CAGR más rápida del 32,85%. Los ciclos de servicio de alto voltaje y alto par para autobuses y camiones requieren controladores redundantes con algoritmos avanzados de reducción térmica. Impulsados por la demanda de entrega urbana, los Vehículos Comerciales Ligeros integran flujos de datos de mantenimiento predictivo para reducir el tiempo de inactividad.
Las flotas valoran el diagnóstico, por lo que los controladores incorporan analítica en el perímetro para comprimir los datos operativos antes de la carga en la nube, mejorando los beneficios del costo total de propiedad. Los vehículos de dos y tres ruedas en Asia diversifican el mercado de controladores de comunicación para motores de vehículos eléctricos, aunque sus bajos precios limitan los conjuntos de funcionalidades, lo que obliga a los proveedores a reutilizar circuitos integrados de aplicación específica de automóviles de pasajeros donde sea posible.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Propulsión: Los Sistemas de Pila de Combustible Emergen como Motor de Crecimiento
Los Vehículos Eléctricos de Batería aseguraron el 73,10% de la cuota de mercado en 2025, pero las plataformas de pila de combustible escalan a una CAGR del 30,70% porque la densidad de energía del hidrógeno se adapta al transporte de larga distancia. Mientras se observan los protocolos de seguridad del hidrógeno, los controladores deben orquestar la comunicación de alta frecuencia entre las pilas de combustible, las baterías de amortiguación y los inversores de tracción. Los híbridos enchufables mantienen relevancia en mercados con infraestructura de carga escasa y amplían la complejidad del controlador combinando diagnósticos de combustión interna con la coordinación del accionamiento eléctrico.
Los proyectos de pila de combustible de Robert Bosch GmbH y Vitesco Technologies Group AG demuestran cómo la industria de controladores de comunicación para motores de vehículos eléctricos se adapta a la propulsión de múltiples fuentes. La modularidad de la base de código, el aislamiento galvánico y la gestión de purga de hidrógeno se convierten en requisitos de diseño previos. Los proveedores que ofrecen arquitecturas de controlador unificadas para trenes de transmisión de batería y pila de combustible mejoran la economía del programa a medida que los reguladores endurecen las métricas de carbono de tanque a rueda.
Análisis Geográfico
Asia-Pacífico posee el 49,20% de la cuota de mercado en 2025 y la escala de la región, los incentivos gubernamentales y el estrecho acoplamiento entre las fábricas de motores, inversores y controladores generan eficiencias de costo incomparables en otros lugares. Sin embargo, los controles de exportación sobre los elementos de tierras raras y las tensiones geopolíticas regionales obligan a los fabricantes de equipos originales a obtener semiconductores de doble fuente fuera de China, añadiendo complejidad logística al mercado de controladores de comunicación para motores de vehículos eléctricos. Las universidades regionales y los institutos financiados por el Estado aceleran el desarrollo de los protocolos de Ethernet automotriz y ciberseguridad, suministrando un flujo constante de ingenieros.
América del Norte crece a una sólida CAGR del 30,65% hasta 2031, aprovechando los créditos de la Ley de Reducción de la Inflación para localizar la producción de baterías y controladores. La inversión de USD 4 mil millones de General Motors en Detroit-Hamtramck y el Centro de I+D de IA de CAD 150 millones de Siemens AG en Canadá ejemplifican los flujos de capital hacia cadenas de suministro de vehículos eléctricos verticalmente integradas. Estas instalaciones priorizan camiones de 800 V de alta potencia y SUV premium, lo que se traduce en demanda de controladores con alta precisión de detección de corriente y modelado térmico avanzado.
El legado de Europa en vehículos premium y el liderazgo regulatorio impulsan requisitos de controladores de alto valor, incluidos los sistemas obligatorios de gestión de ciberseguridad bajo UNECE R155, con un crecimiento a una CAGR del 27,85% hasta 2031. Inversiones como la planta de EUR 576 millones de Vitesco Technologies Group AG en Ostrava apoyan los módulos electrónicos de alto voltaje, manteniendo a Europa competitiva ante la presión de costos de los componentes chinos importados. El mercado de controladores de comunicación para motores de vehículos eléctricos en Europa también se beneficia de los esfuerzos de estandarización regional que aceleran la interoperabilidad entre fabricantes de equipos originales.

Panorama regulatorio
La regulación de la electrónica de propulsión de vehículos eléctricos se está endureciendo en torno a la seguridad, la seguridad funcional y la gobernanza de software y ciberseguridad, lo que aumenta la carga de validación y documentación para los controladores de comunicación de motor que interactúan con inversores, controladores de motor y computación central. ISO 26262 (seguridad funcional) e ISO/SAE 21434 (ciberseguridad) funcionan como puertas de entrada al mercado a nivel mundial, mientras que Europa aplica las expectativas de gestión de ciberseguridad de la UNECE R155 en todos los programas de vehículos. Esto está impulsando a los proveedores hacia pilas de comunicación seguras por diseño y soporte de parches durante el ciclo de vida.
China también añade anclas de cumplimiento a corto plazo que afectan directamente las especificaciones de los controladores y los regímenes de prueba. La norma GB 18384-2025 (Requisitos de seguridad para vehículos eléctricos) es obligatoria y se aplica a las nuevas homologaciones de tipo a partir del 1 de julio de 2026, y las normas complementarias de la industria automotriz introducen requisitos adicionales en torno a la electrónica de propulsión y las plataformas de software. QC/T 1265-2025 (requisitos técnicos y métodos de prueba para chips de accionamiento de potencia) y GB/T 47351-2026 (sistemas operativos de control para vehículos conectados inteligentes) se implementan ambas a partir del 1 de julio de 2026, mientras que QC/T 1269-2026 establece requisitos técnicos y métodos de prueba para controladores de motor de vehículos eléctricos (seguridad de alta tensión, adaptabilidad ambiental y protección contra fallos), administrada por el Comité Técnico Nacional de Estandarización Automotriz (SAC/TC 114). En conjunto, estas medidas elevan las expectativas de trazabilidad, robustez EMC, gestión de fallos y cumplimiento de la plataforma de software para los proveedores de controladores que atienden plataformas centradas en China.
Panorama Competitivo
Los proveedores globales como Robert Bosch GmbH, Siemens AG e Infineon Technologies AG controlan capas críticas —semiconductores de potencia, firmware y bibliotecas de seguridad funcional— permitiendo un escalado rápido de plataformas en múltiples programas de fabricantes de equipos originales. Estos actores establecidos explotan su profundidad de capital para certificar productos ASIL D y asegurar posiciones de adoptante temprano en plataformas premium de 800 V. Las empresas especializadas como Vector Informatik GmbH se concentran en pilas de Ethernet Automotriz y automatización de pruebas, abriendo nichos de flujo de ingresos dentro del mercado de controladores de comunicación para motores de vehículos eléctricos.
Infineon Technologies AG trabaja con Typhoon HIL en validación de hardware en el lazo, mientras que STMicroelectronics colabora con proveedores en el empaquetado de módulos de carburo de silicio para mitigar los cuellos de botella térmicos. Los protocolos propietarios emergen como palancas de diferenciación, con el sistema TDMA de Tesla Inc. reemplazando el CAN heredado y desencadenando un movimiento contrario entre los organismos de estandarización. El cumplimiento de la ciberseguridad bajo ISO/SAE 21434 confiere ventajas similares a un foso, lo que lleva a fusiones o disoluciones de actores más pequeños incapaces de financiar pruebas de penetración y soporte del ciclo de vida.
De cara al futuro, el espacio en blanco reside en plataformas de controladores que unifican la comunicación de batería, motor y pila de combustible al tiempo que exponen interfaces de programación de aplicaciones nativas de la nube para analítica predictiva. Los actores que combinan propiedad intelectual a nivel de silicio con marcos de actualización inalámbrica ganan opcionalidad, posicionándose para capturar ingresos incrementales de Software como Servicio vinculados a la analítica de propulsión. Los registros de patentes indican una competencia cada vez más intensa en torno a los controladores de puerta de enlace de arquitectura zonal, subrayando un mercado donde la adaptabilidad del firmware equivale al rendimiento del hardware.
Líderes de la Industria de Controladores de Comunicación para Motores de Vehículos Eléctricos
-
LG Innotek
-
Robert Bosch GmbH
-
Vitesco Technologies Group AG
-
Infineon Technologies AG
-
Denso Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La oportunidad de mercado se está expandiendo en torno a controladores de comunicación de alto ancho de banda y certificados de seguridad que puedan operar dentro de dominios de propulsión de 800 V y arquitecturas E/E zonales emergentes, donde la red determinista, la ciberseguridad y el firmware actualizable por OTA se tratan cada vez más como requisitos de adquisición. Las hojas de ruta de los proveedores y los programas alineados con los OEM apuntan a este cambio, incluyendo a Infineon destacando la colaboración en inversores de tracción y semiconductores de potencia con BMW para la plataforma Neue Klasse (una dirección liderada por 800 V en el segmento premium), y Bosch avanzando en dispositivos SiC de tercera generación para mejorar el rendimiento y la miniaturización. Ambas vías empujan al ecosistema de controladores hacia interfaces más rápidas y una coordinación más estrecha entre inversor y motor.
La regionalización y la consolidación de plataformas también crean espacio en blanco para los proveedores que empaquetan el control de comunicación, los artefactos de seguridad funcional y los procesos de ciberseguridad en componentes de software reutilizables en múltiples líneas de vehículos. Esto puede reducir el tiempo de integración de los OEM mientras se cumplen los requisitos de ISO 26262 e ISO/SAE 21434. En India, la empresa conjunta al 50:50 entre Bosch y Tata AutoComp para localizar componentes de la cadena de transmisión de vehículos eléctricos indica una aceleración de las estrategias de contenido local que favorecen el hardware y firmware de controladores validados localmente, mientras que en China, las fechas de implementación del 1 de julio de 2026 para GB 18384-2025, QC/T 1265-2025 y GB/T 47351-2026 aumentan la demanda de controladores con protección contra fallos conforme, soporte de diagnóstico a nivel de chip y entornos operativos de software estandarizados. Por separado, el aumento del contenido de semiconductores por vehículo y el enfoque de la industria en el doble abastecimiento de electrónica de potencia (SiC y GaN) elevan el valor de los diseños de controladores que pueden abstraer la variación del hardware, admitir múltiples configuraciones de inversor y controlador de puerta, y mantener un comportamiento de comunicación determinista frente a cambios en la cadena de suministro.
Desarrollos recientes del sector
- Mayo de 2026: Robert Bosch GmbH anunció un contrato de suministro a largo plazo con Mercedes-Benz para fabricar grandes volúmenes de motores eléctricos hasta la década de 2030. El contrato asegura una cartera de ingresos multianual y refuerza el papel de Bosch en el suministro de motores de vehículos eléctricos a gran escala. El acuerdo refuerza el acceso de Bosch a programas OEM premium y respalda la escalabilidad para plataformas de próxima generación.
- Mayo de 2026: Robert Bosch GmbH anunció un contrato de suministro a largo plazo con Mercedes-Benz para fabricar grandes volúmenes de motores eléctricos hasta la década de 2030. El acuerdo respalda la exposición de Bosch a programas OEM insignia y crea un canal de demanda predecible para motores de próxima generación. El movimiento afianza la posición de Bosch en el creciente ecosistema de motores de vehículos eléctricos y mejora su posicionamiento competitivo.
- Abril de 2026: Robert Bosch GmbH lanzó chips semiconductores de potencia de Carburo de Silicio (SiC) de tercera generación, diseñados para un rendimiento un 20 por ciento superior. El avance mejora la eficiencia del motor de vehículos eléctricos y permite diseños de sistemas más compactos. El desarrollo refuerza la ventaja competitiva de Bosch en electrónica de potencia para plataformas de 800 V.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este informe, el mercado abarca controladores electrónicos dedicados y módulos que gestionan el intercambio de datos entre el sistema de control del motor de tracción y el resto del vehículo eléctrico, utilizando protocolos de comunicación dentro del vehículo para respaldar el control del tren de potencia, el diagnóstico y las funciones de seguridad.
Exclusiones del alcance: Se excluyen los controladores de comunicación generales para vehículos eléctricos utilizados principalmente para la interfaz de carga, la telemática o el infoentretenimiento cuando no están diseñados en torno a las necesidades de comunicación y control del motor de tracción.
Descripción General de la Segmentación
-
Por Tipo de Motor
- Inducción de CA
- Sincrónico de Imán Permanente (PMSM)
- CC sin Escobillas
- De Reluctancia Conmutada
-
Por Protocolo de Comunicación
- CAN 2.0
- CAN-FD
- Ethernet Automotriz
- FlexRay
- LIN
-
Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales Ligeros
- Vehículos Comerciales Medianos y Pesados
- Vehículos de Dos y Tres Ruedas
- Vehículos Eléctricos Todoterreno y de Uso Especial
-
Por Tipo de Propulsión
- Vehículos Eléctricos de Batería
- Vehículos Eléctricos Híbridos Enchufables
- Vehículos Eléctricos de Pila de Combustible
-
Por Geografía
-
América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
-
Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
-
Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
-
América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites de lo que debe contabilizarse y para construir un conjunto de demanda inicial por región y tipo de vehículo. Nos apoyamos en indicadores públicos de producción y registro de vehículos eléctricos, además de referencias de arquitectura de tren de potencia y E/E que muestran cómo se implementan habitualmente los controladores de comunicación en programas de vehículos reales.
Las fuentes típicas de acceso libre incluyeron fuentes como las tablas de la Perspectiva Global de Vehículos Eléctricos de la AIE, las estadísticas de producción de vehículos de la OICA, los paneles de registro de transporte nacionales, las publicaciones de regulación de vehículos de la CEPE de la ONU y las bases de datos de defectos y recalls de la NHTSA que señalan problemas relacionados con controladores y ECU. También revisamos presentaciones de empresas, presentaciones para inversores y comunicados de prensa de fuentes reconocidas para comprender los lanzamientos de plataformas y los patrones de aprovisionamiento, y referenciamos selectivamente suscripciones de pago para datos financieros de empresas y bases de datos de patentes para verificar el enfoque de productos y la exposición a ingresos. Esta lista es ilustrativa, y también se utilizaron otros documentos y bases de datos públicos para la validación y aclaración durante el estudio.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en confirmar cómo se especifican y adquieren estos controladores, y cómo varía el contenido por vehículo según la arquitectura de voltaje, el tipo de motor y el diseño de red. Hablamos con partes interesadas a lo largo de la cadena de suministro, incluidos proveedores de componentes, ingenieros de trenes de potencia para vehículos eléctricos y equipos de distribución y aprovisionamiento, para someter a prueba de estrés los supuestos sobre la instalación por unidad, los rangos de precios y la combinación regional en APAC, EMEA y las Américas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | CXOs: 12% | APAC: 46% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 41% | EMEA: 33% |
| Actores menores: 14% | Gerentes: 47% | Américas: 21% |
Dimensionamiento y Previsión del Mercado
El dimensionamiento parte de una construcción descendente en la que la producción de vehículos eléctricos, el crecimiento del parque regional y las tasas de penetración del tren de potencia se traducen en un conjunto de demanda de controladores direccionable. Dado que no todas las arquitecturas de vehículos eléctricos utilizan la misma ubicación del controlador, el modelo aplica una lógica de instalación por tipo de propulsión y tipo de vehículo antes de calcular el valor.
Para mantener la estimación práctica y reproducible, utilizamos un conjunto de indicadores de mercado como insumos (ilustrativos): volúmenes de producción de vehículos eléctricos por región, participación de plataformas de vehículos eléctricos de batería frente a híbridos, combinación de tipos de motores de tracción, adopción de protocolos dentro del vehículo (como CAN y LIN en subsistemas del tren de potencia) y contenido promedio por vehículo cuando los cambios zonales en E/E aumentan las necesidades de pasarela y seguridad funcional. Los supuestos de precios se gestionaron mediante un enfoque limpio de bandas de precio de venta promedio que refleja los cambios típicos de especificación (por ejemplo, plataformas de mayor voltaje y requisitos de seguridad más estrictos), y luego se convirtieron en una serie de valores regionales. El total fue corroborado con verificaciones ascendentes selectivas, como la exposición de ingresos de proveedores muestreados a la electrónica de potencia para vehículos eléctricos, la retroalimentación del canal sobre volúmenes de programas y verificaciones de coherencia de precio de venta promedio por unidad multiplicado por volumen, con las brechas gestionadas mediante interpolación conservadora donde las divulgaciones eran limitadas.
La previsión utilizó análisis de escenarios respaldado por opiniones de expertos sobre las trayectorias de producción de vehículos eléctricos, los ciclos de actualización de plataformas y las transiciones esperadas de protocolos y arquitecturas. En cada escenario, las mismas variables se proyectaron año a año para que la trayectoria de crecimiento sea explicable y coherente en las discusiones con los clientes.
Validación de Datos y Ciclo de Actualización
La validación se realizó mediante múltiples rondas de verificación cruzada, en las que los resultados del modelo se compararon con señales independientes como las tendencias de producción de vehículos eléctricos, los cambios en el contenido del tren de potencia y el calendario observable de lanzamiento de plataformas. Cuando un resultado regional parecía fuera de patrón, se reabrían los insumos, se revisaban los supuestos y se volvía a contactar a los encuestados cuando la varianza no podía explicarse por cambios de calendario o de combinación.
Antes de la aprobación final, otro analista revisa el trabajo para confirmar la aritmética, la alineación del alcance y que los supuestos clave estén respaldados por evidencia pública o confirmación de entrevistas. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes, fuertes reajustes en la demanda de vehículos eléctricos o restricciones notables en la oferta. Justo antes de la entrega, realizamos una revisión final para asegurarnos de que se refleje la información más reciente disponible.
Estimación del Mercado de Controladores de Comunicación para Motores de Vehículos Eléctricos de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas para este mercado suelen diferir porque las empresas no contabilizan el mismo hardware, eligen diferentes años base y aplican diferentes criterios para determinar qué califica como controlador de comunicación de motor frente a una ECU más amplia. El momento de la conversión de divisas, la cobertura regional y la forma en que se proyectan los precios de venta promedio a lo largo del tiempo también suelen modificar el número final.
La tabla muestra una dispersin notable en torno al valor de 2026, y en el modelo de Mordor Intelligence el recuento se limita a los controladores vinculados a las necesidades de comunicación del motor de tracción (con precios mapeados a los requisitos de grado de tren de potencia), en lugar de incluir módulos de comunicación o control de carga más amplios para vehículos eléctricos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,43 mil millones de USD (2026) | |
| Consultoría Global A | 0,58 mil millones de USD (2026) | Utiliza una definición más amplia que puede incluir ECU de comunicación general para vehículos eléctricos y funciones de pasarela, lo que eleva los recuentos de unidades y combina precios de módulos no relacionados con el tren de potencia. |
| Asociación de la Industria B | 0,36 mil millones de USD (2026) | Suele reflejar un caso de demanda conservador basado en la producción a corto plazo reportada y no ajusta completamente el crecimiento del contenido por vehículo a medida que las arquitecturas avanzan hacia mayor ancho de banda y funciones de seguridad adicionales. |
En general, la cifra externa más alta se explica principalmente por la expansión del alcance hacia ECU adyacentes, mientras que la cifra más baja está impulsada por supuestos de producción y contenido más cautelosos. Nuestro enfoque se mantiene trazable porque cada paso se vincula a los volúmenes de producción de vehículos eléctricos, las reglas de instalación y las bandas de precios que pueden verificarse y actualizarse a medida que llegan nuevos datos de plataformas.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de controladores de comunicación para motores de vehículos eléctricos para 2031?
Se espera que el mercado alcance USD 1,6 mil millones para 2031, creciendo a una CAGR del 30,11% desde su base de USD 330 millones en 2025.
¿Qué tipo de motor domina actualmente la demanda de controladores?
Los motores de Inducción de CA siguen siendo dominantes, representando el 71,02% de la demanda de controladores en 2025, aunque los motores de CC sin Escobillas son el segmento de más rápido crecimiento, con una CAGR del 33,95%.
¿Por qué está ganando terreno Ethernet Automotriz frente al bus CAN tradicional?
Ethernet Automotriz soporta tasas de datos de gigabit, redes sensibles al tiempo y alimentación a través de líneas de datos, características esenciales para las arquitecturas de 800 V y los diseños E/E zonales que superan los límites de ancho de banda de CAN 2.0.
¿Cómo influyen ISO 26262 e ISO/SAE 21434 en la entrada al mercado?
Estas normas imponen rigurosos requisitos de seguridad funcional y ciberseguridad que elevan el costo y la complejidad del desarrollo, favoreciendo a los proveedores con infraestructura de certificación establecida y consolidando la cuota de mercado.
¿Qué región ofrece las perspectivas de crecimiento más sólidas hasta 2031?
Asia-Pacífico lidera tanto en cuota actual como en crecimiento, manteniendo el 49,20% de los ingresos de 2025 y expandiéndose a una CAGR del 34,19%, impulsada principalmente por la escala de producción de China y el desarrollo de capacidad en el Sudeste Asiático.
¿Qué cambio tecnológico está impulsando el rediseño de controladores en las plataformas premium de vehículos eléctricos?
La migración a sistemas de batería de 800 V requiere controladores capaces de gestionar mayor voltaje, conmutación más rápida de dispositivos de potencia y gestión térmica avanzada. Esto acelerará la adopción de protocolos de alto ancho de banda y electrónica basada en carburo de silicio.
Última actualización de la página el:



