
Taille et parts du marché des contrôleurs de communication de moteur de véhicule électrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.43 Milliards de dollars |
| Taille du Marché (2031) | 1.60 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 30.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
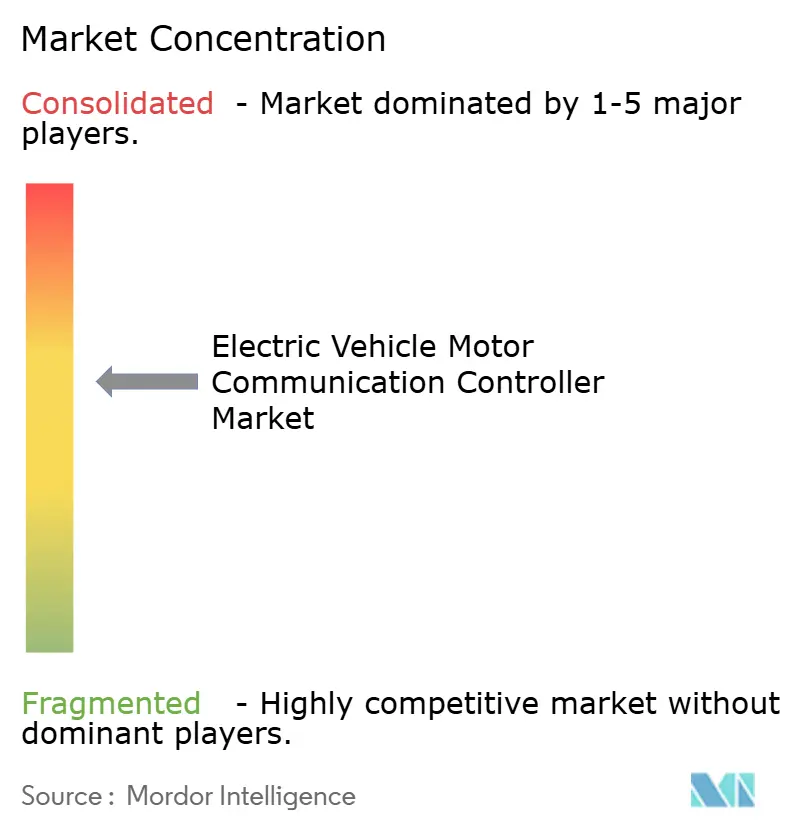
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des contrôleurs de communication de moteur de véhicule électrique par Mordor Intelligence
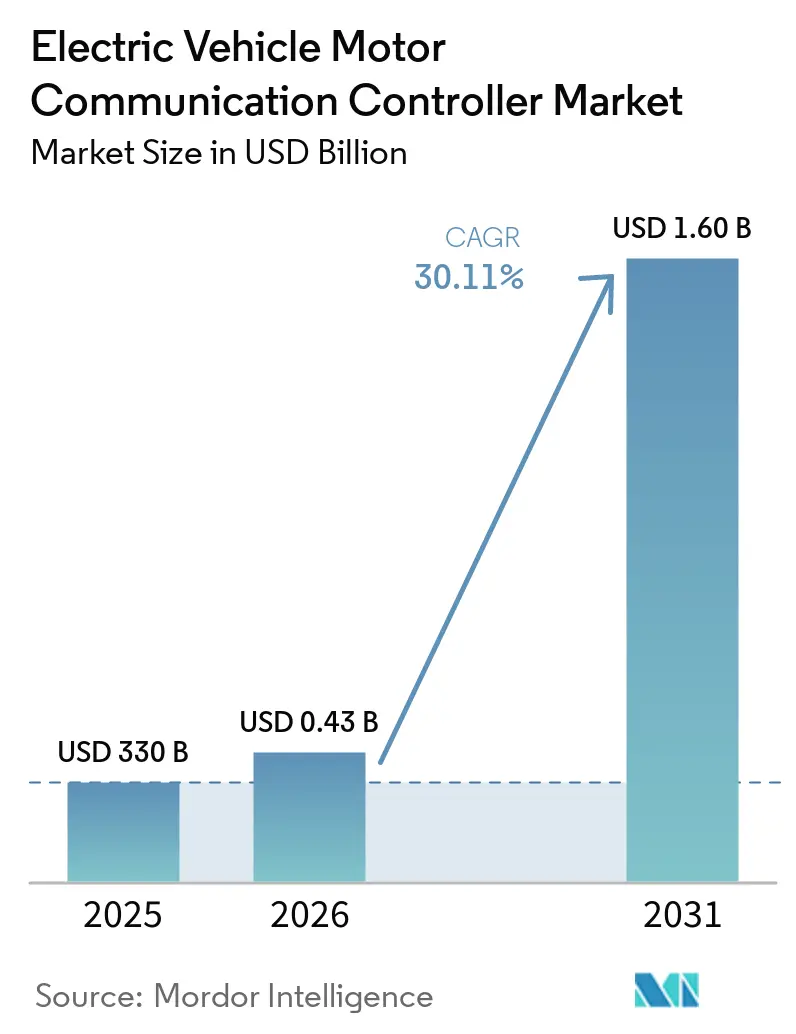
La taille du marché des contrôleurs de communication de moteur de véhicule électrique devrait croître de 330 millions USD en 2025 à 430 millions USD en 2026 et devrait atteindre 1,6 milliard USD d'ici 2031 à un TCAC de 30,11 % sur la période 2026-2031. Les systèmes de batteries haute tension à 800 V, la baisse des coûts des dispositifs en carbure de silicium et les réglementations strictes en matière d'efficacité du groupe motopropulseur accélèrent collectivement l'adoption des contrôleurs. En parallèle, la transition des constructeurs automobiles vers des architectures électroniques/électriques (E/E) zonales et l'évolution vers les véhicules définis par logiciel élargissent les exigences en matière de bande passante, de sécurité fonctionnelle et de cybersécurité que seuls les contrôleurs avancés peuvent satisfaire.
Points clés du rapport
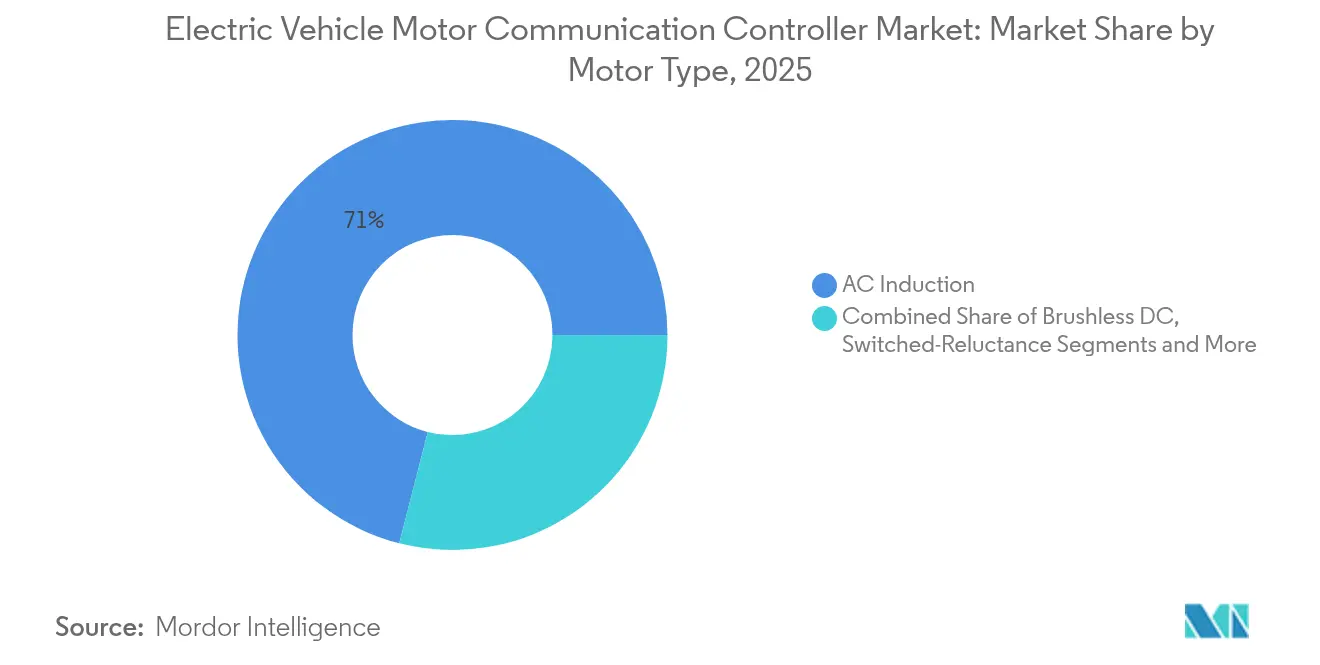
- Par type de moteur, les moteurs à induction CA ont dominé avec 71,02 % de la part de marché des contrôleurs de communication de moteur de véhicule électrique en 2025, tandis que les moteurs CC sans balais devraient afficher le TCAC le plus rapide de 33,95 % jusqu'en 2031.
- Par protocole de communication, le CAN 2.0 représentait 62,85 % de la taille du marché des contrôleurs de communication de moteur de véhicule électrique en 2025 ; l'Ethernet automobile devrait se développer à un TCAC de 31,74 % entre 2026 et 2031.
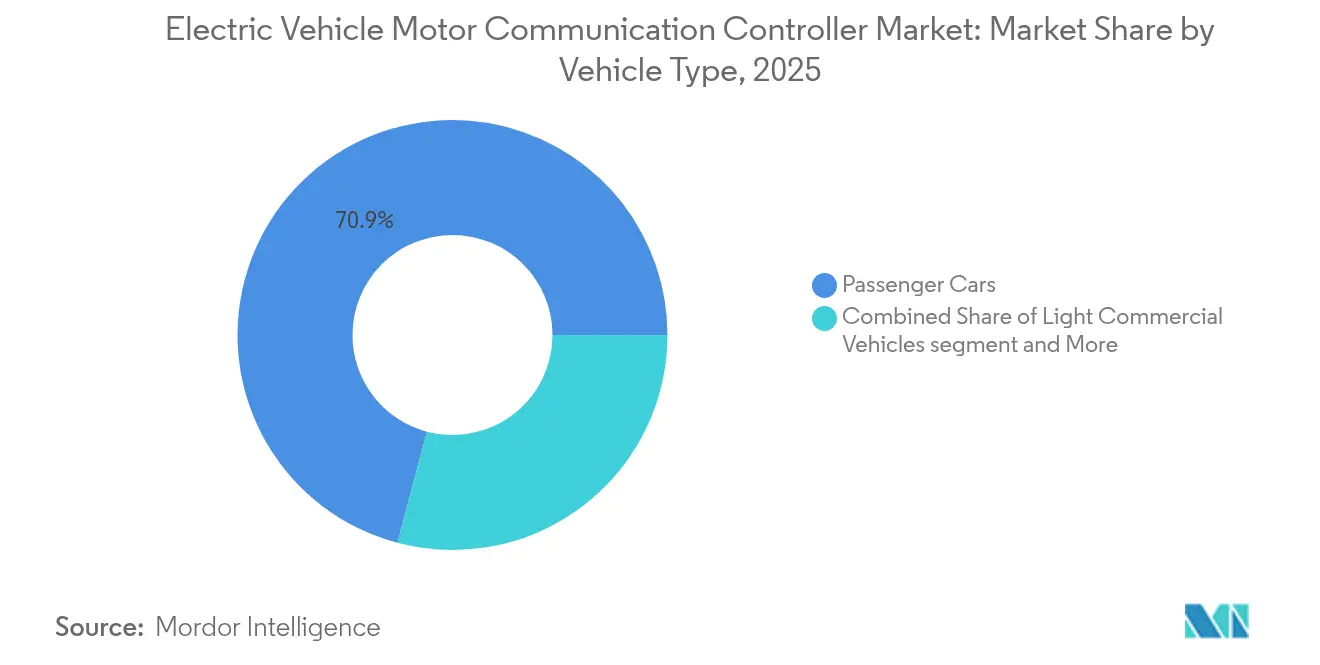
- Par type de véhicule, les voitures particulières détenaient 70,88 % de la taille du marché des contrôleurs de communication de moteur de véhicule électrique en 2025, tandis que les véhicules utilitaires moyens et lourds sont positionnés pour le TCAC le plus élevé de 32,85 % jusqu'en 2031.
- Par type de propulsion, les véhicules électriques à batterie représentaient une part de 73,10 % en 2025 ; les véhicules électriques à pile à combustible devraient croître à un TCAC de 30,70 % jusqu'en 2031.
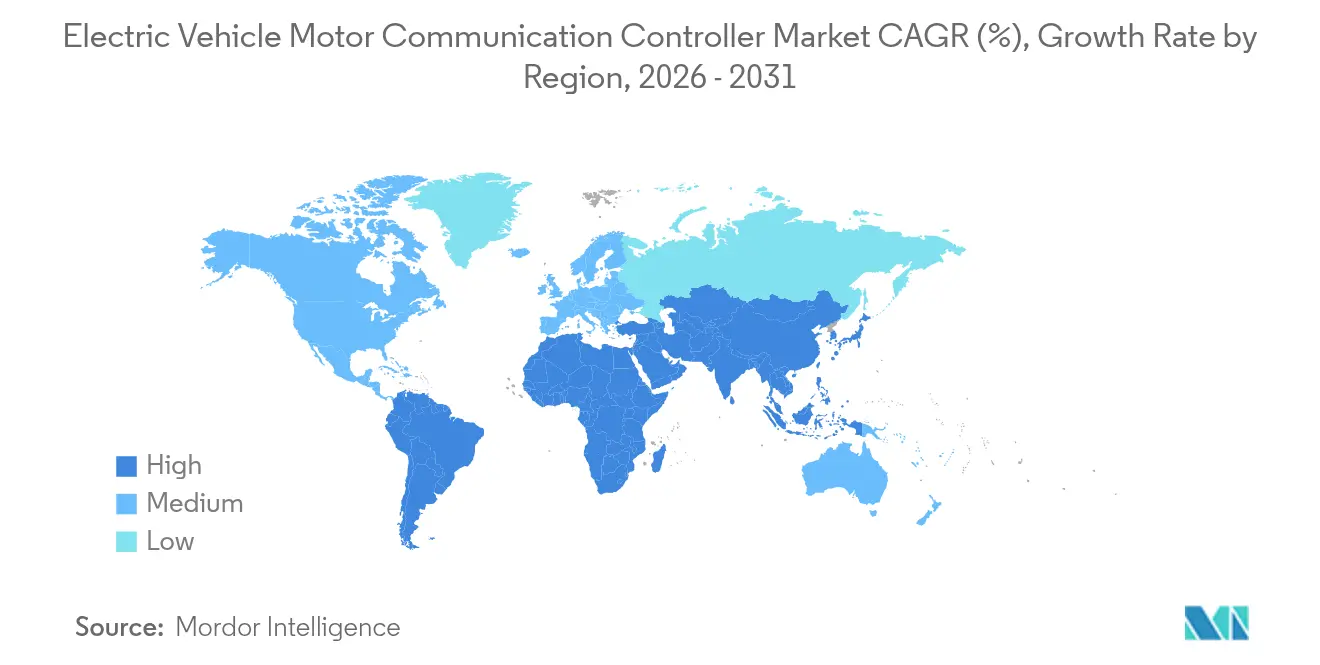
- Par géographie, l'Asie-Pacifique a capturé 49,20 % de la part de marché des contrôleurs de communication de moteur de véhicule électrique en 2025 et progresse à un TCAC de 34,19 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des volumes mondiaux de production de véhicules électriques | +8.2% | Mondial, avec l'APAC en tête | Court terme (≤ 2 ans) |
| Transition vers les architectures à 800 V | +6.8% | Segments premium d'Amérique du Nord et de l'UE, en expansion vers l'APAC | Moyen terme (2 à 4 ans) |
| Baisse des coûts des composants SiC et IGBT | +5.4% | Mondial, avec une concentration de fabrication en APAC | Moyen terme (2 à 4 ans) |
| Réglementations plus strictes sur l'efficacité du groupe motopropulseur | +4.1% | UE et Amérique du Nord, s'étendant à la Chine | Long terme (≥ 4 ans) |
| Transition des constructeurs automobiles vers les architectures E/E zonales | +3.7% | Mondial, piloté par les constructeurs automobiles premium | Moyen terme (2 à 4 ans) |
| Monétisation des véhicules définis par logiciel | +2.9% | Amérique du Nord et UE initialement, expansion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des volumes mondiaux de production de véhicules électriques
La production de voitures électriques a atteint 17,3 millions d'unités en 2024, la Chine produisant 12,4 millions de vhicules et dépassant 70 % du volume mondial.[1] Cette échelle sans précédent amplifie le besoin de contrôleurs résilients à haute bande passante pour coordonner les configurations à deux et trois moteurs, les systèmes de gestion de batterie et les ordinateurs centraux du véhicule. Il est estimé que la production de moteurs de traction dépassera 120 millions d'unités d'ici 2034, la demande en contrôleurs de moteurs de véhicules électriques croissant proportionnellement, consolidant le marché des contrôleurs de communication pour moteurs de véhicules électriques comme pierre angulaire des groupes motopropulseurs électrifiés.
Transition vers les architectures à 800 V
La plateforme Neue Klasse de BMW et l'EVSys800 de ZF démontrent comment les systèmes à 800 V augmentent le débit de calcul d'un ordre de grandeur tout en imposant des charges électromagnétiques et thermiques plus sévères.[2] Les contrôleurs doivent donc mettre en œuvre des réseaux à sensibilité temporelle avancés et prendre en charge la coordination des onduleurs en carbure de silicium, orientant les constructeurs automobiles premium vers des protocoles basés sur l'Ethernet ou des protocoles propriétaires capables d'échanges déterministes en temps réel.
Baisse des coûts des composants SiC et IGBT
STMicroelectronics détient la majorité de la part dans les dispositifs d'alimentation SiC, et le marché automobile SiC devrait croître à un rythme modeste d'ici 2026, entraînant une réduction des coûts des contrôleurs et une expansion des fonctionnalités. Le partenariat d'Infineon avec FORVIA HELLA sur les MOSFET CoolSiC 1 200 V montre comment la baisse des prix des semi-conducteurs ouvre de nouvelles applications de convertisseurs CC-CC et d'onduleurs à 800 V, renforçant l'adoption sur le marché des contrôleurs de communication de moteur de véhicule électrique.
Réglementations plus strictes sur l'efficacité du groupe motopropulseur
Les mandats de CO₂ de l'Union européenne et les règles d'efficacité nord-américaines obligent les constructeurs automobiles à extraire des kilomètres supplémentaires de chaque kilowattheure, élevant le rôle des algorithmes prédictifs intégrés dans le contrôleur. Les onduleurs à topologie à trois niveaux d'ABB pour les bus électriques, qui réduisent les pertes harmoniques jusqu'à 75 %, illustrent l'innovation pilotée par la réglementation nécessitant des boucles de contrôle à plus haute bande passante.[3]
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité de l'approvisionnement en semi-conducteurs de puissance | -4.6% | Mondial, avec une concentration de fabrication en APAC | Court terme (≤ 2 ans) |
| Coûts de conformité à la norme ISO 26262 | -3.2% | Mondial, avec un impact plus élevé sur les marchés réglementés | Moyen terme (2 à 4 ans) |
| Retards de certification en cybersécurité | -2.8% | UE et Amérique du Nord principalement | Moyen terme (2 à 4 ans) |
| Pénuries de matériaux d'interface thermique | -1.9% | Mondial, affectant les applications à haute puissance | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité de l'approvisionnement en semi-conducteurs de puissance
Les nouvelles règles chinoises de licences sur les exportations de terres rares menacent jusqu'à 98 % de l'approvisionnement européen en aimants, reproduisant les pénuries de puces de 2021-2023 qui avaient paralysé les chaînes de montage de Ford et Suzuki. Les rendements des plaquettes SiC de haute qualité restent inférieurs à 60 %, retardant la disponibilité des contrôleurs pour les plateformes 800 V et exposant les programmes OEM du marché des contrôleurs de communication pour moteurs de véhicules électriques à des cycles de validation prolongés.
Coûts de conformité à la norme ISO 26262
La certification au niveau ASIL D alourdit les charges de documentation, de traçabilité et de vérification, prolongeant souvent le développement des contrôleurs jusqu'à deux ans. La méthodologie SafeAssure de NXP illustre comment seuls les fournisseurs disposant de processus de sécurité fonctionnelle matures peuvent absorber les coûts et respecter le calendrier des programmes du marché des contrôleurs de communication pour moteurs de véhicules électriques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de moteur :
la domination de l'induction CA face au défi de l'efficacitéLes moteurs à induction CA détenaient la majorité, soit 71,02 %, de la part de marché des contrôleurs de communication de moteur de véhicule électrique en 2025, consolidant leur rôle dans les segments sensibles aux coûts. Cependant, les moteurs CC sans balais, progressant à un TCAC de 33,95 %, stimulent la demande de capteurs à haute vitesse et d'algorithmes de commutation sophistiqués qui sollicitent la capacité du CAN FD.
Les initiatives émergentes sans terres rares telles que le moteur I2SM de ZF et la coopération de Renault avec Valeo sur les moteurs synchrones à excitation électrique redéfinissent les exigences des boucles de contrôle. Alors que les constructeurs automobiles évaluent des stratégies de moteurs mixtes — associant des entraînements à induction sur les essieux avant avec des unités à aimant permanent à l'arrière — les fournisseurs de contrôleurs peuvent harmoniser le gain de part de marché dans les configurations multi-moteurs.

Par protocole de communication :
l'émergence de l'Ethernet défie la domination du CANLe CAN 2.0 représentait 62,85 % de la taille du marché des contrôleurs de communication de moteur de véhicule électrique en 2025, mais l'Ethernet automobile progresse rapidement à un TCAC de 31,74 % alors que les véhicules migrent vers des dorsales gigabit. La compatibilité de l'Ethernet avec les réseaux à sensibilité temporelle et l'alimentation via les lignes de données permet la consolidation des contrôleurs et la réduction du câblage, essentielles pour les plateformes premium ciblant les architectures à 800 V. Le CAN-FD étend les réseaux existants en portant les charges utiles à 64 octets et les débits de données à 8 Mbps, offrant une voie de mise à niveau à faible risque dans les zones basse tension des véhicules.
Le FlexRay persiste dans les boucles de freinage par câble redondantes, tandis que le LIN reste destiné aux tâches de contrôle de carrosserie, mais ces deux protocoles font face à une croissance nulle alors que les constructeurs automobiles rationalisent les topologies de bus. À l'horizon, le CAN XL promet un débit de 20 Mbit/s, mais l'adoption dépend de la disponibilité des circuits intégrés et des outils de test. Le schéma d'accès multiple par répartition dans le temps de Tesla souligne la portée des alternatives propriétaires qui pourraient segmenter le marché des contrôleurs de communication de moteur de véhicule électrique selon des lignes d'intégration verticale.
Par type de véhicule :
les véhicules commerciaux stimulent l'innovationLes voitures particulières dominaient 70,88 % de la taille du marché des contrôleurs de communication de moteur de véhicule électrique en 2025, mais les mandats d'émissions poussent les véhicules utilitaires lourds vers le TCAC le plus rapide de 32,85 %. Les cycles de service haute tension et à couple élevé pour les bus et les camions nécessitent des contrôleurs redondants avec des algorithmes avancés de déclassement thermique. Portés par la demande de livraison urbaine, les véhicules utilitaires légers intègrent des flux de données de maintenance prédictive pour réduire les temps d'arrêt.
Les flottes valorisent les diagnostics, de sorte que les contrôleurs intègrent des analyses en périphérie pour compresser les données d'exploitation avant la transmission vers le nuage, améliorant les avantages du coût total de possession. Les deux et trois-roues en Asie diversifient le marché des contrôleurs de communication de moteur de véhicule électrique, mais leurs faibles prix limitent les ensembles de fonctionnalités, obligeant les fournisseurs à réutiliser les circuits intégrés spécifiques à l'application des voitures particulières dans la mesure du possible.
Par type de propulsion :
les systèmes à pile à combustible émergent comme moteur de croissanceLes véhicules électriques à batterie ont sécurisé 73,10 % de part de marché en 2025, mais les plateformes à pile à combustible se développent à un TCAC de 30,70 % car la densité énergétique de l'hydrogène convient au transport longue distance. Tout en respectant les protocoles de sécurité liés à l'hydrogène, les contrôleurs doivent orchestrer une communication à haute fréquence entre les piles à combustible, les batteries tampon et les onduleurs de traction. Les hybrides rechargeables maintiennent leur pertinence sur les marchés disposant d'une infrastructure de recharge clairsemée et étendent la complexité des contrôleurs en combinant les diagnostics à combustion interne avec la coordination de l'entraînement électrique.
Les projets de piles à combustible de Bosch et Vitesco Technologies démontrent comment le secteur des contrôleurs de communication de moteur de véhicule électrique s'adapte à la propulsion multi-sources. La modularité de la base de code, l'isolation galvanique et la gestion de la purge d'hydrogène deviennent des prérequis de conception. Les fournisseurs proposant des architectures de contrôleurs unifiées pour les groupes motopropulseurs à batterie et à pile à combustible améliorent l'économie des programmes alors que les régulateurs resserrent les indicateurs carbone du réservoir à la roue.
Analyse géographique
Marché des Contrôleurs de Communication pour Moteurs de Véhicules Électriques en Asie-Pacifique
L'Asie-Pacifique détient 49,20 % des parts de marché en 2025 et l'échelle de la région, les incitations gouvernementales ainsi que le couplage étroit entre les usines de moteurs, d'onduleurs et de contrôleurs génèrent des efficiences de coûts inégalées ailleurs. Cependant, les contrôles à l'exportation sur les terres rares et les tensions géopolitiques régionales contraignent les équipementiers à s'approvisionner en semi-conducteurs auprès de sources doubles en dehors de la Chine, ajoutant une complexité logistique au marché des contrôleurs de communication pour moteurs de véhicules électriques. Les universités régionales et les instituts financés par l'État accélèrent le développement des protocoles Ethernet automobile et de cybersécurité, fournissant un vivier d'ingénieurs constant.
Marché des Contrôleurs de Communication pour Moteurs de Véhicules Électriques en Amérique du Nord
L'Amérique du Nord affiche un CAGR robuste de 30,65 % jusqu'en 2031, tirant parti des crédits de la loi sur la réduction de l'inflation pour localiser la production de batteries et de contrôleurs. L'investissement de General Motors de 4 milliards USD à Detroit-Hamtramck et le centre de R&D en intelligence artificielle de Siemens de 150 millions CAD au Canada illustrent les flux de capitaux vers des chaînes d'approvisionnement de véhicules électriques verticalement intégrées. Ces installations privilégient les camions haute puissance en 800 V et les SUV premium, se traduisant par une demande de contrôleurs offrant une haute précision de détection de courant et une modélisation thermique avancée.
Marché des Contrôleurs de Communication pour Moteurs de Véhicules Électriques en Europe
L'héritage européen dans les véhicules premium et le leadership réglementaire stimulent des exigences élevées en matière de contrôleurs, notamment les systèmes de gestion de la cybersécurité obligatoires en vertu du règlement UNECE R155, avec un CAGR de 27,85 % jusqu'en 2031. Des investissements tels que l'usine d'Ostrava de Vitesco à 576 millions EUR soutiennent les modules électroniques haute tension, maintenant la compétitivité de l'Europe face aux pressions de coûts exercées par les composants chinois importés. Le marché des contrôleurs de communication pour moteurs de véhicules électriques en Europe bénéficie également des efforts de normalisation régionale qui accélèrent l'interopérabilité entre équipementiers.
Paysage réglementaire
La réglementation relative à l'électronique de propulsion des véhicules électriques se durcit en matière de sécurité, de sécurité fonctionnelle et de gouvernance logicielle et cybernétique, ce qui accroît les exigences de validation et de documentation pour les contrôleurs de communication moteur interfacés avec les onduleurs, les contrôleurs moteur et le calculateur central. Les normes ISO 26262 (sécurité fonctionnelle) et ISO/SAE 21434 (cybersécurité) font office de portes d'entrée sur le marché à l'échelle mondiale, tandis que l'Europe applique les exigences de gestion de la cybersécurité UNECE R155 à l'ensemble des programmes véhicules. Cela pousse les fournisseurs vers des piles de communication conçues nativement sécurisées et un support de correctifs sur l'ensemble du cycle de vie.
La Chine ajoute également des points d'ancrage réglementaires à court terme qui affectent directement les spécifications des contrôleurs et les régimes d'essais. La norme GB 18384-2025 (Exigences de sécurité pour les véhicules électriques) est obligatoire et s'applique aux nouvelles homologations de type à partir du 1er juillet 2026, et des normes sectorielles automobiles complémentaires introduisent des exigences supplémentaires concernant l'électronique de propulsion et les plateformes logicielles. Les normes QC/T 1265-2025 (exigences techniques et méthodes d'essai des puces de commande de puissance) et GB/T 47351-2026 (systèmes d'exploitation de contrôle des véhicules connectés intelligents) entrent toutes deux en vigueur à partir du 1er juillet 2026, tandis que la norme QC/T 1269-2026 établit les exigences techniques et méthodes d'essai pour les contrôleurs moteur des véhicules électriques (sécurité haute tension, adaptabilité environnementale et protection contre les défaillances), administrée par le Comité technique national de normalisation automobile (SAC/TC 114). Ensemble, ces mesures relèvent les exigences en matière de traçabilité, de robustesse CEM, de gestion des défaillances et de conformité des plateformes logicielles pour les fournisseurs de contrôleurs desservant les plateformes centrées sur la Chine.
Paysage concurrentiel
Les fournisseurs mondiaux tels que Bosch, Siemens et Infineon contrôlent des couches critiques — semi-conducteurs de puissance, micrologiciels et bibliothèques de sécurité fonctionnelle — permettant une mise à l'échelle rapide de la plateforme sur plusieurs programmes de constructeurs automobiles. Ces acteurs établis exploitent leur profondeur de capital pour certifier des produits ASIL D et obtenir des créneaux d'adoption précoce sur les plateformes premium à 800 V. Les entreprises spécialisées telles que Vector Informatik se concentrent sur les piles Ethernet automobile et l'automatisation des tests, se taillant des flux de revenus de niche au sein du marché des contrôleurs de communication de moteur de véhicule électrique.
Infineon travaille avec Typhoon HIL sur la validation matériel dans la boucle, tandis que STMicroelectronics collabore avec des fournisseurs sur l'emballage de modules SiC pour atténuer les goulots d'étranglement thermiques. Les protocoles propriétaires émergent comme leviers de différenciation, le système TDMA de Tesla remplaçant le CAN existant et déclenchant un contre-mouvement parmi les organismes de normalisation. La conformité à la cybersécurité selon la norme ISO/SAE 21434 confère des avantages semblables à des douves, incitant à des fusions ou à la dissolution des acteurs plus petits incapables de financer les tests de pénétration et le support du cycle de vie.
En perspective, les espaces vierges résident dans les plateformes de contrôleurs qui unifient la communication de la batterie, du moteur et de la pile à combustible tout en exposant des API natives en nuage pour l'analyse prédictive. Les acteurs combinant la propriété intellectuelle au niveau des circuits intégrés avec des cadres de mise à jour par voie hertzienne gagnent en optionnalité, se positionnant pour capturer des revenus incrémentiels de logiciel en tant que service liés à l'analyse de la propulsion. Les dépôts de brevets indiquent une concurrence s'intensifiant autour des contrôleurs de passerelle d'architecture zonale, soulignant un marché où l'adaptabilité des micrologiciels équivaut à la performance matérielle.
Leaders du secteur des contrôleurs de communication de moteur de véhicule électrique
-
LG Innotek
-
Robert Bosch GmbH
-
Vitesco Technologies Group AG
-
Infineon Technologies AG
-
Denso Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Contrôleurs de Communication pour Moteurs de Véhicules Électriques Entreprises couvertes dans ce rapport
- Robert Bosch GmbH
- LG Innotek Co., Ltd.
- Mitsubishi Electric Corporation
- Siemens AG
- ABB Ltd.
- Infineon Technologies AG
- Denso Corporation
- Vitesco Technologies Group AG
- Dana TM4 Inc.
- Nidec Corporation
- Tesla Inc.
- BYD Company Ltd.
- Magna International Inc.
- ZF Friedrichshafen AG
- Vector Informatik GmbH
Lire l’analyse des entreprises de contrôleur de communication pour moteurs de véhicules électriques
Opportunités de marché et perspectives d'avenir
L'opportunité de marché s'étend autour des contrôleurs de communication à haut débit et certifiés sécurité, capables de fonctionner dans des domaines de propulsion 800 V et des architectures électriques/électroniques zonales émergentes, où la mise en réseau déterministe, la cybersécurité et le micrologiciel actualisable par OTA sont de plus en plus considérés comme des exigences d'approvisionnement. Les feuilles de route des fournisseurs et les programmes alignés sur les constructeurs illustrent cette évolution, notamment Infineon qui met en avant sa collaboration sur les onduleurs de traction et les semi-conducteurs de puissance avec BMW pour la plateforme Neue Klasse (une orientation dominée par le 800 V dans le segment premium), et Bosch qui fait progresser les dispositifs SiC de troisième génération pour améliorer les performances et la miniaturisation. Ces deux orientations tirent l'écosystème des contrôleurs vers des interfaces plus rapides et une coordination onduleur-moteur plus étroite.
La régionalisation et la consolidation des plateformes créent également des espaces d'opportunité pour les fournisseurs qui regroupent le contrôle de communication, les éléments de sécurité fonctionnelle et les processus de cybersécurité en composants logiciels réutilisables sur plusieurs lignes de véhicules. Cela peut réduire le temps d'intégration pour les constructeurs tout en respectant les exigences des normes ISO 26262 et ISO/SAE 21434. En Inde, la coentreprise à 50:50 entre Bosch et Tata AutoComp visant à localiser les composants de la chaîne cinématique électrique signale une accélération des stratégies de contenu local qui favorisent le matériel et les micrologiciels de contrôleurs validés localement, tandis qu'en Chine, les dates d'entrée en vigueur du 1er juillet 2026 pour les normes GB 18384-2025, QC/T 1265-2025 et GB/T 47351-2026 augmentent la demande de contrôleurs offrant une protection contre les défaillances conforme, un support de diagnostic au niveau des puces et des environnements d'exploitation logiciels normalisés. Par ailleurs, l'augmentation du contenu en semi-conducteurs par véhicule et l'accent mis par le secteur sur la double source d'approvisionnement pour l'électronique de puissance (SiC et GaN) valorisent les conceptions de contrôleurs capables d'abstraire les variations matérielles, de prendre en charge plusieurs configurations d'onduleurs et de pilotes de grille, et de maintenir un comportement de communication déterministe malgré les évolutions de la chaîne d'approvisionnement.
Développements industriels récents dans Marché des Contrôleurs de Communication pour Moteurs de Véhicules Électriques
- Mai 2026 : Robert Bosch GmbH a annoncé un contrat d'approvisionnement à long terme avec Mercedes-Benz pour fabriquer de gros volumes de moteurs électriques jusque dans les années 2030. Le contrat garantit un flux de revenus pluriannuel et renforce le rôle de Bosch dans la fourniture de moteurs électriques à grande échelle. L'accord conforte l'accès de Bosch aux programmes des constructeurs premium et soutient la montée en puissance des plateformes de nouvelle génération.
- Mai 2026 : Robert Bosch GmbH a annoncé un contrat d'approvisionnement à long terme avec Mercedes-Benz pour fabriquer de gros volumes de moteurs électriques jusque dans les années 2030. Cet accord consolide l'exposition de Bosch aux programmes phares des constructeurs et crée un canal de demande prévisible pour les moteurs de nouvelle génération. Cette démarche renforce l'ancrage de Bosch dans l'écosystème en expansion des moteurs de véhicules électriques et améliore son positionnement concurrentiel.
- Avril 2026 : Robert Bosch GmbH a lancé des puces semi-conductrices de puissance en carbure de silicium (SiC) de troisième génération, conçues pour des performances supérieures de 20 %. Cette avancée améliore l'efficacité des moteurs électriques et permet des conceptions de systèmes plus compactes. Ce développement renforce l'avantage concurrentiel de Bosch dans l'électronique de puissance pour les plateformes 800 V.
Marché des Contrôleurs de Communication pour Moteurs de Véhicules Électriques Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour ce rapport, le marché couvre les contrôleurs et modules électroniques dédiés qui gèrent l'échange de données entre le système de contrôle du moteur de traction et le reste du véhicule électrique, en utilisant des protocoles de communication embarqués pour prendre en charge le contrôle du groupe motopropulseur, les diagnostics et les fonctions de sécurité.
Exclusions du périmètre : Nous excluons les contrôleurs de communication pour véhicules électriques à usage général principalement destinés à l'interface de recharge, à la télématique ou à l'infodivertissement lorsqu'ils ne sont pas conçus autour des besoins de communication et de contrôle du moteur de traction.
Aperçu de la segmentation
- Par type de moteur
- Induction CA
- Synchrone à aimant permanent (PMSM)
- CC sans balais
- À réluctance commutée
- Par protocole de communication
- CAN 2.0
- CAN-FD
- Ethernet automobile
- FlexRay
- LIN
- Par type de véhicule
- Voitures particulières
- Véhicules utilitaires légers
- Véhicules utilitaires moyens et lourds
- Deux et trois-roues
- Véhicules électriques hors route et spéciaux
- Par type de propulsion
- Véhicules électriques à batterie
- Véhicules hybrides rechargeables
- Véhicules électriques à pile à combustible
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats arabes unis
- Turquie
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites de ce qui doit être comptabilisé et pour constituer un premier bassin de demande par région et par type de véhicule. Nous nous sommes appuyés sur des indicateurs publics de production et d'immatriculation de véhicules électriques, ainsi que sur des références relatives aux architectures de groupe motopropulseur et d'électronique/électrique (E/E) montrant comment les contrôleurs de communication sont généralement mis en œuvre dans les programmes véhicules réels.
Les sources habituellement accessibles sans abonnement comprenaient notamment les tableaux de l'IEA Global EV Outlook, les statistiques de production de véhicules de l'OICA, les tableaux de bord nationaux d'immatriculation des transports, les publications réglementaires de l'UNECE sur les véhicules, ainsi que les bases de données de défauts et de rappels de la NHTSA signalant les problèmes liés aux contrôleurs et aux ECU. Nous avons également examiné les dépôts de documents d'entreprises, les présentations aux investisseurs et les communiqués de presse de référence pour comprendre les lancements de plateformes et les schémas d'approvisionnement, et nous avons sélectivement consulté des abonnements payants pour les données financières des entreprises et les bases de données de brevets afin de recouper les orientations produits et l'exposition aux revenus. Cette liste est illustrative, et d'autres documents et bases de données publics ont également été utilisés à des fins de validation et de clarification au cours de l'étude.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la confirmation de la manière dont ces contrôleurs sont spécifiés et achetés, et sur l'évolution du contenu par véhicule en fonction de l'architecture de tension, du type de moteur et de la conception du réseau. Nous avons échangé avec des parties prenantes de l'ensemble de la chaîne d'approvisionnement, notamment des fournisseurs de composants, des ingénieurs en groupe motopropulseur pour véhicules électriques, ainsi que des équipes de distribution et d'approvisionnement, afin de mettre à l'épreuve les hypothèses relatives au taux d'équipement par unité, aux fourchettes de prix et à la répartition régionale en Asie-Pacifique, en EMEA et dans les Amériques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 12 % | Asie-Pacifique : 46 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 33 % |
| Acteurs de plus petite taille : 14 % | Managers : 47 % | Amériques : 21 % |
Dimensionnement et prévisions du marché
Le dimensionnement part d'une construction descendante dans laquelle la production de véhicules électriques, la croissance du parc régional et les taux de pénétration des groupes motopropulseurs sont traduits en un bassin de demande adressable en contrôleurs. Étant donné que toutes les architectures de véhicules électriques n'utilisent pas le même positionnement de contrôleur, le modèle applique une logique d'équipement par type de propulsion et par type de véhicule avant que la valeur ne soit calculée.
Pour que l'estimation reste pratique et reproductible, nous avons utilisé un ensemble d'indicateurs de marché comme données d'entrée (à titre illustratif) : volumes de production de véhicules électriques par région, part des plateformes à batterie électrique par rapport aux plateformes hybrides, mix de types de moteurs de traction, adoption des protocoles embarqués (tels que CAN et LIN dans les sous-systèmes du groupe motopropulseur), et contenu moyen par véhicule lorsque les évolutions de l'architecture E/E zonale augmentent les besoins en passerelles et en fonctions de sécurité. Les hypothèses de prix ont été traitées par une approche propre de bandes de prix de vente moyens (ASP) reflétant les évolutions typiques des spécifications (par exemple, les plateformes à tension plus élevée et les exigences de sécurité plus strictes), puis converties en une série de valeurs régionales. Le chiffre global a été corroboré par des vérifications ascendantes sélectives, telles que l'exposition échantillonnée des revenus des fournisseurs à l'électronique de puissance pour véhicules électriques, les retours des canaux sur les volumes de programmes, et des contrôles de cohérence ASP multiplié par volume unité par unité, les écarts étant traités par interpolation prudente lorsque les informations divulguées étaient limitées.
Les prévisions ont utilisé une analyse de scénarios étayée par les avis d'experts sur les trajectoires de production de véhicules électriques, les cycles de renouvellement des plateformes et les transitions attendues en matière de protocoles et d'architectures. Dans chaque scénario, les mêmes variables ont été projetées année par année afin que la trajectoire de croissance reste explicable et cohérente pour les discussions avec les clients.
Validation des données et cycle de mise à jour
La validation a été effectuée par plusieurs passes de recoupement, au cours desquelles les résultats du modèle ont été comparés à des signaux indépendants tels que les tendances de production de véhicules électriques, les évolutions du contenu des groupes motopropulseurs et le calendrier observable des lancements de plateformes. Lorsqu'un résultat régional semblait hors norme, les données d'entrée étaient réexaminées, les hypothèses étaient revues et les répondants étaient recontactés lorsque l'écart ne pouvait pas être expliqué par des changements de calendrier ou de mix.
Avant validation finale, le travail est examiné par un autre analyste pour confirmer l'arithmétique, l'alignement du périmètre et que les hypothèses clés sont étayées par des preuves publiques ou des confirmations d'entretiens. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements réglementaires majeurs, des réinitialisations brutales de la demande en véhicules électriques ou des contraintes d'approvisionnement notables. Juste avant la livraison, nous effectuons une passe finale pour nous assurer que les dernières informations disponibles sont reflétées.
Estimation du marché des contrôleurs de communication pour moteurs de véhicules électriques par Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées pour ce marché diffèrent souvent parce que les entreprises ne comptabilisent pas le même matériel, qu'elles choisissent des années de référence différentes et qu'elles appliquent des règles différentes pour qualifier un contrôleur de communication pour moteur par rapport à un ECU plus généraliste. Le calendrier des devises, la couverture régionale et la manière dont les ASP sont projetés dans le temps modifient également couramment le chiffre final.
Le tableau montre un écart notable autour de la valeur 2026, et dans le modèle Mordor Intelligence, le décompte est limité aux contrôleurs liés aux besoins de communication du moteur de traction (avec une tarification alignée sur les exigences de niveau groupe motopropulseur), plutôt que d'intégrer des modules de communication pour véhicules électriques ou de contrôle de recharge plus larges.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,43 milliard USD (2026) | |
| Cabinet de conseil mondial A | 0,58 milliard USD (2026) | Utilise une définition plus large pouvant inclure les ECU de communication pour véhicules électriques à usage général et les fonctions de passerelle, ce qui augmente les volumes d'unités et mélange les prix des modules hors groupe motopropulseur. |
| Association professionnelle du secteur B | 0,36 milliard USD (2026) | Reflète souvent un scénario de demande prudent basé sur la production à court terme déclarée et n'ajuste pas pleinement la croissance du contenu par véhicule à mesure que les architectures évoluent vers une bande passante plus élevée et des fonctions de sécurité supplémentaires. |
Dans l'ensemble, le chiffre externe plus élevé s'explique principalement par l'élargissement du périmètre aux ECU adjacents, tandis que le chiffre plus bas est dû à des hypothèses de production et de contenu plus prudentes. Notre approche reste traçable car chaque étape est liée aux volumes de production de véhicules électriques, aux règles d'équipement et aux fourchettes de prix qui peuvent être vérifiées et mises à jour au fur et à mesure que de nouvelles données de plateforme sont disponibles.
Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du marché des contrôleurs de communication de moteur de véhicule électrique d'ici 2031 ?
Le marché devrait atteindre 1,6 milliard USD d'ici 2031, croissant à un TCAC de 30,11 % à partir d'une base de 330 millions USD en 2025.
Quel type de moteur domine actuellement la demande de contrôleurs ?
Les moteurs à induction CA restent dominants, représentant 71,02 % de la demande de contrôleurs en 2025, bien que les moteurs CC sans balais constituent le segment à la croissance la plus rapide, avec un TCAC de 33,95 %.
Pourquoi l'Ethernet automobile gagne-t-il du terrain face au bus CAN traditionnel ?
L'Ethernet automobile prend en charge des débits de données gigabit, les réseaux à sensibilité temporelle et l'alimentation via les lignes de données — des fonctionnalités essentielles pour les architectures à 800 V et les conceptions E/E zonales qui dépassent les limites de bande passante du CAN 2.0.
Comment les normes ISO 26262 et ISO/SAE 21434 influencent-elles l'entrée sur le marché ?
Ces normes imposent des exigences rigoureuses en matière de sécurité fonctionnelle et de cybersécurité qui élèvent le coût et la complexité du développement, favorisant les fournisseurs disposant d'une infrastructure de certification établie et consolidant les parts de marché.
Quelle région offre les meilleures perspectives de croissance jusqu'en 2031 ?
L'Asie-Pacifique est en tête tant pour la part actuelle que pour la croissance, détenant 49,20 % des revenus de 2025 et se développant à un TCAC de 34,19 %, principalement portée par l'échelle de production de la Chine et le développement des capacités en Asie du Sud-Est.
Quel changement technologique entraîne la refonte des contrôleurs dans les plateformes de véhicules électriques premium ?
La migration vers les systèmes de batteries à 800 V nécessite des contrôleurs capables de gérer des tensions plus élevées, une commutation plus rapide des dispositifs d'alimentation et une gestion thermique avancée. Cela accélérera l'adoption de protocoles à haute bande passante et d'électronique à base de carbure de silicium.