
弾性接着剤およびシーラント市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
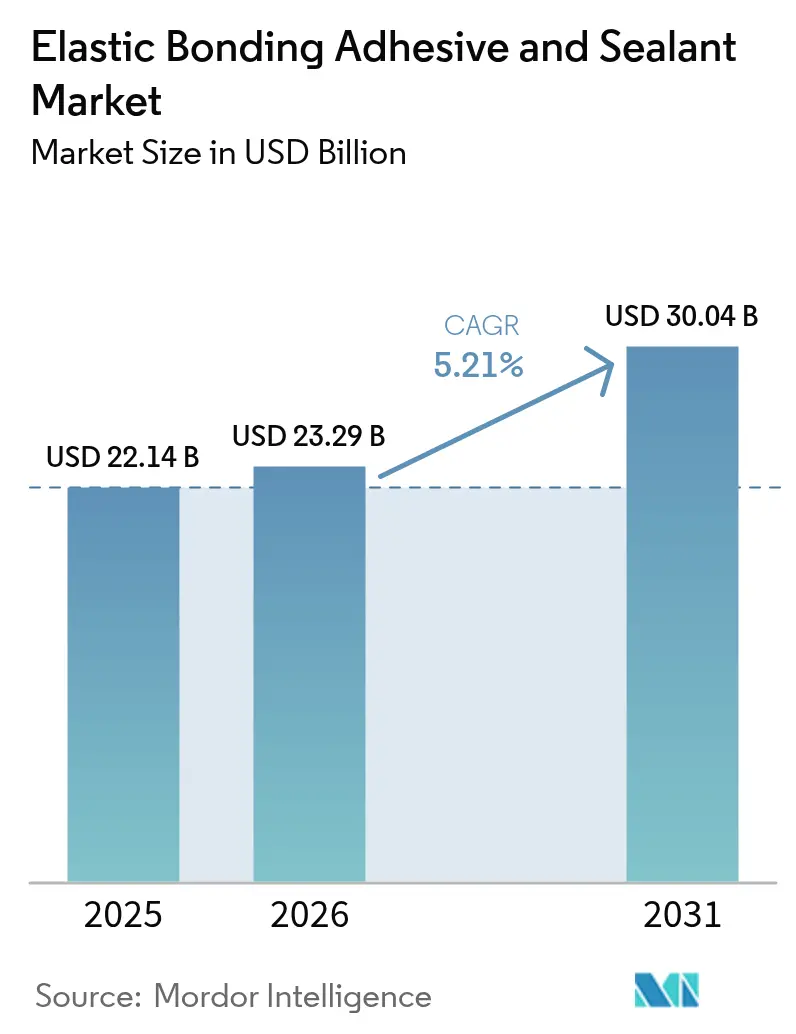
| 市場規模 (2026) | 23.29 十億米ドル |
| 市場規模 (2031) | 30.04 十億米ドル |
| Growth Rate (2026 - 2031) | 5.21 % |
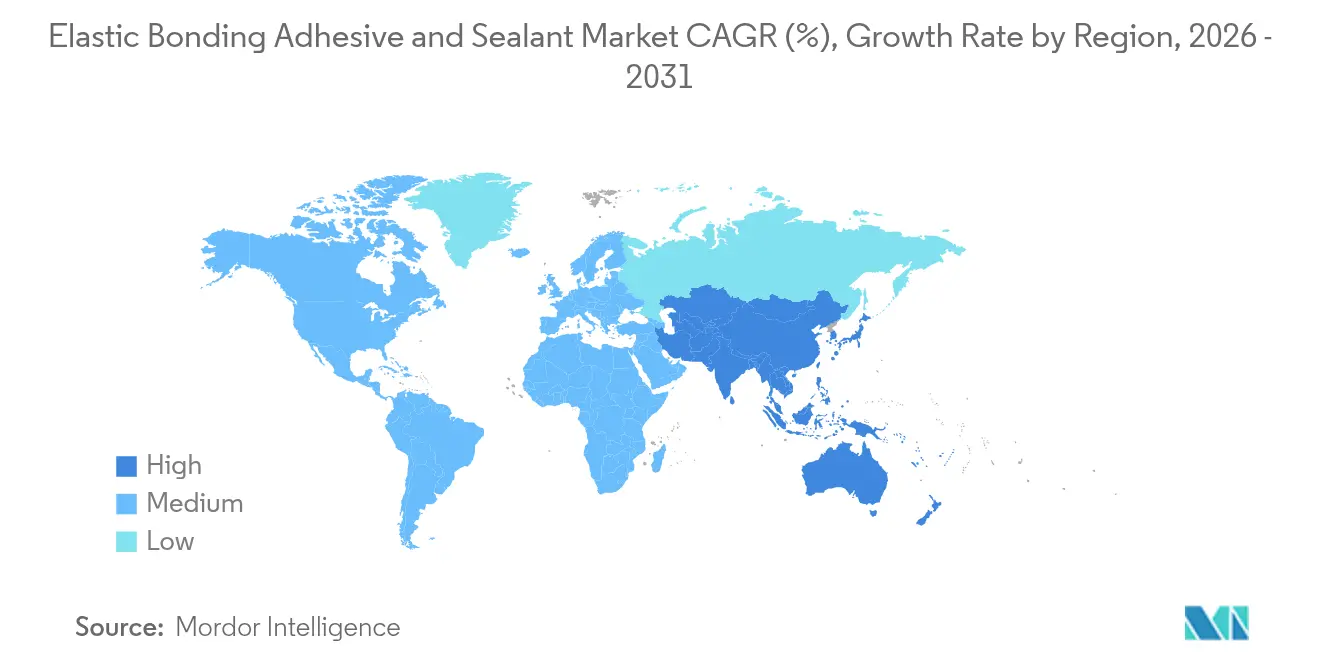
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
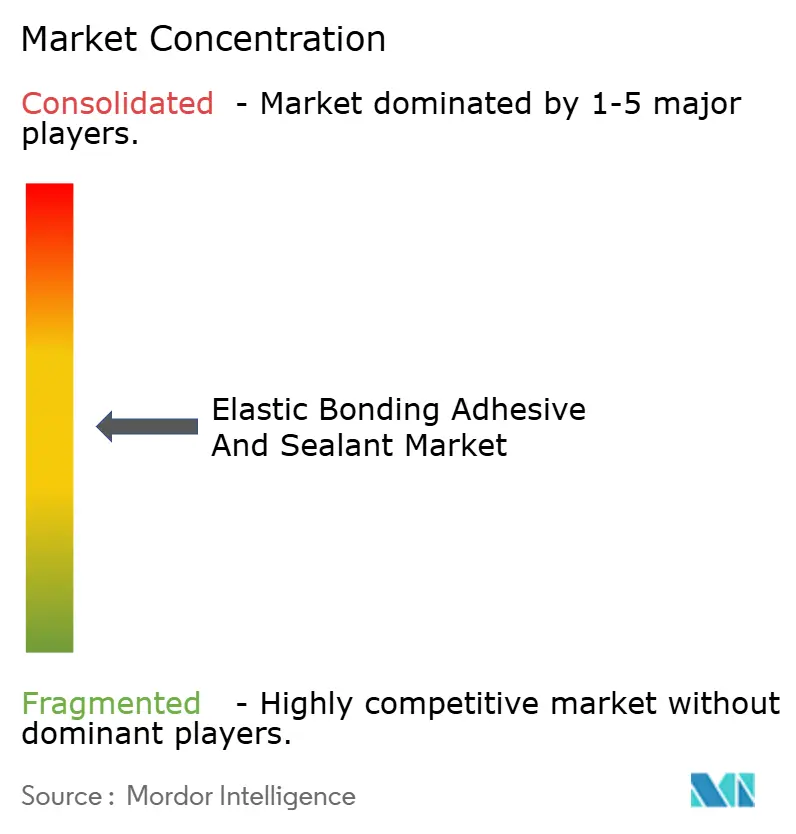
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる弾性接着剤およびシーラント市場分析
弾性接着剤およびシーラント市場規模は、2025年の221億4,000万USDから2026年には232億9,000万USDに拡大し、2026年~2031年にかけて5.21%のCAGRで成長し、2031年には300億4,000万USDに達すると予測されています。軽量マルチマテリアル組立への依存度の高まり、環境規制の厳格化、および製造サイクルの短縮化への需要が引き続きこの成長を牽引しています。自動車生産においては、現代の車両に400リニアフィートを超える接着剤が使用されており、機械式ファスナーに取って代わり、世界のOEMラインからの継続的な受注を促進しています。建設会社もまた、熱応力や紫外線曝露に耐えられる耐候性接着システムを必要とするカーテンウォールやモジュラーファサードへの移行を進めています。ポリウレタングレードは最も広く採用されている化学品ですが、シリル変性ハイブリッドがクラス最高水準のVOC性能により急速に台頭しています。地域別では、アジア太平洋がサプライチェーンを牽引し、電気自動車(EV)バッテリーパック組立向けの新規設備を誘致するとともに、弾性接着剤およびシーラント市場において最も急速な増分需要をもたらしています。大手メーカー間の統合が続く一方、多数の地域専門メーカーがニッチな化学品やカスタム包装形態で競争を繰り広げています。
レポートの主なポイント
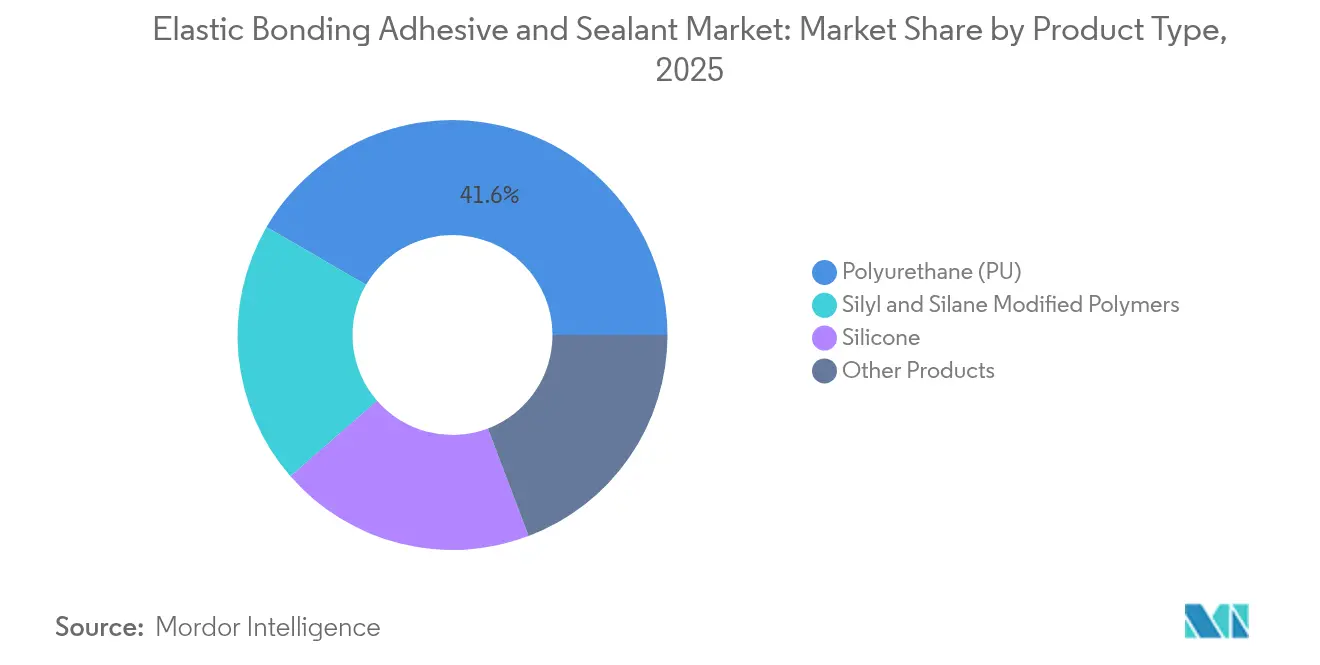
- 製品タイプ別では、ポリウレタンが2025年の弾性接着剤およびシーラント市場シェアの41.63%を占めており、シリルおよびシラン変性ポリマーは2031年までに7.01%のCAGRで成長すると予測されています。
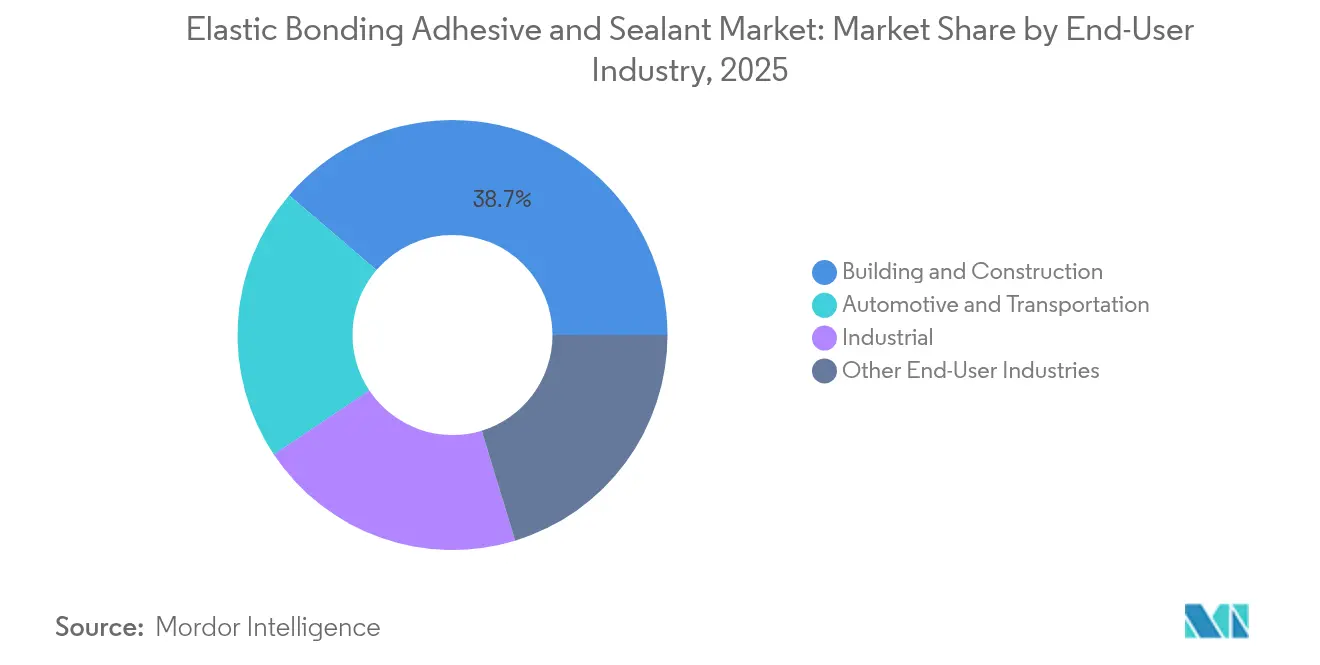
- エンドユーザー産業別では、建築・建設が2025年の弾性接着剤およびシーラント市場規模の38.74%を占めており、自動車・輸送は2031年にかけて6.44%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋が2025年に42.88%の収益シェアを占め、2031年にかけて6.67%のCAGRで成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 軽量マルチマテリアル車体構造への移行 | +1.2% | アジア太平洋および欧州に集中したグローバル規模 | 中期(2〜4年) |
| モジュラーファサードおよびカーテンウォールシステムの採用拡大 | +0.8% | 北米およびEU、アジア太平洋へ拡大 | 長期(4年以上) |
| 溶剤フリー化学品を促進する厳格なVOC規制 | +0.6% | カリフォルニア州およびEU規制が主導するグローバル規模 | 短期(2年以内) |
| 風力タービンブレードの疲労緩和ニーズ | +0.4% | 洋上風力市場に集中したグローバル規模 | 中期(2〜4年) |
| 熱衝撃制御のためのEVバッテリーパックギャップフィリング | +0.3% | アジア太平洋を中核とし、北米およびEUへ波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
軽量マルチマテリアル車体構造への移行
自動車メーカーは車両重量を削減し、CO₂目標を達成し、NVH(騒音・振動・ハーシュネス)を改善するため、溶接やリベットを高強度接着に置き換えています。スチール、アルミニウム、CFRP(炭素繊維強化プラスチック)、バイオコンポジットを組み合わせたマルチマテリアルボディは、熱膨張の大きな差異を吸収できる接着剤を必要とします。1台の車両に使用される接着剤の量は2001年の30リニアフィートから現行モデルでは400フィートを超えるまで拡大しています。電池式電気自動車はセル・トゥ・パック設計において構造接着が必要であり、セルからの熱を逃がす機能も求められるため、この依存度をさらに高めています。Parker LORDなどのサプライヤーは、剥離抵抗と衝突エネルギー吸収に最適化されたアクリルおよびエポキシグレードを発売しています。100グラム単位の軽量化が航続距離の延長に直結するため、弾性接着剤およびシーラント市場は新規車両プラットフォームごとに継続的な需要量を取り込んでいます。
モジュラーファサードおよびカーテンウォールシステムの採用拡大
建築家はスケジュールの短縮、労務リスクの低減、スリムなガラス外観の実現を目的として、プレハブ型ファサードユニットを採用しています。これらのシステムは、ハリケーン級の風圧、地震による揺れ、および30年以上にわたる紫外線劣化に耐えられる構造用シリコーングレージングに依存しています。Momentive UltraGlazeシーラントはすでに上海からシカゴにわたるランドマーク的高層ビルに採用されています[1]Momentive Performance Materials、「UltraGlaze™ 構造用シリコーングレージング」、momentive.com。H.B. FullerのKödiglazeハイブリッドにより、設計者はフレームプロファイルをスリム化し、ガラス面積を拡大し、エンベロープにハードウェアを貫通ドリルすることなくIoTセンサーを組み込むことができます。グリーンビルディングコードが気密性の基準を厳格化するにつれ、建設業者は連続ビード接着を採用し、弾性接着剤およびシーラント市場におけるユニット需要を押し上げています。
VOC規制の厳格化による溶剤フリー化学品の促進
カリフォルニア州大気資源局は、消費者・産業用シーラントからのVOC排出量を1日21トン削減することを目標として定めており、溶剤フリーおよび水系システムの世界的な採用を促しています。Henkelは2025年7月に、乾燥オーブンとそれに伴うCO₂排出を不要にするゼロ溶剤ラミネート接着剤であるLoctite Liofol LA 7837/LA 6265を発売しました。ハイブリッドシリル技術はEU REACH規制におけるジイソシアネートの0.1%超に関する制限に準拠しており、施工業者がコストのかかるトレーニング義務を回避することを可能にします。低VOC製品の認証競争において、メーカーはプレミアム価格と入札適格性の向上を実現し、弾性接着剤およびシーラント市場全体の収益モメンタムを強化しています。
風力タービンブレードの疲労緩和ニーズ
洋上風力タービンの平均ローター直径はすでに150メートルを超えており、トレーリングエッジの接着部にかかる繰り返し剪断応力が増大しています。デルフト工科大学の研究によれば、接着接合部の減衰能力は破損前に45%向上する可能性があり、予知保全の判断窓を提供します。強化剤を配合したエポキシ配合物がルート接合部の接着に広く採用され、ウレタン・アクリルハイブリッドがスパーおよびせん断ウェブに充填されて亀裂進展を抑制します。ブレードメーカーはFEA(有限要素解析)による接合線厚さの最適化に取り組んでおり、コンサルティング需要とブレード1枚当たりの接着剤使用量の増加を促しています。中国、デンマーク、および米国の大型ナセル工場は、弾性接着剤およびシーラント市場における地域消費量を押し上げています。
阻害要因影響分析*
| 阻害要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料価格の変動性(イソシアネート、シリコーン) | -0.7% | アジア太平洋に深刻な影響を与えるグローバル規模 | 短期(2年以内) |
| 新規ハイブリッド化学品に関する耐久性データの不足 | -0.5% | プレミアム用途に影響を与えるグローバル規模 | 中期(2〜4年) |
| 代替ソリューションとしてのスマート機械式ファスナー | -0.3% | 北米およびEU、早期採用市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動性(イソシアネート、シリコーン)
2025年初頭、東アジアの製油所の稼働停止によりMDIサプライヤーで不可抗力(フォース・マジュール)が宣言され、イソシアネートコストが急騰しました。シリコーン原料価格は石英不足と運賃急騰により週単位で変動しました。欧州では建設需要の軟化によりエポキシ供給が回復したものの、長期的な価格の見通しが立たないことでフォーミュレーターのマージンが圧迫されています。このような予測困難な状況が製品上市の遅延を招き、コンバーターに高在庫の積み増しを強いることで、弾性接着剤およびシーラント市場の短期的な成長を重荷にしています。
新規ハイブリッド化学品に関する耐久性データの不足
シラン末端ポリエーテルブレンドはVOCフリー硬化とプライマーレス接着を実現すると期待されていますが、5年を超えるフィールド曝露データは依然として不足しています。ファサードエンジニアリング分野の認証機関は、破損リスクが大きな賠償責任を伴うため、従来のポリウレタンまたは構造用シリコーンシステムを依然として優先しています。大学では紫外線・湿度チャンバーによりウェザリングサイクルを加速させていますが、現実の酸性雨や凍結融解パターンとは異なります。長期データセットが蓄積されるまで、保守的な設計者による大量採用の遅れが弾性接着剤およびシーラント市場における最高付加価値の獲得を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ポリウレタンの優位性に化学品の進化が迫るポリウレタンは2025年の弾性接着剤およびシーラント市場シェアの41.63%を占めており、車両ボディ、窓枠、風力ブレードにおける汎用性の高さを示しています。靭性、低温硬化性、および広範な基材適合性がポリウレタンの地位を固め続けていますが、遊離イソシアネートレベルに関する規制上の精査が再配合の緊急性を生み出しています。シリル変性ポリマーの需要は、プロセッサーが二次防湿バリア塗装なしにVOCフリーの吐出を求めるため、7.01%のCAGRで拡大しています。ハイブリッドグレードはポリウレタンバックボーンの強度とシラン末端基を組み合わせ、貯蔵寿命を延長し、湿潤環境においてもバブルフリー硬化を保証します。Henkel、Sika、およびBostikはフォイルパックに封入されたプレポリマーブレンドを供給しており、包装廃棄物を削減し、ロボット塗布を支援しています。シリコーンおよびエポキシ化学品は、180°Cを超える耐熱性が求められる航空宇宙インテリア、電子機器ポッティング、および高温ガスケットに引き続き使用されています。これらのニッチな用途においては、プレミアム価格と低ボリュームが依然としてキログラム当たりの収益を押し上げ、弾性接着剤およびシーラント市場全体のマージン圧力を緩和しています。
第2世代のバイオベースポリウレタンは大豆油やヒマシ豆からポリオールを抽出し、石油系類似品に対してCO₂換算量を最大40%削減します。ドイツのパイロット住宅プロジェクトでは直交集成材へのプライマーレス接着が報告されており、マスティンバー建築における新たな需要量を開拓しています。ナノチューブ強化エポキシは破壊靭性を30%向上させ、エッジエロージョンと戦う風力ブレードメーカーに訴求しています。製品ポートフォリオの多様化に伴い、流通業者はより小さなロットサイズでより広いSKU数を取り扱うようになり、カスタム選定やアドバイザリーサービスを促進し、弾性接着剤およびシーラント市場を強化しています。
注記: 全セグメントのシェアはレポート購入後に入手可能


エンドユーザー産業別:
建設のリーダーシップに自動車の急成長が迫る建築・建設は2025年の弾性接着剤およびシーラント市場規模の38.74%を占めています。カーテンウォール施工業者、窓製造業者、および床材施工業者はいずれも、水分、紫外線、および周期的な風荷重に耐える構造接着に依存しています。インドおよび米国のインフラ刺激策は、高伸長グレードを活用した橋梁支承パッド、伸縮継手シーリング、およびプレキャストパネル組立に資金を提供しています。しかし自動車・輸送は2031年にかけて6.44%のCAGRと予測されており、より高い成長率を示しています。電気自動車メーカーはアルミニウムルーフパネル、カーボンファイバースポイラー、およびバッテリーハウジングを1パスのロボットセルで接着しており、1台当たりの接着剤使用量を増加させています。ティア1サプライヤーはUN 38.3バッテリー輸送規則を満たす難燃性エポキシの認定を進めており、調達予算を拡大しています。中国および欧州の鉄道車両メーカーはフレキシブルなシランシステムを採用して振動低減、騒音抑制、最終組立の迅速化を実現しており、弾性接着剤およびシーラント市場への支出を増加させています。
産業機械、船舶、および電子機器セグメントは安定した基礎需要を提供しています。食品グレードシリコーンシーラントはコンベヤの衛生を維持し、2液型アクリルは複合材ボートハルを接着し、塩水噴霧疲労に耐えます。これらの用途はニッチな認証を必要とするため、フォーミュレーターは主流価格が低コストのアジア産品と並列化してもプレミアムマージンを維持することができます。ローターブレードスパーと高速鉄道の先頭車両の両方に同じ強化エポキシが使用されるなど、セクター横断的な相乗効果は、イノベーションがセグメントをまたいで波及する様子を示しており、弾性接着剤およびシーラント市場のレジリエンスを強化しています。
注記: 全セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域の弾性接着剤およびシーラント市場
アジア太平洋地域は2025年に世界収益の42.88%を創出し、2031年までに地域最高水準となる6.67%のCAGRを記録すると予測されている。中国の支配的なバッテリーサプライチェーは、熱伝導性ギャップフィラーおよびポリウレタンガスケットを二桁成長で牽引している。インドの接着剤需要は、公共部門の住宅供給およびメイク・イン・インディア自動車推進策により急増しており、ヘンケルのLEEDゴールド認証クルクンブ施設の稼働拡大によってリードタイムが短縮され、輸入が削減されることでさらに強化されている。日本および韓国は精密電子機器および次世代モビリティに注力しており、カメラモジュールおよびADASセンサー向けに超低アウトガッシング配合が求められている。ASEAN諸国は大量高速輸送路線およびデータセンターに投資しており、いずれも難燃性シーラントに依存していることから、弾性接着剤およびシーラント市場における地域需要をさらに拡大させている。
北米の弾性接着剤およびシーラント市場
北米は第2位の市場であり続けている。カリフォルニア州のVOC上限規制がゼロ溶剤製品の採用を加速させる一方、インフレ抑制法は風力発電およびEV工場に数十億ドルを投入しており、それぞれがキログラム規模の接着剤ラインを消費している。ワシントン州およびケベック州の航空宇宙主要企業は、複合材ナセル向けに高温ビスマレイミドペーストを指定している。メキシコの輸出志向型自動車クラスターは、サイクルタイムの予測可能性を向上させ手直しを削減するロボットビードシステムを統合しており、弾性接着剤およびシーラント市場に新たな需要拠点をもたらしている。
EMEAおよび南米の弾性接着剤およびシーラント市場
欧州は成熟した需要と規制面でのリーダーシップを融合させている。2023年8月に施行されたREACHによる0.1%超のジイソシアネート規制限度は、ハイブリッド製品への代替加速を促し、ドイツ、オーストリア、イタリアのR&Dセンターが触媒フリー硬化ルートの試験導入を進めている。中央ヨーロッパの自動車組立工場は、電着塗装オーブンに耐え衝突エネルギーを吸収する接着剤を強く求めている。北海の洋上風力発電所は、ブレード接着に疲労耐性エポキシを使用し、交換間隔を確保している。南米および中東・アフリカは合計でより小さなシェアを占めているが、ブラジルのBR-163道路改良工事やサウジアラビアのギガプロジェクなどのインフラ建設が地域生産インセンティブを開放しており、弾性接着剤およびシーラント市場への将来的な参入を示唆している。

規制環境
弾性接着剤およびシーラント配合における溶剤および有害物質含有量に関する規制が厳格化しており、主要地域全体で無溶剤・低有害性化学組成への移行が加速している。米国では、米国環境保護庁(EPA)が2024年12月に最終TSCA規則を発行し、接着剤およびシーラントにおけるトリクロロエチレン(TCE)の産業・商業用途での使用を禁止した。これにより、産業メンテナンスおよび製造用途に供給するメーカーには溶剤の見直しと代替計画が求められている。
欧州では、CLPおよびREACH関連のコンプライアンス要件が、ポリウレタン、シリコーン、ハイブリッドシステムのラベリング、トレーニング、製品選定に引き続き影響を与えている。規則(EU)2024/2865は混合物のラベル表示要件を更新し、規則(EU)2025/2439は移行期間を延長して2026年12月31日までのコンプライアンス義務化とし、短期的な再ラベリング圧力を緩和しつつも、文書対応の準備は依然として求められている。化学関連手続きの簡素化に向けた政策検討も、(EC)No 1272/2008を含む規制下でのChemical Omnibus VIイニシアチブなどのEU内議論において見られ、メーカーが規模を拡大しながら申請書類、ラベル、安全情報の伝達を管理する必要性を一層強めている。
バリューチェーン分析
バリューチェーンは、(1)原料の化学的調達(イソシアネート、シリコーン、エポキシ、シラン、可塑剤、触媒)、(2)添加剤生産(充填剤、粘着付与剤、レオロジー調整剤)、(3)配合・製造(1液型・2液型システム、カートリッジ/ソーセージパック/ペール缶/ドラム缶)、(4)チャネル流通および塗布機器(ディスペンシング、混合、計量、ロボットビードシステム)、(5)建築、自動車・輸送、産業組立、エネルギー分野における最終用途および保守、をカバーしている。接着剤・シーラント協議会(ASC)による業界団体マッピングは、上流の化学品供給と下流の塗布実務が、ライフサイクル全体にわたる性能、廃棄物、コンプライアンスの形成に果たす役割を浮き立たせている。
原料確保が配合済み製品の安定供給を支える場合、特にシリコーンおよびシラン変性プラットフォームにおいて、垂直統合は競争上のレバーとなる。Dowやワッカーケミー(Wacker Chemie AG)などの統合型企業は、原料から配合までの能力を通じてこのチェーンの一部を支えている。レオロジー調整剤などの添加剤は、垂れ防止、保管安定性、押出挙動にとって重要であり、OEM認証プロセスにおいて添加剤サプライヤーおよびコンパウンダーの影響力を高めている。流通密度と技術サービス(現地試験、仕様サポート、機器統合)もまた価値を獲得しており、特に建設ネットワークや、自動車・鉄道・重機組立におけるOEM認証耐久性要件において重要である。
競争環境
市場リーダーシップは、R&D規模、アプリケーションエンジニアリングチーム、および垂直統合型原材料チェーンで差別化された世界的な多国籍企業が共有しています。Sikaは2023年に売上高111億2,400万スイスフランを記録し、その利益を使って混和剤対応シランラインの拡充に取り組んでいます[2]Sika AG、「2024年アニュアルレポート」、sika.com。HenkelのAdhesive Technologiesは2024年上半期に54億7,500万ユーロを計上し、最近CelanesとCO₂ベースのメタノールルートの共同開発に合意しており、ゆりかごから工場ゲートまでのカーボン削減を目標としています。3Mは安全性と産業ビジネスの高成長分野への構造転換を継続しており、2025年2月に75億USDの自社株買いを承認し、財務体質の強さを示しています。
Saint-GobainによるFOSROCの10億2,500万USD買収(2024年7月)は、中東建設接着分野における事業領域を拡大しています。Parker Hannifinはオハイオ州工場でCoolTherm生産を拡大し、米国および韓国のEVバッテリー顧客に供給しています。WackerおよびShin-Etsuなどの地域専門メーカーは、後方統合されたモノマー能力によってシリコーンのニッチ分野を防衛しています。市場集中度は中程度にもかかわらず、バイオベース化学品やナノ強化ハイブリッドを供給する新規参入者が価格競争力を維持し、中堅フォーミュレーターの粗利益率を抑制しています。テクニカルサービス、デジタル吐出分析、および硬化プロファイルのインライン可視化が単なる製品仕様ではなく差別化要因となり、弾性接着剤およびシーラント市場における競争戦術を形成しています。
弾性接着剤およびシーラント産業リーダー
Henkel AG & CO. KGaA
Sika AG
3M
H.B. Fuller Company
Arkema(Bostik)
- *免責事項:主要選手の並び順不同
弾性接着剤およびシーラント市場
- 3M
- Arkema (Bostik)
- Cemedine Co., Ltd.
- Dow
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman International LLC
- Jowat SE
- MAPEI S.p.A.
- Permabond LLC
- PPG Industries, Inc.
- RPM International Inc.
- Sika AG
- ThreeBond Holdings Co. Ltd
- Wacker Chemie AG

市場機会と将来展望
コンプライアンスと文書対応を簡素化しつつ高伸度性能を維持する製品システムに対して、明確な空白地帯が形成されつつある。特にエンドユーザーが標準化された環境報告を必要とする分野で顕著である。建築分野では、環境宣言に関する業界の連携が強化されており、2025年6月には接着剤・シーラント協議会(ASC)がSmart EPDと提携し、建築用接着剤・シーラントの製品カテゴリールール(PCR)を更新した。また、Green Sealは2025年9月にGS-36商業用接着剤基準のエディション2.2を発行した。これらの取り組みは、検証済みの低VOC配合と信頼性の高いライフサイクル文書を提供できるメーカーにとって、建築・インフラ案件での対応可能な市場を拡大する。
2025~2026年の生産能力およびポートフォリオに関する動きは、リードタイムと品質の一貫性がサプライヤー選定を左右する輸送・産業組立分野における現地供給の機会を示している。QEPは2025年7月、ジョージア州ダルトンに次世代Roberts接着剤製造工場を発表し、生産能力を倍増させ、フローリングおよび建材関連の接着剤需要に対する供給対応力を強化した。戦略的な業界統合と原料確保の動きも弾性接合プラットフォームを支えており、Sikaは2026年2月にトルコの接着剤・シーラントメーカーであるAkkimを買収する契約を発表し、Covestroは2026年7月1日、タイおよびテキサスにある旧Vencorexの2拠点(HDI誘導体)の買収を完了し、弾性システム用ポリウレタン関連中間体へのアクセスを強化した。これらを総合すると、配合製品と主要原料の両方に対する積極的な投資が進んでいることが分かり、EV組立、鉄道内外装、重機シーリング、モジュラーファサード接合向けに現地生産と施工エンジニアリングを組み合わせられるサプライヤーにとっての余地が生まれている。
Recent Industry Developments in 弾性接着剤およびシーラント市場
- 2026年5月:Henkelは、統合振動減衰機能を備えた自動車ボディー・イン・ホワイト生産向けの熱硬化型一液型構造用接着剤「Teroson EP 52シリーズ」を発表した。この発売は、より迅速で自動化された組立を目指すとともに、軽量マルチマテリアル構造における騒音および耐久性要件へのOEM対応を支援する。
- 2025年8月:Bostik(Arkema傘下企業)は、大型トラック製造向けのシリル変性ポリマー系導電性シームシーラント「VSR 400A」を発売した。導電性シームシーリングは、金属を多用するプラットフォームにおける腐食防止と組立品質を支え、SMPの採用をより高スペックな輸送分野のシーリング用途へと拡大させる。
- 2024年4月:MAPEIは、シリコーンとポリウレタンシステムの特性を組み合わせたハイブリッド弾性接着剤・シーラント「Mapeflex MS 55」を業務用および家庭用向けに発表した。湿潤面での使用と耐久性のある弾性性能を訴求したポジショニングは、修繕、リノベーション、一般建築の接合分野におけるハイブリッド化学組成の浸透を広げている。


弾性接着剤およびシーラント市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、建築、輸送、産業用途において、接合部の動きや振動への耐性が重要となる柔軟な接合・シーリング用に販売される弾性接着剤およびエラストマー系シーラントを市場の対象範囲としている。数値は、主要地域におけるこれらの材料の販売時点での収益として算出されている。
対象範囲外:本規模算定からは、非弾性または剛性構造用接着剤、テープ、機械的締結具、および弾性接合性能を目的としない一般的なコーキング材を除外している。
セグメンテーション概要
- 製品タイプ別
- ポリウレタン(PU)
- シリルおよびシラン変性ポリマー
- シリコーン
- その他の製品
- エンドユーザー産業別
- 建築・建設
- 自動車・輸送
- 産業
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、弾性接着剤およびシーラントを実際に消費する需要プールをマッピングすることから始まり、それを供給の可用性および貿易動向に結び付けていく。米国センサス局の建設支出統計、Eurostatの建設指標、関連化学品カテゴリーに関する国連Comtrade貿易統計、EV生産動向およびそれが接合材選択に与える影響に関する国際エネルギー機関(IEA)の情報など、公開情報源を活用している。
前提条件を現実的なものとするため、企業の年次報告書や投資家向け説明資料、査読付きポリマー・コーティング関連学術誌の技術論文、弾性化学組成が通常指定される場所を示す製品認証や規格資料なども確認している。特許データベースは、配合の焦点やPU、シリコーン、シリル変性システム間の代替パターンを把握するために利用される。有料サブスクリプションの一部は、企業財務情報やニュース、必要に応じた出荷レベルの輸出入確認にのみ使用される。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他にも多数の公開資料が使用された。
一次インタビューおよび調査
一次調査は、接着剤・シーラント需要のうち実際に弾性接合グレードに該当する割合を確認し、最終用途別の構成比の変化が平均販売価格にどのように影響するかを検証するために活用されている。APAC、EMEA、および南北アメリカ全域の配合業者、流通業者、施工業者、調達・技術担当者と対話を行い、モデルを確定させる前に、浸透率、代替周期、および現実的な成長シナリオを検証している。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:34% | 経営幹部(CXO):16% | APAC:46% |
| ミッドティア:50% | 機能/部門リーダー:28% | EMEA:31% |
| 中小プレイヤー:16% | マネージャー:56% | 南北アメリカ:23% |
市場規模算定と予測
規模算定は、建設活動、車両生産、産業生産指標を弾性接合・シーリング材料の対応可能消費プールに変換するトップダウン方式で構築され、その後、市場で報告されている価格帯を用いて価値に変換される。合計値は、地域別にサプライヤーをサンプリングし、観察された製品構成やチャネル比率を適用するといった選択的なボトムアップ推計によって裏付けられ、さらに製品マッピングが明確な範囲において貿易フローとの照合が行われる。
主要なモデル入力には、新築およびリノベーション活動(弾性接合部は時間とともに動くため)、車両生産と軽量材料の採用(車両当たりの接合材使用量を変化させる)、バッテリーパックシーリングなどの分野におけるEV組立の集約度、防水およびファサード施工の動向、PU、シリコーン、シリル変性システムの地域別価格推移が含まれる。ボトムアップでの可視性が限られる場合には、インタビューから得られた検証済みの浸透率レンジを用いてギャップを処理し、独立したマクロ指標と数量を整合させることで、最終数値のずれを防いでいる。
予測にあたっては、業界専門家の総意的な見通しに基づくメインケースを用いたシナリオ分析を行い、建設サイクルの変化、自動車生産の変動、配合コストの価格転嫁に関する感度分析を実施している。成長率は最終用途別に適用され、その後集計されるため、最終予測は単一の均一なCAGRではなく構成比の変化を反映している。
データ検証および更新サイクル
検証は、モデルと外部シグナルとの間で繰り返し相互確認を行うことにより実施されており、数量、価格、構成比における異常な変動を容易に発見できるようにしている。当社チームは、出力結果を建設・製造指標、貿易動向、インタビューフィードバックと比較し、承認前に予期しない偏差を示す地域や最終用途を再確認している。
各レポートは毎年更新され、主要な規制変更、建設分野における需要ショック、価格に影響を与える急激な原料変動など、重要な事象が発生した場合には随時更新が行われる。提供前には、アナリストが主要な前提条件および最新の公開データを改めて確認し、クライアントが最新の見解を確実に受け取れるようにしている。
Mordor Intelligenceの弾性接着剤・シーラント市場規模と他の発行済み推計との比較
弾性接着剤・シーラントに関して発行されている市場価値は、各発行元が弾性接合グレードとして何を対象とするかを異なって定義していること、また、対象年、通貨、価格算定の考え方が必ずしも同一に扱われていないことから、しばしば異なる値となる。ある推計が長期的な予測に重きを置く一方、別の推計はより短期的な建設・製造指標に基づいているといった違いも見られる。
非弾性の剛性構造用接着剤ファミリーは、本市場に関するMordor Intelligenceの対象範囲外としており、これは他の推計がより広範な接着剤を類似の見出しの下にグループ化している場合、合計値を大きく変える可能性がある。ギャップは、PU、シリコーン、シリル変性システムが最終用途別にどのようにカウントされるか、流通マージンが含まれるかどうか、また原料コストや建設需要が急速に変動する際に価格がどのように更新されるかにも起因している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 23.29 B (2026) | |
| 業界発行元A | USD 3.29 B (2025) | 選択された弾性接合シーラントに焦点を当てているとみられる、より狭い価値の捉え方を採用しており、長期的な予測期間を適用しつつ短期的な価格更新頻度が低いため、開始値が小さくなる傾向がある。 |
| 業界発行元B | USD 12.50 B (2024) | 異なる基準年に依拠しており、弾性接合グレードを隣接するシーラントおよび接着剤カテゴリーから明確に区別しない、より広範な用途に関する説明を用いているため、合計値に含まれる範囲が変化している。 |
表全体を見ると、この差異は主に製品カテゴリーの区切り、基準年の整合性、価格やチャネルマークアップが一貫して扱われているかどうかによって説明できる。対応可能な需要プールを建設、輸送、産業消費のシグナルに結び付け、その上でインタビューを通じて構成比と価格帯を検証することにより、当社の推計は市場の進展に応じて再確認可能な単純な入力にトレース可能な状態を保っている。


レポートで回答される主要質問
弾性接着剤およびシーラント市場の現在の価値はいくらですか?
弾性接着剤およびシーラント市場規模は2026年に232億9,000万USDに達しました。
弾性接着剤製品の需要をリードしている地域はどこですか?
アジア太平洋は強力な自動車、建設、およびバッテリー製造基盤により42.88%の最大収益シェアを占めています。
最も速く成長しているエンドユーザーセグメントはどれですか?
EV生産の加速に伴い、自動車・輸送は2031年にかけて6.44%のCAGRで拡大しています。
シリル変性ポリマーが普及している理由は何ですか?
VOCを排出せずに硬化し、ジイソシアネート規制を回避するため、2031年にかけて7.01%のCAGRが予測されています。
VOC規制は接着剤の配合にどのような影響を与えますか?
カリフォルニア州とEUにおける厳格な制限がフォーミュレーターを溶剤フリーシステムへと促し、ハイブリッド化学品の需要を押し上げています。
最終更新日:



