
教育コンサルティング・トレーニング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
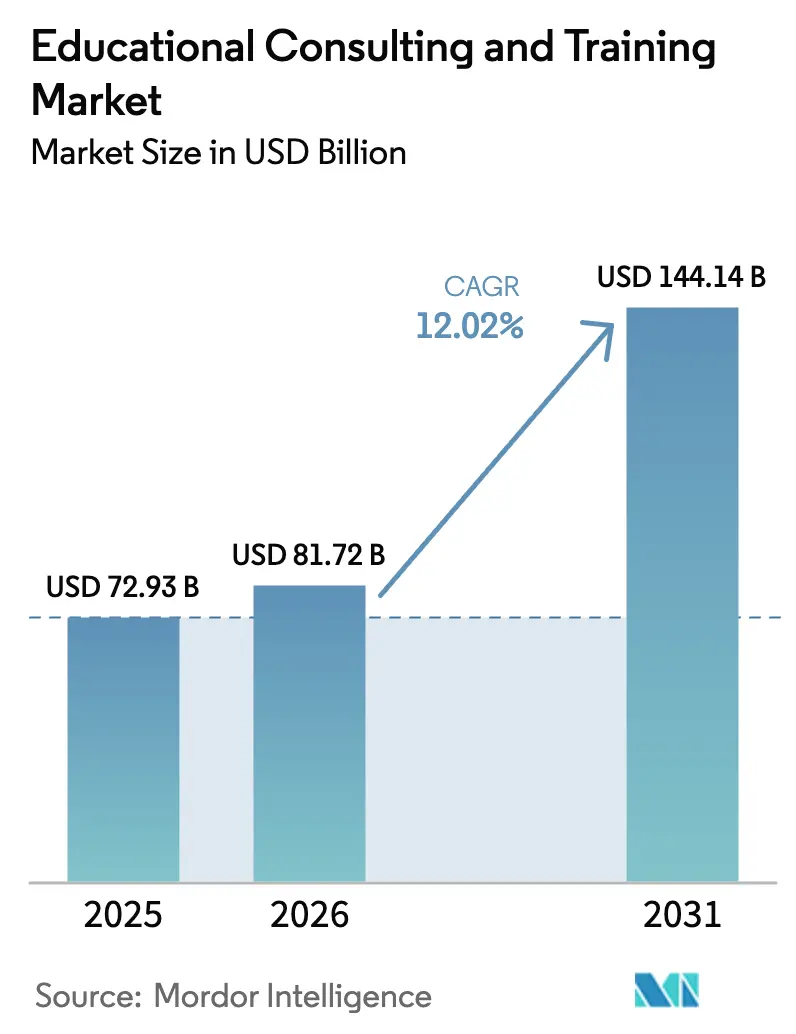
| 市場規模 (2026) | 81.72 十億米ドル |
| 市場規模 (2031) | 144.14 十億米ドル |
| 成長率 (2026 - 2031) | 12.02 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
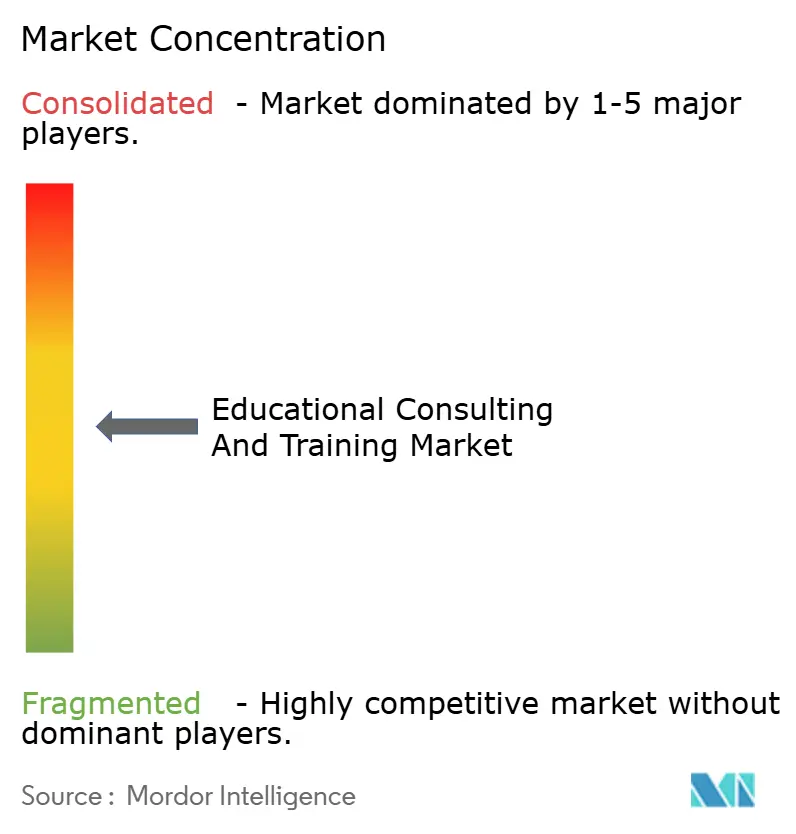
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる教育コンサルティング・トレーニング市場分析
教育コンサルティング・トレーニング市場規模は2026年において810億7,200万米ドルと推定されており、2025年の729億3,000万米ドルから成長し、2026年〜2031年にかけてCAGR12.02%で拡大し、2031年には1,441億4,000万米ドルに達する見通しです。このペースを維持するため、公共部門機関、高等教育システム、および大規模雇用主は、単発のワークショップから、明確に定義された学習・就業指標に報酬を連動させた複数年にわたる成果ベースの契約へと移行しています。教育コンサルティング・トレーニング市場のサービス購入者は、ニーズ分析、プログラム設計、技術展開、インストラクター支援、および研修後の分析を一つの契約でカバーする統合ソリューションを求めており、戦略コンサルタントとコンテンツプロバイダーの間にあった従来の境界が薄れています [1]英国財務省、「2024年春季予算」、gov.uk。人工知能ツールは、適応型コンテンツとリアルタイムフィードバックループを生成することで開発サイクルを短縮するレバーとなっており、プロバイダーは修了率と学習者満足度を向上させながら、大規模なパーソナライゼーションに対してプレミアム料金を請求することが可能になっています。同時に、プライバシー規制の強化と新たな専門資格取得規則により、機関は監査可能なコンプライアンスを実証することが求められており、教育指導の専門知識と法務・サイバーセキュリティ機能を組み合わせることのできる企業へのさらなる需要が生まれています。
レポートの主要ポイント
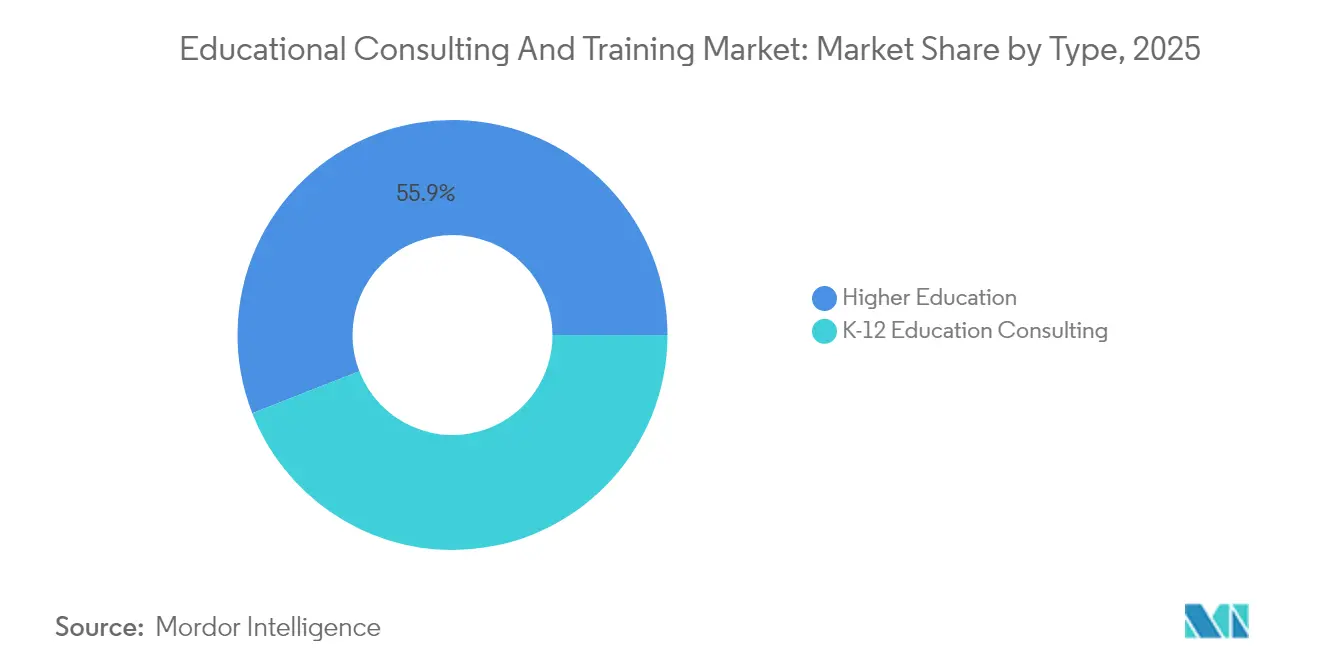
- タイプ別では、高等教育が2025年の教育コンサルティング・トレーニング市場シェアの55.92%を占める一方、K-12は2031年にかけてCAGR13.1%で拡大しています。
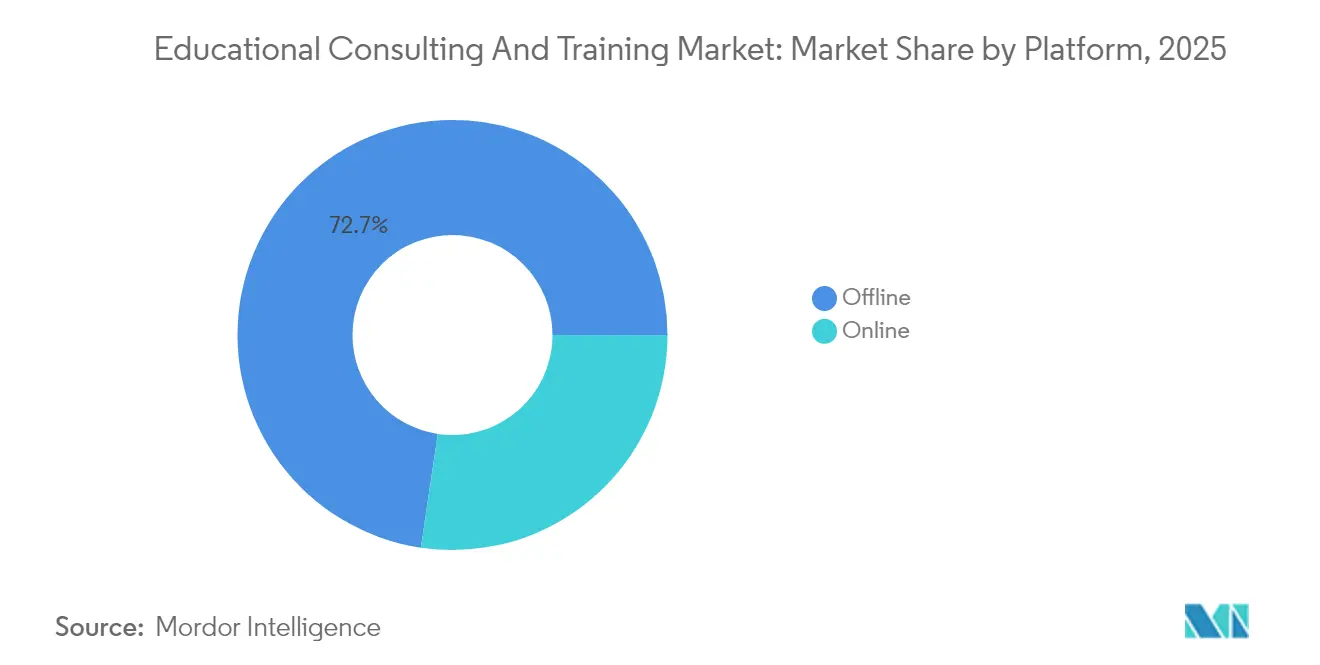
- プラットフォーム別では、オフラインソリューションが2025年の教育コンサルティング・トレーニング市場シェアの72.65%を占めており、オンラインモダリティは2031年までにCAGR19.2%で成長すると予測されています。
- サービス提供別では、教員専門能力開発が2025年の教育コンサルティング・トレーニング市場シェアの36.12%を占めており、AIを活用した教授設計は2031年にかけてCAGR19.75%で急成長すると予測されています。
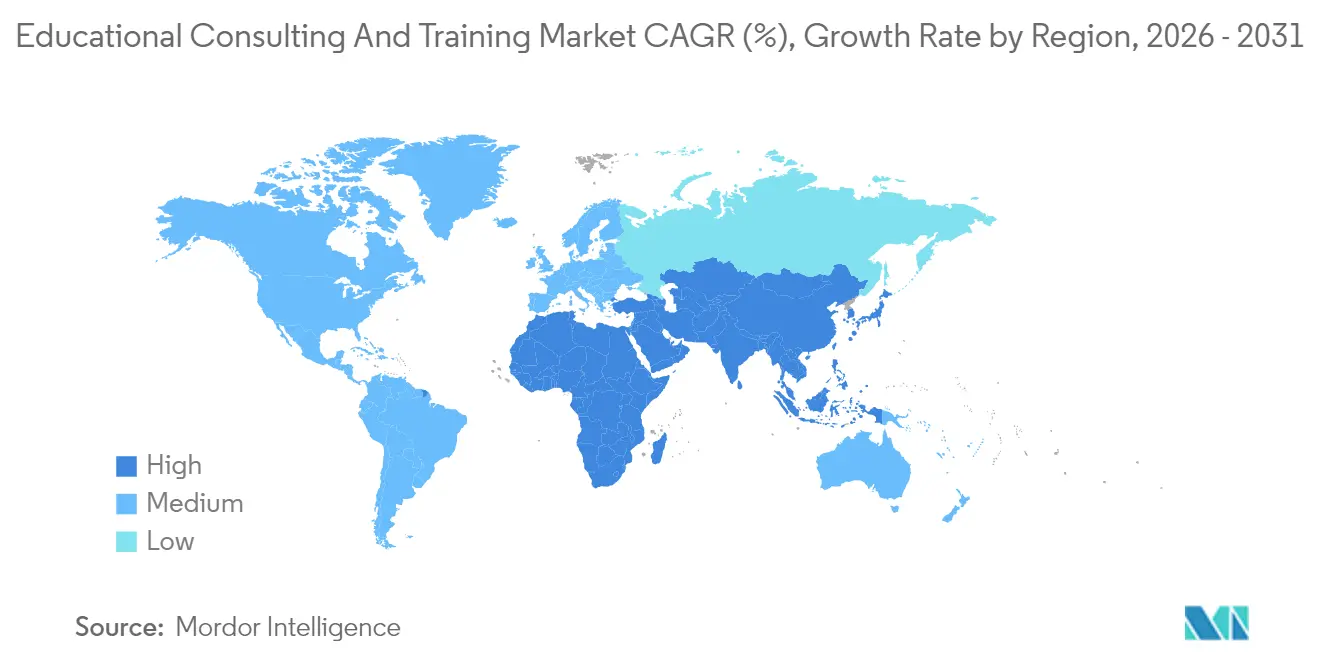
- 地域別では、北米が2025年の教育コンサルティング・トレーニング市場シェアの38.95%をリードしていますが、アジア太平洋地域は2026年から2031年にかけて最速のCAGR14.62%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | CAGRの 予測に対するおよその影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 急速な デジタル学習の普及(パンデミック後) | +2.8% | グローバル、北米・欧州に 集中した影響 | 中期 (2〜4年) |
| 政府による スキルアップ施策と資金提供 | +2.1% | グローバル、 アジア太平洋・北米において最も顕著 | 長期( 4年以上) |
| 企業の リスキリング向けL&D予算の増加 | +1.9% | 北米・欧州が中核、 APACへ拡大 | 中期 (2〜4年) |
| 成果ベースの コンサルティングに対する需要拡大 | +1.6% | グローバル、 北米・西欧がリード | 短期( 2年以内) |
| AIを活用した 教授設計のアウトソーシング | +1.4% | 北米・欧州、 アジア太平洋で新興 | 短期( 2年以内) |
| ESGに連動した ワークフォーストレーニングへの需要 | +1.2% | 欧州がリード、 北米が追随、APACで新興 | 長期( 4年以上) |
| 情報源: Mordor Intelligence | |||
急速なデジタル学習の普及がプラットフォーム変革を牽引
ハイブリッド型の提供方式は緊急時の代替策ではなく制度的な方針となっており、クライアントが教育学・技術・変革管理を統合できるパートナーを求めることで、教育コンサルティング・トレーニング市場が実質的に拡大しています。英国はデジタルスキル開発の国家計画に対して2025年まで31億4,000万米ドル(25億英ポンド)を拠出しました[2]ニュージャージー州労働・労働力開発省、「労働の未来タスクフォース最新情報」、nj.gov。2024年、シンガポールのSkillsFuture(スキルズフューチャー)イニシアチブはオンライン学習モジュールのポートフォリオを拡充し、助成金交付の前提条件として成果追跡ダッシュボードの導入を義務付けました。この戦略的な動きは、説明責任を強化し、助成プログラムの有効性を測定することを目的としています。こうした義務付けにより、コンサルティングの範囲は基本的なプラットフォーム選定から、全社的な学習者分析統合、教員支援、および資格アーキテクチャへとシフトしています。企業もこの緊迫感を反映し、適応型アルゴリズムを組み込んだクラウドベースの学習体験プラットフォームに既存コンテンツを移行しており、データリッチな環境がコンサルタントのROI実証と継続案件の獲得を助けるという好循環を生み出しています。
政府のスキルアップ施策が市場需要を再形成
政府は現在、労働力のスキル向上をマクロ経済政策として位置づけています。2024年に開始されたニュージャージー州の5,000万米ドル規模の労働力開発イニシアチブでは、助成受給者がカリキュラム設計と雇用主への働きかけのために外部専門家と連携することが義務付けられています[3]インタラクティブメディア・イン・エデュケーション誌、「オンライン学習者にとってのオフラインオプションの重要性」、jime.open.ac.uk。クイーンズランド州のスキル戦略は、産業界の要件に沿うよう設計されたトレーニングコンソーシアムに共同投資助成金を配分しています。これらのコンソーシアムは年次影響報告書の提出が義務付けられており、説明責任と透明性を確保するために独立した第三者コンサルタントによる監査が実施されます。同様に、カナダのフューチャースキルズセンターは実験的なトレーニングパイロットへの資金提供を優先しており、包括的かつ厳格な評価フレームワークの採用を資金交付の条件としています。こうした戦略的イニシアチブは教育コンサルティング・トレーニング市場の成長を牽引しており、多くの大学・職業訓練機関・雇用主連合が、ますます厳格化するエビデンスベースの政策基準を遵守するための内部リソースと専門知識を欠いているためです。
企業のL&D予算拡大がリスキリング需要を促進
スキルの最新性をリスク軽減と結びつける経営陣の意識から、企業の研修予算は急速に回復しています。2024年、北米全域のテクノロジー企業は従業員一人当たりの学習投資を増加させるという戦略的なシフトを示しました。特筆すべき点として、これらの支出の50%以上がクラウドコンピューティング、人工知能、サイバーセキュリティなどの重要分野のスキル開発に充てられており、進化する技術的要求への対応を重視した取り組みが浮き彫りになっています。コンサルティングの機会は、ニーズ分析、原材料メーカーとの共同カリキュラム開発、そして学習と業務上のKPIを結びつける研修後分析にわたっており、純粋なコンテンツベンダーでは対応が困難な総合的な責務となっています。その結果、教育コンサルティング・トレーニング市場は、技術ロードマップの助言、非常勤教員の調達、企業データウェアハウスへの学習テレメトリーの統合が可能なフルスタックプロバイダーをますます優遇するようになっています。
成果ベースのコンサルティングモデルが支持を獲得
2025年、複数の米国大学システムは、在籍率改善プロジェクトに特化したパフォーマンスボンド要件を盛り込んだRFP(提案依頼書)を公表しました。この動きは、卒業率の向上や認定試験合格率の向上など、財務上の説明責任と測定可能な成果を重視する傾向の高まりを反映しています。その結果、コンサルティング企業は高度なベースライン診断、厳格なコントロールグループ設計、第三者検証プロセスの要求に応えるためのセキュアなデータルームの構築にリソースを投入しています。こうした対応は参入障壁を大幅に引き上げており、十分な財務安定性を持つ既存プレイヤーが有利になっています。このシフトは、スケーラビリティと強固な財務基盤が重要な競争優位性として浮上している教育コンサルティング・トレーニング市場における広範なトレンドを浮き彫りにしています。
抑制要因の影響分析*
| 抑制要因 | CAGRの 予測に対するおよその影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 教育機関における 予算制約 | -1.8% | グローバル、 ESSER後の北米で最も深刻 | 短期( 2年以内) |
| 専門コンサルタントの 人材不足 | -1.2% | グローバル、 北米・欧州に集中 | 中期 (2〜4年) |
| データプライバシー コンプライアンスコスト(GDPRなど) | -0.9% | 欧州がリード、 グローバルに拡大 | 長期( 4年以上) |
| ポイントソリューション乱立による クライアントの疲弊 | -0.7% | 主に北米・欧州 | 短期( 2年以内) |
| 情報源: Mordor Intelligence | |||
予算制約が機関の支出に課題をもたらす
初等中等教育緊急救済(ESSER)資金の終了により、パンデミックに起因する学習損失が続く中、米国の学区は裁量的サービスの削減を余儀なくされています。高等教育機関は授業料収入の伸び悩みと公的助成の減少に直面しており、CFOは大規模な変革型プロジェクトよりも段階的・モジュール型のコンサルティング範囲を好む傾向があります。教育コンサルティング・トレーニング市場でのシェアを守るプロバイダーは、提案書にROI算出ツール、柔軟な支払いマイルストーン、助成金申請支援を組み込む必要があります。
専門コンサルタントの人材不足が成長を制限
北米市場では、教育学、データサイエンス、クラウドアーキテクチャの専門知識を持つ人材の需要と供給の間に顕著なギャップが生じています。この人材不足により、上級学習アナリティクス職の平均給与パッケージが上昇しており、これらの専門スキルに対するプレミアムが反映されています。その結果生じる能力上の制約が納品リードタイムの長期化を招き、教育コンサルティング・トレーニング市場全体での収益認識を遅らせています。これらの課題を軽減するために、主要な市場プレイヤーは社内アカデミーの設立や大学との提携形成など戦略的施策を実施しています。こうした取り組みは、有資格のデザイナーによる持続可能な人材パイプラインを構築し、組織がスケーラビリティを高め、業務効率を改善し、増大する市場需要に効果的に応えられるよう設計されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
K-12の加速を背景とした高等教育の優位性2025年、高等教育関連の案件が教育コンサルティング・トレーニング市場シェアの55.92%を占めました。この実績は、大学が入学者数の減少への対応策、積み上げ式マイクロ資格プログラムの開発、および労働市場のトレンドとデータ主導の洞察に基づく学術カリキュラムの整合を優先していることによるものです。典型的な業務範囲は診断分析、プログラムポートフォリオの合理化、および学籍管理システムの統合に及びます。K-12は相対的に小さなシェアを占めるものの、CAGR13.1%を記録し、2031年にかけて教育コンサルティング・トレーニング市場において最も成長速度の速いセグメントとなります。州の読み書き能力関連法、読む科学の実装、連邦支援の個別指導コンソーシアムが、専門能力開発セッション、コーチングサイクル、カリキュラムマッピングへの需要を支えています。学区の購買担当者は短期の助成金対応プロジェクトを好みますが、これらの案件の累積規模は、複数の学校システムにわたって提供をスケールできる地域専門家にとって相当な市場規模の収益機会をもたらしています。
高等教育クライアントは通常、エンタープライズリソースプランニング、データウェアハウスのアップグレード、および入学マーケティング最適化をカバーする複数年のマスターサービス契約を締結しており、サービス収益の高い視認性を維持しています。一方、K-12の教育委員会は年次予算で運営されており、プロバイダーはモジュール型ツールキットとコスト共有コンソーシアムモデルを採用するよう駆られています。高等教育コンサルタントが大学院追跡ダッシュボードなどの隣接サービスをK-12市場に展開するクロスセルの可能性が生まれており、大きなマーケティングコストをかけずに教育コンサルティング・トレーニング市場のフットプリントを拡大しています。
注記: 全セグメントの個別シェアはレポート購入時に入手可能


プラットフォーム別:
オンラインの急成長にもかかわらず持続するオフライン2025年においても、教育コンサルティング・トレーニング市場規模の72.65%はオフライン案件によって提供されており、これはリーダーシップ研修、実験室ベースの技術トレーニング、コンプライアンス監査が対面での観察を必要とするためです。しかしながら、同期型バーチャル教室、AIチャットチューター、モバイルマイクロラーニングアプリが成熟するにつれ、オンラインモダリティがほぼすべての増分支出を吸収し、CAGR19.2%で加速するでしょう。機関はますます、非同期モジュールに基礎理論を置き、ファシリテーターが主導するワークショップで高次の実践を行う「クリック&キャンパス」型のハイブリッド設計を好むようになっています。したがって、コンサルタントはプラットフォーム間でシームレスに移行するコンテンツを設計し、学習管理システムのログと対面観察ルーブリックを統合するデータパイプラインを構築し、バーチャルおよびライブ両方の提供においてファシリテーターを認定する必要があります。このオーケストレーションに秀でたプロバイダーが教育コンサルティング・トレーニング市場において不均衡なシェアを獲得するでしょう。
運営経済性はモダリティによって大きく異なります。デジタルプログラムはプラットフォーム償却が完了した後に高い粗利率を達成する一方、出張を伴うワークショップは比較的低い粗利率で運営される傾向があります。ただし、オフライン経路はより高いクライアント維持率を保ち、施設賃貸や役員向け教育宿泊からの付随収益を生み出します。したがって、教育コンサルティング・トレーニング産業のリーダーにとって最適なポートフォリオは、マージンリッチなデジタルカタログと、統一された資格フレームワークに支えられた関係を固める対面型の研修プログラムのバランスを取ることです。
注記: 全セグメントの個別シェアはレポート購入時に入手可能
サービス提供別:
専門能力開発のリーダーシップ2025年、教員専門能力開発が教育コンサルティング・トレーニング市場シェアの36.12%を占めており、これは教育者の有効性を生徒の学力指標に結びつける法的圧力を反映しています。主要な契約テーマは、文化的に応答性の高い教育学の実施、プロジェクトベース評価手法の採用、そして教育技術統合の強化を目的としたワークショップの開催を中心に展開しています。AIを活用した教授設計市場はCAGR19.75%で成長すると予測されています。この成長は、多様な学習者層の固有のニーズに応えるよう設計されたパーソナライズされた学習シーケンスの開発を促進する生成AI技術の活用増大によって牽引されています。こうした高度なAIツールの統合は、教授法を大幅に変革し、より効果的で包括的な教育成果を実現することが期待されています。コンサルタントは、設計スプリント、モデルドリフト監視、倫理的AI監査を組み合わせたサブスクリプション型のリテイナー契約を販売しており、これらのサービスは二桁のマージンプレミアムを生み出しています。
戦略・業務コンサルティングは、機関が構造改革、共有サービス採用、雇用主との提携仲介を進める中で安定した勢いを維持しています。学生アセスメント・サポートサービスは、早期警告分析と学習支援コーチングが在籍率目標にとって不可欠となるにつれ、緩やかな拡大を示しています。これらのサービス提供が一体となって、教育コンサルティング・トレーニング産業においてリーダーポジションを目指すプレイヤーに求められる幅広さの要件を強化しています。
地域分析
北米の教育コンサルティング・トレーニング市場
北米は2025年の収益の38.95%を生み出しており、これは労働力プログラムおよびデジタルインフラ整備に充当された連邦・州の多額の資金によるものです。インフラ投資・雇用法はコミュニティカレッジの近代化に向け数十億ドル規模の補助金を拠出し、カリフォルニア州のStrong Workforce Programなどの州レベルの取り組みは第三者評価の義務化を規定しています。コンサルティング業務はプラットフォーム移行、労働力の再スキル化、および経済的影響評価を包括することが多く、こうした統合的なサービス提供が案件の平均規模の拡大に寄与しており、市場における包括的かつ価値主導型ソリューションへの需要の高まりを反映しています。カナダの各州はスタッカブル資格のパイロットプログラムや先住民教育イニシアティブを展開しており、教育コンサルティング・トレーニング市場をさらに拡大させています。
アジア太平洋の教育コンサルティング・トレーニング市場
アジア太平洋地域は、政府のデジタル化推進と人口動態上の追い風に支えられ、14.62%のCAGRを記録すると予測されています。中国の地方政府は産業政策に連動したAIリテラシー認定を展開しており、職業訓練機関は外部のカリキュラムパートナーを求めることを余儀なくされています。インドの国家教育政策は大学全体にわたる学際的カリキュラムへの転換を義務付けており、シラバスのマッピング、教員指導、および認定取得に関する継続的なコンサルティング需要を生み出しています。ベトナムやインドネシアをはじめとする東南アジアの教育省は英語能力とSTEM能力を目的としたエドテック補助金を配分しており、外国人コンサルタントを有力な実施ガイドとして位置付けています。
EMEAの教育コンサルティング・トレーニング市場
欧州はGDPRコンプライアンスプロジェクトおよびESGスキル義務化の強みを背景に、中一桁台の成長を記録しています。企業サステナビリティ報告指令は企業に対して気候影響に関する従業員のコンピテンシーを追跡することを求めており、専門的なインストラクショナルデザイン業務を生み出しています。北欧諸国は承認済みコースカタログで利用可能な生涯学習バウチャーのパイロットを実施しており、コンサルタントへのアウトソーシングが多い監査メカニズムを必要としています。地中海経済圏はEUの結束基金を活用して職業訓練センターの近代化を進めており、教育コンサルティング・トレーニング市場のフットプリントを拡大する越境協力の機会を創出しています。中東・アフリカ地域は、湾岸諸国が知識経済戦略へと軸足を移し、アフリカ連合加盟国が教員能力強化を優先するにつれて、小規模ながら加速する需要を示していますが、予算の変動が近期の規模拡大を抑制しています。

規制環境
教育コンサルティングおよびトレーニング需要を形成する規制は、公的資金による教育・労働力プログラム全体にわたり、検証可能な成果、教員の質の基準、および責任性のルールをますます重視するようになっている。英国では、2026年4月15日に施行された継続教育(初期教員研修)規則2026(Further Education (Initial Teacher Training) Regulations 2026)により、イングランドおよびウェールズにおける教員研修コースの質的要件が強化され、プログラム設計、証拠収集、質改善システムにおける外部支援の必要性が高まっている。
米国では、連邦政策の変更により、教育機関やトレーニングプロバイダーはより強力な測定と報告へと向かっている。米国労働省はサーキュラー2026-01を発出し、登録見習い(Registered Apprenticeship)プログラムにおける能力ベース、ハイブリッド、時間ベースのトレーニング基準を明確化し、カリキュラム、提供モデル、文書化をプログラム規則に整合させるコンサルティングへの需要を強化した。これとは別に、米国教育省は高等教育の責任性と現代化に関する2026年の交渉規則制定を開始し、2026年4月の連邦提案では、連邦学生援助に紐づくプログラム適格性について収益プレミアム方式を導入した。この方式により、安全なデータ処理、成果分析、そしてコンプライアンス対応の学習者報告ワークフローの必要性が高まっている。
バリューチェーン分析
バリューチェーンは、クライアントのニーズ特定(教育省、学区、大学、雇用主)から始まり、診断評価、プログラム戦略・設計が続き、その後、カリキュラム開発、インストラクショナルデザイン、提供を融合したソリューション構築が行われる。技術活用は現在の取り組みにおいて繰り返し現れる層であり、学習プラットフォームの選定または移行、クラウドおよびデータアーキテクチャの構築、学習者データに対するサイバーセキュリティおよびプライバシー管理を含み、実装支援は教員・講師の能力開発、変更管理、プログラム運営にまで及ぶ。
測定と保証は下流に位置し、成果ダッシュボード、助成金コンプライアンスのための第三者評価、データガバナンスおよびコンテンツ生成・学習者分析における倫理的AI利用の監査を含む。Accenture、Deloitte、McKinsey、PwCなどの大手プロフェッショナルサービス企業は、アドバイザリー、システムインテグレーション、マネージドサービスを組み合わせることで、このエンドツーエンドのスタックをますます提供するようになっており、コンテンツ保有者や評価専門家は独自資産を提供している。Pearsonと Deloitteを含む提携・アライアンスは、コンテンツ、スキルインテリジェンス、実装能力がどのようにバンドル化されているかを反映しており、コンテンツと資格から分析、雇用主との整合、業務変革へと提供範囲を拡大している。
競合状況
教育コンサルティング・トレーニング市場は中程度の集中を維持しており、上位5社が世界収益の4分の1を支配しています。多国籍プロフェッショナルサービス企業は、監査およびITインテグレーション部門を活用してマルチタワー案件を獲得しており、Accentureの2024年のUdacity買収はナノ度コースカタログとグローバルなチェンジマネジメント力を融合させた典型例です。ビッグフォーの競合他社はクラウドアライアンス、分析ダッシュボード、教授設計スタジオを束ねることでこの戦略を模倣しており、中小企業が企業アカウントを獲得することをより困難にしています。
プライベートエクイティは、SaaS学習プラットフォームを継続的な収益の基盤として捉え、その上にサービス収益を積み重ねることができる資産として見なし、業界再編を加速させています。Bain CapitalによるPowerSchoolの買収は、確立された学区ベースと新興AIアシスタントの可能性を統合する戦略的アプローチを例示しています。この組み合わせは、AIアシスタントを活用して価値を高め、市場リーチを拡大する専門能力開発の提供を通じて成長機会を牽引するよう位置付けられています。それでも、学習アナリティクス実装、アクセシビリティコンプライアンス、バイリンガルカリキュラム設計などの専門領域では、規模よりもドメインの深さが重要視されるため、専門企業にとって意義ある空白市場が残っています。
人材不足が競合力学を形成しており、社内アカデミーを設立した企業はプロジェクトの迅速な立ち上げと提供品質の向上を享受しています。パートナーシップも急増しており、例えば中堅コンサルタント企業がクラウドハイパースケーラーと提携して構築済みのAIモデルにアクセスし、開発コストを削減してデプロイメントサイクルを加速させています。規制フレームワークが強化される中、データガバナンス認証における信頼性が教育コンサルティング・トレーニング産業における決定的な差別化要因となっています。
教育コンサルティング・トレーニング産業のリーダー企業
Accenture
Deloitte
PwC
Pearson
McKinsey & Company
- 注:主要企業の掲載順は順位を示すものではありません。
教育コンサルティング・トレーニング市場
- Accenture plc
- Deloitte Touche Tohmatsu Ltd.
- PricewaterhouseCoopers (PwC)
- Ernst & Young (EY)
- KPMG International
- McKinsey & Company
- Boston Consulting Group (BCG)
- Bain & Company
- GP Strategies Corporation
- NIIT Limited
- Pearson plc
- Kaplan, Inc.
- Chegg, Inc.
- 2U, Inc.
- Blackboard Inc.
- Instructure Inc.
- Coursera Inc.
- Udacity, Inc.
- BYJU’S
- Cornerstone OnDemand, Inc.
- Skillsoft Corporation
- Franklin Covey Co.

市場機会と将来展望
責任性主導の測定要件は、教育・労働力プログラム全体にわたって成果追跡を実運用化できるプロバイダーにとって、特に資金提供が文書化された効果に紐づいている場合、短期的な空白領域を生み出している。米国では、2026年の交渉規則制定の動きと、連邦学生援助向けに収益プレミアム式の責任性アプローチを導入した2026年4月の提案により、データ準備、検証可能な報告、そして安全な分析環境の重要性が高まっている。これにより、評価設計、学習者進度分析、コンプライアンス対応のデータガバナンスに関連するコンサルティングの機会が拡大している。
企業および公的部門のバイヤーは、AI対応コンテンツと実装、変更管理、スキルインテリジェンスを組み合わせるパートナーへの統合も進めており、規模の大きい複数年の取り組みを支えている。2026年2月のPearsonとDeloitteによるAI活用学習ソリューション共同開発のアライアンスは、政府や国際機関向けの統合オファリングへのこの移行を示す具体的な指標である。同時に、米国労働省のサーキュラー2026-01における登録見習いトレーニングアプローチに関するガイダンスは、コンピテンシーフレームワーク、ハイブリッド提供の再設計、プログラム基準を満たす文書化システムに対するコンサルティング需要を支えており、特にAI、クラウド、サイバーセキュリティにおいて役割ベースのキャリアパスを構築する雇用主に対して有効である。
Recent Industry Developments in 教育コンサルティング・トレーニング市場
- 2026年6月:Pearsonは、ヨルダン教育省と5年間の契約延長に合意し、2031年まで職業教育プログラムの提供を継続する。この契約は、職業教育における体系的で成果重視の学習プログラムに対する公的部門の需要を維持し、政府とのパートナーシップにおけるPearsonの長期的な収益の見通しを支えている。この契約延長は、州システムとの複数年の取り組みも強化している。
- 2026年6月:Pearsonは、2030年までに1,000万人の労働者のAIスキルを向上させる英国政府のAI Skills Boostイニシアチブのパートナーとして選定された。このプログラムは、公共部門および大企業全体でAI対応学習と資格認定に対する規模主導の需要を拡大している。この選定により、Pearsonの国家的AI教育イニシアチブにおける役割が強化され、企業規模でのスキルアップ業務がさらに支えられている。
- 2026年5月:PearsonはICESCOと覚書を締結し、指導方法の改善と学校評価ガイドの開発を進めることになった。この協力は、国際市場全体におけるAI活用および標準化された評価・指導改善の取り組みを示している。この協定により、Pearsonの国際協力の範囲が広がり、標準化された評価パートナーシップの追加的な機会が生まれている。


教育コンサルティング・トレーニング市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場では、K-12、高等教育、雇用主、公的機関がオンラインおよびオフライン形式で学習成果を計画、実施、改善するのを支援する、教育に特化したコンサルティングおよびトレーニングサービスから得られる収益を追跡する。
範囲の除外:本市場規模には、明確に定義されたコンサルティングまたはトレーニングサービス要素を伴わずに販売される、純粋なコンテンツ出版およびソフトウェアのみの学習プラットフォームは含まれない。
セグメンテーション概要
- タイプ別
- 高等教育コンサルティング
- K-12教育コンサルティング
- プラットフォーム別
- オンライン
- オフライン
- サービス提供別
- 戦略・業務コンサルティング
- カリキュラム・教授設計
- 教員専門能力開発・トレーニング
- 学生アセスメント・サポートサービス
- 地域別
- 北米
- カナダ
- 米国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模、および検証
デスクリサーチ
デスクリサーチは、モデル構築前に需要プール、価格構造、提供形態の内訳(オンラインとオフライン)を把握するために用いられた。UNESCOおよびOECDの教育指標、世界銀行の教育・スキルデータセット、米国労働統計局のトレーニング・雇用シリーズ、Eurostatの教育統計、資金優先事項や改革プログラムを示す各国教育省の公表資料などの公開情報源に依拠した。
これらの情報を実用的な収益モデルに変換するため、企業の開示資料や投資家向け説明資料、教育サービス契約に関する信頼できる報道、トレーニング認定や調達規範を説明する団体のウェブサイトも確認した。必要な場合には、企業財務やニュースインテリジェンスに関する有料サブスクリプション情報源を活用し、教育サービスへの収益エクスポージャーおよび大規模プログラム受注の時期を確認した。これらの例は示唆的なものにすぎず、本調査ではデータポイントの収集、検証、明確化のために他にも多数の情報源を確認した。
一次インタビューおよび調査
一次調査は、教育コンサルタント、トレーニングプロバイダー、機関の意思決定者、そして提供予算を管理する調達・プログラムマネージャーへのインタビューおよびサーベイに重点を置いた。北米、欧州、アジア太平洋地域の回答者からの情報により、一般的な利用・更新行動、および契約サイクルを通じて意思決定者がASPをどのように動かすと想定しているかが明らかになった。これらの確認事項は、デスクリサーチで見られた内容と照合された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:33% | CXO:12% | APAC:43% |
| ミドルティア:50% | 機能・部門リーダー:43% | EMEA:35% |
| 小規模プレイヤー:17% | マネージャー:45% | 南北アメリカ:22% |
市場規模および予測
市場規模の算出は、地域別に教育支出とトレーニング強度を再構築するトップダウン方式から始まり、その後、外部委託されるコンサルティングおよび構造化されたトレーニング提供に通常流れる割合でフィルタリングされる。総額を現実的に保つため、サンプル抽出したプロバイダーの収益内訳、契約平均額に関するチャネルからのフィードバック、一般的なプログラムタイプに対する数量×ASPの整合性チェックなど、選択的なボトムアップ推定を検証として使用している。
実務上、このモデルは検証可能な再現性のある入力データ、すなわち教育・労働力開発予算、機関の在籍者数・人員配置レベル、オンラインで提供される学習の割合、平均プログラム期間、学習者当たりまたは案件当たりの標準的な価格に依拠している。小規模な地域でデータの欠落がある場合には、比較可能な市場からの代理比率を適用し、現地の調達行動に関する専門家からのフィードバックを踏まえて修正している。
予測はシナリオ分析を用いて構築された。これは、価格、資金サイクル、デジタル提供の採用が、政策や雇用主の採用計画によって急速に変化しうるためである。ASPの推移および数量成長に関する前提は、一次情報を用いてストレステストされ、その後、明示的なマクロ指標と整合させることで、2026年から2031年までの軌道が説明可能なものとなるようにしている。
データ検証および更新サイクル
検証は、需要シグナル、プロバイダーの収益エクスポージャー、独立した教育・労働力指標間の三角測量によって行われ、その後、地域および提供形態別に明らかな外れ値がないか再確認される。大きな差異が生じた場合には、関連する入力データを再検討し、前提を見直し、その変化がモデルによるものか実際の変化かを確認するために、適切な回答者タイプへの追加確認の連絡が行われる。
承認前には、成長率、示唆される価格、採用パターンが基礎となる推進要因と整合しているかを確認するため、アナリストによって段階的にモデルが見直される。レポートは年次で更新され、重大な政策変更、資金発表、または大規模な契約の波が発生した場合には中間更新が行われ、クライアントが提供時点で入手可能な最新の見解を受け取れるよう、提供前の最終確認が完了される。
教育コンサルティング・トレーニング市場に関するMordor Intelligenceの推定値と他の公表推定値との比較
教育コンサルティングおよびトレーニングに関する公表市場規模は、似たような購買者ニーズを説明していても大きく異なって見えることがある。これは、トレーニングサービス、隣接する教育支援サービス、そしてソフトウェア主導の学習モデルとの境界が一貫していないためである。差異は、為替レートの適用方法、ASP上昇の扱い方、基礎となる前提の更新頻度によっても生じる。
本調査における主な差異の要因は、サービス範囲とタイミングである。一部の推定値は、家庭教師や試験対策、より広範な教育支援サービス、または労働力開発カテゴリーを一つの総額に統合し、単一期間のレートで通貨を変換している。更新主導型の構築は、価格やミックス変化の乖離を抑えるのに役立ち、Mordor Intelligenceが採用する手法に従い、契約価格、オンライン提供の割合、地域別需要シグナルに関する反復的な確認を通じて、2026年基準年の見解が最新の状態に保たれている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 81.72 B (2026) | |
| グローバル・インサイト・パブリッシャーA | USD 84.80 B (2026) | 教育支援およびコンサルティングサービスをより広範に捉えたカテゴリーを使用しており、必ずしも定義されたコンサルティングまたはトレーニングの取り組みとして提供されない、家庭教師指導、試験対策、および関連する支援サービスの収益を取り込む可能性がある。 |
| リージョナル・パブリッシャーB | USD 73.00 B (2024) | より古い基準年に基づいており、サービス境界や通貨タイミングに関する透明性が限られているため、2025年から2026年に見られた最近のオンライントレーニングのミックス変化や価格見直しを過小評価する可能性がある。 |
総じて、この差異は主に、何がサービス案件として数えられるか、そして価格やミックスに関する前提がどれだけ速やかに更新されるかによって説明される。観測可能な予算シグナルと再現可能な価格確認にモデルを結びつけることで、この推定値は地域や年をまたいで追跡・再現しやすいものとなっている。


レポートで回答される主要な質問
2031年における教育コンサルティング・トレーニング市場の規模はどのくらいになりますか?
予測によれば、2025年の729億3,000万米ドルから2026年に810億7,200万米ドルへと拡大し、CAGR12.02%で成長して1,441億4,000万米ドルに達する見込みです。
現在のコンサルティング収益において最大のシェアを持つセグメントはどれですか?
高等教育関連の案件が2025年収益の55.92%を占めており、入学者数、デジタルトランスフォーメーション、および労働力整合イニシアチブが牽引しています。
最も成長が速い提供プラットフォームはどれですか?
オンラインおよびハイブリッドモダリティはCAGR19.2%でスケールし、2031年までにほぼすべての増分支出を吸収すると予測されています。
AIを活用した教授設計が加速しているのはなぜですか?
生成AIツールがコース開発サイクルを短縮しつつパーソナライゼーションを可能にしており、このサービスラインをCAGR19.75%で牽引しています。
最も急速な成長を記録する地域市場はどこですか?
アジア太平洋地域は政府のデジタル化プログラムと高まる中産階級の入学需要に支えられ、CAGR14.62%でトップを走る見込みです。
コンサルティング報酬体系はどのように進化していますか?
機関や企業はますます、コンサルタントへの報酬を測定可能な学習または就業指標に連動させる成果ベースの契約を求めるようになっています。
最終更新日:


