
Eラーニング市場規模およびシェア

Mordor IntelligenceによるEラーニング市場分析
Eラーニング市場規模は2026年に2,759億米ドルと推定され、2027年には3,058億米ドル、2032年には5,066億米ドルに達し、2027年から2032年にかけてCAGR 10.62%で成長すると予測されています。
接続性の拡大と労働力のスキルニーズの高まりがデジタル教育サービスへの需要を押し上げる一方、フィリピンにおける公的プログラムが制度的な提供経路を追加しています。コースコンテンツとプラットフォーム運営およびスキル評価を組み合わせたサプライヤーは、学校や雇用主が学習環境の継続的な稼働を必要とするため、初回登録後も続くサービスを提供しています。バーチャルクラスルームにおけるエンゲージメントの困難さと、ウガンダ農村部の学校におけるインフラ格差が、実用的な提供を制約しています。学習環境を運営できるプロバイダーは継続的なサブスクリプションを追求できる一方、接続性に依存するサービスはリーチ可能な学校基盤が限られます。
主要レポートの要点
- 配信モード別では、自己学習型が2026年のEラーニング市場シェアの57.67%を占め、インストラクター主導型は2027年から2032年にかけてCAGR 12.5%で最も速く成長すると予測されています。
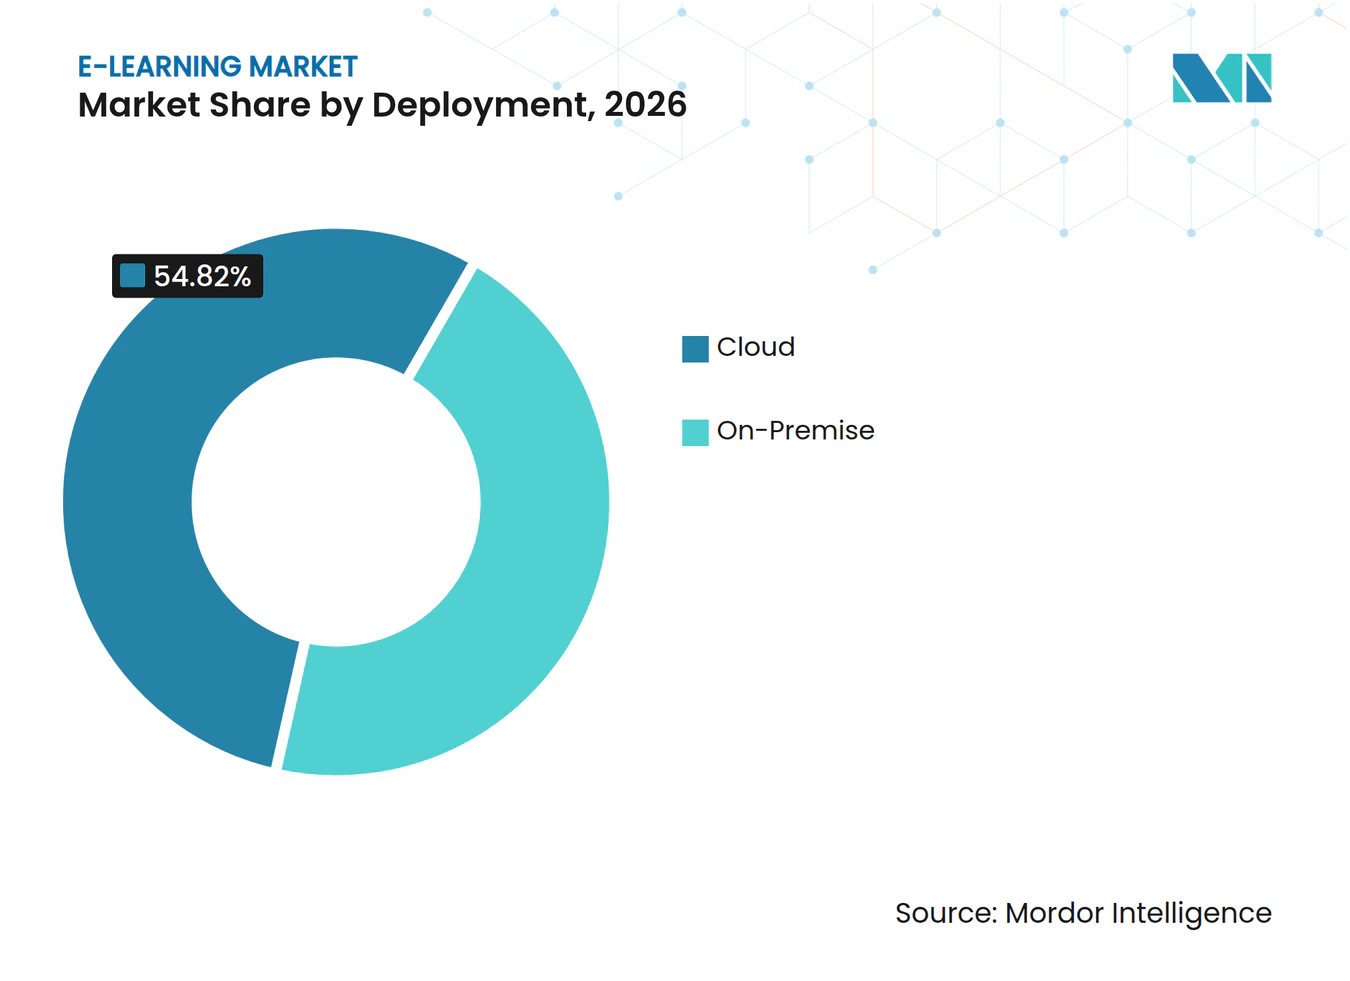
- 展開方式ではクラウドが主導し、2026年のEラーニング市場規模の54.82%のシェアを占め、クラウドは2027年から2032年にかけてCAGR 11.55%で最も速く成長すると予測されています。
- テクノロジー需要はオンラインEラーニングが主導し、2026年に42.86%のシェアを占め、モバイルEラーニングは2027年から2032年にかけてCAGR 15.45%で最も速く成長すると予測されています。
- エンドユーザーでは、学術機関の購入者が2026年に45.44%のシェアを占め、企業向け学習は2027年から2032年にかけてCAGR 10.75%で最も速く成長すると予測されています。
- 地域別では、北米が2026年に34.41%のシェアで首位を占め、アジア太平洋地域は2027年から2032年にかけてCAGR 12.2%で最も速く拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
推進要因インパクト分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スマートフォンおよび高速インターネットの普及拡大 | +3.8% | 北米、欧州、アジア太平洋地域 | 中期(2〜4年) |
| デジタルトランスフォーメーションに伴う企業のスキルアップ需要 | +3.4% | 北米、欧州、アジア太平洋地域 | 短期(2年以内) |
| デジタル教育に向けた政府の取り組み | +2.8% | フィリピンの公的機関 | 中期(2〜4年) |
| 教室研修に対するコスト優位性 | +2.5% | 米国政府機関 | 短期(2年以内) |
| 大学とビッグテック企業間のマイクロクレデンシャル・パートナーシップの台頭 | +1.4% | 米国の大学システム | 中期(2〜4年) |
| エドテックベンチャー資金の新興市場へのシフト | +0.8% | アフリカ全土の国々 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スマートフォンおよび高速インターネットの普及拡大
接続デバイスのリーチが学習サービスの潜在的な受講者層を拡大する一方、ネットワーク能力がどの形式の教育がその受講者層に届けられるかを決定します。ITUは2025年に5Gカバレッジが世界人口の55%に拡大したと報告しました。GSMAは2025年末までに48億人が自身のデバイスでモバイルインターネットを利用していると報告しました。ただし、2025年の新規追加数は2024年の1億9,000万人から約1億6,000万人に減速しました。学習プロバイダーは、この配信基盤を需要に転換するために、接続ユーザーを学習者に変える必要があります。既存ユーザーを対象としたコース配信は、モバイルインターネット初回利用者のみに依存るサービスよりもはるかに広い人口にアプローチできます。
デジタルトランスフォーメーションに伴う企業のスキルアップ需要
雇用主のスキル優先事項は、組織アカウントを通じてトレーニングニーズに対応できるデジタルラーニングサプライヤーに機会をもたらしています。2025年から2030年にかけて、世界経済フォーラムが調査した雇用主の85%が、マクロトレンドへの対応として従業員のスキルアップを優先する見込みであると回答しました。[1] Coursera Inc.は2025年12月31日時点で1,730件の有料エンタープライズ顧客を報告しており、前年比7%増となっています。この直接販売指標は、ビジネス、キャンパス、および政府アカウントを合算したものであり、TeamsおよびチャネルカスタマーはEラーニング市場から除外され、組織の部門が個別にカウントされる場合があります。これらの調査結果を総合すると、表明されたトレーニング優先事項とオンラインラーニングサプライヤーにおける測定済みアカウント拡大が結びつき、組織的需要の根拠が形成されます。雇用主アカウントにより、サプライヤーは従業員一人ひとりを個別の小売顧客として獲得することなく、労働力学習に対応するルートを確保できます。
デジタル教育に向けた政府の取り組み
2025年5月、フィリピン農業研修所はNephila Web Technology Inc.にデジタル学習サービスの更新契約を授与しました。この契約は、同研修所のeエクステンションプログラムの下でEラーニングコースを管理するためのMoodle LMSおよびモバイルアプリのサブスクリプションとホスティングを対象としています。同研修所は、独自のコースを管理できる稼働中の学習環境を調達しました。更新契約は既存プログラムに基づく追加のサブスクリプションおよびホスティング購入を生み出し、サービスの継続自体が需要の源泉となります。この種の公共部門需要は、コース作成後もサービス収益を維持でき、配信環境を維持できるサプライヤーに有利に働きます。
教室研修に対するコスト優位性
特定のシステムで教育を購入する機関にとって、コースの長さが一定であっても、配信形式によって提示される費用が変わる場合があります。米国農務省国家財務センターの2026年スケジュールでは、5日間のEmpowHRコースの価格が対面研修で1,022.25米ドル、バーチャル研修で641.08米ドルと設定されていました。これにより、購入者は単一のトレーニング要件の中で直接的な形式の選択を行えるため、配信方法の選択がその購入コストに関連します。バーチャル教育が機関のニーズを満たす場合、低い予定料金により、固定のトレーニング予算の下で有料デジタルサービスを選択しやすくなります。この優位性は、サプライヤーが必要な教育範囲を維持しながら低価格の配信形式を提供できる場合に商業的に最も強くなります。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 低い修了率と学習者エンゲージメントの課題 | -1.6% | 南ウェールズの学校ネットワーク | 短期(2年以内) |
| 農村部・低所得地域におけるデジタルデバイド | -1.3% | ウガンダの農村地域 | 長期(4年以上) |
| 多言語市場におけるコンテンツローカライゼーションの障壁 | -0.7% | 南アフリの大学 | 中期(2〜4年) |
| データプライバシー規制の複雑性 | -0.5% | 中国およびインド | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
低い修了率と学習者エンゲージメントの課題
遠隔指導は、学習者の関与を維持するために必要な作業を軽減するものではなく、デリバリープラットフォームと並行してサービス上の負担を生み出す。2025年の調査では、組織の72%が仮想インストラクター主導型トレーニングにおける学習者エンゲージメントを最大の課題として挙げた。研修提供者にとって、指導形式が参加を持続させられない場合、コネクテッドクラスルームは不完全なソリューションとなる。有益な指導を求める購買者は、出席を能動的な学習へと転換するために必要なファシリテーションを考慮しなければならず、デリバリー能力のみに基づく購買判断を複雑にする。追加の指導努力が必要となる場合、その要件は指導をオンラインに移行することで得られるコスト上の優位性を制限する可能性がある。残る制約は、遠隔セッション内でエンゲージメントを支援するための費用である。
農村部・低所得地域におけるデジタルデバイド
学校の接続環境は、デジタルコースの質が採用に影響を与える前に、対象顧客基盤を制限します。2025年11月から2026年初頭にかけて実施されたウガンダの中等学校3,276校の調査では、3分の1以上がインターネットアクセスを持っていないことが判明しました。[2] 農村部の学校は都市部の学校よりも基本的なデジタルラーニングインフラを欠いている可能性が高いことが示されました。これらの学校にサービスを提供するプロバイダーにとって、追加のコースライセンスは、接続型授業を提供できないという根本的な問題を解決することはできません。したがって、商業的な制約は、展開準備状況とラーニングサービス自体の手頃さの両方に関わるものです。その基盤を欠く学校は、接続型コースのサブスクリプションが実用的な定期購入となる前に、インフラへの投資が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
配信モード別:
柔軟なアクセスとガイド付き教育自己ペースは2026年のEラーニング市場規模において57.67%のシェアを占めました。Pearson plcの2025年プレゼンテーションでは、オンライン英語学習ツールMondlyの有料サブスクライバーが約50万人であることが報告されました。Mondlyのビジネスソリューションには、少なくとも130時間の自己ペース学習が含まれています。学習者が自分でペースをコントロールできることで、共有授業セッションのスケジュールとは切り離して学習にアクセスできるため、購入者はそれぞれ異なる時間に教材を進めることができます。柔軟なタイミングにより、サブスクリプションを活用できる状況が広がるため、このライブラリはスケジュールされたセッションに参加できない学習者にも対応できます。
インストラクター主導はEラーニング市場において最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 12.5%が予測されています。2026年のClass and Training誌のレポートによると、調査対象545組織の98%がバーチャルインストラクター主導型トレーニングを使用しており、40%がトレーニングプログラムの少なくとも半分にそれを活用していることが明らかになりました。この利用状況は、フォーマットを組織のプログラム提供と結びつけており、ガイド付きバーチャル指導が調査対象バイヤーのトレーニング活動において確立された位置を占めていることを示しています。サプライヤーにとっての商業的課題は、ライブプログラムとそれを利用するコホートに適した指導能力を提供することです。このサンプルでは採用がすでに広く普及していることから、サプライヤーは追加のガイド付き指導に対応するサービスを通じて、既存のトレーニングプログラム内でより大きな役割を担うことを目指すことができます。



注記: 個別セグメントのシェアはレポート購入時に入手可能
展開方式別:
ホスト型アクセスと機関移行クラウドはEラーニング市場において最大かつ最も成長が速いセグメントであり、2026年に54.82%のシェアを占め、2027年から2032年にかけてCAGR 11.55%が予測されています。上海Able DigitalのクラウドLMSは2025年に中国で676件のサブスクライバー顧客を有していました。クラウド展開は、ラーニングマネジメントソフトウェアへのアクセスと、各顧客のサブスクリプション期間を通じてホスト型システムを運用するサプライヤーの責任を組み合わせたものです。676件のサブスクライバーを基盤として、このサービス関係はプロバイダーに、新規顧客の獲得だけでなく、継続的なプラットフォームアクセスからも収益を得る機会を提供します。
オンプレミス展開は、機関が学習環境の運用方法を変更する際にも移行作業を生じさせます。ポーツマス大学のオンプレミスインフラには、2025年夏にクラウドへ移行される前、3,000以上のMoodleモジュールとコースが関連ファイル、アクティビティ、および登録情報とともにホストされていました。クラウドMoodleは、オンプレミスホスティングからの移行後、2025年8月に稼働を開始しました。大学のバイヤーにとって、ホスティングの変更はコース環境とその関連記録の移行を伴うため、移行は新しいアクセス手段の選択よりも広範なものとなります。新学年度前に移行を完了させたことで、大学がMoodleを継続使用したにもかかわらず、移行のタイミングが授業継続性の一部となりました。

注記: 個別セグメントのシェアはレポート購入時に入手可能
テクノロジー別:
コースアクティビティとモバイル参加オンラインEラーニングは2026年のEラーニング市場シェアの42.86%を占めました。Courseraの学習者は2025年に約5,440万件のコース登録を記録し、2024年比で10%増加しました。Courseraのグローバルオンラインプラットフォームは、学習者、コンテンツクリエイター、組織、および機関を結びつけています。指導プロバイダーと複数のバイヤーグループの仲介者として、Courseraはオンラインコース活動の成長を単一の流通チャネルに結びつけています。
モバイルEラーニングはEラーニング市場において最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 15.45%が予測されています。Duolingoは2025年に主力モバイル学習アプリの1日あたりアクティブユーザーが5,000万人以上であることを報告しました。Duolingoはまた、2025年の会社全体の総予約額が10億米ドルを超えたことも報告しています。Duolingoの総予約額指標には、サブスクリプション購入、広告ネットワーク収入、Duolingo英語テスト購入、およびアプリ内バーチャルグッズが含まれます。したがって、サブスクリプションはモバイルラーニングビジネスにおける複数の有料ルートの一つであり、成長はデイリーユーザーを有料ユーザーに転換することと、ユーザーを追加することの両方に依存しています。
エンドユーザー別:
学術規模と労働力サブスクリプション学術はEラーニング業界において最大のセグメントであり、2026年に45.44%のシェアを占めました。SARA参加米国機関は、2025年秋学期に遠隔教育コースのみに登録した学生が4,657,856人であると自己報告しており、2024年秋学期比で4.9%増加しています。この増加は、これらの機関が対応すべき完全リモート学生が増加したことを意味し、プラットフォームおよびコースサービスの提供業務量が拡大しています。秋学期の報告は、ほとんどの参加機関における年間の遠隔教育専用登録者数の半分未満を捉えるものであるため、これらの学術バイヤーは年間を通じてより大きな学生基盤にサービスを提供しています。
企業はEラーニング業界において最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 10.75%が予測されています。2026年5月のCoursera Inc.による買収前、Udemy Inc.は2026年第1四半期のエンタープライズ収益が1億3,290万米ドルであり、前年比4%増であることを報告しました。大型の新規顧客案件がUdemy Businessのサブスクリプションを押し上げましたが、純維持率の低下が成長を一部相殺し、解約が拡大を上回りました。InterDigitalは2025年に全従業員を対象にLinkedIn Learningを全社展開し、企業および部門レベルでキュレーションされたコンテンツを計画しました。全社展開はアカウント内での学習スケールアップへのルートを生み出し、大型の新規顧客案件は維持率の圧力にもかかわらずサプライヤーに成長チャネルを提供します。
地域分析
北米eラーニング市場
北米は2026年のEラーニング市場規模の34.41%を占めました。2024〜25年度、米国タイトルIV機関の学部生6,206,019人が遠隔教育コースのみに登録しており、12ヶ月間の重複なし実数として測定されました。公立機関はそのうち4,311,654人の学部生を占め、米国タイトルIV機関全体での遠隔教育コースのみへの大学院生登録者数は1,829,746人でした。公立キャンパスへの集中は、サプライヤーがこの米国学部学習人口の大部分にリーチできる場所を特定し、公立機関を北米内のオンラインコース配信における中心的な学術チャネルとしています。
アジア太平洋地域のEラーニング市場
アジア太平洋地域は2027年から2032年にかけてCAGR 12.2%で成長すると予測されています。Courseraは2025年の地域収益が1億890万米ドルと報告し、2024年の8,970万米ドルから増加しており、顧客の請求先住所で配分されています。2026年5月、フィリピン師範大学は再販業者CE-Logic Inc.を通じて5,000人の学生を対象とした1年間のOpenLearning LMS契約を締結し、2026年6月1日開始を指定しました。1年間・5,000人の学生という条件は、公立機関の契約期間と金額を制限するフィリピンの調達規則に沿ったものであり、全12,000人の大学生への拡大は長期的な取り決めの下での機会となっています。機関調達はこのLMS展開の拡大速度を段階的に制限するため、より大規模な大学契約を通じた成長は後続の合意に依存します。
欧州は確立されたオンライン参加と多様な配信環境を組み合わせており、2025年第1四半期にEUインターネットユーザーの34.8%がオンラインコースまたは学習教材の利用を報告しました。南米では、アルゼンチンの農村デジタルプラットフォーム学校モデルから2025年に6州で449人の学生が卒業し、都市部の教師と地域のチューターが教育を支援しました。中東・アフリカ地域では、コンゴ民主共和国の教育大臣が2025年3のユネスコウェビナーで、インターネットのない学生向けにローカルホストされたタブレットコンテンツについて説明しました。後者の例は、地域の教育支援とオフライン型コンテンツ配信が、十分なサービスを受けていない教室にデジタル教育を拡大する異なる方法であることを示しています。プラットフォームのみのサプライヤーは、これらの例における農村部および接続されていない教室に対応するために、地域の教育パートナーまたはオフライン配信オプションが必要となります。

規制の枠組みと見通し
この比較は、機関向けデジタル学習購入者にサービスを提供するサプライヤーの観点から選択された法域を評価しています。参入条件は、認定プログラムの提供許可、学生情報の取り扱い、教育上の意思決定へのAI活用によって異なります。米国では、FERPAの学校職員例外は、学校職員が通常行う機能、学校によるデータ管理、学校の権利通知と一致した使用、および無許可のデータ使用や再開示の禁止を要件としています。サプライヤーのサービス機能と学校によるデータ管理が、この例外が適用されるかどうかを判断する上で重要な要素となります。
規制テーブル
| 判断要素 | 米国 | ブラジル | ドイツ | インド | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | 教育省学生プライバシー政策局;連邦取引委員会 | 国家データ保護局(ANPD) | 指定された教育AI監視領域内のドイツ連邦ネットワーク庁 | 大学補助金委員会およびその遠隔教育局 | 国家Eラーニングセンター(NeLC) |
| 主要な法令または方針 | FERPA学校職員例外;対象となる子どもデータサービスに対する改正COPPA規則 | デジタル子ども・青少年法;年齢確認ガイダンス作業 | 2027年12月2日以降の特定の教育評価機能に対するAI法要件 | オンラインおよびオープン遠隔教育の認定要件;対象となる関連医療プログラムの制限 | Eラーニング規制ライセンスおよびFutureX統合要件 |
| 商業的影響 | 学校管理による教育記録処理;対象事業者は子どもデータ義務を満たす必要がある | 子ども向けまたは子どもがアクセスする可能性のあるサービスは保護および年齢確認義務に直面する | 対象となる学習成果および教育レベル評価AIはコンプライアンス準備が必要 | 機関認定が対象プログラムを規定;心理学専門分野を含む対象関連医療プログラムは2026年8月以降オンラインおよびオープン遠隔教育での提供が禁止 | 国内外のプロバイダーは必要なライセンスと技術統合が必要 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 低 |
| 政策の魅力度の将来的な方向性 | 変化なし | 厳格化 | 厳格化 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国は2026年4月22日のCOPPAの一般的なコンプライアンス期限後に条件付きの学校サービスアクセスを提供しており、インドの中程度・安定した評価は継続的な認定条件と2026年8月に発効する対象連合医療制限を反映しています。ブラジルの中程度の評価と厳格化する見通しは、2026年3月以降に発効した子どもの保護義務と、ANPDの2026年10月アジェンダに継続中として記載された年齢確認ガイダンスを反映しています。ドイツの中程度の評価と厳格化する見通しは、特定の教育用AIに関するEU AI法の2027年12月2日要件とBundesnetzagenturの割り当てられた監督を反映しています。サウジアラビアの低い評価はライセンスおよびFutureX統合義務を反映しており、安定した見通しは、NeLC の2026年3月の発表、すなわち民間訓練プロバイダーが2026年5月以降FutureX統合後に技術・職業訓練公社(TVTC)から直接プログラムライセンスを取得するという計画されたライセンスチャネル変更(両要件を維持)に基づいています。
バリューチェーンの段階
バリューチェーンは、コンテンツ制作、プラットフォーム配信、および機関向け学習サービスの運営を比較しています。GoogleおよびIBMは、Courseraのプロフェッショナル認定資格の多くを制作している雇用主ブランドの一例です。Courseraはエンタープライズサービスおよびコンシューマーサービスの一部に対してクリエイター手数料を支払います。これにより、教育コンテンツの制作に対する報酬と、コンテンツへのアクセスを可能にし学習環境を維持することで得られる収益が分離されます。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| コンテンツ制作 | GoogleやIBMなどの業界認定資格制作者 | 該当するエンタープライズおよびコンシューマー契約に基づくクリエイター手数料 | 教育内容の関連性と魅力の維持 | 学習者エンゲージメントフィードバックを活用したレッスンの改訂 |
| コンテンツ集約と配信 | Coursera Inc.やedXなどの学習プラットフォーム配信業者 | Courseraのコースアクセス料金とサブスクリプション | 広範なカタログ全体での有用なアクティビティの維持 | 特定の学習目標を中心としたパスウェイのキュレーション |
| 機関向け配信とサポート | D2L(Brightspace)などのLMS運営業者 | アクセスサブスクリプション、追加サポート、超過使用、プロフェッショナルサービス料金 | 機関運営との実装および統合の調整 | 設定、統合、ユーザーオンボーディングの段階的実施 |
| 情報源: Mordor Intelligence | ||||
2025年以降、Courseraはクリエイターの収益配分を登録率ではなく学習者エンゲージメントに基づいて行うようになりました。これらの取り決めの下、有用な教育コンテンツの維持がクリエイターの収益インセンティブの一部となっています。2026年1月31日終了の会計年度において、D2Lは顧客契約の大部分が3〜5年間であり、サブスクリプション収益は一般的に契約期間にわたって認識されると報告しました。これらのモデルを合わせると、クリエイターの収益は継続的な学習者エンゲージメントに、機関のサブスクリプション収益は複数年のサービス関係に結びついています。
競合環境
市場集中度

競争は幅広いコース流通業者とエンタープライズスキルプラットフォームを一堂に集め、機関および個人の学習ニーズに対応する複数の異なるサプライヤーモデルが存在しています。Coursera Inc.は2025年の収益が7億5,750万米ドルであり、前年比9%増であることを報告しました。[3] Coursera Inc.は2026年5月11日にUdemy Inc.との統合を完了し、Udemy Inc.は完全子会社として継続しています。LinkedIn Learningは職場学習を提供し、edX(2U, LLC)はパートナーコースを流通させ、Skillsoftはエンタープライズスキルマネジメント機能を提供しています。この統合により、2つの確立されたプラットフォームの所有権が集中する一方、他のプロバイダーはコンテンツと提供能力を通じて職場および機関バイヤーへの独自のルートを維持しています。
企業戦略は、より広範なスキルマネジメントサービスを中心に学習を組織するか、専門的なサードパーティ指導へのアクセスを拡大するかという点で異なります。2026年1月31日に終了した会計年度中、Skillsoftはキュレーションされたコンテンツ、コンテンツ作成、スキルベンチマーキング、AI支援習、およびロールベース開発を組み合わせたプラットフォームへのシフトを進めました。2026年9月、2UはGoogle Cloudパートナーシップを拡大し、edXを通じて個人および企業学習者が利用できる12の追加AIおよびクラウドコースを提供しました。Skillsoftのシフトはエンタープライズバイヤーにスキル開発の複数段階に対応する単一プラットフォームを提供し、Google CloudコースはedXの学習者および企業顧客にGoogle Cloudの公式トレーニングへの直接アクセスを提供します。
Courseraが計画するエンタープライズスキルプラットフォームは、コース流通を超えた競争において、AI対応開発をSkillsoftのスキルマネジメント提供と並べて位置づけています。Courseraは2026年9月のFWDイベントで、組織向けのAIネイティブスキルプラットフォームのコードネーム「Project Helix」をプレビューし、2027年上半期に広範なエンタープライズ提供が予定されていると述べました。Skillsoftの2025年6月27日のアクセシビリティレポートは、Percipio学習プラットフォーム、コンテンツインテグレーション、またはCompliance 1.0を通じてアクセスし、Compliance Player RIA 4.1で再生された英語版および一部ローカライズ版のPercipioコンプライアンスコースを評価しました。WCAG 2.2レベルAおよびAAの評価にはサポートと部分的サポートの両方が含まれており、そのコース体験における特定のアクセシビリティ上の制限が特定されています。バイヤーはこれらのコースの制限を基準ごとに評価できる一方、Project Helixのより広範なエンタープライズ展開は2027年上半期の予定提供時期に依存しています。
Eラーニング業界のリーダー企業
-
Coursera Inc.
-
Udemy Inc.
-
LinkedIn Learning
-
edX (2U, LLC)
-
Skillsoft
- 注:主要企業の掲載順は順位を示すものではありません。
Eラーニング市場 このレポートでカバーされる企業
- Coursera Inc.
- Udemy Inc.
- LinkedIn Learning
- edX (2U, LLC)
- Skillsoft
- Pluralsight
- Blackboard Inc.
- Instructure (Canvas)
- Cornerstone OnDemand
- Moodle
- Docebo S.p.A.
- Pearson plc
- Litmos
- G-Cube
- Chegg Inc.
- Udacity
- D2L Corp. (Brightspace)
- Google LLC (Classroom)
- Aptara
- FutureLearn Ltd.
市場参加者にとっての主要な機会
この機会は、入門および集中トレーニングコホートの異なる教育ニーズとスポンサー付き学習アクセスを比較しています。2026年10月14日、MyDIGITAL Corporationはマレーシアの最初の25,000件のCourseraグローバルラーニングパスライセンスが完全に申し込まれ、申請者がコホート2の優先待機リストに入ったと発表しました。2026年8月、インドの国家スキル開発公社(NSDC)とCultus Educationは、150,000人の基礎学習者と10,000人の集中研修生を対象とした全国オンラインアマゾン ウェブ サービス(AWS)クラウドおよびAI研修を発表しました。集中コースは準備ができていることを示した参加者向けであり、マレーシアの次のライセンスバッチは追加の提供に依存します。
市場機会テーブル
| 機会 | 今が好機な理由 | 購入者・主要セグメント | 推奨アプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 追加のスポンサー付きコースアクセスの有効化 | マレーシアの第2コホートの優先待機リスト | マレーシアの申請者および公的プログラム管理者 | 確認されたライセンスリリースに合わせたコホートオンボーディングの準備 | 追加ライセンスが利用可能になる必要がある | Coursera Inc.(コースライセンスサプライヤー) |
| 大規模なクラウドリテラシーの基礎教育の提供 | インドで全国オンライン基礎受講が発表 | インドの若者(十分なサービスを受けていないコミュニティを優先) | ガイド付き進行を伴う入門モジュールの順序付け | 大規模な入門コホート全体での学習の維持 | 配信パートナーとしてのCultusおよびコンテンツプロバイダーとしてのAWS |
| インドのイニシアチブ内での集中クラウドおよびAI研修への支援付きパスウェイの構築 | インドのイニシアチブ内の準備が整った集中コース参加者向けパスウェイ | 集中研修の準備ができたインドの若者 | 実践的な演習と学習サポートの組み合わせ | 就職に必要なスキルを習得するための十分な実践の提供 | 配信およびコンテンツの役割におけるCultusとAWS |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、スポンサー付きアクセスを学習者が活用できる教育レベルと一致させることです。待機リストの転換は提供容量に依存し、集中研修への進行はより深い技術的作業への準備を必要とします。プロバイダーは、ライセンスされたコースコンテンツを補完するコホートサービスと構造化された学習パスウェイを通じてこの差別化を実現できます。
最近の産業開発事情 Eラーニング市場
- 2026年9月:2UはGoogleクラウドパートナーシップを12の追加AIおよびクラウドコースでedX上に拡大し、個人学習者および企業顧客が利用可能となりました。
- 2026年9月:Coursera Inc.は2026年9月のFWDイベントで、組織向けのAIネイティブスキルプラットフォームのコードネーム「プロジェクトHelix」をプレビューし、広範なエンタープライズ提供は2027年上半期に予定されていると述べました。
- 2026年5月:Coursera Inc.はUdemy Inc.との統合を完了し、UdemyはCourseraの完全子会社として継続しています。
Eラーニング市場 レポートの範囲と調査方法論
市場定義と対象範囲
グローバルEラーニング市場は、ホスト型またはローカル展開型デジタルプラットフォームを通じて自己主導型またはインストラクター促進型フォーマットで提供される有料デジタルラーニングサービスおよびコンテンツライセンスに対する年間エンドユーザー支出を測定します。学術、企業、および政府の学習ニーズにグローバルに対応しています。
対象範囲の除外:ハードウェアデバイス、スタンドアロン会議ツール、およびインフォーマルなオープン動画チュートリアルは除外されます。
セグメンテーション概要
- 配信モード別
- 自己学習型
- インストラクター主導型
- 展開方式別
- クラウド
- オンプレミス
- テクノロジー別
- オンラインEラーニング
- 学習管理システム(LMS)
- モバイルEラーニング
- ラピッドEラーニング
- バーチャルクラスルーム
- エンドユーザー別
- 学術
- 企業
- 政府・公共部門
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
国際電気通信連合の接続性指標、世界経済フォーラムの雇用主戦略調査結果、Eurostatのオンライン学習参加データ、およびUNESCOの教育・デジタルアクセス指標などの公開ソースは、接続された学習者のリーチ、雇用主のトレーニング優先事項、オンライン学習への参加など、市場の背景情報を提供します。これらのソースは、需要状況の評価と、報告された支出およびプラットフォーム活動との地域別採用シグナルの比較に役立ちます。
企業の提出書類、年次報告書、投資家向け資料、調達通知、および信頼性の高いプレスは、サプライヤーの収益、有料サブスクリプション、機関購入、および提供モデルの変化を明確にするのに役立ちます。これらの指定ソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、および明確化に役立てられます。
一次インタビューおよびサーベイ
学術バイヤー、企業ラーニングリーダー、政府プログラムオーナー、プラットフォームプロバイダー、およびコンテンツサプライヤーとのインタビューおよび構造化アンケートは、有料アクセス、購入チャネル、提供フォーマット、および更新行動に関する二次的証拠を検証するのに役立ちます。回答は、不足している価格または採用に関するインプットを明確にし、相反するシグナルを説明することができます。アナリストは、回答者の説明を推計に使用する前に、公開提出書類、調達記録、および市場指標と照合します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:20% | アジア太平洋:38% |
| 中位層:44% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:32% |
| 中小プレイヤー:25% | マネージャー:45% | 南北アメリカ:30% |
市場規模算定と予測
このモデルは、接続性とインターネットアクセス、雇用主のスキルアップ優先事項、オンラインコースへの参加、学術および政府のデジタルラーニング活動、ならびにサプライヤーの収益開示を有料学習需要の指標として使用し、トップダウン需要モデルを通じて米ドルでの年間グローバルエンドユーザー支出を推計します。シナリオ分析はこれらの指標を予測期間全体に適用し、採用、予算、または購入条件が地域によって異なる動きをする場合には前提条件を変更します。セグメントシェアは、自己ペースおよびインストラクター主導型提供、クラウドおよびオンプレミス展開、記載されたテクノロジー、学術・企業・政府バイヤー、および対象地域に関する報告収益および購入証拠から導出されます。各分割はそのセグメント合計と照合されます。選択的なボトムアップチェックは、サンプリングされた有料ライセンスまたはコース価格を、妥当なサブスクライバー、学習者、または機関購入量およびサプライヤーのロールアップと比較し、それらのチェックをグローバル支出推計と照合します。価格または数量の詳細が不足している場合、アナリストは隣接する公開採用・支出指標を使用し、前提条件を文書化してシナリオでその影響を検証します。専門家は、検証されていない意見を観察された証拠の代替として使用することなく、変数レベルの前提条件と予測方向性をレビューすることができます。
データ検証と更新サイクル
アナリストはサプライヤーの収益、バイヤーの支出シグナル、公開採用データ、調達証拠、および回答者の説明を三角測量し、合計とセグメントシェアに説明のつかない変化や不整合がないか確認します。異常はソース定義、タイミング、通貨、または対象範囲に遡って追跡し、影響を受けるインプットを修正または限定し、重大な矛盾が残る場合はソースまたは回答者から説明を得ます。第二のアナリストがサインオフ前にソースのトレーサビリティ、計算、およびナラティブをレビューします。推計は年次で更新され、重大な市場イベント後にはサイクル間で再検討され、新たな納品前レビューで再確認されます。
Mordor Intelligenceのグローバルeラーニング市場規模と他の公表推計との比較
公表された推計は、カウントする取引や製品、および需要をモデル化するために使用するインプットが異なる場合があります。グローバルEラーニング市場は、ホスト型またはローカル展開型デジタルプラットフォームを通じて自己主導型またはインストラクター促進型フォーマットで提供される有料デジタルラーニングサービスおよびコンテンツライセンスに対する年間エンドユーザー支出を測定します。
主要なギップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。このモデルは、接続性とインターネットアクセス、雇用主のスキルアップ優先事項、オンラインコースへの参加、学術および政府のデジタルラーニング活動、ならびにサプライヤーの収益開示を有料学習需要の指標として使用し、トップダウン需要モデルを通じて米ドルでの年間グローバルエンドユーザー支出を推計します。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3,058億米ドル(2027年) | |
| グローバル市場調査会社A | 2,738億米ドル(2026年) | 2026年ベースでは、この推計は本レポートの2027年値3,058億米ドルを1年後として10.5%下回っています。この推計はレポートの測定時点より前のものであり、市場拡大の初期段階を反映しています。 |
| グローバル市場調査会社B | 3,525億9,000万米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値3,058億米ドルを2年後として15.3%上回っています。その市場定義には、ラーニングサービスに加えてインタラクティブ学習ハードウェアおよび関連製品が含まれています。 |
Mordor Intelligenceのアナリストはサプライヤーの収益、バイヤーの支出シグナル、公開採用データ、調達証拠、および回答者の説明を三角測量し、合計とセグメントシェアに説明のつかない変化や不整合がないか確認します。
レポートで回答されている主要な質問
Eラーニング市場の規模と成長見通しは?
規模は2027年に3,058億米ドルと予測され、2032年には5,066億米ドルに達し、2027年から2032年にかけてCAGR 10.62%で成長します。
有料デジタル学習サービスへの需要を支えるものは何ですか?
接続性、労働力のスキルアップ、公的プログラム、配信経済性が需要を支えています。ITUは2025年に5Gカバレッジが世界人口の55%に達したと報告しました。
どの学習配信形式が支出をリードしていますか?
自己学習型が2026年に57.67%のシェアを占めました。インストラクター主導型学習は2027年から2032年にかけてCAGR 12.5%で最も速く成長すると予測されています。
有料オンライン学習市場で競合する企業はどこですか?
Coursera Inc.、LinkedIn Learning、edX(2U, LLC)、Skillsoftが主要プロバイダーです。Udemyは2026年5月にCourseraの完全子会社となりました。
バーチャル研修の採用を制限する可能性のある課題は何ですか?
2025年の調査では、組織の72%がバーチャルインストラクター主導型研修の最大の課題として学習者エンゲージメントを挙げており、効果的なファシリテーションの重要性が浮き彫りになっています。
どの地域がEラーニング支出をリードし、どこで成長が最も速いですか?
北米が2026年に34.41%のシェアを占め、アジア太平洋地域は2027年から2032年にかけてCAGR 12.2%で最も速く成長すると予測されています。