
人材コンサルティング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 84.58 十億米ドル |
| 市場規模 (2031) | 118.76 十億米ドル |
| Growth Rate (2026 - 2031) | 7.02 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋 |
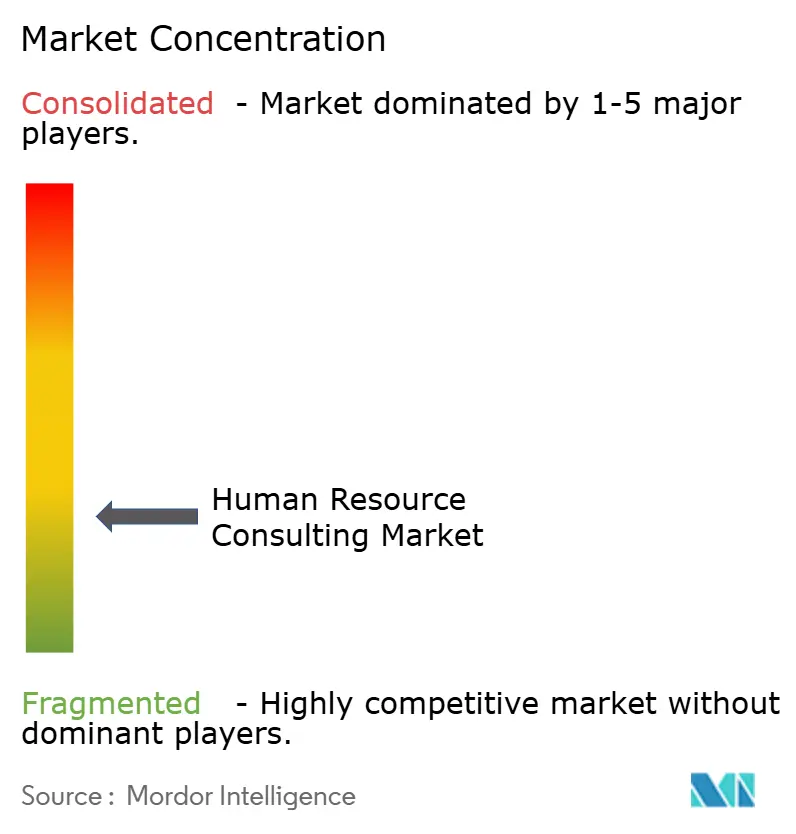
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる人材コンサルティング市場分析
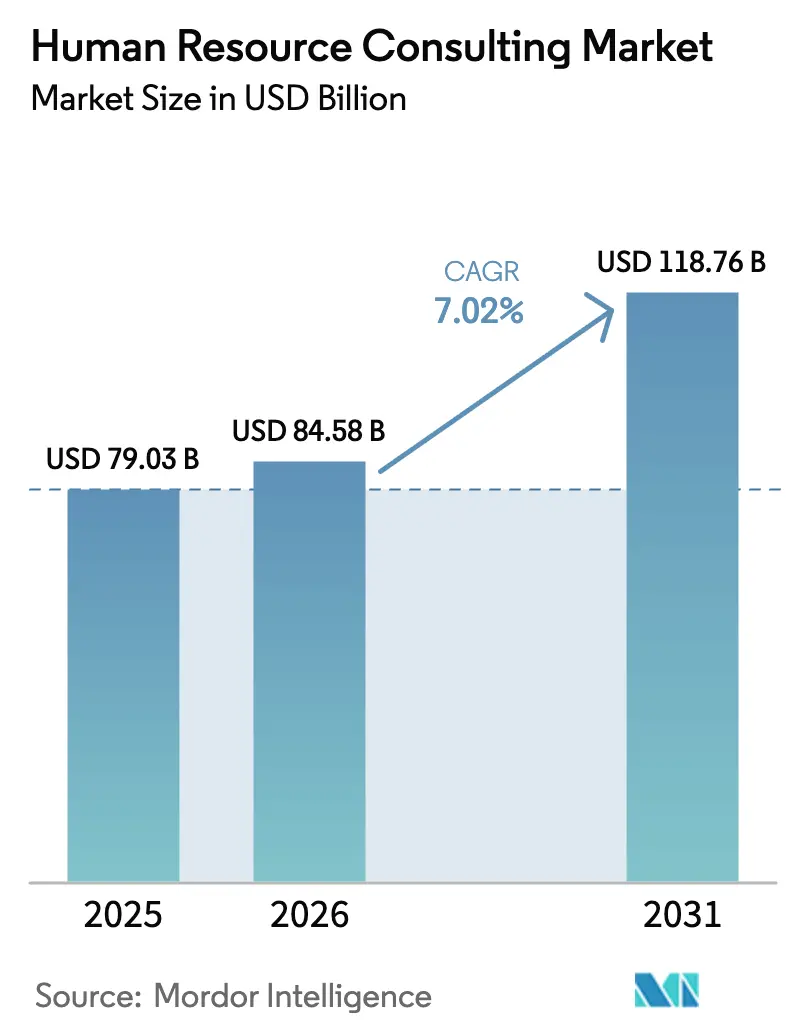
人材コンサルティング市場は、2025年の790億3,000万USDから2026年には840億5,800万USDへと成長し、2026年~2031年の7.02%CAGRにより2031年までに1,187億6,000万USDに達すると予測されています。
人材コンサルティング市場は、デジタルHRテクノロジーの急速な普及、厳格化するグローバルコンプライアンス要件、およびハイブリッドモデルに向けた業務再設計の緊急ニーズから恩恵を受けています。現在、北米が人材コンサルティング市場の中核を担っていますが、中小企業がHRプロセスをデジタル化し、地域の規制当局が雇用規則を調和させるにつれて、アジア太平洋が急速に差を縮めています。M&A活動の活発化、アナリティクス活用の深化、および没入型スキルアップ技術によりアドバイザリーの範囲が拡大する一方、定型業務のコモディティ化が企業を高付加価値の案件へと誘導しています。上位5社の合計収益に占めるシェアが4分の1に過ぎないため、競争は中程度にとどまっており、ニッチな専門企業にとって十分な空白領域が残されています。
主要レポートのポイント
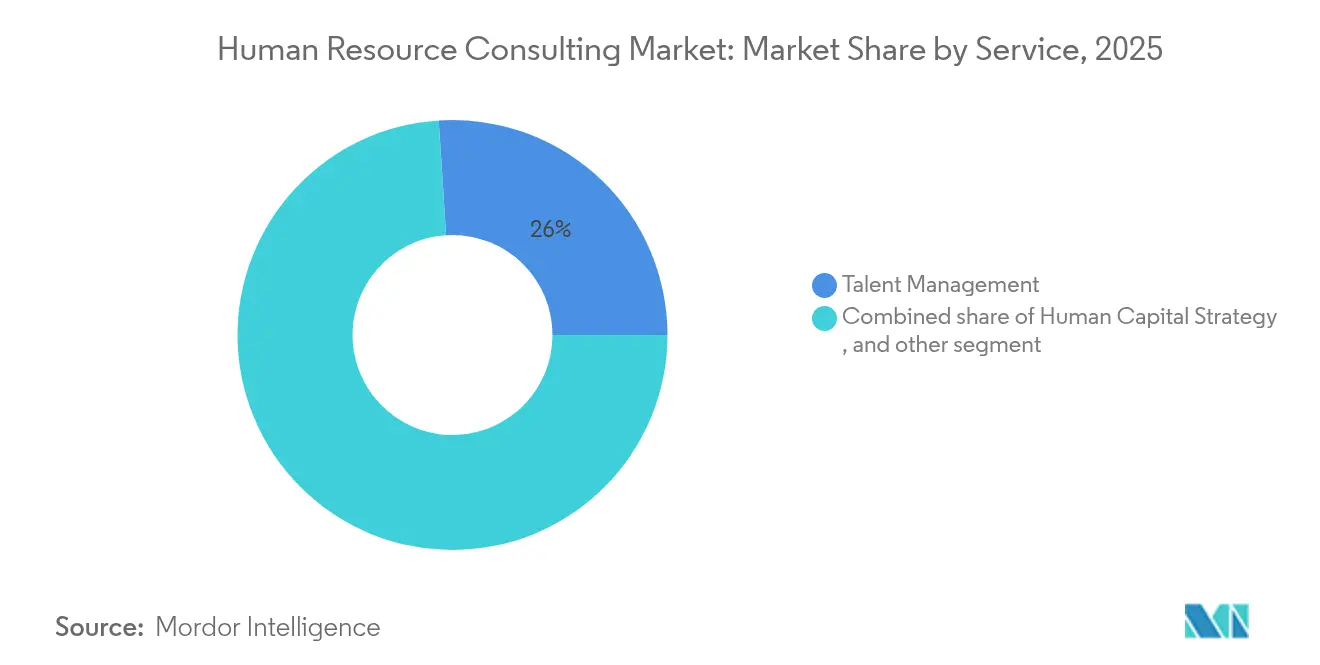
- サービス別では、タレントマネジメントが2025年の人材コンサルティング市場シェアの26.02%を占め、HRアナリティクスは2031年まで12.18%のCAGRで成長すると予測されています。
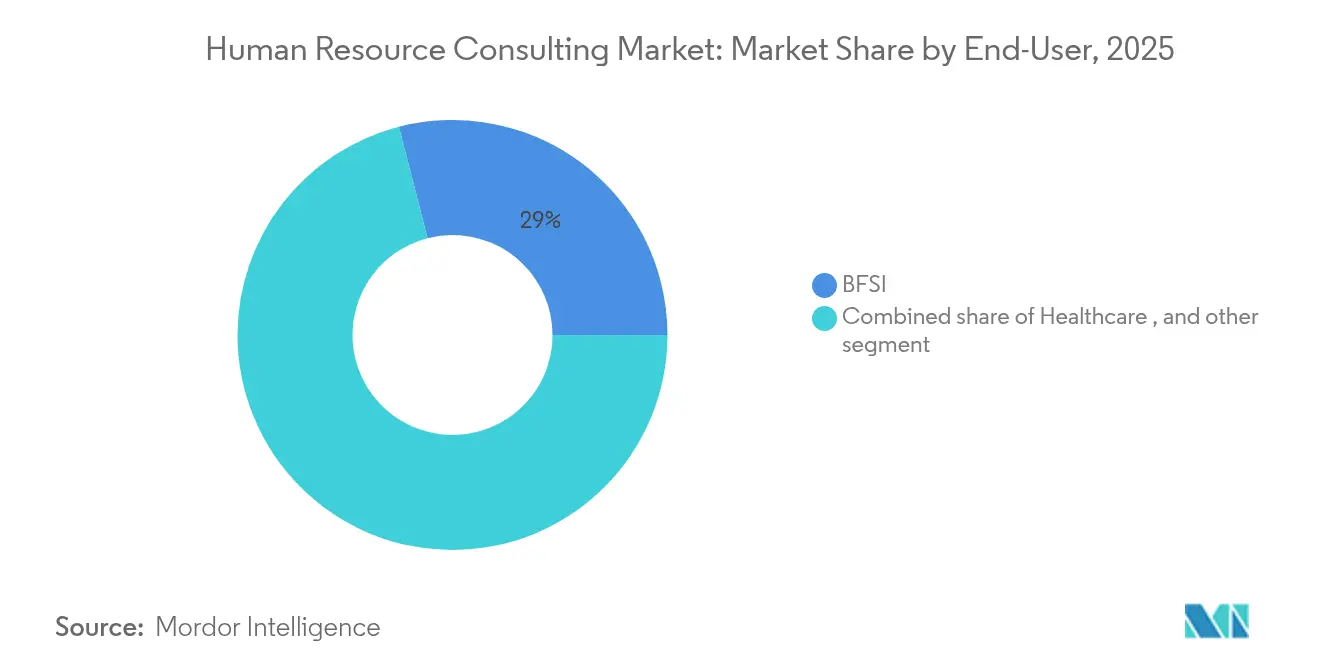
- エンドユーザー別では、BFSIが2025年の人材コンサルティング市場規模において29.01%のシェアを占め、小売・Eコマースは2031年まで年率10.18%のCAGRで拡大しています。
- 組織規模別では、大企業が2025年の人材コンサルティング市場規模において62.11%のシェアを保有し、中小企業は2031年まで9.25%のCAGRで拡大しています。
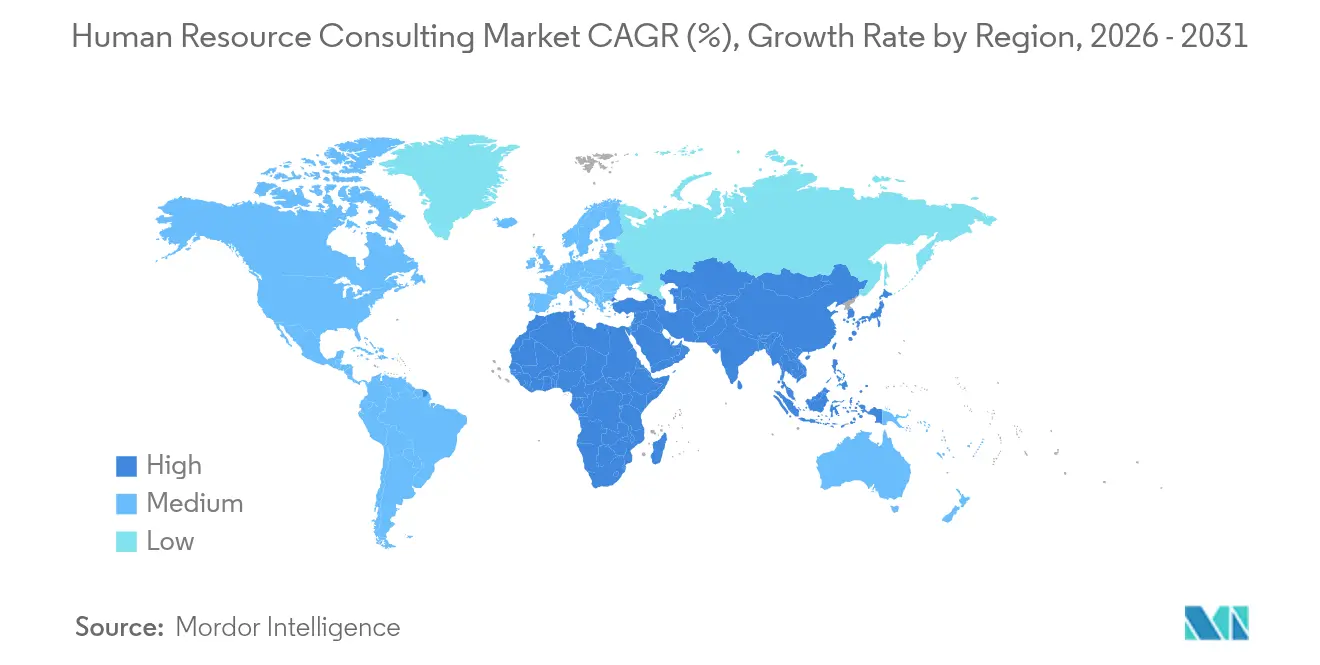
- 地域別では、北米が2025年の人材コンサルティング市場シェアの39.88%をリードし、アジア太平洋は2031年まで8.78%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタルHRテクノロジーの導入とアナリティクスの統合 | +2.1% | グローバル(アジア太平洋が導入をリード) | 中期(2~4年) |
| 規制の複雑性(多様性・公平性・インクルージョン、賃金透明性、ESG) | +1.8% | 北米・EU(グローバルへ拡大中) | 長期(4年以上) |
| ハイブリッド・リモートワーク変革のニーズ | +1.4% | グローバル(先進国市場) | 短期(2年以内) |
| M&A主導の組織再編の波 | +1.2% | 北米・欧州(アジア太平洋が台頭中) | 中期(2~4年) |
| 新興市場における中小企業アクセラレータープログラム | +0.8% | アジア太平洋中核(中東・アフリカ、南米) | 長期(4年以上) |
| 没入型XRベースの労働力スキルアップ需要 | +0.6% | 北米・欧州(アジア太平洋が追随) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
デジタルHRテクノロジーの導入とアナリティクスの統合
世界中の企業がAI、機械学習、予測アナリティクスを人材プロセスに組み込んでおり、データドリブンな労働力意思決定の水準が高まっています。データシグナルを実行可能なタレント戦略に変換する社内能力が不足しているとHR責任者の21%のみが認識しているため、リーダーシップチームが外部アドバイザリーを必要とする場面でニーズが急増します [1]Charlotte Duerden、「賃金透明性の台頭の理解と準備」、Aon、aon.com。オンプレミスのスイートからクラウドHCMおよびポイントソリューションエコシステムへの移行は、コンサルタント会社に対してかなりの規模の導入・チェンジマネジメントの機会を生み出しています。アジア太平洋地域では、中小企業の初回導入企業がプラットフォームの展開を加速させ、第二層都市での人材コンサルティング市場のフットプリントを拡大しています。コンサルタントはますますマネージドアナリティクスサービスと研修を組み合わせ、クライアントがダッシュボードをセルフサービスで利用しながらも戦略的インサイトを購入し続けられるようにしています。アナリティクスを活用して定着率を向上させた組織は、測定可能な財務上の成果を示しながら、継続的なアドバイザリー関係を強化しています。こうした成功事例は、顧客ロイヤルティの育成と持続可能なビジネス成長の推進においてデータドリブンな意思決定が持つ戦略的価値を裏付けています。
規制の複雑性(多様性・公平性・インクルージョン、賃金透明性、ESG)
同一賃金、インクルーシブ採用、サステナビリティ開示に関する急速に進化するルールブックが、成熟市場および新興経済圏全体にわたって人材コンサルティング市場を再形成しています。EU賃金透明性指令は企業に男女賃金格差指標の公表を義務付け、米国の複数の州は給与レンジの開示を義務化しており、グローバルな多国籍企業を厳格な監査プログラムへと誘導しています。10-K申告書における人的資本指標に対する投資家・規制当局の監視強化が、データ収集とナレーティブデザインに関するコンサルティング需要を促進しています。また、HR部門はEU AI法のアルゴリズムによる採用に対するヒューマン・イン・ザ・ループの保護措置への準拠も求められており、これが専門的なリスクレビューへの需要を高めています [2]Gartner調査チーム、「タレントアナリティクス|HRインサイト」、Gartner、gartner.com。立法機関が法令を頻繁に改正するため、先見性のあるクライアントは単発のギャップ評価ではなく、継続的な顧問契約モデルで外部パートナーを活用しています。
ハイブリッド・リモートワーク変革のニーズ
ハイブリッドワークは先進国経済において標準的な慣行となっていますが、多くの雇用主は生産性の基準、文化的一体性、リモートスタッフへの公平なキャリアパスに依然として取り組んでいます。2029年までに、組織が地理的に分散したチームのニーズに対応した福利厚生のカスタマイズに重点を置くにつれて、総報酬支出は大幅な成長が見込まれています。このトレンドは、進化する労働力ダイナミクスに対応するための報酬戦略と効果的なコミュニケーションフレームワークにおける高度な専門知識への高まるニーズを示しています。アドバイザリーの任務は、技術導入を超え、勤務時間よりも成果を優先するパフォーマンスフレームワークの再設計にまで拡大しています。企業はコンサルタントを活用し、モバイルファーストのツールを通じてデスクレスワーカーをデジタルHR環境に統合し、フロントラインの従業員エンゲージメントを高めています。早期導入者は定着率と従業員のウェルビーイングにおいて測定可能な成果を報告しており、構造化されたチェンジマネジメントのプレイブックの必要性を裏付けています。ハイブリッドの規範が安定するにつれて、変革ロードマップは人材コンサルティング市場の軌跡に1.4%のプラスの影響をもたらします。
M&A主導の組織再編の波
案件数は2024年に回復し、特にヘルスケア、テクノロジー、政府サービスの各業界においてさらに増加すると予測されています。ディール後の文化的ミスアライメントは依然として価値毀損リスクの筆頭であり、買収企業は初日からHRコンサルタントを統合計画の策定に起用しています。重要職種の基本給と同等となった定着報酬は、組織の報酬構造に追加の複雑性をもたらしています。この状況は、これらの複雑なプログラムを適切に管理・運営するための経験豊富なアドバイザーへの依存度の高まりを示しています。クロスボーダー取引は規制・福利厚生調和の課題を増幅させ、多言語法域での人材コンサルティング市場の需要を拡大しています。タレントシナジーを維持する成功事例はケーススタディとなり、アドバイザリーROIの説得力を強化しています。その結果、ディール関連業務はセクターの予測CAGRに追加で1.2%貢献しています。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 定型HRアドバイザリー業務のコモディティ化 | -1.3% | グローバル(成熟市場) | 中期(2~4年) |
| 社内HRアナリティクス能力の向上 | -0.9% | 北米・欧州(アジア太平洋が追随) | 長期(4年以上) |
| 景気後退時のクライアント予算圧縮 | -0.7% | グローバル(循環的) | 短期(2年以内) |
| データプライバシー・AIエシックスのコンプライアンス上の障壁 | -0.5% | EU主導(グローバルに波及) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
定型HRアドバイザリー業務のコモディティ化
AIドリブンのワークフローエンジンは、かつてジュニアコンサルタントが手動で作成していたポリシー草案、提案書、ダッシュボードを自動生成するようになっています。この自動化により、標準的な成果物の差別化認識が低下し、人材コンサルティング市場全体にわたって価格下落圧力が生じています。大手企業はAIエシックス、気候変動に向けた労働力計画、クロスボーダー規制オーケストレーションといったプレミアム領域へのピボットで対応しています。ブティック型プロバイダーはドメインIPをサブスクリプションソフトウェアに組み込み、チケットサイズが低下しても安定した定期収益を確保することで対抗しています。戦略的業務は影響を受けないものの、コモディティ化された業務量はセクターのCAGRを中期予測で1.3%引き下げる要因となっています。
社内HRアナリティクス能力の向上
手頃なクラウドツールとデータサイエンティストの増加により、企業はかつてアウトソーシングしていた記述的・予測的アナリティクスを内製化できるようになっています。金融機関は採用・離職に関するほぼリアルタイムのインサイトを提供する専任アナリティクスチームを配置しており、外部アドバイザリー支出を縮小させています。しかし、ほとんどの企業は依然として調査結果をピアと比較することに苦労しており、この領域ではコンサルタントが依然として価値を保持しています。ダッシュボードビルダーではなくインサイトの解釈者として再ポジショニングできるプロバイダーは、失われた量をある程度相殺できますが、マージンの圧縮は続いています。長期的には、この動態が人材コンサルティング市場のCAGRを0.9%引き下げる要因となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:
アナリティクスがプレミアム成長を牽引2025年、タレントマネジメントは人材コンサルティング市場において26.02%の最大シェアを占め、希少なスキルを確保し後継者育成パイプラインを構築するための組織の緊急ニーズを反映しています。HRアナリティクスは比較的小さなベースから出発しながらも12.18%のCAGRで拡大すると予測されており、データに基づくタレント戦略への旺盛な需要を示しています。アナリティクス関連案件の人材コンサルティング市場規模は、離職コストの削減とエンゲージメント指標の向上に強力なインサイトが貢献するというクライアントの認識に支えられて着実に拡大する見込みです。報酬・福利厚生業務は、賃金透明性に関するルールがリアルタイムのベンチマーキングを企業に強いており、クロスボーダーの調和プロジェクトを促進する形で再設計されています。学習・能力開発のアドバイザリー需要は、XRと適応型学習を活用してスキル習得サイクルを短縮する没入型フォーマットへと傾いています。
採用プロセスに予測モデルを統合した組織は採用充足期間が30%短縮されると報告しており、アナリティクスの戦略的意義を裏付けています。進化するスキル分類体系とギグ型労働モデルが高度なHR部門でも労働力計画を複雑にするため、タレントマネジメントサービスは引き続き安定した需要を保っています。一方、ヒューマンキャピタル戦略プロジェクトは、クライアントが財務・IT・事業部門のサイロを打破するバウンダリーレスなHRオペレーティングモデルを追求するにつれて重要性を増しています。中間レビューでは、アナリティクス能力を「強い」と評価する企業はわずか8%にすぎず、かなりの規模のアドバイザリーバックログが生まれています。その結果、ドメイン専門知識とスケーラブルなテクノロジープレイブックを組み合わせたサービスプロバイダーは、人材コンサルティング市場において不均衡な価値を獲得する位置にあります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー別:
金融サービスがリード、小売が加速BFSIは2025年の人材コンサルティング市場シェアにおいて29.01%を維持しており、これは厳格な規制要件、厳密なリスク文化、デジタルバンキングにおける高い人材流出率によるものです。同セクターは、スキルベース報酬からロケーション非依存型給与に至る革新的な報酬設計のベルウェザーであり続け、専門的なアドバイザリー契約を促進しています。小売・Eコマースは対照的に、オムニチャネル戦略が迅速な労働力適応と強固なフロントライン定着プログラムを必要とすることから、2031年まで年率10.18%で成長すると予測されています。ヘルスケアは慢性的な医療従事者不足と厳格な認定要件による継続的なコンサルティングニーズを持ち、これに続いています。
金融機関はAIドリブンのタレントマーケットプレイスを使って活用不足の従業員を再配置する実験を増やしており、コンサルタントへの委任業務をさらに多様化しています。小売業者は季節繁忙期後の離職急増を抑制するための従業員エクスペリエンスアナリティクスに投資しており、アルゴリズムによるスケジューリングプロジェクトの新たなホットスポットとなっています。ヘルスケアプロバイダーは移民制限、ギグナーシングプール、資格審査の増加を考慮した緻密な労働力計画を必要としており、アドバイザリーの複雑性を増大させています。IT・通信クライアントはデジタルスキルのスキルアップとリモートワークガバナンスフレームワークを組み合わせ、ハイブリッドなプロジェクトポートフォリオを生み出しています。エンドユーザーの多様性により、コンサルタントは人材コンサルティング市場において競争力を維持するために深いセクター縦断化戦略を維持することを求められています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:
中小企業セグメントが台頭大企業は2025年において62.11%の収益貢献で支出を依然として支配しており、これは広範な変革アジェンダと地理的フットプリントによるものです。しかし、公的補助金と低コストのSaaSプラットフォームが参入障壁を下げているため、中小企業は9.25%のCAGRで最も急成長しているコーホートとなっています。中小企業に起因する人材コンサルティング市場規模は、これらの企業が大企業に対抗して有能な人材を引き付けるためにHRプロセスを正式化するにつれて拡大すると見込まれています。中規模企業はそのギャップを埋め、大規模なチェンジマネジメントを必要とせず導入できるモジュール式でスケーラブルなソリューションを求めています。
中小企業の購入者は、複数年にわたる戦略的ロードマップよりも実践的なツールキットとローカルコンプライアンスのインサイトを重視しており、コンサルタントはサブスクリプションで提供される「ライト」版のオファリングを調整しています。ASEANデジタルバウチャーなどの政府プログラムが初年度のアドバイザリー費用を補助し、契約モメンタムを加速させています。大企業は一方で、高度なアナリティクス、グローバルモビリティ、ESG連動型報酬構造のためにコンサルタントを活用しています。この二極化により、サービスプロバイダーはブランドエクイティを希薄化させることなく、大衆セグメントとエンタープライズセグメントの両方にサービスを提供する階層型のゴートゥーマーケットモデルを採用することが求められています。進行中の中小企業への浸透は、今世紀末までに人材コンサルティング市場の収益構成を再形成すると予測されています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米人材コンサルティング市場
2025年における北米の人材コンサルティング市場シェア39.88%は、同地域が当セクターで最も成熟した地域としての地位を裏付けており、高度なアナリティクスの導入と包括的な賃金透明性法規によって支えられています。アドバイザリーのパイプライはAIガバナンス、サステナビリティに関する人材計画、およびトータルリワードのパーソナライゼーションに重点を置いていますが、連邦予算の引き締めが短期的な成長を抑制しています。USMCAに基づく国境を越えた労働移動プログラムを背景に、カナダおよびメキシコの需要が高まっており、タレント戦略プロジェクトに地域的な多様性をもたらしています。プロバイダーは規制産業を対象とした独自のAIアクセラレーターによって差別化を図っており、北米のプレミアム価格プロファイルを強化しています。短期的な軟調にもかかわらず、同地域の高いクライアント成熟度は、人材コンサルティング市場における長期的な持続的重要性を確保しています。
欧州人材コンサルティング市場
欧州は、EU AI法や賃金透明性指令などの大規模な規制変更によって継続的なコンプライアンス業務が生まれ、多面的な機会を提供しています。2025年には、ドイツの内部告発者保護改革からオランダの障害者雇用インセンティブに至るまで、複数の国で新たな保護措置が導入され、ローカライゼーションの必要性が高まっています。北欧およびBENELUXのクライアントはESGに連動した報酬を重視しており、高度な報酬戦略プロジェクトを推進しています。一方、南欧は中堅企業のデジタル人材変革を優先しています。M&A活動が急速に回復し、文化的調和とリーダーシップ維持を中心としたポストディール統合案件が増加しています。西欧全体での高齢化の進展が後継者育成計画の需要をさらに押し上げており、人材コンサルティング市場の見通しを強化しています。
アジア太平洋人材コンサルティング市場
アジア太平洋地域は8.78%のCAGRを記録すると予測されており、MSMEのデジタル化プログラムおよび国境を越えた貿易の拡大に牽引され、人材コンサルティング市場の将来的な拡大エンジンであり続けています。東南アジアのHCMソフトウェアブームは、国内外のアドバイザーに対して強力な導入・マネージドサービス契約をもたらしています。中国とインドはAI活用採用から規制対応まで大規模プロジェクトを牽引しており、オーストラリアと日本はアナリティクスのセンター・オブ・エクセレンスに多大な投資を行っていす。中小企業の能力構築を対象とした政府資金が第二層都市へのアドバイザリー需要を広げ、新たなクライアント層を創出しています。こうしたダイナミクスにより、アジア太平洋地域は2030年以前に西側諸国の優位性に挑戦し、グローバルな収益シェアを再定義する位置づけにあります。

規制環境
人材コンサルティング市場に影響する規制は、主要経済圏において賦金透明性、AIおよび自動意思決定に対する監督、そして進化する労働者分類と賃金・労働時間基準にますます根ざすようになっている。欧州では、EU賦金透明性指令が2026年6月から各国での実施活動へ移行し、多国籍の労働力全体にわたる賦金格差測定、是正のガバナンス、文書化の必要性が拡大した。米国では、労働省が2026年4月23日の規則制定案予告(NPRM)を通じて、FLSA、FMLA、MSPAを横断する統一的な共同雇用主基準を策定するための雇用形態・責任フレームワークへの関心を新たに示した。2026年6月には、賦金・時間部門による技術修正が、裁判所の判断を受けて2024年の適用除外・残業基準を復元した。
データプライバシーとアルゴリズムの公正性に関する要件も、特にHR分析やAIを活用した採用に関するコンサルティングの範囲を形作っている。カリフォルニア消費者プライバシー法(CCPA)の自動意思決定規則が2026年1月1日に施行され、雇用主はHRプロセスにおける自動化ツールの利用と説明のあり方を正式化するよう促されている。州レベルでは、コロラド州SB 24-205(AI法)が2027年1月1日施行の透明性枠組みに向けて修正され、単発のコンプライアンス確認から、HRテクノロジースタック全体にわたる継続的な統制設計、監査、開示準備への移行が強化されている。
バリューチェーン分析
人材コンサルティングのバリューチェーンは、診断・戦略策定(労働力・運用モデル設計)から、ソリューション構築(HRテクノロジーの選定、実装、統合)を経て、マネージドサービスと継続的改善による運用・最適化に至る。前段では、コンサルティング企業が事業上の優先事項を人材、報酬、組織設計のロードマップに変換し、変革管理や能力構築を支援して導入を推進する。構築段階では、主要プラットフォームに関するアライアンスや認定プラクティスを通じてクラウドHCM変革を提供し、労働力インサイトを支えるデータエンジニアリングと分析をますます組み合わせている。
下流では、ベンダーはオペレート型モデルおよびヒューマン・キャピタル・アズ・ア・サービスを通じて、継続的な提供へ移行しており、アプリケーション管理、HRプロセスの運用、ガバナンスを組み込み型自動化と組み合わせている。デロイト、アクセンチュア、PwC、マーサー、エーオンなどの大手グローバル企業は、アドバイザリーと実装、継続的な運用を組み合わせることでこのエンドツーエンドのチェーンを支えており、一方で専門ブティックは、独自ノウハウをツールキット化し、サブスクリプション型の提供モデルへ製品化することで競争している。データプライバシー、サイバーセキュリティ管理、地域ごとの雇用法解釈は、特に国境を越えた労働力データプログラムやBFSIなどの規制対象エンドユーザーにとって、横断的な推進要因として機能している。
競争環境
人材コンサルティング市場は中程度に分散した状態が続いています。市場リーダーは数十億ドル規模のAI投資と低付加価値業務を自動化する独自プラットフォームによって差別化を図り、コンサルタントが戦略的アドバイザリーに集中できるようにしています。DeloitteのHR Cloud Operateはアプリケーション管理と機能最適化を組み合わせ、システム稼働後もずっと顧客の定着を促進しています。McKinseyおよびその他の戦略系ファームは生成AIを診断の加速に活用していますが、内部効率化の推進と労働力の適正化という課題にも直面しています。
ブティック型専門企業は深いセクター知識と低価格でのテクノロジードリブンな提供を組み合わせ、大手プレイヤーの隙間を埋めることで繁栄しています。Willis Towers Watsonは旧来のサブブランドを復活させてゴートゥーマーケットの明確性を高め、Bain Capitalと提携してトリーティーリインシュアランスブローキングに再参入し、ニッチ拡張戦術を示しました。ソフトウェアベンダーとコンサルタント会社の戦略的アライアンスが増えており、SAPのWalkMe買収によりプロダクト導入とアドバイザリーチェンジマネジメントが融合した事例が顕著です。中東でのWTWのAl-Futtaim Willisとのタイアップのような地域パートナーシップは、グリーンフィールド参入よりもコストを抑えながらリーチを拡大しています。
価格モデルは、離職率低減やデジタル導入率など測定可能な成果に報酬を連動させるパフォーマンスリンク型構造へと、タイム・アンド・マテリアル方式から進化を続けています。クライアントは、コンプライアンス・アナリティクス・変革サービスを単一のガバナンスフレームワーク下で統合できるプロバイダーを評価しています。サイバーセキュリティとデータプライバシーの認証資格は、特にクロスボーダーの人材データプロジェクトにおいて競争上の差別化要素として機能することが増えています。集中的な破壊的参入企業が継続的に出現することで、人材コンサルティング市場全体にわたる健全な競争とイノベーションが確保される一方、過度な統合リスクが抑制されています。
人材コンサルティング業界リーダー
Deloitte
PwC
Accenture
Aon
Mercer
- *免責事項:主要選手の並び順不同
人材コンサルティング市場
- Deloitte
- PwC
- KPMG
- EY
- McKinsey & Company
- Boston Consulting Group
- Bain & Company
- Accenture
- Mercer
- Aon
- Willis Towers Watson
- Korn Ferry
- Randstad
- Adecco
- Hay Group
- Oliver Wyman
- IBM Consulting
- SAP SuccessFactors Services
- Workday Advisory Services
- Tata Consultancy Services
- Infosys
- Capgemini
- HCLTech

市場機会と将来展望
コンプライアンス主導の変革は、賃金透明性、人材関連の意思決定におけるAI利用、および複数法域にわたる労働力報告に関連する専門的アドバイザリー向けの新たな余地を生み出している。2026年6月に始まったEU賦金透明性指令の実施活動と、2026年1月1日に施行されたカリフォルニア消費者プライバシー法の自動意思決定規則は、雇用主に対して政策、データ、テクノロジー管理を連携させるよう促し、報酬ベンチマーキング、HR分析ガバナンス、変革管理を組み合わせた統合プログラムの需要を高めている。これに加えて、2026年4月23日の米国労働省による共同雇用主基準統一提案は、契約社員、フランチャイズ、複数事業体の人員配置構造を用いる組織にとって、シナリオプランニングと運用モデル更新の必要性を高めている。
提供モデルの機会は、単発プロジェクトへの依存を減らし、日常業務が自動化される中でマージンを守るのに役立つ、テクノロジーを活用した継続的サービスに焦点を当てている。市場の証左としては、デロイトのヒューマン・キャピタル・アズ・ア・サービス/オペレートモデルのようなマネージド提供の拡大や、コンサルティングの提供をクラウドプラットフォームやデジタル導入ツールと結びつけるエコシステム提携への業界全体の重視の高まりが挙げられる。第二の焦点分野は、AIおよび自動意思決定のコンプライアンスと保証であり、これは2026年初頭以降の12~18カ月間においてHR専門家の51%がAIおよび自動意思決定コンプライアンスを最上位の新興トレンドと特定したベンチマーキング結果に支えられている。APACはまた、成熟市場を超えてHRテクノロジー導入が深まる中、複数プロセスのHRアウトソーシングおよび現代化プログラムのための構造的な拡大の道筋を提供し、中小企業向けのモジュール型契約と企業レベルの変革業務の両方を支えている。
Recent Industry Developments in 人材コンサルティング市場
- 2026年6月:アクセンチュアが、シーメンス・デジタル・インダストリーズのパートナーであるIndustries eXcellence Group(IndX)を買収し、製造業およびサプライチェーンソフトウェア能力を強化した。この買収により、アクセンチュアの企業向けソフトウェアおよび自動化分野における足場が資産集約型産業において拡大し、これらの分野におけるより広範なHR変革アドバイザリーの可能性を可能にする。
- 2026年6月:アクセンチュアがAlphaSenseに投資・提携し、AIを活用した市場インテリジェンスを企業のエージェント型ワークフローに統合した。ワークフローに統合されたAI対応市場インテリジェンスの導入は、分析および市場インサイトをHRクラウド運用や変革管理提供に組み込む。
- 2026年5月:アクセンチュアが、ブラジルのインフラ・資本プロジェクト管理会社であるVerum Partnersの買収を完了した。この動きは、資本支出プロジェクトの提供能力を拡大し、新興市場において大規模なHR・変革プログラムを実施する顧客向けのエンドツーエンドの提供力を拡張する。


人材コンサルティング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、人材コンサルティング市場を、雇用主がHR政策、プログラム、運用モデルを設計、変更、運用するのを支援する第三者アドバイザリーおよびプロジェクトベースのサービスと定義する。本調査では、収益は顧客に請求されるサービス料として捉えられる。
対象範囲外:マネージドサービスとして運営されるアウトソーシング型HR管理業務、人材紹介・採用プロセスアウトソーシング、コンサルティング契約料の一部として販売されない限りのHRソフトウェアライセンス収益は除外する。
セグメンテーション概要
- サービス別
- 人的資本戦略
- 報酬・福利厚生
- タレントマネジメント
- 組織変革
- 学習・能力開発
- HR機能
- HRアナリティクス
- エンドユーザー別
- IT・通信
- BFSI
- ヘルスケア
- 小売・Eコマース
- その他のエンドユーザー
- 組織規模別
- 大企業
- 中規模企業
- 小規模企業
- 地域別
- 北米
- カナダ
- 米国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- BENELUX(ベルギー・オランダ・ルクセンブルク)
- 北欧
- 欧州その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、コンサルティング支出を左右する需要側と労働力の背景を確立することから始まり、それをサービス収益ロジックへと変換する。ベースとして用いる公的資料には、雇用と賃金の指標として米国労働統計局、労働市場指標としてOECD、マクロ経済およびサービス業付加価値の文脈として世界銀行、労働力構造と労働参加の傾向として国際労働機関が含まれる。
また、サービスラインがどのように説明されているか、価格設定の傾向、地域別にどこで成長が報告されているかを理解するために、企業の年次報告書、SEC提出資料、投資家向け説明資料を確認する。定評あるプレス、業界団体のウェブサイト、査読済みのHR・組織研究を用いて、リモートワークの導入、規制主導の変化、スキル開発の強度といったテーマを検証する。企業財務およびニュース検索には一部の有料サブスクリプションを選択的に利用し、分析やコンプライアンスプログラムに関するコンサルティング需要を確認するのに役立つ場合には特許・契約データベースも活用する。ここに挙げたデスクソースは例示にすぎず、データの収集、検証、明確化のために他の多くの公的資料および有料資料が用いられる。
一次インタビューおよび調査
一次調査は、HRコンサルティングが単一の明確な公的統計として追跡されていないため、購買者の予算編成方法とプロバイダーの収益認識方法に重点を置く。APAC、EMEA、南北アメリカの各地域にわたるHRリーダー、調達・シェアードサービス責任者、コンサルティング提供マネージャーと対話し、サービス範囲の境界、価格設定行動、そしてパイプラインで先延ばしまたは加速されている事項を確認する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:35% | CXO:15% | APAC:41% |
| ミッド層:45% | 機能/部門リーダー:30% | EMEA:36% |
| 小規模プレイヤー:20% | マネージャー:55% | 南北アメリカ:23% |
市場規模算定と予測
市場規模算定はトップダウン方式を用いて構築され、対象となる雇用主支出プールを地域別に再構成した後、サービス需要要因ごとのHRコンサルティング取り込み率でフィルタリングする。モデルは、総雇用労働力、大企業・中堅企業の比率、運営コストに対するHR支出比率、プログラム種別ごとのコンサルティング浸透率、および年次収益認識に影響する典型的なプロジェクトサイクルのタイミングなど、実務的な入力項目を中心に構成されている。
これらの入力は、選択的なボトムアップ検証によって圧力テストされ、総額が現実から逸脱しないようにする。入手可能な場合はサンプル抽出したプロバイダーの収益開示を用い、平均プロジェクト料金のチャネルチェック、報酬再設計、変革管理、学習プログラム、HR分析アドバイザリーなどの分野の契約件数の相互確認を行う。国レベルの視点が薄い場合は、一人当たりGDP、サービス業の比率、企業数の帯といった代理指標を用いてギャップを補い、その後、前提を確定する前に一次データによるフィードバックで出力を再確認する。
予測については、成長が単一のマクロ指標のみに依存しないよう、シナリオ分析を用いる。ベースライン、保守的、上振れの各ケースは、雇用の勢い、規制変化の負荷、M&A主導の統合ニーズ、デジタルHR変革の速度、報酬プログラムを誘発する賃金インフレ圧力など、回答者が確信を持って言及できる変数と結び付けられている。
データ検証と更新サイクル
検証は、需要指標、プロバイダーのコメント、およびモデル内部の数値整合性チェックを三角測量することで行われる。地域別およびサービステーマ別に分散チェックを実施し、規制の波や変革予算の段階的変化といった実際の要因によって急激な変動が説明されることを確認した上で、推定値を更新する。
出力は複数のステップで見直され、インタビューのフィードバックや新たな提出資料が以前の見解と不一致を生じさせた場合には前提が再検討される。本レポートは毎年更新され、大型契約の受注、リストラサイクル、あるいはコンサルティング予算を変化させる明確なマクロシフトなど重要な事象が発生した際には臨時の更新が行われる。提供前には、最新の公表資料と確認済みの専門家からの情報が反映されるよう、最終的なアナリストによる確認作業が行われる。
Mordor Intelligenceの人材コンサルティング市場推定値と他の公表推定値との比較
人材コンサルティングの公表市場規模は、テーマが同一に見えても、集計ルールが常に同じではないため、異なることがある。差異は通常、コンサルティングとアウトソーシングをどのように区別するか、ソフトウェアや人材紹介関連の収益が混在しているかどうか、そして地域がどのように米ドルに換算・時点調整されているかから生じる。
Mordor Intelligenceは、アドバイザリープロジェクト料金に関する範囲の基準を追跡し、通貨換算タイミングの前提を更新し、地域別の構成比の変化を確認することで、より広範なHRサービス全般ではなく、HRコンサルティングの収益認識に紐づいた推定値を維持している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 84.58億米ドル(2026年) | |
| 総合コンサルティング機関A | 72.00億米ドル(2026年) | 多くの場合、対象範囲をHRアドバイザリーのみに限定し、変革管理、学習、HR分析コンサルティングを除外するため、複数サービスを含む契約における捕捉収益プールが縮小する。 |
| 業界トラッカーB | 46.71億米ドル(2026年) | 一般的に、より狭いサービス定義を保守的な価格設定と緩やかな導入前提と組み合わせており、複数年にわたる変革プログラムを部分年収益として扱う場合がある。 |
表に示された差異は、主にサービス境界の設定方法と、価格設定およびプログラムのタイミングがモデル内でどのように扱われているかによって説明される。対象範囲をコンサルティング料金に限定し、実務的な需要指標やプロバイダーの開示情報と相互確認することで、結果はより整合させやすく、年ごとに再現しやすくなる。


レポートで回答される主要な問い
2031年におけるグローバル人材コンサルティングの予測規模はどのくらいですか?
支出は2026年の840億5,800万USDから2031年までに1,187億6,000万USDに達すると予測されています。
2031年まで最も速い収益成長が見込まれるサービス領域はどこですか?
HRアナリティクスが2026年から2031年の間に12.18%のCAGRで成長をリードします。
アジア太平洋の人材コンサルティング収益はどのくらいの速さで成長すると予測されていますか?
アジア太平洋の収益は2026年から2031年の期間において8.78%のCAGRで拡大すると予測されています。
BFSI企業が外部HRコンサルタントに大きく依存するのはなぜですか?
厳格な規制要件と急速なデジタルバンキング変革が、コンプライアンス・リスク・タレント戦略の専門知識に対する継続的なニーズを生み出しています。
2025年における大企業のグローバルHRコンサルティング支出シェアはどのくらいですか?
大企業は複雑な多国間HRニーズを反映して、総支出の62.11%を占めています。
定型業務が自動化される中、トップコンサルティング会社はどのように競争力を維持していますか?
AIプラットフォーム、成果連動型価格設定、AIエシックスや気候変動に向けた労働力計画などのニッチなオファリングへの投資により、価値とマージンを維持しています。
最終更新日:


