
イヤーバッズ市場規模とシェア
Mordor Intelligenceによるイヤーバッズ市場分析
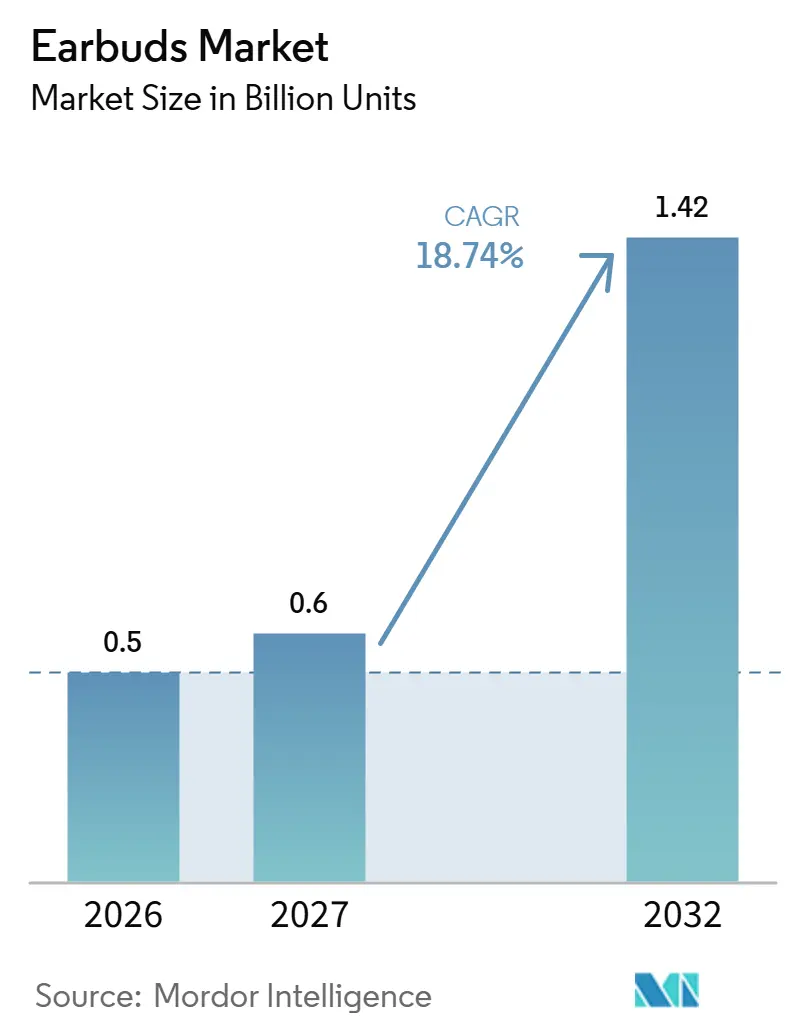
イヤーバッズ市場規模は2026年に5億台と推定され、2027年には6億台、2032年には14.2億台に達し、2027年から2032年にかけてCAGR 18.74%で成長すると予測されています。
モバイルインターネット利用者の拡大と運動中のリスニングがパーソナルオーディオの利用機会を生み出す一方、インドでは手頃な価格のノイズキャンセリング機能が高機能化を身近なものにしています。サプライヤーは、対応ハードウェアおよびソフトウェアを通じてリスニングと追加機能を組み合わせたワイヤレス製品で応えています。商業的な利益は、快適な装着感と有用なアプリケーションにかかっており、コンプライアンス対応や国別の販売規制が実行上の要件を加えています。したがって、競争は、完全なリスニングセッション全体にわたって手頃で使いやすいパフォーマンスを提供すること、およびセットが購入者に届くルートにかかっています。
主要レポートの知見
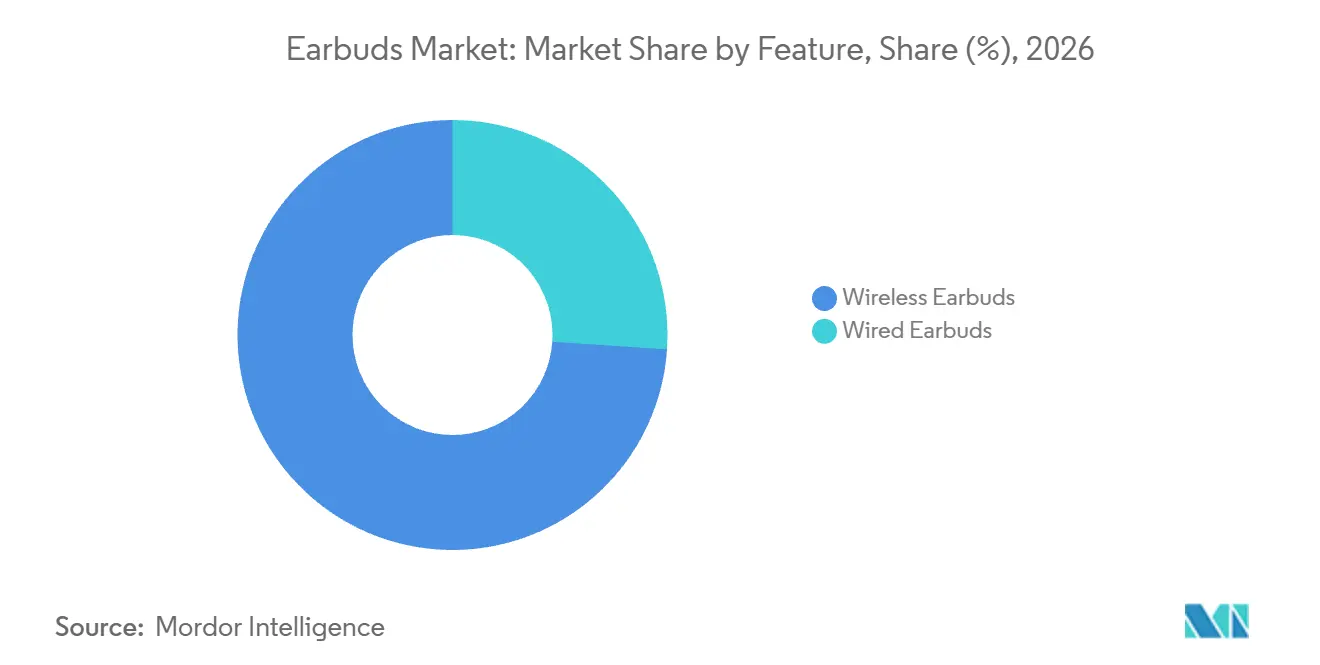
- 機能別では、ワイヤレスイヤーバッズが2026年のイヤーバッズ市場シェアの73.93%を占め、2027年から2032年にかけてCAGR 19.35%で最も速く成長するセグメントと予測されています。
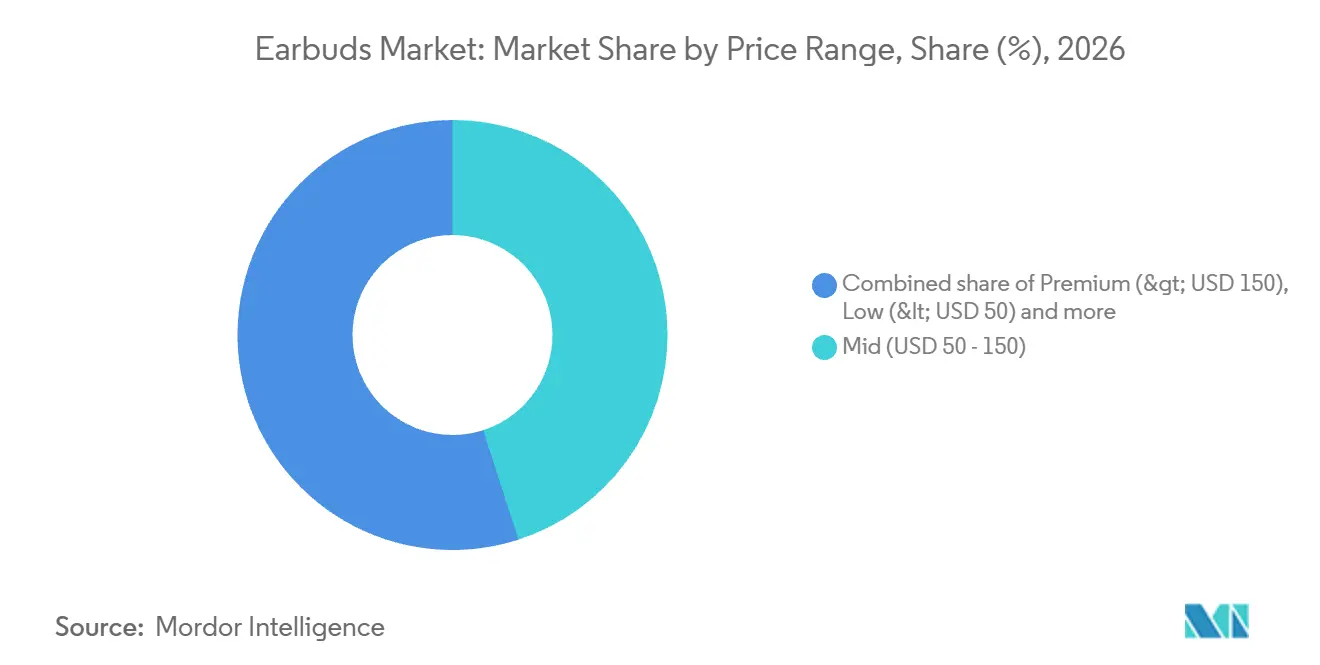
- 価格帯別では、ミッドプライスのイヤーバッズが2026年のイヤーバッズ市場規模の45.04%のシェアでトップとなり、50米ドル未満のイヤーバッズが2027年から2032年にかけてCAGR 20.75%で最も速く成長すると予測されています。
- 流通チャネル別では、オンラインが2026年の出荷台数の59.05%でトップとなり、オフラインが2027年から2032年にかけてCAGR 18.89%で最も速く成長するセグメントと予測されています。
- 用途別需要は、音楽および一般消費者向けエンターテインメントが2026年の出荷台数の40.74%でトップとなり、フィットネスおよびスポーツセグメントが2027年から2032年にかけてCAGR 19%で最も速く成長すると予測されていま。
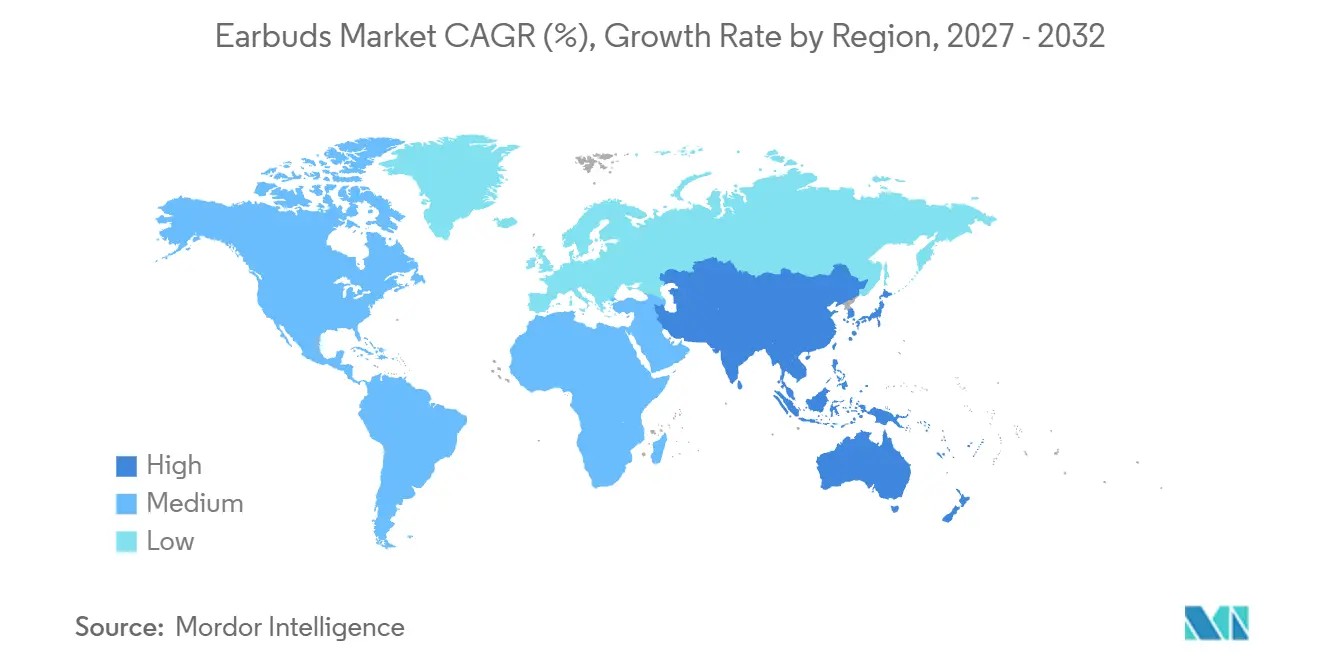
- 地域別では、アジア太平洋が2026年の出荷台数の36.95%を占め、2027年から2032年にかけてCAGR 19.05%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(〜%) | 地域的関連性 | 影響タイムライン |
|---|---|---|---|
| フィットネス重視の音声消費の拡大 | +6% | アジア太平洋、北米、欧州 | 中期(2〜4年) |
| 有線イヤーフォンの買い替えサイクルの短縮 | +4.5% | アジア太平洋、北米、欧州 | 短期(2年以内) |
| スマートフォンおよび5G普及の促進 | +5.5% | 英国、アジア太平洋、北米 | 中期(2〜4年) |
| プレミアム機能のローエンド帯への浸透 | +6% | インドの消費者市場 | 短期(2年以内) |
| アジア太平洋地域でのバッテリーコンポーネントの国内回帰 | +1% | インドのソーナ工業地区 | 中期(2〜4年) |
| ハイブリッドワーク音声向けのエンタープライズ採用 | +0.5% | ベネルクスの企業オフィス所在地 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フィットネス志向の音声消費の増加
運動は独自のリスニング機会を生み出します。なぜなら、オーディオ製品は身体活動中も有用であり続ける必要があるからです。Runner's Worldの2026年ランニング調査では、5,600人以上のランナーのうち52.5%がランニング中に音声を聴くことがあると回答しました。その調査対象者の中で、音声利用は既存のランニング習慣を中心にイヤーバッズを検討する理由を生み出します。サプライヤーの課題は、動作中もリスング体験を機能させることであり、静止したエンターテインメントセッションを超えた製品の目的を与えることです。これは、ランナーがすでに別のリスニング手段を持っている場合でも、用途特化型の提案を支持します。音声なしで走った47.5%は、すぐに対応可能なリスニング機会を、すでに音声を使用している調査対象ランナーに限定します。
ワイヤードイヤホンの買い替えサイクルの短縮化
音声接続が失われたケーブル接続セットは、リスナーが追加機能を必要としていない場合でも交換が必要になることがあります。そのワイヤードイヤホン購入者にとって、ケーブルとコネクタはリスニングの継続性を物理的な接続の問題にします。セットを交換することで、ワイヤレス形式やその充電ルーティンへの切り替えを必要とせずに接続を回復できます。その中断が早期に発生した場合、次の購入は既存のリスニング習慣の中で前倒しになり、新しい用途を生み出すのではなく買い替え需要を増加させます。購入者は同じリスニング利用を回復するためにより早い現金支出に直面し、接続の信頼性ワイヤードイヤホンを使い続ける実質的なコストの一部となります。
スマートフォンおよび5G普及の後押し
GSMAは、2025年末時点で46億人、すなわち世界人口の56%が自身のスマートフォンでモバイルインターネットにアクセスしていると報告しました。ユーザーベースは2025年中に約2億人増加し、2024年の2.5億人増加と比較されます。ITUは、2025年に5Gカバレッジが世界人口の55%に達したと推定しています。[1] Ofcomの2026年調査では、16歳以上の英国成人の41%が週に一度、保存されたデジタル音楽を聴いており、スマートフォンが例として挙げられました。スマートフォンの利用者層が潜在的なユーザーベースを供給し、保存音楽の利用が具体的なリスニング機会を供給します。年間追加数の鈍化により、利用者拡大は需要メカニズムとして弱まり、すでに接続されている人々を対象としたリスング製品の関連性が高まります。
プレミアム機能の低価格帯への浸透
低い参入価格は、リスニング機能の意味ある向上も提供する場合に需要を広げることができます。realmeは2026年4月にインドでBuds T500 Proを2,799インドルピー(29.97米ドル)で発売しました。Digitは、その50 dBアダプティブアクティブノイズキャンセリング(ANC)を同価格帯の多くの製品よりも強力と評しました。このイヤーバッズはLHDC 5.0オーディオコーデックのサポートも提供しており、その潜在的な音質向上の恩恵はユーザーの対応デバイスに依存していました。この組み合わせにより、価格に敏感な購入者は上位の価格帯に移行することなく機能的なアップグレードを検討する理由を得ます。報告された発売価格は、このANC仕様に対して29.97米ドルのベンチマークを設定し、より高価なノイズキャンセリング製品との比較を明確にします。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 長時間装着における人間工学的限界 | -2% | サウジアラビアのカシーム地域 | 中期(2〜4年) |
| 聴覚健康コンプライアンスの強化 | -1.5% | フランスの消費者向けオーディオ市場 | 中期(2〜4年) |
| 低価格模倣品の流入 | -1% | 英国およびインド | 短期(2年以内) |
| 希土類磁石の供給変動 | -0.5% | インドのコンガラ・カラン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
長時間装着における人間工学的限界
長時間のリスニングセッションは、身体的な耐性を使用可能なパフォーマンスの一部にします。2023年8月から2024年2月にかけてサウジアラビアのカシームで実施された研究では、参加者が長期的なイヤホン使用に起因すると述べた耳の痛みとかゆみが記録されました。イヤーバッズサプライヤーにとって、そのような装着上の制限は重要です。なぜなら、製品の価値は意図されたリスニングセッションを完了することにかかっているからです。フルセッションの間セットを装着し続けることができないユーザーは、音響機能が意図した要件を満たしていても、使用可能なパフォーマンスが低下します。したがって、音声機能だけを改善しても商業的な問題を解決することはできません。設計の実質的な顧客基盤は、快適に対応できリスニング時間に依存します。
聴覚健康コンプライアンスの強化
フランスの2013年規則は、2015年に保健省が説明したように、ポータブルリスニングデバイスおよび別売りイヤホンに対して100 dB(A)の出力上限を設定しています。85 dB(A)を超える使用にはシグナルとユーザーの確認が必要であり、そのレベルを超えて使用されるポータブルデバイスには警告が必要です。フランスに製品を提供するイヤーバッズサプライヤーにとって、上限と確認要件はリスニングパフォーマンスの提供方法を制約します。これにより、制約は設計から販売の段階に置かれ、追加のコンプライアンス作業が技術的改善の恩恵を遅らせる可能性があります。音量制御や警告情報の修正が必要な場合、サプライヤーは影響を受ける構成を商業化する前にその作業を完了しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機能別:
ワイヤレスの規模が追加機能を支援ワイヤレスイヤーバッズは2026年の出荷台数の73.93%を占める最大セグメントであり、2027年から2032年にかけてCAGR 19.35%で最も速く成長するセグメントと予測されています。Xiaomi Corp.は、Omdiaによると、そのトゥルーワイヤレスステレオ(TWS)イヤーバッズが2025年にグローバルで第2位にランクされたと報告しました。この地位は、ワイヤレスサプライヤーが定義された製品ファミリー内で競争力のある出荷基盤を確立できることを示しています。ワイヤレスブランドにとって、確立された出荷規模は、フォーマット自体を説明することよりも、フォーマット内での差別化をより重要にします。
その確立された基盤内での成長は、単にフォーマットを確立するのとは異なる商業的課題をサプライヤーに与えます。Xiaomiのグローバルなイヤーバッズ出荷台数は、年次決算でOmdiaを引用して、2025年に前年比32.3%増加しました。Appleは2025年9月19日にAirPods Pro 3を発売し、iPhoneのフィットネスアプリを通じて心拍数測定と50種類以上のワークアウトタイプのトラッキングを提供しました。これにより、ワイヤレスセットが対応できる機能が広がり、潜在的なアップグレードはオーディオとサポートされたワークアウト機能を組み合わせます。サプライヤーはその組み合わせを通じて追加の利用機会を競うことができ、購入者はサポートされたアプリとデバイスのペアリングを通じて追加の恩恵を得ます。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
価格帯別:
機能の組み合わせがミッドティアを支えるミッドプライスのイヤーバッズは2026年のイヤーバッズ市場シェアの45.04%を占めました。この最大セグメントは、購入者が設定された支出帯域内で具体的な音声機能の組み合わせを得る余地を与えます。2025年10月27日、EarFunはAir Pro 4+イヤーバッズを99.99米ドルで発表し、その価格帯で初のハイレゾ認定デュアルドライバーアダプティブハイブリッドANCイヤーバッズと説明しました。EarFunは、発売時にウェブサイトと公式Amazonストアで入手可能と述べました。商業的な差別化は、定義された支出帯域内での機能セットの組み合わせにあり、サプライヤーに単なる低価格を超えた具体的な差別化の根拠を与えます。
50米ドル未満のイヤーバッズは、2027年から2032年にかけてCAGR 20.75%で最も速く成長するセグメントと予測されています。Omdiaは、2026年第2四半期に50米ドル未満のオープンワイヤレスステレオ製品のグローバル出荷台数が前年比323%増加し、Sanag、Baseus、QCYがベンダーに含まれると報告ました。この増加は、各セットが少ない支出でコアなリスニング価値を提供しなければならない最低価格帯での出荷台数の形成を示しています。初めての購入者にとって、低い価格は参入を容易にし、買い替え購入者はより高価なセットに移行することなく利用を回復できます。このティアに対応するサプライヤーにとって、成長するオープンワイヤレスステレオのサブセットは、手頃な価格の完全なセットを出荷台数の具体的なルートにします。
注記: 個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:
オンラインリーチと小売拡大の共存オンライン販売は2026年のイヤーバッズ市場規模の59.05%のシェアを占めました。最大セグメントの商業メカニズムは、Imagine Marketingのインドビジネスに示されるように、サードパーティマーケットプレイスとブランド直営ウェブサイトを組み合わせています。FY2025において、オンラインチャネルはオーディオ、ウェアラブル、充電製品にわたる同社の製品収益の70.55%を生み出しました。マーケットプレイスルートはブランドがプラットフォーム購入者にサービスを提供できるようにし、直営ウェブサイトは別個のブランド販売拠点を提供します。両方のルートを調整することで、ブランドはマーケットプレイス需要に対応しながら、自社ストアフロントを通じて直接的な顧客関係を構築できます。
オフラインは、2027年から2032年にかけてCAGR 18.89%で最も速く成長するセグメントと予測されています。2025年6月30日時点で、Imagine Marketingの幅広い製品ポートフォリオは、112の販売代理店を通じてインド25州および5連邦直轄地の12,000以上のサードパーティ小売業者に届いていました。オフラインチャネルはFY2025の同社製品収益の29.45%にも貢献し、FY2023の27.69%と比較されます。イヤーバッズサプライヤーは、そのような販売代理店と小売リーチを活用して、物理的な販売拠点を通じて地元顧客にサービスを提供でき、すべての販売拠点の所有ではなくネットワークカバレッジを商業的資産とします。
用途別:
音楽再生と運動が異なるニーズに対応音楽および一般消費者向けエンターテインメントは最大セグメントであり、2026年のイヤーバッズ出荷台数の40.74%を占めました。Spotifyの共同CEOは2026年5月に、同サービスがグローバルのプレミアム音楽ストリームのほぼ3分の2を占めると述べました。リスニング機会はコンテンツサービスによって提供され、イヤーバッズは物理的な再生体験を提供します。サプライヤーにとって、このオーディエンスにサービスを提供することは、ハードウェアの購入を購入者が別のサービスを通じて選ぶ音楽に結びつけることを意味します。これにより、商業的な重点は耳でのリスニング体験に置かれ、デバイスにコンテンツへのアクセスを単に提供する以上の役割を与えます。
フィットネスおよびスポーツ用途は、2027年から2032年にかけてCAGR 19%で最も速く成長するセグメントと予測されています。Apple Japanは2025年2月12日から日本でBeatsのPowerbeats Pro 2ワイヤレスイヤーバッズの注文を受け付け、2月13日の販売に先立ち、ワークアウト中の心拍数モニタングを提供しました。心拍数データは対応アプリを通じて利用可能で、日本での販売時にNike Run Club、Slopes、YaoYaoが掲載されました。センシング機能にはユーザーへのルートが必要なため、サポートされたアプリ接続がワークアウトの提案の一部となります。運動中、セットを選ぶ追加の理由は、サポートされたワークアウトセッション内での心拍数情報です。
地域分析
アジア太平洋イヤーバッズ市場
アジア太平洋は2026年のイヤーバッズ市場規模の36.95%のシェアを占め、2027年から2032年にかけてCAGR 19.05%で最も速く成長する地域と予測されています。Xiaomiは、Omdiaによると、そのTWSイヤーバッズ出荷台数が2026年上半期に中国本土で第2位にランクされたと報告しました。Omdiaは中国本土を世界最大のTWS市場と説明しましたが、電子機器刺激策が薄れ、一部の買い替え需要が2025年にシフトしたため、2026年第2四半期の出荷台数は前年比9.5%減少しました。インドでは、Optiemus Infracomの製造子会社であるOptiemus Electronicsが2025年7月28日にrealme T200 Lite TWSイヤーバッズの初出荷を行いました。現地製造は、中国における最近の買い替え需要の弱さとは異なる、地域成長見通しの供給側の根拠を提供します。
北米の機関向けリスニング機会には、カナダのキッチナー公共図書館が含まれており、同図書館はAuracastアクセシビリティシステムに投資するカナダ聴覚サービスの初期パートナーの一つでした。この機関モデルは、会場のブロードキャストシステムへの投資を、対応するイヤーバッズ、補聴器、またはスマートフォンである可能性のある訪問者の受信デバイスから分離します。欧州では、ドイツの連邦ネットワーク庁が2025年にオンラインで提供された1,266種類の非準拠機器を特定し、販売プラットフォームに通知し、プラットフォームはその提供を削除しました。したがって、ドイツのプラットフォームを使用するイヤーバッズ販売者は、適用される機器規則を満たし、準拠したリスティングを維持することに商業的な依存関係があります。
ブラジルのeコマースサプライヤーは、有効な撤回方法を開示し、契約ツールを撤回ルートとして有効にしなければなりません。サウジアラビアの消費者は、延長が合意されるか不可抗力が適用されない限り、契約または合意日から15日以上遅延した購入を取り消すことができます。法定除外を条件として、南アフリカの購入者は、電子的に締結された物品取引を受領後7日以内に理由や罰則なしにキャンセルでき、直接返送費用のみを負担し、前払い金はキャンセルから30日以内に返金されます。Omdiaは、Xiaomi、Huaweiを含むTWSベンダーが2025年第1四半期にラテンアメリカ、中央・東欧、アフリカへの拡大をコストパフォーマンス提案、現地化された事業、強化されたブランドプレゼンス、アフターセールスネットワーク、チャネル戦略を通じて追求したと述べました。現地の配送および返品義務は、それらのチャネル戦略を初期リスティングを超えた商業的に重要なものにします。
規制の枠組みと見通し
この比較は、準拠製品を市場に投入するワイヤレスイヤーバッズメーカーの観点から選択された管轄区域をカバーしています。商業的なトレードオフは、製品設計上の義務、市販前承認、および販売チャネル内の責任に関するものです。ブラジルでは、Anatelの2025年規則により、オンラインマーケットプレイスおよびデジタルプラットフォームが、広告のみを行うプラットフォームを含め、通信製品の販売、ホモロゲーションコードの開示、および適法性確認についてセラーと共同責任を負うこととなりました。[3] この共同義務により、チャネルの実行が製品コンプライアンス提案の一部となります。
規制テーブル
| 決定要因 | 米国 | ブラジル | ドイツ | 中国 | サウジアラビア | 南アフリカ |
|---|---|---|---|---|---|---|
| 主要機関 | 連邦通信委員会 | Anatel | 連邦ネットワーク庁 | 工業情報化部 | 通信・宇宙・技術委員会 | 南アフリカ独立通信局 |
| 主要な規制または方向性 | 47 CFR 15.201(例外を条件とする)、および2026年10月13日に発効するカバードリストコンポーネント禁止 | 決議715/2019(決議780/2025による改正) | 有線充電対応イヤーバッズおよびそのケースに対するUSB-CおよびCharger-Choiceルール | 対象無線送信機のMIITモデル承認(指定免除を条件とする) | 通信・IT規則のデバイス承認要件 | 型式承認および機器サプライヤー登録ガイダンス(免除を条件とする) |
| 商業的効果 | 販売前の認証、および完成品がそのメーカーによって製造された場合に禁止される場合のカバードリストエンティティからの論理コンポーネントの禁止 | 対象Bluetooth製品は販売前にホモロゲーションが必要 | 対象イヤーバッズにはUSB-Cおよびcharger-free購入オプションが必要 | 対象Bluetoothトランスミッターはモデル承認が必要;F/G低電力例外はBluetoothを自動的にカバーしない | 承認および申請者費用によるCST承認済み試験所でのテスト | サプライヤー登録および型式承認証明書は南アフリカ登録事業体に限定 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 強化 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||||
市販前承認は米国、中国、サウジアラビアの「中」を支持し、2026年10月13日に発効する米国のコンポーネント制限は「強化」を支持します。中国の2.4 GHz Bluetoothトランスミッターは、別の指定免除が適用されない限りモデル承認に従い、2023年10月15日に完了した移行とサウジアラビアの申請者負担によるCST承認済みテストが「変化なし」を支持します。ドイツの「中」評価はUSB-CおよびCharger-Choice義務を反映しており、欧州委員会の2026年12月28日報告書はケーブル要件を課すのではなく変更を検討しており、ブラジルの「中」評価と継続性は2025年の枠組み見直しの完了を反映しています。南アフリカの「中」評価は南アフリカ申請者要件を反映しており、保留中の適合性評価フレームワークは後の施行通知を必要とし、その移行が検討される間、現行の型式承認ルートの継続性を支持します。
バリューチェーンの段階
この比較は、コンポーネント供給、デバイス開発・製造、ブランド流通を、各参加者が収益を得る方法によって分離しています。Goertekは精密コンポーネントとスマートハードウェアを供給し、スマートオーディオを含む事業において研究・製造サービスを提供しています。これらの役割は価値の異なる源泉を生み出します。なぜなら、コンポーネントの供給と完成品デバイスの提供は、エンジニアリングと製造に異なる要求を課すからです。Apple直接オンライン販売と、現地の入手可能性を条件とするラテンアメリカおよびカリブ海地域における別個の認定リセラーチャネルは、下流ルートを示しています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| コンポーネントエンジニアリングおよび供給 | Goertekなどの精密コンポーネントサプライヤー | コンポーネント販売およびエンジニアリングサービス | コンポーネント仕様をデバイス設計に合わせること | 意図されたデバイス要件に対してコンポーネントを適格化する |
| デバイス開発および製造 | Goertekなどのスマートオーディオハードウェアおよび製造サービスサプライヤー | ハードウェア販売および研究・製造費用 | デバイス設計と反復可能な生産の調整 | エンジニアリングレビューと製造適格化の統合 |
| ブランド流通 | Appleなどの直接オンラインイヤーバッズ販売者 | 完成品販売 | 国別の製品入手可能性 | 提供品揃えを現地の入手可能性に合わせる |
| 情報源: Mordor Intelligence | ||||
Appleは、1年以上のサプライヤーとして定義される確立されたAirPods 5の最終組立サプライヤーサイトが、ゼロウェイスト基準を満たしていることをULによって検証されていると述べています。UL 2799シルバー認定は、廃棄物エネルギー化以外の方法による少なくとも90%の転換を必要とします。したがって、この検証は、サプライヤーネットワーク全体の均一な運用条件ではなく、長年の組立サイトにおける慣行を文書化するものです。
競争環境
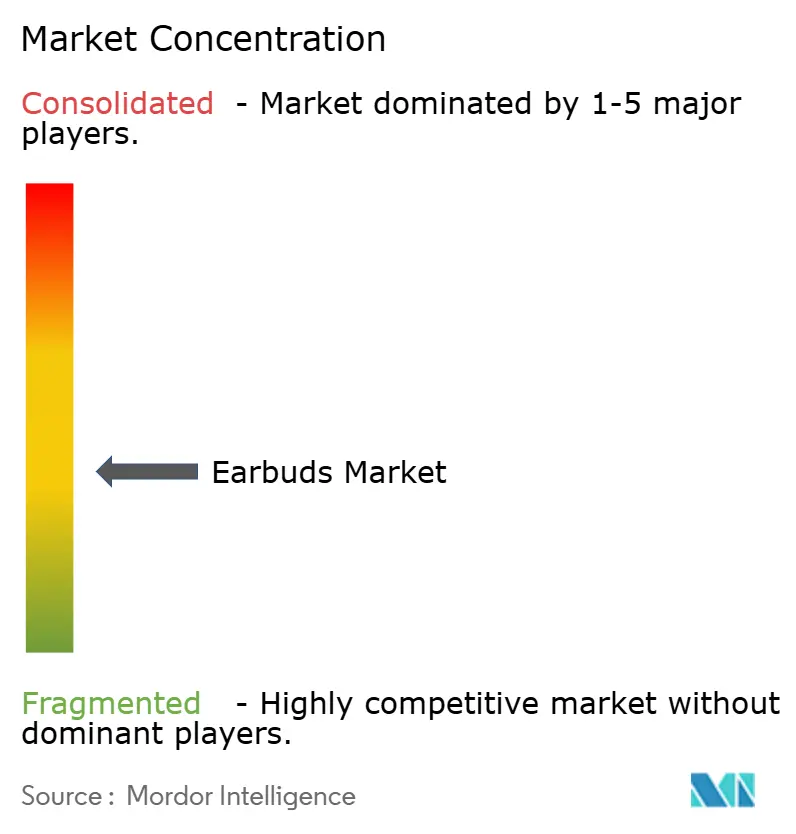
競争環境は、グローバルなTWS競合他社と並んで国内ポジションを持つ主要ブランドサプライヤー間で適度に分散しています。主要プレーヤーにはApple Inc.、Xiaomi Corp.、BBK Electronics Corp. Ltd.、Samsung Electronics Co. Ltd.、Imagine Marketing Ltd.(boAt)が含まれます。Appleは2026年9月9日にAirPods 5(アクティブノイズキャンセリング搭載のオープンイヤーモデル)を発表し、米国および65以上の国と地域で9月18日から店舗での入手が可能になると述べました。Imagine MarketingのboAtブランドは、例えばインドでパーソナルオーディオを販売しています。Appleのオープンイヤーノイズキャンセリング製品とboAtのインドパーソナルオーディオフランチャイズは、完成品需要への異なる製品および地理的ルートを示しています。
Imagine Marketingは、Redseerを引用して、boAtがFY2025にインドのブランドパーソナルオーディオ企業の中で26%の価値シェアと34%の数量シェアで第1位にランクされたと報告しました。このカテゴリーはTWS、ワイヤレスイヤホンおよびヘッドホン、ワイヤードヘッドホンおよびイヤホンをカバーしていました。Samsung Electronicsは2026年2月26日にGalaxy Buds4およびBuds4 Proを発売し、Proモデルはより広いウーファー、強化されたANC、強化されたアダプティブイコライザーを追加しています。SamsungのProアップグレードは音響とノイズキャンセリングに集中しており、インドでboAtが報告する出荷台数規模のポジションとは異なる製品主導の競争基盤です。
競争の方向性は、追加機能が適用要件を満たすデバイスとソフトウェアを持つ製品を通じて購入者に届くかどうかに部分的に依存します。2025年11月5日、AppleはAirPods Live TranslationのEU遅延を、デジタル市場法要件を満たすために必要な追加エンジニアリング作業に起因すると述べました。Appleはその後、2025年12月のEU提供を計画しました。挑戦者は、有用な機能のソフトウェアおよび規制上の提供を了することで競争でき、運用可能な製品のタイミングが購入者への価値の一部となります。ソフトウェア機能を持つイヤーバッズにとって、コンプライアンスエンジニアリングは、物理的なセットの設計と製造と同様に直接的に競争上の入手可能性を決定することができます。
イヤーバッズ産業リーダー
-
Apple Inc.
-
Xiaomi Corp.
-
BBK Electronics Corp. Ltd.
-
Samsung Electronics Co. Ltd.
-
Imagine Marketing Ltd. (boAt)
- 注:主要企業の掲載順は順位を示すものではありません。
イヤーバッズ市場 このレポートでカバーされる企業
- Apple Inc.
- Samsung Electronics Co. Ltd.
- Xiaomi Corp.
- Imagine Marketing Ltd. (boAt)
- Huawei Device Co. Ltd.
- Sony Corp.
- Bose Corp.
- Skullcandy Inc.
- Edifier International Ltd.
- Dongguan Hele Electronics Co. Ltd. (QCY)
- JLab Audio LLC
- BBK Electronics Corp. Ltd.
- GN Store Nord A/S
- Shokz Holding Ltd.
- Anker Innovations Ltd. (Soundcore)
- Logitech International S.A. (Jaybird)
- Plantronics Inc. (Poly)
- Bowers and Wilkins Group Ltd.
- Sonova Consumer Hearing GmbH (Sennheiser)
- Harman International Industries Inc.
市場参加者にとっての主要な機会
この機会は、サイレントスクリーン視聴、ガイドツアー、多言語会議における対応イヤーバッズの使用を比較しています。カナダ聴覚サービスは2025年10月にカナダでAuracastアシスティブオーディオサービスの全国展開を発表し、会場のカウンターおよび公共アドレス放送が対応するイヤーバッズ、補聴器、スマートフォンで受信可能となりました。[2] SamsungのGalaxy Buds3 ProとXiaomiのRedmi Buds 6はAuracast受信をサポートしています。この組み合わせにより、パーソナル受信における製品機会が生まれ、異なる会場用途が購入者が対応セットから得られる用途を拡大します。
市場機会テーブル
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| サイレントスクリーン向けイヤーバッズ | ブロードキャスト受信により公共スクリーンへのパーソナルリスニングが可能 | 空港、ジム、待合室の視聴者 | 対応消費者向けイヤーバッズでブロードキャスト選択を明確にする | 選択したイヤーバッズが会場のブロードキャストを受信できなければならない | Samsung Electronics Co. Ltd.およびXiaomi Corp. |
| ガイドツアー向けパーソナルイヤーバッズ | Auracastは訪問者自身の対応イヤーバッズでツアーオーディオをサポート | 博物館および観光地の訪問者 | ツアー設定全体での繰り返し使用に向けて対応受信機を位置づける | 受信はツアーシステムと連携しなければならない | Samsung Electronics Co. Ltd.およびXiaomi Corp. |
| 多言語会議向けイヤーバッズ | ブロードキャストオーディオが参加者の希望する言語を伝達可能 | 会議および会議参加者 | 提供される言語ストリームの選択を簡素化する | 会場が関連する言語オーディオを提供しなければならない | Samsung Electronics Co. Ltd.およびXiaomi Corp. |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、通常のリスニング機能に有用な公共場所での受信を追加するイヤーバッズです。ブロードキャスト受信により、リスナー自身の対応イヤーバッズがこれらの会場用途全体でパーソナル受信機として機能できます。サプライヤーは使いやすさを中心に受信機の提案を構築でき、会場はその受信を価値あるものにするスクリーン、ツアー、または言語オーディオを提供します。
最近の産業開発事情 イヤーバッズ市場
- 2026年9月:Boseは2026年9月17日にUltra Open Earbuds(第2世代)を発表しました。オープンイヤーモデルで価格は299米ドルであり、10月1日からBose.comおよび一部小売店での販売が開始されました。
- 2026年9月:Appleは2026年9月9日にAirPods 5(アクティブノイズキャンセリング搭載のオープンイヤーイヤーバッズ)を発表し、米国および65以上の国と地域で9月18日から店舗での入手が可能となりました。
イヤーバッズ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバルイヤーバッズ市場は、世界中の消費者および機関購入者向けにリスニングおよび通話用に設計されたインイヤーオーディオデバイスの年間出荷台数を測定します。製品機能、価格帯、流通チャネル、用途、地域別に分類された毎年出荷される完成イヤーバッズセットを計上します。
スコープの除外:オーバーイヤーおよびオンイヤーヘッドホン、スタンドアロンBluetoothスピーカー、補聴器または臨床用インイヤーデバイス、および別売りの交換部品またはアクセサリーは除外されます。
セグメンテーションの概要
- 機能別
- 有線イヤーバッズ
- 無線イヤーバッズ
- 完全ワイヤレス
- その他の無線イヤーバッズ
- 価格帯別
- プレミアム(150米ドル超)
- ミッドレンジ(50〜150米ドル)
- ローエンド(50米ドル未満)
- 流通チャネル別
- オフライン
- オンライン
- 用途別
- フィットネス・スポーツ
- ゲーミング・eスポーツ
- プロフェッショナル・オフィス
- 音楽・一般消費者向けエンターテインメント
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- アジア太平洋その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
公開調査は、国際電気通信連合のカバレッジ統計、Bluetooth SIGのLE Audioマテリアル、公開税関データベース、国家通信規制機関、聴覚とデバイス使用に関する査読済み研究などのソースを通じて、製品、技術、接続性、需要のコンテキストを確立します。これらのソースにより、アナリストはイヤーバッズ出荷台数に影響を与える可能性のある接続人口、技術標準、貿易フロー、適用製品規則、ユーザーニーズの変化を追跡できます。
企業の年次報告書、投資家向けプレゼンテーション、公開ファイリング、信頼できるプレスレポートは、市場推定値のクロスチェックのための出荷台数の手がかり、製品発売、チャネル変更、財務コンテキストを提供します。これらの名前付きソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
イヤーバッズメーカー、販売代理店、小売業者、機関購入者とのインタビューおよび構造化サーベイは、出荷チャネル、価格帯、用途需要、地域差に関する二次証拠をテストできます。アナリストは回答の説明を使用して市場指標の意味と方向性を確認し、独立した記録を比較してギャップを解消し、ソースが一致しない場合に推定値を三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | アジア太平洋:45% |
| 中位層:45% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレーヤー:25% | マネージャー:45% | 南北アメリカ:25% |
市場規模算定と予測
このモデルは、トップダウンの市場合計からグローバルの年間完成品出荷台数を推定し、製品ミックス、小売価格、チャネルリーチ、購入者の利用、地域の出荷トレンドに関する証拠を使用して、機能、価格、チャネル、用途、地域にわたって数量を配分します。スマートフォンアクセスとモバイルインターネットリーチは対応可能な接続オーディエンスを示し、フィットネス参加と職場需要は利用機会を示し、製品発売価格と価格帯ミックスは価格帯を示し、報告された地域または企業の出荷トレンドは変化の方向性をテストするのに役立ちます。アナリストは、一貫した過去の指標が出荷台数の動きを説明する場合に多変量回帰を使用し、次にシナリオ分析を使用して2032年までの異なる採用、買い替え、製品ミックスのパスを反映します。選択的なボトムアップチェックは、サンプリングされた平均販売価格をチャネル数量と比較するか、サプライヤーおよび販売代理店の出荷証拠を積み上げます。ギャップはトップダウン合計と照合され、一致しない出荷台数や重複する再販は一度だけカウントされます。一次専門家は、変数レベルの予測が実際の製品およびチャネル条件を反映しているかどうかを確認し、不一致を解決するために必要な証拠を特定するのに役立ちます。
データ検証と更新サイクル
アナリストは、市場合計とセグメントシェアを独立した貿易、企業、チャネル、技術シグナルと照合し、承認前に異常な変化とソースの差異を調査します。第2のアナリストがソース定義、算術、および照合をレビューし、重大な矛盾は関連する回答者への再コンタクトを引き起こします。証拠ベースは年次で更新され、発売、規制、供給中断、またはチャネル変更が出荷パターンに重大な影響を与える場合はサイクル間でレビューされ、新鮮な納品前レビューで再確認されます。
Mordor Intelligenceのイヤーバッズ市場規模と他の公表推定値との比較
グローバルイヤーバッズ市場は、世界中の消費者および機関購入者向けにリスニングおよび通話用に設計されたインイヤーオーディオデバイスの年間出荷台数を測定します。このモデルは、トップダウンの市場合計からグローバルの年間完成品出荷台数を推定し、製品ミックス、小売価格、チャネルリーチ、購入者の利用、地域の出荷トレンドに関する証拠を使用して、機能、価格、チャネル、用途、地域にわたって数量を配分します。
主要なギャップドライバーは、一貫した取引境界、市場固有の需要インプット、および調査全体のクロスチェックを通じて対処されています。証拠ベースは年次で更新され、発売、規制、供給中断、またはチャネル変更が出荷パターンに重大な影響を与える場合はサイクル間でレビューされ、新鮮な納品前レビューで再確認されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6億台(2027年) | |
| グローバルコンサルタンシーA | 3億5,740万台(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値である6億台を40.4%下回っています。この推定値はTWSイヤホンをカバーしており、完全なイヤーバッズ市場のサブセットです。 |
| 業界ジャーナルB | 9,260万台(2025年第3四半期) | この数値は、全イヤーバッズの年間出荷台数ではなく、1四半期のグローバルTWS出荷台数をカバーしています。 |
Mordor Intelligenceは推定値を調査の定義されたカバレッジと需要モデルに結びつけています。証拠ベースは年次で更新され、発売、規制、供給中断、またはチャネル変更が出荷パターンに重大な影響を与える場合はサイクル間でレビューされ、新鮮な納品前レビューで再確認されます。
レポートにおける主要回答事項
イヤーバッズ市場の規模と成長見通しは?
規模は2026年に5億台と推定され、2027年には6億台、2032年には14.2億台に達すると予測されています。CAGRは2027年から2032年にかけて18.74%です。
イヤーバッズの需要を支える要因は何ですか?
運動関連のリスニング、スマートフォンのモバイルインターネット利用、手頃な機能性が需要を支えており、realmeの2026年4月のインドにおけるBuds T500 Pro発売によって示されています。
最大のシェアを持つイヤーバッズの形式はどれですか?
ワイヤレスイヤーバッズは2026年の出荷台数の73.93%を占め、2027年から2032年にかけてCAGR 19.35%で成長すると予測されています。
イヤーバッズの主要サプライヤーは誰ですか?
主要サプライヤーにはApple Inc.、Xiaomi Corp.、BBK Electronics Corp. Ltd.、Samsung Electronics Co. Ltd.、Imagine Marketing Ltd.(boAt)が含まれます。
イヤーバッズサプライヤーにとっての主要な商業的課題は何ですか?
長時間のリスニングセッション中の快適性が使用可能なパフォーマンスを制限します。2023年8月から2024年2月にかけてサウジアラビアのカシームで実施された研究では、参加者が長期的なイヤホン使用に起因すると述べた耳の痛みとかゆみが記録されました。
どの地域がイヤーバッズの出荷台数と成長をリードしていますか?
アジア太平洋は2026年の出荷台数の36.95%を占め、2027年から2032年にかけてCAGR 19.05%で成長すると予測されています。