
分散型音響センシング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
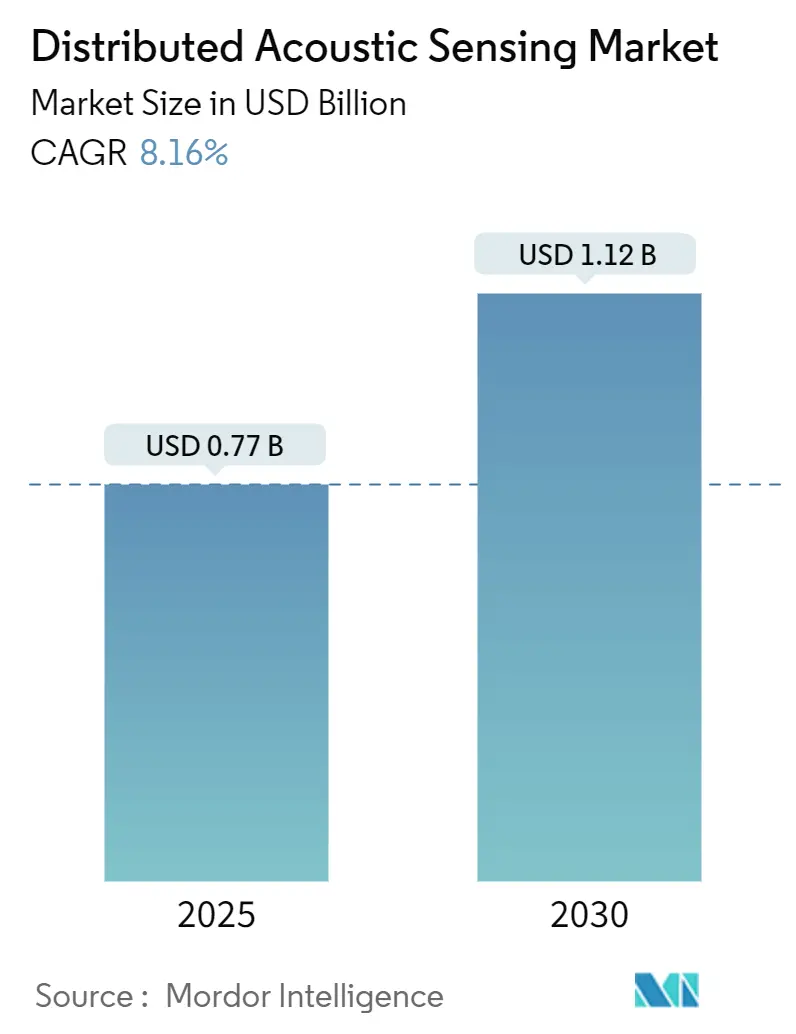
| 市場規模 (2026) | 0.77 十億米ドル |
| 市場規模 (2031) | 1.12 十億米ドル |
| 成長率 (2026 - 2031) | 7.78 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる分散型音響センシング市場分析
分散型音響センシング市場規模は2025年に0.71 ビリオン ドルと評価され、2026年の0.77 ビリオン 米ドルから2031年には1.12 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.78%です。パイプライン、鉄道回廊、電力ケーブルに沿ったシングルモードおよびマルチモードファイバーの導入拡大により、インテロゲーターハードウェアおよび分析ソフトウェアの対象市場が拡大しています。事業者は、数百キロメートルにわたる資産における漏洩、第三者による干渉、微小地震、構造的異常を検知するためにこの技術を採用しており、数千個の個別ポイントセンサーの要性を排除しています。人工知能で強化されたアルゴリズムは現在、91%を超える精度で音響シグネチャーを分類し、ほぼリアルタイムで実用的なインサイトを提供することを可能にしています。ハードウェアの革新も総所有コストを低減しており、シリコンフォトニクス型インテロゲーターはより低い消費電力でサブメートルの空間分解能を実現しています。[1]成長はさらに、米国および欧州連合における継続的なパイプライン監視を義務付ける規制、ならびにアジア太平洋地域のインフラ拡張、特に中国の高速鉄道ネットワークによって支えられています。
主要レポートのポイント
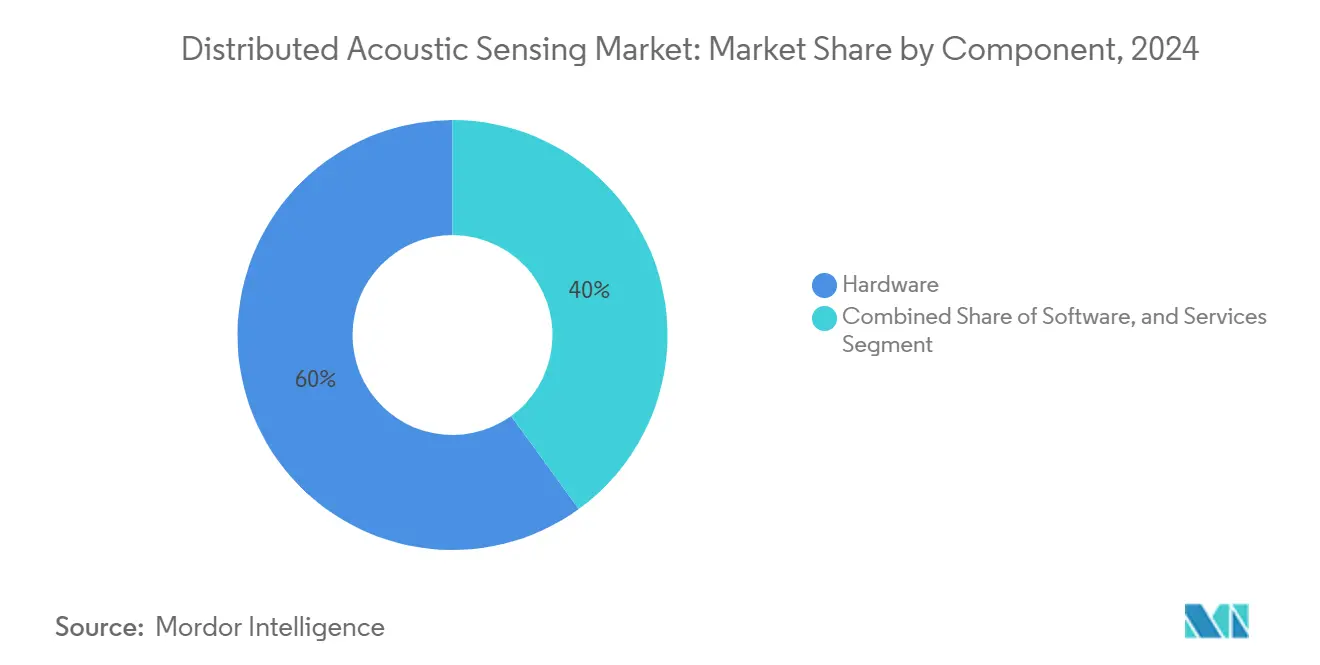
- コンポーネント別では、ハードウェアが2025年に60.21%の収益シェアをリードし、サービスは2031年にかけて11.11%のCAGRで拡大しています。
- ファイバータイプ別では、シングルモードが2024年の分散型音響センシング市場シェアの71.23%を占め、マルチモードは2031年にかけて最も高い12.41%のCAGRが見込まれています。
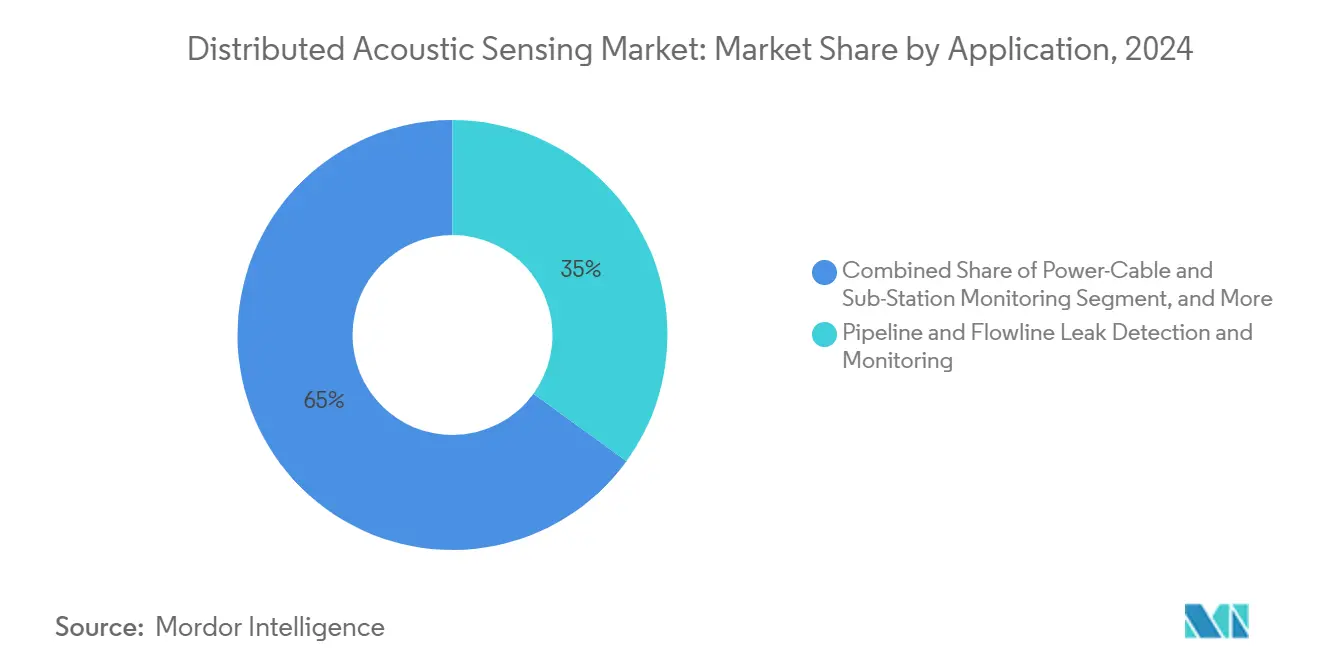
- 用途別では、パイプラインおよびフローライン監視が2025年の分散型音響センシング市場規模の35.23%を占め、境界セキュリティは10.31%のCAGRで拡大すると予測されています。
- 最終用途産業別では、石油・ガスが2025年の分散型音響センシング市場規模の46.10%を占め、公益事業は9.71%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に35.71%のシェアでリードしていますが、アジア太平洋地域は2026年~2031年にかけて最高の10.11%のCAGRを記録すると予想されています。
グローバル分散型音響センシング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 北米シェールプレーにおける坑井介入量の増加 | +1.8% | 北米 | 中期(2〜4年) |
| 米国およびEUにおける義務的なパイプライン完全性規制が継続的な音響モニタリングを推進 | +1.5% | 北米および欧州 | 短期(2年以内) |
| 中国の高速鉄道ネットワークにおけるファイバーベースの列車速度管理の導入 | +1.2% | アジア太平洋 | 中期(2〜4年) |
| 英国のOFTOモデルが海底電力ケーブルのDAS採用を促進 | +0.9% | 欧州 | 中期(2〜4年) |
| 永久坑内DASアレイを必要とする炭素回収・貯留(CCS)プロジェクト | +1.1% | 北米および欧州に集中したグローバル | 長期(4年以上) |
| Saudi AramcoのiDAS対応メガフィールドが中東需要を押し上げ | +0.7% | 中東 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
北米シェールプレーにおける坑井介入量の増加
2024年に12,000件を超える再水圧破砕およびワークオーバー活動の増加は、DASのみが提供できる継続的な坑内モニタリングを必要としています。HalliburtonのFiberVSPサービスは、垂直地震プロファイリングとコイルドチュービング作業を組み合わせ、リグ時間を最大60%短縮します。[2]オペレーターはDASを使用して破砕中の微小地震イベントを特定し、ステージ間隔を最適化し、坑井干渉を軽減することで、回収率を直接向上させ、揚液コストを削減しています。
米国および欧州連合における義務的なパイプライン完全性規制
PHMSAの規制は現在、15分以内にフローの1%という小さな漏洩の検知を要求しており、分散型音響センシング市場のソリューションはライン全長をリアルタイムで監視することでこの閾値を満たしています。相互相関アルゴリズムにより、位置特定誤差が7.96メートルから0.11メートルに削減されました。[3]欧州の改訂ガス指令は同様の義務を課しており、国境を越える回廊での緊急アップグレードを加速させています。
中国の高速鉄道ネットワークにおけるファイバーベースの列車速度管理の導入
中国のネットワークは2024年に45,000キロメートルを超え、2030年までに70,000キロメートルを超える見込みです。DASは現在、新しい回廊に沿って義務化されており、時速350キロメートルで95%の欠陥検知精度を達成し、地震多発地域での地震イベント早期警報を提供しています。[4]その結果生じる需要は、アジア太平洋地域で最速の地域成長見通しを支えています。
永久坑内アレイを必要とする炭素回収・貯留プロジェクト
グローバルCCS容量は2030年までに2億トンへと5倍に増加すると予測されています。DASアレイは注入井から最大5キロメートルの微小地震を検知し、CO₂プルームの封じ込めを確認し、規制上の監視要件を満たします。[5]長期モニタリング義務は、サービスプロバイダーに数十年にわたる収益源をもたらします。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ラテンアメリカにおける訓練を受けたインテロゲーターユニットフィールドエンジニアの不足 | -0.8% | ラテンアメリカ | 中期(2〜4年) |
| 海底アンビリカルにおけるDAS信号対雑音比の劣化 | -0.6% | 沖合作業が集中する地域に集中したグローバル | 短期(2年以内) |
| 北極圏および砂漠パイプラインにおける装甲ファイバーの設備投資インフレ | -0.5% | 中東、ロシア、カナダ | 中期(2〜4年) |
| 100kHzレートの分散センシングストリームのデータレイクストレージコスト | -0.7% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ラテンアメリカにおける訓練を受けたインテロゲーターユニットフィールドエンジニアの不足
DASスペシャリストの欠員率は2024年に70%を超え、ブラジルのプレソルト油田での平均コミッショニング遅延が4.3ヶ月に延長されました。DASシステムに習熟したフィールドエンジニアを育成するには通常12〜18ヶ月の専門教育と実地経験が必要であり、市場需要と利用可能な専門知識の間に大きなタイムラグが生じています。サービス大手がトレーニングセンターを開設しているものの、人材パイプラインは地域需要に遅れをとっており、海外からの人員配置によってプロジェクトコストが上昇しています。
海底アンビリカルにおけるDAS信号対雑音比の劣化
水深1,000メートルを超えると、周囲および電磁干渉により信号品質が40%低下し、小さな漏洩やアンカードラッグが検知されにくくなる可能性があります。特殊な海洋用ファイバーは材料コストを35〜40%増加させ、ノイズフィルタリングのアルゴリズム的進歩にもかかわらず、ブラウンフィールドの改修における採用を妨げています。この問題は、電力ケーブルと光ファイバーを組み合わせたアンビリカルで特に深刻であり、電力伝送からの電磁干渉が従来のフィルタリングでは排除が困難な追加のノイズ源を生み出しています。高度な信号処理アルゴリズムと機械学習アプローチがノイズから信号を識別する上で有望な結果を示していますが、これらのソリューションは効果的に実装するために相当な計算リソースと専門的な知識を必要とします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ハードウェアのリーダーシップがサービスの台頭に直面
ハードウェアは2025年に60.21%と最大の分散型音響センシング市場シェアを保持しています。インテロゲーターユニットは現在、12.1 kmにわたって1.14 mの空間分解能で59 pε/√Hzのひずみ分解能を達成しています。ハードウェアセグメントの分散型音響センシング市場規模は2024年に0.46 ビリオン 米ドルであり、シリコンフォトニクスチップがオフショアおよび都市展開向けのフットプリントを縮小させる中、6.5%のCAGRで拡大しています。
サービスは最も急成長している収益プールを形成しており、2031年にかけて11.11%のCAGRが予測されています。事業者は、1キロメートルあたり1日2 TBを超えるデータ量を解釈するためにデータサイエンスコンサルティングを必要としています。トレーニング、試運転、および分析契約が純粋な機器販売を上回るペースで拡大しており、ベンダーはライフタイムサービス契約をバンドルするよう促されています。分散型音響センシング業界はデータ分析の知的財産を競争上の優位性として捉えるようになっており、フォトニクスメーカーとAIソフトウェア専門企業間のクロスライセンス契約を促進しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
ファイバータイプ別:シングルモードの優位性とマルチモードの勢い
シングルモードファイバーは、100 kmを超えるバックボーンにわたる低減衰のおかげで2025年収益の71.23%を占めました。シングルモード展開に帰属する分散型音響センシング市場規模は、事業者が既存の通信ダークファイバーをセンシング機能向けに改修するにつれて、7.2%のCAGRで拡大すると予測されています。1.14 mでの精密位置特定により、高リスクパイプライン回廊での漏洩検知が可能となり、地域社会と環境の健全性を守ります。
マルチモードファイバーは12.41%のCAGR見通しを享受しています。新しいコヒーレント平均化手法がノイズを3分の1に削減し、温度感応性の高い坑井でのDTSとDASの複合利用を可能にしています。分散型音響センシング業界は、両コアタイプを収容するハイブリッドセンシングケーブル設計を採用しており、事業者は複数のファイバーストリングなしに測定距離と温度応答を最適化できます。
アプリケーション別:セキュリティ急増の中でのパイプラインモニタリングの優位性
パイプラインおよびフローライン監視は、数分以内の漏洩検知を要求する規制に支えられ、2025年収益の35.23%を占めました。高度な相互相関により、0.11 mの精度でピンホー漏洩を特定します。このセグメントの分散型音響センシング市場シェアは、老朽化したインフラとより厳格なESG監査が監視ニーズを高める中、2030年まで最大を維持するでしょう。
境界・国境セキュリティの採用は10.31%のCAGRで加速しています。DASはフェンス、鉄道路盤、埋設導管を線形マイクロフォンに変え、足音、掘削、または車両の接近を識別し、従来のカメラネットワークの死角を解消します。都市部のパイロットでは、既存の通信ケーブルを使用して85%の精度で車両を分類し、費用対効果の高いスマートシティ交通管理ソリューションを実現しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:石油・ガスのコアと公益事業の上昇余地
石油・ガスは2025年支出の46.10%を占める基幹垂直市場であり続けています。上流事業者はDASを水圧破砕診断および生産ログに活用し、中流企業はピグ追跡と完全性管理にこの技術を使用し、下流精製所はパイプラックと貯蔵タンクを監視してスチームハンマー現象を検知しています。ナノひずみ領域のひずみ速度分解能により、非在来型貯留層における破砕伝播監視が可能です。
公益事業は9.71%のCAGR予測で将来の最大の成長余地をリードしています。グリッドオーナーは架空線と地下ダクトに沿ってファイバーを展開し、障害が発生する前に導体の接触、着氷荷重、第三者による掘削を検知しています。Yokogawa Electric Corp.の冬季グリッドにおけるハイパースキャン展開は、現在、給電センターにリアルタイムの着氷アラートを提供しています。[6]早期の障害位置特定により復旧時間が短縮され、山火事リスクが軽減され、分散型音響センシング市場が現代のグリッドレジリエンス戦略における不可欠な層として強化されています。
地域分析
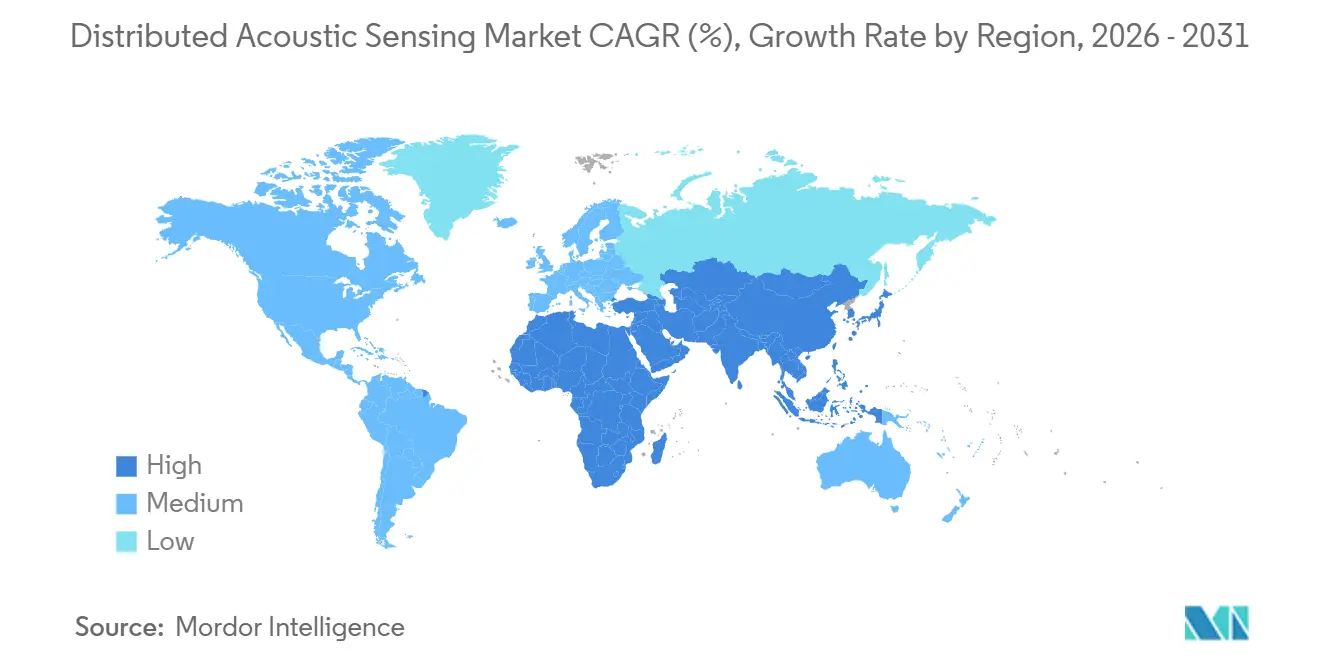
北米は2025年に世界収益の35.7%を生み出しました。米国のシェール部門は2024年に12,000件の介入を行い、非生産時間を削減し坑井の完全性を守るためにライブコイルドチュービング作業にDASを統合しています。PHMSAのコンプライアンス期限は原油および精製品回廊に沿ったハードウェア需要を維持し、米国エネルギー省が支援するCCSパイロットはプルーム移動追跡のための恒久的なアレイを必要としています。州間幹線道路沿いの既存の通信ダークファイバーが展開コストをさらに低減し、分散型音響センシング市場における地域的リーダーシップを維持しています。
アジア太平洋地域は2031年にかけて10.11%のCAGRで最も急速に拡大する地域です。中国の光ファイバー列車速度管理の義務化は世界最大の45,000 kmの高速鉄道網に及び、地震早期警報ネットワークにおける都市規模の展開を支えています。インドの18,000 kmの国家ガスグリッドと東南アジアの洋上風力ケーブルが追加の勢いをもたらしています。各国政府は地域のファイバー製造能力を支持し、迅速な展開のためのサプライチェーンの強靭性を確保しています。
欧州は洋上風力の拡大とケーブルのダウンタイムにペナルティを課すOFTOフレームワークに支えられた相当なシェアを保持しています。北海プロジェクトは現在、すべての輸出ケーブルにDAS監視を指定しており、アンカードラッグの検知において98%の精度を達成しています。越境パイプライン監視とCO₂輸送に関するEU指令が採用を強化し、フランス、スペイン、イタリアの高速鉄道事業者は侵入検知のためにDASを組み込んでいます。
中東・アフリカは、国営石油会社がデジタルオイルフィールドの青写真を追求する中、採用が増加しています。Saudi Aramcoのインテリジェントなダス展開は非在来型ガス資産における破砕効率を23%向上させ、ADNOCおよびQatarEnergyプログラム全体での展開を触媒しました。過酷な砂漠環境向けの装甲ケーブルの革新は現在、世界中に輸出されています。
ラテンアメリカは依然として初期段階にありますが、有望です。ブラジルの洋上プレソルト事業者はDASを海底フローラインに統合していますが、試運転を4.3ヶ月遅延させるエンジニアのスキルギャップによって遅れています。メキシコのパイプラインセキュリティ施策とアルゼンチンのリアルタイムピグ追跡パイロットは、高リスク資産の保護におけるDASの価値に対する認識の高まりを示しています。
競合環境
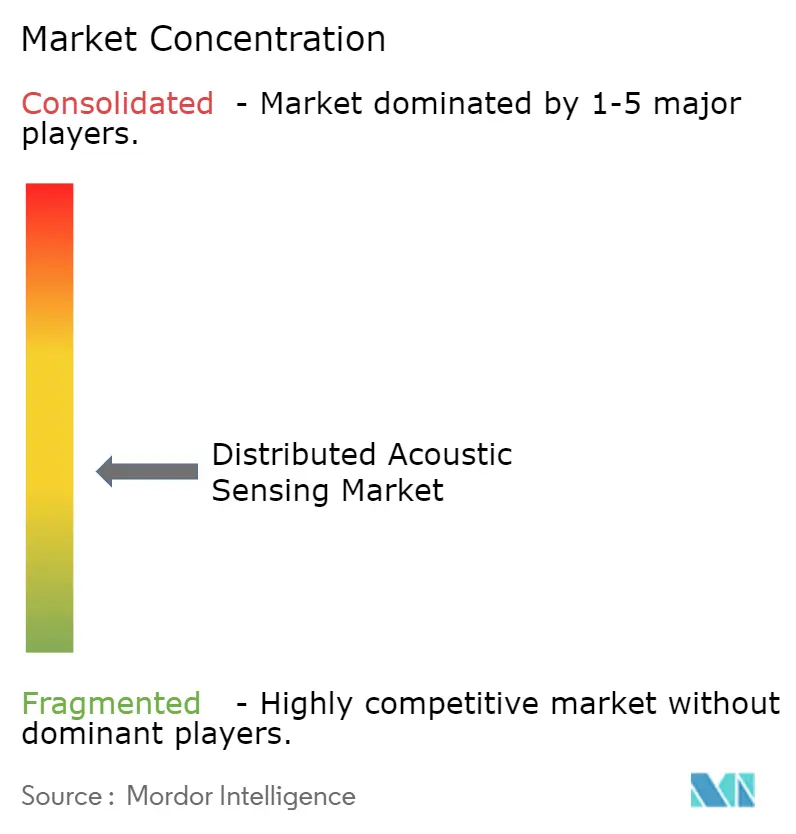
分散型音響センシング市場は、油田サービス大手、フォトニクスのスペシャリスト、および新興の通信機器ベンダーが混在する中程度の集中度を示しています。Silixa、OptaSense(Luna Innovations)、AP Sensing、Halliburton、およびBandweaverは注目すべき導入実績を誇っています。ベンダーはインテロゲーターの感度、空間分解能、および組み込み分析で差別化しています。Silixaの登録済みCarinaシステムは、レーザー出力を増加させることなくバックスキャッターを増幅することで地下モニタリングを強化し、深い坑井にとって重要な優位性を提供しています。OptaSenseは、エントリーレベルのシステムを民主化できる低コストコンポーネントスタックの特許を申請しました。
ハードウェアとAIソフトウェア企業のパートナーシップがバリューチェーンを再形成しています。サービス企業はライフタイムデータ分析契約をバンドルし、年金収入源と顧客ロックインを生み出しています。オープンアーキテクチャAPIが調達基準として浮上しており、オペレーターはDASフィードをエンタープライズヒストリアンおよびデジタルツインプラットフォームと統合できます。
セグメント化された競争が激化しています。高性能の海底およびCCSアプリケーションは、堅牢なインテロゲーターと海洋ケーブルを提供するプレミアムベンダーの領域に留まっています。逆に、境界セキュリティおよびスマートシティの展開は、コモディティ化されたフォトニクスを活用した低コスト参入者を引き付けています。通信キャリアがセンシングサービスプロバイダーにダークファイバーをリースするなどの産業横断的なコラボレーションが対象市場を拡大し、従来の産業境界を曖昧にしています。
分散型音響センシング産業リーダー
-
Halliburton Company
-
Schlumberger Limited
-
Baker Hughes Company
-
OptaSense
-
Silixa Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年5月:AP Sensingは電力ケーブルモニタリング向けのqDoBSメソッドをアップグレードし、海底および地下グリッドの障害位置特定を強化したとして光ファイバーセンシング協会から表彰されました。
- 2025年4月:SilixaはCCS向けに調整されたDASプラットフォームを発表し、注入井から5キロメートルを超える微小地震を検知し、規制に準拠した長期モニタリングを可能にしました。
- 2025年3月:OptaSense(Luna Innovations)はコスト重視の境界セキュリティを対象とした低コストコンポーネントDASインテロゲーターの特許を申請しました。
- 2025年2月:BandweaverはpicoDASを発表し、坑内およびパイプラインアプリケーションに距離非依存の感度を提供しました。
- 2025年1月:Yokogawa Electric Corp.は冬季電力線健全性モニタリングのためのハイパースキャンファイバーセンシングを発売し、リアルタイムで着氷イベントを検知します。
研究方法のフレームワークとレポートの範囲
市場の定義と主要カバレッジ
本調査では、分散型音響センシング(DAS)市場を、後方散乱光を連続振動プロファイルに変換するファイバーオプティクス・インテロゲーターユニットおよび関連ソフトウェアから生じる収益として定義しており、石油・ガス、電力・公益事業、輸送、セキュリティ、環境インフラにわたる資産監視タスクを対象としています。Mordor Intelligenceによると、新規DASハードウェアにバンドルされたアナリティクスおよび基本サービスを含む販売額は2025年に7.70 ミリオン 米ドルに達し、データはすべての展開環境にわたりグローバルに追跡されています。
ファイバーセンシングを使用するものの、生の音響データまたは処理済み音響データへのエンドユーザーアクセを提供しないスタンドアロンの境界セキュリティパッケージは、本調査のスコープ外となります。
セグメンテーション概要
- コンポーネント別
- ハードウェア(インテロゲーターユニット)
- ソフトウェア(可視化・分析)
- サービス
- 設置とコミッショニング
- トレーニングおよびデータサイエンスサービス
- ファイバータイプ別
- シングルモードファイバー
- マルチモードファイバー
- アプリケーション別
- 油田サービス - 水圧破砕モニタリング
- パイプラインおよびフローラインの漏洩検知
- 境界および国境セキュリティ
- 鉄道軌道完全性と列車速度管理
- 電力ケーブルおよびサブステーションモニタリング
- 地震および微小地震モニタリング
- スマートシティにおける構造健全性
- 環境および野生生物モニタリング
- 最終用途産業別
- 石油・ガス
- 上流
- 中流
- 下流
- 公益事業および電力
- 輸送・物流
- 軍事および国土安全保障
- 鉱業および地熱
- 建設およびインフラ
- 石油・ガス
- 地域別
- 北米
- 欧州
- アジア太平洋
- 南米
- 中東
- アフリカ
詳細な調査方法論とデータ検証
一次調査
ファイバーオプティクス・インテロゲーターメーカー、北米および中東の油田サービスエンジニア、欧州の鉄道安全インテグレーター、アジアを拠点とする公益事業者との複数回にわたる対話を通じて、二次データが示唆するにとどまっていた普及率の前提、価格分散、ライフサイクル交換率、および地域の規制トリガーを検証しました。
デスクリサーチ
まず、米国パイプライン・危険物安全局、国際石油・ガス生産者協会、国際鉄道連合などの機関が公表する統計を基に、パイプライン延長、坑井数、軌道キロメートルを定量化しました。ファイバーオプティクスセンシング協会などの業界団体、Questelの特許アーカイブ、欧州連合鉄道機関のインシデントデータベースにより、技術採用の手がかりと故障率を補完しました。企業の有価証券報告書(10-K)、投資家向け資料、地域の入札ポータルを通じて平均販売価格と契約規模のベンチマークをいました。Dow Jones Factivaはディールフローと競合動向の把握に活用しました。記載した情報源は例示であり、デスクレビューとクロスチェックには多数の追加データセットが活用されています。
市場規模算定と予測
トップダウンの構築は、地域別の設置済みパイプライン、坑井、鉄道、電力ケーブルのキロメートル数から始まり、これらの資産プールをインタビューで精緻化した実証的なDAS普及率と照合します。サンプリングされたベンダー出荷量とサービス契約のボトムアップ集計により合計値を検証します。主要変数には、坑井介入件数、新規パイプラインキロメートル、ファイバーコストカーブ、規制上の検査間隔、標準的なインテロゲーターユニットの耐用年数、平均サービスアタッチ率が含まれます。遅行マクロ指標と資産追加を用いた多変量回帰が2025年から2030年の予測を支え、シナリオ分析が原油価格変動とインフラ刺激策に対するバッファーとなっています。ベンダー出荷量のデータギャップは、Hooversの財務データと選択的なチャネルチェックを用いた加重平均販売単価×出荷量プロシにより補完されています。
データ検証と更新サイクル
Mordorのアナリストは、すべてのモデルの反復を独立したベンチマークとの差異・異常スクリーニングにかけ、偏差が設定閾値を超えた場合は専門家に再確認を求め、承認前にシニアレビューにエスカレーションします。レポートは毎年更新され、主要なパイプライン安全指令などの重大事象は中間更新のトリガーとなります。最終的な確認はクライアントへの納品直前に実施されます。
MordorによるDASベースラインが精査に耐える理由
DASの推計値が公表ごとに異なるのは、各社が異なる資産プールを選択し、サービスを一貫性なくバンドルし、または異なる価格経路を適用しているためです。
主な乖離要因としては、競合調査がバンドルされた境界セキュリティキットを計上していること、均一な二桁台の平均販売単価下落を前提としていること、または実際の坑井介入予算と照合せずに積極的な油田回復シナリオを予測していることが挙げられます。MordorのスコープはスタンドアロンのDASソリューションに収益を厳密に対応させ資産固有の普及率ランプを適用し、旧来のCOVID時代の前提を排除する年次更新サイクルの恩恵を受けています。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要な乖離要因 |
|---|---|---|
| 7.70 ミリオン 米ドル(2025年) | Mordor Intelligence | - |
| 2.66 ビリオン 米ドル(2024年) | グローバルコンサルタンシーA | ターンキー境界セキュリティキットを含み、年間20%の平均販売単価上昇を前提としているため、合計値が過大となっている |
| 7.00 ミリオン 米ドル(2024年) | 業界誌B | 輸送分野の展開を除外し、静的な原油価格シナリオを使用しているため、成長を過小評価している |
| 9.80 ミリオン 米ドル(2025年) | リサーチブティックC | 地域固有の資産ベースラインを用いずに均一なグローバル普及率を適用している |
要約すると、厳格な資産ベースのスコーピング、トップダウンとボトムアップを組み合わせたモデリング、および年次更新サイクルにより、Mordorのベースラインは意思決定者に対して、具体的な変数と再現可能なステップに容易に遡ることができる、バランスのとれた透明性の高い見解を提供しています。
レポートで回答される主要な質問
分散型音響センシング市場規模はどのくらいですか?
分散型音響センシング市場規模は2025年に0.71 ビリオン 米ドルと評価され、2026年の0.77 ビリオン 米ドルから2031年には1.12 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.78%です。
分散型音響センシング市場で最も急成長しているセグメントはどれですか?
サービス、特にデータ分析とトレーニングは、事業者がマルチテラバイトの日次データストリームを解釈するための専門知識を必要としているため、11.11%のCAGRで拡大しています。
マルチモードファイバーが分散型音響センシングシステムで支持を得ているのはなぜですか?
コヒーレント平均化の進歩によりノイズが削減され、マルチモードファイバーは音響モニタリングと並行して温度センシングを必要とするアプリケーションに魅力的になっています。
DASは炭素回収・貯留プロジェクトにどのようなメリットをもたらしますか?
永久坑内DASアレイは注入井から最大5キロメートルの微小地震イベントを検知し、CO₂プルームの封じ込めを確認して規制コンプライアンスを支援します。
沖合でのDAS採用を制限する技術的課題は何ですか?
海底アンビリカルにおける信号対雑音比の劣化は、水深1,000メートルを超えると検知感度を40%低下させる可能性がありますが、特殊な海洋用ファイバーと改善されたアルゴリズムが問題を軽減しています。
2031年にかけて最も急速に成長する地域はどこですか?
中国の高速鉄道回廊における光ファイバーセンシングの義務化に牽引されたアジア太平洋地域は、分散型音響センシング市場収益において10.11%のCAGRを記録すると予測されています。
分散型音響センシング市場における現在の需要を牽引しているものは何ですか?
米国および欧州連合におけるパイプライン完全性規制と中国の高速鉄道拡張が、継続的な漏洩検知、侵入監視、列車速度管理のためにDASを採用するよう事業者を促しています。