
脱乳化剤市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
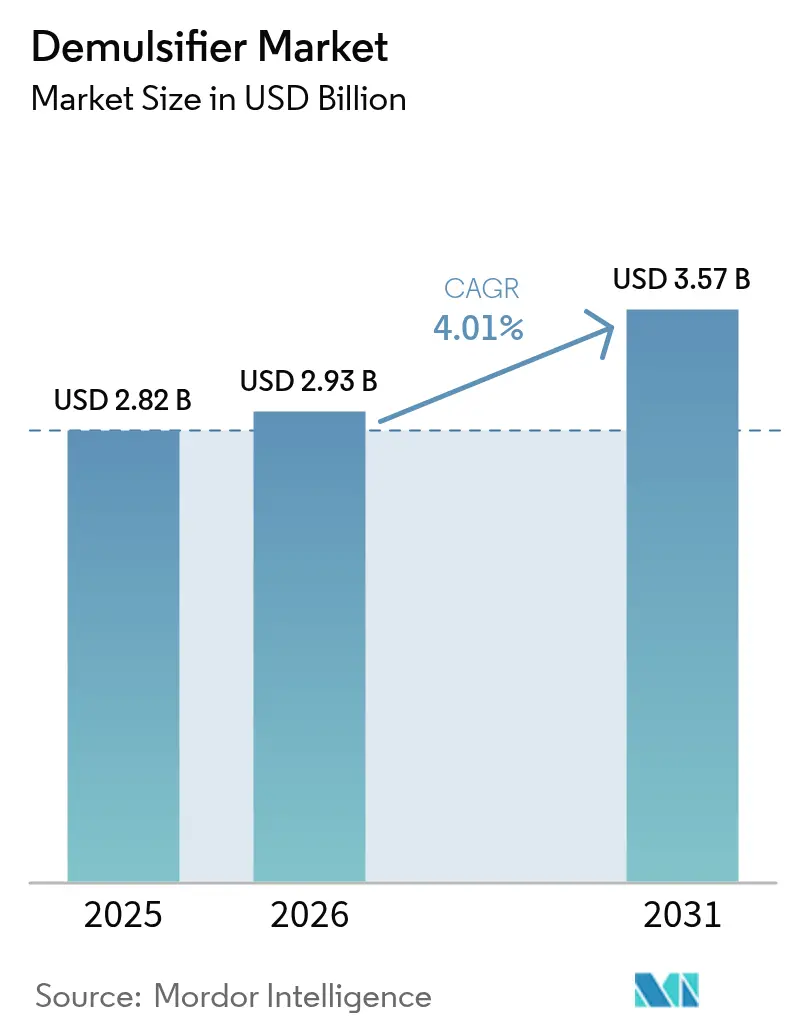
| 市場規模 (2026) | 2.93 十億米ドル |
| 市場規模 (2031) | 3.57 十億米ドル |
| 成長率 (2026 - 2031) | 4.01 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
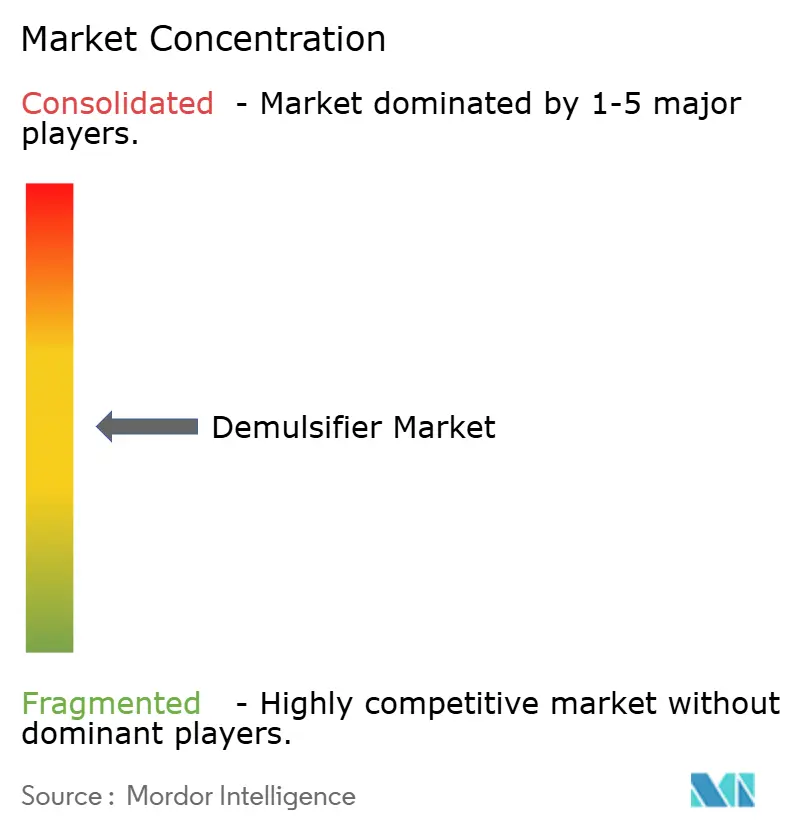
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる脱乳化剤市場分析
脱乳化剤市場規模は2026年に29億3,000万米ドルと推定され、2025年の28億2,000万米ドルから成長し、2031年には35億7,000万米ドルに達する見通しであり、2026年から2031年にかけて4.01%のCAGRで成長します。深海生産システムの急速な整備と、高効率分離化学薬品の採用をオペレーターに促す厳格な環境規制が拡大を牽引しています。成熟した油井における水カット率の上昇が、生産水量を管理しながら原油品質を維持する高度な製剤への需要を高め、脱乳化剤市場をさらに推進しています。サプライヤーが世界的な持続可能性目標に合致した生分解性化学薬品およびイオン液体プラットフォームの商業化を競う中、競争活動が激化しています。オペレーターは化学薬品をフィールド最適化のための戦略的なレバーとして扱うようになり、総揚油コストの削減、排出規制の遵守、資産寿命の延長に資する製品への支出を重点化しています。
主要レポートの要点
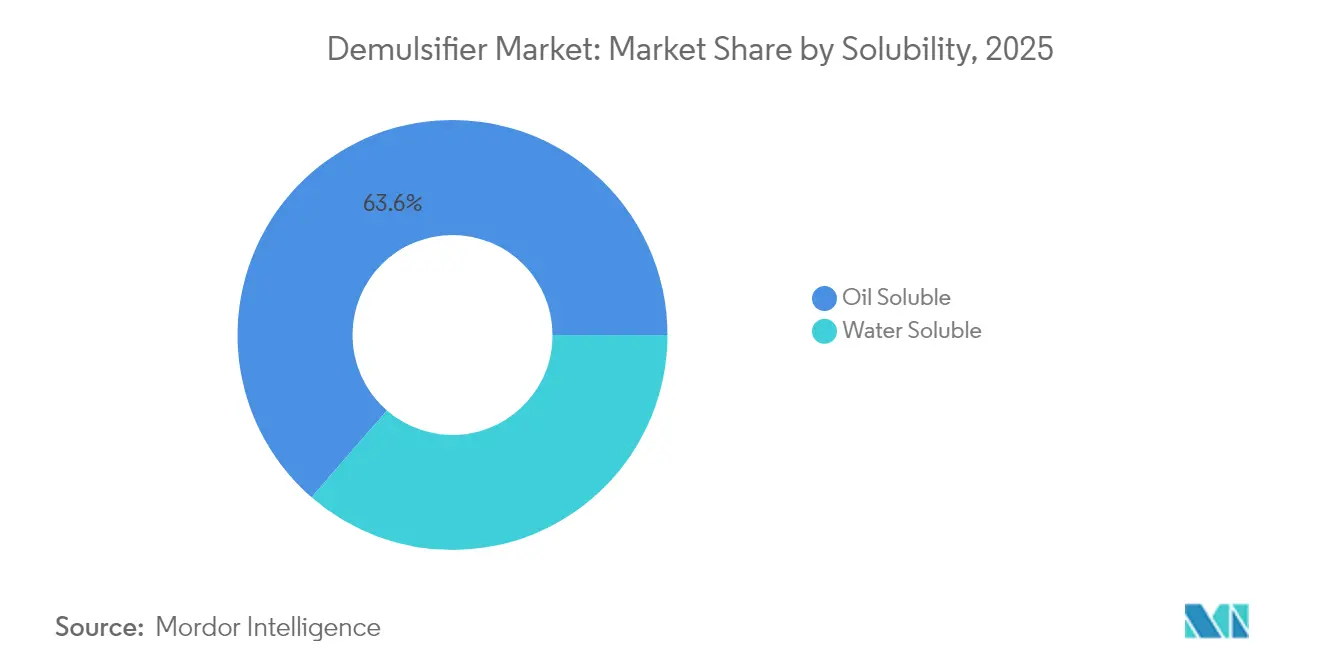
- 溶解性別では、油溶性製品が2025年の脱乳化剤市場シェアの63.62%をリードし、水溶性製品は2031年までに5.78%のCAGRを達成する見込みです。
- 化学組成別では、非イオン性試薬が2025年に34.74%の売上を占め、イオン液体は2031年までに6.47%のCAGRで最も高い成長を記録しています。
- 油田ロケーション別では、陸上操業が2025年の脱乳化剤市場規模の59.51%を占め、海上展開は予測期間中に4.97%のCAGRで拡大しています。
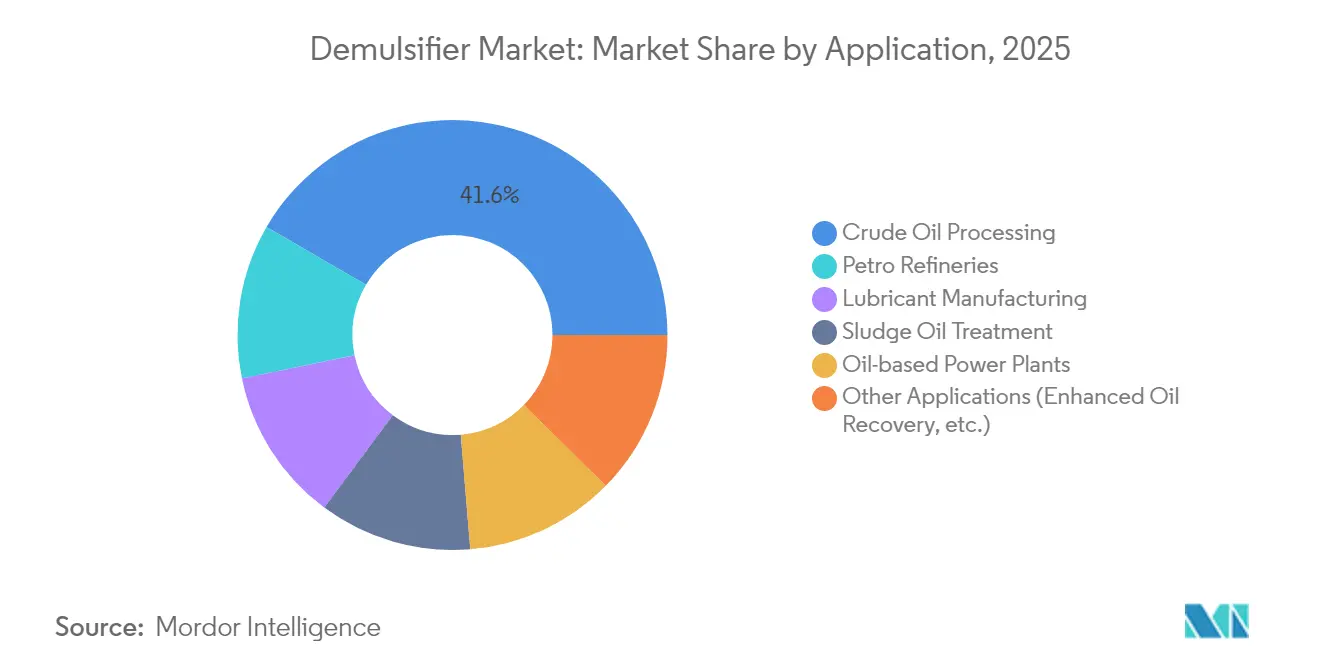
- 用途別では、原油処理が2025年の脱乳化剤市場規模の41.63%を占め、石油増進回収は2031年まで6.62%のCAGRが見込まれています。
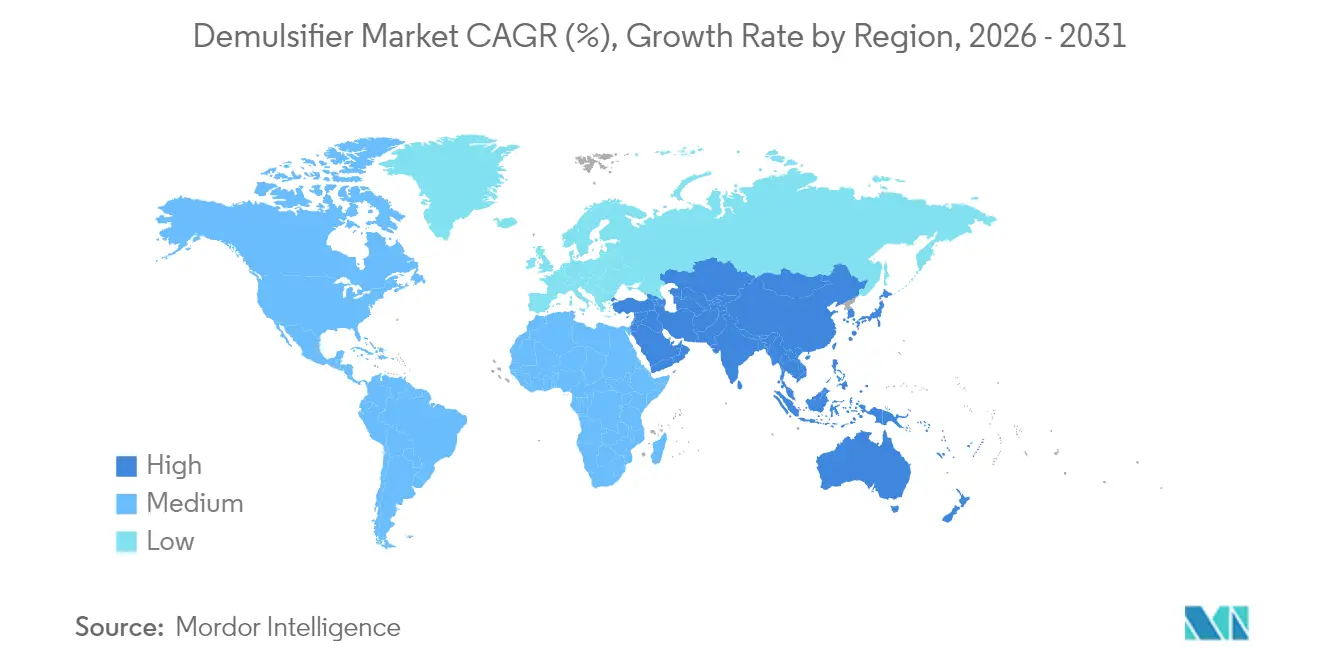
- 地域別では、北米が2025年に30.24%の売上でトップを占め、アジア太平洋が2031年まで6.52%のCAGRで最も高い地域成長を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 成熟した油田におけるサプライチェーンのセキュリティニーズ | +0.8% | 世界全体、北米・中東に集中 | 中期(2〜4年) |
| 深海生産および高水カット油井へのシフト | +1.2% | 世界の海上地域、メキシコ湾・北海が主導 | 長期(4年以上) |
| 分離性能仕様を引き上げる厳格な排水規制 | +0.9% | 世界全体、北米・欧州で厳格に施行 | 短期(2年以内) |
| 原油生産量増加に伴う需要増大 | +0.7% | アジア太平洋中心、中東への波及 | 中期(2〜4年) |
| 生分解性ポリエステル系脱乳化剤の商業化 | +0.4% | 世界全体、欧州・北米での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
成熟した油田におけるサプライチェーンのセキュリティニーズ
衰退する貯留層における水カット率の上昇により、既存資産の継続的な運用を維持するために、生産者はカスタマイズされた分離プログラムを採用せざるを得ない状況になっています。Baker Hughesの報告によると、世界の原油の70%が現在成熟した油田から産出されており、このシェアが高効率脱乳化剤への依存度を高めています[1]Baker Hughes、「成熟資産ソリューション」、bakerhughes.com。フィールドトライアルでは、スクイーズ処理パッケージが1坑あたりの化学薬品コストを2,500米ドルに抑えながら生産量を50%から200%向上させることができ、化学的介入のコスト効率を裏付けています。オペレーターは、これらの成果を低下する貯留層圧力と縮小するマージンを相殺するために不可欠なものと見なしています。その結果、脱乳化剤市場の需要は既存資産の寿命延長プログラムと密接に連携しています。世界の生産者が原油価格の変動に対するヘッジとしてブラウンフィールドポートフォリオを最適化するにつれ、このトレンドは中期的な成長の柱として持続すると予想されます。
深海生産および高水カット油井へのシフト
メキシコ湾、北海、ブラジルのプレソルトにおける深海投資は、脱乳化剤技術に対して厳格な性能要件を課しています。浮体式生産システムのセパレーターは、排出限度値が1リットルあたり40mg以下でなければならない中、80%を超える水分含有量を持つエマルジョンを処理しなければなりません[2]Offshore Magazine、「深海分離の課題」、offshore-mag.com。そのため、脱乳化剤市場は脱水効率を損なうことなく高圧・高温に耐えられる製剤の革新を進めています。海上用途は、オペレーターが化学薬品をコンパクトなコアレッサーおよびメンブレンスキッドと組み合わせて上甲板重量を削減する中、5.08%のCAGRをもたらしています。これらのプロジェクトは本質的に長期サイクルであり、フィールドの全ライフサイクルにわたって持続的な化学薬品需要を確保します。極端な海底条件下での実績ある性能を提供するサプライヤーが複数年契約を確保し、収益の可視性を固めています。
分離性能仕様を引き上げる厳格な排水規制
環境規制当局は許容される油水分濃度限界を引き下げており、生産者は分離スキームを見直すことを余儀なくされています。米国環境保護庁(U.S. Environmental Protection Agency)は連邦規則集第40編第112条(40 CFR Part 112)に基づき広範な流出防止規則を施行しており、排出目標を1リットルあたり30mg未満に設定しています。カナダのコールタールおよび多環芳香族炭化水素(PAH)の有毒物質リストへの追加は、芳香族化合物の排出削減に向けた同様の取り組みを裏付けています[3]カナダ政府、「有毒物質リスト」、canada.ca。下流の清澄化を促進する水溶性脱乳化剤が最も恩恵を受け、5.90%のCAGRで前進しています。オペレーターは化学薬品の生分解性も精査しており、界面活性を維持しながら急速に分解するポリエステル系ブレンドへのシフトを促しています。短期的なコンプライアンス圧力は一連の製品再処方を刺激し、脱乳化剤市場への参入障壁を強化しています。
原油生産量増加に伴う需要増大
アジア太平洋の精製業者は2023年に1日当たり1,480万バレルという記録的な処理量を達成し、この数量が同地域の分離化学薬品に対する需要を拡大させています。中国およびインドにおける統合石油化学ハブの整備により、従来の脱水プロセスに課題をもたらす重質原油スレートが導入されています。専門化学品ベンダーは、新たな製油所拡張が炭化水素多様化戦略と結びついている中東においても並行した機会があると指摘しています。これらの設備増強は6.67%の地域CAGRを支え、脱乳化剤市場と原油生産成長との循環的な連携を強固にしています。東南アジアのプロジェクトが設計基本計画(FEED)から実行フェーズに移行するにつれ、中期的な見通しは明るく、2020年代後半を通じて化学薬品需要を牽引し続けます。
制約影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 生産化学薬品への設備投資(CapEx)を抑制する原油価格の変動 | -1.1% | 世界全体、北米・中東で最も顕著 | 短期(2年以内) |
| アルキルフェノールエトキシレートへの規制強化 | -0.6% | 欧州・北米、アジア太平洋へ拡大 | 中期(2〜4年) |
| イオン液体製剤のスケールアップの課題 | -0.3% | 世界全体、先進技術市場に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
生産化学薬品への設備投資(CapEx)を抑制する原油価格の変動
国際エネルギーフォーラム(International Energy Forum)は2025年に日量140万バレルの供給過剰を予測しており、これはオペレーターが裁量的な化学薬品支出を先送りするよう圧力をかけるシナリオです。スポット価格が損益分岐点を下回ると、調達チームはベースロード量を優先し、サプライヤーのマージンを圧迫する価格連動型契約を再交渉します。イオン液体を含む単価が高い特殊ブレンドは、短期的な削減の主要ターゲットとなります。この循環的な需要後退は最も強い短期的な逆風であり、予測CAGRから1.1パーセントポイントを差し引きます。化学薬品の採用は価格回復とともに反発しますが、この制約は脱乳化剤市場のマクロな原油サイクルへの感応性を浮き彫りにしています。
アルキルフェノールエトキシレートへの規制強化
内分泌かく乱データにより、規制当局はアルキルフェノールエトキシレートの段階的廃止を推進しています。欧州化学品庁(European Chemicals Agency)はいくつかのフェノール系界面活性剤を高懸念物質(SVHC)に分類しており、サプライヤーベース全体で複数年にわたる再処方プログラムを促進しています。米国でも同様の規則案が審査中であり、より広範な規制が予告されています。移行期間中、メーカーは並行生産を実施しなければならず、運営コストが膨らみ、製品供給が一時的に制限されます。新たな化学薬品が完全な商業規模を達成すれば中期的な逆風は和らぎますが、再処方の負担は脱乳化剤業界の短期的な成長モメンタムに重荷となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
溶解性別:
水処理が水溶性の成長を牽引油溶性製品は2025年の売上の63.62%を占め、一次脱水ユニットおよびセパレータートレインへの注入における定着した役割を裏付けています。その優位性は、坑口での遊離水分離を促進する迅速な界面作用に根ざしており、腐食や脱塩装置の乱れを最小化する上で重要なステップです。水溶性代替品は現在は規模が小さいものの、オペレーターが厳格な廃棄基準を満たすために生産水処理インフラを拡充する中、5.78%のCAGRで急速にスケールアップしています。この急増は、脱乳化剤市場が原油品質への単独の注力から包括的な水管理へとシフトしていることと一致しています。
第二世代の膜型生物反応器(MBR)システムは、フィード流を前処理するために水溶性脱乳化剤をますます採用しており、油水分磨き工程の効率を高めています。コアレッシングメディアおよびポリマー吸着剤を使用するハイブリッド処理トレインは、水溶性化学薬品が上流のエマルジョン脱安定化を改善することで効率を向上させます。その結果、サプライヤーはポリエチレングリコール、ポリエーテルアミン、および様々なpH域で性能を発揮する生分解性エステル骨格へと従来の樹脂ベースを超えてポートフォリオを拡充しています。このトレンドは、将来の脱乳化剤市場の需要プロファイルを再形成する漸進的ではあるが明確なスペック変化を示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


化学組成別:
イオン液体が従来の製剤に挑戦非イオン性ブレンドは2025年に34.74%の売上を占め、軽質タイトオイルから超重質油まで多様な原油グレードへの汎用性が評価されています。腐食抑制剤、スケールスクイーズ、パラフィン溶剤とシームレスに組み合わせることができ、複数坑井パッドの化学薬品管理を簡素化しています。対照的に、イオン液体は200℃までの貯留層条件および20万ppmを超える塩分濃度下での優れた安定性を示す実験データに支えられ、6.47%のCAGRで注目の存在となっています。
商業的モメンタムはコスト障壁とサプライチェーンの未成熟さにより抑制されていますが、南シナ海およびメキシコ湾でのパイロット成功例がその可能性を裏付けています。両性イオン性およびカチオン性製品は、酸性原油において電荷ベースの分離メカニズムが高い効率をもたらすニッチな用途での需要を維持しています。一方、アニオン性界面活性剤は、塩水脱塩との相性が塩素除去を促進する精製所の脱塩装置回路で安定した需要を持ちます。今後10年間において、競争上の優位性はイオン液体の機能性と非イオン性のコストプロファイルをハイブリッド化するサプライヤーの能力にかかっており、このことが脱乳化剤市場をさらに破壊する可能性があります。
油田ロケーション別:
海上技術需要がイノベーションを牽引陸上油田は2025年に北米の広大なシェールプレイおよび中東の在来型生産により59.51%の売上を維持しました。化学薬品消費パターンは成熟しており、バレル当たりのコスト効率とパッドベースの配送システムへのロジスティクスの容易さが重視されています。しかし、海上プロジェクトは深海生産者が浮体式プラットフォームの厳しいスペースおよび重量制約に直面する中でイノベーションのフロンティアを代表しています。海上量は4.97%のCAGRで拡大しており、従来の化学薬品を試す複雑なエマルジョンを生じさせています。
プレソルト貯留層における高圧・高温条件は、液滴合体速度を維持しながら15,000psiに耐えられる脱乳化剤を必要とします。オペレーターはまた、相互処理干渉を避けるため、モノエチレングリコール(MEG)、水和物抑制剤、および上甲板泡制御化学薬品と適合する製剤を求めています。カンポス盆地での実績ある展開は、オーダーメイドブレンドが生産稼働率を維持できることを実証しており、海上用途が脱乳化剤市場の将来的な要件を形成していく理由を示しています。
用途別:
増進回収が化学薬品需要を加速原油処理は坑口分離、輸送タンク処理、精製所脱塩を包含し、2025年売上の41.63%を占める基幹用途であり続けています。オペレーターは下流の汚損を避けるため、安定した分離時間と低い基本的堆積物および水分(BS&W)値を重視しています。アルカリ・界面活性剤・ポリマーフラッドが老朽化した貯留層での採用が進む中、石油増進回収(EOR)は6.62%のCAGRで最も成長の速い用途となっています。実験室研究では、脱乳化剤を界面活性剤パッケージとともに最適化すると変位効率が19%向上することが示されています。
化学的EORキャンペーンは、処理装置の性能を守りながら注入剤の逆生産問題を軽減する脱乳化剤を優先します。石油化学精製所、スラッジ油浄化、潤滑油ブレンドはサプライヤーの収益を多様化する安定した、しかし控えめな需要流を供給します。予測期間を通じて、生産者が投資規律と埋蔵量補充圧力のバランスをとるために限界回収率を追求する中、統合EORプログラムが脱乳化剤市場のシェアの増大を占めるようになります。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
北米脱乳化剤市場
北米は2025年に30.24%の収益シェアを占め、世界の脱乳化剤市場をリードしており、その背景には豊富なシェールオイル・液体生産量と複雑なメキシコ湾深海資産がある。米国のオペレーターは2025年の生産量を増加させる見通しであり、ESG規制による排出許可の厳格化が進む中でも、分離化学品への安定した需要を下支えしている。カナダにおける多環芳香族炭化水素(PAH)への監視強化は、フェノール系前駆体を使用しない環境配慮型化学品へのシフトをサプライヤーに促している。地域のサービス会社は大手化学メーカーと連携し、バンドル型最適化サービスを提供しており、パーミアンおよびモントニー層でのパッド掘削数の増加に伴い、脱乳化剤の選定を包括的な水管理戦略に組み込んでいる。
アジア太平洋脱乳化剤市場
アジア太平洋地域は6.52%のCAGRで際立った成長を示しており、その背景には中国の過去最高となる日量1,480万バレルの精製処理量と、浙江・広東クラスターにおける持続的な石油化学投資がある。統合型コンプレックスは、安定したエマルジョンを生成する重質原油および残渣系フィードを処理することで、脱乳化剤の使用量を増大させている。東南アジアの化学市場は2030年までに4,480億米ドルへとほぼ倍増する見通しであり、ベトナム、インドネシア、マレーシアへの特殊化学品プレーヤーの参入を促している。インドの精製能力の拡大とコールベッドメタン開発は、地元オペレーターがバーラト・ステージVI燃料基準を満たすために高度な分離パッケージを採用する中、さらなる需要増加の余地を提供している。
欧州・中東・アフリカおよび南米脱乳化剤市場
欧州および中東・アフリカは、厳格なREACH規制への対応と北海およびアラビア半島における大規模なブラウンフィールドアップグレードに支えられ、成熟しながらも底堅い需要を示している。欧州のオペレーターは水枠組み指令の基準値を満たすために生分解性脱乳化剤を優先する一方、中東の生産者は高塩分濃度の貯留層における水処理コストの削減に注力している。南米はブラジルのプレソルトポートフォリオの拡大とアルゼンチンの非在来型開発を主軸に緩やかな成長を示している。これらの地域的な差異は、地域ごとの生産プロファイル、規制体制、および投資サイクルが脱乳化剤市場の軌跡をいかに形成するかを示している。

バリューチェーン分析
デムルシファイヤーのバリューチェーンは、石油化学製品および特殊界面活性剤原料(特にエチレンオキシド、プロピレンオキシド、アルコール、アミン、ポリオキシアルキレンブロックコポリマー)から始まり、これらが調合デムルシファイヤーブレンドへと変換され、その後、実験室スクリーニングとフィールドトライアルを通じて評価されます。製造と調合は主要な化学および精製コリドー周辺に集中する傾向があり、流通は精製・生産地帯(例えば、テキサス州およびルイジアナ州のガルフコースト、ロッテルダム港エリア)近くにハブアンドスポーク型ネットワークとして構築され、迅速な補充、現場でのトラブルシューティング、用途特化型の検証を支えています。
下流では、油田サービス企業や化学品サプライヤーがバルク、トート、または現場対応可能なパッケージで製品を供給し、性能サポート(サンプリング、適合性試験、投与量最適化)は、複雑な原油や高含水率システムにおいて重要な付加価値となっています。最近の供給側の調整は、レジリエンスとリードタイム管理が競争上のレバーであることを浮き立たせています。Centrium Energy Solutionsは2025年に、油田化学品供給のリショアリングを目指した国内調達・流通モデルで事業を開始しました。一方、2026年には、海上輸送路の停止と船舶輸送能力の低下に関連した物流混乱により、特殊調合品における現地在庫、柔軟な調達、サンプルから現場投入までの短縮サイクルの必要性が一層強まりました。
競争環境
脱乳化剤市場は中程度の分散を特徴とし、多角化した化学コングロマリットがニッチな油田サービス専門企業と市場を共有しています。Baker Hughes、BASF、Clariant、Halliburtonは世界的なロジスティクスと坑口技術スタッフを活用して超メジャーポートフォリオ全体のマスターサービス契約を確保しています。その統合型サービスは脱乳化とフローアシュアランス、腐食抑制、生産最適化分析をバンドルし、オペレーターの切り替えコストを高めています。競争上の優位性は現在、価値創造の実績に基づく証拠にかかっており、サプライヤーがリアルタイムのエマルジョン品質モニタリングおよびAI駆動の投与量最適化への投資を推進しています。
価格圧力は商品化された陸上盆地で依然として顕著であり、サプライヤーはサプライロジスティクスおよび原材料調達における効率向上を追求することを余儀なくされています。対照的に、海上市場およびEOR市場は高仕様性能と技術サポートに報いるため、プレミアム価格設定が可能です。新規化学薬品および用途特化型製剤に焦点を当てた知的財産ポートフォリオは重要な参入障壁として機能しています。強固なESG資格情報と透明なスチュワードシップ指標を示すベンダーはさらなる差別化を図り、オペレーターがサプライチェーンを企業の持続可能性目標と一致させる中で調達判断を形成しています。
脱乳化剤業界リーダー
Baker Hughes Company
Halliburton Company
BASF
Clariant
SLB
- 注:主要企業の掲載順は順位を示すものではありません。
脱乳化剤市場
- Baker Hughes Company
- BASF
- Clariant
- Croda International Plc
- Dorf Ketal
- Dow
- Ecolab
- Halliburton Company
- Innospec
- NCPIQ8 (National Chemical & Petroleum Industries Co.)
- PT Eonchemicals Putra
- Sasol
- SLB
- Solvay
- Stepan Company

市場機会と将来展望
短期的な機会は、より厳しい産出水および精製排水規制を満たしながら、全体的な分離コストを削減するプログラムに集中しており、これは高効率かつ低毒性のデムルシファイヤー化学組成への需要シフトを促しています。事業者が産出水処理トレインを拡大するにつれ、水溶性システムが仕様上のシェアを拡大しつつあり、一方で規制対象となったフェノール系界面活性剤からの再調合の動きは、サプライヤーに芳香族溶剤フリーかつより生分解性の高い選択肢を主流の調達に取り入れるよう促しています。
2025~2026年の商業的動きは、上流・下流両方のユーザー向けに、統合供給とアプリケーションサポートを組み合わせた分野に空白領域(ホワイトスペース)があることを示しています。Baker Hughesは2026年2月、米国のMarathon Petroleum製油所および再生可能燃料施設全体に、XERIC重質油デムルシファイヤーを含む下流化学技術を供給する複数年契約を発表し、優先プロバイダーモデルへの移行を反映しています。供給側では、CrudeChem Technology(Fineotex Group)が2026年3月、テキサス州ミッドランドに大規模ブレンディングおよび研究開発能力を備えた施設を稼働させ、パーミアン地域を中心とする事業への迅速なカスタマイズと現地供給を支えています。技術開発の面でも、差別化された性能ツールの余地が示唆されており、2026年の学術研究では、デムルシファイヤー調合と分離材料に対する機械学習支援型最適化手法が注目されており、これはサプライヤーによるデータに基づく投与量・性能プログラムへの投資と一致しています。
Recent Industry Developments in 脱乳化剤市場
- 2026年2月:Baker Hughesは、Marathon Petroleumの炭化水素処理製品の優先プロバイダーとなる複数年契約を発表し、米国内の12の製油所と2つの再生可能燃料施設を対象に、XERIC重質油デムルシファイヤーを含む供給を行うと発表しました。この受注は、精製業者が複数拠点フレームワークの下で化学品調達を統合し、製品性能を運用信頼性やコンプライアンス目標に結び付ける中で、サプライヤーの地位を強化するものです。
- 2025年6月:M Vest Waterは、オマーンの大手石油・ガス生産事業者と、自然由来のNORWAFLOC脱油剤・デムルシファイヤーを用いて1日あたり110,000m3の産出水を処理する試験契約を締結しました。この試験規模は、従来型の原油脱水を超えて、産出水処理がデムルシファイヤー需要の主要な牽引経路であることを浮き立たせています。
- 2024年3月:SLBは、追加のオフショア油田用途をサポートするため、DS-83066サブシー用デムルシファイヤーを拡張しました。これは、オフショア向けデムルシファイヤープログラムの規模拡大を示しています。この更新は、安全な操業とフィールド稼働率の改善に沿った、継続的なオフショア能力開発を示しています。


脱乳化剤市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、デムルシファイヤー市場は、油水エマルションを分解することで、上流生産、中流輸送、精製処理の各段階において、より迅速かつ一貫した分離を実現するための化学調合品を対象としています。
対象範囲の除外事項:主にデムルシファイヤーとして位置付けられ、販売されていない機械的分離設備および一般的な水処理化学品は除外します。
セグメンテーション概要
- 溶解性別
- 水溶性
- 油溶性
- 化学組成別
- アニオン性
- カチオン性
- 非イオン性
- 両性イオン性
- イオン液体
- 油田ロケーション別
- 陸上
- 海上
- 用途別
- 原油処理
- 石油精製所
- スラッジ油処理
- 石油系発電プラント
- 潤滑油製造
- その他の用途(石油増進回収等)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- 南アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、デムルシファイヤーがどこで使用され、何が需要を促進しているかをマッピングすることから始まり、それを測定可能な油水処理活動と整合させました。米国エネルギー情報局、国際エネルギー機関、OPEC、世界銀行などの公的資料を活用し、原油生産、下流処理量、化学品消費に影響を与える大局的動向を理解しました。
産出水量、処理強度、オフショアとオンショアの比率に関する前提を固めるため、米国EPAの資料、地域環境規制当局の刊行物、および乳化破壊・分離性能に関する関連ピアレビュー論文も確認しました。企業の開示資料、投資家向け説明資料、業界団体のウェブサイトを用いて、製品の位置付けや典型的な最終用途に関する表現を把握し、企業財務情報や特許データベースの有料サブスクリプションも、生産能力拡大の兆候や調合活動を確認するために選択的にチェックしました。これらの例は網羅的なものではなく、データ収集、相互検証、確認のために他にも多くの資料が確認されました。
一次インタビューおよび調査
一次調査は、原油生産、増進回収、製油所脱塩、スラッジ油処理の各分野において、デムルシファイヤーがどのように購入・使用されているかを確認することに重点を置きました。使用率は現場条件や流体特性によって大きく異なるためです。主要な生産・精製地域の製造業者、流通業者、油田サービスチーム、最終利用者に聞き取りを行い、その回答をもとに投与量の範囲、価格動向、および油溶性需要と水溶性需要の比率を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:27% | 経営幹部(CXO):14% | 中堅ティア:51% |
| Mid tier: 51% | Functional/Unit leaders: 38% | EMEA:29% |
| 中小規模プレーヤー:22% | マネージャー:48% | 南北アメリカ:20% |
市場規模算定と予測
市場規模算定は主に、原油生産・処理活動から需要を再構築し、化学的分解を必要とするエマルションに対する現実的な処理強度を適用するトップダウン型モデルを用いて構築されました。地域別の原油生産量と製油所処理量から出発し、そこに産出水量、生産のオフショア比率、エマルション安定性に影響を与える原油品質動向、分離・脱塩に用いられる典型的なデムルシファイヤー投与量範囲などの指標を積み重ねました。
需要プールが形成された後、価格は化学組成と溶解性別に観測された平均販売価格(ASP)範囲を用いてモデル化され、インフレ、原料コストの動向、油溶性製品と水溶性製品の比率変化に応じて調整されました。合計値は、サンプルサプライヤーの収益マッピング、パッケージ量に関するチャネル確認、より広範な油田化学品支出に占める生産化学品のシェアとの整合性確認など、選択的なボトムアップ推定を用いて検証されました。小規模な地域サプライヤーに関するボトムアップ入力データが不完全な場合は、インタビューで検証した地域カバレッジ係数によりギャップを補いました。
予測にあたっては、原油活動や産出水処理が毎年一定のペースで変化するわけではないため、主要な推進要因を多変量的に捉えたシナリオ分析を用いました。成長経路は、想定される上流投資、オフショアプロジェクトのタイムライン、製油所の稼働率、環境コンプライアンス圧力に結び付けられ、前提条件は業界専門家が現実的なベースケースと述べた内容に合わせて調整されました。
データ検証と更新サイクル
成果物は、地域別の原油生産動向、製油所稼働率、オフショア活動の変化といった独立した指標とモデルを比較することで検証されました。これらの指標は地域レベルでデムルシファイヤー消費量の傾向を追跡するはずです。ある地域でこれらの要因では説明できない段階的変化が見られた場合、前提条件を見直し、その変化が価格の急騰、比率の変化、または対象範囲の不一致を反映したものかどうかを確認するため、インタビュー対象者に再度連絡を取りました。
最終承認前に、計算、単位、通貨処理、成長ロジックを確認する多段階のアナリストレビューが行われ、続いて地域および用途間の内部整合性を確認する最終チェックが行われます。レポートは毎年更新され、大規模な上流資本支出の見直し、製油所の停止の波、化学品使用パターンを変化させうる規制変更などの重大な事象が発生した場合には、中間更新が行われます。納品直前には、最終見解が入手可能な最新の入力データを反映するよう、再確認が行われます。
Mordor Intelligenceのデムルシファイヤー市場規模と他の公表推定値との比較
公表されているデムルシファイヤー市場の値は、各機関が市場の境界を異なる方法で設定し、また異なる価格・活動の推進要因を用いているため、しばしば異なります。実際には、最大の差異は、デムルシファイヤーとして数えられるものと隣接する生産化学品との区分、およびモデルが原油生産、製油所処理量、またはより広範な産業用分離用途のいずれに従っているかによって生じます。
Mordor Intelligenceは、産出水処理の強度を追跡し、地域別の比率とASPの前提を更新することで、デムルシファイヤーの合計を油田および製油所の分離用途に結び付けたままにし、より広範な界面活性剤や一般的な水処理需要と混同しないようにしています。差異は、ある推定がプレミアム化学組成への移行をより速いと想定した場合、単一のグローバル価格を適用した場合、または古い基準年の通貨換算を用いた場合にも生じ、これらは、量が同程度であっても米ドル総額を変動させる可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | 2.82億米ドル(2025年) | |
| 業界出版社A | 2.64億米ドル(2025年) | 上流の量と標準投与量に依拠したより狭い需要視点を用いており、地域別の産出水の複雑性や、製油所用途と油田用途の比率に対する調整が少なく、合計値を圧縮する可能性があります。 |
| データプロバイダーB | 3.07億米ドル(2025年) | より広範な用途範囲(例えば、スラッジ油処理や製油所関連の化学品をより広く含める)を採用しているように見え、より高い平均価格を適用している可能性があり、これが推定値を押し上げる可能性があります。 |
出典間の差異は、主に対象範囲の境界と、価格および使用率が時間の経過とともにどのように更新されるかによって説明されます。モデルが観測可能な原油生産・精製活動に結び付けられ、比率と価格ロジックが明確に示されている場合、最終的な市場価値は計画のために追跡・再現しやすくなります。


レポートで回答される主要な質問
現在の脱乳化剤市場規模はどれくらいですか?
脱乳化剤市場規模は2026年に29億3,000万米ドルであり、4.01%のCAGRで2031年までに35億7,000万米ドルに達する見込みです。
脱乳化剤の世界需要をリードしている地域はどこですか?
北米はシェール生産の集中とメキシコ湾の深海プロジェクトにより30.24%の最大地域シェアを保有しています。
水溶性脱乳化剤が油溶性タイプよりも速く成長しているのはなぜですか?
より厳格な生産水排出規制が研磨工程で優れた性能を発揮する水溶性化学薬品に有利に働き、2031年までのCAGRを5.78%に押し上げています。
深海拡大は脱乳化剤の消費にどのような影響を与えますか?
深海油田は極端な条件に耐える高性能製剤を必要とし、海上用途で4.97%のCAGRを支え、製品イノベーションを牽引しています。
最終更新日:



