
脱水食品市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 289.41 十億米ドル |
| 市場規模 (2031) | 391.68 十億米ドル |
| 成長率 (2026 - 2031) | 6.23 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |

Mordor Intelligenceによる脱水食品市場分析
脱水食品市場規模は2025年にUSD 2,724.5億と評価され、2026年のUSD 2,894.1億から2031年にはUSD 3,916.8億に達すると推定されており、予測期間(2026年~2031年)中のCAGRは6.23%です。この成長は、都市型ライフスタイル、先進的な乾燥技術、産業用食品加工における効率向上など、常温保存可能な栄養食品を支持する複数の収束する力に基づいています。フィンランド自然資源研究所(Natural Resources Institute Finland)によると、2024年における燻製・塩漬け・乾燥魚の一人当たり消費量は0.6キログラムでした[1]。便利な形態への消費者需要がアウトドアレクリエーションのトレンドと一致する一方、クリーンラベル需要が生産者を、長期保存性を維持しながら天然処方へと向かわせています。スプレー乾燥はコスト、品質、処理量のバランスを取るバックボーン技術であり続けていますが、エネルギー削減と栄養素保持の向上を約束するハイブリッドシステムへの資本投入が進んでいます。アジア太平洋地域は豊富な原材料基盤と可処分所得の増加に支えられ採用をリードしており、一方で北米は成熟したアウトドアセグメントを活用し、欧州は有機製品のポジショニングによって価格プレミアムの維持を図っています。リスクとしては、エネルギー集約的な操業、原材料の価格変動、コンプライアンスコストを引き上げる世界的な食品安全規制の進化が挙げられます。
レポートの主要な知見
- 乾燥技術別では、スプレー乾燥が2025年の脱水食品市場シェアの38.05%を占め、凍結乾燥は2031年までにCAGR 7.12%で成長すると予測されています。
- 製品カテゴリー別では、果物・野菜が2025年の脱水食品市場規模の31.76%を占め、栄養補助食品・機能性パウダーは2031年までにCAGR 8.74%で成長すると予測されています。
- 性質別では、従来型セグメントが2025年の脱水食品市場規模の85.60%を占め、オーガニック製品は2031年までにCAGR 15.05%で成長すると予測されています。
- 最終用途別では、産業用途が2025年の脱水食品市場規模の49.22%を占め、小売は2031年までにCAGR 8.07%で成長すると予測されています。
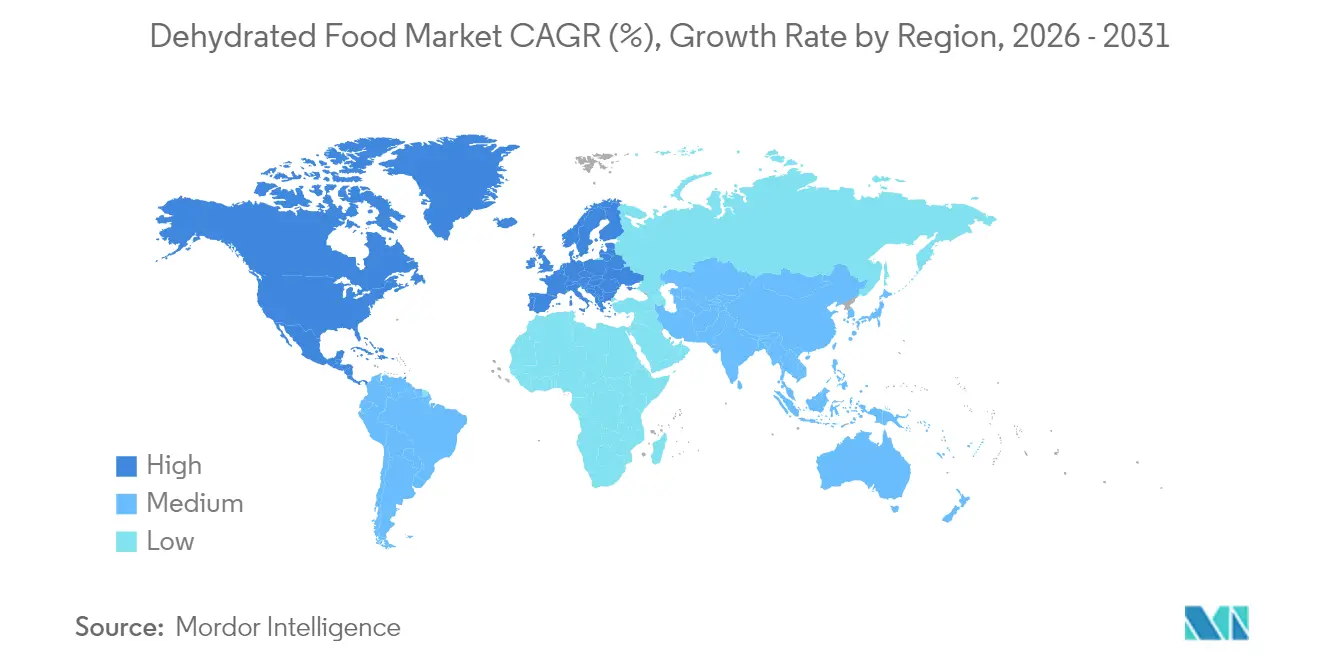
- 地域別では、アジア太平洋が2025年の脱水食品市場シェアの39.18%をリードし、2031年までにCAGR 7.42%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 利便性と長期保存性への 需要 | +1.8% | 北米とアジア太平洋地域で最も強い影響を持つグローバル規模 | 中期 (2~4年) |
| アウトドアおよび 冒険活動の成長 | +1.2% | 北米と欧州が中核、アジア太平洋地域へ拡大中 | 短期 (2年以内) |
| 乾燥技術の 革新 | +1.0% | 先進国市場主導のグローバル規模 | 長期 (4年以上) |
| クリーンラベルと 天然製品への消費者の注目 | +0.9% | 北米と欧州、世界的に拡大中 | 中期 (2~4年) |
| サステナビリティへの関心と 包装の革新 | +0.7% | 欧州主導、北米とアジア太平洋地域へ拡大 | 長期 (4年以上) |
| 厳格な 食品安全・品質規制 | +0.6% | 実施タイムラインに差異はあるもののグローバル規模 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
利便性と長期保存性への需要
都市化と消費者ライフスタイルの変化が食品の好みを再形成しており、脱水製品が利便性と長期保存性の面でリードしています。パンデミック後、外出先での飲食への顕著なシフトが見られます。共働き家庭や多忙な家族は、栄養価が高く迅速に調理できる食品を好むようになっています。脱水食品はこの需要に応えており、凍結乾燥製品は最長25年の賞味期限を誇り、新鮮な製品のわずか数日から数週間と鮮明に対比されます。この延長された保存期間は、特に緊急時の備蓄として価値があり、政府や機関が戦略的備蓄として脱水食品を備蓄することを促しています。例えば、国際貿易センター(International Trade Centre)によると、英国への乾燥野菜の輸入から生じる価値は、前年比でGBP 680万(+8.23%)増加し、2024年にはGBP 8,990万に達し、過去10年間で最高値となりました[2]。個人消費者にとどまらず、施設向けフードサービス事業者も脱水食材の恩恵を受けています。これらの食材は保管コストを削減し廃棄物を減少させるだけでなく、様々な場所での一貫したメニュー実施を確保します。再封可能なパウチや個別包装などの包装面の革新がさらに訴求力を高め、消費者は品質を損なうことなく製品を段階的に使用することが可能です。
アウトドアおよび冒険活動の成長
アウトドアレクリエーション産業が成長するにつれ、ハイキング、キャンプ、アドベンチャースポーツ愛好家向けの軽量で栄養豊富な食品ソリューションへの需要が高まっています。アウトドア財団(Outdoor Foundation)によると、2024年には6歳以上のアメリカ人5,600万人以上がキャンプに参加し、これは過去数十年の参加率から大幅に増加していることが示されています[3]。このトレンドを反映し、Mountain Houseの2024年のブランドリニューアルでは、チキンティッカマサラやクンパオチキンなどのフレーバーが導入され、確立されたブランドが若いソーシャルメディア世代に共鳴するよう進化していることが示されています。アドベンチャーフードセグメントは、脱水の重量対栄養の優位性を活かしており、凍結乾燥食品は生鮮品に比べて重量を最大90%削減できるにもかかわらず、栄養価のほとんどを保持しています。この軽量という利点は、数日分の食料を携行する必要があるバックパッカーやアウトドア愛好家にとって不可欠です。市場ではフレーバーと利便性の革新も見られ、ブランドはお湯だけで調理でき、後片付けが最小限で済む食事を考案しています。さらに、バンライフやオーバーランディングの人気の高まりが対象者層を広げています。従来のバックパッカーだけでなく、車中泊旅行者やRV旅行者も今や脱水食品の保管効率と簡単な調理を高く評価しています。
乾燥技術の革新
脱水プロセスにおける技術的進歩が製品品質を向上させ、エネルギー効率を高め、加工能力を拡大しています。注目すべき革新として、スプレー凍結乾燥(spray freeze drying)は従来の凍結乾燥とスプレー乾燥の利点を融合しています。この方法は、熱感受性食品や生理活性成分に理想的な高品質で安定したパウダーを生み出します。スプレー凍結乾燥装置の世界市場は、これらの先進的な加工技術への堅調な産業投資を示しています。もう一つのブレークスルーとして、リフラクタンスウィンドウ(Refractance Window)乾燥技術は低温で動作しながら従来の方法より優れた熱効率を実現し、熱感受性製品に最適な選択となっています。加工コストが上昇するにつれ、エネルギー効率への追求が最重要課題となっています。廃熱回収システムなどの革新がその先頭に立ち、エネルギー効率で38%の向上、炭素排出量で34%の削減を達成しています。このような技術的進歩により、加工業者は操業コストを削減しながら製品品質を維持することが可能となり、脱水食品が生鮮品に対して強力な競合製品としての地位を確立しています。
クリーンラベルと天然製品への消費者の注目
クリーンラベル運動が勢いを増す中、乾燥食品セクターでは製品処方に大きな変化が生じている。消費者は人工保存料、添加物、加工助剤をますます避けるようになっている。国際食品情報評議会の報告によると、2023年には米国の回答者の約29%が「クリーン成分」と表示された食品・飲料を定期的に購入していた。この傾向は特にオーガニッセグメントで顕著であり、オーガニックスナック市場の成長が見込まれている。さらに、USDAのオーガニック強化執行規則はオーガニック製品の監視を強化し、食品詐欺を防ぐための記録管理とトレーサビリティの強化を義務付けている。この動きはオーガニック乾燥食品の信頼性を高めるだけでなく、消費者の信頼も強化する。こうしたトレンドに対応して、メーカーは二酸化硫黄などの化学保存料から離れ、天然保存方法や先進的な包装技術を採用するようになっている。原材料の調達も進化しており、Seawind Foodsなどの企業は、産業用食品加工業者向けにGMOフリーのクリーンラベル乾燥野菜や果物を提供することを推進している。さらに、機能性食品の用途が気分向上や認知機能などの特定の効能に焦点を当てる中、乾燥成分はこれらのターゲット処方における重要な構成要素として台頭している。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 生鮮または 最小限加工食品との競合 | -0.8% | 先進国市場で最も強いグローバル規模 | 短期 (2年以内) |
| 脱水プロセスにおける 高エネルギー消費 | -1.2% | エネルギー集約地域で特に顕著なグローバル規模 | 中期 (2~4年) |
| 原材料コストの上昇と 価格変動 | -1.5% | 地域差はあるもののグローバル規模 | 短期 (2年以内) |
| 持続可能な加工の 採用が限定的 | -0.4% | 欧州と北米に焦点 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
生鮮または最小限加工食品との競合
世界のコールドチェーンインフラが進化し、消費者が「自然な」食体験を求める傾向が強まる中、脱水食品セクターは生鮮品や最小限加工の代替品との激しい競争に直面しています。優れた味、食感、栄養上の利点で高く評価される生鮮農産物は、利便性と保存安定性以外での価値主張が難しい脱水製品にとって課題をもたらします。この競争は、消費者が一年中生鮮食品にアクセスできるだけでなく、品質への対価を支払う意欲も高い先進市場で特に顕著です。一方、カット野菜やすぐに食べられるサラダなどの最小限加工品は、利便性とより新鮮な感覚特性を兼ね備えた中間的な位置付けとなり、特定の用途において脱水製品に直接対抗しています。小売業者は棚スペースと消費者の注目を生鮮品の魅力と競い合う特有の課題に直面しています。しかし、この競争的な環境が脱水セクター内の革新を促進し、メーカーが復水性、フレーバー保持、栄養素保全を向上させることで生鮮品との差を縮めることを促しています。
原材料コストの上昇と価格変動
2024年に砂糖価格は2011年以来の最高値に達し、1月だけで0.8%上昇しました。この高騰は脱水果物や菓子製品の価格に直接波及効果をもたらしています。多くの加工業者にとって、原材料コストは総生産費用の60~70%を占めています。米国農務省(USDA)は2025年の食品価格が3.4%上昇すると予測しています。特に砂糖や菓子類のカテゴリーでは6.4%のより急激な上昇が見込まれています。これはメーカーにとって、価格感度が高まっている消費者にこれらのコスト上昇を転嫁しようとする課題をもたらしています。地政学的緊張、特にウクライナでの継続的な紛争は、穀物輸出と農業商品の流れに大きな混乱をもたらしてきました。さらに、気候変動が主要な農業地域に不確実性の影を落としています。米国の新たな関税政策により、代替が難しい特定の食材のコストが上昇する見通しです。バニラは47%という急激な関税に直面しており、カシューナッツも46%と大差ありません。これらの関税は特定の脱水製品処方に直接的な影響を与えています。さらに、脱水加工費用の15~20%を構成するエネルギーコストが、世界のエネルギー市場が不安定なままであることから、変動性を高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
乾燥技術別:
スプレー乾燥の優位性が産業用途を牽引2025年、スプレー乾燥技術は市場の38.05%のシェアを占め、乳製品パウダーやインスタント飲料から医薬品賦形剤に至るまで幅広い食品用途における適応性とコスト効率を示しています。この技術のリーディングポジションは、一貫した粒径分布と高い溶解度を確保しながら熱感受性材料を処理する能力に起因しており、これらは産業用食品加工において不可欠な要素です。凍結乾燥はCAGR 7.12%で成長が見込まれており、卓越した栄養素保持と復水能力によってプレミアム価格を維持しています。これにより凍結乾燥は、アウトドアアドベンチャー食品や特定の医薬品など高付加価値用途の最適選択肢となっています。一方、真空乾燥や天日/太陽熱乾燥は特定のニッチに対応しています。太陽熱乾燥は機械的方法に比べて効率は低いものの、サステナビリティ上の利点から注目を集めています。
市場の進化はスプレー乾燥装置の革新によって推進されています。例えば、Hosokawa Micronは乾燥、粉砕、分級を一つのユニットにシームレスに統合したDMRフラッシュドライヤーを先駆け、エネルギー消費の最適化と操業コストの削減を実現しています。さらに、ハイブリッド技術としてのスプレー凍結乾燥の台頭は、スプレー乾燥と凍結乾燥の両方の利点を融合し、熱感受性用途に適した高品質パウダーを生み出す重要な進歩を示しています。また、規制遵守が技術選択においてますます重要な役割を果たしています。特に、低水分即席食品に関するFDAガイドラインは、病原体排除を保証し製品安全性を確保するための検証済み乾燥プロセスの必要性を強調しています。

注記: 各セグメントの詳細シェアはレポート購入後に入手可能
製品カテゴリー別:
果物・野菜が健康意識の高い消費を牽引2025年、健康意識の高まりのトレンドと、スナッキング、料理、フードサービス用途における果物・野菜の多様性がセグメントを市場シェアの31.76%獲得へと導いています。植物性栄養素の自然な魅力に、フレーバーを凝縮し保存期間を大幅に延長する脱水技術が組み合わさることで、このセグメントの訴求力が高まっています。一方、栄養補助食品・機能性パウダーは最も成長の速いセグメントとして台頭し、CAGR 8.74%で成長しており、専門的な栄養への急増する需要と拡大する機能性食品市場を裏付けています。また、食肉・魚介類製品はアウトドアレクリエーションや緊急時備蓄などのニッチな分野を中心に安定した需要を享受しています。
カテゴリーダイナミクスを示す例として、欧州のドライマンゴー市場は、健康的なスナッキングへのシフトに後押しされ、持続可能な年次成長が見込まれています。ただし、経済的要因が短期的な課題をもたらす可能性があります。ドイツと英国が欧州消費をリードしており、ドイツは特にオーガニックドライフルーツの販売において優れています。企業は調理済み食品やスープにおいて脱水技術を活用し、復水後もその魅力を保つ高度なフレーバーシステムを開発しています。さらに、インスタントコーヒー・飲料セクターでは、冷たいコーヒー用途における凝集の課題に取り組むNestléの最先端凍結乾燥技術など、革新が見られます。

注記: 各セグメントの詳細シェアはレポート購入後に入手可能
性質別:
オーガニックの成長にもかかわらず従来型加工が優位を維持2025年、従来型加工方法は確立されたサプライチェーン、コスト優位性、価格感度の高いセグメントにおける広範な消費者受容に支えられ、市場の85.60%のシェアで優位を維持しています。加工と原材料調達の両面での規模の経済を活用することで、従来型セグメントは競争力のある価格設定を提供し、大衆市場への浸透を促進しています。オーガニック脱水食品はCAGR 15.05%で成長が見込まれており、消費者が自然で持続可能に調達された選択肢を求める傾向が強まる中で急速な成長を遂げています。特に、オーガニックセグメントはプレミアム価格帯を維持しています。
オーガニック市場の整合性を強化するため、規制の枠組みが厳格化されています。例えば、米国農務省(USDA)の有機物施行強化規則は、詐欺を防止し消費者信頼を高めるための改善された記録保持とトレーサビリティを義務付けています。しかし、オーガニックセグメントは脱水加工において独自の課題に直面しています。有機認証の制約により、従来の方法で普及している特定の加工助剤や保存技術の採用が制限されています。さらに、有機製品のサプライチェーンの複雑さは、分離義務と有機原材料(特に特殊食材)の不足によって増大しています。プラス面としては、フードサービス事業者やメーカーがクリーンラベル製品への消費者シフトに対応しようとする中、有機脱水食材への機関的需要が増加しています。

注記: 各セグメントの詳細シェアはレポート購入後に入手可能
最終用途用途別:
産業の優位性がB2B市場の強さを反映2025年、産業用途が市場シェアの49.22%で優位を占め、脱水食品市場が最終消費者へのサービスにとどまらず、食品メーカーへのサプライヤーとして中心的な役割を果たしていることを示しています。この産業優位性は、保管コストの削減、保存期間の延長、大規模生産に不可欠な一貫品質など、脱水食材が食品加工業者にもたらす効率上の利点に起因しています。小売セグメントはCAGR 8.07%で成長が見込まれており、消費者意識の向上と拡大する流通チャネルに後押しされた大きな成長潜在力を示しています。一方、フードサービス用途は、脱水食材がもたらす操業効率とメニューの一貫性という恩恵を享受するバランスのとれたポジションにあります。
Seawind Foodsなどの企業が産業セグメントの強さを体現しており、世界の食品加工業者への脱水野菜・果物の供給において相当のニッチを確立し、国際的な合弁事業によってさらに強化されています。スーパーマーケット・ハイパーマーケットが小売流通をリードしていますが、Eコマースプラットフォームによる製品認知度の向上と消費者教育により、オンライン小売が急速に勢力を拡大しています。専門店はプレミアムアウトドアレクリエーション製品やオーガニック製品に特化したニッチ市場に対応しています。特に、コンビニエンスストアは、外出先の消費者向けの個包装脱水スナックや食事ソリューションを中心に、重要な流通ハブとして台頭しています。

注記: 各セグメントの詳細シェアはレポート購入後に入手可能
地域分析
アジア太平洋地域の乾燥食品市場
2025年、アジア太平洋地域は乾燥食品市場を支配し、39.18%のシェアを占めた。これは、中国、インド、東南アジアにおける果物・野菜の豊富な収穫量と急増する都市需要によって牽引されたものである。しかしながら、加工処理は依然として十分に活用されておらず、例えばインドでは現在、園芸作物の産出量のうち乾燥処理される割合は低く、成長の余地が大きいことを示している。収穫後の損失(場合によっては相当な規模に達する)を軽減するため、各国政府は付加価値輸出の促進に取り組んでいる。農業集積地に近接した中規模乾燥機への投資が顕著に増加しており、その結果生産されるパウダー類がインスタントラーメンやスパイスブレンドにおいて需要を拡大している。
北米の乾燥食品市場
北米は、根付いたアウトドアレクリエーション文化と高度に発達した専門小売ネットワークに支えられ、相当なマーケットシェアを誇っている。ブランド各社はダイレクト・トゥ・コンシューマーの販路を積極的に活用するようになっており、フレーバーの嗜好を迅速に把握し、アドベンチャートラベルを中心としたコミュニティを育成することが可能となっている。さらに、FDAが低水分食品に対する予防措置に関する明確なガイドラインを提供していることから、新工場への投資が活発化している。これらの施設は、乳製品、植物性タンパク質、飲料パウダーを取り扱う汎用性を備えており、交差汚染のリスクを排除した生産体制を実現している。
欧州の乾燥食品市場
欧州の市場は、オーガニックおよびサステナビリティの原則に強固に根ざしている。厳格な環境規制がサプライヤーに対してエネルギー効率の高い乾燥機の導入やリサイクル可能なモノマテリアルパウチの使用を促している。消費者は、製品の透明性とカーボンラベリングが確保されていれば、プレミアム価格を支払う意向を示している。また、欧州における標準化された汚染物質限界値の施行は、安定した貿易環境を醸成し、EU域外の輸出業者がコンプライアンスと認証を優先するよう促している。
規制環境
脱水食品の規制は、各国の食品安全規則と、国境を越えた取引で用いられるコーデックス(Codex Alimentarius)基準の組み合わせによって形作られている。国際レベルでは、コーデックス基準および衛生指針(脱水果物・野菜の衛生実施規範、CXC 5-1971を含む)が、汚染物質、加工衛生、許可添加物に関する管理の参照点となっている。2025年11月、コーデックス委員会(第48回会合)は脱水カテゴリーに影響を与える要素を採択・改正し、これには脱水ニンニク(CXS 347-2019)および乾燥唐辛子・パプリカ(CXS 353-2022)に関連する基準が含まれる。これにより、サプライヤーは輸出向けSKUについて仕様と添加物体系を整合させ続ける必要性が一段と強まっている。
国レベルの制度更新は、水分制限、微生物基準、表示・トレーサビリティ義務に関するコンプライアンス要件を実質的に変え得る。中国は2024年7月、乾燥果物・乾燥野菜を対象とする国家食品安全基準案をWTO/SPS制度に通報しており、これは従来の国家衛生要件からの改訂の可能性を示唆している。米国では、FSMAの予防管理が引き続き貯蔵安定食品のコンプライアンスの基盤となっている一方、食品トレーサビリティ規則の施行時期は変更されており、2026会計年度歳出制限(P.L. 119-37)により同規則の施行は2028年7月まで制限されている。新興市場でも製品固有の要件が明文化されつつあり、ウガンダはコーデックスCXS 347-2019を参照する脱水ニンニク規格(DEAS 1341:2026)を策定中で、地域間取引に必要な文書・証明書要件を厳格化している。
競合環境
競合環境は中程度に分散した状態が続いています。Nestlé SA、Ajinomoto Co. Inc.、OFD Foods LLCなどの多国籍企業は、規模、多様なポートフォリオ、広範なグローバル流通ネットワークを誇っています。しかし、これらの企業の合計市場シェアは40%を下回っており、地域専門企業への道が開かれています。これらの専門企業はフルーツパウダー、スペシャルティコーヒー、エスニック料理ミックスなどのニッチに特化しています。スプレー乾燥ラインの資本集約的な性質が統合を促進しています。その典型例として、Mars Incorporatedによる2024年のKellanovaへのUSD 359億の買収が挙げられ、スナッキングプラットフォームを強化するための戦略的な動きです。
技術的差別化が重要な戦略として浮上しています。エネルギー効率の高い乾燥機やユニークなカプセル化システムの特許を確保した企業は、しばしば長期契約を獲得しています。飲料大手はフレーバー安定性の向上のためにこれらの革新を求めています。リフラクタンスウィンドウシステムに関する知的財産出願の顕著な増加は、その普及の拡大を示唆しています。さらに、サステナビリティの主張が入札プロセスを再形成しています。買い手は今や、完成パウダー1トン当たりの炭素集約度に基づいてサプライヤーを評価しています。
地域プレイヤーは原材料源への近接性を活かしています。中国では、企業が果物農業に参入し、安定した原料供給を確保しています。一方、チリの輸出業者はベリーパウダーを巧みに包装し、欧州のスナックブランドを引き付けるために原産地のストーリーを組み込んでいます。ベンチャーキャピタリストはハイブリッド脱水スタートアップへの関心を高めています。これらのスタートアップは25~35%のエネルギー削減を誇り、来たる10年間でプロセス革新がコスト構造を一変させる可能性への信念を裏付けています。
脱水食品業界のリーダー企業
-
Nestlé SA
-
Ajinomoto Co. Inc.
-
Asahi Group Holding Ltd
-
OFD Foods LLC
-
European Freeze Dry
- 注:主要企業の掲載順は順位を示すものではありません。

乾燥食品市場 このレポートでカバーされる企業
- Nestlé SA
- Ajinomoto Co. Inc.
- OFD Foods LLC (Mountain House)
- European Freeze Dry
- Thrive Life LLC
- Harmony House Foods Inc.
- Nutristore
- LYOFOOD Sp. z o.o.
- Kerry Group plc
- Chaucer Foods Ltd.
- Mercer Foods LLC
- Asahi Group Holdings Ltd.
- Unilever plc
- General Mills Inc.
- Conagra Brands Inc.
- Backpacker’s Pantry (American Outdoor Products)
- Brothers International Food Corp.
- GEA Group AG (drying equipment)
- Tofflon Science & Technology Co. Ltd.
- Excalibur Dehydrator (Tribest Corp.)
市場機会と将来展望
生産能力の拡大と技術ライセンス供与により、原料は豊富だが現地での付加価値創出が未発達な、原産地に近接した脱水加工分野で空白地帯が生まれつつある。アジアではジャガイモ・野菜の脱水加工でこの傾向が最も顕著に表れており、AvikoはChina・Gansuでの拠点展開を進めている。同社は2025年12月にZhangyeでGansu Aviko Potato Processingプロジェクトの第3期を開始し、2026年1月には物理的な拡張工事を開始した。これにより、スープ、スナック、調味料、調理済み食品を扱う産業顧客向けの原料調達の安定性が支えられている。
第二の機会分野は、農場や輸出拠点に近い場所で加工業者が脱水果物・野菜・ハーブを商業化できるモジュール型またはライセンス供与型の乾燥プラットフォームの普及であり、これは物流上の摩擦と廃棄を削減し得る。2026年4月、EnWave Corporationは、Radiant Energy Vacuum(REV)技術を用いた商業脱水事業の確立に向け、EgyptのThe Dry Hubと独占的商業ライセンス契約を締結した。これは、購入者が自社で乾燥機の知的財産を構築する必要なく、ライセンス供与が新たな地域生産クラスターの種をまく手段となり得ることを示している。こうしたプロジェクト主導の動きと並行して、市場は脱水加工のエネルギー集約的な制約に対応するため、多段階乾燥、熱回収、自動化を採用しつつあり、サプライヤーは低水分の安全管理とクリーンラベル処方を維持しながらエネルギー性能の向上を実証できるようになっており、これが産業向け供給契約やプレミアム小売への配置獲得につながっている。
最近の産業開発事情 乾燥食品市場
- 2026年4月:EnWave Corporationは、Radiant Energy Vacuum(REV)技術を用いた商業脱水事業を確立するため、EgyptのThe Dry Hubと独占的商業ライセンス契約を締結した。この契約は、新興生産地域における新たな加工能力へのライセンス主導型ルートを拡大し、脱水果物・野菜・ハーブの現地付加価値創出を後押しする。また、地域の加工業者による市場参入を迅速化させることで、従来型乾燥ソリューションへの競争圧力を高めている。
- 2025年7月:BranchOut Foodは、栄養保持と食感を重視したGentleDry脱水プロセスを用いた「Brussels Sprout Crisps」の流通を全国約4,000の小売店舗に拡大した。野菜ベースの脱水スナックの小売浸透拡大は、より健康志向のスナッキングにおける脱水加工の役割を浮き彫りにし、植物由来フォーマットの棚スペース増加を後押ししている。また、差別化された加工訴求と規模に応じた一貫した品質の基準を引き上げている。
- 2024年3月:OFD Foods LLCは、Food部門とLife Sciences部門の2つの事業ラインへの組織再編を発表し、それぞれに専任のリーダーシップを配置した。この分離により、消費者向け・産業用フリーズドライ食品と、より高仕様の用途との間で投資優先度と能力が明確化され、従来の常温保存食品を超えた乾燥技術の戦略的価値が強化される。この再編は、脱水・凍結乾燥に依存する最終用途セグメント全体でより的を絞った商業実行を示唆してもいる。
乾燥食品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、乾燥食品市場は、賞味期限を延ばし保存性を向上させるために水分を除去した食品を対象としている。これには、小売を通じて販売され、フードサービスで使用され、包装食品製造における原材料として消費される一般的な乾燥形態が含まれる。
対象外:生鮮・チルド食品、および短期取り扱いのために軽度に乾燥されたのみの製品は、乾燥食品としてカウントされない。
セグメンテーション概要
- 乾燥技術別
- スプレー乾燥
- 凍結乾燥
- 真空乾燥
- 天日・太陽熱乾燥
- その他の乾燥技術
- 製品カテゴリー別
- 果物・野菜
- 食肉・魚介類
- 乳製品・卵
- インスタントコーヒーおよびその他の飲料
- 調理済み食品・スープ
- スパイス・ハーブ・調味料
- 栄養補助食品・機能性パウダー
- 性質別
- 従来型
- オーガニック
- 最終用途用途別
- 産業用包装食品
- フードサービス
- 小売
- スーパーマーケット・ハイパーマーケット
- 専門店
- コンビニエンスストア
- オンライン小売店
- その他の小売チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- スウェーデン
- ベルギー
- ポーランド
- オランダ
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- タイ
- シンガポール
- インドネシア
- 韓国
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- サウジアラビア
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、目に見える食品生産および貿易シグナルにモデルを固定するために使用された。カテゴリーの方向性、輸入依存度、および乾燥食品原材料・完成品に関連する主要な供給フローを把握するために、FAOSTAT、国連コムトレード、USDA、ユーロスタット、各国の税関・農業統計などの公開情報源を参照した。
前提条件を現実に即したものに保つため、企業の年次報告書、投資家向けプレゼンテーョン、業界団体のウェブサイト、信頼性の高い報道も参照し、設備増強、製品ミックスの変化、小売・フードサービスチャネル全体にわたる変化を追跡した。一部では、企業財務・インテリジェンスの有料サブスクリプションおよび輸出入の積荷レベルデータベースを使用し、集計表では明確に把握できない収益の内訳や貿易動向をクロスチェックした。上記のデスクリサーチ情報源は例示であり、データ収集、検証、および明確化の過程で追加の公開資料も参照した。
一次インタビューおよびサーベイ
一次調査は、乾燥食品原材料サプライヤー、包装食品メーカー、流通業者、および小売・フードサービス全体にわたるカテゴリー専門バイヤーとの専門家インタビューおよび構造化サーベイを通じて実施された。これらの議論は、日常的な購買において乾燥食品として何がカウントされるかを確認し、製品グループ別の価格帯を妥当性確認し、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたる需要の違いを検証するのに役立った。
一次調査フィールドワーク回者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | 最高経営幹部:15% | アジア太平洋地域:41% |
| 中位層:51% | 機能・ユニットリーダー:27% | 欧州・中東・アフリカ地域:32% |
| 中小規模プレイヤー:16% | マネージャー:58% | 南北アメリカ地域:27% |
市場規模算定と予測
規模算定は、食品生産および貿易データが主要な乾燥カテゴリーの需要プールを再構築するトップダウンアプローチを用いて構築され、その後、インタビューで検証されたチャネルおよび用途パターンに基づいてシェアが適用された。国や製品グループによってカバレッジが異なるため、乾燥ラインのサプライヤー収益サンプリングや、視認性の高いいくつかのカテゴリーに対する価格×数量ロジックなど、選択的なボトムアップチェックを追加した。
追跡した主要インプットには、乾燥製品の輸出入額、包装食品の生産動向、乾燥技術ミックスの変化(スプレー乾燥、フリーズドライ、真空乾燥、天日乾燥)、オーガニック対従来型の普及率、および小売・フードサービス・産業用包装食品用途にわたる需要分割が含まれた。データ系列が欠落している場合は、比較可能な市場を用いてプロキシ比率を適用し、フォローアップ通話後に調整したため、合計値は観察可能な貿易・生産シグナルと一致した状態を維持した。
予測は、主要な需要指標に対する単純な時系列平滑化によって支援されたシナリオ分析を通じて実施され、その後、価格変動、製品代替、およびチャネル回復パターンに関する専門家の見解とクロスチェックされた。新しい貿易表、インフレシグナル、およびカテゴリーの変化が利用可能になった際にモデルを再実行できるよう、前提条件は明示的に保たれた。
データ検証と更新サイクル
検証は独立した指標間のトライアンギュレーションを通じて処理され、その後、成長率、推定消費パターン、および地域シェアに対する分散チェックが行われたため、外れ値は早期に特定された。合計値が貿易動向やカテゴリー需要シグナルに対して異常な跳ね上がりを生じさせた場合、インプットを再確認し、回答者に再連絡して原因を確認した。
承認前に、モデルとそのインプットは多段のアナリストレビューを経るため、計算エラーや定義の不整合が検出される。レポートは年次で更新され、急激な商品価格の変動、大規模な設備増強、または乾燥食品の表示・貿易に影響する重要な規制変更など、重大なイベントが発生した場合には中間更新が実施される。納品直前に最終確認を完了し、クライアントが利用可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceの乾燥食品市場規模と他の公表推計との比較
乾燥食品の公表市場規模がしばしば一致しないのは、異なる出版社が異なる包含ルールを適用し、異なる基準年を選択し、混合製品バスケットを独自のタイミングで米ドルに換算するためである。最終用途の扱い方の違いも原因となっており、産業用原材料、小売パック、フードサービス需要がまとめて集計されたり、分離されたりする場合がある。
外部推計の中には、定義を包装乾燥食品や特定の小売品目に絞り込むものもあり、成長の見通しが似ていても合計値が低くなる場合がある。Mordor Intelligenceでは、ニュートラシューティカルおよび機能性パウダーは、乾燥食品製品として販売・消費される場合にのみ含まれ、より広範なサプリメントや原材料のみの合計に含まれる場合はカウントされない。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 289.41 ビリオン 米ドル(2026年) | |
| 産業出版社A | 238.00 ビリオン 米ドル(2024年) | より早い基準年を使用しており、製品グループが地域をまたいで異なる方法でマッピングされ、異なる通貨タイミングで換算される場合、合計値が変動する可能性がある。 |
| グローバルコンサルタントB | 292.28 ビリオン 米ドル(2025年) | 基準年と予測期間が異なり、飲料関連の乾燥製品や機能性パウダーが隣接する原材料市場の下にグループ化される場合、カテゴリーマッピングが異なる可能性がある。 |
この差異は主に、基準年の選択、境界線上の乾燥品目のカテゴリーマッピング、および混合地域価格を単一の米ドル値に換算する方法によって説明される。インプットを貿易シグナルおよび最終用途の分割に結び付けることで、新しいデータが公開された際に結果の数値を繰り返し更新することが容易なる。
レポートで回答される主な質問
2026年の脱水食品市場規模はどのくらいですか?
USD 2,894.1億と評価されており、CAGR 6.23%で2031年までに約USD 3,916.8億に達すると予測されています。
世界需要をリードする地域はどこですか?
アジア太平洋が豊富な原材料と加工食品消費の増加を背景に世界収益の39.18%を占めています。
最大のシェアを持つ技術は何ですか?
スプレー乾燥は幅広い製品においてコスト、品質、処理量のバランスを取ることで収益の38.05%を占めています。
オーガニック脱水食品がより速く成長している理由は何ですか?
強化された認証規則と消費者のクリーンラベルへの好みが、2031年までのオーガニックスナックでのCAGR 15.05%を支えています。
最も多くの脱水食品を購入する最終用途セクターはどこですか?
産業用食品メーカーがパウダーとフレークの49.22%を吸収しており、大規模生産を単純化し保存期間を延長しています。
新規参入者にとっての主な障壁は何ですか?
効率的な乾燥機への高い設備投資コスト、厳格なFDA予防管理、原材料サプライヤーとの堅固な供給契約の必要性が参入を困難にしています。