
消泡剤市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
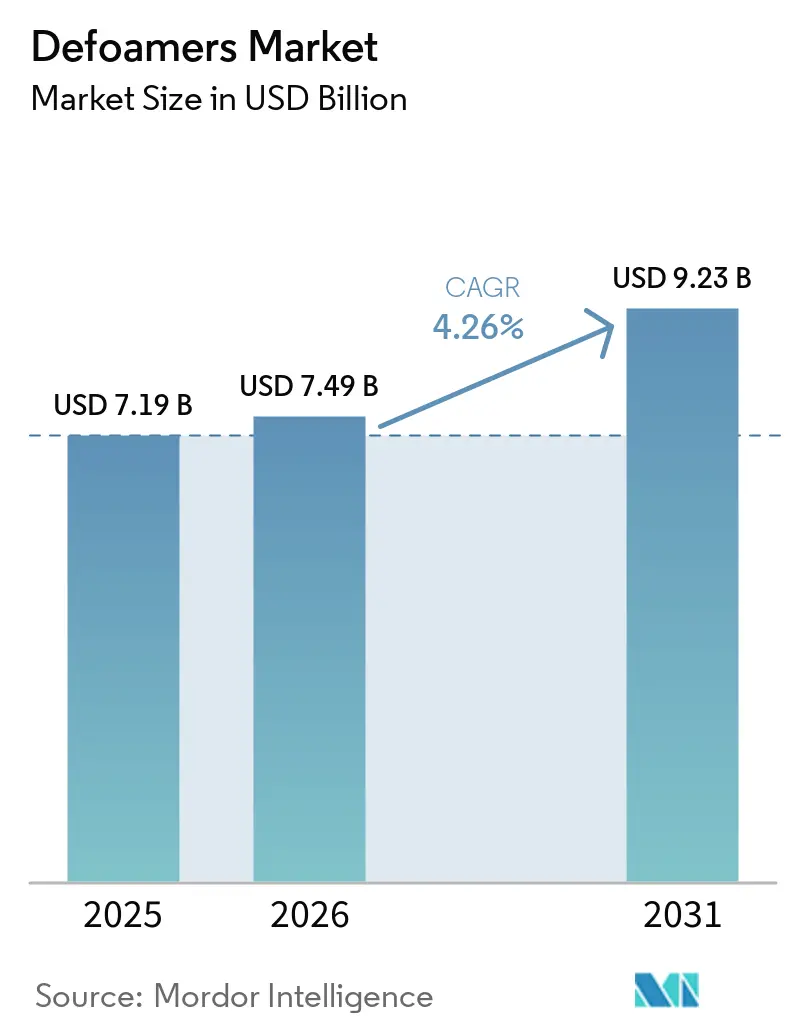
| 市場規模 (2026) | 7.49 十億米ドル |
| 市場規模 (2031) | 9.23 十億米ドル |
| 成長率 (2026 - 2031) | 4.26 % |
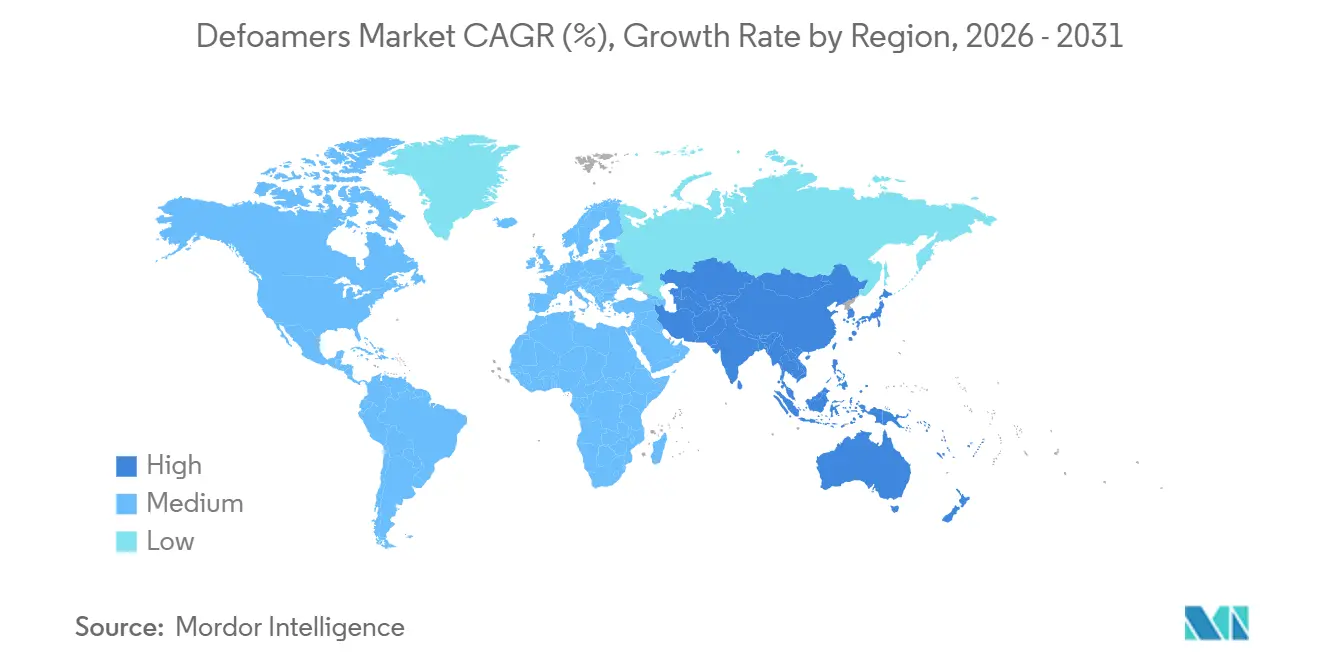
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる消泡剤市場分析
消泡剤市場規模は2025年に71.9 ビリオン 米ドルと評価され、2026年の74.9 ビリオン 米ドルから2031年には92.3 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは4.26%です。アジア太平洋地域における工業生産の拡大、揮発性有機化合物を規制する環境規制の強化、およびインラインプロセス制御センサーの普及が成長軌道を形成しています。シリコーングレードは現在、高温環境でのパフォーマンスの中核を担っていますが、パルプ工場、塗料配合業者、膜型生物反応槽が低残留オプションを追求する中で、水性タイプがシェアを拡大していま。エンドユーザー需要は、従来のパルプ操業から塗料・コーティング、精密発酵へと広がりを見せており、インド、インドネシア、ベトナムの地域メーカーが新たな生産能力を追加することで、スペシャリティケミカルの消費量が押し上げられています。価格支配力はまちまちで、Shin-Etsuはシリコーンモノマーに対して影響力を持つ一方、地域のブレンダーは地域の規制体制に適合したコスト効率の高いポリマーおよび植物油エマルジョンを引き続き提供しています。
主要レポートのポイント
- タイプ別では、シリコーン系製品が2025年の消泡剤市場シェアの37.68%を占めました。水系グレードは2031年にかけてCAGR 4.98%で成長する見込みです。
- 最終ユーザー産業別では、パルプ・紙が2025年の総需要の30.65%を占めました。塗料・コーティングは2031年にかけてCAGR 5.67%で拡大する見込みです。
- 地域別では、北米が2025年に34.05%の収益シェアでトップとなりました。アジア太平洋は2031年にかけて最も高い地域CAGRである5.04%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジアにおける塗料・コーティング生産の急拡大が高性能消泡剤需要を牽引 | +1.2% | 中国、インド、ベトナム、湾岸諸国への波及 | 中期(2〜4年) |
| インドおよびインドネシアにおけるパルプ・紙生産能力の増強がプロセス化学品支出を拡大 | +0.9% | インド、インドネシア、南米の一部 | 中期(2〜4年) |
| 廃水再利用義務化がMBRおよびRO設備における消泡剤使用を促進 | +0.7% | 北米、欧州、中東、世界規模での展開 | 長期(4年以上) |
| インライン光学・超音波センサーが非汚染性・低シリコーン配合を要求 | +0.5% | 米国、ドイツ、日本、韓国 | 短期(2年以内) |
| 洋上風力および水素製造設備向け複合樹脂が超低VOC消泡剤を指定 | +0.4% | 北海、大西洋沿岸、東アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジアにおける塗料・コーティング生産の急拡大が高性能消泡剤需要を牽引
アジア太平洋地域の塗料生産は2024年に894億米ドルを超え、インドールおよびマイソールの新たな装飾塗料ラインが特殊消泡剤の大量需要を生み出しています[1]。中国とベトナムの生産能力増強もこのトレンドを反映しており、BASFの湛江ネオペンチルグリコール複合施設は180℃以上の熱安定性を必要とする粉体塗料バインダーを供給しています。バイオ再生可能なポリエーテル変性ポリシロキサンは、配合業者がGB 18582-2020のVOC規制を達成し、汎用エマルジョンに対して15%の価格プレミアムを確保するのに役立っています。サプライヤーは二層市場を指摘しており、低コストシリコーンエマルジョンはマージンが縮小している一方、ポリマー濃縮物はより厳格な品質基準の恩恵を受けています。OEMによる欠陥のない自動車仕上げへの需要増加がプレミアム層をさらに強化し、消泡剤市場全体の平均販売価格を押し上げています。
インドおよびインドネシアにおけるパルプ・紙生産能力の増強がプロセス化学品支出を拡大
インドの850のパルプ工場はほぼフル稼働しており、消泡剤の化学品予算を拡大する新規投資を促しています。APRIL Groupのリアウにおける21億米ドルの折り畳み紙器用板紙工場だけで、年間最大4,000トンの消泡剤を消費すると見込まれています。クローズドホワイトウォーターループはポリエーテルポリオールエマルジョンを好む一方、膜型生物反応槽は7年間の設計寿命にわたってフラックスを保護するためにシリコーンフリーの代替品を必要とします[2]。これらの技術的転換が、水系製品が消泡剤市場全体を上回る成長を遂げている理由を説明しています。インドネシアの林業政策とインドの化学品インセンティブ制度がグリーンフィールド投資のリスクをさらに低減し、2031年まで前向きな見通しを維持しています。
廃水再利用義務化がMBRおよびRO設備における消泡剤使用を促進
カリフォルニア州、湾岸地域、インドのゼロ液体排出規制は、膜型生物反応槽内での厳格な泡制御を要求しています。オペレーターは通常、膜間差圧を仕様範囲内に維持するために低分子量ポリエーテルポリオールを5〜50 ppm投与します。シリコーンオイルはポリフッ化ビニリデンモジュールを汚染するリスクがあり、寿命を2年短縮し、資本コストを増加させます。ISO 14001監査は水生毒性データが文書化されたサプライヤーを優遇し、新規注文を植物油およびグリセリンエマルジョンへと誘導しています。サウジアラビアおよびアラブ首長国連邦における海水淡水化設備の拡大が、この高付加価値ニッチにおける長期的な消費を強化しています。
インライン光学・超音波センサーが非汚染性・低シリコーン配合を要求
生物反応槽および食品発酵槽の自動泡検出器は、センサー面にシリコーン残留物が蓄積すると信号精度が低下し、数週間の稼働後に約12%の低下が測定されています。ポリエーテルポリオール消泡剤は、従来のポリジメチルシロキサンと比較してステンレス鋼への皮膜形成が80%少なくなります。そのため、製薬受託製造業者はFDA 21 CFR 173.340を満たすシリコーンフリーグレードを義務付けています。BASFのEFKA PB 2770およびEvonikのTEGO Foamex 8850はバイオ含有量が50%を超え、クリーンルーム検証ニーズに対応しています。代替タンパク質向け精密発酵も同様の方向性をたどり、消泡剤市場における特殊品のシェアを拡大しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| シリコーンモノマーのコスト急騰と供給ショック | -0.8% | アジア太平洋、欧州、世界的な波及効果 | 短期(2年以内) |
| 残留性シリコーン化学物質に対するPFAS類似の規制強化 | -0.5% | 北米、欧州、アジアへの規制波及 | 中期(2〜4年) |
| ゼロ排出プラントにおけるクローズドループ機械式泡制御への移行 | -0.3% | インド、中国、中東、米国の一部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
シリコーンモノマーのコスト急騰と供給ショック
Shin-Etsu Chemical Co., Ltd.は世界のD4およびD5生産能力の半分を保有しており、2024年後半に山東省のエネルギーコストが上昇した際に価格急騰を招いたボトルネックを形成しています。スポット価格は四半期比で18%上昇し、価格転嫁に抵抗するパルプ、紙、繊維クライアントと取引する配合業者を圧迫しました。Wacker Chemieの4万トンの焼成シリカラインは特殊グレードを緩和しますが、バルクモノマー供給のバランスを取るには至りません。この価格変動が、地理的に多様な原料を持つグリセリン、脂肪酸、エチレンオキサイド系代替品への転換を促しています。BASFとEvonikはバイオ再生可能製品をシリコーンエマルジョンより10〜15%高く価格設定しながらも、より安定した原料コストを提供し、消泡剤市場のマージンを保護しています。
残留性シリコーン化学物質に対するPFAS類似の規制強化
EU化学品戦略の議論では、特定の環状シロキサンが残留性かつ生体蓄積性を持つと見なされるようになっています。2025年に発効するカリフォルニア州の繊維製品へのPFAS禁止令は、シリコーンを潜在的な「永遠の化学物質」として位置付け、アパレルおよび洗剤ブランドが予防的に配合を見直すことを促しています。EcolabおよびEvonikの特許は、残留性化学物質含有量を95%削減しながら消泡効率を維持する植物油エマルジョンを提供しています。ASTM D6866およびOECD水生試験による完全な製品検証には1 SKUあたり最大25,000米ドルのコストがかかり、小規模な地域ブレンダーにとって負担となっています。そのため、コンプライアンスコストが消泡剤産業内の統合を加速させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
バイオ再生可能化学物質がシリコーンの優位性に挑戦シリコーン製品は依然としてトップを維持していますが、水系製品はCAGR 4.98%で加速しています。2025年、シリコーンは消泡剤市場規模の37.68%のシェアを占め、高温コーティングにおいて不可欠な存在であり続けています。ポリマーおよび植物油エマルジョンの成長は、低VOCおよびセンサーフレンドリーなプロファイルに対する最終ユーザーの選好を反映しています。乾式モルタル混合物向け粉末フォーマットはインドの建設ブームとともに着実に成長しています。D4およびD5の供給逼迫も、より安定した価格を持つグリセリンおよび脂肪酸原料への移行を促しています。したがって、消泡剤市場はマージン圧力下にある汎用シリコーンエマルジョンと価値プレミアムを獲得する特殊バイオ再生可能グレードとの間で明確なセグメント化を示しています。
水系システムは、シリコーン残留物を禁止するクローズドループパルプ工場および膜型生物反応槽の恩恵を受けています。BASFのEFKA PB 2770およびEvonikのTEGO Foamex 8850はこの転換を示しており、それぞれ二桁の価格プレミアムを獲得し、UV硬化型および食品接触用途での早期採用を勝ち取っています。油系鉱物エマルジョンはブラウンストック洗浄でシェアを維持していますが、VOC規制の強化によりCAGR 3.2%と低い成長にとどまっています。ハイブリッド植物油とポリエーテルブレンドを中心とした継続的なイノベーションが、サプライヤーが高マージン濃縮物へとポートフォリオを再配置するにつれて競争地図を再形成すると予想されています。


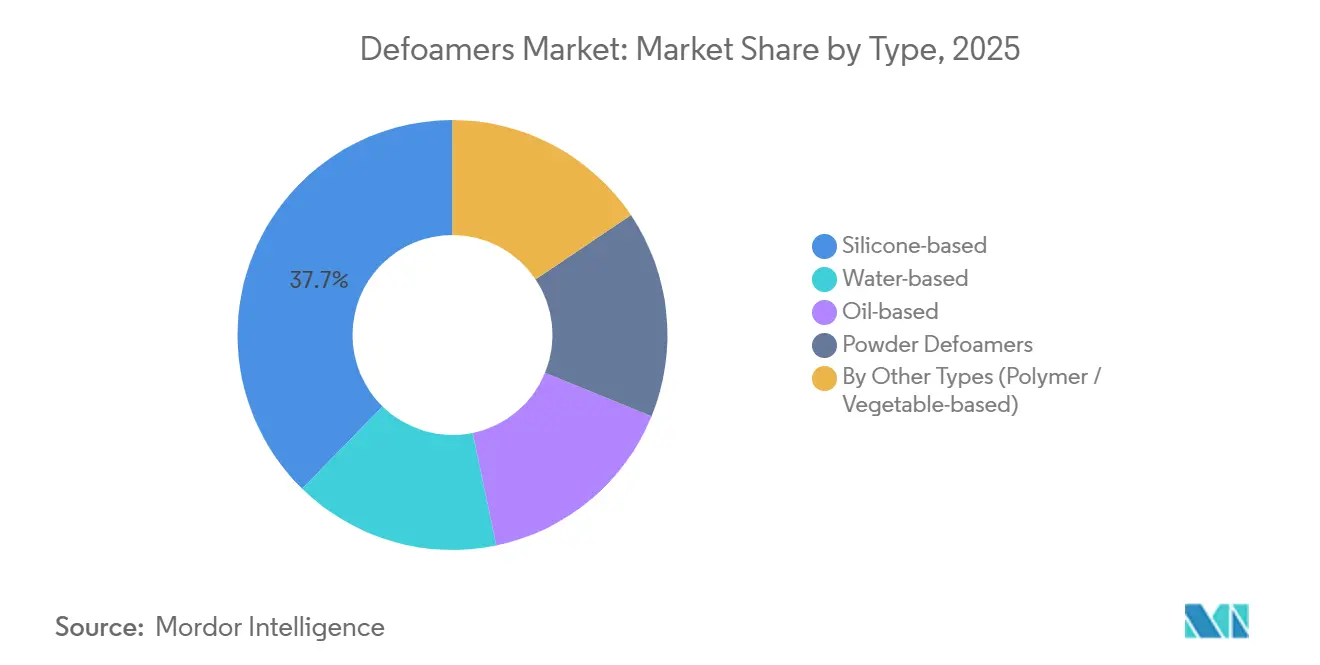
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
最終ユーザー産業別:
塗料・コーティングが従来のパルプ需要を上回る成長パルプ・紙は2025年収益の30.65%を占める最大の最終用途として依然トップを維持していますが、塗料・コーティングはCAGR 5.67%で最も急速な拡大を遂げています。Asian Paintsのインドールおよびマイソールにおける最近の拡張だけで、地域需要が年間最大10,000トン増加し、より厳格なVOC規制を満たす水系およびポリマー濃縮物が優遇されています。BASFの湛江サイトからの粉体塗料樹脂も、特殊消泡剤のみが提供できる高温安定性を必要としています。
世界的な海水淡水化および再利用プロジェクトの増加に伴い、水・廃水処理の市場シェアは成長が見込まれています。石油・ガスは、ブラジルおよびガイアナの深海プロジェクトにもかかわらず、上流予算が慎重なままであるため、緩やかな成長にとどまっています。食品・飲料、洗剤、繊維、製薬クリーンルームは合わせて、クリーンラベルおよび無菌配合に対する規制ニーズに牽引され、安定した中一桁台の成長を維持しています。これらの用途はいずれも低残留化学物質を優遇し、消泡剤市場内の需要シフトを強化しています。

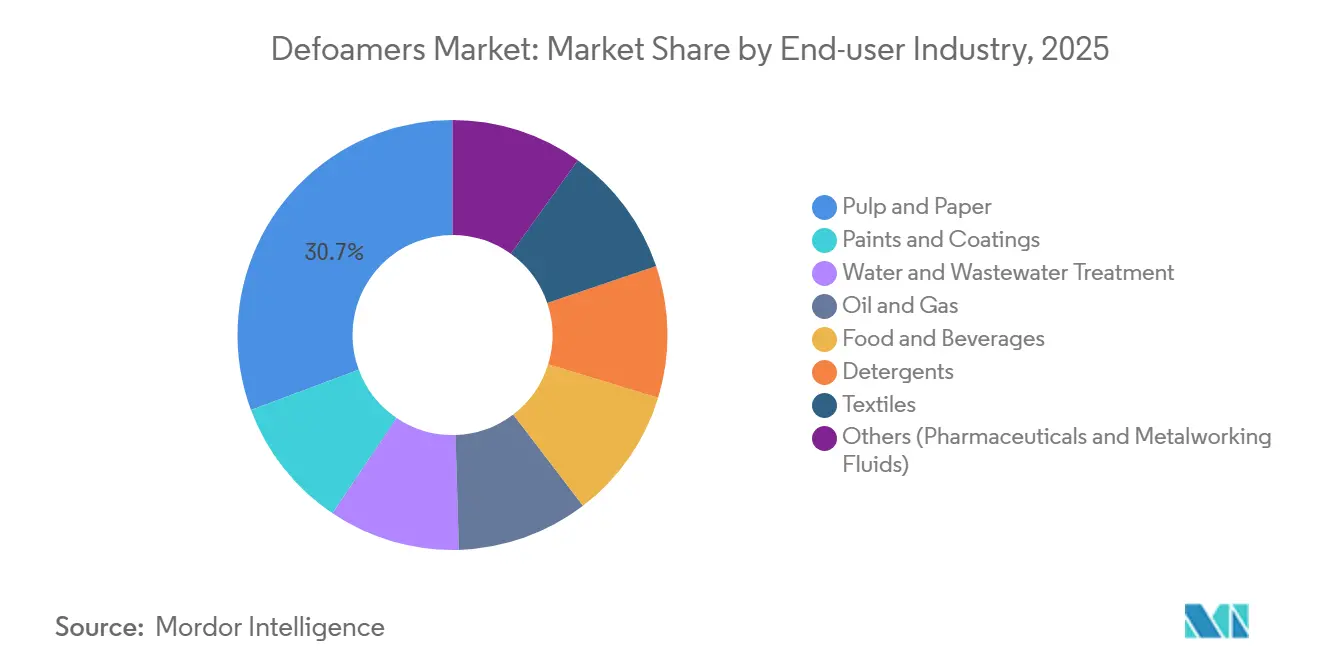
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
北米消泡剤市場
北米は2025年に34.05%のシェアで収益をリードした。これは、成熟した水再利用設備と厳格なゼロ排出規制が消泡剤の投与量を増加させているためである。カリフォルニア州のPFAS法規制は、繊維および洗剤の製剤メーカーをバイオ再生可能ソリューションへと誘導し、スペシャルティ需要を強化している。閉鎖ループへの改修を進めるカナダのパルプ工場は、膜を保護するためにシリコーンフリーエマルジョンを指定するようになっており、メキシコの自動車塗装工場は国家VOC規制を満たすために高性能水性消泡剤を採用している。DowによるCirculus Holdingsの買収は、将来の製品設計を形成する循環型・スペシャルティ素材への地域的な転換を示している。
アジア太平洋消泡剤市場
アジア太平洋地域は成長エンジンであり、2031年までのCAGRは5.04%と予測されている。中国は新たな粉体塗料樹脂で需要を牽引し、インドは化学品インセンティブ計画のもとで生産能力を拡大し、東南アジアの製紙工場は折りたた箱用板紙およびコーティングの生産量を増加させている。日本および韓国におけるインラインセンサーの採用が、非汚染型消泡剤の試験導入を加速させている。地域全体では、より厳格なGB 18582-2020およびASEAN基準が購買者をポリマー系および水性技術へと誘導している。これらの要因により、消泡剤市場は分散剤および湿潤助剤と並ぶ不可欠なプロセス添加剤としての地位を確固たるものにしている。
EMEAおよび南米消泡剤市場
欧州の市場成長は成熟した需要により緩やかであるが、EU産業排出指令および洋上風力サプライチェーンの拡大に支えられている。Wacker Chemie AGの後方統合は、スペシャルティシリコーン中間体の地域的な供給安定性を向上させている。インモールドゲルコーティングは、ブレードメーカーがリサイクル可能な複合材システムを目指す中で、超低VOC消泡剤の仕様をさらに厳格化している。南米および中東・アフリカは、石油・ガスおよび農産物加工の拡大を背景に中一桁台の成長を示しており、GCC地域の海水淡水化プラントはセンサー連動型投与を採用することで全体的な使用を削減しつつ、キログラム当たりの価値を高めている。
バリューチェーン分析
消泡剤のバリューチェーンは、シリコーン系有効成分向けの環状シロキサン(D4/D5)やシリカ、さらにポリマー系・植物油系・粉末系に使用されるポリエーテル、脂肪酸、鉱物油、ワックス、疎水性粒子などの上流原料から始まる。シリコーン中間体の供給集中とその変動性は依然として繰り返し発生するボトルネックであり、一方で代替原料(グリセリン、脂肪酸、酸化エチレン系原料)は、膜バイオリアクター、パルプ工程、水性コーティングに使用される非シリコーン系・水系グレードの調達選択肢を広げている。
中流工程では、サプライヤーが配合・乳化を行い、処方(pH、温度、せん断安定性)を検証する。差別化は、膜やインラインセンサーに対応するアプリケーションラボや適合性試験によってますます生み出されるようになっている。下流側では、大規模パルプ工場、コーティングOEM、自治体・産業用水事業者との直接契約に加え、より迅速な対応と地域密着型の技術サポートを必要とする小規模施設向けの化学品ディストリビューターが経路を支えている。生分解性と水生毒性性能に関する文書化は、供給の信頼性と並んで商業上の要件となりつつある。
競合状況
市場集中度
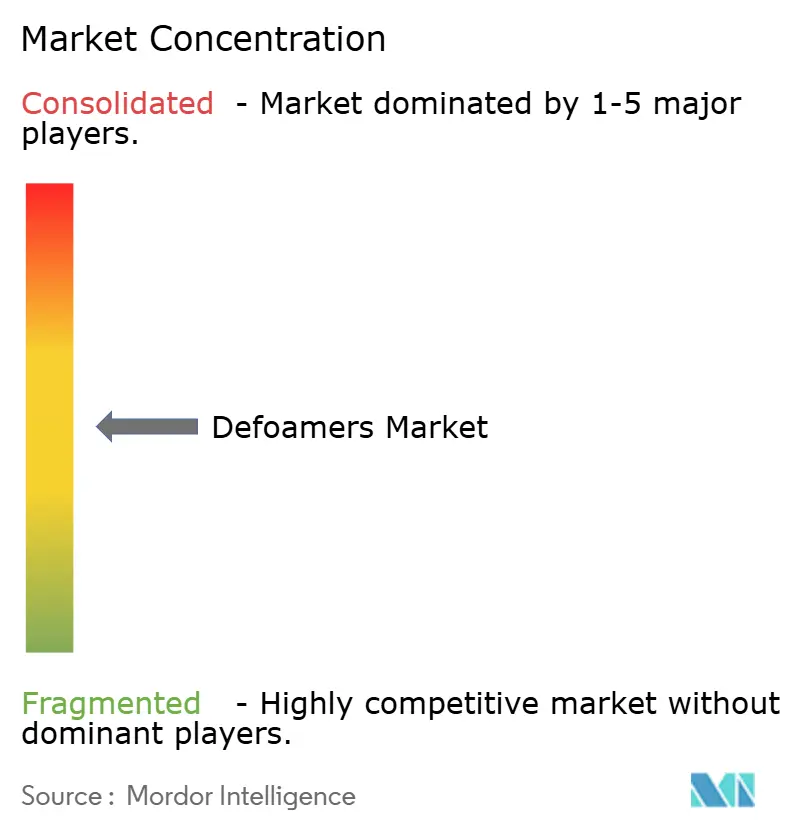
消泡剤市場は中程度に集約されています。Shin-Etsu Chemical Co., Ltd.のD4/D5モノマー生産能力の50%シェアは原料調達上の優位性をもたらしていますが、下流の配合は数十の地域ブレンダーにわたって分散したままです。BASF、Dow、Evonik、Wacker Chemieはバイオ再生可能およびセンサー対応グレードに投資しており、15〜20%の価格上昇を実現しています。さらに、洋上風力および水素製造複合材料が超低VOC製品へのさらなる需要を生み出しています。グローバル基準のもとでバイオ含有量と低生態毒性を認証できるサプライヤーは、消泡剤市場内で拡大する価値プールを獲得する立場にあります。
消泡剤産業のリーダー企業
-
Evonik Industries AG
-
BASF
-
Dow
-
Wacker Chemie AG
-
Momentive
- 注:主要企業の掲載順は順位を示すものではありません。
消泡剤市場 このレポートでカバーされる企業
- Ashland
- BASF
- BRB International B.V.
- Buckman
- ATLANTA Group
- Dow
- Eastman Chemical Company
- Elementis plc
- Elkem ASA
- Evonik Industries AG
- Kemira
- Momentive
- Münzing Chemie GmbH
- Nouryon
- San Nopco Limited
- Sasol
- Shin-Etsu Chemical Co., Ltd.
- Syensqo
- Wacker Chemie AG
市場機会と将来展望
膜の完全性やインライン泡検出機器が中心となるプロセス、例えばMBR/RO再利用プラントや計装バイオリアクターにおいて、シリコーン残留物なしで高い性能を発揮することは、明確なホワイトスペースとなっている。これは再処方や認証取得の機会を生み出す。Evonikは、TEGO Foamex 8850/8820(バイオベース含有率50%超)やTEGO Foamex 8051などのTEGO Foamexグレードを、VOCおよびエコラベル要件が厳格化する水性コーティング向けに位置づけている。同時に、サプライヤーは廃水再利用や閉鎖系パルプシステム向けに、シリコーンフリーまたは残留物の少ないポリエーテルおよび植物油エマルションのポートフォリオを構築している。
もう一つの圧力点は、非化学的な泡抑制手法による代替リスクであり、これが価値の帰属先を変えつつある。2026年3月、Xylemはサウスカロライナ州のGreer CPW廃水処理プラントにおけるナノバブル実証事業について説明し、施設が消泡剤の使用を停止できたと同時に、年間210,000~290,000米ドルの節約を報告したとした。これにより競争の焦点は、単なる数量ではなく、プロセス全体のアウトカム、投薬最適化、センサー対応可能な化学品へとシフトしている。サプライヤーにとっての余地が最も明確に残るのは、規制と工程性能が交差する領域であり、規制対象の水再利用、高機能コーティング、無菌かつ低泡運転が不可欠な精密発酵培地などが含まれる。
最近の産業開発事情 消泡剤市場
- 2026年3月:Xylemは、サウスカロライナ州のGreer CPW廃水処理プラントにおけるナノバブル技術実証事業の結果を報告し、施設が消泡剤の使用を停止しつつ処理コストを削減できることを示した。この事例は、特定の廃水用途において消泡剤の継続的な消費を削減できる、信頼性の高い非化学的代替手段の可能性を浮き彫りにし、サプライヤーに対して、膜処理施設や再利用プラントにおける投薬管理、適合性、性能保証の重視を促している。
- 2025年6月:Evonik Coating Additivesは、水性装飾用コーティング向けの100%活性シロキサン消泡剤濃縮物であるTEGO Foamex 8051を発売し、Ecolabel 2014/312/EUへの準拠を位置づけとした。この製品は、配合技術者が低排出と安定した表面品質を優先するコーティング分野において、より高性能で規制に適合した消泡剤濃縮物へのシフトを強化するものである。
- 2024年5月:BASFは、PFASを含むレガシーAFFF製品に関連する米国全土の公共水道事業者クラスとの間で、316.5百万米ドルの和解に至った。この動きは、水関連バリューチェーンにおける残留性化学物質に伴う財務的・評判上のリスクを浮き彫りにし、廃水およびその隣接用途に使用される添加剤に対する購入者の精査と文書化要件を強化するものである。
消泡剤市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、市場は主要なエンドユーザー産業および地域にわたる工業プロセス中の泡の発生防止または消泡を目的として使用される消泡剤(泡防止剤)から生じる収益として定義されます。
調査範囲の除外事項:消泡剤がより広範な化学品パッケージ価格の中で副次的な添加剤に過ぎない場合の下流再販マークアップおよびバンドル収益は除外します。
セグメンテーション概要
- タイプ別
- シリコーン系
- 水系
- 油系
- 粉末消泡剤
- その他のタイプ(ポリマー系・植物系)
- 最終ユーザー産業別
- 塗料・コーティング
- パルプ・紙
- 水・廃水処理
- 石油・ガス
- 食品・飲料
- 洗剤
- ホームケア
- 産業用
- 繊維
- その他(医薬品、金属加工液)
- 地域別(金額)
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ベトナム
- マレーシア
- インドネシア
- タイ
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- トルコ
- スペイン
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- カタール
- ナイジェリア
- アラブ首長国連邦
- その他の中東・アフリカ
- アジア太平洋
デタソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、クリーンな需要マップを構築し、エンドユーザー別の数量と価格について現実的な範囲を設定するために使用されました。廃水処理および化学物質使用に関する米国環境保護庁(US EPA)および欧州環境機関(European Environment Agency)の資料、鉱物油およびシリコーン原料の背景に関するUSGSおよびその他の地質調査、ならびに関連化学品カテゴリーの輸出入動向を相互確認するためのUN Comtrade形式の貿易統計などの公開情報を活用しました。
モデルを実際のバイヤーの消費実態に即したものとするため、パルプ・紙、コーティング、洗剤に関する業界団体のページ、泡制御性能および配合における典型的な処理率の挙動に関する査読済み学術誌も参照しました。企業の開示資料および投資家向けプレゼンテーションは、記載されているエンドマーケットへのエクスポージャーを妥当性確認するために使用され、企業財務および特許データベースへの有料サブスクリプションは、有料レポートに依存することなく製品の方向性の変化(例:水性ソリューションの増加)を確認するのに役立ちました。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の公開情報も使用されました。
一次インタビューおよびサーベイ
一次調査は、処理率、価格動向、および産業全体でシリコーン系、油系、水系消泡剤間の需要シフトに関する仮定を検証するために使用されました。ジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたるサプライヤー、配合業者、ディストリビューター、エンドユーザーと幅広く対話し、デスクリサーチからの情報ギャップを補完した上で市場モデルに統合しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:13% | アジア太平洋地域:40% |
| 中位層:52% | 部門・ユニットリーダー:27% | 欧州・中東・アフリカ地域:37% |
| 小規模プレイヤー:14% | マネージャー:60% | 南北アメリカ地域:23% |
市場規模算定と予測
規模算定は、トップダウン型の需要プール構築から始まり、泡発生プロセスからの生産・消費シグナルが消泡剤需要に変換され、エンドユーザー別の現実的な浸透率でフィルタリングされます。合計値を確かなものとするため、地域別のサンプリングされたサプライヤー収益分割や、いくつかの大規模用途における数量と平均販売価格の簡易近似など、選択的なボトムアップ検証によって結果を裏付けています。
モデルを左右する主要インプットには、廃水処理能力の追加と稼働強度、パルプ・紙の生産動向、コーティングおよび建設活動指標、ならびに平均価格を変化させるシリコーン系製品と水系製品間の観察されたミックスシフトが含まれます。また、用途別の典型的な投与量または処理率の範囲(単一点の主張ではなく範囲として保持)、および価格転嫁のタイミングを反映するための原油連動およびシリコーン原料コストの方向性も追跡しています。予測はシナリオ分析を用いて生成され、ベースケースはマクロおよびエンドユーザー指標に従い、高位・低位ケースは単一の中央予測が確定される前に規制強化、代替行動、および短期的な価格変動を調整します。
ボトムアップの視認性が低い場合(例:小規模エンドユーザーへの断片的な地域供給)、ギャップはインタビューからの検証済みプロキシシェアを使用して処理され、最終数値が一貫性を保つようにトップダウン需要合計にスケールバックされます。
データ検証と更新サイクル
推定値は、エンドユーザー需要指標、貿易・供給シグナル、および価格・数量に関るインタビューフィードバックという3つの層にわたるトライアングレーションによって検証されます。差異が生じた場合、通貨タイミング、突然のエンドユーザー減速、または製品ミックスの変化などの根本原因の可能性が検討され、2回目のアナリストレビューを経た後にのみモデルが調整されます。
レポートは年次で更新され、原材料の急激な変動、規制変更、または地域の供給状況を変化させる可能性のある生産能力の動向など、重大なイベントが発生した場合には中間チェックが実施されます。公開前に最新のチェックが完了し、最終数値が古い仮定ではなく最新の利用可能なシグナルを反映するようにしています。
Mordor Intelligenceの消泡剤市場規模と他の公表推定値との比較
消泡剤に関する公表数値は、調査範囲や計上される収益ポイントが出版社によって異なるため、相互に一致しないことが多くあります。差異はまた、各調査が製品形態をどのように扱うか、産業全体での価格平均化の方法、および仮定の更新頻度によっても生じます。
主なギャップは通常、サービスが製品収とともに計上されているかどうか、工場出荷価格または下流販売価格が使用されているかどうか、およびシリコーン系、油系、水系製品のミックスが実際のエンドユーザーシフトと一致して保持されているかどうかに関して生じます。もう一つの繰り返し見られる要因は基準年と通貨タイミングであり、急速に変動する原材料コストが特定の年に観察される平均販売価格を変化させる可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 74.9 ビリオン 米ドル(2026年) | |
| 業界出版社A | 69.6 ビリオン 米ドル(2025年) | 関連サービスが製品とともに計上されており、工場出荷価格で値が記述されているため、純粋な製品収益ベースの見方と比較して合計値がずれる可能性があり、また基準年の参照も古い年を使用しています。 |
| 業界プラットフォームB | 60.1 ビリオン 米ドル(2024年) | 2024年を基準年として使用し、より広範なセグメント構造を適用しているため、隣接する泡制御化学品が取り込まれる可能性があり、エンドユーザー別の異なる平均価格仮定を反映している場合もあります。 |
関連サービスはMordor Intelligenceの調査範囲外であり、他の推定値が製品売上に加えてサービス収益を追加する場合、その単一の算入によって差異が拡大する可能性があります。年、収益ポイント、および製品ミックスのロジックが整合されると、残りの差異は通常、各エンドユーザー産業の処理率と価格転嫁の更新方法に絞られます。
レポートで回答される主要な質問
消泡剤市場の規模はどのくらいですか?
消泡剤市場規模は2025年に71.9 ビリオン 米ドルと評価され、2026年の74.9 ビリオン 米ドルから2031年には92.3 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは4.26%です。
2025年に最大の市場シェアを占めたタイプはどれですか?
シリコーン系製品は2025年の消泡剤市場シェアの37.68%を占めました。
2031年にかけて最も速く成長すると予想されるエンドユーザー産業はどれですか?
塗料・コーティングは2031年までに5.67%のCAGRで成長すると予想されています。
2025年に最大の市場シェアを占めた地域はどこですか?
北米が2025年の収益シェアで34.05%をリードしました。
規制は製品イノベーションにどのような影響を与えていますか?
規制は製品イノベーションにどのような影響を与えていますか?