
インドの装飾用ラミネート市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
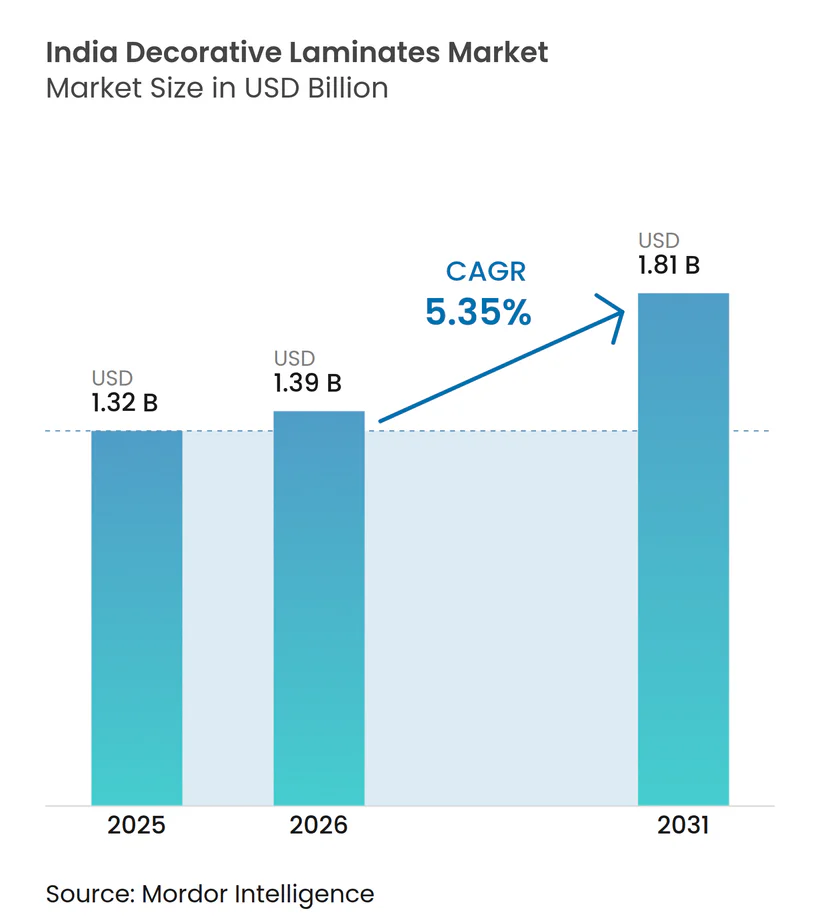
| 基準年の市場規模 (2025) | 1.32 十億米ドル |
| 市場規模 (2026) | 1.39 十億米ドル |
| 市場規模 (2031) | 1.81 十億米ドル |
| 成長率 (2026 - 2031) | 5.35 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるインドの装飾用ラミネート市場分析
インドの装飾用ラミネート市場規模は2025年にUSD 13億2,000万と評価され、2026年のUSD 13億9,000万から2031年にはUSD 18億1,000万に達すると推計されており、予測期間(2026年~2031年)のCAGRは5.35%となっています。継続的な住宅建設、モジュール式家具の普及拡大、および超低ホルムアルデヒドグレードに向けた規制上の動向が、安定した数量成長を牽引する一方で、投入コストの複雑性を高めています。パーティクルボードおよび中密度繊維板(MDF)が引き続き中核的な基材であり、一方で接着剤サプライヤーはIS 12592:2023排出規制への適合に向けた再処方によって漸進的な付加価値を獲得しています。デジタル印刷技術は中堅生産者が低い最小発注数量でプレミアムな意匠を提供することを可能にし、デザインリーダーシップの分散化をもたらしています。同時に、フェノール樹脂およびメラミン樹脂価格の急激な変動がマージンを圧迫しており、後方統合や長期供給契約を持つプレーヤーが優位に立っています。未組織工場が依然として数量を支配しているため競争圧力は依然として激しいものの、組織化されたリーダー企業による生産能力増強は形式化の加速を示しています。
主要レポートのポイント
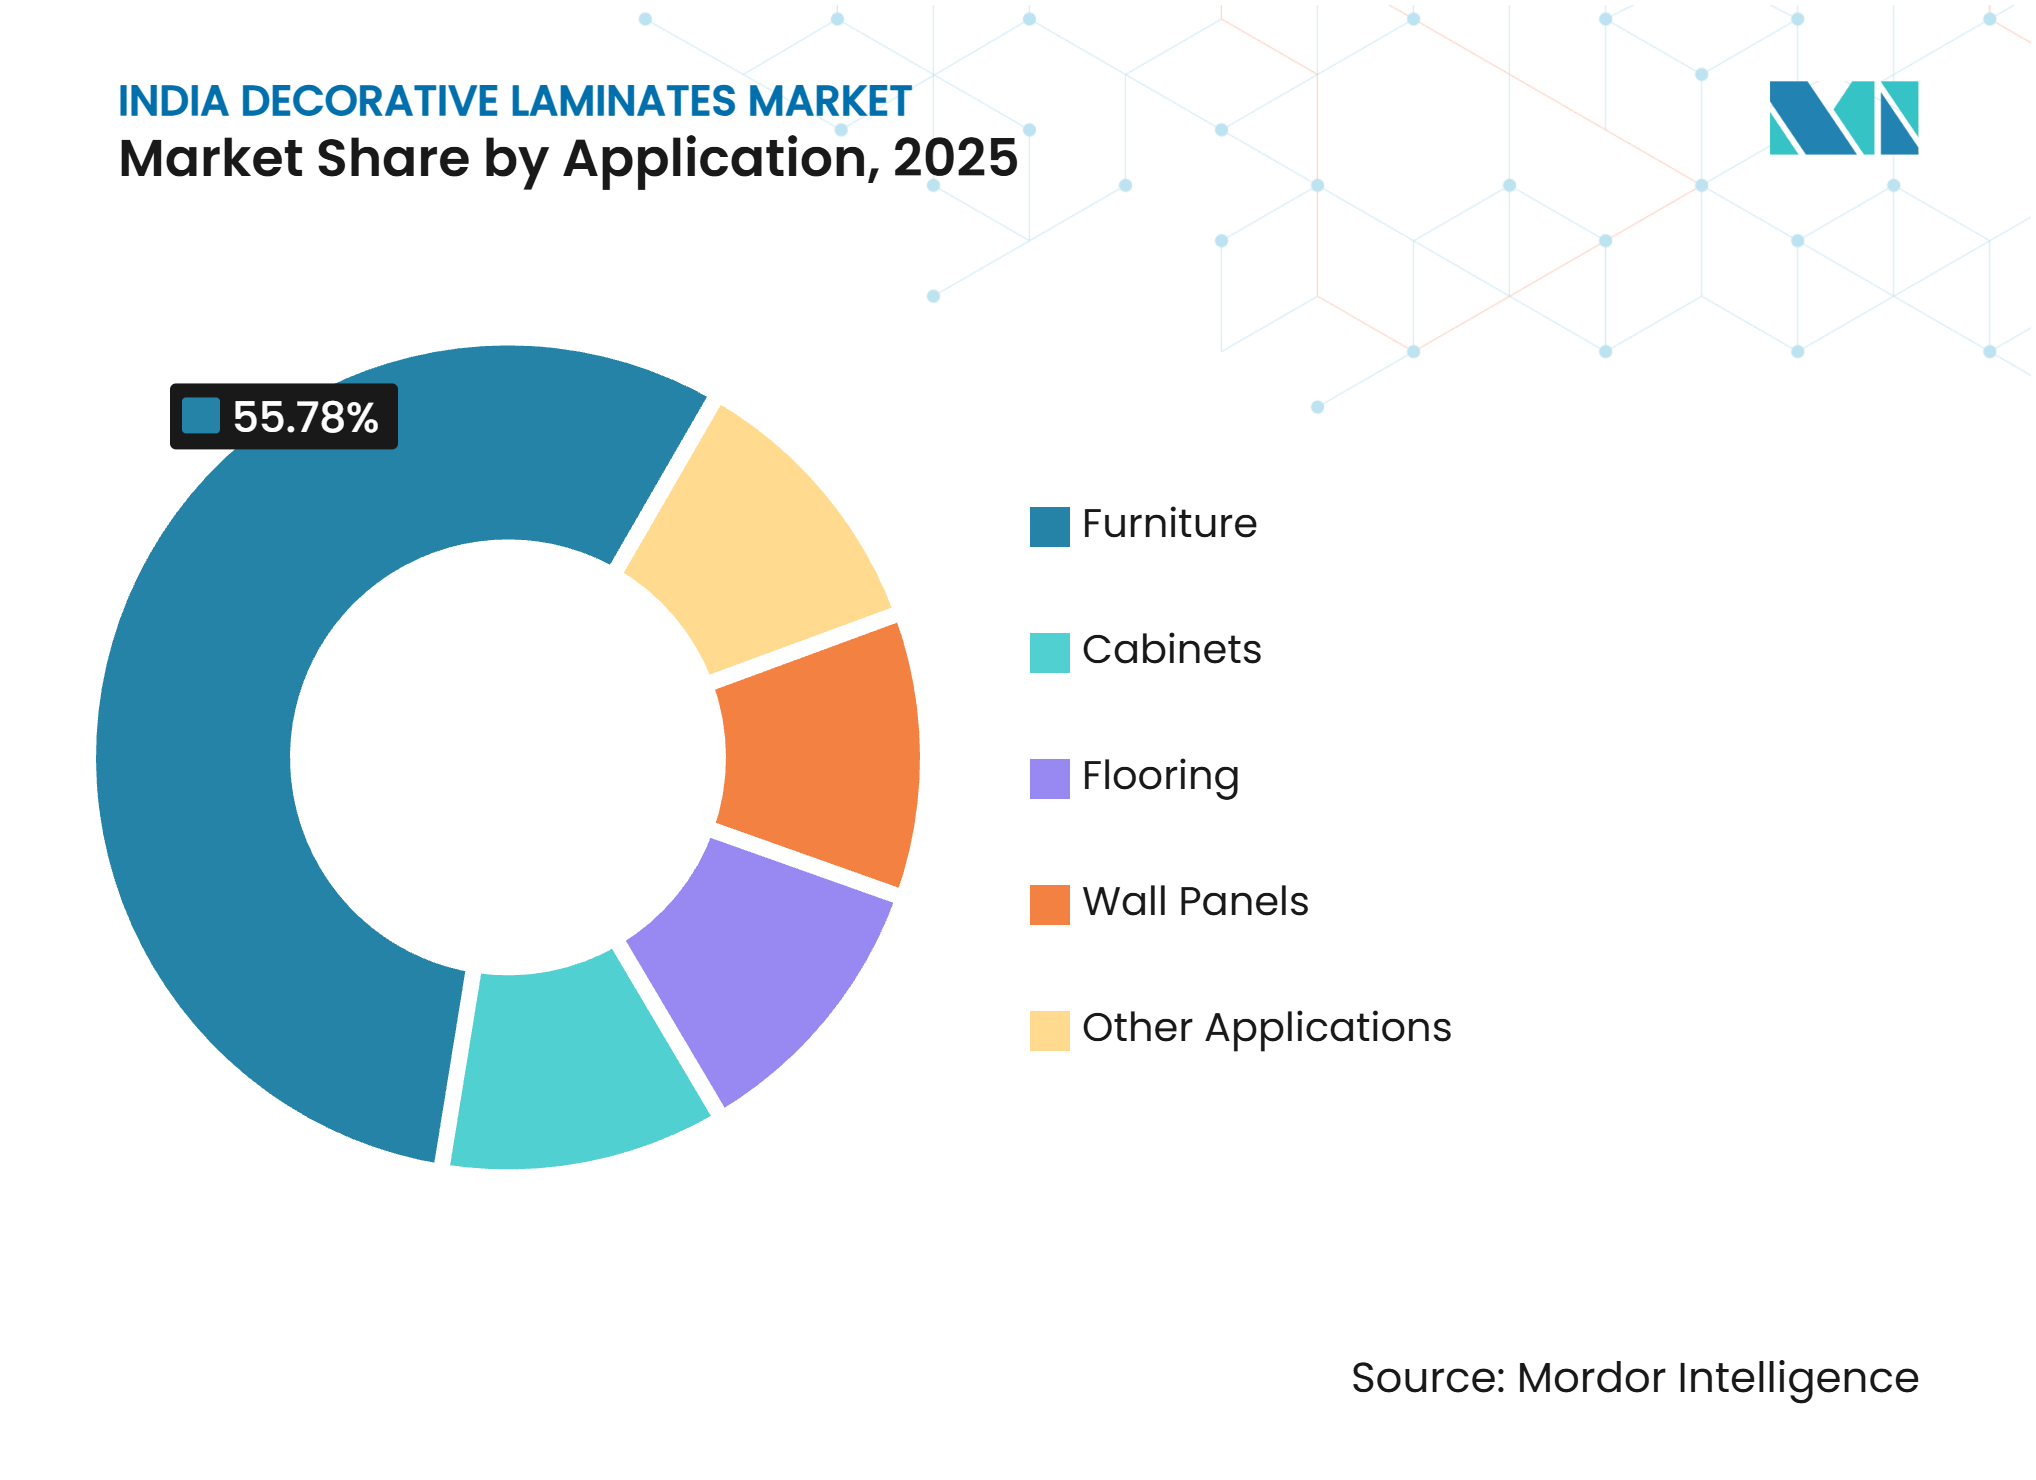
- 用途別では、家具が2025年のインドの装飾用ラミネート市場規模において55.78%の収益シェアをリードしました。ウォールパネルは2031年にかけて6.26%のCAGRで最も高い成長率を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響 (~%)予測 | 地理的 関連性 | 影響のタイムライン |
|---|---|---|---|
| 住宅用不動産および 手頃な価格の住宅スキームの急速な拡大 | +1.8% | マハーラーシュトラ州、 グジャラート州、カルナータカ州、タミル・ナードゥ州 | 中期(2~4 年) |
| モジュール式家具および 組織化された小売チャネルへの移行 | +1.5% | ムンバイ、デリー、 ベンガルール、プネー、アーメダバード | 短期(≤2 年) |
| デジタル印刷技術による マス・プレミアムなカスタムデコールの実現 | +0.9% | グジャラート州および マハーラーシュトラ州での早期導入 | 中期(2~4 年) |
| 低VOC/E0グレード表面材に対する 政府インセンティブ | +0.7% | 全国 | 長期(≥4 年) |
| 「チャイナ・プラス・ワン」調達の下での インドからの輸出ブーム | +0.6% | グジャラート州、アーンドラ・プラデーシュ州、パンジャーブ州 | 長期(≥4 年) |
| 情報源: Mordor Intelligence | |||
住宅用不動産および手頃な価格の住宅スキームの急速な拡大
インドは2025年度に406,889戸の新築住宅を供給し、前年比33%増を記録しました。一方、高級物件カテゴリーは主要都市圏全体で28~85%の販売成長を示しました[1]。この建設ラッシュは、キッチン、ワードローブ、壁面パネル向けラミネートの直接需要を喚起しています。デベロッパーはプロジェクトサイクルを短縮し予算を管理するためにプレラミネート加工パーティクルボードおよびMDFを好み、組織化された販売代理店からの大量購入を定着させています。プラダーン・マントリー・アーワース・ヨジャナ等の政府プログラムは₹5,000万以下のブラケットにおける勢いを強化しています。都市化によってインドの都市人口が2030年までに6億人を超えるにつれ、ターンキー内装仕上げ企業との供給契約を確保したメーカーは、持続的なシート数量の増加に向けて有利な立場に置かれています。
モジュール式家具および組織化された小売チャネルへの移行
工場で製造されたモジュール式ユニットが現場大工仕事に取って代わりつつあり、ラミネートの仕様と流通の形態を変革しています。IKEA、Pepperfry、Godrej Interioを含む大手チェーンが第2層都市へと展開を拡大しており、フラットパック物流のための均一品質を持つ認証済みラミネートを求めています。CenturyPlyの「Fix Day Fix Route」などの販売店拡大モデルは、単一会計年度内に500店舗以上を追加し、チャネルリーチを強固なものとしています。各都市のモジュール式キッチンは15~25枚のシートを消費し、普及率は大都市圏の新築住宅の推定25%に達しています。指紋防止コーティングや同期されたウッドグレインテクスチャに関する高まる期待が、未組織のミルに対してアップグレードか撤退かの選択を迫っています。
デジタル印刷技術によるマス・プレミアムなカスタムデコールの実現
シングルパスインクジェットラインへの投資により、高価なグラビア印刷シリンダーを必要とせずにフォトリアリスティックな木材・石材・布地仕上げが可能となり、デザインのリードタイムが数か月から数日に短縮されます。Greenlam の Mikado コレクションや Merino の Decowood などのローンチは、中程度のロット生産がプレミアム価格を獲得できることを裏付けています。プレス機1台あたり5,000万~1億INRの設備投資が必要なため、参入は資本力のある企業に限定され、業界再編が加速しています。インテリアデザイナーは短納期のオーダーメイドパターンを発注できる自由度を得ており、プレミアム価格帯シートの潜在的な顧客層が拡大しています。
低VOC/E0グレード表面材に対する政府インセンティブ
IS 12592:2023はE0の上限をホルムアルデヒド≤0.5 mg/Lと定めており、E1の≤1.5 mg/Lの閾値から引き下げられ、2024年および2025年に予定される品質管理命令と連動しています[2]。規制適合により接着剤の再処方コストが8~12%増加する一方、IGBCのLEEDまたはGRIHAプロジェクトでは10~15%の価格プレミアムを設定することが可能となります。Greenlam のアーンドラ・プラデーシュ州工場には₹3億2,900万相当の財政インセンティブが提供されており、環境基準に連動した州レベルの支援が示されています。先行企業は低VOC認証を要求する機関向けおよび輸出入札の獲得を見込んでいます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響 (~%)予測 | 地理的 関連性 | 影響のタイムライン |
|---|---|---|---|
| PVCボードおよびエンジニアードストーンとの 競争激化 | -0.8% | 沿岸部および多湿地域 (ケーララ州、ゴア州、西ベンガル州) | 短期(≤2 年) |
| フェノール樹脂/メラミン樹脂価格の 変動性 | -0.6% | 全国 | 短期(≤2 年) |
| ホルムアルデヒド排出規制の強化 (IS 12592:2023) | -0.4% | 全国 | 中期(2~4 年) |
| 情報源: Mordor Intelligence | |||
PVCボードおよびエンジニアードストーンとの競争激化
ポリ塩化ビニール(PVC)ボードおよびウッドプラスチック複合材は、シロアリおよび湿気への耐性を提供し、沿岸州のキッチン・バス市場において相当なシェアを獲得しています。エンジニアードクォーツ製ワークトップは平方フィートあたりINR 565~1,400の価格帯であるのに対し、ラミネートは約INR 150であり、特に大都市圏のリノベーションにおいてプレミアム消費者を石材仕上げへと引き付けています。ラミネートメーカーはコンパクトパネルおよび難燃グレードで対応していますが、これらのニッチ市場は顧客教育と高い製造コストを必要とします。
フェノール樹脂/メラミン樹脂価格の変動性
フェノールは2024年に国内供給不足15,000トンの中でINR 100/kgを超えて取引され、輸入依存をもたらしました。メラミンは世界的な需給変動に伴い四半期ベースで二桁の変動を経験しました。自社樹脂ラインまたは固定契約を持つ生産者は通常5~8%のコスト優位を実現する一方、中小企業はしばしばマージンショックに見舞われています。予測困難な原材料支出は、インドの装飾用ラミネート市場における価格戦略を複雑にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
家具がリード、ウォールパネルが急成長家具は2025年のインドの装飾用ラミネート市場規模の55.78%を占め、現在新築都市住宅のおよそ4分の1に普及しているモジュラーキッチンブームに乗っています。組み立て式キャビネットは、シャッター、カーカスクラッディング、スリムなワークトップにラミネートを使用しており、住宅引き渡しと連動した数量成長を維持しています。組織化されたフィットアウト専門業者は耐耗クラス評価と同期グレインアラインメントを指定しており、より高いデザイン差別化を促進しています。
ウォールパネルは最も速い用途として6.26%のCAGRで拡大する見込みです。これはホスピタリティおよびオフィスインテリアが迅速施工型の装飾クラッディングへと移行しているためです。シングルパスデジタル印刷により、デザイナーはかつて輸入ベニヤや布製パネルを必要としていたオーダーメイドのテクスチャーを発注できるようになりました。6〜25mmの自立厚みを持つコンパクトラミネートは、高通行量の廊下やエレベーターロビーに浸透しており、1枚あたりの高価格設定を正当化する耐久性属性を付加しています。


注記: 全セグメントの個別シェアはレポート購入後に入手可能
地理的分析
西部および南部の州がインドの装飾用ラミネート市場需要のおよそ3分の2を牽引しています。マハーラーシュトラ州が消費トップであり、ムンバイが住宅・商業建設許可において圧倒的な地位を占めています。同市のITパークおよび複合用途複合施設では2027年までに3,000万平方フィートを超えるオフィススペースが開業予定です。組織化されたラミネートショールームはプネーとムンバイに集中しており、そこではモジュール式キッチン小売業者が最高の販売密度を記録しています。
グジャラート州は生産と輸出における中心地として台頭しています。モルビー・アーメダバード回廊は2023年度にINR 28兆3,000億円を超える投資を呼び込み、カーンドラ港およびムンドラ港への近接性が輸出物流コストを低減しています。Rushil Décorのガーンディーナガルコンプレックスはこうした方向性を体現しており、竣工直後に海外契約を締結しています。アーメダバードとスラートのスマートシティプログラムは、市庁舎や公共施設建築においてE0グレード表面材の需要を喚起しています。
南部のハブであるカルナータカ州、タミル・ナードゥ州、アーンドラ・プラデーシュ州は次世代の成長センターとして台頭しています。Greenlamのナイドゥペータサイトは南インド最大の高圧ラミネート工場となる予定であり、プロジェクト設備投資の約30%をカバーする州インセンティブに支えられています。ベンガルールのテック回廊は企業向け内装仕上げの数量を牽引しており、チェンナイとハイデラバードはプレラミネートボードを選好する住宅着工件数を追加しています。パンジャーブ州とデリー首都圏(NCR)の北部クラスターは長年の製造基盤を活用し続けており、CenturyPlyのホシアルプールにおける拡張は北部および東部市場への供給を強化しています。
バリューチェーン分析
インドの装飾ラミネートのバリューチェーンは、上流の化学品と紙原料(フェノール樹脂・メラミン樹脂、特殊オーバーレイ/デコールペーパー、添加剤)、およびパーティクルボードやMDFなどの木質パネル基材から始まる。次に、インプレグネーション(浸透加工)、熱プレス/積層、仕上げ(テクスチャ加工、コーティング、トリミング)、品質検査、包装の工程を経る。フェノール樹脂とメラミン樹脂の価格変動はラミネートメーカーに直接影響を及ぼすため、原材料コストへの依存度は大きく、調達規律、自社樹脂生産能力、長期調達の重要性が高まっている。また、市場が超低放出量要件を目指す中で、接着剤の再処方は樹脂/接着剤サプライヤーとラミネートメーカー間の技術協力も増加させている。
中流の製造工程は、連続プレスとデジタル印刷への投資を行う組織化されたプレーヤーと、価格とリードタイムで競争する大規模な非組織化基盤に分かれている。組織化されたリーダー企業は、モジュール家具や機関向け仕様に対応するため、自社ラボと標準化された製品システムの活用を強めている。下流では、流通は自社ショールーム、フランチャイズ店、複数ブランド取扱いディーラーを通じて、大工、加工業者、モジュール家具OEMへとつながり、デベロッパーやフィットアウト業者からのプロジェクト需要が下支えとなっている。国境を越えた連携もより顕在化しつつある。Aica Kogyoは2026年6月17日にStylam Industriesの40%株式取得を完了し、これによりガバナンスが強化され、Stylamがより広範なグローバル調達・技術ネットワークと結びつく可能性がある。この動きは、高級デコールペーパー、樹脂、製造ノウハウがインドのサプライチェーンにどのように流入するかに影響を与える。
競合状況
市場集中度
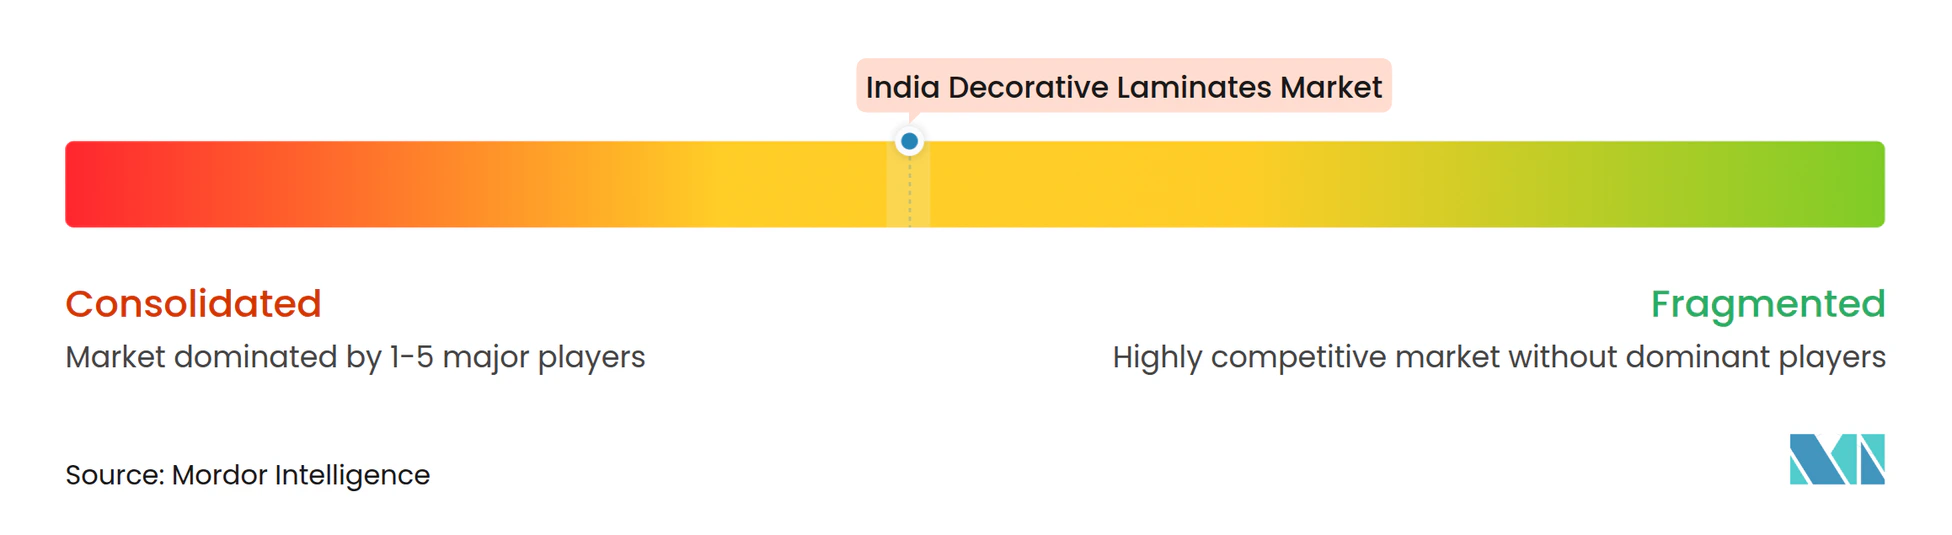
インドの装飾用ラミネート市場は中程度に集中しています。Greenlam、CenturyPly、Merinoが組織化されたティアのトップに位置し、それぞれが生産能力、デジタル印刷、および低VOC適合への投資を継続しています。技術とコンプライアンスがリーダーと後発組を区別しています。連続プレス式ボードライン、シングルパスインクジェットプリンター、銀イオン抗菌処方、および社内試験ラボは、コストと価格設定力の両方を付与しています。E0認証義務化への流れはおそらく業界再編を加速させ、資本力の乏しいミルはインドの装飾用ラミネート産業において圧縮されたマージンでアップグレードするか、市場から撤退するかの選択を迫られるでしょう。
インドの装飾用ラミネート産業リーダー
-
Greenlam Industries Limited
-
Aica Laminates India Pvt. Ltd.
-
Merino India
-
CenturyPly
-
Stylam
- 注:主要企業の掲載順は順位を示すものではありません。
インドの装飾用ラミネート市場 このレポートでカバーされる企業
- Advance Decorative Laminates Pvt. Ltd.
- Aica Laminates India Pvt. Ltd.
- Archidply
- Bloom Dekor Ltd.
- CenturyPly
- Faus Group Inc.
- Formica Group
- FunderMax GmbH
- Greenlam Industries Limited
- Kronospan (Kronotex)
- Merino India
- Olympic Decor LLP
- OMNOVA Solutions Inc.
- Stylam
- Wilsonart LLC.
市場機会と将来展望
明確なホワイトスペースは、現代的な小売、機関向けフィットアウト、グリーンビルディングプロジェクト向けの、認証済み低放出量かつ仕様主導型のラミネートにある。これらの分野では、購入者が美観のみならず、再現性のある性能(ホルムアルデヒド放出限度、摩耗性・表面耐久性、安定したバッチ品質)を求める傾向が強まっている。メーカー各社は資本支出と製品開発を、より高付加価値な表面材とコンプライアンス対応へと再配分してきた。Greenlam Industriesは2026年3月31日終了の会計年度において、連結年間売上高がINR 3,000クロールを超えたことを報告しており、能力・技術への継続投資と並行して、大手ブランドがチャネルを拡大し、標準化をティア2・ティア3の需要拠点へと推進する中で市場は制度化を進めている。
第二の機会は、デジタル印刷、コンパクトラミネート形状、シンクロナイズドテクスチャによって実現される、より速いデザインサイクルと輸出志向製品を通じたプレミアム化である。これにより輸入デコールと競合しつつ、デザイナーやOEM向けの最小発注量の制約を減らすことができる。2026年度第4四半期の業界スナップショットでは、ラミネートはインドの木質パネル業界の中で最も利幅の高いサブセグメントとされており、デザインライブラリおよび防指紋・抗菌などのコーティング技術、さらに基材と表面材を統合したソリューションへの投資継続を後押ししている。同時に、Aica KogyoによるStylamへの出資のような、グローバル素材グループによる提携・株式参加は、技術移転、特殊紙・樹脂の調達拡大、そして品質と文書管理の一貫性向上によるインドメーカーの輸出対応力強化の余地を生み出している。
最近の産業開発事情 インドの装飾用ラミネート市場
- 2026年6月:Aica Kogyo Company, LimitedがStylam Industries Limitedの40%株式取得(オフマーケット)を完了し、新取締役を任命。この行動により、グローバルな素材能力がStylamの生産と統合され、サプライチェーンおよびガバナンスへの潜在的影響が示唆される。
- 2026年4月:Greenlam Industries Limitedが、新たなGreenlam Shoppe小売店の開設によりインド・ヴァピでの小売展開を拡大。この拡大は直販市場でのプレゼンスと消費者接触を支え、地域需要と価格決定力への潜在的影響がある。
- 2026年4月:Merino Industries Ltd.が、俳優Pankaj Kapurを起用した新ブランドキャンペーンを開始し、Marine Board製品の健康性、耐久性、日常的な信頼性を強調。このキャンペーンは消費者の認知を高め、Merinoのマリンボードラインのプレミアム化の可能性がある。
インドの装飾用ラミネート市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、市場は住宅および商業空間の内装仕上げを目的としてインドで販売される装飾用ラミネートシートおよび関連表面材製品を対象とし、メーカーおよびディストリビューターの販売時点における価値で測定されています。
対象外:本規模算定には、天然木ベニヤ、ソリッドサーフェス材、塗料および壁紙、またはラミネート表面層なしで販売される家具およびパネルボードは含まれません。
セグメンテーション概要
- 原材料別
- プラスチック樹脂
- オーバーレイ
- 接着剤
- 木材基材
- 用途別
- 家具
- キャビネット
- フローリング
- 壁面パネル
- その他の用途(テーブルトップおよびカウンタートップ)
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、建設活動、リノベーション指標、家具製造の勢いを用いてインドの需要プールをマッピングし、その活動をラミネート使用パターンに変換することから始まります。住宅および消費シグナルについてはMOSPIおよび国民経済計算データ、輸出入動向についてはDPIITおよび商務省の貿易統計、内装材に関連するBIS規格の更新などの公開情報源を参照しました。また、ラミネートの性能と排出基準について論じた学術誌の論文や技術ノートも活用しました。
その後、年次報告書、投資家向けプレゼンテーション、信頼性の高い報道を用いて、能力増強、製品ミックス、価格動向を把握するために企業文書を精査しました。企業財務情報、輸出入の船積みレベルの確認、デザインおよび表面技術投資の動向を把握するための特許調査に、一部の有料サブスクリプションを限定的に使用しました。これらのデスクソースは例示的なものであり、データ収集、明確化、クロスチェックの過程で他の多くの公開情報源も使用されました。
一次インタューおよびサーベイ
一次調査は、インド全土における住宅フィットアウト、モジュラー家具の成長、商業リフォームサイクルに沿ったラミネート需要の追跡を検証することに重点を置きました。メーカー、ディストリビューター、ディーラー、ファブリケーター、大口購買者など多様な関係者と対話し、価格帯、チャネルマージン、用途をまたいだ製品代替の実態を確認するために議論を活用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | CXO:13% |
| 中位層:52% | 部門・ユニットリーダー:41% |
| 中小プレイヤー:14% | マネージャー:46% |
市場規模算定と予測
規模算定はトップダウン構築から始まり、インドの建設および内装仕上げ支出を再構築し、家具、キャビネット、ウォールパネルなどの一般的なエンドユースの浸透率を用いてラミネートのアドレサブルプールに絞り込みます。合計値を実用的に保つため、サンプリングされたチャネルの販売実績、プロジェクトタイプ別のシート消費量の目安、報告された生産能力と稼働率範囲用いたサニティチェックなど、選択的なボトムアップ近似値とも照合しています。
モデルを形成した主要インプットには、新規住宅完工とリノベーション活動のペース、モジュラー家具へのシフト、価格に影響する樹脂およびオーバーレイの原材料コストの動き、特定インプットの輸入依存度、高圧製品と低圧製品タイプ間のミックス変化が含まれます。直接的な数量シグナルが断片的な場合は、ディストリビューターのカバレッジパターンと地域別建設レートのプロキシを使用してギャップを処理し、インタビューフィードバック後に修正しました。
予測については、主要需要ドライバーのトレンドスムージングに支えられたシナリオ分析を使用し、建設サイクル、チャネル在庫行動、価格転嫁タイミングに関する専門家の見解を用いてパスを調整しました。アウトプットは、時系列全体で一貫した通貨換算前提のもと、米ドル価値ベースで作成されています。
データ検証と更新サイクル
アウトプットは、モデル合計値を貿易動向、発表された能力増強、チャネルで見られる妥当な価格帯どの独立したシグナルと比較する複数パスを用いて確認されます。モデルが急激な跳ね上がりを示した場合は、インプットを再確認し、第二のアナリストが前提を見直し、変化の内容を確認するために選定された回答者へのフォローアップ連絡が行われます。
レポートは年次で更新され、主要な樹脂コストの変動、政策変更、大規模な能力稼働開始など、需要や価格に影響を与えうる重要なイベントが発生した場合は中間更新が行われます。納品前に最終レビューパスを実施し、数値が最新の利用可能情報と一貫した前提を反映していることを確認します。
Mordor Intelligenceのインドの装飾用ラミネート市場規模と他の公表推計値との比較
インドの装飾用ラミネートについて異なる公表数値が存在することは通常のことであり、著者が必ずしも同じ製品セット、販売レベル、または時間枠を計上しているわけではないためです。一部のソースはラミネートをより広い木質パネルカテゴリーと混在させることもあります。差異は、平均販売価格の算出方法、非公式チャネルの数量が完全に捕捉されていかどうか、および年度をまたいだ通貨換算の適用方法からも生じる可能性があります。
一部の公開資料は、装飾用ラミネートを隣接する表面材または内装材バケットと混合するより広い定義に依拠しており、価格サイクルが異なる場合に価値を押し上げることが多いです。Mordor Intelligenceはインドにおける家具、キャビネット、フローリング、ウォールパネルなどの用途向けに販売された装飾用ラミネート製品のみを計上し、長期外挿ではなくチャネル検証済みの価格帯と2026〜2031年の更新サイクルに紐付けた予測を維持しています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.32 ビリオン 米ドル(2025年) | |
| 業界メディアA | 1.80 ビリオン 米ドル(2023年) | 装飾用ラミネートを関連する内装表面材バケットと混合できるより広いセグメンテーションセットを使用しており、時間枠が早期から始まるため、価格サイクルが異なる場合に合計値が膨らむ可能性があります。 |
| 業界ソースB | 1.05 ビリオン 米ドル(2024年) | 組織化市場寄りの視点またはメーカーのみの請求額を反映することが多く、チャネルチェックで確認できる非組織化フローやディーラーレベルのマークアップを過小計上する可能性があります。 |
3つの数値の差異は主に対象範囲と価格設定される販売レベルによって説明され、異なる基準年と更新タイミングによってさらに強化されています。計上製品とエンドユースを一貫して保ち、チャネル価格と需要シグナルに対して合計値をストレステストすることで、推計値は明確なインプットと再現可能なステップに追跡可能な状態を維持しています。
レポートで回答される主要な質問
インドの装飾用ラミネート市場の現在の価値はいくらですか?
インドの装飾用ラミネート市場規模は2026年にUSD 13億9,000万であり、2031年までにUSD 18億1,000万に達すると予測されています。
最も成長が速い用途セグメントはどれですか?
ウォールパネルは2026年から2031年にかけて6.26%のCAGRで大すると予測されています。
IS 12592:2023は生産者にどのような影響を与えますか?
E0排出基準の義務化により生産コストは8〜12%上昇しますが、グリーン認証プロジェクトにおけるプレミアム価格設定が可能になります。
最大のラミネート工場が集中している州はどこですか?
主要な生産能力は、グジャラート州ガンディーナガル回廊とアーンドラ・プラデーシュ州ナイドゥペータ製造ハブに集中しています。
大型ラミネート工場はどの州に立地していますか?
主要な生産能力はグジャラート州ガーンディーナガル回廊およびアーンドラ・プラデーシュ州ナイドゥペータ製造ハブに集中しています。