
木質系パネル市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
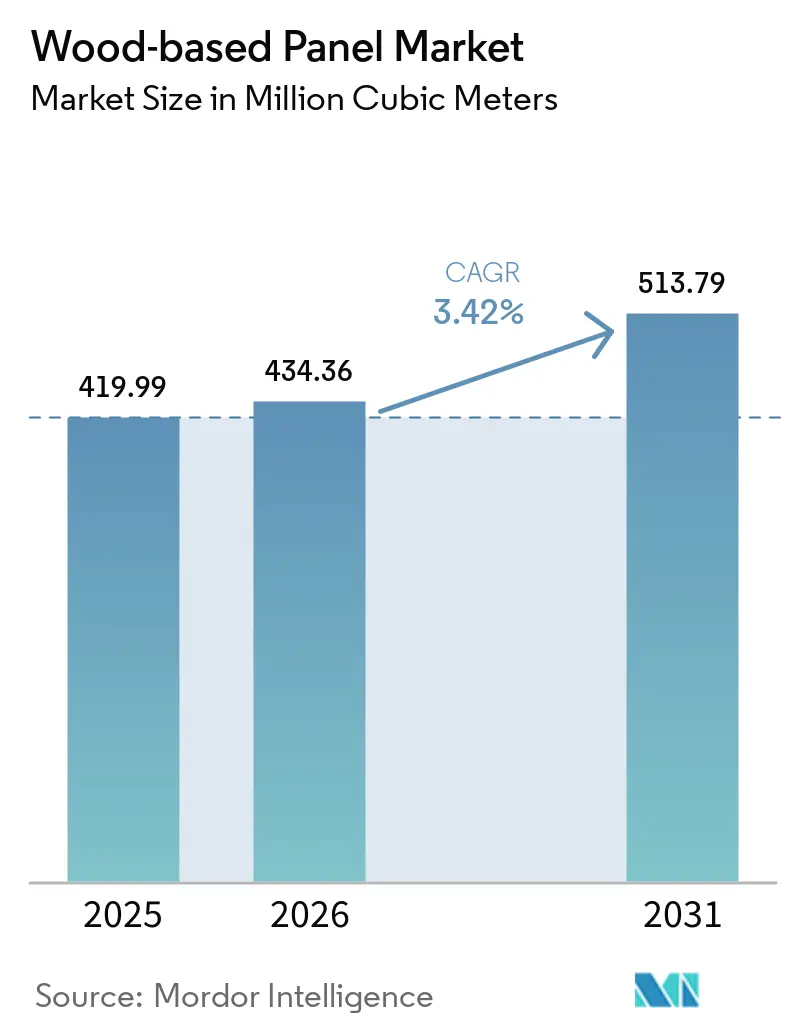
| 市場取引高 (2026) | 434.36 百万立方メートル |
| 市場取引高 (2031) | 513.79 百万立方メートル |
| 成長率 (2026 - 2031) | 3.42 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる木質系パネル市場分析
木質系パネル市場規模は2026年に4億3,436万立方メートルと推定され、2025年の4億1,999万立方メートルから成長し、2031年の予測値は5億1,379万立方メートルで、2026年から2031年にかけて年平均成長率(CAGR)3.42%で成長しています。堅調な住宅建設、Eコマース主導の家具需要、循環経済規制がこの成長を支えており、製造業者は排出基準の厳格化や繊維コストの変動に対応しています。アジア太平洋地域の豊富な木材資源、東欧および米国南部における生産能力の拡張、モジュラー住宅における構造用断熱パネル(SIPs)の急速な普及が追加的な追い風となっています。競争戦略は現在、垂直統合、樹脂イノベーション、および使用済みボードから繊維を回収するリサイクルラインへの投資に重点を置いています。これらの取り組みは、透明木材グレージング、光発光ファサード、その他の高性能用途が総利用可能市場を拡大する中で価値を獲得することを目的としています。
主要レポートのポイント
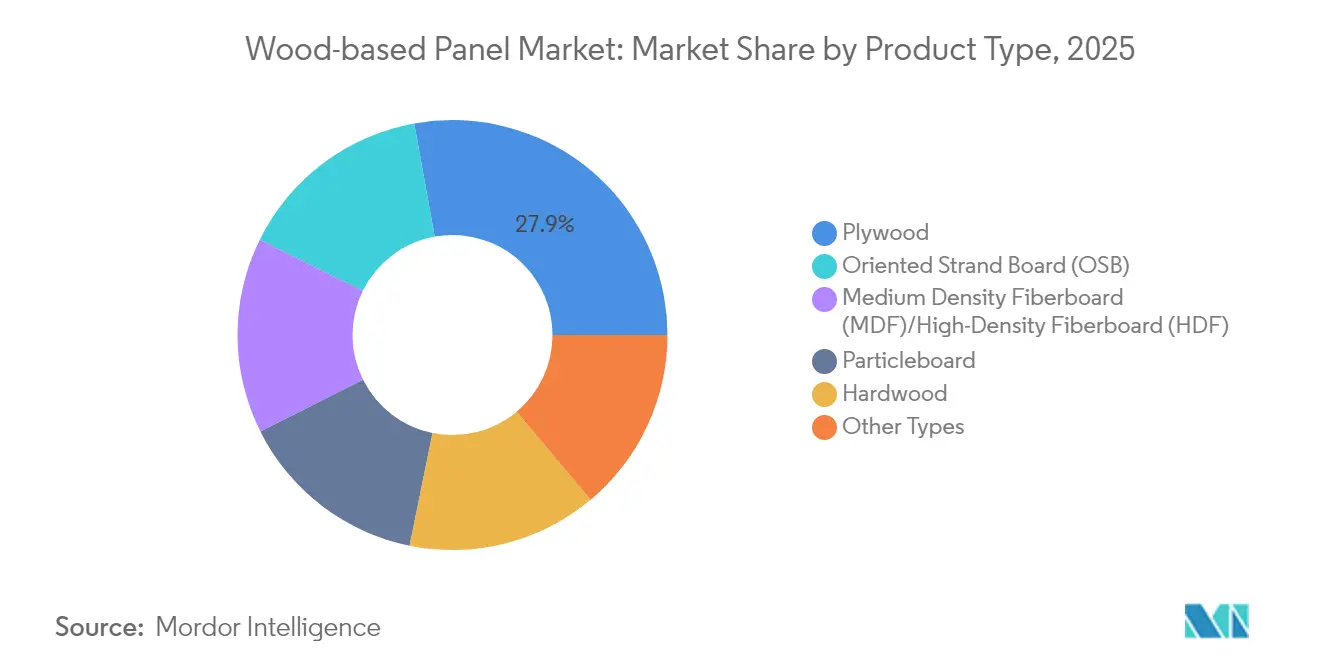
- 製品タイプ別では、合板が2025年の木質系パネル市場シェアの27.85%を占めてリードし、中・高密度繊維板が2031年まで最速の年平均成長率(CAGR)4.12%を記録しました。
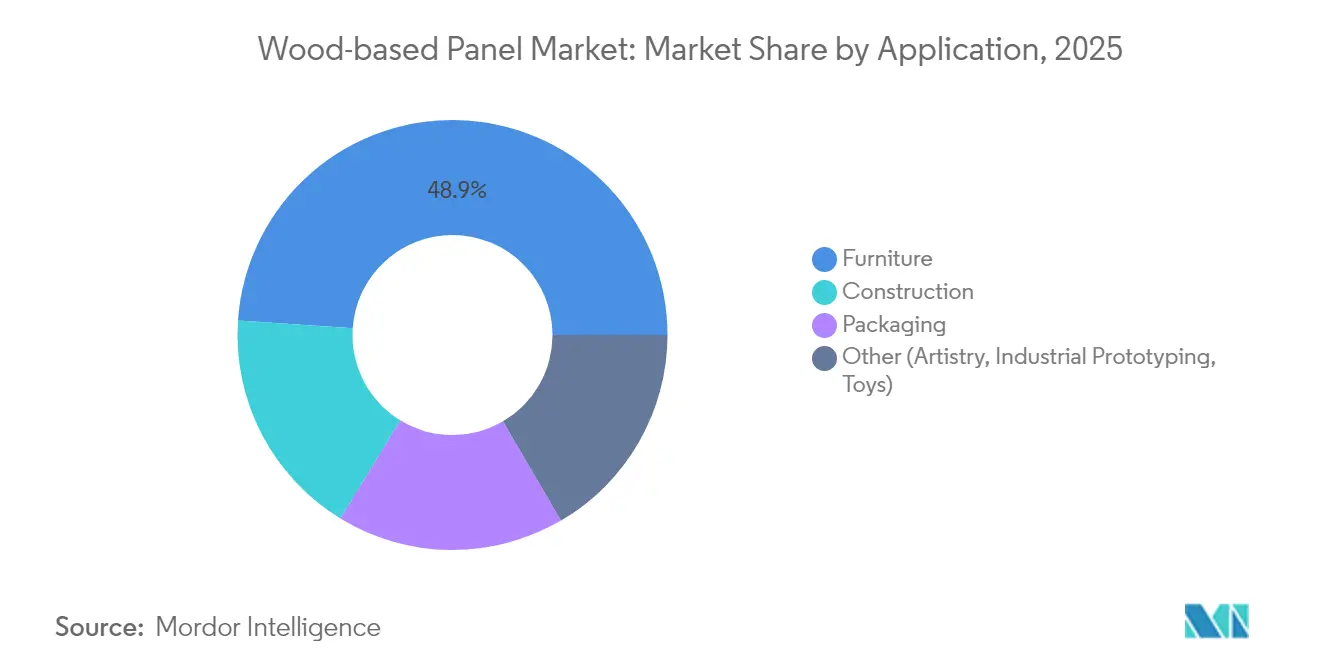
- 用途別では、家具が2025年の木質系パネル市場規模の48.92%を占め、建設は2031年まで年平均成長率(CAGR)3.63%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の収益の52.12%を占め、2031年まで年平均成長率(CAGR)3.85%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興経済圏における建設上昇サイクル | +1.2% | アジア太平洋、ラテンアメリカ、中東 | 中期(2〜4年) |
| 家具Eコマースブーム | +0.8% | グローバル | 短期(2年以内) |
| エンジニアードウッドを優遇する循環経済義務 | +0.6% | 欧州、北米 | 長期(4年以上) |
| 透明木材ファサードおよび自動車用グレージング | +0.4% | 北米、欧州、日本 | 長期(4年以上) |
| モジュラー住宅におけるOSBベースのSIPsの急速な普及 | +0.5% | 北米、北欧、オーストラリア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
新興経済圏における建設上昇サイクル
アジア太平洋地域およびラテンアメリカの一部の政府はインフラ支出を倍増させており、合板、MDF、および配向性ストランドボードへの持続的な需要を喚起しています。インドの連邦高速道路プログラムおよびインドネシアの新首都プロジェクトは複数年にわたる調達サイクルを支えており、一方でトルコの地震復興はロシア産製材の輸入を2024年初頭に292,200 m³と3倍に増加させました。メーカーは短期的な需要の軟化にもかかわらず、将来の供給逼迫に備えてログの備蓄を進めており、これはインドが2四半期で40%の輸入急増を記録したことからも明らかです。住友林業などの日本の大手企業は5年以内に東南アジアで7,000戸の住宅建設にコミットしており、地域の住宅パイプラインへの信頼を示しています。これらの動向は、少なくとも2028年まで構造用パネル全体にわたる消費の上昇軌道を確固たるものにしています。
家具Eコマースブーム
オンライン家具販売の増加により地理的障壁が低下し、モデルの迅速な入れ替えおよび柔軟なパネルサプライヤーに有利な小ロット生産が促進されています。米国の住宅用家具受注は2024年4月に前年比22%増加しましたが、国内の木製家具出荷量は2000年比で48%低下しています。輸入指向のバリューチェーンは依然としてパーティクルボード、MDF、合板の基材に大きく依存しており、大量パネルの需要量を維持しています。マレーシアはEコマース物流を活用して2021年の木材輸出を220億7,000万リンギットに引き上げ、合板が最大品目となっています。ジャストインタイムのラミネーションとデジタルプリント装飾の納品が可能な機動力のある工場が、このダイナミックなチャネルでシェアを獲得し続けています。
エンジニアードウッドを優遇する循環経済義務
欧州の循環経済行動計画および2024/1781エコデザイン規制は、製品が耐久性、修理可能性、リサイクル可能性を備えることを義務付け、素材選択をエンジニアードウッドへと傾けています[1]。ポルトガルは2025年に世界初の産業規模の繊維板リサイクルラインを稼働させ、消費後のMDFを原料グレードの繊維に変換する能力を持ちます。同時に、解体廃棄物規制は70%のリサイクル率を求め、高リサイクル繊維含有量を持つパネルの採用を加速させています。北米の自主的なグリーンビルディングクレジットはこれらの要件を反映しており、生産者がプレミアム契約を確保するためにPEFCまたはFSCの管理の連鎖を認証することを奨励しています。
モジュラー住宅におけるOSBベースのSIPsの急速な普及
2024年に米国連邦資金住宅システム全体で施行された国家エネルギーコードは、高断熱値の壁構造を事実上義務化し、SIPs使用量の急増を引き起こしました。SIPsは現場の労働量を最大70%削減しながら、暖房負荷を40〜60%削減します。欧州およびオーストラリアの建築業者は、労働力不足が深刻化する中、中層建築プロジェクトにSIPエンベロープを採用しています。こうした効率性の向上は、従来の木造軸組構法が頭打ちになった場合でも、長期的なOSB需要を押し上げます。
抑制要因影響分析*
| 抑制要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ホルムアルデヒド排出規制の強化 | -0.9% | グローバル(EUおよび米国で厳格) | 短期(2年以内) |
| 丸太および繊維コストの変動 | -0.7% | 北欧、ブリティッシュコロンビア | 短期(2年以内) |
| EU森林破壊防止規則(EUDR)への対応負担 | -0.4% | 欧州中心、グローバルチェーン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ホルムアルデヒド排出規制の強化
EUは2026年8月から室内空気中のホルムアルデヒドを0.062 mg/m³に上限設定し、工場にホルムアルデヒド無添加樹脂への切り替えを義務付けますが、そのコストは15〜25%増加します[2]。ドイツのEU規則との整合化は国内の適用除外を排除し、米国環境保護庁(EPA)の制限も同様の閾値に留まり、回避の余地はほとんどありません。連続プレスラインおよび代替接着剤システムへの設備投資はキャッシュフローを圧迫し、特にすでに薄い利益率で操業している小規模パーティクルボード施設に影響を与えています。
EU森林破壊防止規則(EUDR)への対応負担
2024年12月以降、EUへの輸出業者は収穫地をジオロケーションし、デューデリジェンス申告書を提出しなければならず、違反した場合は年間売上高の最大4%のペナルティが科せられます。中国の合板サプライヤーはデータセキュリティ上の懸念を表明しており、出荷が制限される可能性があり、欧州の在庫が逼迫する恐れがあります。2025年の更新されたガイダンスは、出荷ごとではなく年次での申告を認めていますが、依然として詳細な管理の連鎖の証明を要求しており、特に小規模農家の管理コストを増加させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
中密度繊維板(MDF)のイノベーションが成長を牽引グローバルMDF/HDF出荷量は年平均成長率(CAGR)4.12%で拡大し、木質系パネル市場全体の成長を上回ると予測されています。中国は引き続き世界のMDF供給量の約60%を占めていますが、ベトナムおよび東欧の新工場が低コスト繊維、自動化されたサンディングライン、デジタルプリント装飾によって差を縮めています。Mekong Woodのカムケーにある60万立方メートルプレスは2024年7月に稼働を開始し、CARB準拠ボードを求める日本の輸入業者をすぐに標的としました。成熟市場では、持続可能性ラベリングが曲げ強度を損なわずに最大24%のリサイクル繊維を混合したMDFへの需要を誘導しています。
合板は外装材およびキャビネットカーカスでの普遍的な使用により27.85%の高いシェアを維持しています。しかしOSBの数量はSIPsおよびコード準拠のせん断パネルを背景に速いペースで増加しており、パーティクルボードは低価格家具での関連性を保っています。広葉樹合板は、EUDRに関連した供給逼迫にもかかわらずエキゾチックな突き板を活用し、高級キッチンおよびRVインテリアで需要を獲得しています。生産者はインドでのプランテーションチーク端材やマレーシアでのゴムの木を使用して原料を多様化し、丸太コストの削減とライフサイクルスコアの改善を図っています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
建設のモメンタムが加速建設は政府が手頃な住宅と気候変動に強いインフラに向けた刺激策を配分するにつれ、年率3.63%で成長します。建設向け木質系パネル市場規模は、高断熱値のエンベロープと炭素固定材料を評価する建築基準に支えられ、2031年に9,080万立方メートルに達すると予測されています。SIPs、CLTインフィル壁、実矧ぎサブフロアがこの普及を牽引しており、特に労働力不足がプレファブリケーションの価値を高める米国、カナダ、スカンジナビア、日本で顕著です。
家具は全体積の約48.92%で首位を維持していますが、オンラインチャネルの成熟とともに拡大は緩やかになっています。組み立て式(RTA)ワードローブやモジュラーソファへのシフトを進めるデザイナーは、コストと美観のバランスをとるために薄いMDFとメラミンラミネートパーティクルボードに依存しています。特にEコマース食料品向けの再利用可能なエンジニアードウッドパレットや温度安定型ボックスなどの包装は、強靭な需要ノードを形成しており、吸音パネル、玩具、3Dカービングアートなどのニッチ用途が収益源を多様化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
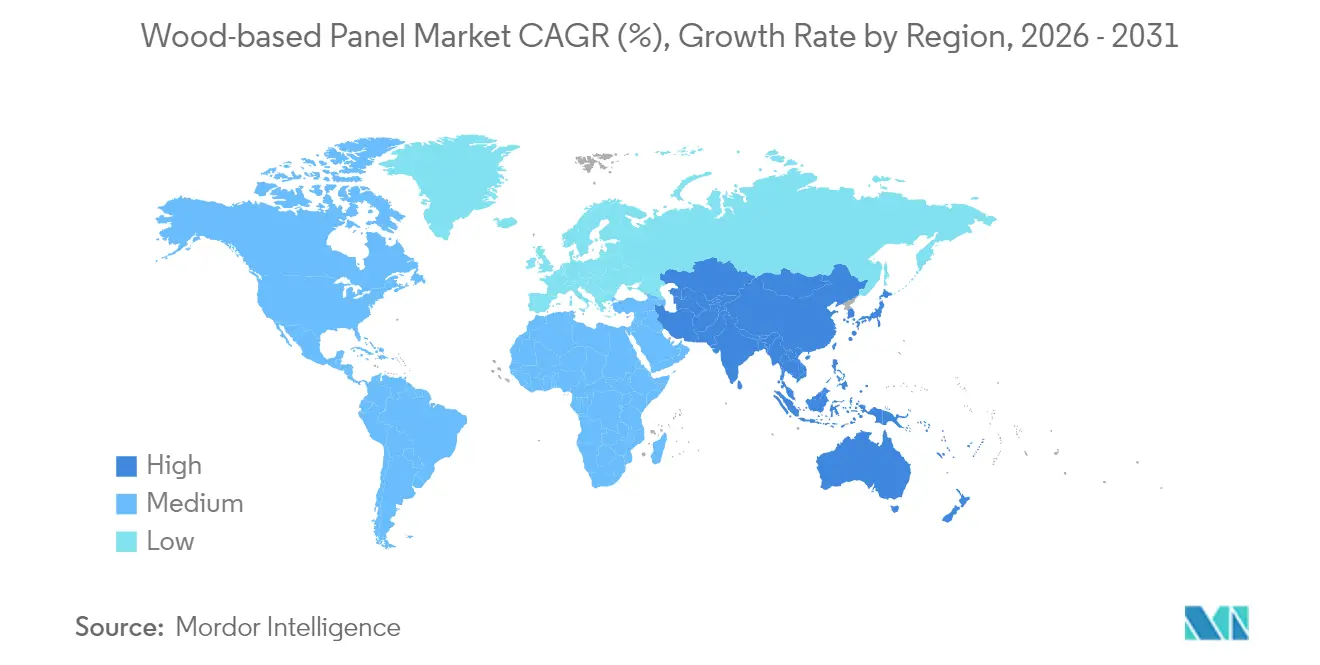
アジア太平洋、ヨーロッパおよび中東の木質パネル市場
アジア太平洋地域は2025年の出荷量の52.12%を占め、2031年にかけて3.85%のCAGRで拡大する見込みである。中国の合板輸出量は2024年に1,327万m³に達し、その価値は5.27 ビリオン 米ドルに上り、ASEANおよび中東向けの関税優遇措置によって支えられた。ヨーロッパのパネルメーカーは複雑な状況に直面している。製造所はホルムアルデヒドフリー樹脂への改修およびEUDRトレーサビリティの導入を迫られており、コスト曲線が上昇している。しかし、ドイツおよびフランスにおけるパンデミック後のリノベーションブームや、パネル端材に対するバイオマス補助金が需要を下支えしている。リヴネにあるKronospanの70万m³OSBラインなど東欧の工場は、針葉樹林とEUエンドユーザーへの近接性を活かし、供給不足を補う位置づけにある。
北米、ヨーロッパおよびラテンアメリカの木質パネル市場
北米は二極化した動向を示している。構造用パネルの生産量は2023年にOSBで4.6%、合板で1.0%減少した。米国南部の製造所は低い立木格と高度化された連続プレスを活用し、余剰OSBをヨーロッパへ輸出している。ブリティッシュコロンビア州では、立木価格の上昇と山火事による混乱を受けて生産能力の合理化が続いている。ブラジルを筆頭とするラテンアメリカは新興の供給拠点となっており、豊富なマツ植林地と通貨上の優位性により価格競争力のある輸出が可能となっている一方、プレハブ式社会住宅事業の拡大とともに国内消費も増加している。
規制環境
木質パネルに関する規制の焦点は、排出規制への対応と森林破壊フリー調達へと重点を移しており、主要輸入市場間で要件の収束が進んでいる。北米では、複合木材製品に関してTSCA第VI章が主要な基準であり続けており、2026年2月には米国EPAが自主コンセンサス規格アプローチの更新を提案し、ISO 12460-2:2024(en)を品質管理試験のための追加の小型チャンバー法として組み込むこととした。これにより、製材工場や加工業者にとって実務的なコンプライアンス経路が拡大することになる。
欧州では、EU森林破壊防止規則(EU 2023/1115)により、EU市場に投入される木質製品に対してサプライチェーン管理、位置情報、デューデリジェンス文書化の要件が課されている。規則(EU)2025/2650により、大規模・中規模事業者向けのEUDR適用は2026年12月30日まで延期され、欧州委員会はこれに続き、2026年7月に更新されたガイダンスとEUDR情報システムに関する実施法を発表し、報告およびコンプライアンスの業務フローの運用を進めた。カナダも2024年12月にSOR/2024-256の改正により米国の実務との整合性を強化し、定例の品質管理のためのホルムアルデヒド試験要件を更新した。
バリューチェーン分析
バリューチェーンは、森林所有と原木伐採から始まり、原木の仕分け、チッピング/ストランディング/剥皮、樹脂および添加剤の供給(ホルムアルデヒド系および無添加ホルムアルデヒド系システムを含む)を経て構成される。パネル製造(パーティクルボード、MDF/HDF、OSB、プライウッド)の後に仕上げ工程(サンディング、ラミネーション、コーティング)が続き、その後、卸売業者、ホームインプルーブメント流通、OEM供給契約を通じて、家具、建築、包装の最終需要者へと流通する。大手メーカーは、上流の繊維資源へのアクセスと下流の付加価値表面加工の垂直統合を進めており、ラミネーション能力の追加(装飾用ボード向け)や、単位当たりの歩留まりとコストを改善するための連続プレスおよびエネルギーシステムのアップグレードへの投資が含まれる。
主要な摩擦点としては、繊維の入手可能性、コンプライアンス文書、エネルギーおよび物流コストが挙げられる。2025年に指摘された供給側の制約には、伐採制限やモラトリアム(例えば、ポーランドにおける20%の伐採モラトリアムが引用されている)に加え、持続的な原材料価格の上昇圧力が含まれ、GTI-WBPは2025年12月時点で原材料購入価格指数が18か月連続で50%を超えて推移していると報告している。コンプライアンス面では、EUDRなどのEU要件により輸出業者・輸入業者の文書化負担が増加している一方、循環型経済への取り組みにより使用済み木材がリサイクル工程を通じて再びサプライチェーンに戻ってきており(例えば、Tafisa Canada Rewoodの能力は年間最大244,000トンとされている)、丸太やミル残材と並ぶ二次的な繊維供給源が形成されている。
競争環境
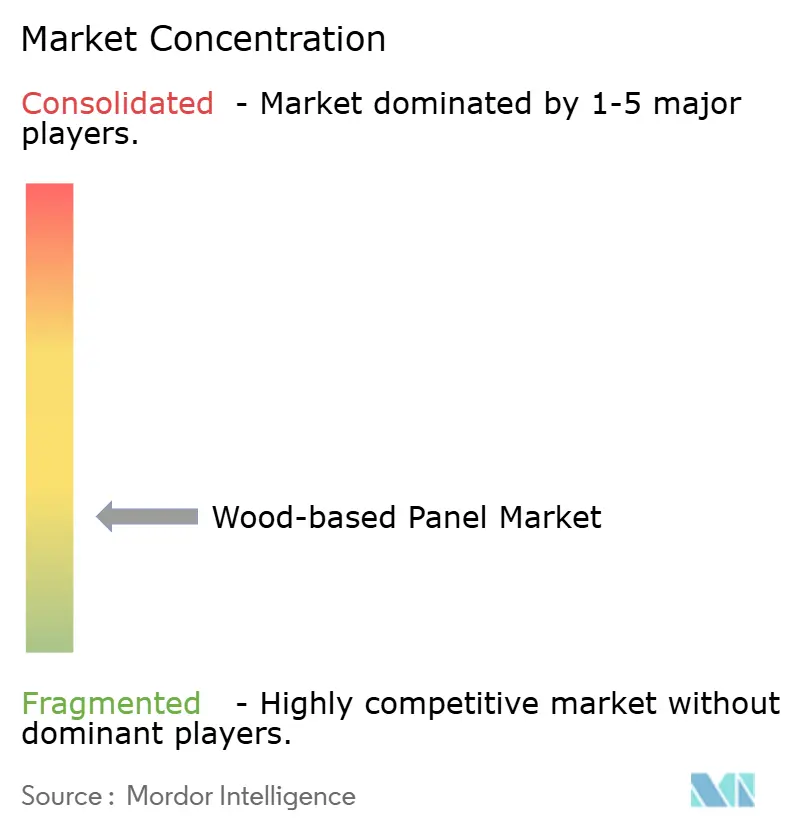
市場は高度に断片化されています。大手生産者は地域リスクをヘッジする多大陸の資産ポートフォリオを運営しています。Kronospan、Swiss Krono、Eggerは飽和した西欧市場からの分散化を図るために米国および東欧の工場を拡張しました。Swiss KronoのサウスカロライナにおけるUSド2億3,000万ドルの設備増強はMDF能力と廃熱発電を追加し、製品ミックスとコストの両方を改善しています。新規参入者はニッチ技術に注力しています。透明木材複合材、光発光ファサード、ナノセルロース強化パネル外皮を手がけるスタートアップは、建築家が軽量・カーボンネガティブな外装材を求める中でベンチャー投資を集めています。既存企業はコーポレートベンチャーユニットの設立または知的財産のライセンス供与によって対応しています。全体として、業界の中程度の集中度は、特にスケールメリットを価格プレミアムが上回る高付加価値用途において、技術中心の破壊的新興企業の参入余地を残しています。
木質系パネル業界リーダー
-
Arauco
-
Egger
-
Georgia-Pacific
-
Kronoplus Limited
-
West Fraser
- 注:主要企業の掲載順は順位を示すものではありません。
木質パネル市場
- Arauco
- Boise Cascade
- CenturyPly
- Dexco
- Dongwha Group
- Egger
- Georgia-Pacific
- Greenpanel Industries Limited
- Kastamonu Entegre
- Kronoplus Limited
- Langboard Inc.
- Louisiana-Pacific Corporation
- Pfleiderer
- Roseburg Forest Products
- Swiss Krono Group
- West Fraser
- Weyerhaeuser Company
市場機会と将来展望
低排出でトレーサビリティの高いパネルに対する規制圧力は、調達を文書化し、生産性を犠牲にせずに接着剤関連の排出を削減できるメーカーにとって新たな市場空白を生み出している。多くの事業者にとってEU森林破壊防止規則の適用期限が2026年12月30日に固定されているため、世界のサプライチェーンは位置情報対応のデューデリジェンスへと移行しており、これはEU向けの家具・建設顧客に対して検証済みのサプライチェーン管理と製品データを提供できるパネルメーカーに有利に働く。北米でも、2026年2月の米国EPAによるISO 12460-2:2024(en)を品質管理のための追加小型チャンバー法として認める提案により、TSCA第VI章下の複合木材製品に対するより柔軟な試験プログラムを支援する形で、コンプライアンス手段の進化が進んでいる。
生産能力の近代化と付加価値仕上げも、MDF、パーティクルボード、OSB全体にわたる機会領域を形成している。例として、EGGERが2億ユーロを超える多段階投資の一環として、2026年1月にMarkt Bibartで装飾用ボードのラミネーションを開始したこと、そしてUniboardが2026年2月にVal-d'Or(ケベック州)で新たな連続式パーティクルボード生産ラインの稼働を開始し、年間生産能力を2億7,200万平方フィートに引き上げたことが挙げられる。構造用パネル分野では、Swiss Kronoが2026年7月に、フランスのSully-sur-Loireにおけるパーティクルボード生産をOSBへ転換すると発表し、2026年8月までにパーティクルボード生産を終了する予定であり、これは建設向けパネル需要への資産シフトを示している。これらの動きは、表面仕上げ済みボード、トレーサブルな低排出グレード、OSB関連建築システム(SIPsを含む)の対象市場を拡大させる一方、新たな仕上げ能力やOSB生産能力が稼働する地域における競争激化をもたらしている。
Recent Industry Developments in 木質パネル市場
- 2026年7月:Swiss Kronoは、フランスのSully-sur-Loire拠点をパーティクルボードから配向性ストランドボード(OSB)へ転換する計画を発表し、パーティクルボード生産は2026年8月までに終了する予定である。この転換により、構造用パネルに対する建設主導の需要に生産能力が再配分され、現地でのパーティクルボード供給が引き締まる一方、欧州の購入者向けにOSB供給の選択肢が拡大する可能性がある。
- 2026年5月:オンタリオ州政府は、オンタリオ州EnglehartのOSB施設におけるGeorgia-Pacificの1億9,100万カナダドル規模の近代化・拡張プロジェクトを支援するため、1,000万カナダドルの資金提供を発表した。これには熱エネルギーシステムが含まれ、生産能力が14%増加すると発表されている。公的な共同資金提供は、スループットとエネルギー効率を改善する製材所の設備更新を加速させ、北米におけるOSB供給の競争力を強化するのに役立つ。
- 2024年7月:Araucoは、チリ(Nuble)のTrupan-Cholguan Complex内でOSB製造ラインを稼働・運営するために1億米ドルの投資を行うと発表し、2026年第2四半期の操業開始を目指している。このプロジェクトは、ラテンアメリカの需要拠点に近い場所に構造用パネル生産能力を追加し、従来の北米・欧州の生産基盤を超えてOSB供給を多様化するものである。
木質パネル市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、木質パネル市場は、建設、家具、および包装用途において構造材または表面材として使用される工場製造の木質系エンジニアードウッドボードを対象としています。市場は数量で定量化されており、結果は消費されたパネルの百万立方ートル(MMCM)で表されます。
調査範囲の除外事項:非木材代替ボードおよび標準化されたパネルとして販売されない純粋な現場大工仕事は除外しています。
セグメンテーション概要
- 製品タイプ別
- 中密度繊維板(MDF)/高密度繊維板(HDF)
- 配向性ストランドボード(OSB)
- パーティクルボード
- 合板
- 広葉樹材
- その他の種類
- 用途別
- 家具
- 住宅用
- 商業用
- 建設
- 床および屋根
- 壁
- ドア
- その他の建設用途(装飾、フレーム、アクセサリー)
- 包装
- その他(芸術工芸、産業プロトタイピング、玩具)
- 家具
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- 北欧諸国
- トルコ
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- エジプト
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、パネルがどこで製造されどこへ流通するかをマッピングするため、公的な生産・貿易データから開始しました。レビューしたソースには、公式の林業・木材製品統計、税関・関税品目別貿易リリース、建設・住宅着工データ、ならびにFAO、国連コムトレード、世界銀行、各国統計局などの機関によるエネルギー・産業生産指標が含まれます。
これに加え、製品ミックスおよび拡張タイミングを確認するために、信頼性の高い報道機関や業界団体が報告した企業の年次報告書、投資家向けプレゼンテーション、工場・生産能力に関する発表を活用しました。企業財務・インテリジェンスの有料サブスクリプションは、エンティティレベルの詳細を標準化するために選択的に使用され、貿易シグナルのサニティチェックのために出荷レベルの輸出入データースを特定のケースで使用しました。これらのソースは例示的なものであり、データ収集、検証、および明確化の過程で他の多くの公開資料も参照しました。
一次インタビューおよびサーベイ
一次調査は、メーカー、ディストリビューター、原材料・樹脂エコシステムの参加者、ならびに建設・家具分野の大口バイヤーとの専門家インタビューおよび構造化サーベイを通じて実施しました。このステップは、APAC、EMEA、およびアメリカ大陸における換算係数、利用パターン、および実際の需要変化を確認し、デスクリサーチから得た前提を参加者が日々の購買・生産において観察した内容と照合してストレステストを行うために使用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:15% | APAC:41% |
| 中位層:48% | 部門・ユニットリーダー:38% | EMEA:34% |
| 中小規模プレイヤー:18% | マネージャー:47% | アメリカ大陸:25% |
市場規模の算定と予測
規模算定のロジックは、国内木材製品の生産量と貿易収支を建設・家具活からの下流需要に結びつけ、使用率の前提を用いてパネル数量に換算することで、パネル需要のトップダウン再構築から始まります。最終数値を確定する前に、サンプリングされた生産者の生産能力と稼働率、および典型的な出荷量に関するチャネルチェックなど、選択的なボトムアップ検証によって合計値を裏付けます。
モデルで使用する主要インプットには、住宅着工件数とリノベーション強度、家具生産動向、パネル代替パターン(例:内装用途におけるMDFと合板の比較)、発表済みの生産能力増強・閉鎖計画、および主要輸出入国別の貿易動向が含まれます。現地データが乏しい場合は、地域プロキシを用いてギャップを補い、専門家のフィードバックと照合することで最終的な数量が現実的なものとなるよう努めました。
予測においては、建設サイクルと生産能力の立ち上がりに関するシナリオ分析を実施し、インタビュー回答者とともにその経路をレビューすることで、単年度のノイズに過剰反応することなく短期的な変動と長期的な正常化が反映されるようにしました。
データ検証と更新サイクル
アウトプットは、地域別貿易動向、設備稼働率に関するコメンタリー、建設活動動向などの独立したシグナルとモデル合計値を比較し、実際の事象と一致しない急激な不連続性を確認することで検証しました。差異が大きい場合は前提を再検討し、必要に応じて回答者に再連絡して製品ミックス、価格インセンティブ、または供給制約における変化を明確にしました。
定義、計算、および単位が地域・時系列を通じて一貫していることを確保するため、多段階の内部レビューを実施しています。レポートは年次で更新され、主要な生産能力の変動や木材供給に影響する政策変更など、重要な事象が発生した場合には中間更新を行います。納品前に最終確認を行い、公表内容が最新の入手可能情報を反映していることを確認します。
Mordor Intelligenceの木質パネル市場規模と他の公表推計値との比較
木質パネルの市場規模について異なる数値が見られることは通常のことであり、これはすべての調査会社が同じ単位、市場境界、および更新タイミングを使用しているわけではないためです。収益に焦点を当てるものもあれば、物理的な数量に焦点を当てるものもあり、価格が変動するとその差異はさらに拡大する可能性があります。
また、最大のギャップはしばしばスコープの選択から生じることも示されています。例えば、推計が出荷・消費された立方メートルに基づくものか、製品ミックスと地域価格に依存するUSD収益に基づくものかという違いがあります。合板と繊維板のグレードを共通単位に換算する方法、貿易再輸出の取り扱い方法、および生産能力増強の立ち上がり速度の前提の違いも、合計値を上下に変動させる要因となります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 434.36 ミリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 213.10 ビリオン 米ドル(2025年) | 収益ベースで報告されており、価格・ミックス効果によって合計値が拡大します。また、純粋な数量ベースの構成と比較して、より広範なボードカテゴリーおよびチャネルが含まれる場合があります。 |
| 業界パブリッシャーB | 198.54 ビリオン 米ドル(2024年) | 換算係数と貿易調整への可視性が限られた収益のみのフレームワークを使用しており、通貨タイミングと想定平均販売価格によって数値が変動する可能性があります。 |
この表はまず単位の不一致を示し、次にスコープの詳細を次の要因として示しています。Mordor Intelligenceのモデルでは、市場は木質パネルの百万立方メートルとして測定されているため、結果は価格変動ではなく生産量、貿易収支、および最終用途の需要に結びついています。これらの選択を明示することで、ユーザーは結果を明確な活動指標に遡って追跡し、更新時にその手順を繰り返すことができます。
レポートで回答される主要な質問
2031年までの木質系パネルの予測数量はどのくらいですか?
グローバル需要は2031年までに5億1,379万立方メートルに達すると予測されています。
エンジニアードパネルの消費をリードしている地域はどこですか?
アジア太平洋は2025年出荷量の52.12%を占め、最も急成長している地域であり続けています。
構造用断熱パネル(SIPs)が普及している理由は何ですか?
SIPsは現場の労働量を最大70%削減し、強化されたエネルギーコードに適合することで、OSB需要を押し上げています。
ホルムアルデヒド規制は生産者にどのような影響を与えますか?
EUおよび米国の規制により、工場は2026年8月までにコストの高いホルムアルデヒド無添加樹脂を採用することが義務付けられています。
どのようなイノベーションが従来の合板を破壊する可能性がありますか?
透明木材グレージングとリサイクル繊維MDFは、汎用パネルを超えた高マージンのニッチ市場を開拓しています。