
クルーズ観光市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 203.79 十億米ドル |
| 市場規模 (2031) | 279.76 十億米ドル |
| 成長率 (2026 - 2031) | 6.55 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
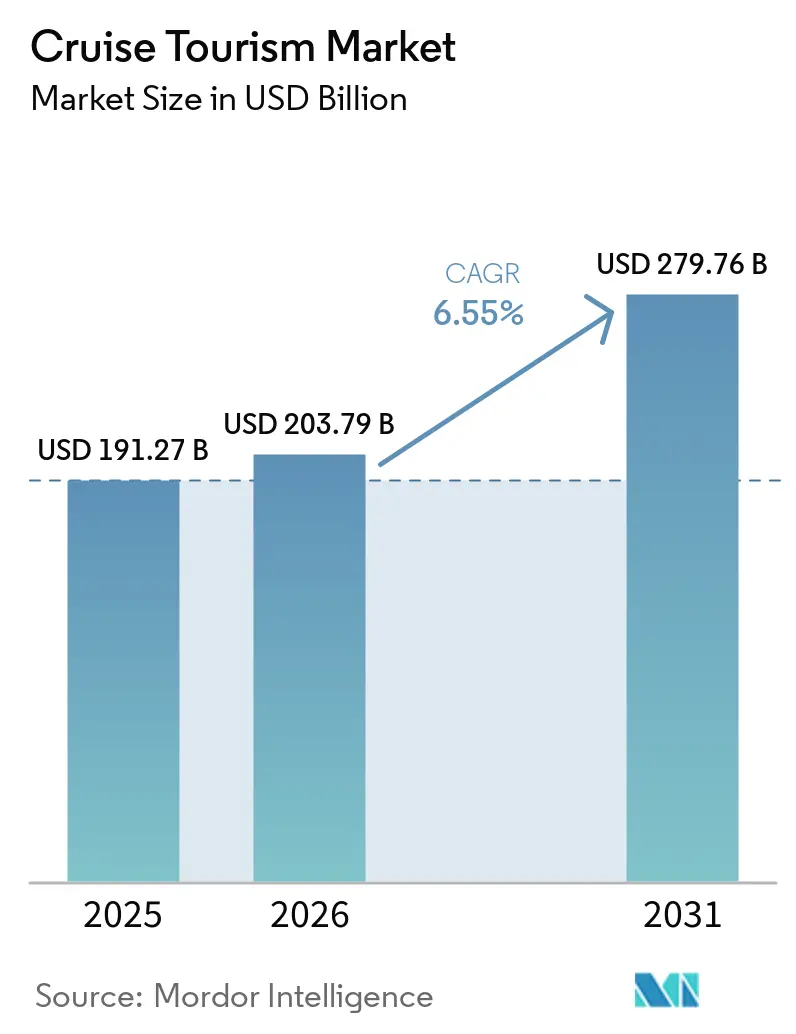
Mordor Intelligenceによるクルーズ観光市場分析
クルーズ観光市場規模は、2025年の1,912億7,000万米ドルから2026年には2,037億9,000万米ドルへ成長し、2026〜2031年の年平均成長率(CAGR)6.55%で2031年までに2,797億6,000万米ドルに達すると予測されています。パンデミック後の旅行需要の回復に支えられ、市場は抑圧された需要、大型船の展開、新興地域への急速な拡大から恩恵を受けています。事業者はより大型の船舶を活用してバース当たりのコストを削減しながら、節減分をデジタルによるゲスト体験の高度化に投資しています。気候変動に伴う極地航路へのアクセス拡大と、富裕層のアドベンチャー旅行者によるプレミアム運賃の積極的な支払い意欲を背景に、エクスペディションの旅程はメインストリームセグメントを上回る実績を上げています。一方、環境規制とマクロ経済の不確実性が利益率を抑制しており、船隊は効率化投資の加速と旅程ポートフォリオの多様化を迫られています。
主要レポートのポイント
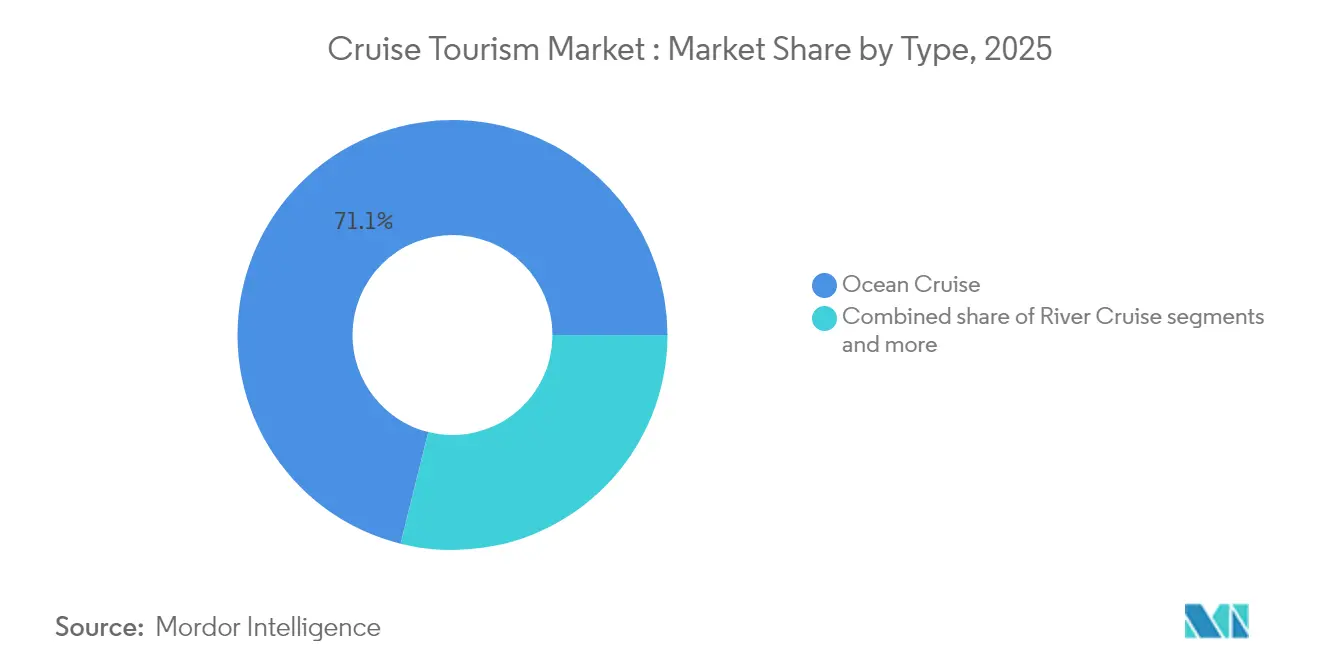
- タイプ別では、オーシャンクルーズが2025年のクルーズ観光市場シェアの71.12%を占め首位を維持しており、エクスペディションクルーズは2031年にかけて年平均成長率(CAGR)10.12%で拡大すると予測されています。
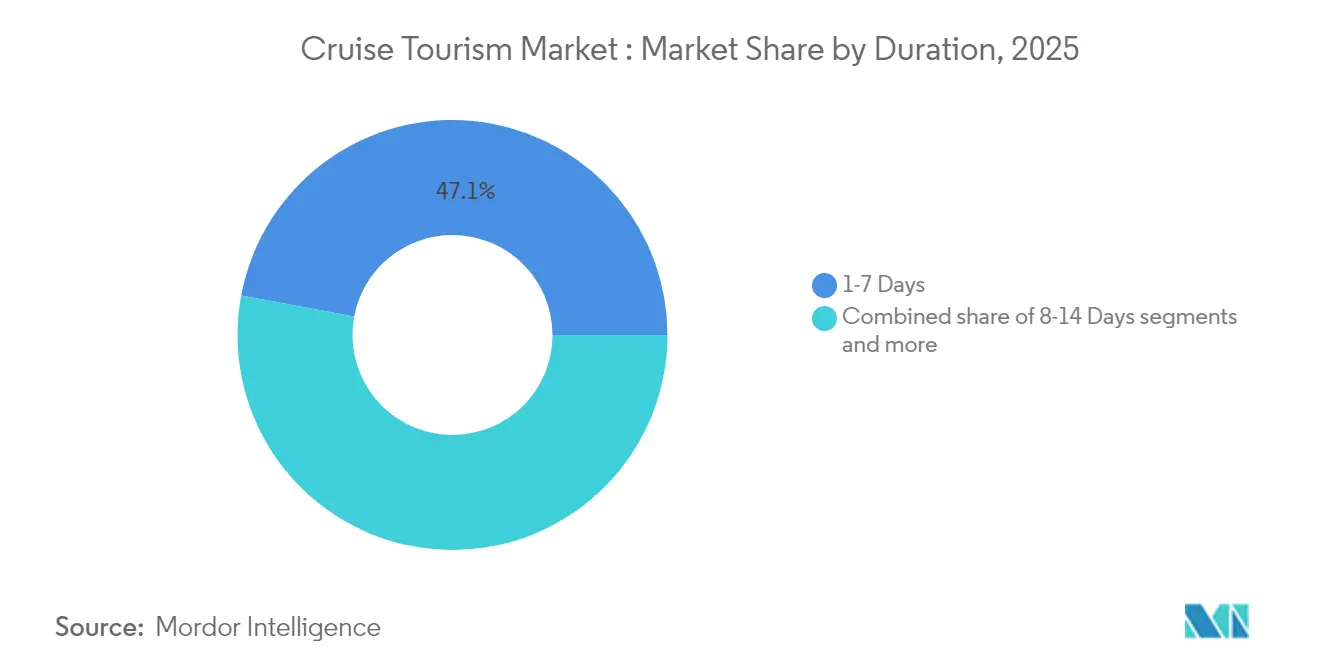
- 期間別では、1〜7日間の航海が2025年のクルーズ観光市場シェアの47.05%を占めており、8〜14日間クルーズは2031年にかけて年平均成長率(CAGR)8.05%で成長する見通しです。
- 乗客年齢別では、40〜59歳セグメントが2025年のクルーズ観光市場規模の39.15%のシェアを保持しており、20〜39歳コホートは年平均成長率(CAGR)9.52%で拡大しています。
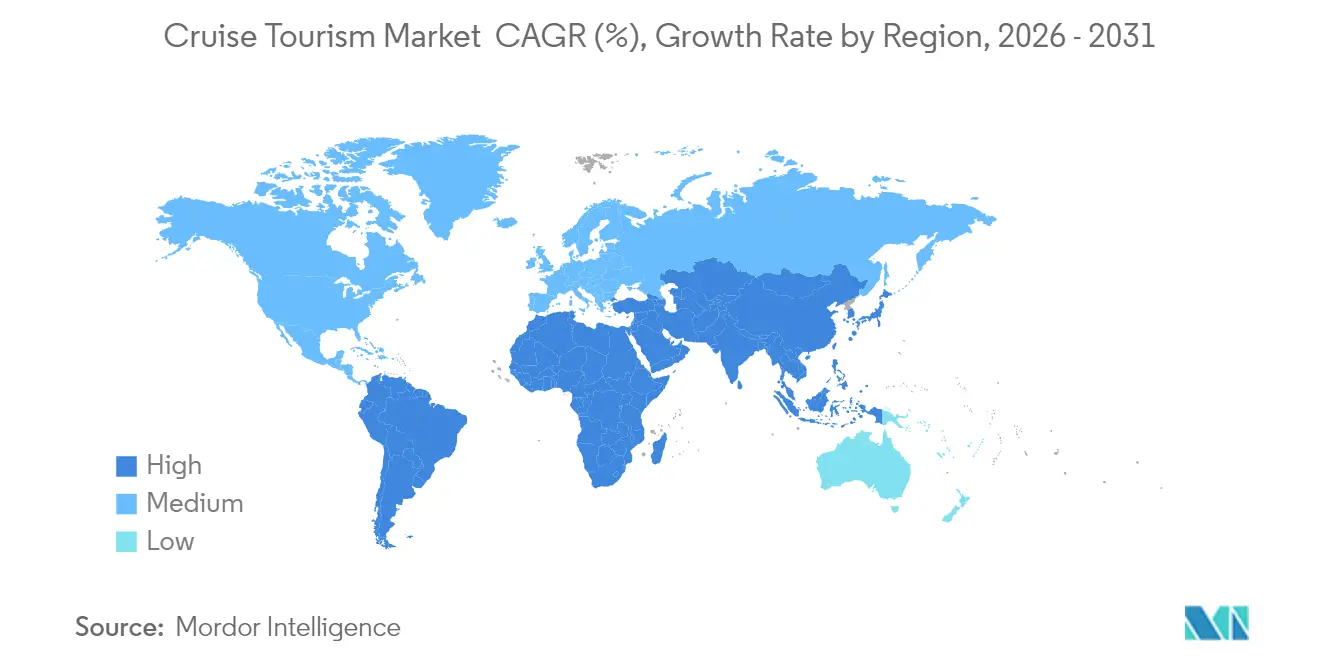
- 地域別では、北米が2025年のクルーズ観光市場シェアの52.20%を占めていますが、アジア太平洋地域は2031年にかけて年平均成長率(CAGR)10.78%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興市場における中間層の可処分所得の増大 | 1.8% | アジア太平洋地域中心、中東・アフリカおよび南米への波及 | 中期(2〜4年) |
| 新造オーシャン船舶・メガシップの急速な拡大 | 1.2% | 北米と欧州に集中したグローバル展開 | 長期(4年以上) |
| 体験型旅行に対するコロナ後の強い潜在需要 | 0.9% | グローバル、特に北米と欧州で顕著 | 短期(2年以内) |
| 退職者の資産増大による長期クルーズ休暇需要の急増 | 0.7% | 主に北米と欧州 | 中期(2〜4年) |
| 従来制限されていた極地航路の開放 | 0.3% | 北極・南極航路、世界の事業者が恩恵を享受 | 長期(4年以上) |
| 政府支援による港湾インフラ整備 | 0.4% | アジア太平洋、中東・アフリカ、南米の新興市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中間層の所得拡大が乗客の人口動態を根本的に変革
新興市場の経済的繁栄がクルーズへのアクセスを根本的に変容させており、年間所得1万米ドル超の中国の中間層世帯は2030年までに5億5,000万人に達すると予測されています。この人口動態の拡大が、ASEAN市場全体で年間15%を超える新規クルーズ乗客の採用率を牽引しており、多世代家族での予約が地域需要の35%を占めるに至っています。この変化により、事業者はアジア太平洋地域の旅程により大型の船舶を投入することが可能となり、クルーズ会社が規模の経済を追求する中、2024年以降の平均船舶定員は23%増加しています。価格戦略もそれに応じて適応しており、高級系事業者は贅沢な設備よりも価値を優先する新興市場の消費者を特に狙ったミッドマーケットブランドを立ち上げています。
メガシップの経済性が輸送力展開戦略を変革
2024年に発注された25隻の船舶はそれぞれ6,000バース超を追加し、燃費効率の高い船体により一人当たりの運航費を最大22%削減します[1]。大型船舶により、既存の古い船舶をプレミアム航路の価格を希薄化させることなく二次市場に再配置することが可能となります。ただし、需要が成熟したコリドーの供給と乖離した場合、バランスシートリスクが高まります。事業者は先渡し予約に合わせた引き渡しスケジュールの調整と、現在の相対的に低い借入コストを活かした有利な長期融資の確保によってリスクを軽減しています。空港と港湾は、25万グロストンを超える船舶を収容するインフラの拡張を急いでいます。
パンデミック後の体験型旅行需要がプレミアム価格を下支え
2024年の世界のクルーズ予約数は、平均運賃が8〜15%上昇する中でも2019年の水準を12%上回りました[2]。消費者は南極大陸への上陸などの独自の体験を優先しており、エクスペディションの予約は71%急増しています。クルーズ各社は客室構成戦略を見直し、収益性の低い内側客室を、1日平均65〜80米ドルの高いオンボード支出を捉えられるバルコニーやスイートカテゴリーに切り替えています。リベンジトラベルの勢いは北米と欧州で最も強いものの、新興市場でも同様の熱意が見られ、所有物中心から体験中心の裁量的支出への持続的な転換を示しています。
退職者の資産集中が長期航海需要を牽引
富裕層の退職者が、1日400〜600米ドルの運賃を要する21日超の旅程への需要を押し上げています[3]。事業者は長期乗船の快適性をサポートするため、船舶を住宅スタイルのスイートや拡張された医療センターに改装しています。高いオンボード収益の確保により、港湾費用が総コストに占める割合を下げることで、長期航海期間を相殺しています。サービス品質と目的地充実プログラムがこの人口層に強く響くため、高級クルーズ各社が不均衡な恩恵を享受しています。継続的な成長は、シニア層の投資収益を守る金融市場の安定に左右されます。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 旅行コスト感度を高めるマクロ経済ショック | 0.8% | グローバル、特に新興市場への影響が大 | 短期(2年以内) |
| 運営コストを引き上げる環境規制 | 0.6% | グローバル、EUが規制実施をリード | 中期(2〜4年) |
| 主要港湾でのバース容量の制限 | 0.4% | カリブ海、地中海、アラスカの主要航路 | 中期(2〜4年) |
| 主要コリドーにおける地政学的不安定の高まり | 0.3% | 中東、東地中海、北極航路 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
経済的混乱が裁量的旅行予算を圧迫
インフレ圧力と景気後退への懸念が、特に業界の主要成長エンジンである価格感応度の高い新興市場の消費者を中心に、クルーズ需要の逆風となっています。中央銀行の金融引き締めサイクルが家計の可処分所得を減少させており、クルーズ予約数は主要供給市場の消費者信頼感指数と0.7〜0.9の相関を示しています。事業者はダイナミックプライシング戦略や柔軟な支払いプランで対応していますが、長期にわたる経済的低迷は輸送力削減や積極的な値引きを余儀なくさせ、収益性を損なう可能性があります。この課題は、景気後退期に需要を下支えするロイヤルティパターンが未成熟なクルーズ文化しか持たない中国やインドなどの市場でより深刻です。
環境コンプライアンスコストが営業利益率を圧迫
国際海事機関(IMO)2030年排出削減目標とEU排出量取引制度(EU ETS)の適用範囲の拡大により、世界の船隊全体でかなりの改装・運営コストが課されています。コンプライアンス投資は、スクラバー設置と燃料系統改造で1隻当たり平均1,500〜2,500万米ドルに上り、代替燃料のプレミアムにより旅行コストが乗客1人当たり50〜80米ドル増加します。FuelEU海事規制は、現在の供給能力を超える再生可能燃料混合割合の義務化により、さらに運営を複雑化させています。これらの規制圧力は古い船舶に不均衡な影響を与え、船隊更新サイクルを加速させるとともに、より新しく効率的な船舶を保有する事業者に競争上の優位性をもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
エクスペディションクルーズが気候変動に伴う航路アクセス拡大を活用遠征船は10.12%のCAGRを記録しており、オーシャンクルーズが2025年の収益の71.12%を占める優位性を維持しています。遠征旅程のクルーズ観光市場規模は、2025年の79 ビリオン 米ドルから2031年には141 ビリオン 米ドルへと拡大する見込みであり、1日あたり1,000 米ドルを超える乗客1人当たりの収益が追い風となっています。オペレーターは差別化を図るため、耐氷船体、ゾディアックボート艦隊、科学機関との提携に投資していますが、脆弱な極地生態系との均衡を保つ必要があります。リバークルーズ、テーマ航海、アドベンチャーセーリングは顧客の選択肢を広げる一方、港湾インフラと季節性の制約が拡大を遅らせています。
本物志向の旅客需要がニッチセグメントの増殖を促しています。小型船は制限された湾や辺境の村へのアクセスを可能にし、文化交流と持続可能な観光の推進に貢献していま。ただし、環境基準がさらに厳格化された場合、極地域の規制が収容能力を制限する可能性があります。高額な乗船料はマージンを守る一方、需要をマクロ経済の変動にさらすリスクもあります。地方当局との戦略的連携により、旅程の魅力を維持しながら訪問者数を適切に管理することが可能となります。
注記: 全個別セグメントのシェアはレポート購入時にご利用いただけます
期間別:
中程度の長さの航海が就労専門家層で支持を拡大8〜14日間の区分は、リモートワークの柔軟性により旅行者が休暇とテレコミューティングを組み合わせることが可能となった結果、年率8.05%で成長しています。消費者が2週間の休暇日数を超えずに複数国を巡る旅程を求めるにつれ、短期クルーズのクルーズ観光市場シェアは徐々に低下しています。中程度の長さの航海は旅程チェーン全体での港湾コストを最適化し、追加のオンボード支出機会を創出します。
クルーズ各社は、安定したブロードバンドを必要とする専門家を引き付けるため、エンターテインメントスケジュールとコネクティビティパッケージを調整しています。15〜20日間のより長い旅行は主に富裕層の退職者向けであり、世界一周クルーズはニッチながら収益性が高いままです。週末に出発する航海を設計することで、事業者は休暇日の消費を最小化し、時間に制約のある旅行者へのアピールをさらに高めています。
注記: 全個別セグメントのシェアはレポート購入時にご利用いただけます
乗客年齢別:
若年層の人口動態がデジタルイノベーションの採用を牽引20〜39歳コホートは年平均成長率(CAGR)9.52%で拡大すると予測されており、2025年の29.00%から2031年には34.20%へと収益シェアを高めます。この成長により、当該年齢層のクルーズ観光市場規模は2031年までに957億米ドルに達します。ミレニアル世代とZ世代のオンボード支出は1日85〜110米ドルと、年配ゲストを大きく上回っています。事業者はこうした期待に応えるため、非接触型決済、モバイルオーダー、ソーシャルメディア向けに最適化されたスペースを導入しています。
マーケティングはインフルエンサーとのパートナーシップや、新規クルーズ乗客をリピーターに変えるゲーミフィケーションされたロイヤルティアプリへとシフトしています。ただし価格感応度は依然として高く、バリュー重視の運賃層と柔軟なキャンセルポリシーが求められます。13〜19歳の区分では、学校のカレンダーが旅行可能な時期を制限しているため、クルーズ各社は休日ピーク時に若者向けプログラムを実施する必要があります。
地域分析
北米クルーズ観光市場
北米はカリブ海およびアラスカ航路を基盤に52.20%の収益シェアを維持しており、広範な港湾ネットワークと利な規制枠組みに支えられています。アラスカにおける環境規制は寄港スケジュールの窓を狭めていますが、カナダの北極圏インフラ整備が新たな夏季オプションを開拓しています。メキシコのカリブ海投資は乗船地の選択肢を拡大し、米国港湾への依存度を低減しています。
アジア太平洋クルーズ観光市場
アジア太平洋地域はCAGR 10.78%を記録し、最も成長の速い地域として君臨しています。各国政府は港湾施設、税関近代化、クルーズ専門マーケティングに150 ビリオン 米ドル超を投じています。中国の国家支援による造船業は国内供給能力を加速させ、シンガポールはチャンギ空港の接続性を活用してフライ・クルーズ需要を取り込んでいます。オーストラリアは南半球の季節性を活かし、北半球の冬季に客室稼働率を高めています。
ヨーロッパクルーズ観光市場
ヨーロッパは成熟しながらも緩やかな成長を享受しており、地中海およびバルト海クルーズがユネスコ認定の豊富な寄港地を活用しています。ただし、EU排出量取引制度(ETS)が運航コストを押し上げ、規制の緩やかな海域旧型船が転配される可能性があります。東欧のターミナルはコスト効率の高い代替地として台頭しており、一方でブレグジットは英国と欧州大陸の港湾間における寄港計画を複雑化しています。
規制環境
クルーズツーリズムの規制は、国際海事機関(IMO)の安全・環境条約に基づき、旗国監督およびパリMOUや東京MOUなどの港湾国監督制度を通じて実施されている。コンプライアンス要件は、寄港地固有の規則によってさらに強化されており、これらは旅程計画や船内・港湾での廃棄物処理に影響を及ぼしている。例えば、ノルウェーでは2026年1月1日から世界遺産フィヨルドにおいて総トン数10,000トン未満の旅客船に対するゼロエミッション要件が適用され、カナダ運輸省の暫定命令第4号は2026年6月11日発効で、カナダ水域内のクルーズ船による下水・グレーウォーター排出を規制している。
欧州でも、目的地レベルの枠組みが強化されている。地中海圏を対象とする「持続可能なクルーズ憲章」(2026年~2030年)は、DIRM地中海局とモナコ公国の監督下にあり、環境パフォーマンスおよび寄港時の実務に関する期待値を高め、監視における港湾および地方当局の役割を強化している。米国では、S.2640(2025年)のようなクルーズ特化型の旅客保護法案が提案されており、安全性、セキュリティ、報告義務に関する継続的な監視を示しており、米国の港に寄港する事業者にとって新たなコンプライアンス上の負担となっている。
バリューチェーン分析
クルーズツーリズムのバリューチェーンは、上流の船舶設計、海洋工学、専門造船から始まる。この分野は依然として付加価値の高いセグメントであり、特に欧州を中心とする限られた先進造船所とティアサプライヤーに集中している。環境改修サイクルと新造船のパイプラインが重なることで、上流の集中度が高まり、依存度と供給リスクの露出が増大する可能性がある。
中流では、大手クルーズ事業者(Carnival Corporation & plc、Royal Caribbean Group、Norwegian Cruise Line Holdings、MSC Cruises、Disney Cruise Line)が、旅程設計、海上でのホテル運営、販売、チケット発券と船内消費にわたる収益管理を担っている。下流の運営は、港湾での物流、旅客処理、陸上エクスカーション事業者、および現地の目的地サービスに依存しており、船舶の補給とターンアラウンドは、しばしば4〜8時間という限られた港湾滞在時間によって制約される。こうした時間的制約のあるインターフェースは、港湾インフラの信頼性、地上業務、および現地サプライヤーとの連携を、サービス品質とコスト管理の両方において中心的な要素としている。
競争環境
クルーズ産業は少数の主要事業者に支配されており、上位5社が世界の旅客輸送力の大部分を占めています。この集中が参入障壁を高め、主要プレーヤーが価格規律を発揮し、輸送力展開を効果的に調整することを可能にしています。戦略的パートナーシップと技術の共有イニシアチブが一般的であり、その典型例としてRoyal Caribbean Groupが人工知能(AI)を活用してゲストエンゲージメントを35%向上させたことや、Princess CruisesによるDX(デジタルトランスフォーメーション)プログラムが挙げられます。クルーズ各社は輸送力のみで競争するのではなく、独自のオンボード体験、専用の目的地アクセス、強力なサステナビリティの実績を通じてますます差別化を図っています。業界は資本集約度の高さと長期リスクを認識し、破壊的な価格競争を回避しています。
テクノロジーの採用が主要な差別化要因として浮上しており、トップ事業者はデジタルインフラに年間2億〜5億米ドルを投資しています。これらの投資は、AI主導のゲストサービス、モノのインターネット(IoT)対応の船舶運航、運営効率と顧客満足度の両方を高めるための自動化を支えています。パーソナライズされたサービスとシームレスなコネクティビティによる乗客体験の向上が戦略的優先事項となっています。同時に、テクノロジーは運営コストの削減と増大する環境規制へのコンプライアンスを支援しています。その結果、イノベーションは同セクターにおける競争力とブランドロイヤルティの維持に中心的な役割を果たし続けています。
新規市場参入者はウルトララグジュアリー旅行やエクスペディションクルーズなどのニッチセグメントに注力する傾向にあり、一方で既存プレーヤーはブランドポートフォリオの拡大と戦略的買収を通じて優位性を強化しています。未開拓の地理的市場や代表性の低い人口層にまだ機会は存在しますが、高い資本要件と規制の複雑さが重大な障壁となっています。環境義務の遵守と大型船舶からの輸送力競争のペースに小規模事業者が追いつけなくなるにつれ、統合が主要トレンドであり続けています。主要ブランドによるメガシップの展開が独立系クルーズ各社にさらなる圧力をかけ、業界の集中を加速させています。
クルーズ観光業界のリーダー企業
-
Carnival Corporation & plc
-
Royal Caribbean Group
-
Norwegian Cruise Line Holdings
-
MSC Cruises
-
Disney Cruise Line
- 注:主要企業の掲載順は順位を示すものではありません。
クルーズ観光市場 このレポートでカバーされる企業
- Carnival Corporation & plc
- Royal Caribbean Group
- Norwegian Cruise Line Holdings Ltd.
- MSC Cruises S.A.
- Disney Cruise Line
- Viking Cruises Ltd.
- Genting Hong Kong Ltd. (Dream Cruises)
- Silversea Cruises
- Ponant
- Lindblad Expeditions
- Hurtigruten Group
- Scenic Luxury Cruises & Tours
- Oceania Cruises
- Regent Seven Seas Cruises
- Crystal Cruises
- Azamara
- Seabourn Cruise Line
- Holland America Line
- Celebrity Cruises
- Princess Cruises
市場機会と将来展望
規制主導の脱炭素化は、寄港中の排出量を削減し、目的地の環境ホットスポットにおけるコンプライアンスを支援する投資可能なソリューションの短期的な領域を開いている。ノルウェーの世界遺産フィヨルドにおけるゼロエミッション要件(2026年1月1日発効、総トン数10,000トン未満の旅客船対象)は、環境規制の厳しい地域における適合トン数と代替運航方式の価値を高め、より厳しい現地基準を満たすことができる小型船による探検クルーズやプレミアム旅程の機会を後押ししている。同時に、DIRM地中海局とモナコ公国の監督下にある地中海持続可能クルーズ憲章(2026年~2030年)は、環境への取り組みを強化し、港湾を憲章ネットワークに結びつけることで、交通量の多い寄港地における陸上電源接続と港湾側のエネルギーサービスへの需要を強めている。
新興地域におけるインフラ主導の拡大も、もう一つの機会領域であり、特に政府や港湾当局がクルーズ施設や税関手続きを近代化し、より高い旅客処理量と信頼性の高いターンアラウンドを支援している地域で見られる。本レポートの背景情報では、アジア太平洋地域において港湾施設、税関の現代化、およびクルーズマーケティングに150億米ドルを超える資金が投入されていることが示されており、これはフライ・クルーズおよびホームポート開発戦略を支えている。事業者と目的地はまた、独自の目的地資産や管理度の高い寄港地からの収益化余地を得ており、複数船を同時に対応可能とし、スケジュールを安定させるよう設計された民間目的地の桟橋拡張がこれを後押ししている。
最近の産業開発事情 クルーズ観光市場
- 2026年7月:鋼板切断式は、新しいAceクラス船によるフリート拡大を示す。この動きは、フラッグシップクラスの船舶を通じてCarnivalの成長能力と長期的な競争力を強化する。
- 2026年6月:Carnival Corporationはパートナーと協力し、ホンジュラスのロアタン島イスラ・トロピカルにLNGバンカリングを導入し、Carnival JubileeへのモバイルフューエリングIn 実施した。この取り組みは燃料の柔軟性と規制遵守を強化し、運航コストの低減と排出削減目標の達成を支援する。
- 2026年6月:Carnival Corporationはバハマの Celebration Keyにて2バースの拡張を完了し、最大4隻の船舶を同時に受け入れられるようにした。この拡張により処理能力とスケジュールの柔軟性が向上し、より大規模な旅程とより多くの乗客の受け入れが可能となる。
クルーズ観光市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、クルーズ観光市場はクルーズ船を利用したレジャー旅行から生み出される価値として測定されます。主要クルーズ地域にわたるクルーズ旅程に関連する乗客チケット販売および船内消費支出を通じて計上されます。
調査対象外の範囲:クルーズが経済全体に与える波及効果(誘発的・間接的影響など)、およびクルーズ旅行に直接関連しない陸上のみの観光支出の大部分は除外しています。
セグメンテーション概要
- タイプ別
- リバークルーズ
- オーシャンクルーズ
- エクスペディションクルーズ
- テーマクルーズ
- アドベンチャークルーズ
- その他
- 期間別
- 1〜7日
- 8〜14日
- 15〜20日
- 21日以上
- 乗客年齢別
- 12歳未満
- 13〜19歳
- 20〜39歳
- 40〜59歳
- 60歳以上
- 地域別
- 北米
- カナダ
- 米国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、需要と供給能力のコンテキストを設定し、仮定のみに基づくモデル構築を避けるために活用されました。クルーズラインズ・インターナショナル・アソシエーションなどの業界団体が公表するクルーズ乗客動向・見通しに関する資料、および国連世界観光機関や各国観光省庁などの機関が発する観光統計を参照しました。
インプットの信頼性を確保するため、世界銀行(マクロ経済指標)、港湾当局の開示情報(寄港回数およびインフラ更新情報)、規制機関(船舶配備に影響する環境・安全規制)などのソースからの補足データも精査しました。企業の財務報告書、投資家向けプレゼンテーション、信頼性の高いビジネス報道は、船隊増強、旅程変更、価格に関するコメントの検証に活用しました。企業財務情報、ニュース、特許調査、および造船・改修サイクルに関連する輸出入データの確認には、社内の有料データベースも使用しました。このデスクリサーチのソースリストは例示的なものであり、網羅的ではなく、収集・相互確認・明確化のために他にも多数のソースを使用しています。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、デスクリサーチだけでは十分に説明できない事項、特に販売価格、稼働率パターン、旅程ミックスの変化について検証するために活用されました。南北アメリカ、EMEA、アジア太平洋地域にわたるクルーズオペレーター旅行仲介業者、港湾関係者、業界専門家と幅広く対話し、地域ごとの回復シグナルと季節性を一貫して反映できるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:12% | アジア太平洋:41% |
| 中位層:59% | 部門・ユニットリーダー:41% | EMEA:32% |
| 中小規模プレイヤー:14% | マネージャー:47% | 南北アメリカ:27% |
市場規模の算定と予測
規模の算定は、地域別に乗客数とクルーズ供給能力を再構築し、価格および船内消費支出の仮定を用いて価値に換算するトップダウン型の需要プール積み上げ方式から始まります。合計値の現実性を担保するため、旅程タイプ別のサンプルチケット価格帯、観測された稼働率の範囲、オペレーターの収益開示に基づくサニティチェックなど、選択的なボトムアップ検証によって結果を裏付けています。
モデルの主要インプットには、乗客数、バース供給能力と配備状況(新造船の就航および退役を含む)、稼働率・積載率、旅程ミックス(短期航海と長期航海の比率)、乗客1人当たの平均チケット価格および船内消費支出が含まれます。インフレ、燃料関連サーチャージ、通貨換算のタイミングは、乗客数が安定しているように見えても報告される価値を変動させる可能性があるため、慎重に処理しています。
予測においては、シナリオ分析を用いて供給能力パイプラインと予約センチメントを3つの需要経路に変換し、業界専門家が共有するコンセンサスシグナルと整合させています。小規模航路やニッチなクルーズタイプについてボトムアップの詳細データが不足している場合は、類似旅程に基づくプロキシ平均を用いてギャップを補い、インタビュー検証後に調整しています。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、最終数値が単一のデータセットに依存しないようにしています。モデルのアウトプットを、報告された乗客数の成長、船隊供給能力の変化、クルーズ収益の概括的な開示情報などの独立したシグナルと照合し、予想される季節性パターンから外れた外れ値を再確認します。
承認前に、別のアナリストによる段階的なレビュを経た後、地域・仮定・換算にわたる最終的な整合性確認を実施します。レポートは年次で更新され、大規模な供給能力の変化、規制の転換、需要ショックなどの重要事象が発生した場合には中間更新を行います。納品前には最新の更新作業を完了し、クライアントが可能な限り最新の情報を受け取れるようにしています。
Mordor Intelligenceのクルーズ観光市場推計と他の公表推計との比較
公表されているクルーズ観光市場の数値が大きく乖離して見えることがありますが、これは基礎となる数値が必ずしも同じ対象を測定していないためです。最大の差異は通常、クルーズ関連価値として何を計上するか、どの年をベースイヤーとして扱うか、そして直接的なクルーズ収益と広範な経済的影響を混在させているかどうかに起因しています。
外部推計の中には、目的地における経済産出量や乗数効果まで範囲を拡大しているものもあれば、クルーズ会社の収益のみに絞り込んでいるものもあります。Mordor Intelligenceのモデリングでは、市場は乗客チケット販売および船内消費支出に紐づくクルーズ観光価値として計上しており、間接的・誘発的影響は合計値の外に置くことで、旅行需要と価格インプットに対してトレーサブルな数値を維持しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 2,037.9 ビリオン 米ドル(2026年) | |
| 業界団体A | 1,988.0 ビリオン 米ドル(2024年) | この数値はクルーズによって支えられる経済産出総額として示されており、通常は直接的・間接的・誘発的効果を含むため、乗客消費カテゴリーに基づくクルーズ観光価値の合計よりも広い範囲をカバーしています。 |
| 旅行調査機関B | 780.0 ビリオン 米ドル(2026年) | この推計はクルーズ業界の収益に焦点を当てており、収益項目とクルーズタイプの定義をより厳格に適用している可能性があり、チケットと船内消費のコンポーネントを合わせてモデル化した場合に捕捉される広範な乗客消費支出を過小評価することがあります。 |
公表機関間の乖離は主に範囲の選択と収益・影響コンポーネントのグループ化方法を反映しており、ベースイヤーの選択と価格仮定によってさらに増幅されます。乗客数、供給能力の配備、旅行者1人当たりの消費支出にインプットを紐づけることで、当社のアプローチは再現性が高く、観測可能なクルーズ需要シグナルとの照合が容易になっています。
レポートで回答されている主要な質問
2026年のクルーズ観光市場の規模はどのくらいですか?
2026年は2,037億9,000万米ドルと評価されており、2031年までに2,797億6,000万米ドルに達すると予測されています。
2031年までのクルーズ観光の予測成長率はどのくらいですか?
市場は2026年から2031年にかけて年平均成長率(CAGR)6.55%で拡大すると予測されています。
最も成長が速いクルーズセグメントはどれですか?
エクスペディションクルーズは年平均成長率(CAGR)10.12%で成長すると予測されており、最も急速に拡大するセグメントとなっています。
クルーズ事業者にとってアジア太平洋地域が重要な理由は何ですか?
アジア太平洋地域は中間層の拡大と大規模な港湾投資を背景に年平均成長率(CAGR)10.78%を記録すると予測されており、主要な成長エンジンとなっています。
環境規制はクルーズ各社にどのような影響を与えていますか?
IMO 2030とEU排出量取引制度(EU ETS)の規則により、1隻当たり1,500〜2,500万米ドルの改装コストが加算され、燃料費が上昇して営業利益率を圧迫しています。
乗客体験を形成しているテクノロジーのトレンドは何ですか?
AI(人工知能)強化サービス、ウェアラブルデバイス、高速Wi-Fiへの投資がパーソナライゼーションとオンボード支出を向上させています。