
オンライン旅行代理店市場規模とシェア
Mordor Intelligenceによるオンライン旅行代理店市場分析
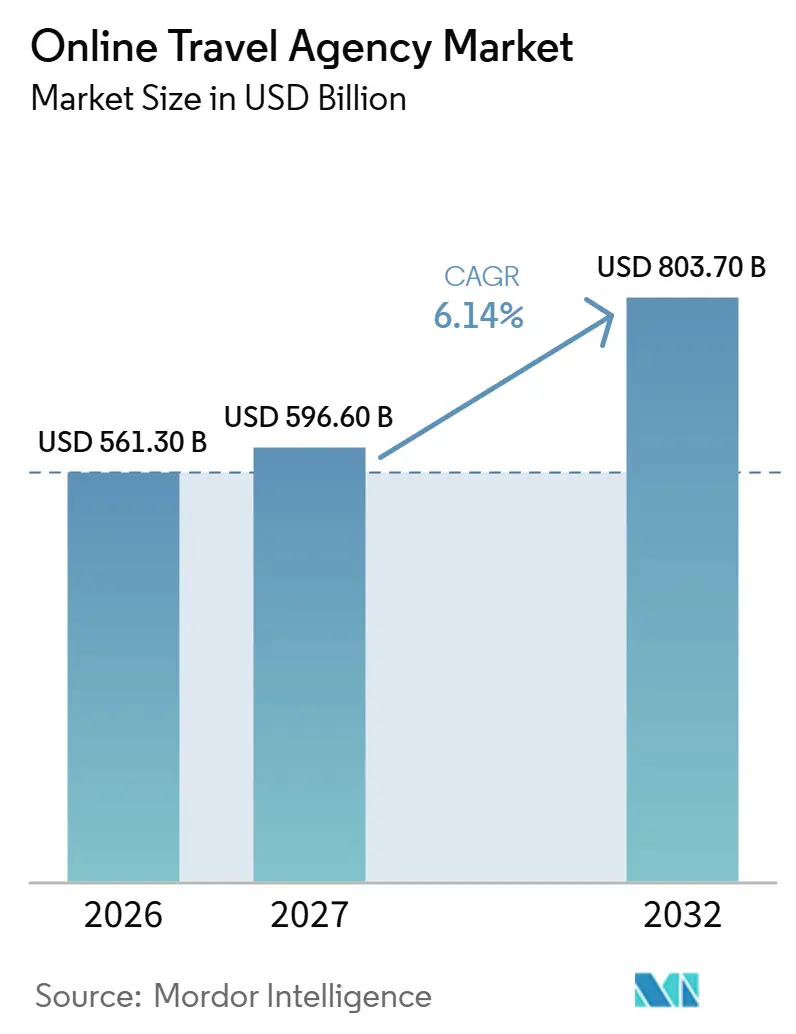
オンライン旅行代理店市場規模は、2026年の5,613億米ドル、2027年の5,966億米ドルから2032年には8,037億米ドルに拡し、2027年から2032年にかけてCAGR 6.14%を記録すると予測されています。
国際旅行の回復により旅行の総数が拡大しているものの、2026年3月以降の中東紛争に起因する航空運賃の上昇と航空交通の混乱が旅行の意思決定を複雑にしています。インドの旅行アプリや中国のミニプログラム予約は、顧客のデジタル旅行体験の中に予約を組み込んでいます。充実した航空会社のオファーと分割払いの選択肢により、これらのチャネルは旅行を完結させる手段をより多く持つようになっています。ワークフローとロイヤルティ戦略は顧客関係を強化できる一方、検索依存とサプライヤーの価格設定の自由度により差別化がより重要になっています。発見、予約、サービス責任を調整することで、別のプラットフォームが旅行者を紹介した場合でも、代理店が商業的な役割を維持するのに役立ちます。
主要レポートのポイント
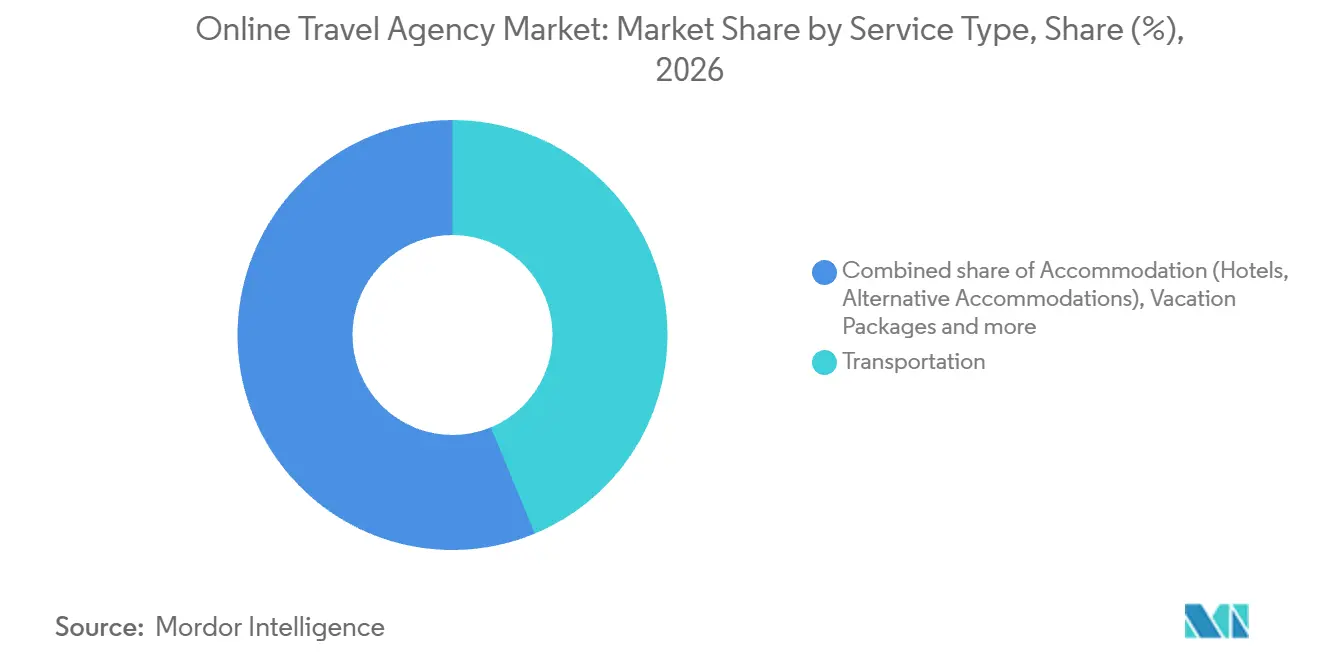
- サービスタイプ別では、交通が2026年のオンライン旅行代理店市場シェアの43.74%を占め、宿泊は2027年から2032年にかけてCAGR 6.3%で最も速く成長すると予測されています。
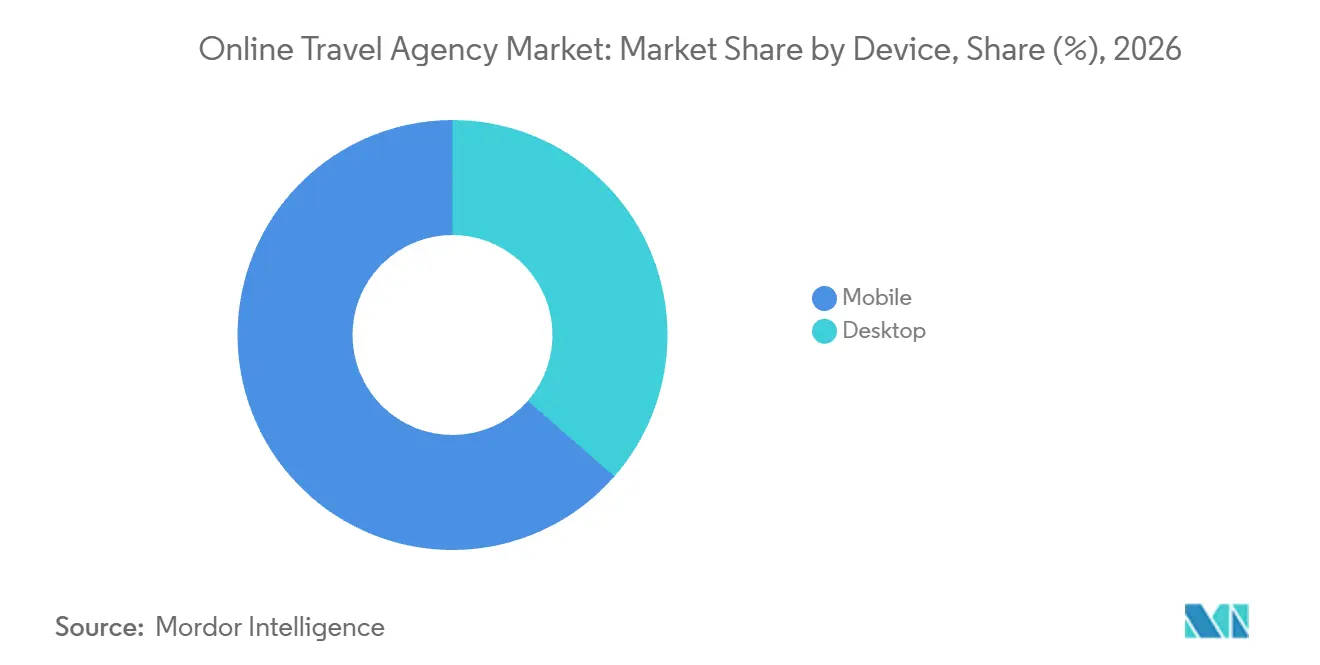
- デバイスカテゴリでは、モバイルが2026年に63.57%の市場シェアでトップとなり、2027年から2032年にかけてCAGR 6.25%で最も速く成長するセグメントになると予測されています。
- 旅行者タイプ別では、レジャー旅行者が2026年のオンライン旅行代理店市場規模の77.67%のシェアでトップとなり、ビジネス旅行者は2027年から2032年にかけてCAGR 6.3%で最も速く成長すると予測されています。
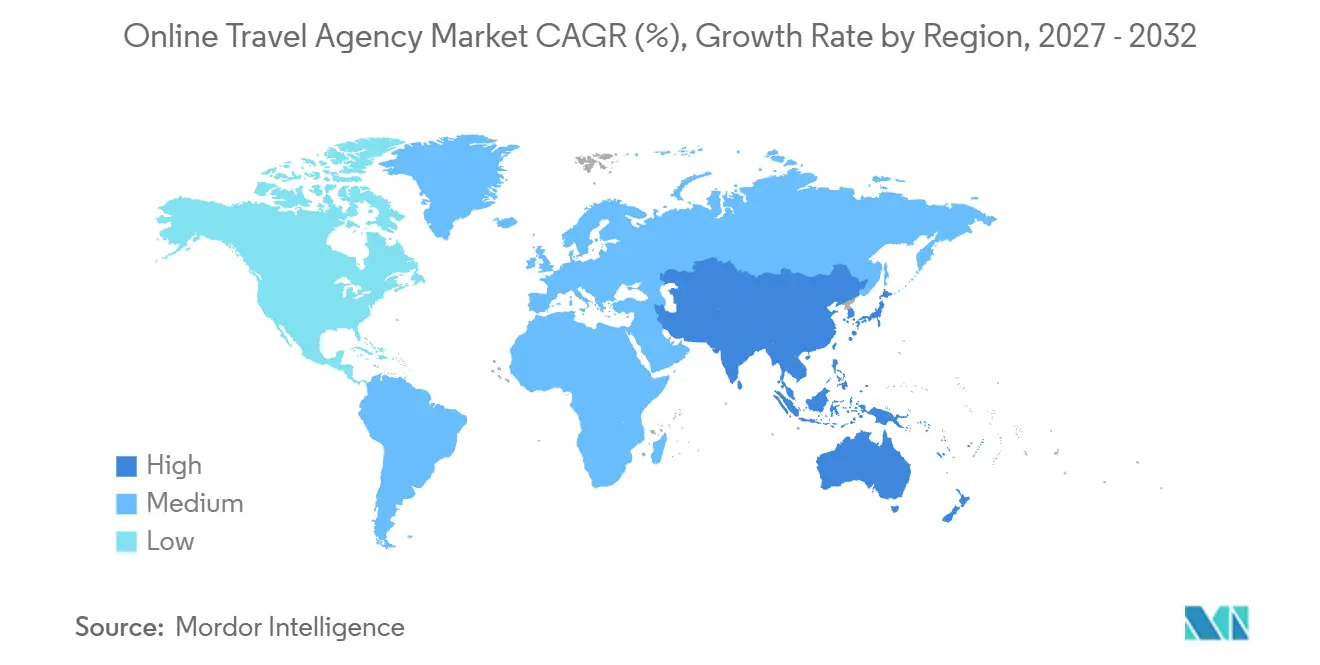
- 地域別では、アジア太平洋が2026年に38.49%の市場シェアを占め、2027年から2032年にかけてCAGR 6.65%を記録し、最も速く成長する地域になると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 成長要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モバイルファーストの予約とアプリ普及 | +2.2% | アジア太平洋内のインド | 短期(2年以内) |
| 国際旅行の回復とアジア太平洋主導の成長 | +2.5% | アジアおよび太平洋 | 中期(2〜4年) |
| 組み込みフィンテックとBNPLによるコンバージョンおよびAOVの向上 | +1.4% | 北米内の米国 | 中期(2〜4年) |
| 航空会社NDCによる充実した航空リテーリングと付帯サービスの実現 | +1.1% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| スーパーアプリとミニプログラムの統合によるOTAリーチの拡大 | +0.9% | アジア太平洋内の中国 | 短期(2年以内) |
| AIを活用したパーソナライゼーションと動的価格最適化 | +0.6% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
モバイルファースト予約とアプリ普及
旅行アプリは、旅行者が旅行を特定した後に予約を完結させるための、代理店が管理する場所を提供します。インドでは、2026年3月31日に終了した2026年度において、アプリ予約がMakeMyTripの主要ブランド取引の81.3%を占めました。MakeMyTrip、Goibibo、redBusアプリの累計ダウンロード数は、2026年3月31日時点でiOSとAndroid合わせて5億6,670万件を超えました。ダウンロードされたアプリは再予約のルートを提供でき、代理店が自社のインターフェースを通じて次の予約を獲得する機会を与えます。これにより、旅行者が代理店の予約サービスを引き続き選択する限り、アプリ普及は後の旅行決定にわたってその価値を拡張できる流通資産となります。
国際旅行の回復とアジア太平洋主導の成長
国境を越えた旅行の回復により、代理店が交通・宿泊予約を通じて対応できる需要プールが拡大しています。国連観光機関の暫定データによると、アジア太平洋の国際観光客到着数は2025年に3億3,660万人となり、世界全体の4.7%に対して前年比7.6%増加しました。地域の到着数は2026年上半期に前年比1%増加しましたが、2019年比では11%低い水準にとどまりました。これは、2026年3月以降の中東紛争による航空接続の混乱に加え、高い航空運賃と不確実性が需要に影響したためです。この状況は、旅行への関心を取引に転換するための重要な条件として、利用可能な接続と旅行の手頃さを重視しながら、さらなる予約機会を支えています。利用可能な路線と運賃が、この回復しつつある到着プールのどの部分を代理店が実際に対応できるかを決定します。
組み込みフィンテックとBNPLによるコンバージョンおよびAOVの向上
分割払いは、予約の決定を全額前払いから切り離すことで、タイムリーな旅行購入をより管理しやすくします。2026年1月、Expedia GroupとAffirmは、AffirmをExpedia、Hotels.com、VrboにおけるUS宿泊・パッケージの独占的な後払い(BNPL)プロバイダーとする複数年契約を発表しました。[1] 支払いオプションは資格要件と購入金額によって異なり、頭金が必要な場合があります。資格を満たす旅行者にとって、支払いを分散させることで、即時支払いが予約の決定を制約する場合でも、より大きな旅行バスケットを実現できます。発表された独占的な仕組みにより、これらのブランドは資格を満たす米国の宿泊・パッケージ購入者に対して、予約コストを分散させる一貫した方法を提供できるようになります。
航空会社NDCによる充実した航空リテーリングと付帯サービスの実現
より充実した航空会社のオファーへのアクセスにより、オンライン代理店は基本的な旅程に加えて旅行属性を販売する余地が広がります。2025年3月、エミレーツ航空の新流通機能(NDC)統合により、同社の完全な運賃・商品・サービスポートフォリオがExpedia Groupのグローバル顧客基盤に接続されました。2026年8月、Navanはシンガポール航空のNDCアクセスをビジネス旅行プラットフォーム上の直接接続にアップグレードしました。[2] これらの展開は、航空会社が管理するコンテンツが消費者向けおよび法人向けの両予約チャネルに届き、代理店の体験の中でより差別化されたオファーの余地を生み出す方法を示しています。そのアクセスの商業的価値は、追加の運賃とサービスの選択肢を十分に明確に提示し、代理店が基本的なフライト検索を超えて有用であることを示せるかどうかにかかっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Google・AI検索への依存による顧客獲得コストの変動リスク上昇 | -1% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 規制上の精査と料金均等化禁止(欧州連合デジタル市場法) | -0.8% | 欧州経済領域諸国 | 中期(2〜4年) |
| NDC主導のコンテンツ断片化とサービシング複雑性 | -0.5% | アフリカ内の南アフリカ | 中期(2〜4年) |
| 越境決済における詐欺・チャージバックの増加 | -0.3% | アジア太平洋、欧州、中東・アフリカ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
Google・AI検索への依存による顧客獲得コストの変動リスク上昇
代理店が旅行者を予約サービスに引き続き引き付けている場合でも、無料検索への露出はコストリスクをもたらします。Expedia Groupは2025年のリスク開示において、Googleの旅行機能とAI検索がトラフィックと利益率を脅かすと警告しました。検索プロバイダーが戦略を継続するか、Expediaが有料・無料検索を効果的に管理できない場合、代替コストが上昇する可能性があると述べました。商業的な制約は、訪問の源泉が代理店のコントロール外で変化した場合に、トラフィックを維持するための潜在的なコストです。露出している代理店にとって、無料の訪問を有料の訪問に置き換えることは、その予約から得られる収益のより多くを消費する可能性があります。
規制上の精査と料金均等化禁止(欧州連合デジタル市場法)
料金均等化の制限は、競合するチャネル間で一貫したサプライヤー条件を確保する仲介業者の能力を弱めます。2024年11月14日以降、デジタル市場法はBooking.comが欧州経済領域の宿泊施設プロバイダーに対して他の場所で異なる価格や条件を提供することを禁止することを禁じています。[3] 指定プラットフォームにとって、この自由は宿泊オファーを取り巻く契約上の保護を制限し、サプライヤーが直接予約を差別化する余地を強化します。ホテルが別のチャネルを商業的により魅力的にできる場合、Booking.comはその流通上の役割を正当化しなければなりません。サプライヤーの価格条件に対するこの制約は、Booking.comのEEA宿泊在庫に適用され、流通上の課題をその指定サービスに集中させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
交通が取引規模を牽引交通は2026年のオンライン旅行代理店市場規模の43.74%のシェアを占めました。Booking Holdingsのプラットフォームは2025年に6,800万枚の航空券を予約し、前年比37%増、総予約額は168億米ドルに達しました。Booking Holdingsの航空券フローは、特定の旅程を計画する旅行者の主要な交通予約を確保するための繰り返しの機会を代理店に提供します。
ホテルおよび代替宿泊を含む宿泊は、2027年から2032年にかけてCAGR 6.3%で最も速く成長するセグメントになると予測されています。Expedia Groupは2026年第2四半期に1億1,150万泊のホテル客室および代替宿泊施設の宿泊予約を記録しました。Booking.comは2026年6月30日時点で410万件以上の代替宿泊施設と50万件以上のホテル・モーテル・リゾートを掲載していました。この予約活動と多様な供給の組み合わせにより、宿泊仲介業者はさまざまな旅行要件に対応する十分な余地を持っています。ホテルと代替宿泊在庫全体の検索負担を軽減することで、同じ目的地と日程を持つ旅行者にサービスを提供するプラットフォームを差別化できます。


注記: 全セグメントの個別シェアはレポート購入時に入手可能
デバイス別:
モバイルの実行が流通経済を形成モバイルは2026年に63.57%の市場シェアで最大のセグメントとなり、2027年から2032年にかけてCAGR 6.25%を記録し、最も速く成長するセグメントになると予測されています。2026年第2四半期、Trip.com Groupはモバイル予約が総予約数の70%超という新高値に達したと発表しました。このレベルのチャネル利用により、モバイルの実行は既存のオーディエンスとの取引を行うプラットフォームの能力の中心となっています。
Trip.com GroupのCFOは、同社の2026年第2四半期のモバイル流通の伸びを、よりスムーズな予約体験と強化されたオーガニックトラフィックに起因するものとしました。すでにモバイルを通じて相当量のビジネスを処理しているオペレーターにとって、有用な新しい旅行オファーであっても、顧客が予約を完結させるのに苦労する場合は商業的価値が限られます。CFOがその伸びを無料のオーガニックトラフィックの強化と組み合わせて述べたため、チェックアウトの品質がそれらの訪問のうちどれだけが予約に転換されるかを決定します。

注記: 全セグメントの個別シェアはレポート購入時に入手可能
旅行者タイプ別:
レジャーの規模と法人サービス要レジャー旅行者は2026年のオンライン旅行代理店市場シェアの77.67%を占めました。Expedia Groupの2025年旅行者価値指数(Wakefield Researchとの共同調査で11市場の11,000人の回答者を対象)では、消費者の約90%が今後12ヶ月以内にレジャー旅行を計画していることが判明しました。最大のセグメントにとって、目的地と旅行形式を選択する自由は、代理店が提供できるサービスの一部として旅程の形成を位置づけます。休暇の提案を組み立てる代理店は、特定のサプライヤーが予約を確保する前に、見込みのあるレジャー旅行者を獲得するために競争できます。
ビジネス旅行者は、2027年から2032年にかけてCAGR 6.3%で最も速く成長するセグメントになると予測されています。世界ビジネス旅行協会(GBTA)は2025年の世界のビジネス旅行数を18億2,000万件と推定し、2026年には18億4,000万件と予測しました。GBTAは2026年のビジネス旅行支出が7.2%増加すると予測しましたが、これは約2,500万件の追加旅行とは対照的であり、交通費と旅行コストの上昇が旅行需要を抑制していることと関連付けました。法人予約プラットフォームにとって、この組み合わせは、追加の旅行に対応する機会とともに、既存の相当量の旅行を効率的に処理することを商業的に重要にします。支出が旅行数を上回ると予測されているため、予約量とともに旅行あたりのコスト管理が重要になります。
地域分析
アジア太平洋のオンライン旅行代理店市場
アジア太平洋は2026年のオンライン旅行代理店市場シェアの38.49%を占め、2027年から2032年にかけてCAGR 6.65%で最も速く成長する地域になると予測されています。世界旅行・観光協議会(WTTC)は、同地域の広義の旅行・観光セクターが2025年に3.29 トリリオン 米ドルのGDPを生み出したと推定しました。太平洋アジア旅行協会の2026年6月の予測では、アジア太平洋39の目的地への国際訪問者到着数が2026年の7億1,490万人から2028年には7億8,920万人に増加すると予測されました。PATAは、2025年から2027年にかけて同地域の上位10大目的地の中でベトナムが国際訪問者到着数の成長をリードすると予測しました。この予測される拡大により、予約プラットフォームを通じて地域の国境を越えて販売する目的地サプライヤーの潜在的なオーディエンスが広がります。
北米はExpedia Groupにとって重要な発見の基盤であり、2026年第2四半期のグローバル検索ボリュームの75%を占めました。同四半期において、米国の旅行者による2026年9月4日から7日のレイバーデーウィークエンド旅行の検索数は、同社のデータで前年比35%増加しました。欧州については、Expedia Groupは欧州・中東・アフリカ検索地域全体の近期検索へのシフトを、欧州の旅行者が直前の夏の旅行を計画していることと一致すると特徴付けました。欧州その他地域内のポーランドでは、Airbnb、Booking、Expediaを通じて予約された短期賃貸の2025年のゲスト泊数が増加しました。米国の季節的な関心と欧州の直前計画により、オファーのタイミングが地域的な決定となる一方、ポーランドのプラットフォーム予約による短期滞在泊数の増加は、欧州その他地域内でレンタル型滞在への需要が高まっていることを示しています。
南米の国際観光客到着数は2026年上半期に2025年上半期比2%減少し、目的地ごとに結果が混在しているため、地域全体の減少は個別のオファーの不十分な指標となっています。中東・アフリカについては、国連観光機関が中東の到着数が紛争関連の航交通混乱と旅行者信頼の低下により22%減少した一方、アフリカの到着数は同期間に4%増加したと報告しました。これらの航空交通の混乱は2026年3月から中東およびその他の地域に影響を与え、5月から6月初旬の停戦後に一部の航空路線が再開されるにつれて徐々に緩和されました。サウジアラビアの2026年第2四半期のホテル稼働率はサービスアパートメントとその他ホスピタリティの合計率を上回りましたが、両者とも前年比で低下しており、施設の組み合わせが地域の宿泊オファーに関連しています。
規制の枠組みと見通し
選択されたこれらの法域は、オンライン宿泊予約プラットフォームを運営するオンライン旅行代理店(OTA)の観点から比較されています。これらの枠組みは、広告価格、プラットフォームの透明性、サプライヤー登録、認可旅行サービスなど、さまざまな商業的課題に対応しています。2025年8月19日に発効した中国の推奨規格LB/T 094-2025は、宿泊予約情報に関する製品固有のベンチマークを提供しています。実際の比較は、プラットフォームがオファーを提示し、予約サービスを提供するための条件を確立する方法に関するものです。
規制テーブル
| 判断要素 | カナダ | ドイツ | 中国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要当局 | 競争局 | 連邦ネットワーク庁 | 文化観光部 | 観光省 | 観光省 |
| 主要な法令または方向性 | 競争法による達成不可能な広告価格の禁止 | デジタルサービス法による段階的な仲介業者透明性義務 | 推奨規格LB/T 094-2025 | 一般観光法によるプロバイダー登録条件 | アラビア語テキストが適用されるサービスを規定する旅行・観光サービス規制 |
| 商業的効果 | 法律で課される購入者負担を除き、広告価格に必須の固定手数料を含める | サービスカテゴリと義務の段階に応じた透明性管理の適合 | 予約、キャンセル、手数料条件の明示 | デジタルチャネルを通じて広告される観光プロバイダーは登録が必要であり、適用法の下でチャネル責任が生じる可能性がある | 対象旅行サービスには免許が必要であり、電子専用の特定クラスには他の免許要件とともにウェブサイト認証で十分 |
| 現在の政策の魅力度 | 中 | 中 | 高 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
2026年8月24日付のカナダ競争局による達成不可能な広告価格に関するガイダンス、2024年9月19日から施行されているブラジルの対象プロバイダー登録規則、およびサウジアラビアの免許要件(オンライン予約プラットフォームで免許の詳細を省略した旅行サービスプロバイダーを罰する2026年9月14日付の違反スケジュールに裏付けられている)は、宿泊プラットフォームに対して中程度の評価を支持しています。中国の「高」評価と「変化なし」の見通しは、2025年8月19日から施行されている推奨・非強制の宿泊規格を反映しています。ドイツの中程度の評価は、2024年2月から対象プラットフォームに適用されているデジタルサービス法の段階的な透明性義務を反映しており、宿泊のみの販売について継続性が判断されています。改訂されたEUパッケージ旅行指令の移行は、2028年9月29日までの国内法への転換と、対象パッケージについては2029年3月29日からの適用を必要とし、宿泊のみの予約はその特定の変更の対象外となります。
バリューチェーンの段階
バリューキャプチャーは、宿泊フランチャイジング、流通技術、代理店リテーリングによって異なります。なぜなら、各活動が予約の異なる部分を管理しているからです。Marriottはホテルフランチャイジング契約の下で申請手数料と継続的なロイヤルティを、集中サービスの払い戻しとともに得ています。Expedia Groupはマーチャントモデルと代理店予約モデルの両方を運営しており、代理店取引では旅行サプライヤーがマーチャント・オブ・レコードとして機能します。これらの区別により、旅行オファーを表示する能力と同様に、契約上の責任が重要になります。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | バリューキャプチャー | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 宿泊ブランディングとフランチャイジング | Marriottなどの宿泊オペレーターおよびフランチャイザー | フランチャイズ申請手数料と継続的なロイヤルティ | ホテルオーナーの参加への依存 | 個別物件への依存を減らすためにオーナー関係を拡大 |
| 流通技術と予約処理 | Amadeus等のグローバル流通システム(GDS)技術プロバイダー | 推定キャンセルを差し引き、契約上の取り消しの対象となる航空予約手数料 | 大規模なNDC検索トラフィック | Amadeus の2025年の対応に倣い、リクエストフィルタリングを適用 |
| オンライン旅行リテーリング | Expedia Groupなどの予約仲介業者 | 代理店手数料、発券手数料、および特定の代理店取引に対するGDS手数料 | マーチャントおよび代理店予約フローの調整 | 取引責任と照合を各モデルに固有のものとして維持 |
| 情報源: Mordor Intelligence | ||||
Amadeus は個々の代理店契約においてアクセス価格と予約インセンティブを合わせて交渉しており、インセンティブは通常サブスクリプション収益を上回ります。したがって、流通収益はサプライヤー手数料と代理店予約を引き付けるコストのバランスに依存します。2025年、Amadeus は大規模なNDC検索トラフィックを主要な採用障壁として特定し、フィルタリング対応として高度な航空会社プロファイルを利用可能にしました。これにより、より充実した航空会社コンテンツからの処理負荷の管理が流通技術レイヤーに置かれます。
競合環境
市場集中度
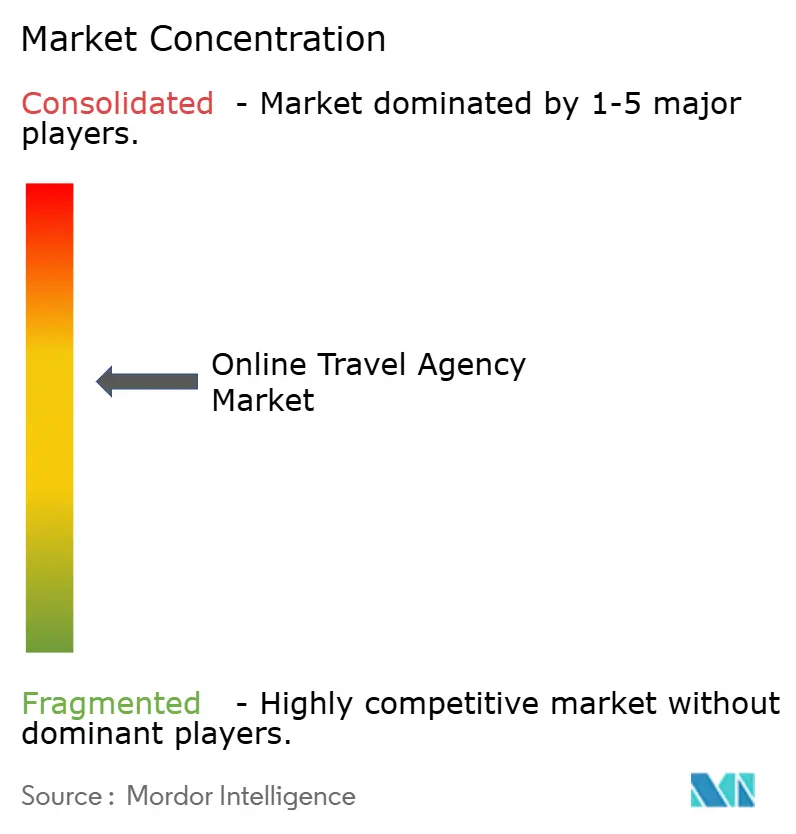
競争は消費者向けおよびスペシャリストプラットフォームにまたがっており、Booking HoldingsはBooking.com、Priceline、Agodaを運営し、2025年に1,861億米ドルの総予約額を報告しました。Navanはビジネス旅行と経費管理の顧客にサービスを提供し、Perk(旧TravelPerk)はビジネス旅行と経費管理プラットフォームを提供しています。Expedia Groupは消費者ブランドとB2B旅行サービスを組み合わせています。Klookは、2025年5月から2026年3月にかけて日本の関西空港を出発する国際旅行者を対象とした大阪観光局の4波FY2025調査において、有料ツアーおよびアクティビティ予約者2,990人の42.5%に利用されました。これらのプラットフォームは幅広い消費者旅行、法人旅行・経費管理、有料アクティビティにサービスを提供しているため、サプライヤーのリーチは参加する顧客関係と流通量の両方に依存します。
法人予約戦略は予約を雇用主のより広い旅行・経費ニーズに結びつけており、Navanは2026年1月31日に終了した会計年度の総予約額として91億米ドルを報告しました。2026年8月、PerkはClaude、ChatGPT、その他のAIアシスタントを通じて旅行の予約・管理、経費の提出、チームイベントの作成を顧客が行えるようにしました。Expedia Groupの2025年のOne KeyのBrand Expediaへの拡大は追加のグローバル市場に到達し、Expedia Rewardsの会員の大部分がプログラムに移行しました。継続的なワークフローまたはリワードの関係により、これらのプラットフォームは即時の旅行予約の必要性を超えて、顧客の次の予約決定において役割を果たすことができます。
Booking.comのプログラムルールは、規制上の対話がホテルが予約チャネル間で競争する条件にどのように影響するかを示しています。2026年9月、欧州委員会との継続的な規制上の対話を受けて、Booking.comは欧州経済領域の物件に対するBooking Sponsored Benefitの潜在的な資格評価に外部価格を使用することを停止しました(以前はそのような価格がまだ考慮されていた場合)。このプログラムの下では、Booking.comが顧客割引を負担します。ホテルは設定した料金に対応する全額を受け取り、合意した手数料は変わりません。外部価格が潜在的な資格を決定しなくなったため、ホテルは自社ウェブサイトをBooking.comの料金より低く設定しても、その比較がプログラムへの潜在的なアクセスに影響しません。
オンライン旅行代理店業界のリーダー企業
-
Booking Holdings (Booking.com, Priceline, Agoda)
-
Navan (Reed & Mackay, Comtravo, Resia, Atlanta Events & Corporate Travel Consultants)
-
Perk (Formerly TravelPerk)
-
Expedia Group (Expedia, Hotels.com, Vrbo)
-
Klook
- 注:主要企業の掲載順は順位を示すものではありません。
オンライン旅行代理店市場 このレポートでカバーされる企業
- Booking Holdings (Booking.com, Priceline, Agoda)
- Navan (Reed & Mackay, Comtravo, Resia, Atlanta Events & Corporate Travel Consultants)
- Perk (Formerly TravelPerk)
- Expedia Group (Expedia, Hotels.com, Vrbo)
- Klook
- GetYourGuide
- Trip.com Group
- eDreams ODIGEO (eDreams, Opodo, GO Voyages)
- AsiaYo
- Secret Escapes
- TUI Musement
- Yatra
- MakeMyTrip
- Omio
- Despegar
- Traveloka
- lastminute.com
- On the Beach
- Hostelworld
- Universal Travels & Tourism LLC
- Hopper
- Webjet
- Rome2Rio
- Headout
市場参加者にとっての主要な機会
これらの機会は、新しいホテル発見チャネルとパッケージ予約業務に必要な準備を比較しています。検索と消費者アプリのインターフェースは、パートナーの顧客体験を通じて予約を提供する方法を代理店に提供します。パッケージ主催者は、予約ワークフローが定義された国内実施スケジュールに対応しなければならないため、異なる決定に直面します。商業的な区別は、流通を拡大することと、より複雑な旅行商品に付随する責任を準備することの間にあります。
市場機会テーブル
| 機会 | 今なぜか | 購入者・リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| AI検索を通じたホテル履行 | Googleは2026年8月に米国英語でのホテル予約ロールアウトを開始した | 米国英語圏のホテル検索者 | パートナーの発見インターフェースを通じてホテルのオファーとサービスを利用可能にする | 発見と予約プロバイダーのカスタマーサービスの調整 | Booking.comやExpediaなどの参加OTAブランド |
| 消費者アプリパートナーシップを通じたホテル予約 | UberのExpedia Groupとの米国ホテル予約チャネルが稼働中 | 消費者アプリを使用する米国のホテル検索者 | 同等のパートナー運営ホテルチェックアウト提案を開発する | 組織間での予約、支払い、サポートの調整 | Expedia Groupなどの OTA予約パートナー |
| パッケージ主催者のワークフロー準備 | 改訂されたEU指令は2026年5月28日に発効し、転換期限は2028年9月29日、対象パッケージへの適用は2029年3月29日から | パッケージ主催者として行動するOTAトレーダー | 国内実施に向けてパッケージ予約ワークフローを準備する | 措置が適用される前に該当するワークフロー変更を完了する | パッケージを組織するオンライン旅行トレーダー |
| 情報源: Mordor Intelligence | |||||
近期の中心的な機会は、顧客発見の異なる部分を管理するインターフェースを通じてホテル予約を提供することです。別のアプリや検索プロバイダーがオファーを提示する合、予約と支払いの責任を明確に保つ必要があります。Googleの初期のホテル予約ロールアウトは米国英語圏のユーザーにサービスを提供し、Uberのホテルチャネルはユーザーが米国にいることを必要とします。これらのチャネルへの参加は当初、Booking.comやExpediaなどの統合された予約パートナーに有利です。
最近の産業開発事情 オンライン旅行代理店市場
- 2026年9月:Qantas Loyaltyは、オーストラリアのQantas Hotels & HolidaysおよびJetstar Holidaysの予約をアップグレードするためにExpedia Groupとの技術パートナーシップを発表し、Expedia Group B2Bがその体験を支える予定です。
- 2026年9月:Booking.comは、欧州経済領域の物件に対するBooking Sponsored Benefitの潜在的な資格評価に外部価格を使用することを停止しました。
- 2026年8月:GoogleはAIモードでのホテル予約を米国で英語にてロールアウトし始め、Booking.comやExpediaなどのOTAパートナーが参加しています。
オンライン旅行代理店市場 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバルオンライン旅行代理店市場は、世界中のオンライン旅行代理店を通じて予約された旅行商品に対する年間エンドユーザー支出を測定します。これらの予約をサービスタイプ、予約デバイス、旅行者タイプ、地域別に分類します。
対象外の範囲:サプライヤーと直接予約された旅行商品、オフライン旅行代理店を通じて予約された旅行商品、スタンドアロンのソフトウェア、OTAがサプライヤーに販売するリストまたは技術サービス、OTA旅行予約とは別に販売されるスタンドアロンの支払い・クレジット・融資サースは除外されます。
セグメンテーションの概要
- サービスタイプ別
- 宿泊(ホテル、代替宿泊施設)
- 交通
- バケーションパッケージ
- その他
- デバイス別
- デスクトップ
- モバイル
- 旅行者タイプ別
- レジャー旅行者
- ビジネス旅行者
- 地域別
- 北米
- カナダ
- 米国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
Eurostatの観光統計やプラットフォーム予約宿泊シリーズなどの公開指標は宿泊量、出発地・目的地パターンを固定するのに役立ち、世界旅行・観光協議会の国別・地域別アカウントと世界ビジネス旅行協会のビジネス旅行指数はレジャーおよびビジネス旅行活動の枠組みを提供します。欧州委員会のデジタル市場法の資料は、サプライヤー条件とチャネル経済に影響を与える可能性のあるプラットフォームルールに関するコンテキストを提供します。
企業の年次報告書、投資家向け資料、信頼性の高い旅行・ビジネス系メディアは、報告された予約数、客室泊数、航空券数、平均価格、プラットフォーム流通の変化を提供でき、各指標は使用前に記載された期間と範囲に対して確認されます。これらの指定されたソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューと調査
OTAエグゼクティブおよび宿泊、航空流通、パッケージ業務、法人旅行のリーダーとの構造化インタビューは、二次指標の解釈をテストし、予約が市場境界に入る方法を明確にします。旅行者および法人購入者の調査は、レジャーとビジネスの利用、デスクトップとモバイルの予約を区別するのに役立ち、矛盾または欠落している証拠は独立した公開指標に対して確認され、推定に反映される前に調整されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:20% | アジア太平洋:40% |
| 中位層:45% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:33% |
| 小規模プレーヤー:24% | マネージャー:45% | 南北アメリカ:27% |
市場規模算定と予測
トップダウン推定は地域別の旅行支出と予約活動から始まり、エンドユーザーチェックアウト定義の下でオンライン旅行代理店を通じて取引された部分を分離します。国際到着数と宿泊泊数は旅行と滞在の量を示し、観光支出、ホテル料金、航空運賃は取引価値の変化を示します。公開プラットフォームの予約開示とオンラインチャネルの利用はOTAの浸透率を評価するのに役立ち、旅行者タイプの証拠はレジャーとビジネス需要を分離します。セグメントシェアは購入されたサービス、予約デバイス、旅行者タイプ、目的地地域に従い、パッケージ取引はパッケージ総額で一度カウントされます。
多変量回帰は過去のOTA予約額を旅行活動、価格、オンライン予約浸透率に関連付けることができ、旅行回復、航空キャパシティ、チャネル経済が大幅に変化する場合はシナリオ分析が使用されます。選択的なボトムアップチェックは、サンプリングされた予約量に宿泊、航空、パッケージ、その他のサービスの平均取引価値を乗じ、それらの集計をトップダウン推定と比較します。不完全な開示は同等の公開指標で境界を設定し、防御可能な値が確立できない場合はチェックから除外されます。専門家は変数レベルの予測の方向性を確認し、推定が調整される前に矛盾した前提を特定できます。
データ検証と更新サイクル
アナリストは、独立した旅行需要、宿泊、航空旅行、プラットフォーム予約、企業申告のシグナルに対して推定を三角測量し、期間、単位、取引基準が一致していることを確認します。予期しない動きや、トップダウンと選択なサプライヤーまたはチャネルチェックの間の重大な差異は、ソース定義と価格・量・ミックスの変化に遡り、証拠が変更を支持する場合は修正され、承認前に別のアナリストによってレビューされます。ソース定義が不明確な場合、公開指標が矛盾する場合、または重大な変化が予約境界に影響する場合は再接触が行われます。モデルは年次で更新され、重大なイベントについてはサイクル間で更新され、納品前に新たなレビューが行われます。
Mordor Intelligenceのオンライン旅行代理店市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引・商品や需要モデリングに使用するインプットが異なる場合があります。グローバルオンライン旅行代理店市場は、世界中のオンライン旅行代理店を通じて予約された旅行商品に対する年間エンドユーザー支出を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリングの選択が含まれます。不完全な開示は同等の公開指標で境界を設定し、防御可能な値が確立できない場合はチェックから除外されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5,966億米ドル(2027年) | |
| グローバルコンサルタンシーA | 6,650億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値5,966億米ドルを2年後の時点で11.5%上回っています。OTA予約取引を超えた対象範囲を拡大し、OTAとともにメタサーチと直接サプライヤーポータルを含んでいます。 |
| グローバルコンサルタンシーB | 7,130億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値5,966億米ドルを2年後の時点で19.5%上回っています。OTA予約に加えて直接サプライヤー予約を含み、OTAのみの境界から除外された取引を追加しています。 |
Mordor Intelligenceのアナリストは、独立した旅行需要、宿泊、航空旅行、プラットフォーム予約、企業申告のシグナルに対して推定を三角測量し、期間、単位、取引基準が一致していることを確認します。
レポートで回答される主要な質問
オンライン旅行代理店市場の規模と成長見通しは?
市場は2027年に5,966億米ドル、2032年には8,037億米ドルと予測されており、2027年から2032年にかけてCAGR 6.14%を記録します。
オンライン旅行代理店サービスの需要を牽引するものは何ですか?
モバイル普及、国際旅行の回復、分割払い、充実した航空会社コンテンツが需要を支えています。インドにおけるMakeMyTripの主要ブランドのアプリ取引シェアは2026年度に81.3%でした。
OTAセクターをリードするサービスカテゴリはどれですか?
交通が2026年に43.74%の市場シェアでトップとなりました。
OTAセクターで競合する企業はどこですか?
Booking Holdings、Navan、Perk、Expedia Group、Klookが主要な参加者の中に含まれます。
OTAの予約成長を制約する可能性のある課題は何ですか?
Expedia Groupの2025年の開示では、検索の変化が継続するか、チャネル管理が効果的でない場合、無料トラフィックを有料トラフィックに置き換えるコストが上昇する可能性があると警告しました。Booking.comも欧州経済領域での料金均等化制限に直面しています。
OTAサービスをリードする地域はどこですか?
アジア太平洋が2026年に38.49%の市場シェアを占め、2027年から2032年にかけてCAGR 6.65%で最も速く成長すると予測されています。