
カナダ旅行・観光市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
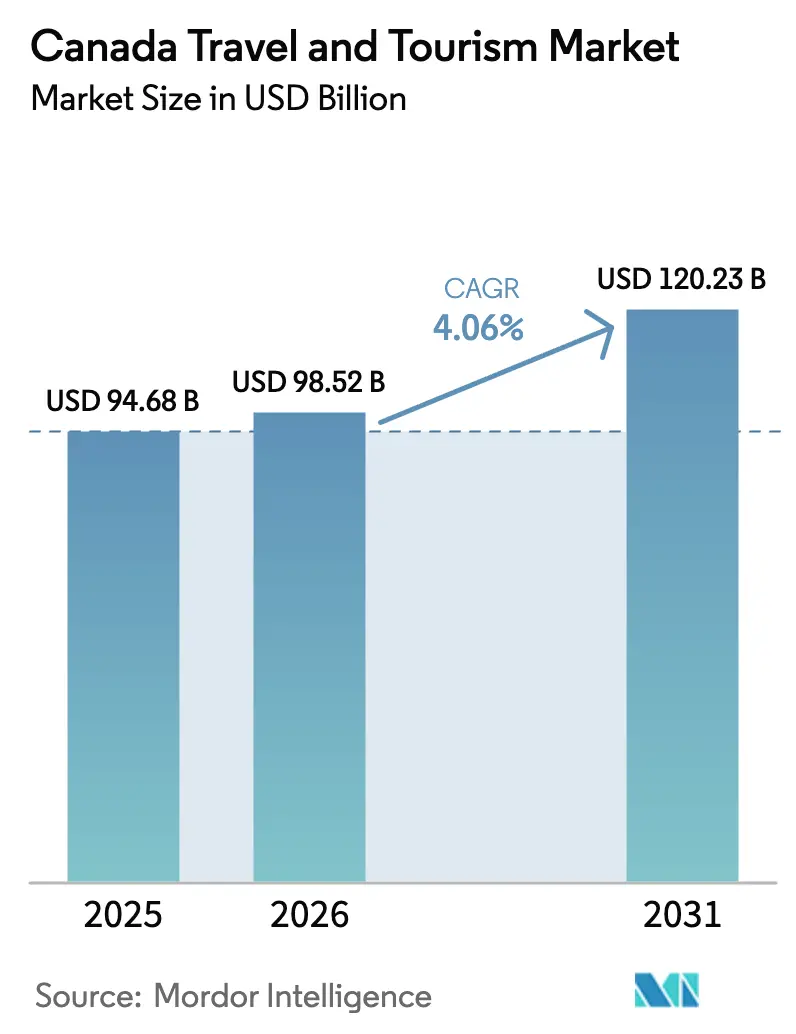
| 基準年の市場規模 (2025) | 94.68 十億米ドル |
| 市場規模 (2026) | 98.52 十億米ドル |
| 市場規模 (2031) | 120.23 十億米ドル |
| Growth Rate (2026 - 2031) | 4.06 % |
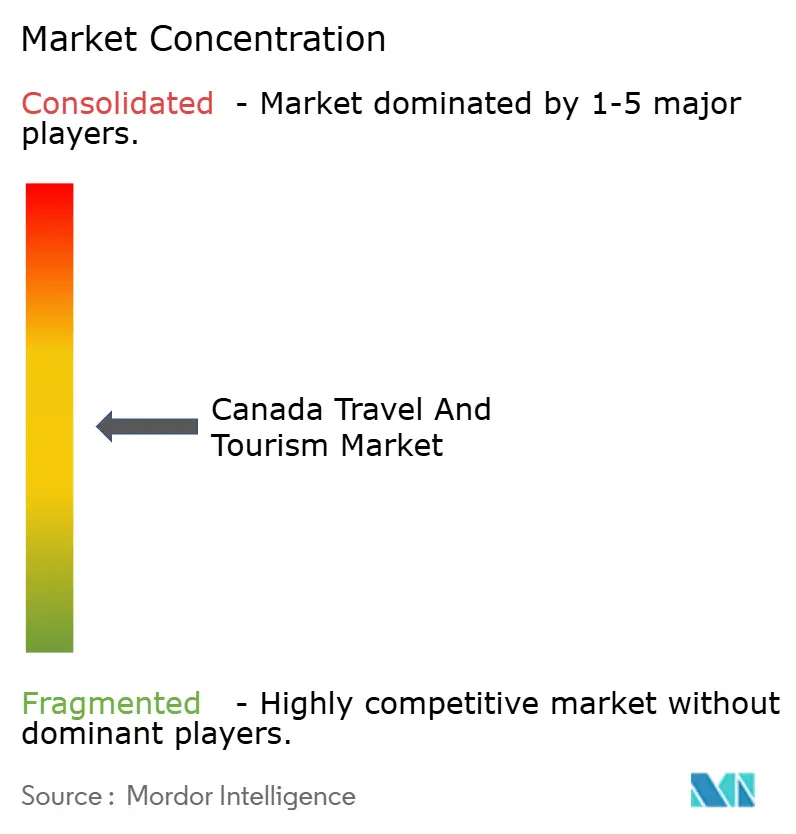
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダ旅行・観光市場分析
カナダ旅行・観光市場規模は、2025年のUSD 946億8,000万から2026年にはUSD 985億2,000万に成長し、2026年〜2031年にかけてCAGR 4.06%で2031年までにUSD 1,202億3,000万に達すると予測されています。成長は、2028年までにUSD 1億800万を地域インフラ、労働力スキル、目的地開発(先住民主導の取り組みへの配分を含む)に投じる連邦政府観光成長戦略2030によって支えられています[1]カナダ・イノベーション・科学・経済開発省、「カナダ365、毎日世界を歓迎する」、カナダ政府、ised-isde.canada.ca。2025年3月のeTA政策更新による入国手続きの簡素化は、審査済みの長距離旅行者に対する障壁を軽減し、国際到着者数の短期的な押し上げ効果をもたらします。主要ハブにおける容量制約は依然として続いており、混雑した空港でのスロット配分が新規航空会社の参入障壁となり、需要が旺盛な場合でも増便を制限するため、近期の上振れを抑制する可能性があります。
レポートの主要ポイント
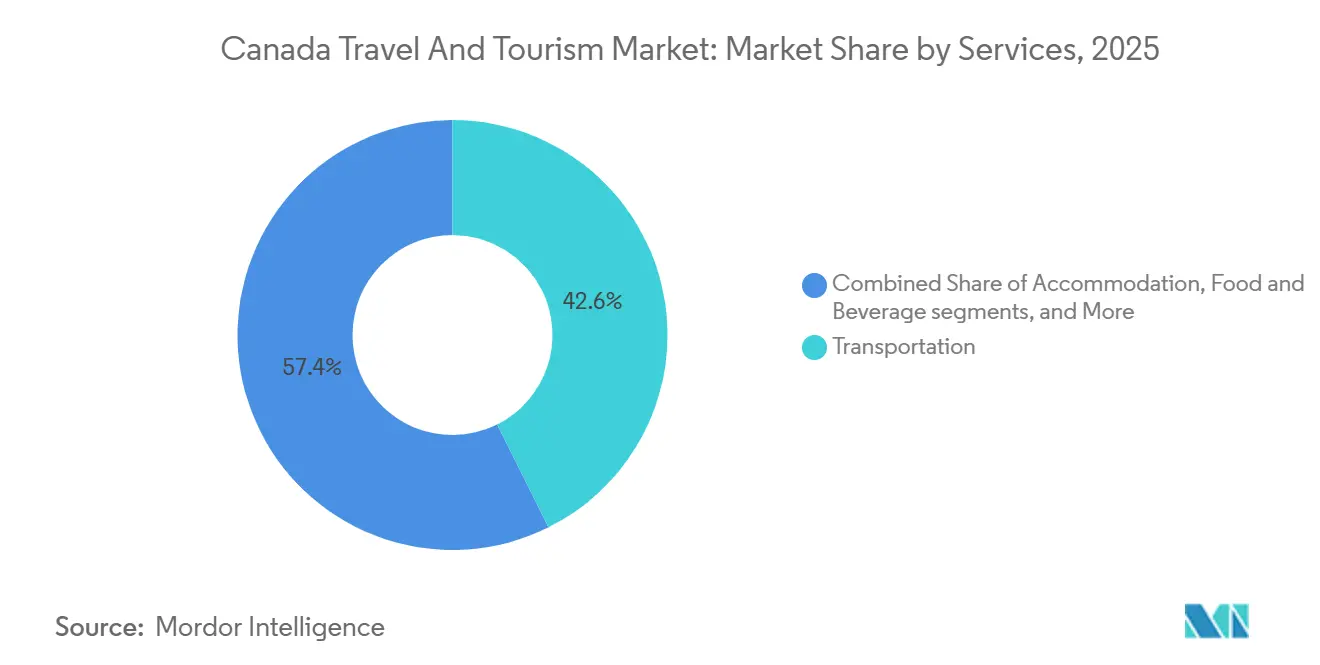
- サービス別では、交通が2025年のカナダ旅行・観光市場において42.63%のシェアを占め首位となり、その他は2031年にかけてCAGR 5.10%で拡大しました。
- タイプ別では、休暇・レジャーが2025年のカナダ旅行・観光市場において45.27%のシェアを保持し、アドベンチャー・エコツーリズムは2031年にかけてCAGR 5.37%を記録しました。
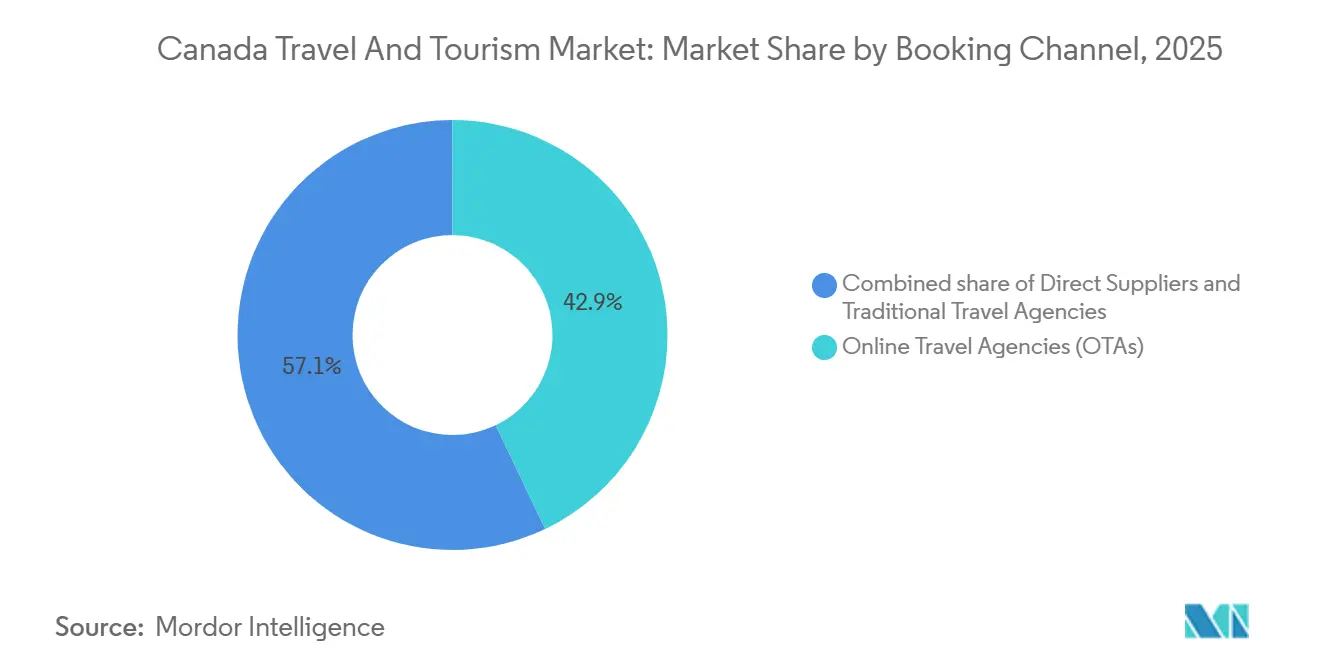
- 予約チャネル別では、オンライン旅行代理店が2025年のカナダ旅行・観光市場において42.95%を占め、2031年にかけてCAGR 5.01%で成長しました。
- 観光客の出発地別では、国内居住者が2025年のカナダ旅行・観光市場において76.07%を占め、国際到着者は2031年にかけてCAGR 5.13%で増加しました。
- 地域別では、オンタリオ州が2025年のカナダ旅行・観光市場において43.40%のシェアを保持し、ブリティッシュコロンビア州は2031年にかけてCAGR 5.17%を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
カナダ旅行・観光市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子ビザおよびeTAの拡充による長距離到着者数の増加 | +0.3% | 全国規模、バンクーバー・トロント・モントリオールでの早期効果 | 短期(2年以内) |
| カナダドル安による米国および欧州からの観光客誘致 | +0.2% | 全国規模、国境地域、主要都市 | 短期(2年以内) |
| 連邦政府観光成長戦略2030の資本投資 | +0.2% | 全国規模、農村部、先住民コミュニティ | 中期(2〜4年) |
| 先住民主導の体験型観光の台頭 | +0.2% | カナダ北部、ブリティッシュコロンビア州、アルバータ州、ケベック州 | 中期(2〜4年) |
| 高級リモートロッジセグメントの成長 | +0.1% | カナダ北部、ブリティッシュコロンビア州、ケベック州の荒野地域 | 長期(4年以上) |
| 航空・鉄道インターモーダルパートナーシップによる複数都市旅程の促進 | +0.1% | ケベック〜トロント回廊、主要ハブ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電子ビザおよびeTAの拡充による長距離到着者数の増加
カナダは2025年3月15日、過去10年以内にカナダのビザを保有していた、または有効な米国非移民ビザを所持する低リスク旅行者に対するeTA要件を撤廃しました。これは、直前予約を妨げ不満を生じさせていた渡航障壁として政府が特定していたものを排除するものです。この免除は年間推定20万〜30万人の訪問者に適用され、確立されたセキュリティ資格を持つ市場への入国を簡素化することで、10年間でUSD 16億の新たな観光収益を生み出すと予測されています。確立されたチャネルにおける迅速なフロントエンド処理は、長距離旅行における直前の意向から確定予約への転換率向上も支援します[2]「移民・難民保護規則の改正規則」、カナダ官報、gazette.gc.ca。この変更は、書類審査の効率化と予測可能な到着を重視するプレミアム旅行者の誘致に焦点を当てた業界の方向性と一致しています。この政策変更は、海外市場への航空座席の再配置と組み合わさることで、高い旅行意欲を持つ出発国からのスループットを改善し、カナダ旅行・観光市場を押し上げます。
カナダドル安による米国および欧州からの観光客誘致
カナダドル安は、米国および欧州からの訪問者にとって入国時の価格競争力を高め、長距離旅行の回復とレジャー支出を支援します。2025年後半の月次データは国際航空到着者数の勢いを示しており、外国人ゲストにとってのホテルおよび飲食の価値提案を高める通貨追い風が示唆されています。航空会社はこの需要構成を活かして大西洋横断・太平洋横断路線を追加しており、高収益回廊での選択肢の拡大と座席供給の増加をもたらしています。目的地マーケティングの取り組みは、責任ある旅行とコミュニティへの成果を強調しながら、カナダを強力なバリュー目的地として位置づけるこの機会を活用しています。マクロ経済状況が安定するにつれ、通貨チャネルは実質コストを圧縮し国際訪問者の滞在期間を延ばすことを促すため、カナダ旅行・観光市場の近期の促進要因であり続けます。
連邦政府観光成長戦略2030の資本投資
観光成長戦略は、2025年から2028年にかけてUSD 1億800万をインフラ、労働力訓練、目的地開発に投じ、先住民主導プロジェクト向けの予備費も確保することで、供給品質を向上させ主要ハブ以外への需要分散を図ります。PacifiCanなどの地域機関は、訪問者の流れをより均等に分散させ、小規模コミュニティの観光を強化するため、アウトドアレクリエーションおよびシーズン延長商品に注力しています。ケベック州の並行する持続可能な観光成長戦略2025〜2030は、5年間でUSD 1億3,800万を充当しており、国際的な認知度向上のためのフェスティバルおよびイベントにUSD 8,000万、観光アトラクションにUSD 2,400万を含み、連邦政府の支出を補完しています[3]「持続可能な観光成長戦略2025〜2030」、ケベック州政府、tourismeoutaouais.com。オンタリオ州のフォワードモーション計画は、交通リンクの改善、人材パイプラインの強化、目的地資産への投資誘致により、2030年までに訪問者支出を年率4%成長させることを目標としています。インターモーダル促進および国境技術に関するカナダ運輸省の取り組みと、トロント〜モントリオール回廊の進展は、カナダ旅行・観光市場における乗り継ぎ体験の改善と複数都市旅程の支援を目指しています。
先住民主導の体験型観光の台頭
先住民観光は2022年にGDPでUSD 17億を生み出しましたが、同セクターの2023年の貢献はUSD 13億に落ち込み、2014年水準を下回りました。これはパンデミックからの回復の遅れと米国の関税圧力によるもので、本物の文化体験に対する世界的な高い需要にもかかわらず、10年間の失われた勢いを露呈しています。持続的な連邦政府投資と全国レベルの調整が先住民観光を再建しており、市場開発、労働力対策、品質認定に資金を提供する年間USD 2,433万(CAD 3,500万)の画期的な7年間のコミットメントが行われています[4]カナダ先住民観光協会、「2025〜26年度運営計画」、indigenoustourism.ca。オリジナル・オリジナル認定プログラムは、認定体験のリスターを拡大するための専用支援を受けており、信頼できる基準を設定し、本物の文化的提供に対するプレミアム価格設定を可能にします。州の取り組みと的を絞った助成金は、強い訪問者ポテンシャルを持つコミュニティの起業家、施設、ビジネス能力を支援することで、国家資金を補完します。アルバータ州の組織主導のパートナーシップ、プログラミング、トレーニングは、先住民オペレーターが低環境負荷・高付加価値体験への需要を満たすスケーラブルな道筋を示しています。マーケティングと流通の拡大は、既存資産の活用率向上と遠隔地域での在庫拡大を支援し、カナダ旅行・観光市場の提供内容の多様性を強化します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性的なホスピタリティ労働力不足 | -0.4% | 全国規模、リゾートコミュニティおよび主要都市で深刻 | 短期(2年以内) |
| トロント・ピアソン国際空港(YYZ)およびバンクーバー国際空港(YVR)における空港スロットおよび滑走路容量の制限 | -0.2% | トロント、バンクーバー、全国への波及 | 中期(2〜4年) |
| 炭素税の引き上げによる国内航空運賃の上昇 | -0.1% | 全国規模、長距離国内路線への影響が大きい | 短期(2年以内) |
| バンフおよびナイアガラにおけるオーバーツーリズム上限 | -0.1% | バンフ国立公園、ナイアガラフォールズ地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
慢性的なホスピタリティ労働力不足
宿泊・飲食サービスは依然として慢性的な採用不足を報告しており、ピーク旅行期間中の営業時間とサービスレベルを圧迫しています。オペレーターはフロントオフィス業務の自動化とサービスモデルの簡素化で対応していますが、これらの対策は稼働率や賃金圧力を完全には相殺できていません。財務的な負担は飲食サービスにおいて顕著であり、多くの施設が高騰した原材料費と人件費のもとで薄い利益率または赤字で運営しています。州のホテル協会も近期の見通しについて慎重な姿勢を報告しており、多くの施設が力強い成長よりも安定した業績を見込んでいます。したがって、労働力のボトルネックは需要急増時のスループットを制限し、カナダ旅行・観光市場の実現成長軌道に重くのしかかります。
トロント・ピアソン国際空港(YYZ)およびバンクーバー国際空港(YVR)における空港スロットおよび滑走路容量の制限
カナダの最も混雑した空港でのスロット配分は、新規航空会社の参入を制限し、高需要路線での競争的な増便を制約しています。主要国内回廊における市場集中は運賃競争を低下させており、分析によれば路線への競合他社の参入が運賃を引き下げる可能性があることが示されており、制約された市場における潜在需要を示しています。空港改善費や航行費などのユーザー負担型料金は航空会社のコスト構造の相当部分を占め、特に新規または低運賃参入者にとって路線経済性に課題をもたらします。段階的なインフラアップグレードは安全性と運営を改善しますが、ピーク時のスロット容量を即座に拡大するわけではないため、主要ハブでは供給成長が需要成長に遅れをとります。国際旅行への意欲が旺盛な場合、この影響はカナダ旅行・観光市場にとって測定可能な逆風となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:体験型支出が交通を上回る
交通は、航空会社がネットワークを拡大し大西洋横断・太平洋横断回廊での長距離接続を回復させたことで、2025年のカナダ旅行・観光市場シェアの42.63%を占めました。Air Canadaは2026年夏に向けて126の世界的目的地へのネットワークを拡大し、モントリオールおよびトロントからの新路線を含め、欧州およびレジャー市場への直接アクセスを強化しました。WestJetはトロントおよびハリファックスから複数の欧州主要都市への新サービスを発表し、大西洋横断運航に向けた新型小型機の航続距離を活用しています。これらの動きは長距離路線の座席供給を増加させ、ゲートウェイ都市を超えた訪問者の広域分散を支援します。同時に、レクリエーション、エンターテインメント、ショッピング、コンベンション費用を含むその他カテゴリーは、2031年にかけてCAGR 5.10%で最も成長の速いサービスラインとなっており、カナダ旅行・観光市場における体験主導型支出への着実なシフトを示しています。
宿泊・飲食サービスは、的を絞ったプログラムによって改善しつつある混在した状況を反映しています。ブリティッシュコロンビア州観光局は、地域を横断した協調的なマーケティングと商品開発に支えられ、強いセクター貢献と雇用成長を報告しています。短期賃貸への執行資金は、規制されたオペレーターとコミュニティへの供給再均衡を図るものであり、コンプライアンスの向上と市場透明性の改善が期待されています。飲食サービスの利益率は依然として圧迫されており、オペレーターがコストと労働条件に適応する中で営業時間とメニュー戦略に影響を与えています。旅客鉄道の回復は天候と労働争議による混乱にもかかわらず続いており、インターモーダルプログラムが訪問者のアクセス可能なネットワークを拡大しています。正味の効果は、体験型支出が純粋な交通支出よりも速く成長するにつれて、カナダ旅行・観光市場を支える健全な構成です。
注記: 個別セグメントのシェアはレポート購入後に入手可能


タイプ別:先住民の勢いを背景にアドベンチャー・エコツーリズムが急成長
休暇・レジャー旅行は2025年のタイプ別区分において45.27%のシェアを保持し、アドベンチャー・エコツーリズムは2031年にかけてCAGR 5.37%で最も速い成長を記録しました。国家プログラムは文化的に本物で環境負荷の低い旅程を高め、オリジナル・オリジナル認定は購入者が高品質な先住民主導の商品を識別するのを助けます。州の戦略はフェスティバル、アトラクション、シーズン延長に資金を提供し、夏のピーク以外の需要を維持し回復力を高めます。ビジネスイベントは、主要都市でのコンベンション誘致と会場アップグレードのための国家資金によって追加的な注目を受けています。レジャーと高収益セグメントのこの組み合わせは、商品がより深い関与と責任ある旅行へと進化するにつれて、カナダ旅行・観光市場を強化します。
友人・親族訪問とビジネス旅行は、目的地マーケティングとグローバル接続性を含む人口動態的および政策的な追い風から恩恵を受けます。主要市場でのコンベンションインフラプロジェクトは大型イベントの容量を解放し、宿泊、飲食、アトラクションへの波及効果を生み出します。先住民観光組織は、コミュニティ主導の提供がサステナブルに拡大するよう、トレーニング、認定、市場連携を優先しています。目的地レベルの調整は、季節と地域を超えたバランスの取れた成長を支援し、より多様な商品構成において収益を安定させます。これらの要素が合わさって、コアレジャー基盤を維持しながら、カナダ旅行・観光産業内での体験主導型旅行のシェア上昇を支援します。
予約チャネル別:OTAがデジタル優位を維持
オンライン旅行代理店は2025年の予約の42.90%を占め、CAGR 5.01%で成長しており、検索、価格調査、直前計画のためのアグリゲーター利用における強い消費者需要を反映しています。OTAの利用はモバイル普及と比較・決済を簡素化するバンドル機能によって強化されており、一方でサプライヤーはロイヤルティと機内商品改善を活用した直接チャネルに投資しています。Air Canadaは2025年に機内アメニティのアップグレードと北米での高速Wi-Fiの展開により直接提供を強化し、差別化を高め直接予約を促進しました。従来の旅行代理店は、デューティオブケア、ビザ調整、交渉運賃が重要な複雑な旅程や法人旅行において重要な役割を維持しています。したがって、チャネル構成はアグリゲーターのリーチとサプライヤー主導の体験のバランスを取り、カナダ旅行・観光市場における健全な流通スタックを支援します。
サプライヤーは直接予約インセンティブとサービス保証を展開し、自社チャネルでの調査から購入への転換率を高めています。OTAは短期需要とワーケーション利用ケースを取り込むアプリ体験と柔軟なポリシーへの投資を続けています。法人旅行は会議・コンベンションに焦点を当てて回復しており、プランナー向けの代理店サポートとカスタマイズされたコンテンツの重要性が高まっています。小規模オペレーターによるデジタルツールの広範な採用は、オンボーディングの摩擦を軽減する公共プログラムとサプライヤーパートナーシップによって支援されています。これらの力が合わさって、カナダ旅行・観光産業の流通チャネルをダイナミックかつ競争的に保っています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
観光客の出発地別:国内の回復力が米国の変動性を相殺
国内居住者は2025年の市場ボリュームの76.07%を占め、州内および州間旅行の安定化機能を強調しています。国際到着者はeTA手続きの簡素化と入国支出に有利な通貨に支えられ、CAGR 5.13%で最も速い成長を記録しました。2025年後半の月次データは欧州およびアジア市場からの航空到着者数の健全な勢いを示しており、長距離旅行の回復を裏付けています。米国からの旅行は広範な経済・センチメント要因の中で周期的な軟調を示す一方、米国以外の出発地市場はより一貫した成長を示しています。多様化した出発地構成は、経済サイクルを通じたカナダ旅行・観光市場の回復力を支援します。
地域観光組織と航空会社は、回復が最も強い場所に容量とマーケティングを集中させることで需要を形成します。流通戦略とビザ政策の調整は、特に文化的に豊かで自然志向の旅程を求める長距離旅行者の意向を転換するのに役立ちます。地域資産とイベントへの的を絞った投資は、二次目的地での転換率と滞在期間を改善します。近期の見通しは、グローバルな需要を特定のカナダ地域に誘導する政策の整合と接続性の拡大から恩恵を受けます。このポジショニングは、カナダ旅行・観光市場が安定した成長軌道に戻るにつれて持続可能性を高めます。
地域分析
オンタリオ州は2025年のカナダ旅行・観光市場規模の43.40%を占め、トロントの金融、文化、航空接続における役割に支えられています。同州のフォワードモーション戦略は、2030年までに訪問者支出を年率4%成長させるため、より強固な交通リンク、人材パイプライン、目的地競争力の強化を目標としています。ブリティッシュコロンビア州は、サザンガルフアイランズやバウンダリーカントリーを含む多様な地域での責任ある旅行とシーズン延長への投資を背景に、2031年にかけてCAGR 5.17%で同業他州を上回る成長が予測されています。ケベック州は2025年に好調を記録し、ケベックシティ地域での訪問者支出の増加と国内および他州からの旅行者の好調なパフォーマンスが見られました。州の計画は、優先国際市場における文化主導の差別化と協調的なプロモーションを重視しています。
カナダ北部はボリュームでは小規模ですが、プロジェクトあたり最大USD 600万に達する連邦政府の資金調達経路に支えられたオーロラ観光、野生動物探検、先住民パートナーシップにより戦略的重要性を持ちます。遠隔地の高級エコロッジは安全記録と独占的なアクセスを活用してプレミアム価格設定を正当化し、世界市場から高収益ゲストを誘致しています。大西洋岸カナダは、地域マーケティングと港湾インフラに支えられた国内旅行のシフトとクルーズ活動から恩恵を受け、夏以外のシーズンを延長しています。連邦・州の戦略は需要の分散に収束しており、飽和したサイトへの圧力を軽減し経済的影響を広げます。したがって、地域構成はカナダ旅行・観光市場においてリスクバランスの取れた成長を支えます。
回復前後のダイナミクスの比較は、政策と資本投資がコミュニティの目標と一致するにつれて、西部および北部の成長回廊への段階的な再均衡を示しています。オンタリオ州とケベック州はハブと会場規模によって総ボリュームを牽引し続ける一方、ブリティッシュコロンビア州とカナダ北部は新しい商品パイプラインのもとでより速い成長率を実現しています。このパターンは、季節性と出発地市場を各州にわたって多様化することで回復力を高めます。カナダ旅行・観光市場は、総旅行時間を短縮する新たな国際路線とインターモーダル接続によって生み出された広範なアクセスから恩恵を受けます。政策フレームワークは、環境管理とコミュニティの優先事項に沿ったバランスの取れた開発を支援します。
規制環境
カナダの旅行・観光政策は、移民、交通、公園分野にわたる連邦政府の主導によって形成され、プログラム枠組みを通じた調整が行われている。観光ポートフォリオは女性・ジェンダー平等担当大臣兼国務長官(中小企業・観光担当)が管轄し、Destination Canadaはカナダ観光委員会法(2001年)に基づく連邦政府法人として運営され、全国的なマーケティングとセクター情報を支援している。インバウンド旅行の重要な促進策として、2025年3月15日に導入された、最近カナダのビザを取得した、または有効な米国非移民ビザを持つ低リスク旅行者向けのeTA免除があり、これにより審査済み訪問者の入国摩擦が軽減される。
開発面では、「Canada 365, Welcoming the World. Every Day.」(観光成長戦略2030)が政府全体のアプローチを採用し、閣僚級観光成長評議会を通じて連邦・州・準州の取り組みを整合させている。資金は、7つの地域開発機関が運営する観光成長プログラム(2023年予算で発表)などの仕組みを通じて配分され、主要な玄関口以外での観光容量と分散に影響を与える交通・地域資産への資本支援も併せて行われている。
バリューチェーン分析
カナダの旅行・観光バリューチェーンは、需要創出(Destination Canadaおよび州・準州のマーケティング機関)、流通(OTA、直接サプライヤーチャネル、従来型代理店)、交通(航空、鉄道、道路、クルーズ、フェリー)、および現地サービス(宿泊、飲食、観光施設、イベント、ツアーオペレーター)を包含する。宿泊、飲食、レクリエーション、旅行サービス、交通の各分野にわたる28万社以上の広範な事業基盤に支えられており、パフォーマンス管理には、ほぼリアルタイムの分析を可能にするCanadian Tourism Data Collectiveなどの共有データ基盤が活用されるようになっている。
上流の推進要因には、容量、アクセス、製品品質を形成する公共インフラおよび投資プラットフォームが含まれる。Investing in Canada Infrastructure Program(1,800億カナダドル)は、観光が依存する接続性と地域資産の長期的な基盤を提供し、一方でDestination Canadaはマーケティングおよび業界活動の焦点を絞るため、9つの主要レジャー発生市場(オーストラリア、中国、フランス、ドイツ、日本、メキシコ、韓国、英国、米国)を対象としている。制約とコストの転嫁は交通と労働の節点で表れ、空港容量の限界、利用者負担料金、そして根強いホスピタリティ業界の労働力不足が、チェーン全体のスループットとサービス水準に影響を及ぼす可能性がある。
競合ランドスケープ
カナダ旅行・観光市場は、プラットフォームおよび航空会社レイヤーでは中程度の集中度を示し、宿泊・ツアー分野では分散しています。Air CanadaとWestJetは国内容量の中核を担い続けながら、インバウンド旅行者のアクセスと選択肢を拡大する国際ネットワークを広げています。Air Canadaの2026年ネットワークには欧州全域への新たなノンストップ路線が含まれており、主要ハブを超えた分散を支援し、カナダの二次目的地へのアクセスを強化します。WestJetの2026年夏のトロントおよびハリファックスからの追加路線は、効率的な小型機を活用して価格に敏感な大西洋横断レジャー旅行の流れに焦点を当てています。プレミアムホテルブランドは、客室数を増やし商品の多様性を高める新規契約と再開発により成長回廊に投資しています。
パートナーシップとアライアンスはリーチを維持し、顧客の旅程全体にわたるサービス提案を改善します。インターモーダルおよびコードシェアの取り組みは、新たな空港スロットを必要とせずに二次都市への実質的な接続性を高めます。会場拡張とビジネスイベント資金は主要市場での高付加価値旅行を支援し、隣接セグメントのアップグレードを触媒します。オペレーターはデータ駆動型の価格設定とロイヤルティ特典を展開してシェアを守り直接予約を促進し、OTAはモバイルおよびアプリ主導の体験の拡大を続けています。これらの動きはカナダ旅行・観光市場の競争力を維持しながら消費者の選択肢を広げます。
投資活動は、持続的な訪問を促進する複合用途のホスピタリティおよびコンベンション連携資産を対象としています。IHGによるカナダへのvocoホテルの導入は、都市中心部の再開発と郊外の需要ノードに適合するプレミアムソフトブランドを追加します。Air Transatは、ケベック州の旅行者を新たな目的地に結ぶ新路線で長距離レジャー容量の精緻化を続けています。東カナダとケベック州全域に効率的なターボプロップ機を展開する商業協定の延長を通じて、地域接続性が強化されています。航空、宿泊、目的地マーケティング間の継続的な整合は、カナダ旅行・観光市場での着実なシェア獲得への道筋を支援します。
先住民企業は優先調達条項と専用マーケティング予算を通じて認知度を高め、従来の競争ヒエラルキーを複雑にしています。文化体験開発への助成金は新規参入者を支援し、カナダ旅行・観光市場内の商品構成を豊かにします。カナダ運輸省のサプライチェーン投資は、鉄道と航空セグメントをインターラインできる航空会社に優位性をもたらし、ホテルグループはロイヤルティエコシステムを活用して直接予約を獲得します。選択的な統合の波にもかかわらず、独立系オペレーターは依然として影響力を持ち、カナダ旅行・観光市場内でバランスの取れた構造を確保しています。
カナダ旅行・観光産業リーダー
Air Canada
Expedia Group
Marriott International
WestJet Airlines Ltd
Accor SA
- *免責事項:主要選手の並び順不同

市場機会と将来展望
機関投資の誘致とコミュニティ主導の観光地開発は、カナダの旅行・観光分野において、特に混雑度の低い玄関口以外での宿泊、複合用途ホスピタリティ、再生型観光資産に関して、ますます構造化された機会領域となっている。2026年7月、Destination CanadaとEconomic Developers Association of Canada(EDAC)は、観光投資リテラシーをCertified Economic Developer(Ec.D)カリキュラムに組み込み、コミュニティレベルでの投資誘致を支援するデータを共有するための覚書(MOU)を締結した。この協定により、自治体や地域機関が観光プロジェクトをビジネスケースと比較可能な指標とともに組み立てるための明確な道筋が生まれ、小規模な観光地の投資適格性が向上する。
先住民主導の文化・会議施設もまた、資金プログラムと基準がすでに構築されつつある機会分野を代表している。2026年6月、Garden River First Nation、Batchewana First Nation、およびBMI Groupは、Sault Ste. Marieの歴史的なMill Towerにおけるホスピタリティ、会議、文化開発に関連した三者間覚書を締結し、訪問者体験とコミュニティの成果を組み合わせた先住民主導の地域密着型開発のパイプラインを強化した。これらのプロジェクトに加え、航空会社の接続性向上と予約システムの改善(インターライン・コードシェア、および複数キャリアの旅程予約機能)により、カナダの観光供給の実質的な到達範囲が拡大し、すべての旅程が単一のキャリアや玄関口に固定されることなく、二次的な観光地が需要を取り込めるようになっている。
最近の業界動向
- 2026年7月:Air Canadaは、カナダにおける商業規模のSAF産業を支援するため、Airbusとの持続可能性共同投資プラットフォームを発表し、最大1,370万カナダドルを投資すると発表した。このSAF投資プラットフォームはカナダの航空セクターにおける脱炭素化を加速させる。この取り組みはカナダのSAFエコシステムと企業の持続可能性アジェンダを強化し、燃料コストの耐性を支える。
- 2026年7月:WestJetは2026-2027年冬季に向けた新規5路線を発表した。このネットワーク拡大は冬季シーズンの主要レジャー市場を対象としている。この動きは競争力のある到達範囲と直接予約を強化し、インバウンドのレジャー需要と地域への波及効果を高める可能性がある。
- 2026年7月:Air Canada - Airbusとの共同イニシアチブを発表し、カナダにおける商業規模の持続可能な航空燃料(SAF)産業を支援するため、最大約1,370万カナダドルを投資するという共通目標を掲げた持続可能性共同投資プラットフォームを設立した。この共同イニシアチブはカナダにおけるSAFの規模拡大に向けた資金を拡大する。この協力は同国の脱炭素化の軌道と燃料価格変動に対する耐性を強化する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、カナダ国内で発生する旅行・観光支出の価値を追跡し、国内旅行者およびインバウンド訪問者による旅行中に利用される主要な旅行サービス全体をカバーする。
対象範囲の除外事項:免税店での小売販売および観光関連の不動産取引は除外され、集計値が旅行消費に焦点を絞ったものとなるようにしている。
セグメンテーション概要
- サービス別市場規模と成長率
- 交通
- 交通手段別
- 航空
- 道路
- 鉄道
- 水上(クルーズおよびフェリー)
- 交通手段別
- 宿泊
- ホテルおよびモーテル
- バケーションレンタルおよびホームシェアリング
- ホステルおよびバジェット宿泊施設
- キャンプ場およびRVパーク
- 飲食・飲料
- その他(レクリエーション・エンターテインメント、ショッピング費用、コンベンション費用、その他)
- 交通
- タイプ別市場規模と成長率
- 休暇・レジャー
- 友人・親族訪問
- ビジネス旅行
- アドベンチャー・エコツーリズム
- 予約チャネル別市場規模と成長率
- オンライン旅行代理店(OTA)
- 直接サプライヤー(航空会社・ホテルウェブサイト)
- 従来の旅行代理店
- 観光客の出発地別市場規模と成長率
- 国内居住者
- 国際到着者
- 地域別市場規模と成長率
- オンタリオ州
- ケベック州
- ブリティッシュコロンビア州
- カナダ北部
- その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を設定し、旅行需要の基準となる定義、時系列、マクロ集計値を整合させるために活用された。カナダ統計局(Statistics Canada)の旅行・観光指標、観光サテライト会計様式の表、国境越境および入国者数の系列など、公的データセットを活用し、国内旅行活動とインバウンド活動を区別するのに役立てた。
また、Destination Canadaの発表資料、Transport Canadaおよび主要空港の空港・航空交通統計、カナダ政府による移民・入国政策の最新情報なども確認した。価格および収益の妥当性確認には、公開されている宿泊施設や航空会社の報告を参照し、選定した企業の開示資料や投資家向け資料と比較して整合性を確認した。カバレッジが不十分な場合は、企業財務・インテリジェンスに特化した有料サブスクリプション、ニュースおよび財務情報、旅行関連商品の輸出入出荷レベルの信号(関連する場合)を用いて補完した。上記に挙げたソースはあくまで例示であり、データ収集、検証、確認のために他にも多数の公的・有料参照資料が使用された。
一次インタビューおよび調査
一次調査は、旅行関連支出として何が計上されるか、そしてそれが季節、チャネル、旅行者タイプによってどのように変化しているかを確認することに重点を置いた。オペレーター、仲介業者、支援サービス提供者と対話を行い、需要計画と容量に関する意思決定に近い立場の人々からの視点確認も含め、カナダ全体で主要な前提をストレステストできるようにした。
これらの対話は、旅行者構成の変化(レジャー、ビジネス、VFR)、旅行1回当たりの平均支出の方向性、予約状況や稼働率に見られる回復または減速の兆候の速度を検証するのに役立った。更新された前提は、最終的な規模算定と予測に反映された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:27% | CXO:17% |
| ミドルティア:56% | 機能別/事業部門リーダー:28% |
| 小規模プレーヤー:17% | マネージャー:55% |
市場規模算定・予測
規模算定は、カナダの旅行活動および支出信号を用いて市場を再構築する需要プールの構築から始まり、その後サービスレベルの支出パターンを適用することで価値に変換される。実務上、トップダウンとボトムアップを併用し、旅行量とマクロ観光支出指標が上限と方向性を設定し、選択的なロールアップを用いて総額を確定する前に妥当性を確認する。
モデルで使用される主要インプットには、インバウンド入国者数と国内旅行活動、宿泊関連指標(稼働率や収益の方向性など)、航空容量と旅客スループット、四分期ごとの季節性パターン、主要な旅行構成要素(宿泊と交通)における観測された価格圧力が含まれる。クロスチェックのため、サンプリングした旅行1回当たりの平均支出ロジックと、コミッションおよびパッケージ旅行構成要素に関するチャネルチェックを適用し、データ系列が途絶えたり報告が遅れた場合には保守的な補間で対応する。
予測は、トレンドに基づく平滑化を用いたシナリオ分析によって構築される。短期の道筋は容量、入国条件、旅行者の意向に基づいて設定され、後期の年は旅行頻度と支出の着実な正常化によって導かれる。前提の調整は、一次調査からのフィードバックが独立した時系列データの示す傾向と一致した場合にのみ行われる。
データ検証・更新サイクル
出力結果は複数の独立した指標間のトライアンギュレーションを通じて検証され、フラグが立てられた差異は、タイミングのずれ、定義の違い、または一時的な事象によるものかを理解するために精査される。承認前に、構成要素レベルで異常値チェックを実施し、総計が妥当な旅行量や裏付けのある価格変動を超えて増加しないようにする。
算術の正確性、単位の整合性、前年比のロジックを確認するため、第二の分析者によるレビューが実施される。インタビューで得られた信号とモデルの間に大きな不整合が生じた場合は、回答者への再確認が行われる。レポートは年次で更新され、重要な事象が発生した場合には中間的な更新が行われ、クライアントが最新の見解を確実に受け取れるように、納品前の最終レビューが実施される。
Mordor Intelligenceのカナダ旅行・観光市場規模と他の公開推定値との比較
カナダの旅行・観光に関する公開されている推定値は、基礎となる定義が旅行支出から、より広範な経済的貢献へと変化することがあるため、また国内活動とインバウンド活動の切り分けが常に一貫していないため、しばしば異なる値となる。また、価格の引き継ぎ方法、仲介コミッションの扱い、通貨換算のタイミングや更新サイクルの違いも差異の要因となる。
一部の公開データは、この分野を、間接的・誘発的効果を含む総GDP貢献と混合している。Mordor Intelligenceでは、市場価値をカナダ国内における直接的な旅行・観光消費に限定し、交通、宿泊、外食、観光施設、および保持されるコミッションといった旅行関連サービスに対応する場合にのみ計上することで、対象範囲をより厳密かつ再現可能なものとしている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 94.68 B (2025) | |
| 業界協議会A | USD 182.10 B (2024) | しばしば総経済貢献として報告され、間接的・誘発的効果や政府・資本要素が含まれる場合があるため、その値は直接的な旅行支出の測定値を大きく上回ることがある。 |
| 観光データブリーフB | USD 129.71 B (2024) | 一般に観光産業収益に基づいており、これは訪問者へのサービス提供に関連するより広範な事業収益を捉える可能性があり、市場モデルで使用される旅行者消費の範囲やタイミングとは一対一で一致しない場合がある。 |
表に見られる差異は、主に測定対象が何であるか、つまり直接的な旅行消費、観光産業収益、またはより広範な経済的貢献の概念のいずれであるかによって説明される。インプットを観測可能な旅行活動およびサービスレベルの支出に結び付け、年度をまたいで一貫した包含・除外基準を適用することにより、当社の推定値は、新たな入国者数、容量、支出信号が発表された際に、より監査しやすく更新しやすいものとなっている。


レポートで回答される主要な質問
2026年のカナダ旅行・観光の規模と2031年の見通しは?
カナダ旅行・観光市場規模は2026年にUSD 985億2,000万であり、CAGR 4.06%で2031年までにUSD 1,202億3,000万に達すると予測されています。
2031年にかけてカナダの旅行・観光において最も速く成長しているセグメントはどれですか?
アドベンチャー・エコツーリズムはCAGR 5.37%でタイプ別成長をリードし、その他サービスカテゴリーはCAGR 5.10%で成長し、オンライン旅行代理店は2031年にかけてCAGR 5.01%で拡大します。
最近の政策変更は2026年のカナダへのインバウンド旅行にどのような影響を与えますか?
2025年3月15日に採用されたeTA免除は、審査済み旅行者の入国を簡素化し、長距離到着者数の増加を支援します。連邦政府の観光成長戦略は2028年までにUSD 1億800万を投じ、そのうち15%が先住民主導の取り組みに充当され、容量を強化し需要を分散させます。
目的地でリードしている州はどこで、2031年までに最も速く成長する州はどこですか?
オンタリオ州は2025年の目的地シェアの43.40%を保持しています。ブリティッシュコロンビア州は2031年にかけてCAGR 5.17%で成長すると予測されています。
国内および国際旅行者は2026年のカナダの観光回復にどのように貢献していますか?
国内居住者は2025年のボリュームの76.07%を占め、各州にわたって安定した基盤を提供しています。国際到着者は2031年にかけてCAGR 5.13%で最も速く成長しており、簡素化された入国手続きとカナダドル安に支えられています。
2026年のカナダ旅行・観光において経営幹部が注視すべき制約は何ですか?
主要な逆風には、ホスピタリティ労働力不足と、容量増強を制限するトロント・ピアソン国際空港およびバンクーバー国際空港での空港スロット制約が含まれます。バンフおよびナイアガラでのオーバーツーリズム規制と産業用炭素価格設定フレームワークが近期のスループットを制限する可能性があります。
最終更新日:



