
コンテンツレコメンデーションエンジン市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
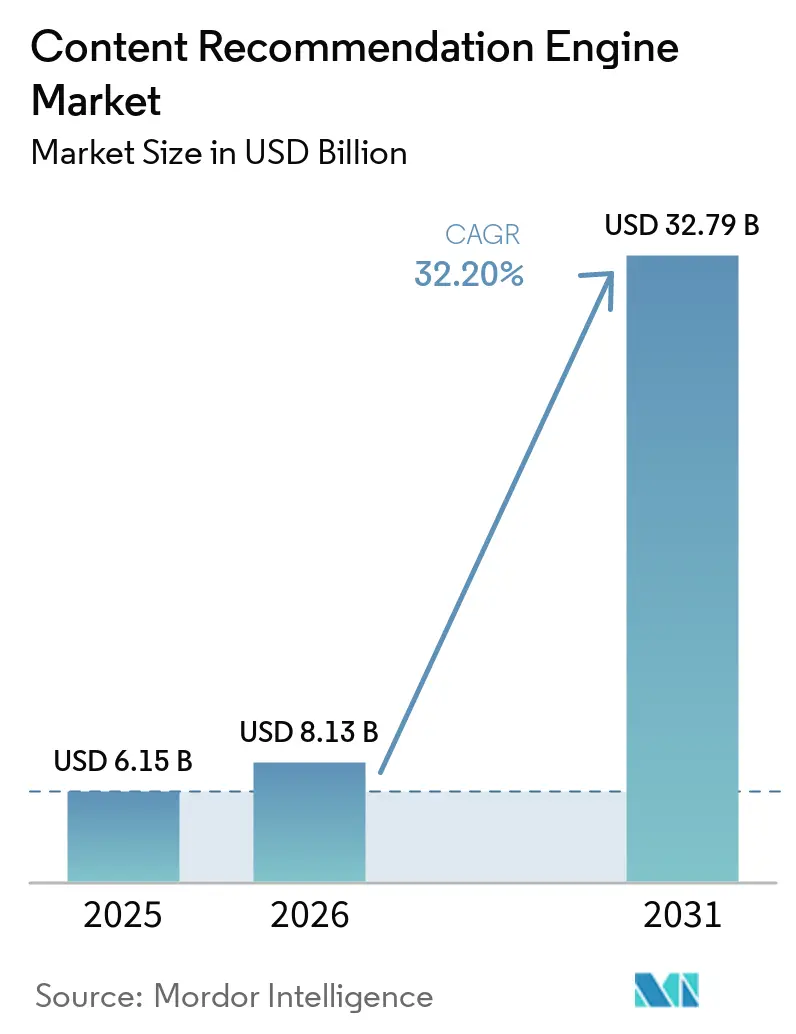
| 市場規模 (2026) | 8.13 十億米ドル |
| 市場規模 (2031) | 32.79 十億米ドル |
| 成長率 (2026 - 2031) | 32.20 % |
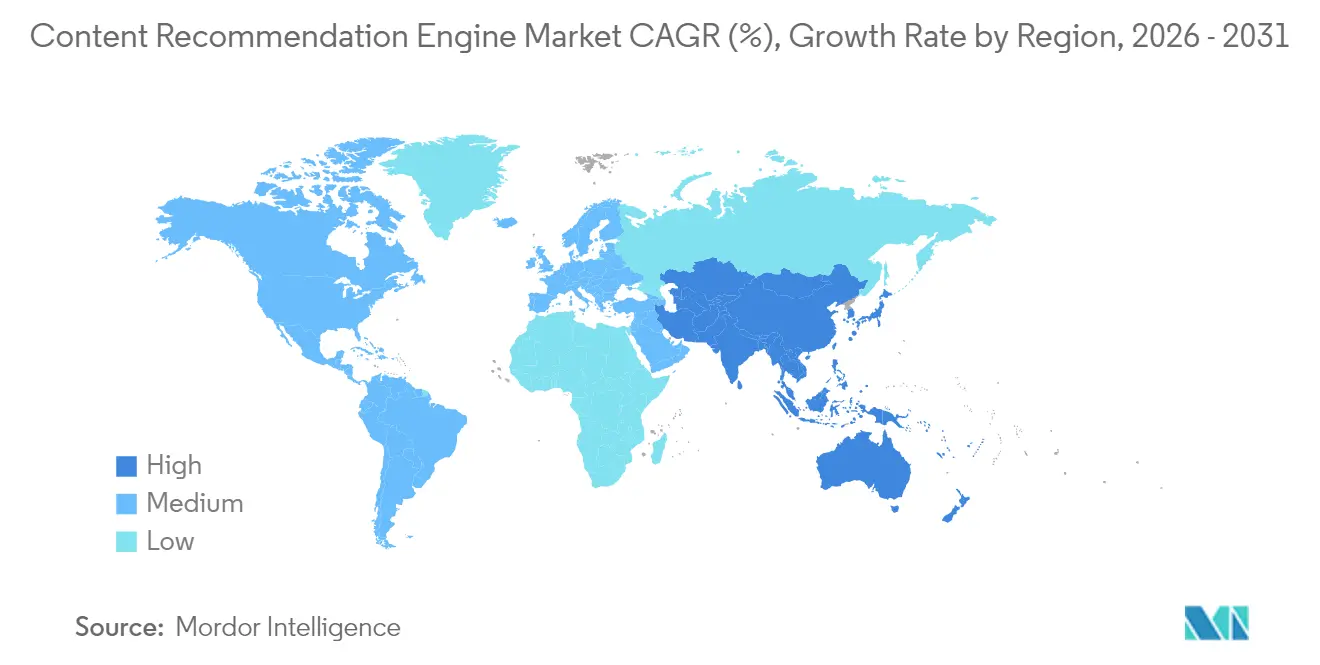
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
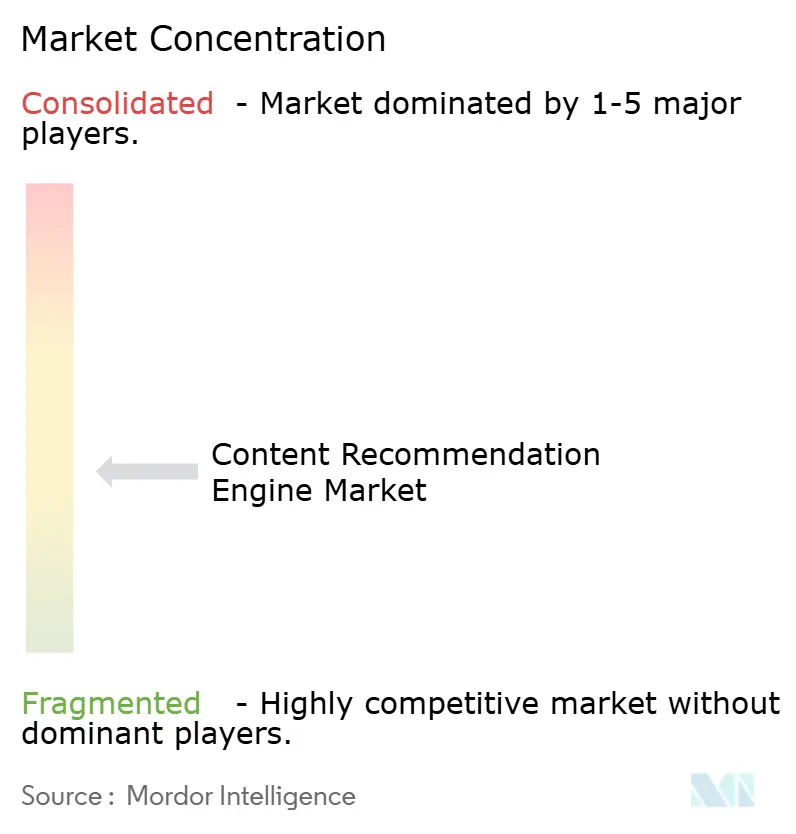
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコンテンツレコメンデーションエンジン市場分析
コンテンツレコメンデーションエンジン市場規模は、2025年の61億5,000万米ドルから2026年には81億3,000万米ドルへと成長し、2026年〜2031年の年間平均成長率(CAGR)32.20%で、2031年までに327億9,000万米ドルに達すると予測されています。この急速な拡大は、受動的な検索から、ユーザーが視聴・閲読・購買するコンテンツを形成する常時稼働型パーソナライゼーションへの移行を反映しています。ストリーミングライブラリの急増、エッジAIの広範な展開、および厳格化するプライバシー規制が相まって、デバイスをまたいだリアルタイムの関連性提供の新たな基準が生まれています。主要なデジタルプラットフォームは今やレコメンデーション品質を中核的な収益手段として位置付けており、小売・メディア・金融分野の企業はその水準に追いつくべく競争しています。同時に、コンピュート効率の向上、事前学習済みモデルの利用可能性の拡大、および参入コストの低下により、中小企業もグローバルリーダーと同等水準のパーソナライゼーションを展開できるようになっています。
主なレポートの要点
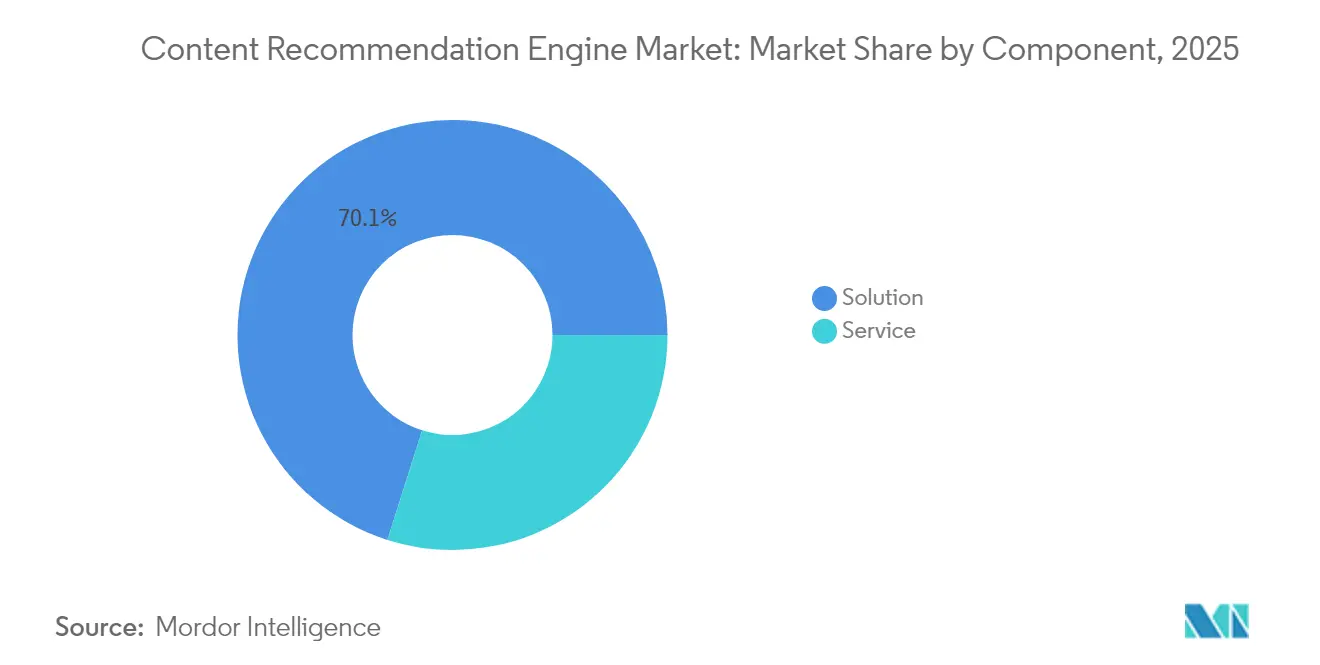
- コンポーネント別では、ソリューションが2025年のコンテンツレコメンデーションエンジン市場シェアの70.10%を占めてリードしており、サービスは2031年まで34.39%のCAGRで拡大する見通しです。
- 展開モード別では、クラウドインフラが2025年のコンテンツレコメンデーションエンジン市場規模の80.65%を占め、エッジ統合型展開は2031年まで33.98%のCAGRで成長しています。
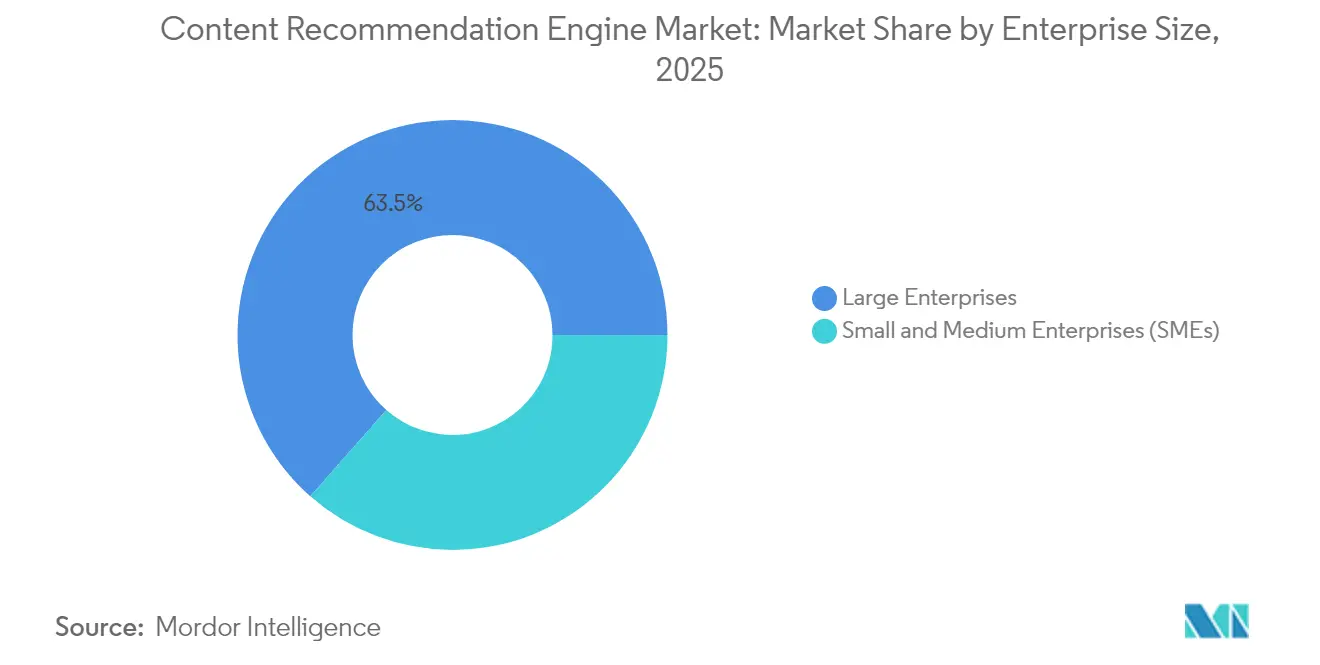
- 企業規模別では、大企業が2025年のコンテンツレコメンデーションエンジン市場において63.50%のシェアを保有し、中小企業は2031年まで最高水準となる34.59%のCAGRを記録しています。
- パーソナライゼーションアプローチ別では、コンテンツベースフィルタリングが2025年のコンテンツレコメンデーションエンジン市場の53.90%を占め、ハイブリッドフィルタリングは2031年まで34.94%のCAGRで拡大しています。
- エンドユーザー産業別では、eコマースおよび小売が2025年のコンテンツレコメンデーションエンジン市場規模の35.20%を占めてリードし、BFSIは2031年まで34.01%のCAGRで最速成長セグメントとなっています。
- 地域別では、北米が2025年の収益シェア38.20%でリードし、アジア太平洋が2031年まで最強の35.41%のCAGRを達成しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ストリーミングコンテンツ量の増加 | +8.2% | 北米とアジア太平洋に集中するグローバル市場 | 中期(2〜4年) |
| 超パーソナライズドUXへの需要拡大 | +7.5% | 北米と欧州がリードするグローバル市場 | 短期(2年以内) |
| クッキーレスのファーストパーティデータ戦略 | +6.8% | EUおよびカリフォルニア州が規制主導するグローバル市場 | 短期(2年以内) |
| リアルタイムレコメンデーションのためのエッジAI推論 | +5.9% | アジア太平洋が中核、北米への波及 | 中期(2〜4年) |
| ヘッドレスCMSおよびコマーススタックとの統合 | +4.1% | 北米とEU、アジア太平洋へ拡大中 | 長期(4年以上) |
| 新興市場における多言語コンテンツ拡大 | +3.7% | アジア太平洋、ラテンアメリカ、中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ストリーミングコンテンツ量の増加がインフラスケーリングを推進
記録的な水準の動画・音声・記事のアップロードにより、従来の協調フィルタリング単独では処理しきれないペタバイト規模のインタラクションログが生成されています。Netflixがファウンデーションモデルへ移行した事例は、増大するライブラリにはマルチモーダルなアイテムメタデータとリアルタイムのエンゲージメントシグナルを融合したアーキテクチャが必要であることを示しています。[1] クラウドおよびエッジ事業者はAIワークロード需要に対応するため大規模な設備投資を行っており、Amazonは2025年のデータセンター投資として1,000億米ドル超を発表しました。サムネイル画像・音声波形・トランスクリプトを単一モデルで処理できるベンダーは、マルチシステムの複雑さを抱える余裕のないストリーミング新規参入企業を中心に企業の関心を集めています。
超パーソナライズドUXへの需要拡大がユーザー期待を変革
現代の消費者は、次のアイテムが数ミリ秒以内に自分専用にキュレーションされたと感じることを期待しています。接客業の調査では、ホテルゲストの61%がカスタム体験に対して追加料金を支払う意思があり、AIレコメンデーションの早期採用者には約4,000万米ドルの増分収益をもたらしていることが示されています。[2] Shapedのようなスタートアップは、大規模なエンジニアリングチームを持たない中小企業が導入できるセルフサービス型レコメンデーションプラットフォームを提供するための新規資金を調達しています。業種を超えて、リアルタイムのマイクロセグメンテーション、ダイナミックプライシング、および適応型インターフェースが融合し、超パーソナライゼーションは経営層レベルの優先事項となっています。
クッキーレスのファーストパーティデータ戦略がトラッキング手法を再構築
サードパーティクッキーの廃止とGDPRおよびCPRAの施行により、ブランドはファーストパーティデータレイクとサーバーサイドイベントパイプラインの構築を余儀なくされています。企業は現在、クロスサイトタグではなく匿名IDに依存したアトリビューションモデルを使用しながら、同意管理ツールとプライバシー強化型コンピュテーションを展開しています。フェデレーテッドラーニング技術を適用したレコメンデーションアルゴリズムは、ブラウザまたはデバイス上でモデルを更新することで機密データの転送を回避できるため、普及が進んでいます。クッキーレスパーソナライゼーションを習得した企業は、より高いオプトイン率と規制当局からの強い信頼スコアを報告しています。
リアルタイムレコメンデーションのためのエッジAI推論が低レイテンシ処理を実現
ネットワークエッジでの提案配信は、往復レイテンシと帯域幅を削減します。モバイル推論のベンチマークでは、クラウドのみのルートと比較して最大4.3倍の速度向上が示されています。通信事業者は5G基地局にレコメンデーションマイクロサービスを併設し始めており、動画・ニュースカード・商品タイルがローカルでランキング付けされます。同様のアプローチにより、帯域幅が限られプライバシーへの配慮が高いウェアラブルや接続型自動車のバッテリー寿命も向上します。オンデバイスのベクターデータベースと中央モデルトレーニングを統合したベンダーは、パイロットプログラムにおいてクリックスルー率の向上を報告しています。
制約要因影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データプライバシー規制(GDPR、CPRAなど) | -4.8% | EUおよびカリフォルニア州で最も厳格なグローバル市場 | 短期(2年以内) |
| コールドスタートおよびデータ不足の制限 | -3.2% | 新興市場で顕著なグローバル市場 | 中期(2〜4年) |
| アルゴリズム的バイアスおよびエコーチェンバーの懸念 | -2.7% | EUおよび米国が規制に注力するグローバル市場 | 長期(4年以上) |
| 深層モデルにおけるコンピュートエネルギーコストの増大 | -2.1% | エネルギー制約地域で重要なグローバル市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データプライバシー規制がコンプライアンスの複雑性をもたらす
GDPRおよびCPRAは明示的な同意、透明なロジック、および削除権を義務付けており、違反した企業は数百万ユーロの制裁金にさらされます。[3] 2025年にはさらに8つの米国州法が施行され、それぞれ個別の通知およびオプトアウト条項を有します。プロバイダーはモデル設計にプライバシーを組み込み、差分プライバシーを採用し、監査記録を保持しなければなりません。コンプライアンスツールはコストを増加させ、厳格な許可設定は適切に管理されない場合にデータの多様性を制限し、アルゴリズムの精度を低下させる可能性があります。
コールドスタートおよびデータ不足の制限がパーソナライゼーションの有効性を制約
新規ユーザー・地域・製品が立ち上がる際、インタラクション履歴が最小限であるため予測が困難になります。コンテンツ特徴と協調型指標を組み合わせたハイブリッド手法は有効ですが、継続的な特徴エンジニアリングとハードウェアのオーバーヘッドを必要とします。レコメンデーションのための大規模言語モデルに関する研究は、事前学習済み知識を活用することでコールドスタート問題の一部を解決する可能性を示しています。しかし、中小企業にはそのようなモデルのファインチューニングに必要なリソースが不足している場合があり、新市場での価値実現までの時間が遅れる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスの拡大がソリューションの優位性を上回る2025年において、ソリューションが収益の70.10%を占めました。これは、企業が検索、動画行、および商品カルーセルを駆動するターンキーエンジンを購入したためです。一方、コンテンツレコメンデーションエンジン市場におけるサービス部門の市場規模は、2031年に向けてCAGR 34.39%で拡大する見込みです。これは、組織がデータエンジニアリング支援、モデルチューニング、および統合保護を求めているためです。モデルチューニングおよび統合サービスへの需要は、より広範なレコメンデーションエンジン市場も支えています。ベンダーは現在、アドバイザリー、A/Bテスト、および継続的なパフォーマンスレビューをバンドルし、一度限りのソフトウェア取引を継続的なエンゲージメントへと転換しています。
サービス需要は、カスタムコネクターを必要とするヘッドレスコマースおよびコンポーザブルテックスタックへのアーキテクチャ移行からも生じています。導入パートナーは、レコメンデーションAPIをCMS、在庫システム、および分析ツールに接続し、統合されたプロファイルとリアルタイムのフィードバックループを確保しています。セルフサービスプラットフォームの台頭はプロフェッショナルサービスを代替するものではなく、むしろ参入障壁を下げることで市場全体を拡大し、ボリュームが拡大した後に最適化パッケージのアップセルを促進しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モード別:
クラウドの優位性とエッジの収束クラウドホスト型エンジンは2025年のコンテンツレコメンデーションエンジン市場シェアの80.65%を提供し、弾力的なスケーリングと専用GPUへのアクセスから恩恵を受けています。エッジ支援型アーキテクチャに関連するコンテンツレコメンデーションエンジン市場規模は現在年間33.98%成長しており、代替ではなく収束を示しています。企業は大規模モデルを中央でトレーニングしますが、圧縮された推論グラフをモバイルアプリ・セットトップボックス・店内キオスクへ展開し、即時のアドバイスを実現しています。
パブリッククラウドプロバイダーは、ストレージ・ストリーミング・セキュリティサービスと並んでレコメンデーションAPIを組み込み、顧客をプロプライエタリなエコシステムに囲い込んでいます。同時に、データ主権規制に対応したハイブリッド展開は機密性の高い行動ログを国境内に保持しながら、定期的な再トレーニングのために匿名エンベディングをクラウドに同期します。このデュアルトラックモデルは、レイテンシとプライバシーの両方が収益に影響するメディアおよび自動車などのセクターで標準化しつつあります。
企業規模別:
中小企業の採用が加速大企業は2025年に収益の63.50%を保有しましたが、中小企業セグメントは急速な34.59%のCAGRで拡大しています。総保有コストの低下・従量課金制ライセンス・コマースプラットフォーム向けの既製コネクタにより、中小企業はかつてグローバルブランドに独占されていた高度なパーソナライゼーションを再現できるようになっています。商品グリッド・ニュースフィード・アプリ内バナー向けのテンプレートワークフローにより、データサイエンスのオーバーヘッドが削減されます。
クラウドマーケットプレイスはさらにアクセスを容易にし、中小企業が一つのサブスクリプションでホスティングとセキュリティとともにレコメンデーションモジュールを調達できるようにしています。多くの中小企業は現在、手動でのSQLクエリなしに勝利モデルを抽出する自動有意性検定を用いたA/Bテストを実行しています。データ成熟度が向上するにつれて、中小企業はマルチモデルルーティングと実験オーケストレーションへとアップグレードし、ベンダーの粘着性を強化してプロバイダーのライフタイムバリューを拡大しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
パーソナライゼーションアプローチ別:
ハイブリッドフィルタリングが勢いを増す製品属性とメタデータに依存するコンテンツベース技術は、2025年のセグメント収益の53.90%を生成しました。協調的な行動とリッチなコンテンツベクターを組み合わせたハイブリッドフィルタリングは現在34.94%のCAGRを記録しており、単一手法の優位性を侵食しています。ハイブリッドセットアップはコールドスタートリスクを軽減しながら発見のセレンディピティを保持し、初期予測をクライアントサイドのコンテンツデータのみで行えるため、プライバシー要求とも合致しています。
マルチモーダルエンベディングの進歩により、テキスト・画像・音声の手がかりが共有潜在空間内に配置できるようになり、映画の好みに基づいてポッドキャストを推薦するなどのクロスドメインの提案が改善されています。大規模言語モデルエンコーダーはキーワードの重複を超えた意味的なニュアンスを追加し、インタラクションログが少ない場合でもクリックスルーの向上をもたらします。ベンダーは非技術系ユーザーがアルゴリズム間のブレンド比率を定義できる設定ウィザードを出荷しており、ハードコード化されたルールへの依存を減らしています。
エンドユーザー産業別:
BFSIの成長がeコマースのリーダーシップに挑戦eコマースおよび小売は2025年に35.20%の収益シェアでリードし続けており、パーソナライズドマーチャンダイジングとバスケットサイズの直接的な関係を強調しています。銀行・金融サービス・保険は、貸し手と保険会社がカード・ローン・保険証券向けのネクストベストプロダクトエンジンを展開する中、2031年まで34.01%のCAGRで成長すると予測されています。レコメンデーションモジュールはロボアドバイザーを支援し、投資家がリスク許容度と貯蓄目標に基づいてファンドを選択できるよう支援しています。
メディア・エンターテインメント・ゲーミングは依然として強力な採用者であり、ウォッチリストとゲーム内アイテムストアを充実させています。パーソナライズドルームアップグレードやアクティビティ提案などの成功事例に後押しされたホスピタリティ業界は、グローバルなホテルチェーン全体での展開を拡大しています。業界間の知識移転も加速しており、小売メディアネットワークが金融サービスのリスクスコアリング技術を借用して関連性を向上させる一方、BFSI企業はeコマースのA/Bフレームワークを採用してイテレーションサイクルを短縮しています。
地域分析
北米コンテンツレコメンデーションエンジン市場
北米は2025年において38.20%の収益シェアを占め、成熟したストリーミングプラットフォーム、高速ブロードバンド、および旺盛なベンチャー資金調達に支えられています。同地域に本社を置くクラウドハイパースケーラーは、レコメンデーションAPIをより大規模なソフトウェアスイートにバンドルし、業界横断的な顧客定着を強化しています。規制の明確性と強固な開発者エコシステムが実験的取り組みを加速させていますが、市場飽和の進行と競争激化による価格圧力がマージンを圧迫し、成長は鈍化しつつあります。
アジア太平洋コンテンツレコメンデーションエンジン市場
アジア太平洋地域は2031年に向けて最速となる35.41%のCAGRを達成する見込みであり、モバイルファーストの消費行動、5Gカバレッジの拡大、および広大な文化的多様性を持つ地域における多言語レコメンデーションへの需要がこれを支えています。各国政府はAIインフラおよびデータセンター容量への投資を積極的に進ており、言語的ニュアンスや都市・農村間のコンテンツ格差に対応したアルゴリズムを開発するローカルスタートアップの成長を促進しています。DeepSeekなどの企業はサービス開始からわずか数日で9桁のユーザー数を達成しており、パーソナライズされた発見ツールへの旺盛な需要を裏付けています。通信キャリアによるエッジコンピューティングへの投資は、国境を越えたデータ転送規制への対応を支援し、モデルを中央で更新しながら推論処理をユーザーの近くで実行することを可能にしています。
欧州・中東・アフリカおよび南米コンテンツレコメンデーションエンジン市場
欧州では着実な普及が進んでいますが、厳格なプライバシー規制が展開を遅らせる一方で、プライバシー保護型コンピューティングにおけるイノベーションを促進しています。ベンダー各社はGDPRへの準拠を図りながらグローバル水準に匹敵する精度を実現するため、連合学習のパイロット実証を進めています。南米および中東・アフリカは引き続き新興の機会地域として位置づけられています。クラウドデータセンター開設と、低帯域幅環境に最適化された軽量SDKの普及が格差を縮小しており、これらの地域はコンテンツレコメンデーションエンジン市場における次の成長加速地域として期待されています。
規制環境
コンテンツ推薦エンジンに対する規制は、透明性、ユーザーの選択、そしてユーザーが目にするものを形作るアルゴリズムシステムのリスク管理を中心に厳格化が進んでいる。欧州連合では、デジタルサービス法(DSA)がレコメンダーシステムを利用するオンラインプラットフォームに対し、推薦の背後にある主要パラメーターの開示とユーザー向けの制御機能の提供を義務付けており、DSAのレコメンダーシステム規定(特にパラメーター開示に関する第27条、および最大手プラットフォームに対する追加義務)の下、少なくとも1つのプロファイリングを行わない代替手段を含むことが求められている。別途、EU AI法は2024年8月1日に発効し、2026年8月2日までに全面適用に向けて動いており、第50条などの下での透明性義務は、パーソナライズされたコンテンツを表示するAIシステムの提供者および導入者にとって設計上の制約となりつつある。
英国では、2023年オンライン安全法により、アルゴリズムがコンテンツを推薦する方法に関連するリスクをサービス側が評価・管理することが求められ、システム設計・運用に関する文書化とガバナンスも含めてコンプライアンス上の圧力が増している。Ofcomは規制へのロードマップを通じて本制度の運用を開始しており、2026年4月には一部のサービスが違法コンテンツおよび児童に関するリスク評価に関連する記録の提供を正式に通知された。米国では、アルゴリズムの説明責任とユーザーの選択に関する連邦レベルの立法活動が続いており、H.R. 6253(アルゴリズム透明性・選択法)やH.R. 6266(アルゴリズム説明責任法)などの法案が、説明可能性、オプトアウトの手段、推薦主導型体験に対する合理的注意義務への移行を強めている。
バリューチェーン分析
バリューチェーンは、データの生成と収集から始まる。主にファーストパーティの行動シグナル(クリック、視聴時間、滞在時間、購入)、アイテムのメタデータ(テキスト、画像、音声、トランスクリプト)、そしてCMPやアカウント設定を通じて収集される同意・選好の入力データである。続いてデータエンジニアリングがイベントを正規化し、ID解決を行い、データレイクやストリーミングパイプライン内で埋め込みや特徴量を生成する。これらは通常、GPU/TPUを備えたクラウド基盤、フィーチャーストア、ベクター検索によって支えられている。
モデルの開発と運用は、検索(リトリーバル)、ランキング、再ランキングの各層を経て行われ、A/Bテストと実験プラットフォームが継続的に稼働し、ビジネスKPIだけでなく安全性やポリシー上の制約も評価される。下流工程では、エンジンはAPIやSDKとしてパッケージ化され、最終的なアプリケーション(OTTのホームページ、ソーシャルフィード、パブリッシャーモジュール、リテールの商品カルーセル、BFSIのネクストベストアクション画面)に統合される。配信はクラウドでの学習とレイテンシ・プライバシーのためのエッジまたはオンデバイス推論との間で分割が進んでいる。大手プラットフォームは、レイテンシと計算オーバーヘッドを削減するために、断片化していたパイプラインを統合アーキテクチャに集約している。MetaとNetflixによる2026年のエンジニアリング上の動きは、検索効率とエンドツーエンドのサービング簡素化を重視している。サービス事業者やシステムインテグレーターは、コネクター開発(ヘッドレスCMS、コマーススタック)、ガバナンス、コンプライアンスの証拠(監査証跡、パラメーター開示、プロファイリングを行わない代替手段)の提供において依然として中心的な役割を担い、モデルの精度と規制上の追跡可能性の両方に本番稼働の準備を整合させている。
競合環境
コンテンツレコメンデーションエンジン市場は、ハイパースケールクラウドプロバイダー・独立系ソフトウェアベンダー・ニッチAIスペシャリストが混在しています。市場リーダーは、データ取り込み・モデルトレーニング・A/Bテスト・配信をカバーする統合スタックを活用しています。例えばAmazon Web Servicesは2025年第1四半期のクラウド収益として293億米ドルを報告しており、レコメンデーションAPIは高成長ワークロードの一つとして挙げられています。GoogleとMicrosoftも同様のツールチェーンを提供し、展開サイクルを短縮してクライアントをプロプライエタリなエコシステムに囲い込んでいます。
専門ベンダーはドメインフォーカス・軽量フットプリント・またはプライバシー重視のアーキテクチャによって差別化を図っています。Dynamic Yieldは小売マーチャンダイジング向けにアルゴリズムを調整し、TaboolaとOutbrainはパブリッシャーの収益化に注力しています。AmagiによってAmagiに買収されたArgoid AIのようなスタートアップは、FASTチャンネルキュレーションをサポートするためにレコメンデーションエンジンを放送ワークフローと統合しています。その結果、大手プレーヤーが垂直展開を拡大するためにニッチなイノベーターを買収することで統合が進んでいます。
競争優位性は、①50ミリ秒未満のリアルタイム推論、②マルチモーダルエンベディングフュージョン、③監査証跡の透明性を提供する規制コンプライアンス、という3つの能力にますます依存しています。エネルギー効率の高いモデル展開を習得した企業は、AIデータセンターの電力需要が2030年までに米国の電力グリッドの9%に達すると予測される中、コスト上の優位性を得ています。[4] 医療・教育分野には余白が残されており、専門的な語彙と倫理的制約が専用ソリューションを必要としています。
コンテンツレコメンデーションエンジン業界リーダー
-
Amazon Web Services(Amazon.com Inc.)
-
Google LLC(Recommendations AI)
-
Adobe Inc.(Adobe Target)
-
Dynamic Yield Ltd.
-
Taboola Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
コンテンツレコメンデーションエンジン市場 このレポートでカバーされる企業
- Amazon Web Services (Amazon.com Inc.)
- Google LLC (Recommendations AI)
- Adobe Inc. (Adobe Target)
- Dynamic Yield Ltd.
- Taboola Inc.
- Outbrain Inc.
- Algolia SAS
- Coveo Solutions Inc.
- IBM Corporation (Watson Recommender)
- SAP SE (Emarsys Recommend)
- Salesforce Inc. (Einstein Recommendations)
- Oracle Corporation (CX Commerce Personalisation)
- Episerver Inc. (Optimizely)
- Bloomreach Inc.
- Nosto Solutions Ltd.
- Monetate Inc.
- ThinkAnalytics Ltd.
- Recombee s.r.o.
- Klevu Oy
- Qubit Digital Ltd.
- Intellimize Inc.
- Muvi LLC
- Curata Inc.
- Piano Inc.
- Cxense ASA
- Uberflip Inc.
市場機会と将来展望
短期的な機会は、規制主導の製品変更と最新のレコメンダーアーキテクチャに結びついており、特に透明性とユーザー選択の制御機能を推薦パイプラインとUIに組み込む必要性が高まっている。EUのDSAレコメンダー要件は、パラメーター開示および最大手プラットフォームに対するプロファイリングを行わない選択肢の提供を含み、デュアルパス(プロファイリングとプロファイリングなし)をサポートし、レイテンシの目標を損なわずにユーザー向けの説明を生成できるエンジンへの需要を生み出している。これらの機能を設定可能なポリシー、テンプレート、監査ログとして製品化するベンダーは差別化を図ることができ、特に独自のコンプライアンスエンジニアリングのリソースを持たない中堅パブリッシャー、ストリーミング新規参入者、リテール企業にとって有効である。
コストとレイテンシの最適化も、ベンダーが検索・ランキングコンポーネントを統合する中で、実務的な購買動機であり続けている。2026年5月、Metaは大規模な推薦ワークロードにおいてスループットと計算効率が大幅に向上したと報告するSilverTorchを発表した。また2026年6月、Netflixは以前の多段階システムに比べサービングレイテンシを削減したエンドツーエンドの生成型ホームページ構築手法を説明するGenPageを発表した。これらの実証事例は、高性能なベクター検索、マルチモーダル埋め込みパイプライン、検索・ランキング・ビジネスルールに基づく再ランキングを連携させるエンドツーエンドのオーケストレーションといったマネージドコンポーネントへの企業の関心を後押ししている。並行して、エージェント型・対話型の発見パターンがコマースやメディアに広がりつつあり、推薦プロバイダーが検索、ブラウジング、推薦を単一の生成型体験に統合し、クラウドファーストのモジュールとして展開し、リアルタイムのやり取りには選択的にエッジへプッシュする余地を生み出している。
最近の産業開発事情 コンテンツレコメンデーションエンジン市場
- 2026年5月:Amazon Web Servicesは、Amazon Bedrock、AgentCore、OpenSearchを基盤としたAWS上のAgentic Shopping Assistantを発表し、小売業者が対話型のショッピングおよび推薦体験を展開できるよう支援する。この発表により、推薦エンジンはランキングウィジェットからLLM推論と検索を組み合わせたエージェント型の多段階発見フローへと拡張された。また、独立系ベンダーに対し、リテールのカタログやイベントパイプラインと統合されたパッケージ化されたエージェント型推薦スタックを提供する競争圧力を高めている。
- 2025年1月:Google Cloudは、新しいリテールソリューションの一部としてVertex AI Search for commerceを発表し、生成AIを活用した検索、ブラウジング、推薦を小売業者に統一的に提供するアプローチを打ち出した。この提供は、従来は個別に必要だった検索、パーソナライゼーション、コンテンツランキングの各システムをまとめることで統合の手間を軽減する。ハイパースケーラーによるプラットフォームのバンドル化が、デジタル店舗の発見体験を刷新する企業にとっての調達手段として強まっていることを示している。
- 2024年5月:Amazon Web Servicesは、Amazon Personalize向けにUser-Personalization-v2およびPersonalized-Ranking-v2レシピの一般提供を開始し、最大500万アイテムのカタログのサポートと低レイテンシ動作を含めた。この更新により、推薦の品質が規模と応答時間に依存する大規模リテール業者やマーケットプレイスへの適合性が拡大した。また、カタログの上限、レイテンシ、運用のシンプルさで競争するマネージド推薦サービスに対して、より高いベースラインを設定している。
コンテンツレコメンデーションエンジン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、行動、嗜好、コンテキストなどのシグナルに基づいてユーザーにデジタルコンテンツを自動的に提案し、アプリ、ウェブサイト、デジタルメディアプラットフォーム内でランク付けされたレコメンデーションを提供するソフトウェアおよび関連サービスを対象としています。
スコープの除外事項:エンドユーザーへのコンテンツレコメンデーション出力を提供しない一般的な分析ツールおよびアドテクターゲティングツールは除外しています。
セグメンテーション概要
- コンポーネント別
- ソリューション
- サービス
- 展開モード別
- クラウド
- オンプレミス
- 企業規模別
- 大企業
- 中小企業(SMEs)
- パーソナライゼーションアプローチ別
- コンテンツベースフィルタリング
- 協調フィルタリング
- ハイブリッドフィルタリング
- エンドユーザー産業別
- メディア・エンターテインメント・ゲーミング
- eコマースおよび小売
- BFSI
- ホスピタリティ
- ITおよび電気通信
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- シンガポール
- マレーシア
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、コンテンツレコメンデーションエンジンとして何が該当するかの明確な境界を設定し、年度ごとに追跡可能な前提条件を確立するために使用されました。OECDおよび世界銀行のデジタル経済指標、米国国勢調査局の小売電子商取引シリーズ、ITUなどのソースによる通信・ブロードバンド統計などの公開参照ポイントを活用し、レコメンデーション需要を促進する利用強度とトラフィック成長を把握しました。
また、NISTのAIリスクガイダンス、EUのデジタルプラットフォーム規制、ACMやIEEEなどの場を通じた査読済み研究(一般的なアルゴリズムアプローチと評価指標について)など、レコメンデーションシステムの展開・測定方法に影響を与える標準・政策ソースも調査しました。次に、企業の開示資料、投資家向けプレゼンテーション、エンジニアリングブログ、信頼性の高いプレスを活用して、典型的なパッケージング(ソフトウェアとサービス)をマッピングし、クラウド導入やプライバー主導のデータ制約などの方向性の変化を相互確認しました。また、企業財務・インテリジェンス、ニュース・財務情報、特許データベースに関する有料サブスクリプションを活用し、検証の迅速化とブラインドスポットの削減を図りました。これらの例は網羅的なものではなく、データ収集、検証、および調査の明確化のために他の多くの公開ソースも参照しています。
一次インタビューおよびサーベイ
一次調査は、特に公開報告が少ない領域において、広範な需要シグナルを実用的な規模算定インプットに変換することに重点を置きました。ソリューションプロバイダー、システムインテグレーター、メディア・エンターテインメント、小売・電子商取引、BFSI、通信、および隣接するデジタルサービスの大手採用企業にわたる製品・成長リーダー、データサイエンス・エンジニアリング責任者、商業チームと対話し、その後、価格帯と導入障壁を確認するための短期サーベイを実施しました。市場はグローバルであるため、クラウド成熟度、データ可用性、規制の違いが合計値に反映されるよう、主要地域全体でインプットを検証してから最終値を確定しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:12% | アジア太平洋:41% |
| 中位層:47% | 機能・ユニットリーダー:29% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:20% | マネージャー:59% | 南北アメリカ:27% |
市場規模算定と予測
コアモデルは、レコメンデーションが積極的に提供されるデジタルタッチポイントに関連する支出を中心に構築されたトップダウンの需要プールから始まり、地域およびエンドユースごとの導入・収益化の前提条件を用いてその需要を収益に変換します。実際には、大規模なデジタルコンテンツサーフェスとコマースジャーニーのアドレサブルベースをマッピングし、レコメンデーションエンジンの普及率、平均契約額、サービスアタッチ率を適用して現実的な市場合計を再構築します。
アウトプットを確実なものにするため、トップラインの見解は、サンプリングされたバイヤー予算、典型的なプラットフォーム価格に関するチャネルチェック、ソフトウェアとサービスのベンダーミックス分割を含む選択的なボトムアップ近似によって裏付けられています。これらは、顧客あたりの想定支出が過大に見える場合に合計値を調整するために使用されます。繰り返し使用されるモデルインプットには、クラウド対オンプレミスの展開ミックス、エンタープライズ対中小企業のシェア、レコメンデーションボリューム強度(セッション、ページビュー、またはカタログサイズのプロキシ)、データ可用性とサービス工数に影響するプライバシー規制の変化が含まれます。ボトムアップインプットが不完全な場合、ギャップは比較可能なエンドユースコホートによるプロキシを通じて処理され、その後フォローアップコールで検証されるため、ロジックの追跡可能性が維持されます。
予測については、ストリーミング加入者の成長、電子商取引のGMVトレンド、広告支援型インベントリのシフト、クラウド移行ペース、AIインフラの準備状況など、実務家が予算執行と一貫して関連付けるドライバーに関する多変量回帰によって支援されるシナリオ分析を使用します。専門家のフィードバックが構造的変化(例:マネージドクラウドサービへの急速な移行、またはコンプライアンス上の摩擦による減速)を示す場合、前提条件を見直します。
データ検証と更新サイクル
検証は独立したシグナル間のトライアンギュレーションを通じて行われ、最終承認前に構造化されたレビューチェックが続きます。モデルアウトプットは、エンタープライズソフトウェア支出の方向性、クラウドサービスの成長、パーソナライゼーションの影響に関する公開開示などの隣接指標と比較され、一つの外れ値の前提条件が市場全体を歪めないよう、地域およびエンドユースレベルで分散チェックが行われます。
異常が発生した場合、インプットが再テストされ、チームは少数のインタビュー対象者に再連絡して、問題がスコープ、価格設定、またはタイミングに起因するかどうかを確認します。レポートは年次で更新され、主要な規制変更やプラットフォーム導入の段階的変化など、重要なイベントが発生した場合には中間更新が行われます。納品前に最終チェックが完了し、クライアントは最新の利用可能なシグナルに基づく最新の更新済み見解を受け取ります。
Mordor Intelligenceのコンテンツレコメンデーションエンジン市場推計と他の公表推計との比較
コンテンツレコメンデーションエンジンの公表市場規模がしばしば異なるのは、各社が異なるスコープルールを使用し、異なる価格・導入前提条件を適用しているためです。また、一方の推計がソフトウェア収益のみを計上し、もう一方がサービス、より広範なAIツール、または隣接する広告パーソナライゼーション機能を含めている場合にも差異が生じます。
明確なチェックはこの差異を縮小するのに役立ちますが、それでもレコメンデーションエンジンが実際にどのように購入・展開されているかにマッピングする必要があります。私たちが確認する最大のギャップ要因は、モデルが統合やマネージドオペレーションなどのサービスを計上しているかどうか、クラウドサブスクリプションの年換算方法、含まれるエンドユース産業、およびグローバル合計における通貨換算タイミングの処理方法です。
ベンチマーク比較
| ソース | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 8.13 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 11.11 ビリオン 米ドル(2025年) | この推計は、隣接するAIコンテンツツールおよびより広範なパーソナライゼーション支出を取り込む可能性のある広義の定義を使用しているようであり、また成長が急峻な場合に近期合計を膨らませる可能性のある早期基準年に基づいています。 |
| 業界誌B | 8.05 ビリオン 米ドル(2024年) | 公表数値はベンダー側のロールアップに依存している可能性が高く、導入および継続的なサービス収益を過小評価している可能性があります。また、価格設定やクラウドサブスクリプション認識について正規化されていない場合、早期年度の選択により比較が小さく見える可能性があります。 |
展開ミックスチェックおよびバイヤー予算範囲からの証拠と、その後の典型的なソフトウェアとサービスのパッケージングの再確認が、Mordor Intelligenceをより広範なAI支出に流れることなく、レコメンデーションエンジンの反復可能な収益境界に整合させ続けるものです。公表数値間の差異は主にスコープの境界と年度選択によって説明されるため、含有事項とタイミングを正規化することで通常ギャップは迅速に縮小されます。
レポートで回答される主な質問
コンテンツレコメンデーションエンジン市場の現在の規模はどのくらいですか?
コンテンツレコメンデーションエンジン市場は2026年に80億1,300万米ドル相当であり、2031年までに327億9,000万米ドルに達する見込みです。
今後5年間で最も速く成長する地域はどこですか?
アジア太平洋が最高成長率を記録しており、モバイルファーストのユーザーとAI投資の増加に後押しされ、2031年まで35.41%のCAGRが見込まれています。
展開モード内で最も急速に拡大するセグメントはどれですか?
エッジ統合型アーキテクチャは依然として少数派ですが、企業がレイテンシ削減のためにユーザーに近い場所での推論を進める中、年間33.98%で成長しています。
スタンドアローンのソリューションに対してサービスがシェアを獲得しているのはなぜですか?
企業は統合・データエンジニアリング・継続的な最適化を必要としており、ソリューションが依然として最大の収益基盤を保持しているにもかかわらず、サービスは34.39%のCAGRで拡大しています。
プライバシー規制はレコメンデーション展開にどのように影響しますか?
GDPRやCPRAなどの規制は明示的な同意と透明性を義務付けており、コンプライアンスに違反することなくパーソナライゼーションを維持するために企業をフェデレーテッドラーニングとオンデバイス処理へと向かわせています。
最も高い成長率を示すエンドユーザー産業はどれですか?
銀行・金融サービス・保険が最速成長の垂直市場であり、企業がネクストベストプロダクトエンジンとパーソナライズドオファーを展開する中、34.01%のCAGRで成長すると予測されています。