
消費者向け電子機器包装市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 92.03 十億米ドル |
| 市場規模 (2031) | 126.23 十億米ドル |
| 成長率 (2026 - 2031) | 6.53 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
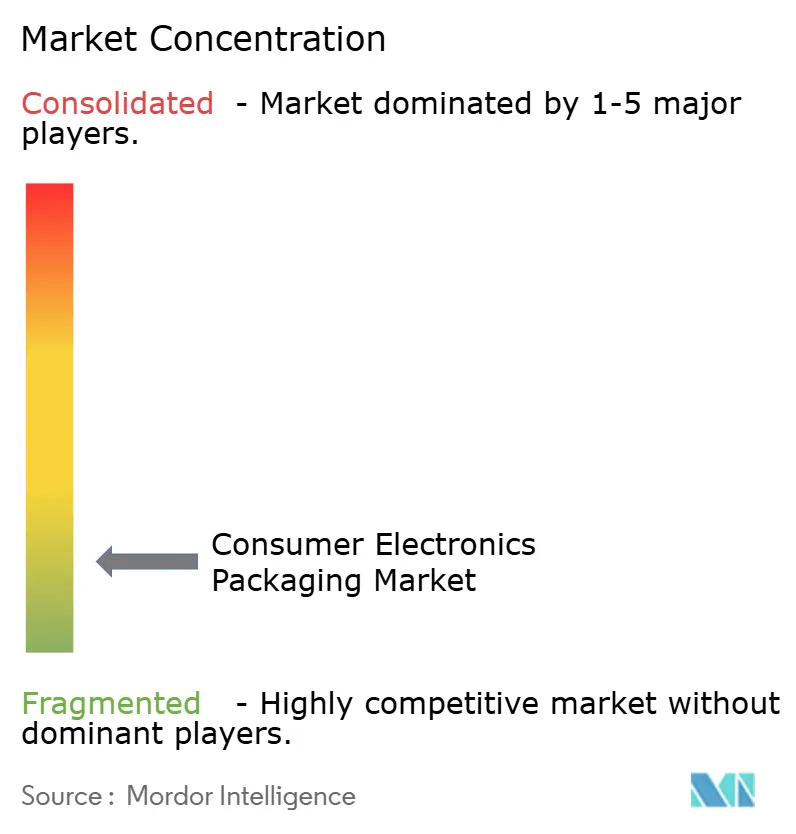
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
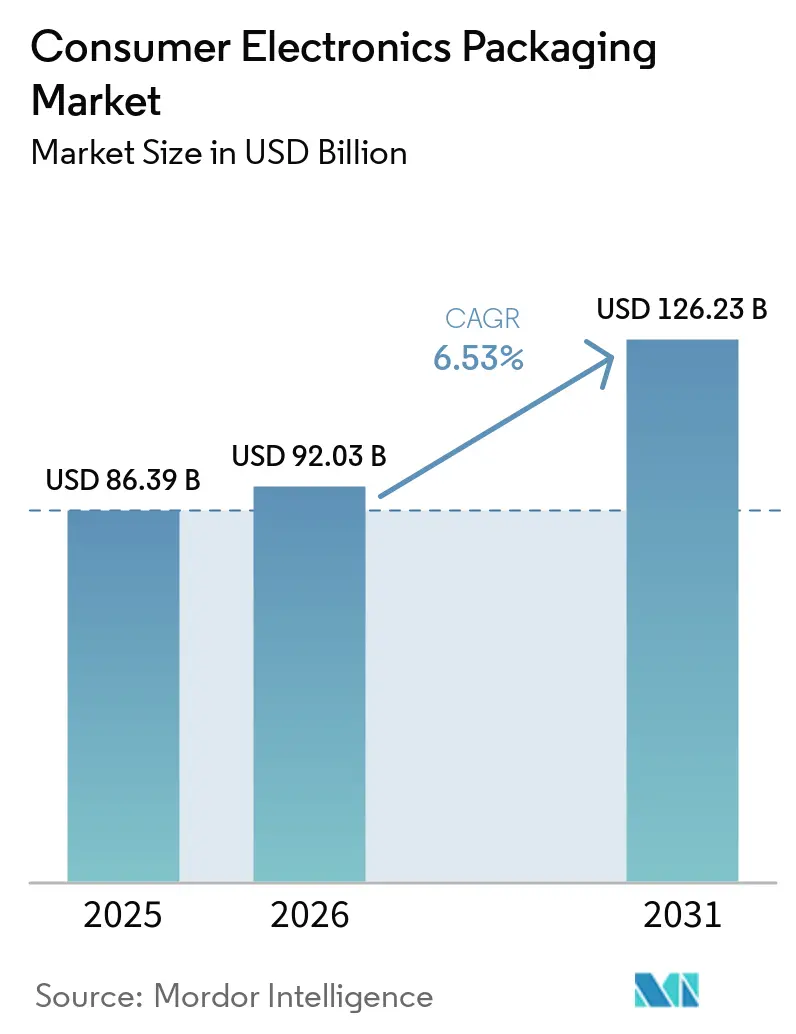
Mordor Intelligenceによる消費者向け電子機器包装市場分析
消費者向け電子機器包装市場の規模は2026年に920億3,000万米ドルと推定されており、2025年の863億9,000万米ドルから拡大し、2031年には1,262億3,000万米ドルに達する見通しで、2026年から2031年にかけて6.53%のCAGRで成長します。保護性・輸送対応設計への堅調な需要と、リサイクル可能な紙系素材への材料転換が、この成長軌道を支えています。Eコマース取引量の増加、スマートフォンの買い替えサイクル、およびコネクテッドホームデバイスの普及が、主要地域全体での数量拡大を後押ししています。大手統合コンバーターの集約化は規模のメリットをもたらし、技術移転を加速させる一方、中小の専門企業は超小型パックやバイオベース基材における未開拓市場の機会を獲得しています。消費者向け電子機器包装市場は、製品損傷・偽造・サステナビリティ審査に対するセクターの高い敏感性から恩恵を受けており、包装パフォーマンスがブランド価値と法規制遵守の核心に位置付けられています。
レポートの主要な知見
- 消費者向け電子機器カテゴリー別では、スマートフォンが2025年の消費者向け電子機器包装市場において収益シェア40.02%でトップとなり、スマートホームおよびIoTデバイスは2031年にかけて10.12%のCAGRで拡大する見込みです。
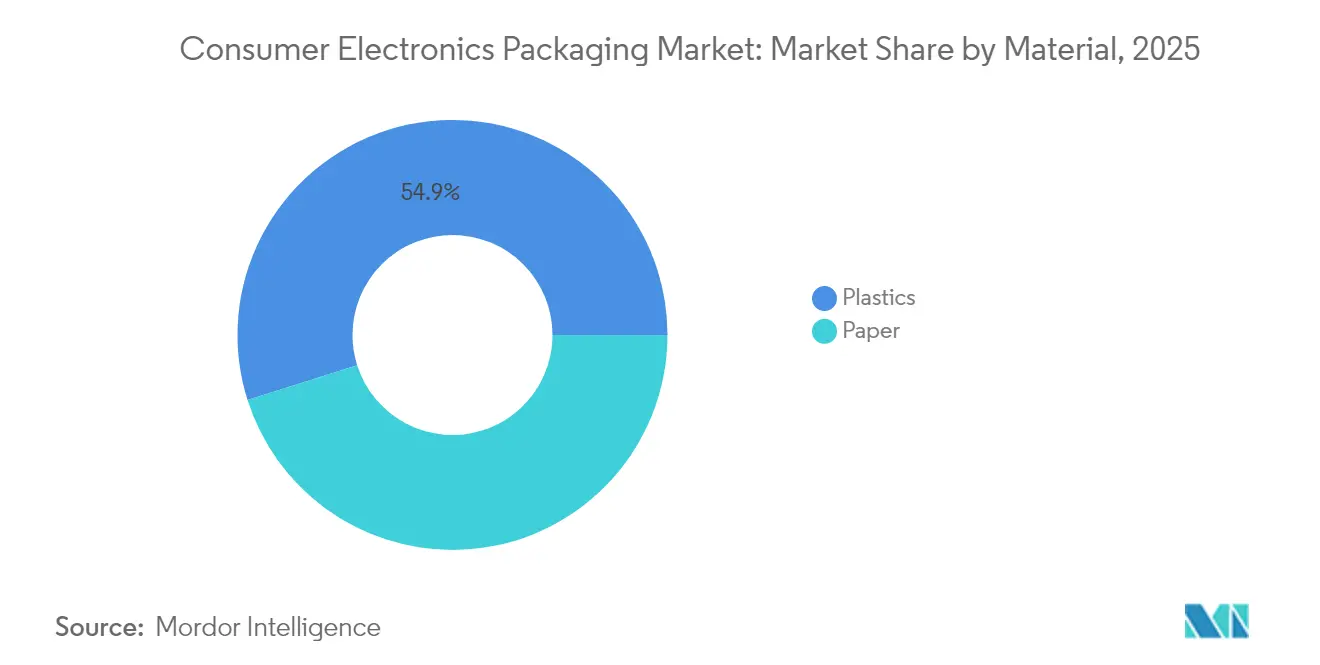
- 素材別では、プラスチックが2025年の消費者向け電子機器包装市場シェアの54.88%を占め、紙系ソリューションは2031年にかけて7.36%のCAGRで成長すると予測されています。
- 包装形態別では、段ボール箱およびパレットが2025年の消費者向け電子機器包装市場規模の30.31%のシェアを占め、保護用メーラーおよびバブルラップソリューションは2031年にかけて9.27%のCAGRで拡大しています。
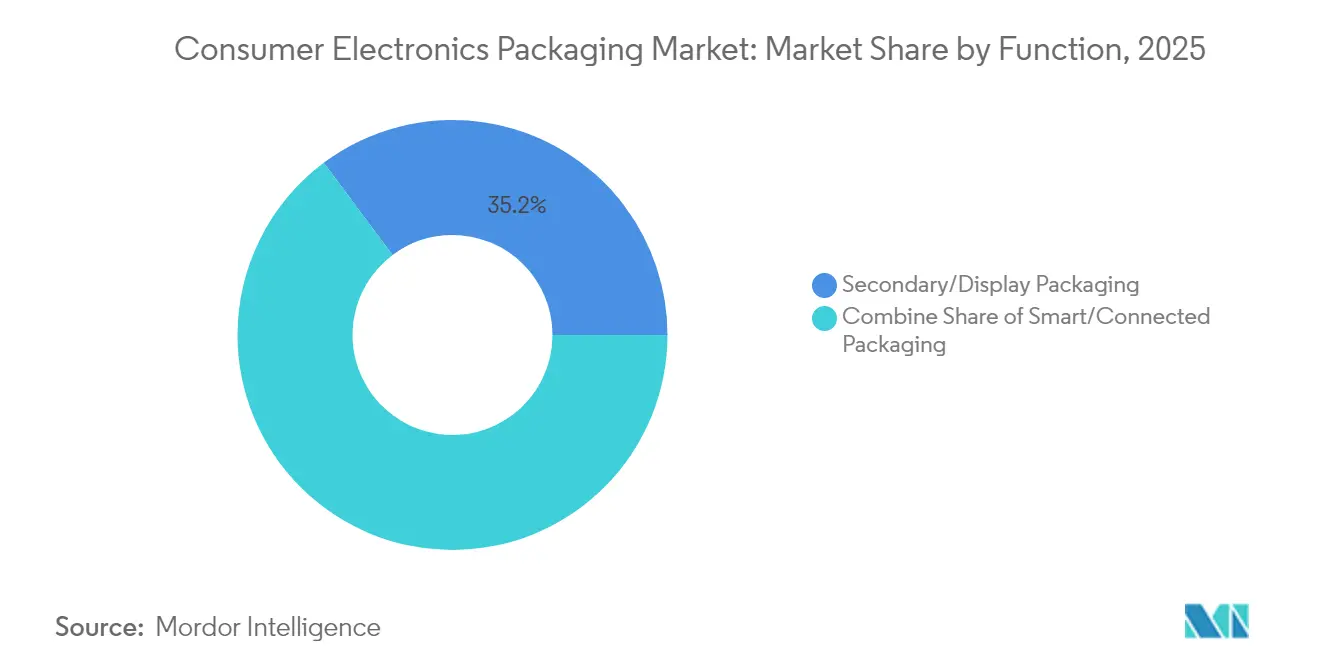
- 機能別では、二次・ディスプレイ包装が2025年の消費者向け電子機器包装市場規模の35.22%を占め、スマート・コネクテッド包装は2031年にかけて8.19%のCAGRで成長しています。
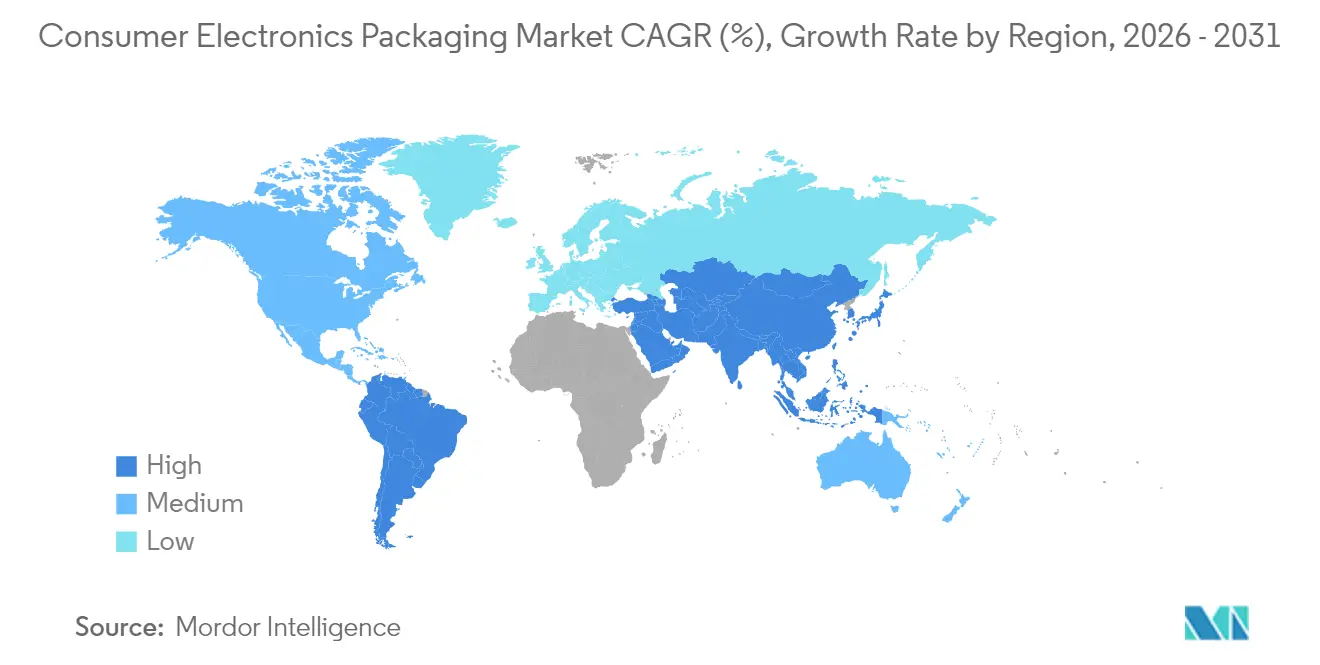
- 地域別では、アジア太平洋が2025年の消費者向け電子機器包装市場の39.74%を占め、同地域は2031年にかけて9.75%のCAGRを達成する軌道にあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| Eコマースの急成長が保護用・輸送対応形態を牽引 | +1.8% | 北米およびアジア太平洋に集中したグローバル展開 | 短期(2年以内) |
| EPRおよびプラスチック規制が義務付けるエコフレンドリー基材 | +1.2% | 欧州および北米が中心、アジア太平洋へ拡大中 | 中期(2〜4年) |
| ブランド保護のための偽造防止・改ざん防止機能 | +0.9% | グローバル、特にアジア太平洋および新興市場 | 中期(2〜4年) |
| 新興アジアにおけるスマートフォンおよびウェアラブル出荷台数の増加 | +0.7% | アジア太平洋が中心、中東・アフリカおよびラテンアメリカへ波及 | 短期(2年以内) |
| 循環型経済に向けたRFID対応リバースロジスティクス包装 | +0.6% | 欧州および北米、アジア太平洋ではパイロットプログラムを実施 | 長期(4年以上) |
| 輸送容積とコストを削減するミニチュア化モジュール式パック | +0.5% | グローバル、先進市場での早期導入が先行 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
Eコマースの急成長が保護用・輸送対応形態を牽引
2024年のホリデーシーズンにおけるコシューマーエレクトロニクスのオンライン販売額は550.3 ビリオン 米ドルに達し、前年比8.8%増となった。棚陳列向けディスプレイから輸送最適化パッケージへのシフトにより、エンジニアリングクッション材、改ざん防止機能、および適正サイズ自動化への需要が高まっている。RanpakのCut'it EVO Multi-Lidシステムは、空隙スペースと輸送コストを削減しながら、サステナビリティ指標を向上させる。ブランドオーナーは包装を製品体験の延長として捉え、購入後のエンゲージメントのためにQRコードを統合している。宅配ネットワークが高密度化・分散化するにつれ、コンシューマー電子機器包装市場は、マルチタッチハンドリングおよび多様な気候条件に対応した仕様とともに拡大している。
EPRおよびプラスチック規制が義務付けるエコフレンドリー基材
EU包装・包装廃棄物規制は、2025年までに全消費者包装の65%のリサイクル率を義務付けています。ブランド各社は市場アクセスを確保するため、リサイクル可能な繊維素材やバイオプラスチックブレンドへの転換を急速に進めています。Logitechはマウスの包装を紙ベース形態に転換することで、年間660トンのプラスチックを削減し、炭素排出量を6,000トン削減しました。PapticおよびWoodlyは、従来ポリマー向けに確保されていた耐湿性を提供するバリアコーティング紙を商業化しています。消費者向け電子機器包装市場は、コンバーターが繊維基材向けにラインを改造するにつれて段階的な数量増加を獲得していますが、規制認証のリードタイムがボトルネックとなっています。
ブランド保護のための偽造防止・改ざん防止機能
偽造電子機器による年間損失は1,690億米ドルに上り、ブランドは包装に直接多層認証を組み込む圧力にさらされています。[1] Digimarc社の知覚できないコードなどのデジタル透かしは、アートワークを損なうことなくスマートフォンによる検証を可能にします。ブロックチェーン台帳に連携したNFCタグは二要素認証を追加し、グレーマーケット検知を可能にします。構造設計段階でセキュリティを統合することで、コンバーターは二次工程を削減し、ライン速度を向上させます。税関当局による取り締まりの強化が安定した需要を維持し、消費者向け電子機器包装市場を強化しています。
新興アジアにおけるスマートフォンおよびウェアラブル出荷台数の増加
中国は2025年第1四半期に1億7,100万台のスマートフォンを出荷し、インドの電子機器市場は2025年に1,800億米ドルを目標としています。数量の増加は、ジャストインタイム製造を支援するための現地化された包装供給を必要としています。ウェアラブルには精密センサーと充電器が搭載されており、カスタムインサートと導電性静電気バリアが求められます。Samsungの三層構造Galaxyボックスは、木質繊維のアクセントとモールドパルプを組み合わせてプレミアムポジショニングを高めています。アジア太平洋の消費者向け電子機器包装市場は、OEMクラスターがベトナムやインドネシアへと拡大するにつれ、成長の優位性を維持しています。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| パルプ・紙・ポリマー原料価格の変動 | -0.8% | コスト敏感市場への特定の影響を伴うグローバル展開 | 短期(2年以内) |
| 世界的に強化される単一使用プラスチック規制 | -0.6% | 欧州および北米が先導、グローバルへ拡大中 | 中期(2〜4年) |
| パッケージ単位数量を抑制するDevice-as-a-Serviceモデル | -0.5% | 北米および欧州が中心、アジア太平洋へ拡大中 | 中期(2〜4年) |
| 電子機器生産を低下させる半導体供給ショック | -0.4% | アジア太平洋製造ハブへの集中を伴うグローバル展開 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
パルプ・紙・ポリマー原料価格の変動
パルプ価格は2024年から2025年にかけて25〜40%変動し、気候的混乱と物流ボトルネックを反映しています。[2]ポリマー価格は原油の変動に連動したままであり、消費者向け電子機器包装市場におけるコンバーターの利益率を圧迫しています。大手企業は投入原料をヘッジしていますが、中小企業は短いクオーティングサイクルを受け入れることが多く、OEMのコスト可視性に懸念をもたらしています。
世界的に強化される単一使用プラスチック規制
60カ国以上が特定のプラスチック形態に対する禁止または課税を課しており、複雑なコンプライアンス義務が生じています。[3]複数仕様の在庫維持は運転資本を増加させます。紙や堆肥化可能フィルムへの移行コストは既存ソリューションより15〜25%高く、消費者向け電子機器包装市場全体の近期収益性を圧迫しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
プラスチックの優位性の中で紙が勢いを増すプラスチックソリューションは、複雑な電子機器を保護する防湿性および耐穿刺性により、2025年の総収益の54.88%を占めた。フォームインサートおよび熱成形トレイは、フラッグシップスマートフォンおよびコンピューティングハードウェアの基本仕様として引き続き採用されている。しかし、コンシューマーエレクトロニクス包装市場における紙基材の市場規模は、ブランドがEPR閾値およびカーボン目標に対応するなか、2031年にかけて7.36%のCAGRで拡大している。折りたたみカートンおよびモールドファイバークッション材には、従来ポリマーでのみ実現可能だった帯電防止性および耐油脂性を付与する水性コーティングが統合されるようになった。
Stora EnsoのPapiraセルロースフォームなどの技術革新は、繊維リサイクル性を提供しながら、発泡PEと同等の落下試験性能を実現する。紙外装と薄い内部ポリマーフィルムを組み合わせたハイブリッドパッケージは、電子機器包装市場全体でコンプライアンスとパフォーマンスのバランスを取りながら普及が進んでいる。ライフサイクルアセスメントデータを提案するコンバーターが入札を勝ち取り、コンシューマーエレクトロニクス包装市場における紙の勢いを強化している。
注記: 各セグメントの詳細なシェアはレポート購入後にご利用いただけます


包装形態別:
Eコマースが保護革新を促進段ボールマスターカートンとパレットは、工場から小売店までのあらゆる物流移動を支えているため、2025年の収益の30.31%を占めました。成長は保護用メーラーとバブルラップで最も加速しており、消費者直送フルフィルメントを背景に2031年にかけて9.27%のCAGRを記録しています。軽量ウェアラブルやアクセサリーが個別出荷されるため、メーラーの消費者向け電子機器包装市場規模は増加しています。
形態革新はクッション材とブランドストーリーテリングを融合させています。テキスタイル製ポーチはプレミアムな美観と再利用性を提供し、エコ意識の高い消費者にアピールします。ライン上で形成されるエアチャンバーは材料を削減し、モールドファイバークラムシェルは店頭陳列寿命を延ばしつつ路肩リサイクルを可能にします。自動梱包と棚視認性の両方をサポートする多機能形態は、OEMの入札において最高のRFPスコアを獲得しています。
機能別:
スマート包装が従来の役割を変革二次・ディスプレイ包装は2025年の価値の35.22%を維持し、実店舗チャネルにおける視覚的インパクト要因を強調しました。一方、スマート・コネクテッドバリアントは8.19%のCAGRで加速し、データ収集機能を追加しています。消費者向け電子機器包装市場は、真正性を検証し販売後サービスを解放するセンサー、NFCチップ、およびブロックチェーン連携QRコードを収容しています。
一次包装はコンポーネントの高密度化に伴い小型化しています。共振空洞はイヤバッドの音響完全性を維持しつつ、薄壁により材料使用量を低減しています。偽造防止機能は改ざんラベルから、標準的なスマートフォンで検知可能な埋め込みインクや透かしへと移行しています。スマート機能は受け入れと保証登録を自動化することでサプライチェーンの滞留時間を短縮し、スイッチングバリアを高め、包装を製品エコシステムのより深くに組み込んでいます。
注記: 各セグメントの詳細なシェアはレポート購入後にご利用いただけます
消費者向け電子機器別:
IoTデバイスが次世代要件を牽引スマートフォンは2025年の消費者向け電子機器包装市場の40.02%を担い、高い出荷台数とプレミアム価格帯に支えられています。次の成長の波はスマートホームハブ、センサー、IoT周辺機器にあり、2031年にかけて10.12%のCAGRで拡大しています。パックは統一されたアンボクシングシーケンスの中で複数のSKUを収容し、ケーブル、アダプター、および印刷物を組み合わせる必要があります。
3インチのナノフォンなどの超小型デバイスは、落下衝撃時にセンサーのアライメントを維持する精密インサートを設計するよう、コンバーターに求めています。ウェアラブルには、リチウム電池ハウジングの形状に合わせて成形されたESD安全クッション材が必要です。ゲーミング周辺機器はオプションのアクセサリーを収容するモジュール式トレイを採用しています。エッジAIデバイスが普及するにつれ、消費者向け電子機器包装市場は熱管理および静電気制御ニーズに対応した差別化された保護ソリューションから恩恵を受けています。
地域分析
アジア太平洋地域コンシューマーエレクトロニクス包装市場
アジア太平洋地域は2025年のコンシューマーエレクトロニクス包装市場において39.74%のシェアを獲得しており、その背景には同地域の深い製造基盤およびスマートフォンやウェアラブル端末に対する国内消費の急増がある。地域CAGRは2031年まで9.75%で推移する見込みであり、ベトナム、インド、マレーシアにおけるコンバーター設備の現地化とリードタイム短縮を促す政策的インセンティブがこれを後押ししている。中国のコンバーター多様なSKUポートフォリオを管理するためにロボティクスを活用し、インドの段ボール生産者は可変印刷向けにデジタル印刷機を導入している。
北米コンシューマーエレクトロニクス包装市場
北米はプレミアムエレクトロニクスおよびリサイクル可能なファイバーとスマートパック統合を重視するサブスクリプションモデルにおいて強みを維持している。ブランド各社は米国およびカナダにおいてRFID対応のサーキュラーフレームワークのパイロットプログラムを展開しており、コンシューマーエレクトロニクス包装市場内でのアーリーアダプター需要を牽引している。地域の物流プロバイダーはオンデマンドシーリングを行う自動化セルを共同開発し、宅配業者の寸法要件への適合を図っている。
EMEAおよびアメリカ大陸コンシューマーエレクトロニクス包装市場
欧州はリサイクル可能性およびリサイクル含有量の閾値に関して世界的な規制の先例を設定し、規制推進において主導的な役割を果たしている。ドイツ、スウェーデン、フランスに本社を置くOEMメーカーは、セルロースフォームやモノマテリアルフレキシブル包材などのイノベーションをグローバル展開前に検証している。中東およびアフリカでは、スマートフォン普及率の上昇とインフラ整備が進んでおり、高温気候向けの耐湿性パッケージに対する漸進的な需要が生まれている。南米は北米サプライチェーンのニアショアリングの恩恵を受けており、特定カテゴリーにおいてメキシコの電子機器生産が中国からの輸入を上回りつつある。

規制環境
消費者向け電子機器包装は保護用プラスチックの使用量が多く、国境を越えた輸送も頻繁であることから、規制主導の包装再設計と表示管理がこの分野において中心的な課題となっている。欧州連合では、規則(EU)2025/40(包装および包装廃棄物規則、PPWR)が2025年2月11日に施行され、2026年8月12日から適用が開始され、包装の持続可能性および包装上に表示される情報に関する要件が強化される。同じPPWRの枠組みは、調和に向けた短期的なマイルストーンも設定しており、その中には第12条(6)に基づき、欧州委員会が2026年8月12日までに包装の調和ラベルおよびデジタルラベリング仕様を定める実施法を採択する義務が含まれる。
欧州以外でも、規制当局や標準化団体は、電子機器ブランドが包装上でリサイクル可能性その他の環境訴求をどのように立証するかに影響を与えている。米国では、連邦取引委員会(FTC)の環境マーケティング表示に関するガイド(16 CFR Part 260、いわゆるグリーンガイド)が包装関連のマーケティング表示に関する主要な参照基準であり続けており、2026年7月時点のFTC公式資料によれば、更新の時期はまだ未定である。EUの設計・表示要件と米国のマーケティング表示管理が組み合わさることで、グローバルなOEMやコンバーターにとってコンプライアンス負担が増大し、標準化された表示、追跡可能な材料仕様、循環性およびリサイクル可能性の主張を裏付ける文書化の必要性が高まっている。
競合環境
合併・買収が断片的な業界を形成しています。2024年7月のSmurfit KappaとWestRockの合併により、再生可能基材における強化されたR&Dパイプラインを持つグローバルリーダーが誕生しました。International Paperは2025年1月にDS Smithの買収を完了し、欧州のボックス生産能力とクローズドループリサイクルインフラを強化しました。スケールメリットにより、トッププレーヤーは商品変動をヘッジし、AI駆動のコンバーティングラインに投資することが可能となり、消費者向け電子機器包装市場全体のサービス基準を向上させています。
戦略的テーマには、パルプから完成箱までの垂直統合、バイオベースバリア化学への投資、および地域ごとにアートワークをカスタマイズするデジタルワークフローが含まれます。Ranpak、Sonoco、およびStora Ensoは、ポリマーフォームに匹敵する繊維ベースのクッション材を推進し、対応可能なシェアを拡大しています。ニッチイノベーターはプラスチックゼロのテキスタイルポーチとモールドファイバー電子機器トレイを通じて契約を獲得しています。テクノロジー企業はスマートラベルプラットフォームを通じて参入し、データ分析と物理的パックをバンドルし、カテゴリーの境界線を曖昧にしています。
認証、適正サイズアルゴリズム、およびセルロースフォームに焦点を当てた知的財産ポートフォリオは、ライセンスおよびジョイントベンチャー交渉における交渉材料となっています。OEMの調達チームは、揺りかごからゲートまでの排出量ダッシュボードを提供するパートナーを優先し、価格だけでなく環境パフォーマンスでの競争を激化させています。消費者向け電子機器包装市場はこうして、ハードウェア、ソフトウェア、およびデータが収束するソリューションエコシステムへと進化しています。
消費者向け電子機器包装業界のリーダー企業
-
Sonoco Products Company
-
Sealed Air Corporation
-
Mondi Group
-
Amcor plc
-
Huhtamaki Oyj
- 注:主要企業の掲載順は順位を示すものではありません。
コンシューマーエレクトロニクス包装市場
- Sealed Air Corporation
- Smurfit WestRock
- International Paper Co.
- Pregis LLC
- Sonoco Products Co.
- Stora Enso Oyj
- Dordan Manufacturing
- Mondi Group
- Amcor plc
- Nefab AB
- UFP Technologies Inc.
- ProAmpac LLC
- Huhtamaki Oyj
- DunaPack Packaging Group
- Clondalkin Group
- Johns Byrne Co.
- Ball Corp. (Aerosol & Transit)
- Molded Fiber Glass Co.

市場機会と将来展望
具体的な規制上のマイルストーンや企業の取り組みは、繊維系保護材、適正サイズ化されたパッケージ、そして耐落下性能やESD性能を損なわずに材料使用量を削減する包装のための新たな余地を生み出している。EUのPPWR適用開始日である2026年8月12日、および調和ラベルとデジタルラベリング仕様に向けた動きは、多国展開SKU全体で準拠したアートワークのワークフロー、トレーサビリティ、文書化されたリサイクル可能性を提供できるコンバーターへの需要を高めている。これは特に、緩衝材、クッション材、および開封防止機構が製品に組み込まれているeコマース比率の高い電子機器分野に関連しており、最小化および表示要件が構造設計とライン運用の両方に影響を与えている。
材料の代替や保護性能の革新も、2026年のサプライヤーの動きを起点として、大規模な機会を開いている。2026年4月、Murata Manufacturingは、MLCCコンポーネント向けのバルクケース包装を発表し、従来のテーピングに比べて包装材料の重量を最大99%削減できると述べ、大量生産の電子機器サプライチェーンにおける包装再設計の価値を裏付けた。2026年7月、Jabilは、使い捨てプラスチックトレー、袋、フォームを代替することを目的としたモールドファイバー包装の大規模量産の提供開始を発表し、輸送時の頑健性を維持しながらプラスチック主体の保護包装から移行している消費者向け電子機器ブランドを支援している。これらの動きは、電子機器用途におけるモールドファイバーおよびバリア紙の採用の継続と一致しており、その中には、表面保護や帯電防止性能が求められる場面でPETブリスタートレーやEPEフォームの代替として位置づけられる、より高性能な湿式プレスモールドファイバー製品も含まれる。
Recent Industry Developments in コンシューマーエレクトロニクス包装市場
- 2026年7月:Jabilは、グローバルブランドが使用する使い捨てプラスチックトレー、袋、フォームを代替することを目的としたモールドファイバー包装ソリューションの大規模量産提供の開始を発表した。これにより繊維系保護材の産業基盤が拡大し、輸送保護と一貫した外観品質が求められる電子機器包装の転換を支援する。大手製造パートナーにおける供給拡大は、複数地域展開を目指すブランド所有者にとっての認証上の障壁を軽減する。
- 2025年11月:Sonocoは、金属包装事業と紙包装事業を統合し、単一のSonoco Consumer Packaging EMEA/APAC部門を設立した。この再編により、単一の事業組織のもとで利用可能な材料の選択肢が拡大し、繊維系フォーマットと補完的な剛性包装ニーズにわたる調和のとれたグローバル調達を求める電子機器OEMの需要に対応する。また、持続可能性を主眼とした再設計が加速する中で、地域横断的な支援体制も効率化される。
- 2024年10月:Smurfit WestRockは、ケベック州ウォリックに完全自動化された大判ラインを追加するために4,000万米ドルを投資した。この生産能力および自動化のアップグレードにより、消費者向け電子機器の流通で使用される段ボールおよび輸送対応フォーマットのスループットと品質の一貫性が強化される。また、eコマースの受注処理にとって重要性が増している適正サイズ化および多品種生産にも対応する。


コンシューマーエレクトロニクス包装市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、工場梱包から小売および電子商取引配送に至るまで、コンシューマーエレクトロニクス製品の保護、輸送、および展示に使用される包装を対象とする。市場規模は金額ベースで把握され、これらの電子機器向けに一般的に購入される包装材料およびフォーマットを含む。
対象外の範囲:産業用電子機器向け包装、半導体ウェハおよびチップレベルの包装、ならびに主として重電機器に使用される包装は除外される。
セグメンテーション概要
- 素材別
- プラスチック
- フォーム
- 熱成形トレイ
- その他のプラスチック
- 紙
- 折り畳みカートン
- 段ボール箱
- その他の紙
- プラスチック
- 包装形態別
- ブリスターパック
- クラムシェル
- 保護用メーラーおよびバブルラップ
- トレイおよびインサート
- 段ボール箱およびパレット
- 機能別
- 一次包装
- 二次・ディスプレイ包装
- 三次・物流包装
- 偽造防止・セキュリティ包装
- スマート・コネクテッド包装
- 消費者向け電子機器別
- スマートフォン
- コンピューティングデバイス
- テレビおよびセットトップボックス
- ウェアラブルおよびヒアラブル
- スマートホーム・IoTデバイス
- その他の消費者向け電子機器
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、コンシューマーデバイスの需要プールおよびそれに通常伴う包装材料をマッピングすることから始まり、公的統計および基準を用いて裏付けを行う。関連包装材料の貿易フローについてはUN Comtrade、マクロ指標については世界銀行、デバイス出荷に影響を与える製造および消費支出シグナルについては各国統計局などのソースを参照する。
包装に関する前提を現実的に保つため、EPA のリサイクルおよび包装廃棄物情報、ISOおよびASTMの包装試験規格のコンテキスト、ならびに保護包装性能および材料代替に関する学術論文や査読論文などのソースを用いて入力値を検証する。企業の開示資料、投資家向けプレゼンテーション、および信頼性の高い報道は、プラスチックから紙・モールドファイバーへの包装ミックスのシフトを相互確認するために使用する。
有料サブスクリプションは、企業財務、特許ランドスケープ、および出荷レベルの貿易インテリジェンスに対して選択的に使用する。上記の例は網羅的なものではなく、検証および調査の明確化の過程で他の参考資料も活用した。
一次インタビューおよびサーベイ
一次調査は、デスクモデルでは明確に示せない事項、特にデバイスカテゴリー別の包装強度や材料・輸送費に伴う価格変動を確認するために活用する。包装コンーター、原材料サプライヤー、受託製造業者、ブランド側の包装チーム、およびアジア太平洋地域・欧州中東アフリカ地域・南北アメリカ地域の物流関係者と対話し、ミックス、平均販売価格レンジ、および調達サイクルに関する前提を複数の視点から検証する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | 最高経営幹部:13% | アジア太平洋地域:38% |
| 中位層:44% | 機能・ユニットリーダー:43% | 欧州中東アフリカ地域:35% |
| 中小規模プレイヤー:19% | マネージャー:44% | 南北アメリカ地域:27% |
市場規模算定と予測
コアモデルは、コンシューマーエレクトロニクスの出荷・生産シグナルを包装消費量に変換し、素材およびフォーマット別の現実的な平均販売価格ラダーを用いて金額に換算するトップダウン型需要再構築手法で構築されている。市場が広範であるため、サンプリングされたコンバーター収益の整合性確認、包装量のチャネルチェック、デバイス出荷帯域に乗じた単位当たり価格レンジなどの選択的なボトムアップ検証よって合計値を裏付け、外れ値の調整に活用する。
モデルを形成する実務的なインプットには、コンシューマーデバイスの出荷トレンド、電子機器販売における電子商取引シェア(保護包装ニーズを変化させる)、出荷単位当たりの包装重量、材料シフトに影響するリサイクル含有量およびサステナビリティ目標、パルプおよびポリマーの価格動向、ならびに輸送コストの方向性が含まれる。特定のフォーマットや国でデータポイントが乏しい場合は、類似のデバイスミックスおよび包装規制を持つ近隣市場のアナログを使用してギャップを補い、前提を保守的に保つためにエキスパートレビューを実施する。
予測には、成長をデバイス量、包装ミックスのシフト、および材料価格見通しに連動させた多変量回帰に支えられたシナリオ分析を使用する。将来見通しは、インタビュー対象者がリフレッシュサイクル、製品ローンチ、および調達タイミングについて予測する内容でストレステストを行い、最終的なCAGRパスはこれらの現実的な制約と整合性を保つ。
データ検証と更新サイクル
アウプットは、デバイス出荷の方向性、包装材料の価格、ならびに貿易・生産指標などの独立したシグナルを用いたトライアンギュレーションによって検証され、地域別・年別の分散を確認する。数値に乖離が見られる場合は、換算係数を再確認し、通貨換算をやり直し、平均販売価格の構築を再検証して、ドライバーがサプライヤーおよびバイヤーの説明と一致するようにする。
承認前に、別のアナリストがモデルをステップごとにレビューし、新たな公開決算、政策変更、または材料価格の動きが市場に大きな影響を与える可能性がある場合はフォローアップコールを実施する。レポートは年次で更新され、重要なイベントに対しては中間更新が追加される。納品直前に最終確認を行い、クライアントが最新の更新済みビューを受け取れるようにする。
Mordor Intelligenceのコンシューマーエレクトロニクス包装市場規模と他の公表推計値との比較
コンシューマーエレクトロニクス包装の公表市場規模がしばしば異なるのは、通貨換算のタイミング、パルプおよびポリマーの変動に伴う平均販売価格の新方法、ならびにデバイス出荷改訂の処理方法が合計値に大きな影響を与えるためである。もう一つの頻繁な理由は対象範囲であり、一部の数値はより広範なコンシューマー包装や隣接する電子機器サプライチェーン包装を同一の数値に混在させている。
主要なデバイスローンチサイクルに合わせて推計を更新し、米ドルへの換算前に最新の材料価格指数を平均販売価格ラダーに反映させると、数値は異なる水準に落ち着く傾向があり、これがMordor Intelligenceにおける2026年の市場規模算定の最終化方法である。出版社がデバイス全体の包装に単一の混合価格を使用する場合、または現在の需要シグナルで地域分割を再確認せずに古い貿易・生産ベースラインを引き継ぐ場合にも差異が生じる。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 920.3 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 672.2 ビリオン 米ドル(2025年) | より早い基準年と長い予測期間を使用しており、短期的なデバイスサイクルのボラティリティが抑制される可能性があり、包装の平均販売格が材料インプットで頻繁に再評価されない場合は価格構築が異なる可能性がある。 |
| 産業データパブリッシャーB | 520.7 ビリオン 米ドル(2024年) | 電子機器エンドユースに紐づくコンシューマー包装として位置付けられることが多く、より狭い包装対象範囲が適用され、集計された価格前提に依存する可能性があり、電子商取引および保護ニーズによるデバイスレベルの包装強度シフトへの重点が低い。 |
これらの数値間の乖離は主に対象範囲の境界と価格・換算に使用された年に起因し、次いで包装の平均販売価格が材料・輸送の動きに合わせてどの程度頻繁に更新されるかによる。金額構築をデバイス需要シグナル、包装強度の前提、および再現可能な価格ロジックに追跡可能な形で保つことで、最終的な市場数値は監査および更新が容易になる。


レポートで回答されている主要な質問
消費者向け電子機器包装市場の現在の規模はどのくらいですか?
消費者向け電子機器包装市場の規模は2026年に920億3,000万米ドルであり、6.53%のCAGRで2031年までに1,262億3,000万米ドルに達する見込みです。
消費者向け電子機器包装市場で最大のシェアを持つ地域はどこですか?
アジア太平洋が2025年の世界収益の39.74%でトップであり、2031年にかけて9.75%のCAGRで最も急成長している地域でもあります。
最も急成長している素材セグメントはどれですか?
EPR規則とプラスチック削減義務が繊維素材の採用を促すため、紙系ソリューションが7.36%のCAGRで拡大しています。
Eコマースのトレンドは包装形態にどのような影響を与えていますか?
Eコマースは小包配送要件により、9.27%のCAGRで成長している保護用メーラーおよびバブルラップソリューションへの需要を促進しています。
スマート包装は市場においてどのような役割を果たしていますか?
8.19%のCAGRで成長しているスマート・コネクテッド包装は、認証、データキャプチャ、および消費者エンゲージメント機能を統合し、従来の包装機能を再定義しています。
競合環境を形成している主要プレーヤーはどこですか?
最近の業界統合を経て、Smurfit WestRockとInternational Paperが規模でリードし、Ranpak、Sonoco、およびStora Ensoが繊維ベースのクッション材とスマート包装においてイノベーションを推進しています。


 お客様のデータは安全であり、販売や共有は一切行われません。
