
医療機器包装市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
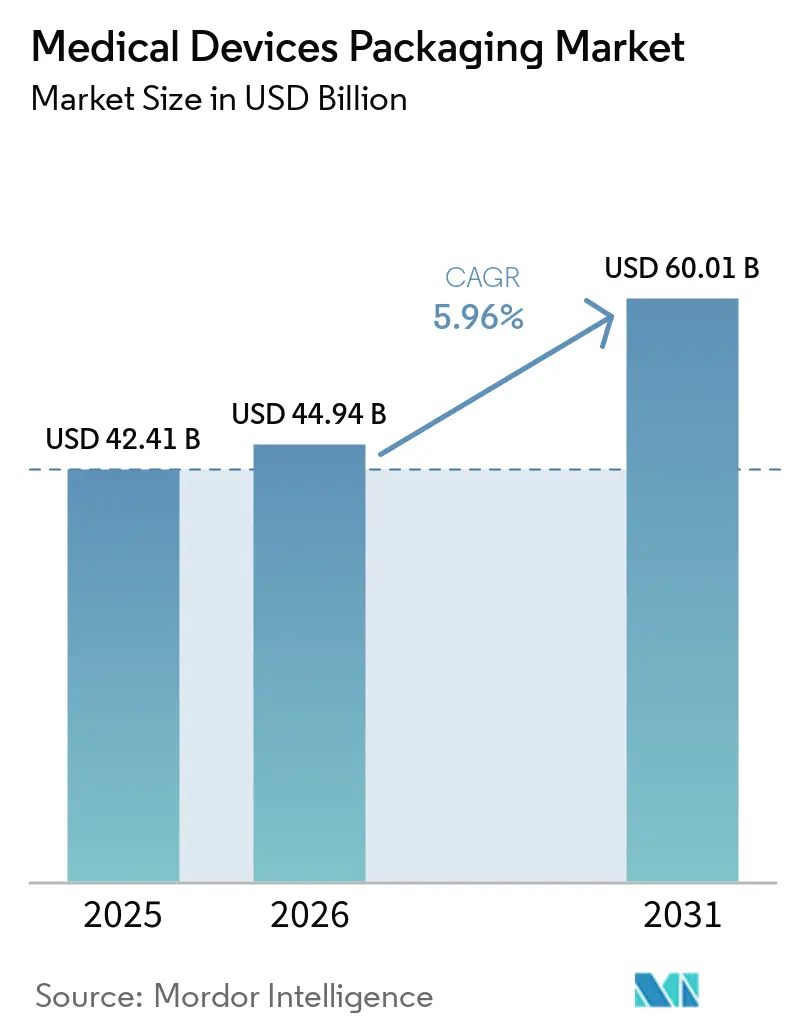
| 市場規模 (2026) | 44.94 十億米ドル |
| 市場規模 (2031) | 60.01 十億米ドル |
| 成長率 (2026 - 2031) | 5.96 % |
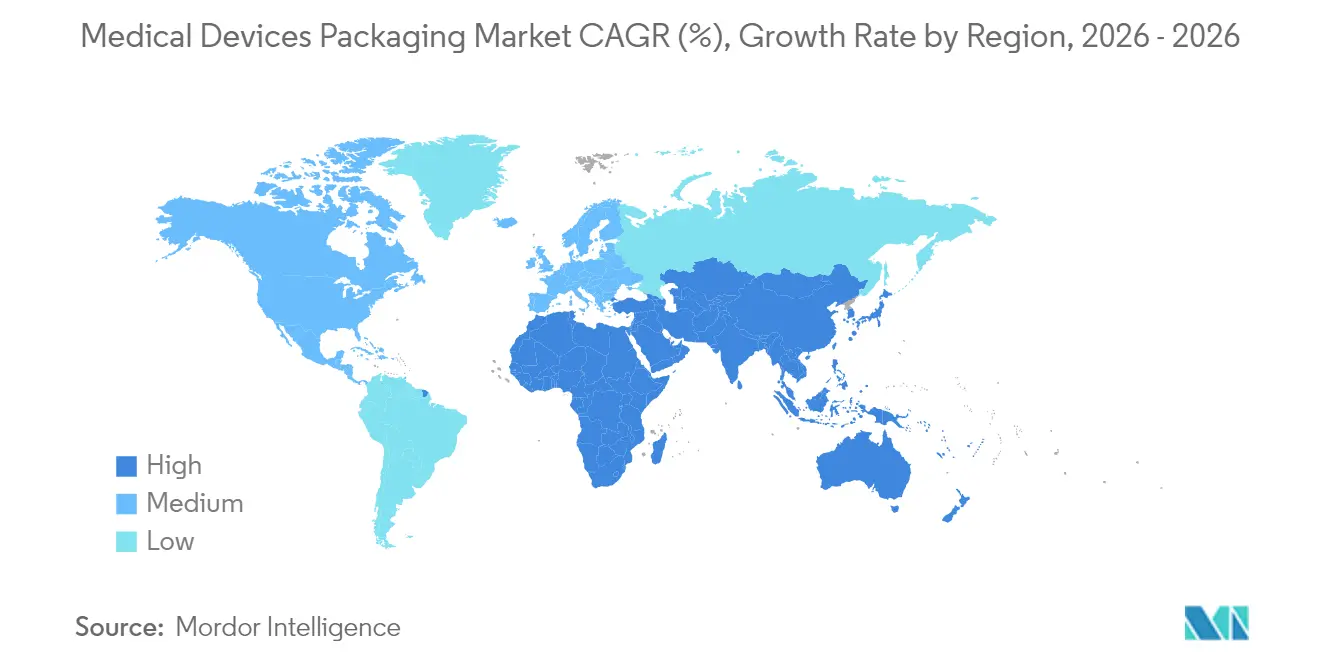
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
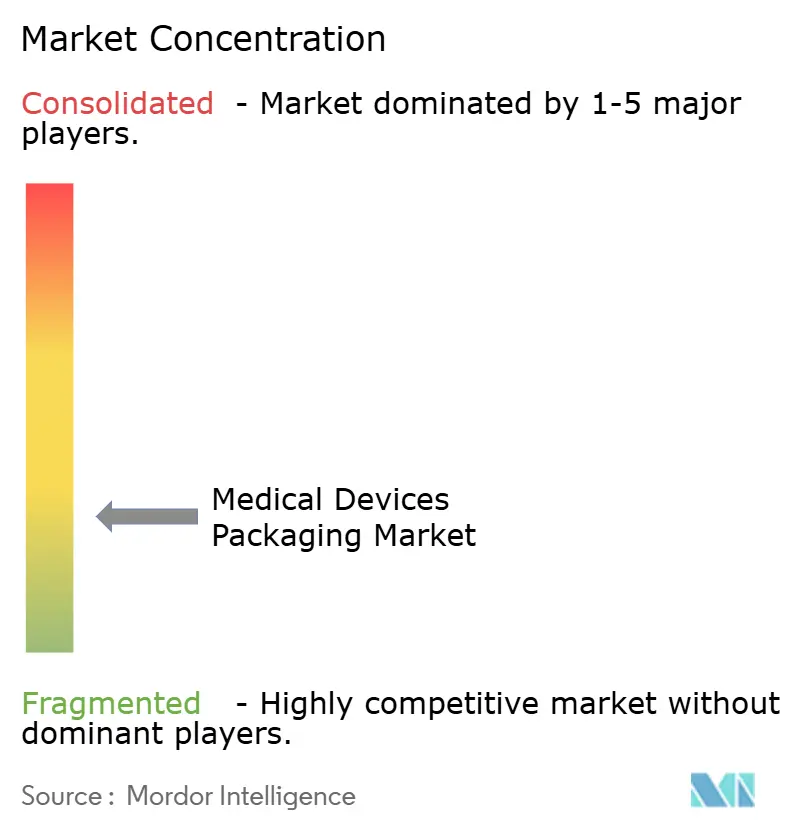
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医療機器包装市場分析
医療機器包装市場規模は、2025年の424億1,000万米ドルから2026年には444億9,400万米ドルに成長し、2026年から2031年にかけてCAGR 5.96%で2031年までに600億1,000万米ドルに達すると予測されています。この勢いは、より厳格な滅菌基準、スマートラベル技術の急速な普及、および高性能バリア形態を必要とする低侵襲デバイスやウェアラブルデバイスの安定したパイプラインによって支えられています。シクロオレフィンコポリマーや液晶ポリマーなどのポリマーは高温滅菌に耐えながらRFID統合を可能にするため、材料革新は引き続き主要な成長要因となっています。受託滅菌ネットワークの拡大が続いており、複数の施設で一貫したパフォーマンスを発揮する標準化された一次包装への需要が高まっています。同時に、原材料コストの変動と酸化エチレン処理能力の限界により、コンバーターは代替滅菌方法に対応した包装の再設計を余儀なくされており、コスト圧力とイノベーションの機会の両方が生じています。地理的には、北米が市場リーダーシップを維持する一方、アジア太平洋地域は中国とインドにおける病院建設と政策に裏付けられた国内製造により、最も速い増分収益をもたらしています。
レポートの主要ポイント
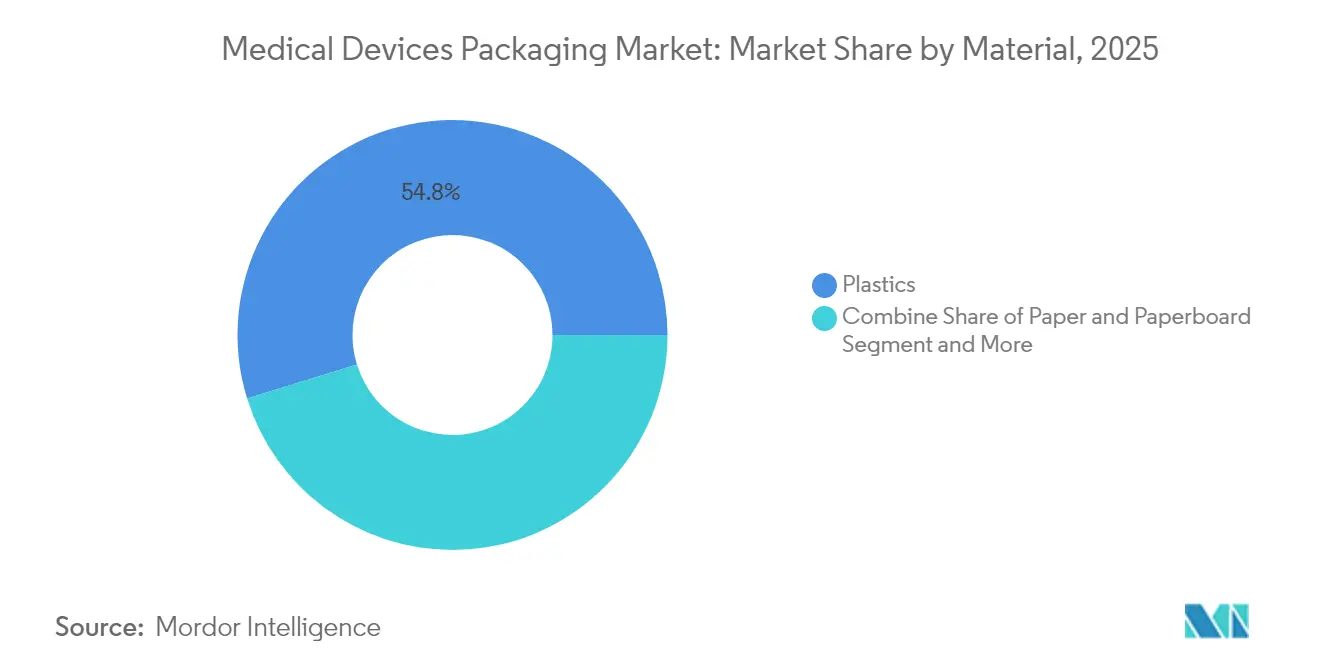
- 材料別では、プラスチックが2025年の医療機器包装市場シェアの54.78%を占め、バイオ強化グレードにより2031年までCAGR 7.88%でセグメントを牽引しています。
- 製品タイプ別では、ポーチ・バッグが2025年の収益シェアの35.88%をリードし、ボックス・カートンは2031年までCAGR 8.95%で拡大すると予測されています。
- 用途別では、滅菌包装が2025年の医療機器包装市場規模の65.74%を占め、CAGR 8.42%で拡大しています。
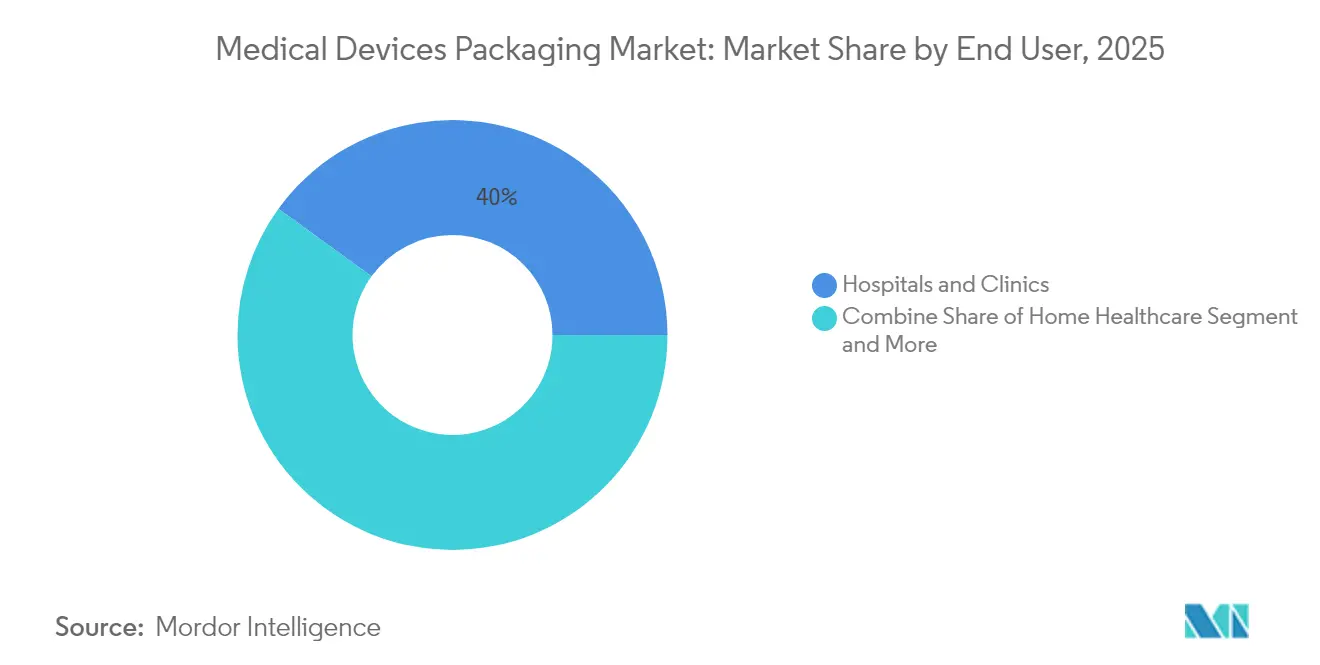
- エンドユーザー別では、病院・クリニックが2025年に40.02%のシェアを保有し、受託製造・滅菌機関はCAGR 9.94%で成長する見込みです。
- 包装レベル別では、一次包装が2025年に51.63%のシェアで優位を占め、三次形態はグローバルサプライルートの長期化を背景にCAGR 7.76%で最高の成長率を記録しています。
- 地域別では、北米が2025年に35.11%のシェアでリードし、アジア太平洋地域は2031年までCAGR 10.31%で最も速い成長を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
医療機器包装市場のドライバー影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 延長された棚寿命形態への需要増加 | +1.2% | 北米・EUに集中したグローバル | 中期(2〜4年) |
| 低侵襲デバイスおよびウェアラブルデバイスの成長 | +1.5% | アジア太平洋・北米主導のグローバル | 短期(2年以内) |
| より厳格なグローバル滅菌規制(ISO 11607、EU MDR、FDA) | +0.8% | EUおよび北米に即時影響を与えるグローバル | 短期(2年以内) |
| RFID・UDIスマートラベルトレーサビリティの統合 | +0.6% | 先進市場での早期採用を伴うグローバル | 中期(2〜4年) |
| モノマテリアルを推進するカーボンフットプリント開示 | +0.4% | EU主導、北米・アジア太平洋に拡大 | 長期(4年以上) |
| アウトソーシングされた受託滅菌ネットワークの拡大 | +0.9% | アジア太平洋で急速成長するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
延長された棚寿命形態への需要増加
医療機関は、パンデミック対応や農村部への医療提供が補充サイクルを延ばすため、5〜7年間使用可能なデバイスを求めています。エチレンビニルアルコールとメタライズドポリエステルを組み込んだバリアフィルムがその長寿命を実現しており、DuPontが2025年にコスタリカで実施した1万6,000平方フィートの拡張(滅菌Tyvekパック専用)は、優れたバリア性能に向けたグローバルな推進力を示しています。加速エージングおよびリアルタイム安定性プロトコルが標準化されつつあり、購入価格が高くても高性能ポリマーへの材料選択が進んでいます。
低侵襲デバイスおよびウェアラブルデバイスの成長
新しい腹腔鏡ツールや接続型ウェアラブルは複雑な形状と精密な電子部品を備えており、穏やかでありながら滅菌された収容が必要です。カスタムキャビティを持つ熱成形トレイは小型外科セット向けに主流となっており、温度感応インクを埋め込んだフレキシブルポーチは在宅使用向けスマートパッチに適しています。包装科学者はまた、アジア太平洋地域のクリニックでインタビューしたデバイスインテグレーターが指摘した課題として、ウェアラブルセンサーの皮膚安全性を確保するための接着剤移行の軽減にも取り組んでいます。
より厳格なグローバル滅菌規制
改訂されたISO 11607試験バッテリーと欧州連合医療機器規則(EU MDR)により、包括的なシール強度と微生物バリア検証が義務付けられています。2024年のFDAアラートでは、欠陥包装に起因する関節インプラントの酸化が規制当局の酸素侵入への注目を強化しました。[1]メーカーはその結果として社内バリデーションラボへの投資を行っており、設備投資は増加するものの次世代バリアシステムの承認が加速しています。
RFID・UDIスマートラベルトレーサビリティの統合
UDI義務化により、デバイスメーカーは滅菌と流通を経ても機能する電子識別子を埋め込むことが求められています。RFID対応一次包装は温度逸脱、振動、湿度をリアルタイムで追跡する機能を持ち、中国のデバイス市場が2025年までに2,100億米ドルに向かう中でその普及が進んでいます。[2]ブロックチェーンのパイロット事業はさらに偽造品を抑止し、ブランドホルダーに改ざん不可能な出所記録を提供しています。
医療機器包装市場の抑制因影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 規制コンプライアンスのコスト負担 | -0.7% | EUおよび北米に最大の影響を与えるグローバル | 短期(2年以内) |
| 医療グレードポリマー価格の変動 | -1.1% | コスト敏感なアジア太平洋市場に深刻な影響を与えるグローバル | 短期(2年以内) |
| バイオベースおよびPCR樹脂の不足 | -0.5% | 持続可能性義務によりEUに深刻な影響を与えるグローバル | 中期(2〜4年) |
| コールドチェーンEコマースにおけるシール不良によるリコール | -0.3% | 北米・EUのEコマースに集中したグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
規制コンプライアンスのコスト負担
EU MDRの下でバリデーション費用は25〜30%増加しており、各包装構成は生体適合性、加速エージング、流通シミュレーションの試験バッテリーに合格する必要があります。小規模コンバーターはテストの繰り返しを抑制するためにプラットフォームを統合していますが、これにより用途適合性が損なわれる可能性があります。この複雑さは、プレミアム料金で申請書類の作成を支援するニッチなコンサルティングセグメントを生み出しています。
医療グレードポリマー価格の変動
医療グレードのポリエチレンとポリプロピレンは、供給混乱と製油所の生産縮小により2024年以降15〜20%上昇しています。消費後再生樹脂は依然として不足しており、持続可能性の誓約を履行するコストが高くなっています。企業は価格を固定するマルチイヤー購入契約で対応していますが、これにより運転資本が拘束され、東南アジアの中堅コンバーターにとって深刻な問題となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
医療機器包装市場セグメント分析
材料別:
プラスチックがイノベーションを通じて優位を維持プラスチックは2025年の医療機器包装市場において54.78%のシェアを維持しており、2031までのCAGR 7.88%で成長をリードするセグメントです。環状オレフィンコポリマーなどの先進的な医療用プラスチックは、変形することなく蒸気および低温プラズマ滅菌に対応し、液晶ポリマーはスマート回路の埋め込みをサポートします。その結果、医療機器包装市場では一次包装においてレガシーガラスおよび金属からの着実な移行が記録されています。板紙はバリア性能よりもコスト効率が優先される二次包装の役割を継続しています。バイオベースプラスチックは数量ベースで5%未満にとどまるものの、病院のサステナビリティスコアカードおよびアジア太平洋地域のバイオポリマーハブとしての台頭を背景に、二桁台の拡大を記録しています。
ガンマ線および電子線滅菌に耐える多層フィルムへの需要増加が、米国およびマレーシアにおける共押出ラインへの設備投資を促進しています。ポリマーサプライヤーは垂直統合を活用して医療レード樹脂の純度を保証し、バリデーション済みバリアシステムの確実なパートナーとして自社を位置づけています。こうしたダイナミクスは、予測期間を通じて医療機器包装市場におけるプラスチックの圧倒的なシェアを維持すると予想されます。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


製品タイプ別:
ポーチがリード、ボックスが加速ポーチ・バッグは単回使用ディスポーザブルや電子カテーテルへの汎用性から2025年収益の35.88%をもたらしました。しかし、整形外科・心臓血管インターベンションにおけるキットの複雑化が硬質ボックス・カートンへの需要を高め、この形態はCAGR 8.95%で成長しています。その結果、外側の剛性と内側の滅菌性を両立させる必要がある場面でTyvekを内張りした多層カートンがシェアを拡大しています。トレイは精密な内視鏡に不可欠であり、熱成形ブリスターは診断ストリップなどの小型品を固定します。
第三者滅菌業者は、手術室での提示を迅速化する最適化されたピーラビリティを備えたフラットポーチをますます要求しています。並行して、カートンサプライヤーはシールを破らずに器具セットを確認できるよう透明な開口部を統合しています。これらの使いやすさの改善が医療機器包装市場内での製品タイプの多様化を強化しています。
用途別:
滅菌包装が優位を維持滅菌システムは2025年収益の65.74%を供給し、すべての低侵襲器具とインプラントが検証済みの微生物バリアを必要とするため年率8.42%で成長しています。単一処置キットの採用加速が量を増加させており、酸素スカベンジャーを備えたアクティブパックが水分感応型バイオエレクトロニクスを保護しています。非滅菌形態は規模は小さいものの、施設内消毒を行う病院の耐久機器や診断分析装置に対する有用性を維持しています。
アクティブ・スマートパックは最も速いサブセグメントを代表しています。埋め込みセンサーが電池駆動の神経刺激装置のコールドチェーンコンプライアンスを確認し、患者安全性を向上させリコールリスクを低減します。これらの高付加価値機能は、償還モデルがサプライチェーントレーサビリティを評価するにつれて医療機器包装市場全体に急速に普及しています。
エンドユーザー別:
病院がリード、受託機関が急成長病院・クリニックは直接調達権限と外科的スループットにより2025年に包装デバイスの40.02%を消費しました。しかし、受託製造・滅菌機関はCAGR 9.94%で拡大しており、資本集約的な包装ラインよりもコアR&Dを優先するOEMのアウトソーシング戦略を反映しています。標準化された包装形態により、これらのサービスプロバイダーはマルチカスタマーの負荷を効率的に管理し、量の成長を広範な医療機器包装市場に還元しています。
ウェアラブルインジェクターの在宅医療採用も増加しており、サプライヤーは直感的な開封機能と大きな印刷の説明書を設計するよう促されています。診断センターは造影剤用の改ざん防止カートンを要求しており、下流の要件をさらに多様化し包装の差別化を促進しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
包装レベル別:
一次包装が中心、三次包装が成長一次包装は棚寿命を通じてデバイスの滅菌性を守るため2025年収益の51.63%を形成しています。縫合糸用シェブロンポーチから心臓血管ステント用硬質トレイまで多岐にわたり、それぞれレーザーコード化されたロット詳細が必要です。二次包装はグローバルなラベリング義務と物流処理を支援し、三次形態はOEMが大陸を越えて統合キットを出荷するにつれてCAGR 7.76%を記録しています。
エッジクラッシュ認証を持つスタッカブルな段ボール輸送箱がベトナムとコスタリカからの輸出フローを支配しています。ブロックチェーン対応の荷物ラベルが衝撃イベントと温度逸脱を追跡し、ラストマイルの病院受領まで追跡可能性を確保しています。このような三次包装のアップグレードが医療機器包装市場内に新たな付加価値ストリームを生み出しています。
地域分析
北米医療機器包装市場
北米は2025年に35.11%のシェアで首位を占め、米国の強固なデバイスイノベーション基盤とFDAの明確な検証経路が牽引している。カナダの病院近代化プログラムはコスト効率の高いパックへの需要を高め、メキシコのマキラドーラクラスターはFDAおよびCOFEPRIS基準を満たす越境包装ラインを統合している。素材循環性目標は、複数の米国病院システムにおいてリサイクル可能な高密度ポリエチレンフィルムの試験運用を促進しており、これらの取り組みはAmcorの拡大されたクローズドループプロジェクトによって支援されている。
アジア太平洋医療機器包装市場
アジア太平洋地域は10.31%のCAGRで成長しており、中国、日本、インドが中心的な役割を担っている。中国の予測される2,100 ビリオン 米ドルのデバイス市場は、ラベルローカライゼーション投資およびUDI準拠印刷を促進し、蘇州などの地方拠点にコンバーターを引き寄せている。日本の高齢化人口は、長寿命ポーチで保存されるホームユースキットへの需要を増大させており、インドのメイク・イン・インディア奨励策はアーメダバード近郊に押出加工およびダイカット設備を建設する合弁事業を誘致している。
EMEAおよび南米医療機器包装市場
欧州は成熟しているものの、イノベーション主導の市場であり続けている。EU MDRは多言語ラベリングおよびリサイクル可能性の証明を義務付けており、ドイツの整形外科クラスターは包装ラボと連携してモノマテリアル滅菌システムのプロトタイプを開発している。ブレグジット後の規制乖離により、EUおよび英国市場の双方を対象とする輸出業者には二重認証が求められる。中東およびアフリカは湾岸諸国が新病院を建設するにつれて着実な成長を記録しており、南米の成長はブラジルの国内ペースメーカーラインが現地コンバーターからタイベックトレイを調達するようになったことに起因している。

規制環境
医療機器包装は、無菌性保証と品質システム要件によって規定されており、無菌バリアシステムの設計、材料選定、およびプロセス検証(IQ/OQ/PQ)に関しては世界的にISO 11607-1およびISO 11607-2が基盤となっている。欧州連合では、医療機器規則(EU) 2017/745が、包装性能、ラベリング、UDI義務を附属書I の一般的安全性および性能要件に結び付けており、製造業者は各パック構成についてシール強度、微生物バリア性、および流通シミュレーションの証拠を維持することが求められている。
米国では、FDAが21 CFR Part 820に基づく品質マネジメントシステム規則(QMSR)を2026年2月2日に完全施行し、ISO 13485を参照規格として組み込み、設計インプットおよび検証文書の一部として包装管理への監視を強化した。並行して、2026年8月12日に施行されるEUの包装・包装廃棄物規則(EU) 2025/40は、より広範な包装に対する循環性要件を追加する一方で、接触に敏感な無菌医療機器包装に対する特別な取り扱いを定めている。これにより、コンバーターは検証済みの無菌バリアを損なうことなく、単一素材への再設計およびリサイクル可能性文書化への取り組み方を形成している。
競合環境
医療機器包装市場は断片化していますが、規模と規制の広さが決定的な要因となるにつれて統合が加速しています。Amcorは2025年にBerry Globalとの84億米ドルの株式合併を完了し、年間収益240億米ドルと6億5,000万米ドルのシナジー目標を持つヘルスケア特化型包装大手を誕生させました。DuPontは複数のコンポーネント買収を通じて垂直統合を深め、最近では2025年にSpectrum Plastics Groupを買収し、特殊バリアパック向けのポリマー加工能力を拡大しました。Sonocoは熱成形・フレキシブル事業をToppanに18億米ドルで売却してポートフォリオを整理し、インドの高成長パフォーマンスハブに資本を再配分しました。
技術的リーダーシップは今や競争上の前提条件です。DuPontのコスタリカ拡張はISO 11607試験スイートを生産内に組み込み、Tyvekベースシステムの顧客バリデーションを加速しています。Viant Medicalなどの新興破壊者はIntegerのAdvanced Surgical and Orthopedicsユニットを買収した後、収益をほぼ10億米ドルに倍増させ、OEMに設計から包装までのターンキーサービスを提供しています。RFIDとブロックチェーンのパイロット事業がフルサービスサプライヤーをコモディティフィルム押出業者と差別化しており、デジタル能力を持たない企業は価格競争層に追いやられるリスクがあります。
ホワイトスペースの成長は、滅菌性を損なうことなくモノマテリアルリサイクル可能性を実現するバイオベース基材と薄膜バリアコーティングにあります。堆肥化可能フィルムを提供するスタートアップが早期採用者の欧州病院を引き付ける一方、既存企業はR&Dを持続可能性とバリデートされたパフォーマンス閾値のバランスに注力しています。競争の勝敗は、コンプライアントでデータリッチかつ低炭素の包装を最も早くスケールアップできる企業が握っています。
医療機器包装業界リーダー
-
Amcor PLC
-
Wipak Group
-
Smurfit WestRock
-
Sonoco Products Company
-
Sealed Air Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
医療機器包装市場レポートに掲載された企業
- Amcor plc
- DuPont de Nemours Inc.
- Smurfit WestRock
- Mitsubishi Chemical Group
- Sonoco Products Company
- Technipaq Inc.
- SteriPack Group
- Riverside Medical Packaging
- Wipak Group
- 3M Company
- Sealed Air Corporation
- Constantia Flexibles
- Klöckner Pentaplast Group
- Placon Corporation
- West Pharmaceutical Services
- Nelipak Healthcare Packaging
- Oliver Healthcare Packaging
- Tekni-Plex
- Multivac Group

市場機会と将来展望
規制の切り替えは、無菌バリアシステム全体における試験、検証、および文書更新に関して短期的な空白領域を生み出している。FDAが承認するコンセンサス標準の経路は現行のISO 11607版に厳格化されており、2026年12月20日以降、旧版のISO 11607-1への適合宣言をFDAが受け入れなくなることで、流通シミュレーションやシール完全性を含む更新済み検証パッケージへの需要、および生産と併せて即提出可能な技術文書を供給できるコンバーターへの需要が高まっている。
能力の現地化と、より高性能なバリアおよびコーティング能力の獲得は、アジアおよびニアショア拠点全体でサプライヤーの機会を改善している。Amcorは2026年4月にマレーシアのスバンジャヤに3,500万米ドルのヘルスケア包装コーティング施設を開設し、無菌医療機器包装向けにエアナイフコーティング技術を採用した。さらに2026年6月には、インドにおけるヘルスケア包装生産能力のさらなる拡張を発表し、地域的な供給の継続性と高度な材料加工に対する顧客の需要を反映した。コスタリカも医療用包装への投資を引き続き呼び込んでおり、Nelipakは2025年7月にアラフエラ州グレシアで60,000平方フィートのヘルスケア包装施設の起工式を行い、複数の滅菌・流通ネットワーク全体で一貫した性能を発揮する標準化された一次パックへの広範な移行と軌を一にしている。
医療機器包装市場における最近の業界動向
- 2026年6月:Amcorは、高性能ヘルスケア包装および薬物送達ソリューションの生産能力を拡大するため、インドのカルナータカ州シラにある製造施設を拡張する数百万ドル規模の投資を発表した。この投資は、検証済み材料と信頼性のあるリードタイムを必要とする医療機器およびコンビネーションプロダクトプログラムに向けたローカル・フォー・ローカル供給を支援し、OEMがインド国内および輸出市場向けに規模を拡大することを後押しする。
- 2025年11月:Smurfit WestRockは、アイルランドのダブリン空港近くに4,000万ユーロのアドヒアランス・臨床包装施設を開設し、臨床試験サプライチェーンを含む高度に規制された包装ニーズに焦点を当てた。この専用の臨床包装能力は、より多くのプログラムが小規模ロットとより高いトレーサビリティ要件へ移行する中で、機器包装と交差する複雑なラベリング、キット化、コンプライアンスワークフローを支援する。
- 2024年7月:DuPontは3億1,300万米ドルでDonatelle Plasticsを買収し、検証済みの無菌包装構成を一般的に必要とする電気生理学および薬物送達コンポーネントの能力を拡大した。コンポーネント製造と包装関連プロセスにわたる垂直統合により、ISO 11607準拠の無菌バリア性能に必要な材料、清浄度、および文書化の管理が向上する。


医療機器包装市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、製造、滅菌、保管、輸送、および使用時点にわたって医療機器を保護するために使用される包装ソリューションを対象としており、当該包装はデバイスのライフサイクルを通じて安全性、完全性、およびコンプライアンスを維持するために専用設計されています。
スコープの除外事項:医薬品のみに使用される包装、デバイス固有でない大量産業輸送向け包装、および非医療用消費者向け包装は除外します。
セグメンテーション概要
- 材料別
- プラスチック
- 紙・板紙
- 金属・箔
- ガラス
- バイオベースプラスチック
- 製品タイプ別
- ポーチ・バッグ
- トレイ
- ボックス・カートン
- ブリスターパック
- その他の製品タイプ
- 用途別
- 滅菌包装
- 非滅菌包装
- アクティブ・スマート包装
- エンドユーザー別
- 病院・クリニック
- 診断・画像診断センター
- 在宅医療
- 受託製造・滅菌機関
- 包装レベル別
- 一次
- 二次
- 三次
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、およびバリデーション
デスクリサーチ
デスクリサーチは、市場境界の設定、最初の需要指標の構築、および数量と価格に関する初期仮定の検証に使用されました。包装および滅菌のコンテキストについては米国FDA、欧州委員会、および認証機関のガイダンス、試験方法および材料性能についてはISOおよびASTMの刊行物など、公開情報源を主に活用しています。デバイス製造に関連する包装材料については、UNコムトレードおよび各国税関ポータルなどの貿易データソースも使用しています。
モデルの精度を維持するため、二次的な調査には年次報告書、投資家向けプレゼンテーション、サステナビリティ開示、および信頼性の高い報道も含まれており、設備増強、樹脂および板紙の価格動向、ならびに滅菌上の制約を追跡しています。必要に応じて、企業財務情報およびインテリジェンスの有料サブスクリプション、ならびに時間の経過とともに価格設定と製品ミックスに影響を与えるバリア材料およびスマート包装の動向を追跡するための特許データベースも補完的に活用しています。これらのソースは例示的なものであり、調査中の裏付けデータの収集、仮定の検証、および未解決事項の解消のために他の公開情報源も使用しています。
一次インタビューおよびサーベイ
一次調査は、実際に医療機器包装として何が該当するかを検証し、定性的な変化をモデルの測定可能なインプットに変換することに重点を置きました。主要地域の包装ンバーター、材料サプライヤー、滅菌および受託製造の関係者、ならびにデバイスメーカーの調達・品質担当者と対話し、デスクリサーチで発見されたギャップを埋め、予測インプットの現実的な価格およびミックスの仮定を整合させるためのフォローアップ質問を実施しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:12% | アジア太平洋:49% |
| 中位層:53% | 機能・ユニットリーダー:38% | 欧州・中東・アフリカ:32% |
| 中小プレイヤー:14% | マネージャー:50% | 南北アメリカ:19% |
市場規模算定と予測
規模算定はトップダウンアプローチから始まり、デバイス生産量および処置連動の需要シグナルを包装消費量に再構築し、典型的な包装レベルおよび材料要件を用いて無菌および非無菌ニーズに分割します。最初の数値を得た後、サンプリングされたサプライヤーの収益シェア、高ボリュームフォーマット(例:ポーチおよびトレイ)のチャネルチェック、ならびに不一致がある場合に合計を調整するための推定出荷量に平均売価格を乗じた値など、選択的なボトムアップ近似値と照合します。
本市場において重要であり、インタビューのフィードバックで繰り返し検証されたインプットには、デバイスカテゴリー別の無菌バリア採用状況、地域別の滅菌方法ミックスと設備制約、包装に転嫁される樹脂および板紙の価格動向、平均的な材料の薄肉化または再設計サイクル、ならびにバッグ・ポーチ、トレイ、リジッドパックの間のフォーマットミックスの変化が含まれます。予測については、シナリオ分析を使用して、予想される処置件数の成長とデバイス製造の拡大を、異なる価格およびミックスのパスの下での包装需要に変換し、最終的な仮定セットを業界回答者が共有するコンセンサス範囲に整合させました。
データバリデーションと更新サイクル
バリデーションは複数の層で実施され、最終合計値が単純なチェックで追跡可能な状態を維持します。モデルのアウトプットを、地域別デバイス製造の勢い、主要包装材料の輸出入動向、および観察された価格方向性などの独立したシグナルと比較し、承認前に大きな乖離を調査します。滅菌設備の稼働可能性や原材料の急激な変動など、仮定が大きく変化した場合は、情報源への再コンタクトとモデルの影響部分の迅速な再構築を実施します。
各レポートは年次で更新され、需要、価格、または供給に大きな変化をもたらす重大なイベントが発生した場合は中間更新が行われます。納品前に、アナリストが最新の公開情報に対して新たなレビューを実施し、クライアントが入手可能なエビデンスに裏付けられた最新の見解を受け取れるようにしています。
Mordor Intelligenceのグローバル医療機器包装市場規模と他の公表推計値との比較
医療機器包装の公表数値は、市場を異なる角度から集計できるため、必ずしも一致するわけではなく、各角度が独自のミックス、価格設定、およびタイミングの仮定を使用しています。差異が最も多く生じるのは、情報源が異なる基準年を選択した場合、異なる期間を使用して通貨換算した場合、または一貫して定義されていない隣接する包装費用を含めた場合です。
二次カートンおよび三次輸送包装は、一部の調査では市の一部として扱われる場合がありますが、デバイス固有でなく規制された包装性能要件に紐づいていない場合は、Mordor Intelligenceのスコープ外となります。その他のギャップは通常、無菌包装と非無菌包装の分割方法、バリアアップグレードおよびスマートラベリングに伴うASPの上昇速度の仮定、ならびに予測が処置件数の成長と滅菌設備制約に対して保守的または積極的な見方を反映しているかどうかから生じます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 44.94 ビリオン 米ドル(2026年) | |
| 業界出版社A | 37.73 ビリオン 米ドル(2024年) | より早い基準年とより長い予測期間を使用しており、基礎となるスコープはより広範な包装材料および用途を束ねているように見受けられ、地域をまたいで一貫してデバイス包装固有でない費用を取り込む可能性があります。 |
| グローバルコンサルタントB | 39.90 ビリオン 米ドル(2024年) | 異なる基準年に推計を基づかせ、バリューチェーン全体の設計および流通費用を重視しており、包装収益と関連サービスとして計上されるものがわる可能性があり、カットオフによって合計が過大または過小評価される場合があります。 |
総合的に見ると、乖離は主にスコープのカットオフと開始値に使用された年を反映しており、その差異が価格およびミックスの仮定を通じて予測において複利的に拡大します。インプットを明確な包装フォーマット、材料のパススルー、および無菌バリアニーズに紐づけることで、新しいデータが到着した際に説明および再現が容易な数値を維持できます。


レポートで回答される主要な質問
医療機器包装市場の現在の価値はいくらですか?
市場は2026年に444億9,400万米ドルに達し、2031年までに600億1,000万米ドルに成長すると予測されています。
医療機器包装市場をリードする材料セグメントはどれですか?
プラスチックが2025年に54.78%のシェアでリードし、高性能ポリマーの採用により成長を続けています。
アジア太平洋地域が最も速く成長している地域である理由は何ですか?
中国とインドにおけるインフラ拡大と国内製造への政府支援が、同地域のCAGR 10.31%を牽引しています。
スマートラベルはデバイス包装をどのように変えていますか?
RFIDおよびUDIラベルはリアルタイムのトレーサビリティ、環境モニタリング、迅速なリコールを可能にし、高価値デバイスの標準となっています。
メーカーが原材料において直面する課題は何ですか?
医療グレードポリマー価格は2024年以降15〜20%上昇しており、企業は長期供給契約の締結とバイオベース代替品の探索を余儀なくされています。
最も速く拡大しているエンドユーザーセグメントはどれですか?
受託製造・滅菌機関はOEMが包装・バリデーションサービスをアウトソーシングするにつれてCAGR 9.94%で成長すると予測されています。


 お客様のデータは安全であり、販売や共有は一切行われません。

