
エアレスタイヤ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 15.34 十億米ドル |
| 市場規模 (2031) | 18.71 十億米ドル |
| 成長率 (2026 - 2031) | 4.05 % |
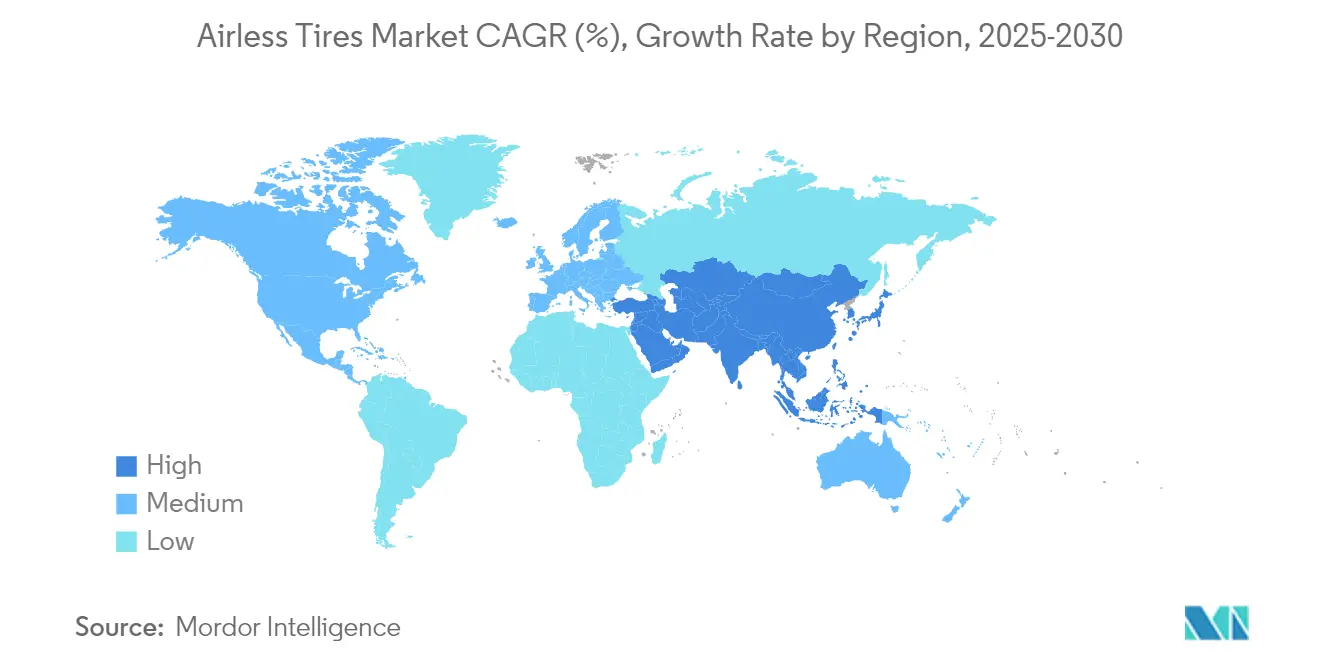
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
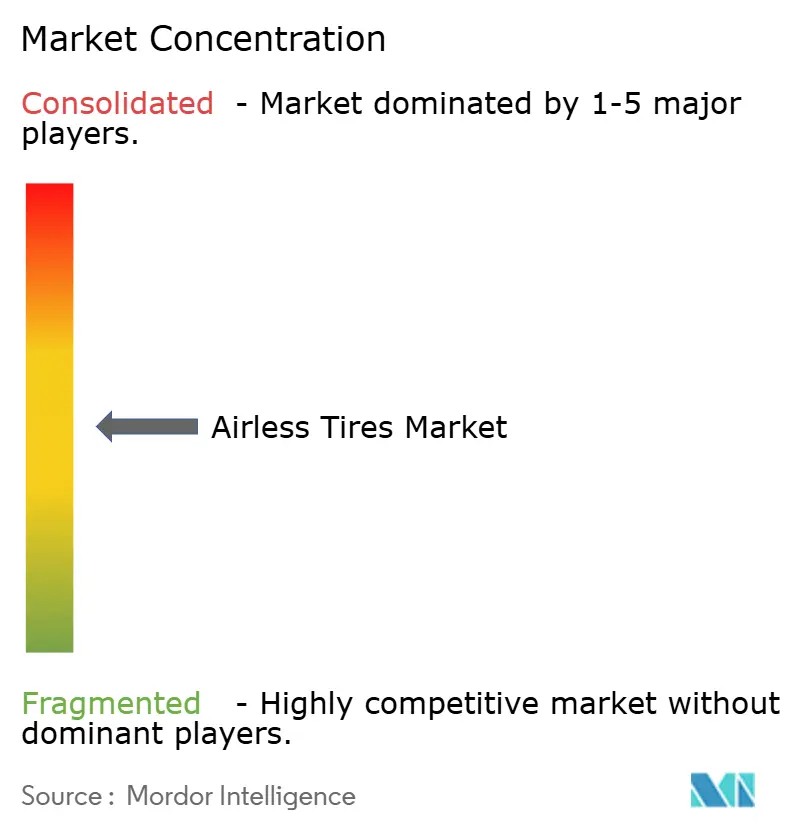
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエアレスタイヤ市場分析
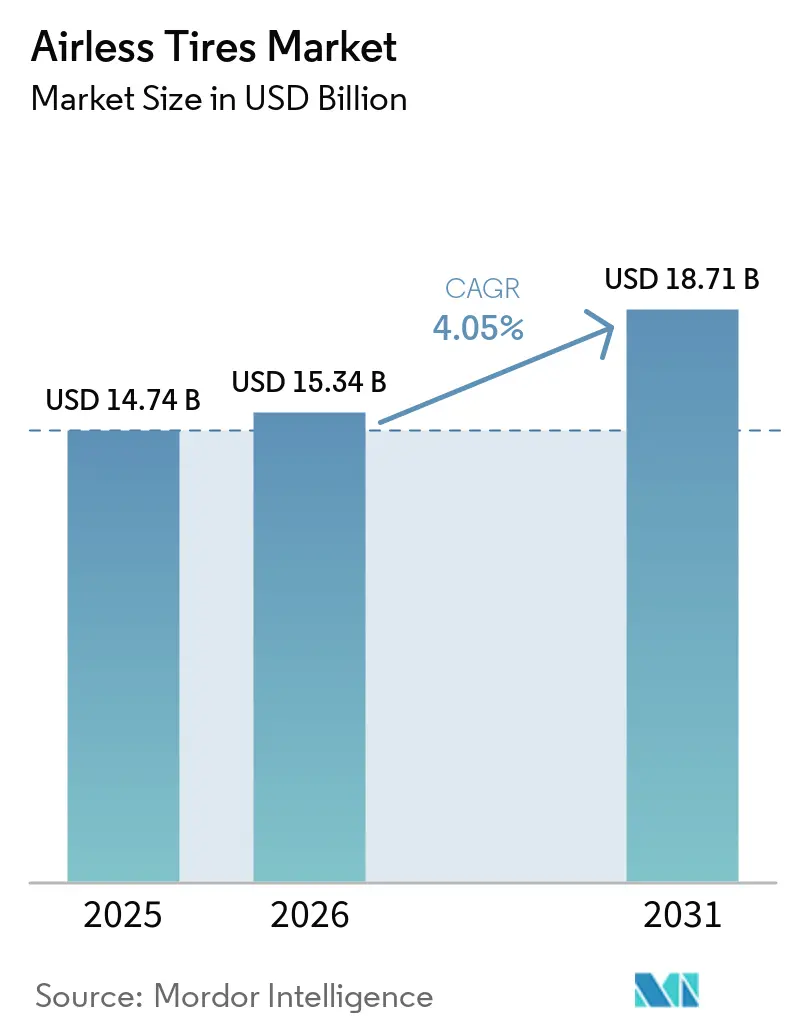
エアレスタイヤ市場規模は2025年に147億4,000万米ドルと評価され、2026年の153億4,000万米ドルから2031年には187億1,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は4.05%です。電気自動車(EV)メーカーがパンクしないソリューションを求め、防衛機関がランフラット走行プラットフォームを指定し、持続可能性規制が廃棄ルールを厳格化するにつれて、プロトタイプから商業ラインへの移行が進んでいます。テスラとミシュランのUptisラインとの継続的なテスト協議などのパートナーシップは、純正部品メーカー(OEM)の関与が主流への受け入れを加速させる方法を示しています。鉱山フリートからの需要増加、マイクロモビリティサービスの拡大、および3Dプリントラティス構造によって実現された急速なイテレーションが、エアレスタイヤ市場の成長軌道をさらに強化しています。既存のタイヤ企業は深い材料科学ポートフォリオを展開していますが、より高い単価と時速130km以上の認証制限が近期の採用曲線を引き続き緩和しています。
主要レポートのポイント
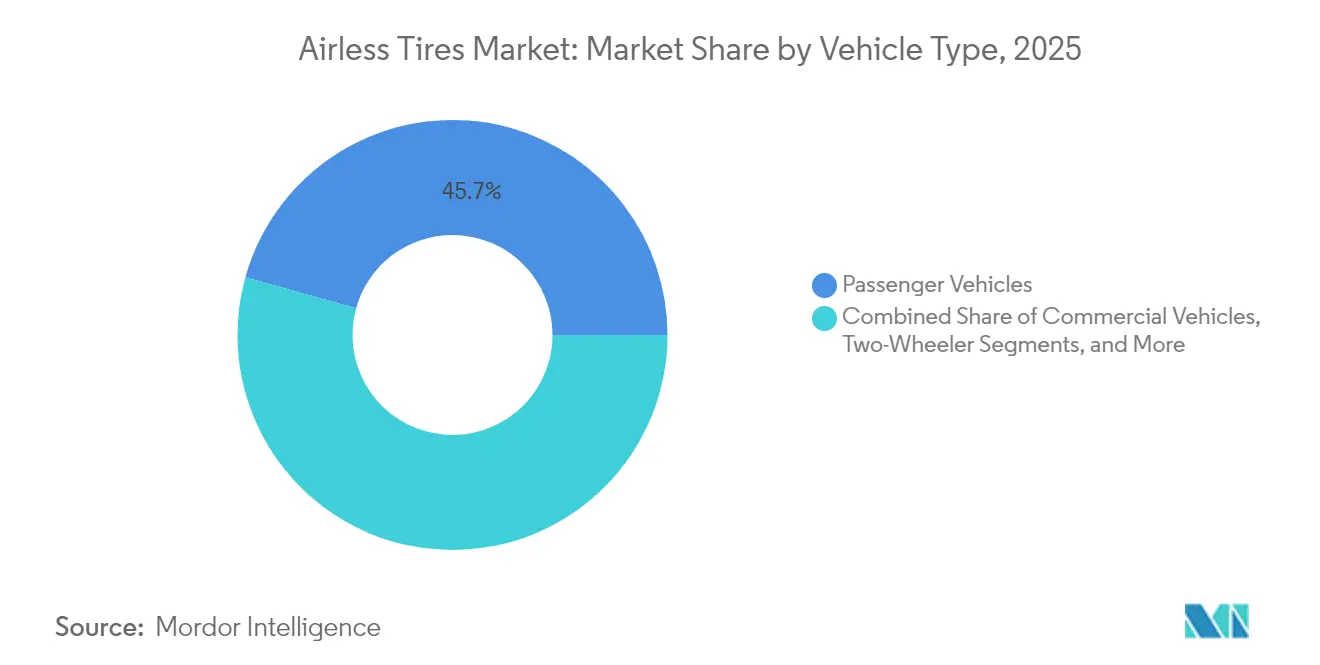
- 車両タイプ別では、乗用車が2025年のエアレスタイヤ市場シェアの45.68%をリードし、一方でオフロード車両は2031年まで7.12%のCAGRで成長すると予測されています。
- 材料別では、ゴムが2025年のエアレスタイヤ市場シェアの64.74%を占め、複合エラストマーは2026年〜2031年の間に5.89%のCAGRで拡大すると予測されています。
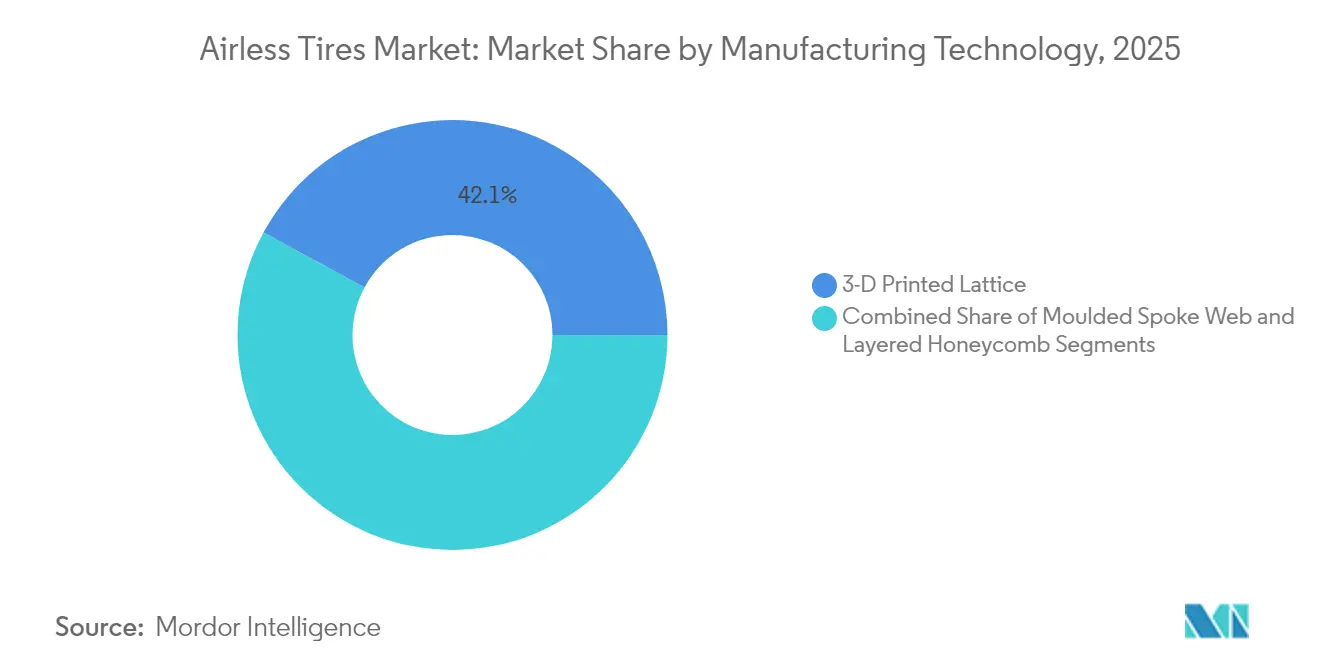
- 製造技術別では、3Dプリントラティス設計が2025年のエアレスタイヤ市場規模の42.10%のシェアを占め、積層ハニカム構造は2031年まで5.52%の最高予測CAGRを記録する見込みです。
- 販売チャネル別では、OEMチャネルが2025年のエアレスタイヤ市場の59.05%のシェアを保持し、アフターマーケットは2031年まで6.42%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋地域が2025年のエアレスタイヤ市場の収益シェアの38.20%を占め、2031年まで7.88%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| EV OEMによるパンクしないソリューションへの急速な需要 | +0.8% | 北米、中国 | 中期(2〜4年) |
| タイヤのダウンタイム削減を目指す鉱業セクターの推進 | +0.7% | アジア太平洋地域中心、中東・アフリカ、南米 | 中期(2〜4年) |
| ランフラット走行プラットフォームへの軍事支出の増加 | +0.6% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| リサイクル可能な非空気圧タイヤを支持するEUの厳格な埋め立て規制 | +0.5% | 欧州、北米への波及 | 中期(2〜4年) |
| プロトタイピングサイクルを短縮する3Dプリントラティスホイール | +0.4% | 世界の先進製造拠点 | 短期(2年以内) |
| ラストマイル物流向けマイクロモビリティフリートの拡大 | +0.3% | 世界の都市部 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
EV OEMによるパンクしないソリューションへの急速な需要
EV メーカーはスペアタイヤスペースを廃してキャビン容量を拡大し車両重量を削減しているが、これにより路上故障時のコストが上昇する。テスラとのUptisトライアルは、単一のOEM判断がエアレスタイヤ市場全体をボリューム採用へと牽引し得ることを示している。フリートオペレーターは、ノンニューマチックタイヤへの切り替え後に故障件数が最大80%減少し、計画外のダウンタイムコストが削減されたと報告している。バッテリー質量およびトルクに対する高い荷重耐性はエアレス構造の優位性と合致しており、Michelin Groupは展開規模が拡大した際に年間2億本のタイヤ廃棄回避を見込んでいる。これらの要因により、EVプラットフォームはエアレスタイヤ市場の勢いを牽引する中期的な触媒として位置づけられている。
タイヤのダウンタイム削減を目指す鉱業セクターの推進
ホールトラックの稼働停止は鉱石産出損失で10万米ドルを超える場合があります。BridgestoneのSmart On-SiteバンドルはエアレスタイヤとAI診断を組み合わせ、採掘フリートの予測スケジューリングを実現しています。ミシュランのチリにあるタイヤリサイクル工場は年間3万トンのアースムーバータイヤを処理し、耐久性と循環的価値創出を結びつけています。実証されたROIが鉱山オペレーターにプレミアム価格を受け入れさせ、エアレスタイヤ市場のアジア太平洋主導の拡大を持続させています。
ランフラット走行プラットフォームへの軍事支出の増加
防衛調達者はミッション継続性を重視しており、American Engineering GroupのPressure Zeroタイヤはパンク後に時速80kmで96km走行を可能にします。[1] 米陸軍のSBIRトピックA18-101は正式に非空気圧コンセプトを要請し、継続的な調達支援を示しています。ミシュランのX Tweelは弾道試験に合格し、路上の破片の脅威を超えた生存性を実証しています。戦闘条件下での検証後、設計は商業フリートに移行することが多く、エアレスタイヤ市場のリーチを拡大しています。
リサイクル可能な非空気圧タイヤを支持するEUの厳格な埋め立て規制
ユーロ7はタイヤの摩耗閾値を設定し、より広範なEU廃棄物指令が生産者責任を強化することで、リサイクル可能なアーキテクチャへのインセンティブを生み出しています。[2] ContinentalとMichelinは現在、回収カーボンブラックとバイオ由来原料を組み込み、製品ポートフォリオを循環経済法制に合わせています。2028年から2032年の間のコンプライアンス期限が複数年にわたる需要の可視性を確保し、エアレスタイヤ市場への投資ケースを強化しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ラジアルタイヤと比較した高い単価 | -0.9% | 世界の価格敏感市場 | 中期(2〜4年) |
| 高速荷重認証の制限 | -0.6% | 北米、欧州 | 長期(4年以上) |
| NVH懸念によるOEMの躊躇 | 0.5% | 世界のプレミアム車両セグメント | 中期(2〜4年) |
| 新しい道路適合性基準に関する規制の不確実性 | -0.4% | 世界、タイムラインは様々 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ラジアルタイヤと比較した高い単価
現在の非空気圧ユニットは、特殊なポリウレタンおよび複合材料の投入により、同等のラジアルタイヤより40〜60%高いコストがかかります。24億本の空気圧タイヤの世界生産量は現在のエアレス生産能力をはるかに上回り、規模の経済を制限しています。鉱業や宅配物流のフリートはダウンタイム削減効果により依然として購入していますが、主流の乗用車販売は価格に敏感なままであり、中期的なエアレスタイヤ市場の軌道を緩和しています。
高速荷重認証の制限
連邦自動車安全基準129および今後のFMVSS 139改訂は、時速160kmでの耐久性を要求しています。[3] エアレス構成は空冷ラジアルタイヤほど効果的に熱を放散できず、高速道路速度でのEV航続距離効率に課題をもたらしています。設計最適化研究は前進への道を示していますが、認証はコストと時間を増加させ、長期的なエアレスタイヤ市場の普及を緩和しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
オフロードアプリケーションが成長を牽引オフロード車両は最高の7.12% CAGRの見通しを示した一方、乗用車モデルは2025年において最大の45.68%シェアを維持した。オフロード機械向けエアレスタイヤ市場規模は、鉱山事業者が稼働時間の確保を優先したことにより、重要な水準に達した。レクリエーション用ATVおよびUTVは、荒れた地形に対してより高いラジアル剛性を提供するスポーク設計を採用しており、これにより消費者セグメントが拡大している。
商用トラックのニッチ市場は、パンク回避によって総所有コストモデルが有利になることから、着実な転換を示している。パワースポーツ市場では、メーカーが遠隔地のトレイルライダーにとって魅力的なメンテナンスフリー機能によってモデルを差別化している。二輪車向けの用途は、e-バイクフリートが信頼性を重視する都市部においてニッチながらも成長している。全体として、多様な車両クラスが総合的にエアレスタイヤ市場を当初の産業用拠点を超えて拡大させている。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
材料別:
複合エラストマーが成長リーダーとして台頭ゴムは2025年に64.74%のシェアを保持し、レガシーサプライチェーンとコスト優位性を反映していますが、複合エラストマーは最速の5.89%のCAGRを記録すると予測されています。バイオ由来原料の組み込みは循環性の誓約を前進させており、ミシュランは2030年までに40%の再生可能・リサイクル可能コンテンツを目標としています。ポリウレタン系エラストマーはスポークアセンブリに優れた耐亀裂性を提供し、エアレスタイヤ市場全体の耐久性を向上させています。
ゴムは大量生産において費用対効果が高いままですが、環境賦課金が複合材料を支持しています。プラスチック製剤は空港地上支援機器などの特殊な耐薬品性ニッチに対応しています。材料の進化は、持続可能性の義務がサプライヤー戦略を再形成し、エアレスタイヤ市場内でのプレミアムポジショニングを強化する方法を示しています。
製造技術別:
積層ハニカムが勢いを増す3Dプリント格子設計は2025年に42.10%のシェアで首位を占たが、層状ハニカム構造は2031年にかけて5.52%のCAGRで拡大すると予測されている。有限要素解析により、ハニカムセルが空気入りタイヤの乗り心地特性をより忠実に再現することが確認されており、普及促進に寄与している。パラメトリックチューニングにより、エンジニアは複雑な工具を必要とせずに重量と応力を最適化でき、エアレスタイヤ市場規模の拡大に向けた量産経済性と整合している。
格子プリントは、迅速な反復設計と設計自由度の高さから、プロトタイピング分野での優位性を維持しており、ミシュランの特許で保護されたVisionコンセプトによって強化されている。成形スポークウェブは既存の生産設備を活用し、コスト重視のセグメントにおける量産拡大を支援している。進化する製造プロセスの選択肢は、総じてサプライオプションを多様化し、エアレスタイヤ市場全体のレジリエンスを強化している。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:
アフターマーケットの勢いが高まるOEM装着は2025年に59.05%のシェアを保持し、自動車メーカーが統合エンジニアリングパッケージを追求しました。アフターマーケットは消費者意識の高まりとフリートの改造により、現在6.42%のCAGRで上昇しています。Goodyearのサブスクリプションモデルはメンテナンスとテレマティクスをバンドルし、エアレスタイヤ市場の採用を収益化する新しい道を示しています。OEMの承認は重要なブランド検証者であり続けており、テスラのトライアルはスポットライトとチャネルの信頼を引き付けています。走行距離の蓄積が耐久性を証明するにつれて、交換サイクルがアフターマーケットの需要を強化し、地域や車両カテゴリーを超えてエアレスタイヤ市場をさらに拡大するでしょう。
地域分析
アジア太平洋エアレスタイヤ市場
アジア太平洋地域は、最大の38.20%のシェアと最速の7.88%のCAGRを兼ね備えています。政府によるEV普及促進策、高密度なOEMベース、およびHankookのiFlexプログラムなどの国内イノベーターが地域の勢いを牽引しています。中国はトップ75グローバルタイヤ企業のうち34社を擁し、規模とコスト面での優位性をもたらし、国内および輸出チャネルにおけるエアレスタイヤ市場を推進しています。
北米エアレスタイヤ市場
北米は防衛契約と高度な研究開発エコシステムの恩恵を受けています。American Engineering Groupのゼロ圧力技術およびテスラとMichelinの共同パイロットプログラムは、分野横断的な実証を示しています。複数の州における生産者責任規制はリサイクル可能な設計を後押しし、初期コストが高いにもかかわらず、エアレスタイヤ市場の長期的な成長を支えています。
欧州エアレスタイヤ市場
欧州は厳格な排出規制および埋立規制を推進しています。ユーロ7タイヤ摩耗上限規制および拡大生産者責任の枠組みは、エアレスタイヤのリサイクル特性と整合しています。Michelinはビジョン整合型生産を通じて欧州全域の政策動向を活用し、地域のエアレスタイヤ市場が気候目標を達成しながら性能を維持することを支援しています。
競合環境
エアレスタイヤ市場は中程度の集中度を示しており、確立されたタイヤメーカーが数十年にわたる材料科学の専門知識と製造能力を活用して、非空気圧設計に固有の技術的課題を克服しています。Michelin、Bridgestone、Goodyear、Continentalを含む市場リーダーは差別化された戦略を追求しており、Michelinは19の特許で保護されたVisionコンセプトを通じて持続可能な材料統合に注力し、BridgestoneはオフロードタイヤCapabilityを対象とした250億米ドルの北九州工場投資を通じて鉱業アプリケーションを重視しています。
協調的な開発が戦略を支配しています。UptisテストのためのテスラとMichelinの協議は、技術を検証し商業化タイムラインを短縮するOEMとサプライヤーのパートナーシップを例示しています。DHL・ミシュランのパイロットやBridgestoneのSmart On-Site鉱業バンドルなどの同様のアライアンスは、共有リスクと組み合わせた専門知識が様々なエンドユーズセクターでの採用を加速させる方法を示しています。
TannusやSMART Tire Companyを含む専門参入者は、サイクリング、航空宇宙、小型車両市場向けの革新的な設計を通じて競争圧力を注入し、ニッチセグメントを占有しています。しかし、既存企業はグローバル流通、規制関与、設備投資において優位性を維持しており、エアレスタイヤ産業が成熟するにつれて生産を拡大しシェアを守ることができます。
エアレスタイヤ業界リーダー
-
Continental AG
-
Bridgestone Corporation
-
Michelin Group
-
Goodyear Tire & Rubber Co.
-
Hankook Tire & Technology Group
- 注:主要企業の掲載順は順位を示すものではありません。
エアレスタイヤ市場
- Michelin Group
- Goodyear Tire & Rubber Co.
- Continental AG
- Hankook Tire & Technology Group
- Bridgestone Corporation
- Trelleborg AB
- Toyo Tire Corporation
- Amerityre Corporation
- Tannus Ltd
- Polaris Inc. (Resilient Technologies)
- Kenda Rubber Industrial Co.
- Marathon Industries Inc.
- SMART Tire Company
Recent Industry Developments in エアレスタイヤ市場
- 2025年1月:Supreme Dutchが自転車シェアリングおよびカーゴバイクフリートを対象とした次世代エアレス自転車タイヤを発売しました。
- 2024年11月:Galileo Wheelがスキッドステアローダー向けの柔軟なSkidCupエアレスモデルを発売しました。
- 2024年6月:テスラが量産車へのUptisのパイロット導入についてMichelinと協議を開始しました。
- 2024年3月:Bridgestoneが2024〜2026年中期経営計画内でAirFreeタイヤの商業開発を確認しました。
エアレスタイヤ市場 レポートの範囲と調査方法論
市場の定義と主要対象範囲
本調査では、エアレスタイヤ市場を、内部空気圧なしに車両荷重を支える新規製造の固体またはラティス構造タイヤ(非空気圧タイヤとも呼ばれる)の全製品として定義し、乗用車、商用トラック、オフロード機器、および防衛車両向けに世界規模で供給されるものを対象としている。
対象除外範囲:従来の空気入りケーシングを単に補強するリトレッド品、フォーム充填品、またはクランプオン式アフターマーケットインサートは集計対象外とする。
セグメンテーション概要
- 車両タイプ別
- 乗用車
- 商用車
- オフロード車両
- 二輪車
- パワースポーツ(ATV/UTV、スノーモービル)
- 材料別
- ゴム
- プラスチック
- 複合エラストマー
- 製造技術別
- 3Dプリントラティス
- 成形スポークウェブ
- 積層ハニカム
- 販売チャネル別
- OEM
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- トルコ
- 南アフリカ
- その他の中東・アフリカ
- 北米
詳細な調査方法とデータ検証
一次調査
Mordorのアナリストは、北米、欧州、アジア太平洋、および中東全域のタイヤエンジニアフリート整備責任者、鉱山請負業者、および地域ディストリビューターにインタビューを実施した。これらの対話を通じて、採用率、平均販売価格、およびサービス寿命の前提条件を検証し、二次調査の結果と照合した。
デスクリサーチ
まず、国際ゴム研究グループ、米国運輸統計局、ユーロスタットComext税関データ、および日本自動車工業会の車両保有台数記録など、公開情報源から供給、貿易、および使用状況に関する手がかりを収集する。Questelを通じて収集した企業の年次報告書(10-K)、特許出願、およびDow Jones Factiva経由で取得したグローバルニュースは、アナリストが技術パイプラインと今後の生産能力変化をマッピングするのに役立てている。
SAEインターナショナルなどの団体が発行する業界白書、NHTSAの安全リコールデータベース、および各国防衛省の調達通知は、性能基準とニッチな軍事需要に関するコンテキストを補完する。このリストは例示であり、数値の検証と明確化のために多数の追加情報源を確認している。
市場規模推計と予測
トップダウンとボトムアップを組み合わせた手法を適用している。まず、固体およびラティス組立品の生産・貿易データからグローバル需要プールを再構築し、車両クラス別のOEM装着率で調整した後、インタビューで収集した加重平均販売価格(ASP)を用いて数量を金額に換算する。サプライヤーの積み上げとサンプリングによるチャネルチェックがボトムアップの妥当性検証として機能する。モデルの主要変数には、オフロード機器の保有台数、乗用EV生産台数、軍用車両調達予算、平均稼働サイクル走行距離、天然ゴム価格動向、および認定荷重速度定格が含まれる。シナリオベースの多変量回帰分析により、これらのドライバーを2030年まで予測し、EV普及率や規制変更などの変曲点を特定する。サプライヤー数が少ない場合は信頼区間が広がり、追加調査によって後から精緻化される。
データ検証と更新サイクル
アウトプットは、過去のリコールデータ、輸入集計、および公開されたパイロットプログラムとの差異チェックを経る。シニアレビュアーが承認前に異常値を精査する。レポートは年1回更新され、重要なイベンが発生した場合には中間改訂が行われるため、クライアントは常に最新のベースラインを受け取ることができる。
Mordorのエアレスタイヤ基準値が揺るぎない理由
公表数値がしばしば乖離するのは、各社が対象範囲、換算係数、および更新頻度を異なる形で設定しているためである。厳格な定義と年次更新により、こうした乖離を縮小している。
主な乖離要因としては、一部の調査会社が空気入りランフラットキットをエアレスユニットに含めていること、地域別売上を固定為替レートでドル換算していること、さらにOEM確認なしにプロトタイプ発表を即時の量産として外挿していることが挙げられる。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主な乖離要因 |
|---|---|---|
| 14.74 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 63.16 ビリオン 米ドル(2025年) | グローバルコンサルタント会社A | 従来型ランフラットおよびフォーム充填製品を含み、ASPにEVサーチャージ5%を一律適用 |
| 68.19 ミリオン 米ドル(2024年) | 地域コンサルタント会社B | アフターマーケット低速ユーティリティ車両のみを集計しOEM装着品を除外 |
| 1.21 ビリオン 米ドル(2024年) | 業界専門誌C | 出荷発表を納品済みユニットの代替として使用し、単年度の通貨換算を適用 |
これらの比較は、Mordorの慎重に定義された対象範囲、複数情報源によるトライアンギュレーション、および年次更新が、意思決定者が信頼できる均衡かつ透明性の高いベースラインを提供することを示している。
レポートで回答される主要な質問
エアレスタイヤ市場の現在の価値はいくらですか?
エアレスタイヤ市場は2026年に153億4,000万米ドルであり、2031年までに187億1,000万米ドルに達すると予測されています。
どの地域がエアレスタイヤ市場の成長をリードしていますか?
アジア太平洋地域は最大の38.20%のシェアを保持し、強力なEV政策と製造規模に支えられて最速の7.88%のCAGRで拡大しています。
なぜエアレスタイヤは電気自動車にとって魅力的なのですか?
パンクリスクを排除し、より高いバッテリー荷重に対応し、持続可能性目標と一致しており、これらの要因はテスラ・ミシュランのUptisパイロットを通じて現在検証されています。
どの製造技術が最も速い成長を示していますか?
積層ハニカム構造は、スケーラブルな量産経済で空気圧に近い乗り心地を実現するため、年間5.52%の成長が予測されています。