
米国タイヤ市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
| 市場規模 (2026) | 57.75 十億米ドル |
| 市場規模 (2031) | 65.75 十億米ドル |
| 成長率 (2026 - 2031) | 2.63 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国タイヤ市場分析
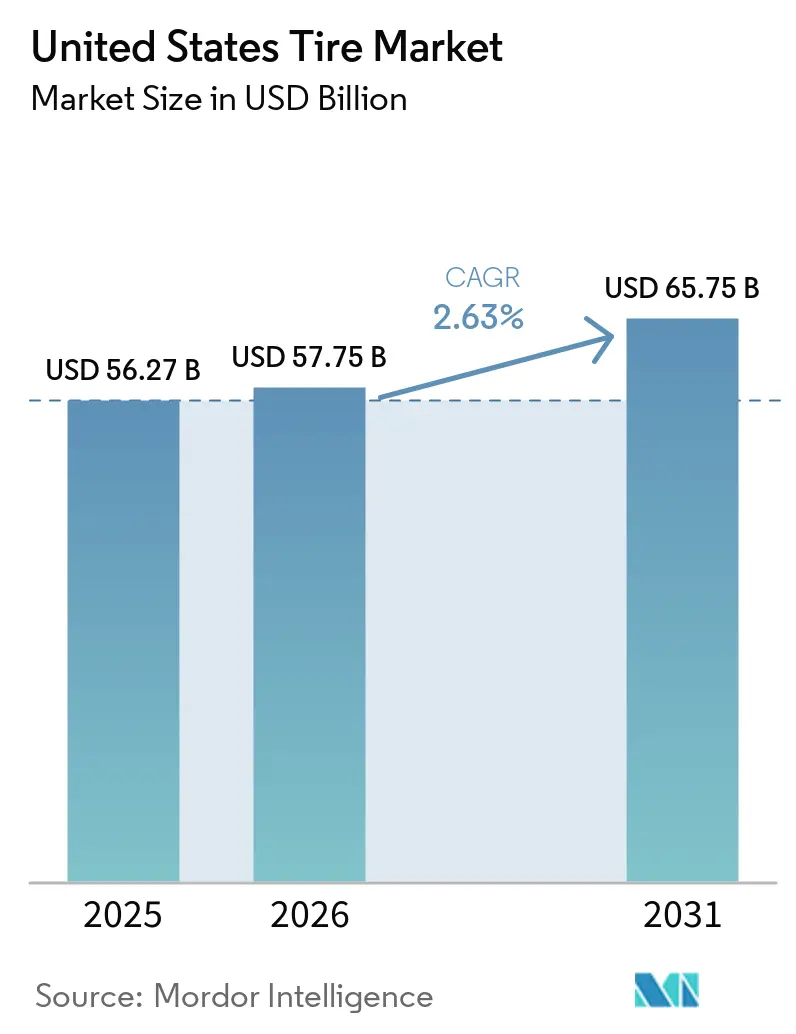
米国タイヤ市場規模は2025年に56.27 ビリオン 米ドルと評価され、2026年には57.75 ビリオン 米ドルと推定され、予測期間(2026年~2031年)においてCAGR 2.63%で2031年までに65.75 ビリオン 米ドルに達すると予測されています。NHTSAの2024年~2026年および2027年以降の企業平均燃費(CAFE)規制に基づく連邦燃費効率義務は、低転がり抵抗タイヤをコンプライアンス経路として明示的に位置づけており、タイヤ技術を自動車メーカーの規制戦略に直接組み込み、バイアスから先進ラジアル設計への移行を加速させています。一方、州レベルのリサイクルゴム調達義務—カリフォルニア州の2030年までの5カ年計画に資金を提供するタイヤ1本あたり1.75 米ドルの手数料、ワシントン州の2026年における手数料の1 米ドルから5 米ドルへの引き上げ、コネチカット州の新たなメーカー負担型スチュワードシッププログラム—は、生産者に対してコンパウンドの再調合および循環型サプライチェーンへの投資を促しています。
レポートの主要ポイント
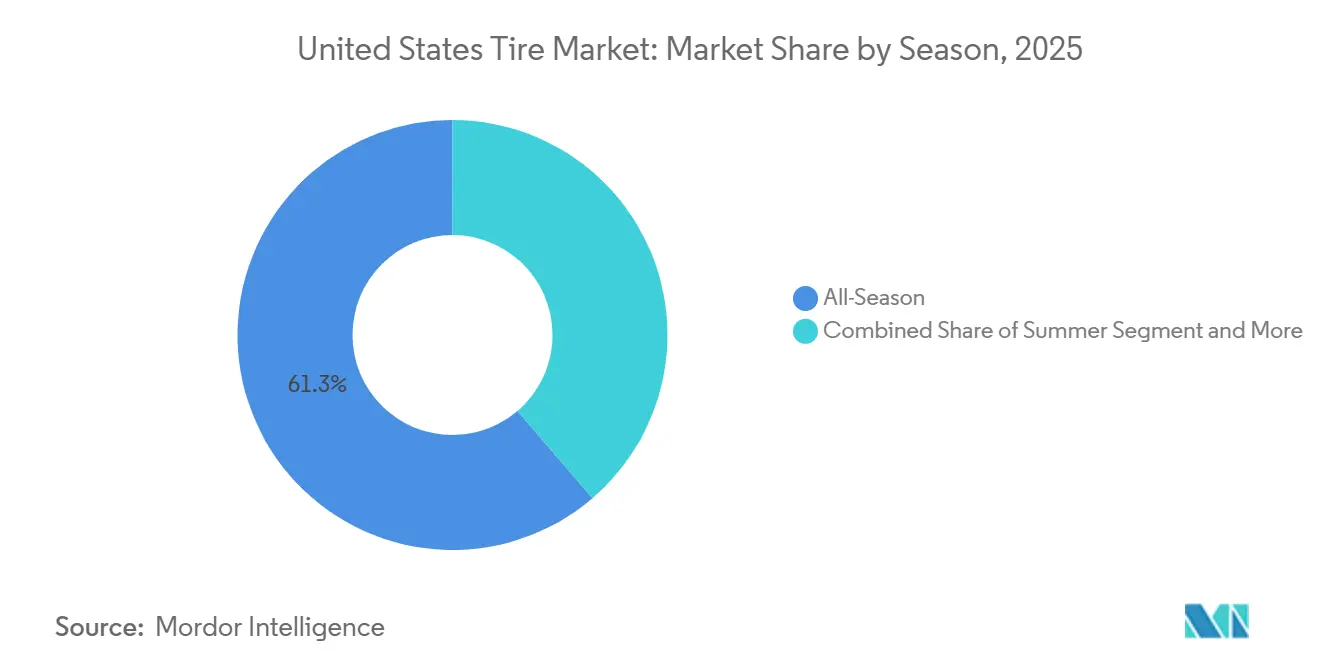
- シーズン別では、オールシーズン製品が2025年の米国タイヤ市場シェアの61.28%をリードし、ウィンタータイヤは2031年までにCAGR 2.65%で拡大すると予測されています。
- タイヤ設計別では、ラジアル構造が2025年の米国タイヤ市場シェアの89.92%を占め、エアレス形式が最高のCAGR 2.67%で2031年まで成長しました。
- 車両タイプ別では、乗用車が2025年の米国タイヤ市場規模の65.37%のシェアを占め、2031年までCAGR 2.76%で成長しました。
- 用途別では、オンロード装着が2025年の米国タイヤ市場シェアの74.36%を占め、オフロード需要はCAGR 2.68%で2031年まで加速しています。
- エンドユーザー別では、OEMチャネルが2025年の米国タイヤ市場シェアの81.21%を保持し、アフターマーケットの売上高は2031年までCAGR 2.78%を記録しています。
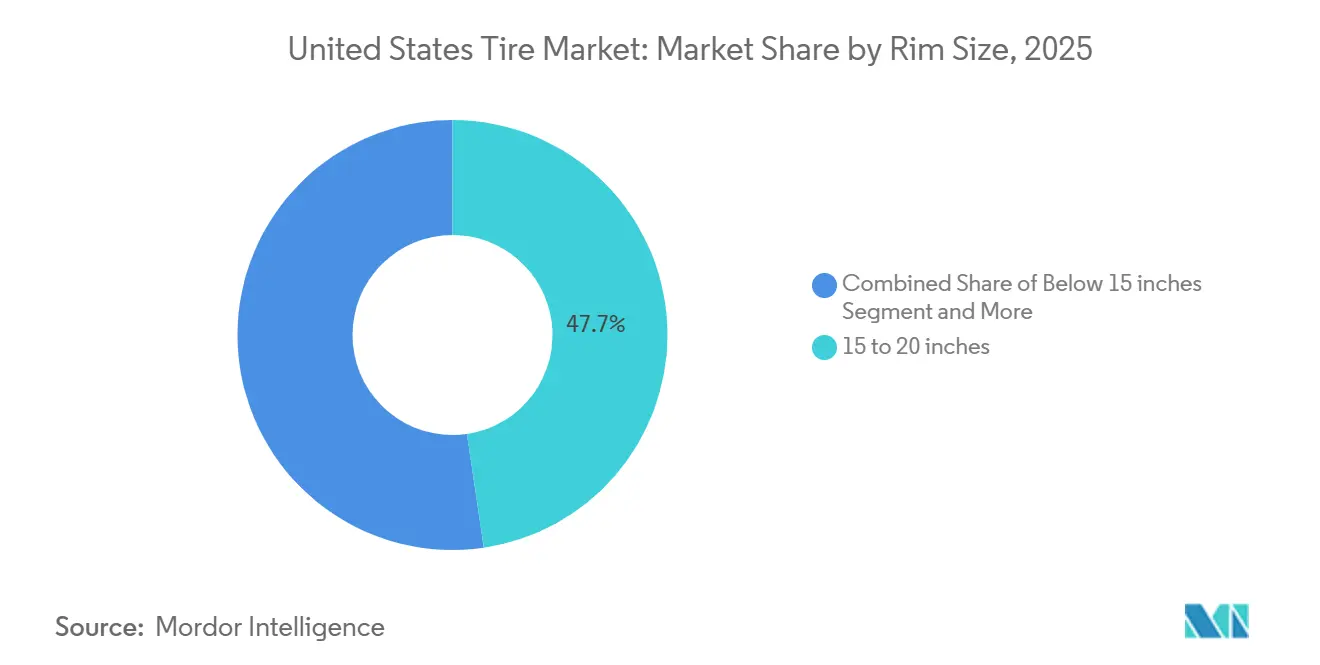
- リムサイズ別では、15~20インチカテゴリー2025年の米国タイヤ市場シェアの47.68%をリードし、20インチ超のホイールがCAGR 2.71%で最速の成長を示しました。
- 推進方式別では、内燃機関車両が2025年の米国タイヤ市場シェアの88.71%を維持し、バッテリー電気自動車は2031年までCAGR 2.72%を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 車両フリートの高齢化と走行距離の増加 | +0.4% | 全国規模、サンベルト州に集中 | 中期(2~4年) |
| SUVおよびライトトラック比率の上昇 | +0.3% | 全国規模、郊外市場で最も顕著 | 長期(4年以上) |
| 企業および連邦燃費効率規制 | +0.2% | 全国規模、カリフォルニア州での早期採用 | 中期(2~4年) |
| タイヤ電子商取引とモバイルインストーラーの急増 | +0.2% | 都市部中心、農村市場へ拡大 | 短期(2年以内) |
| 国内電気自動車用タイヤ生産能力が高マージンのニッチ市場を開拓 | +0.1% | 地域的、製造拠点に集中 | 長期(4年以上) |
| 州レベルのリサイクルゴム規制 | +0.1% | カリフォルニア州、北東部州へ拡大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
車両フリートの高齢化と走行距離の増加が交換需要を押し上げる
平均車齢が12.5年に上昇したことで国内保有台数が拡大し、サスペンションの摩耗がトレッドの劣化を加速させることでタイヤの交換頻度が高まっています。走行車両マイル数(VMT)は2024年にパンデミック前の水準に指数関数的に回復し、使用強度をさらに高めています[1]。連邦道路局は、米国の総走行車両マイル数が2019年から2050年にかけて年率0.5~0.6%成長し、小型車が0.4~0.5%、単体トラックが1.9~2.1%、連結トラックが1.1~1.3%それぞれ増加すると予測しています。この乖離が重要なのは、商業セグメントが不均衡に高い交換サイクルを生み出すためです—単体配送バンやクラス8トラクターは乗用セダンの3~5倍の速さで走行距離を積み重ね、タイヤ寿命を短縮し、車両1台あたりの年間購入数を増加させます。同時に、米国道路上の小型車の平均車齢はパンデミック期のサプライチェーン混乱、新車価格の高騰、廃車を先送りする耐久性の向上に牽引され、12年を超えて過去最高を記録しています。
SUVおよびライトトラック比率の上昇が平均リムサイズと平均販売単価を押し上げる
現在、米国で生産される新車の5分の3がSUVおよびライトトラックであり、これらは通常17~20インチのリムを使用しており、セダンの標準である15~16インチのリムと比較して大型です。これらの大型リム形式は高い平均価格を誇るだけでなく、ユニットあたりの収益増加に継続的に貢献しています。自動車メーカーが複数のセダンラインを段階的に廃止し続けるにつれ、大型ホイールサイズはプレミアム機能からニュースタンダードへと移行しました。この移行はメーカーの利益率を大幅に改善するとともに、消費者が負担する交換コストを引き上げ、米国タイヤ市場における質的な価値拡大を牽引しています。
企業および連邦燃費効率規制が低転がり抵抗ラジアルタイヤを優遇
2031年に発効する50.4マイル毎ガロンのCAFE義務は、低転がり抵抗タイヤを必須のコンプライアンス部品として位置づけています[2]。この規制上の組み込みにより、タイヤはコモディティ投入物から戦略的コンプライアンスレバーへと変容し、OEMがシリカ強化トレッドコンパウンド、最適化されたベルトパッケージ、空力的サイドウォールプロファイルを備えた先進ラジアル設計を指定するインセンティブが生まれています。EPAのSmartWayプログラムは、2025年1月に検証済み低転がり抵抗タイヤリストを更新し、2022年2月にリトレッドプロトコルを改訂して新品タイヤのベンチマークと同等のリトレッド目標を設定しており、フリートオペレーターが燃料税控除およびサステナビリティ報告の資格を得るために活用する並行認証フレームワークを提供しています。
タイヤ電子商取引とモバイルインストーラーの急増がリーチを拡大
オンラインチャネルは競争力のある価格と便利な玄関先サービスを提供することで、市場シェアを着実に獲得しています。モバイルインストーラーは現在、現地でのマウンティングおよびバランシングサービスを提供しており、消費者のダウンタイムを最小化し、フリートオペレーターおよび時間的制約のあるドライバー双方のアクセシビリティを向上させています。さらに、データ駆動型プラットフォームが在庫管理とルーティングプロセスを最適化し、従来の小売マージンに圧力をかけています。米国タイヤ市場において、ダイレクト・トゥ・コンシューマーブランドはコスト優位性を達成するだけでなく、貴重なファーストパーティ顧客データを蓄積し、市場の競争ダイナミクスを根本的に変革しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然ゴムおよび合成ゴムの価格変動 | -0.2% | グローバルサプライチェーン、地域加工 | 短期(2年以内) |
| 輸入関税・貿易摩擦による輸入コストの上昇 | -0.1% | 全国規模、主要港に集中 | 中期(2~4年) |
| 電気自動車タイヤの摩耗加速 | -0.1% | 電気自動車普及拠点、プレミアム市場 | 中期(2~4年) |
| ライドシェアリングおよびマイクロモビリティへの都市部シフト | -0.1% | 大都市圏、高密度都市部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
天然ゴムおよび合成ゴムの価格変動
天然ゴムのスポット価格は2026年2月から4月にかけてキログラムあたり205~206米セントに達し、1年ぶりの高値に近づきました。天然ゴム生産国協会は、2026年の世界需要を1,560万トン、生産量を1,520万トンと予測しており、6年連続の年間赤字となっています。東南アジアの2月から5月の越冬期における季節的な供給制約、天候の混乱、葉枯れ病の発生、収量が低下する老齢農園が構造的な不均衡を悪化させる一方、先物市場における投機的ポジシニングが価格変動を増幅させています。
EVタイヤの摩耗加速が保証および ブランドイメージリスクを高める
瞬時トルクと重いバッテリーの追加重量により、EVタイヤの寿命が約3分の1短縮されています。この状況は保証引当金への圧力を高め、プレミアムブランドの評判にリスクをもたらしています。タイヤメーカーは現在、重大な課題に直面しています。EV専用に設計された革新的なコンパウンドを開発するか(一部の性能指標でトレードオフが生じる可能性がある)、または高い保証クレームの財務的影響を吸収するかという選択です。さらに、影響力のあるアーリーアダプターからの否定的なフィードバックがソーシャルメディアプラットフォームを通じて急速に拡散する可能性があり、米国タイヤ市場における将来の収益源に重大なリスクをもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
季節別:
ウィンター需要に圧迫されるオールシーズンの利便性2025年、オールシーズンタイヤが米国市場を支配し、61.28%という堅調なシェアを獲得しました。一方、ウィンタータイヤは小さなセグメントを占めるものの、安全意識の高まりと激化する嵐が消費者の好みを変えていることに牽引され、注目すべきCAGR 2.65%を経験しています。
ウィンタータイヤは現在、従来の降雪地帯を超えて、予測不能な気象パターンに直面している温暖な地域にまで普及を拡大しています。2024年のスリーピークマウンテンスノーフレーク認証の導入により、製品ラインナップが明確に差別化されました。気候変動が市場に影響を与え続ける中、オールシーズンタイヤメーカーは積雪対応機能を製品に組み込んでいます。このトレンドはタイヤ市場における季節的境界の段階的な曖昧化を示しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
タイヤ設計別:
ラジアルの優位性とエアレスの勢い2025年、ラジアルタイヤが米国タイヤ市場の89.92%という支配的なシェアを保持しており、これは数十年にわたる戦略的最適化とグローバルスケーリングを反映しています。同時に、エアレスタイヤモデルは1%未満という控えめなシェアを維持しながらも、CAGR 2.67%の成長を示し、パンクへの耐性を重視する商業用途をターゲットとしています。
MichelinのUPTISおよびBridgestoneのエアフリーコンセプトは、市場受容への道筋に関する洞察を提供しています。現在の製造コストと乗り心地の制限が広範な普及を制約しているものの、技術の進歩は長期的な同等性達成の可能性を示しています。この発展は米国タイヤ市場のランドスケープに大きな変革をもたらす可能性があります。
車両タイプ別:
乗用車のリーダーシップが継続2025年、乗車が米国タイヤ市場の65.37%という支配的なシェアを占め、電動化とプレミアムリフィットへの高まる需要という二重の力に牽引され、CAGR 2.76%という驚くべき急増を経験しました。電子商取引物流に支えられた商業用小型トラックは成長を享受したものの、そのペースは乗用車に及びませんでした。
フリートが電動化するにつれ、追加重量とトルクに対応するために不可欠な高性能コンパウンドへの顕著なシフトが生じています。一方、ライドシェアおよびサブスクリプションサービスは購買優先事項を再定義し、従来の個人オーナーの好みよりも耐久性を重視する傾向が強まっています。これらの進化するダイナミクスは乗用車セグメントの優位性を強化するだけでなく、米国タイヤ市場全体のランドスケープを強固にしています。
用途別:
オンロードの中核がオフロードの上昇に直面2025年、オンロードの使用サイクルが米国タイヤ市場の74.36%という支配的なシェアを占め、高速道路および都市部走行の重要性を裏付けています。一方、建設、レクリエーション、産業用途を含むオフロードセグメントはCAGR 2.68%の成長率を経験しました。
消費者が多用途性をますます重視するにつれ、ハイブリッドオールテレーンパターンへの需要がオンロードとオフロードカテゴリーの間のギャップを埋めています。米国タイヤ市場において、地面への影響に関する規制上の制約がトレッドのエコデザインにおけるイノベーションを促進し、環境スチュワードシップを市場の特徴としてシームレスに統合しています。
エンドユーザー別:
OEMの規模とアフターマーケットの機動性2025年、OEM装着が米国タイヤ市場の81.21%という支配的なシェアを占め、自動車メーカーとの関係の重要性を浮き彫りにしています。一方、電子商取引、モバイルインストール、拡大したブランドラインナップに支えられ、アフターマーケットの収益はCAGR 2.78%で成長しています。
メーカーは工場契約からの保証数量と、交換チャネルからの高いマージンおよびダイレクトデータインサイトの魅力を管理しています。デジタル小売の成長により新興ブランドの参入障壁が低下し、米国タイヤ市場における競争が激化しています。
リムサイズ別:
主流の15~20インチセグメントがアップスケールにシフト2025年、15~20インチのリムが米国タイヤ市場シェアの47.68%を占めました。一方、高級SUVに人気の20インチ超のホイールは市場平均を上回るCAGR 2.71%の成長率を示しています。
これらの大型ホイルは車両の美観を高めるだけでなく、ハンドリングを向上させ、メーカーが高いプレミアムを要求し収益性を高めることを可能にしています。複雑な製造プロセスと高い原材料コストは、広範なツーリング能力を持つ確立されたプレーヤーを優遇し、広大な米国タイヤ市場における彼らの優位性を増幅させています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
推進方式別:
内燃機関の優位性が電気自動車の成長に直面2025年、内燃機関プラットフォームが米国タイヤ市場シェアの88.71%を占め、バッテリー電気自動車は連邦インセンティブと充電インフラの拡大に牽引され、CAGR 2.72%で成長すると予測されています。
電気自動車タイヤのエンジニアリングは騒音低減、荷重定の向上、エネルギー効率に焦点を当てており、専用製品ラインの導入につながっています。米国タイヤ市場のこの重要な成長セグメントにおけるポジションを維持するために、メーカーは市場シェアを失わないよう並行したR&Dロードマップを実施する必要があります。
地理的分析
米国タイヤ市場は、気候、車両の好み、政策に影響された地域的な需要の変動を示しており、流通戦略を複雑にしています。カリフォルニア州、ワシントン州、ニューヨーク州などの沿岸州は電気自動車の普及をリードしており、カリフォルニア州は米国のBEV登録台数の35%を占めています。これにより、低転がり抵抗と摩耗軽減のバランスを取るEV専用タイヤへの需要が高まっています。カリフォルニア州のタイヤ1本あたり1.75 米ドルのリサイクル手数料と2025年~2030年の5カ年計画によるリサイクル材調達義務は、循環型サプライチェーンを促進しています。ワシントン州の2026年における手数料の5 米ドルへの引き上げも同様の優先事項を反映しています。テキサス州やフロリダ州を含むサンベルト州は、年間を通じた走行条件によりライトトラックとSUVを好み、オールシーズンタイヤへの需要を押し上げています。テキサス州は石油経済と税制優遇により製造投資を引き付けており、コロラド州やジョージア州も優遇措置と熟練労働力へのアクセスを提供しています。
中西部およびグレートプレーンズ地域は、厳しい冬と農業活動によりウィンタータイヤとオフロード製品への需要を維持していますが、人口の停滞が成長を制限しています。コロラド州やモンタナ州を含むマウンテンウェストは、冬季観光と資源採掘によりスタッドタイヤとオールテレーンタイヤのニッチ需要を支えています。連邦道路局は単体トラックの年間VMT成長率を1.9~2.1%、連結トラックを1.1~1.3%と予測しており、都市圏回廊と幹線道路における商業活動の集中を浮き彫りにしています。この集中によりフリートオペレーターは契約交渉と適時配送の要求が可能になります。州レベルの政策の断片化が複雑さを加えています。コネチカット州のHB 5157はリサイクルコストを生産者に転嫁し、他の北東部州の先例を設けています。山岳州のチェーン規制は季節的需要を維持し、スタッドタイヤ規制の違いは地域固有のSKUと消費者教育を必要とします。
輸入関税と貿易摩擦は、タイヤ輸入の大部分を取り扱うロサンゼルスなどの沿岸港に不均衡な影響を与えています。2026年半ばまで有効な暫定15%のセクション122追加関税は、在庫の余裕がない流通業者に影響を与えています。Goodyear、Hankook、Bridgestoneによる国内製造拡張は、アラバマ州やテネシー州などの州における自動車メーカー工場への近接性と低コストを活用し、南東部および南中部地域に集中しています。このシフトにより海上フレートと関税リスクが低減し、OEM顧客へのジャスト・イン・シーケンス納品が可能になり、在庫コストの最適化とサプライチェーン調整の改善が実現しています。
競争環境
市場集中度
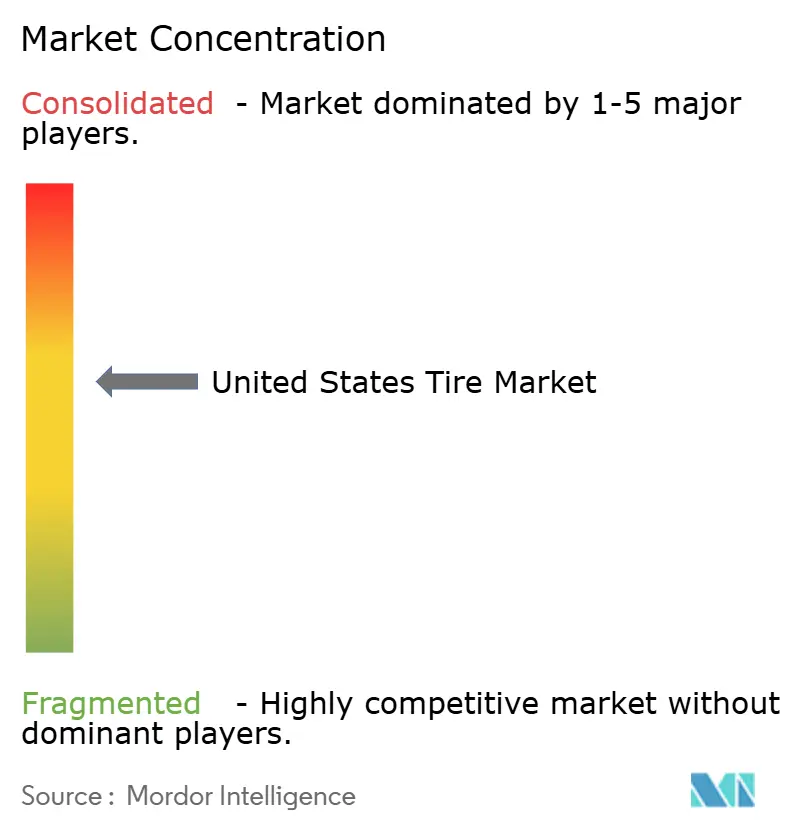
米国タイヤ市場は分散した寡占として機能しており、上位5社が相当なシェアを保持しているものの、低コスト輸入品とニッチな破壊者からのマージン圧力に直面しています。市場集中度は中程度であり、単一メーカーが数量の20%超を支配することはありません。地域ブランド、プライベートラベルサプライヤー、専門生産者が価格規律を妨げています。主要戦略には、プレミアムおよびEV専用セグメントにおける生産能力拡張(例:GoodyearのLawtonへの3.20 億 米ドル投資)、デジタルサービスへの垂直統合(例:ContinentalのContiConnect-Samsaraパートナーシップ)、隣接能力のためのM&A(例:MichelinのFlexitallic買収2.20 億 米ドル)が含まれます。エアレスタイヤの商業化、関税回避のための国内EV専用タイヤ製造、タイヤケーシングをリトレッドおよびマテリアルリカバリーで収益化する循環経済モデルに機会が存在します。Enso(フェーズ1プラント7.00~7.50 億 米ドル)などの破壊者やCabot(Propel E8カーボンブラック)などの技術サプライヤーが低転がり抵抗ソリューションを推進しています。
技術革新はコンパウンドと自動化に焦点を当てています。Pirellの非対称プロファイル特許(米国特許第12,246,557 B2号、2025年3月付与)は横方向コニシティ力を使用して転がり抵抗を低減します。Apolloの低転がり抵抗配合(米国特許出願第20240174836A1号、2024年5月)はシリカ、カオリン、リサイクルカーボンブラックをブレンドしてヒステリシスを低減します。MichelinはAIを活用してAlpin 7トレッドコンパウンドを設計し、CrossClimate 3では部分的に活用しており、R&Dタイムラインを短縮し新たなコンパウンドの組み合わせを探索しています。Bridgestoneの第3世代エアフリーは2026年に実世界テストに入り、AIによる構造最適化を使用して熱可塑性樹脂スポークを設計し、圧縮空気を置き換えます。このイノベーションには新たな生産ラインと品質管理プロトコルが必要です。
競争の激化は、セクション301の25%および61~76%のアンチダンピング税を含む関税により、一部の中国サプライヤーに対して実効税率が100%を超えるにつれて高まっています。流通業者は調達先を多様化しており、米国の高い人件費を相殺するために自動化に投資する国内生産者に機会をもたらしています。業界は、Hankookの16.0 億 米ドルおよびEnsoの7.00~7.50 億 米ドルのコミットメントなど資本集約的な拡張と、EV普及率、貿易政策の変動、無形の便益をもたらすサステナビリティ属性に対するプレミアムを支払う消費者の意欲によって形成される不確実な需要のバランスを取るという課題に直面しています。
米国タイヤ産業リーダー
-
Bridgestone Corporation
-
Michelin SCA
-
Goodyear Tire & Rubber Co.
-
Continental AG
-
Hankook Tire & Technology
- 注:主要企業の掲載順は順位を示すものではありません。
米国タイヤ市場 このレポートでカバーされる企業
- Michelin SCA
- Goodyear Tire & Rubber Co.
- Bridgestone Corp.
- Continental AG
- Hankook
- Yokohama Rubber Co.
- Pirelli & C. S.p.A.
- Sumitomo (Dunlop/Falken)
- Toyo Tire Corp.
- Kumho Tire Co.
- Cooper (Goodyear)
- BFGoodrich
- Nokian Tyres
- Nexen
- Giti Tire
- Sailun Group
- Titan International
- Carlisle Companies
- MRF Tyres
最近の産業開発事情 米国タイヤ市場
- 2026年6月:イタリアのタイヤメーカーPirelli(PIRC.MI)は、サイバータイヤを含む生産能力の拡大を目的とした、約10.0 億 米ドルから12.0 億 米ドル相当の米国向け複数年投資計画を発表しました。この計画は近日開催される取締役会での承認に提出される予定でした。
- 2026年5月:Continentalは、イリノイ州マウントバーノンに約7,600 万 米ドルの投資で高度に自動化された完成品倉庫の建設を発表しました。50万本の乗用車タイヤを保管できるこの施設は、北米の増大する需要に対応します。建設は2026年夏に開始され、2027年の稼働が予定されています。
- 2025年1月:Michelinは、前モデルより18%長い寿命と改善されたウェットブレーキング性能を備えたPrimacy 5を発表し、2025年に87サイズが展開されます。
米国タイヤ市場レポートの調査範囲
米国タイヤ市場は、シーズン、タイヤ設計、車両タイプ、用途、エンドユーザー、リムサイズ、推進方式別にセグメント化されています。シーズン別では、市場はサマー、ウィンター、オールシーズンタイヤにセグメント化されています。タイヤ設計別では、市場はラジアル、バイアス、非空気式・エアレスタイヤにセグメント化されています。車両タイプ別では、市場は二輪車、乗用車、小型商用車、大型商用トラックおよびバス、オフザロードおよび特殊車両(OTR、農業、鉱業、レーシング用途を含む)にセグメント化されています。用途別では、市場はオンロードとオフロードにセグメント化されています。エンドユーザー別では、市場はOEMとアフターマーケットにセグメント化されています。リムサイズ別では、市場は15インチ未満、15~20インチ、20インチ超にセグメント化されています。推進方式別では、市場は内燃機関車両、バッテリー電気自動車、ハイブリッドおよび燃料電池車両にセグメント化されています。レポートは上記のすべてのセグメントについて金額(米ドル)および数量(台)での市場規模と予測を提供しています。
セグメンテーション概要
| サマー |
| ウィンター |
| オールシーズン |
| ラジアル |
| バイアス |
| 非空気圧式・エアレス |
| 二輪車 |
| 乗用車 |
| 小型商用車 |
| 大型商用トラックおよびバス |
| オフザロードおよび特殊用途(OTR、農業、鉱業、レーシング) |
| オンロード |
| オフロード |
| OEM |
| アフターマーケット |
| 15インチ未満 |
| 15インチ~20インチ |
| 20インチ超 |
| 内燃機関車両 |
| バッテリー電気自動車 |
| ハイブリッドおよび燃料電池車両 |
| 季節別 | サマー |
| ウィンター | |
| オールシーズン | |
| タイヤ設計別 | ラジアル |
| バイアス | |
| 非空気圧式・エアレス | |
| 車両タイプ別 | 二輪車 |
| 乗用車 | |
| 小型商用車 | |
| 大型商用トラックおよびバス | |
| オフザロードおよび特殊用途(OTR、農業、鉱業、レーシング) | |
| 用途別 | オンロード |
| オフロード | |
| エンドユーザー別 | OEM |
| アフターマーケット | |
| リムサイズ別 | 15インチ未満 |
| 15インチ~20インチ | |
| 20インチ超 | |
| 推進方式別 | 内燃機関車両 |
| バッテリー電気自動車 | |
| ハイブリッドおよび燃料電池車両 |
レポートで回答される主要な質問
米国タイヤ市場の現在の価値はいくらですか?
米国タイヤ市場規模は2025年に564億2,700万米ドルに達しました。
電気自動車専用タイヤの需要はどのくらいの速さで成長していますか?
バッテリー電気自動車向け装着は2031年までCAGR 2.72%で進展しています。
どのリムサイズカテゴリーが最も速く拡大していますか?
20インチ超のホイールは高級SUVの採用増加を背景に最速のCAGR 2.71%を記録しています。
なぜウィンタータイヤはシェアを拡大しているのですか?
より激しい気象現象と3PMSFの普及拡大がウィンタータイヤの販売をCAGR 2.65%で押し上げています。
州のリサイクル手数料は価格にどのような影響を与えますか?
カリフォルニア州のタイヤ1本当たり1.75米ドルの手数料は回収率に資金を提供し、メーカーがカリフォルニア州内、場合によっては全国的に転嫁する適度なコストを加算します。
どの流通チャネルが最も速く成長していますか?
電子商取引とモバイルインストールに支えられたアフターマーケットは、2031年までCAGR 2.78%を記録しています。