
クロマトグラフィー試薬市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
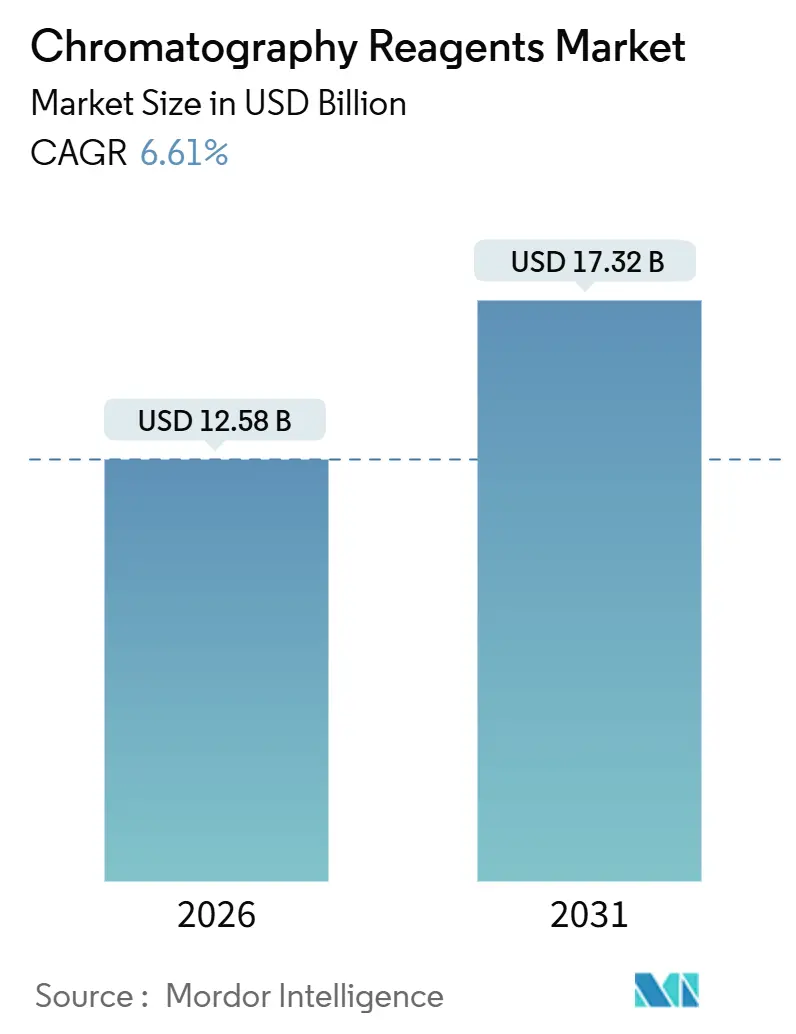
| 市場規模 (2026) | 12.58 十億米ドル |
| 市場規模 (2031) | 17.32 十億米ドル |
| Growth Rate (2026 - 2031) | 6.61 % |
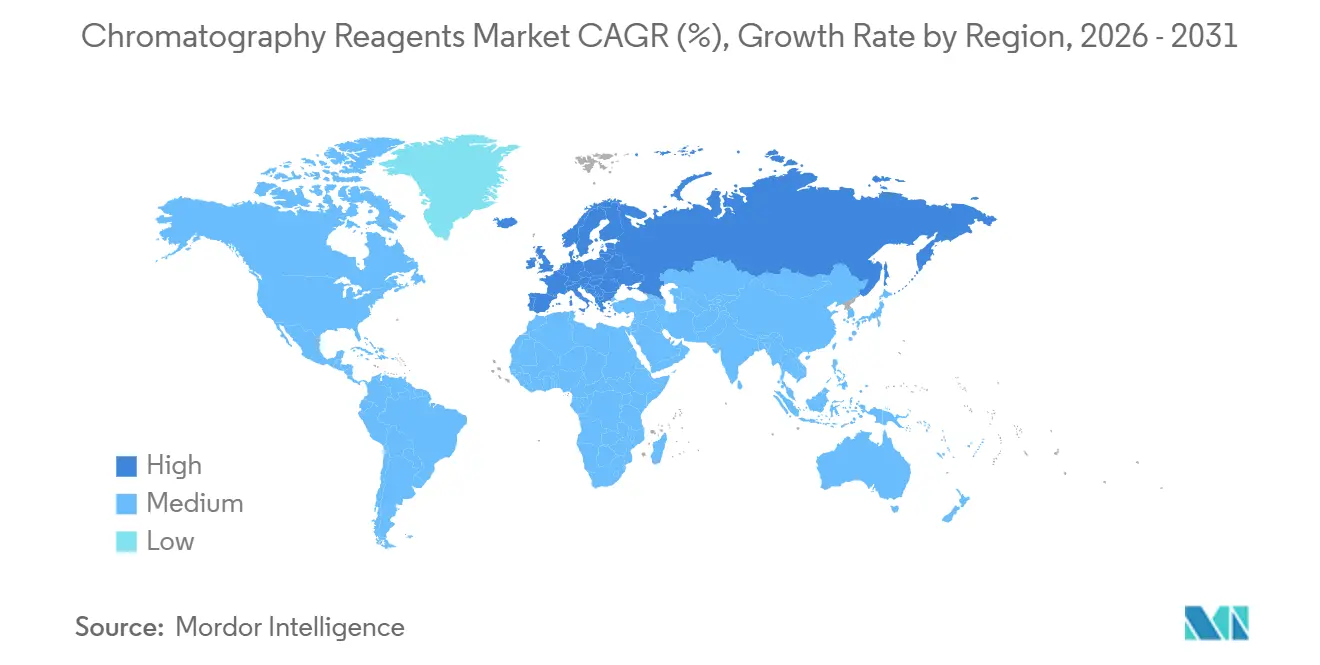
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | 北米 |
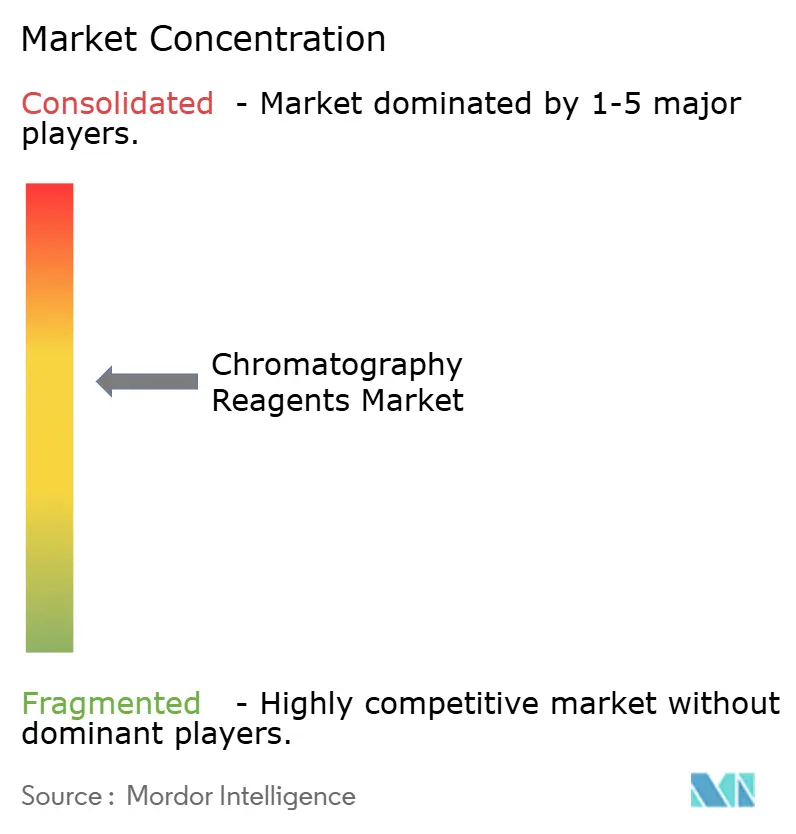
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクロマトグラフィー試薬市場分析
クロマトグラフィー試薬市場規模は2026年に125億8,000万米ドルと推定され、予測期間(2026年~2031年)においてCAGR 6.61%で成長し、2031年までに173億2,000万米ドルに達する見込みです。製薬メーカーは、連続式シングルユースバイオプロセスプラットフォームへの移行を加速させており、これには質量分析検出限界1 ppb未満に対応した超低金属溶媒および滅菌済み緩衝液キットが必要とされています。食品安全および環境規制、とりわけ飲料水中のPFAS規制の強化により、従来の逆相ワークフローよりも多くの特殊試薬を消費する親水性相互作用液体クロマトグラフィー(HILIC)プロトコルの採用が促進されています。また、欧州の農薬指令により、実験室がサンプルあたりの溶媒および誘導体化使用量を2倍にする二次元GC-MSスクリーニングの実施を余儀なくされていることも、需要拡大に寄与しています。競争力学は、LC-MSシステムに独自の試薬キットをバンドルする機器ベンダーによって引き続き形成されており、一方で特殊化学品サプライヤーは低価格で金属含有量5 ppb未満を保証することでシェアを拡大しています。
主要レポートのポイント
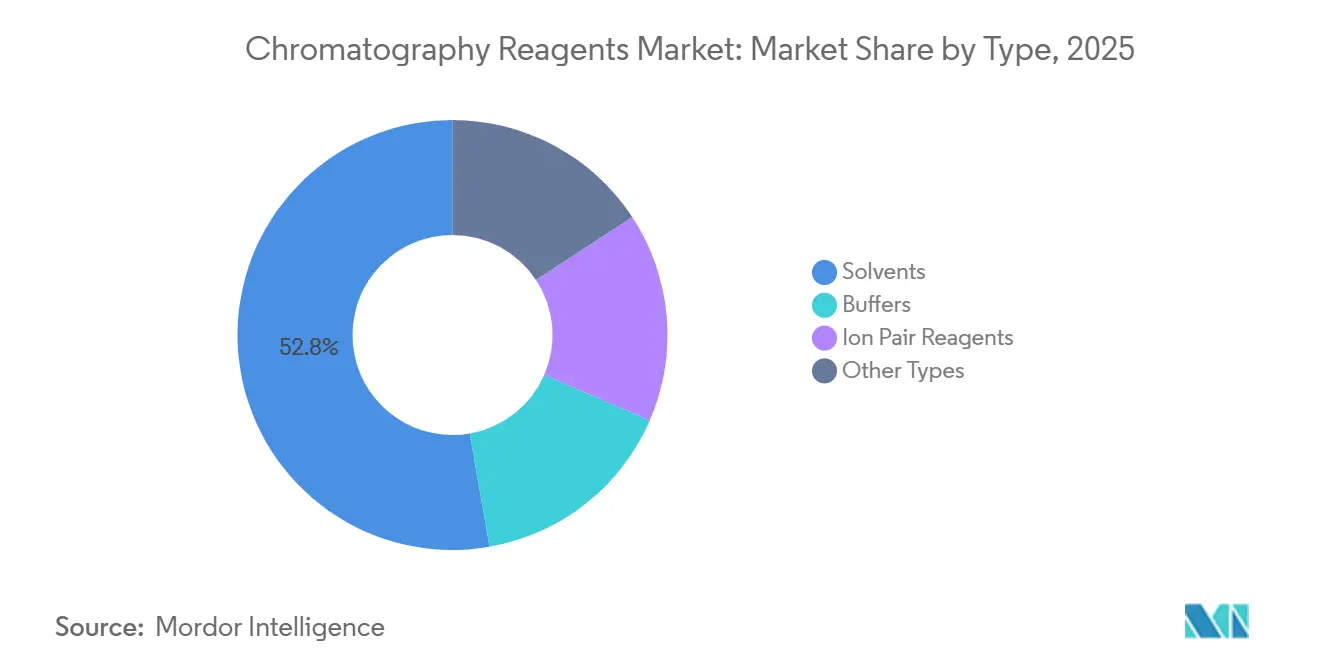
- タイプ別では、溶媒が2025年に52.75%の収益シェアをリードし、イオンペア試薬は2031年にかけてCAGR 6.75%で拡大する見込みです。
- 移動相の物理的状態別では、液体クロマトグラフィー試薬が2025年の売上の82.56%を占め、気体クロマトグラフィー試薬は2031年にかけてCAGR 7.20%で成長しています。
- 技術別では、アフィニティー交換が2025年に50.75%のシェアを獲得し、予測期間においてCAGR 7.48%で成長しています。
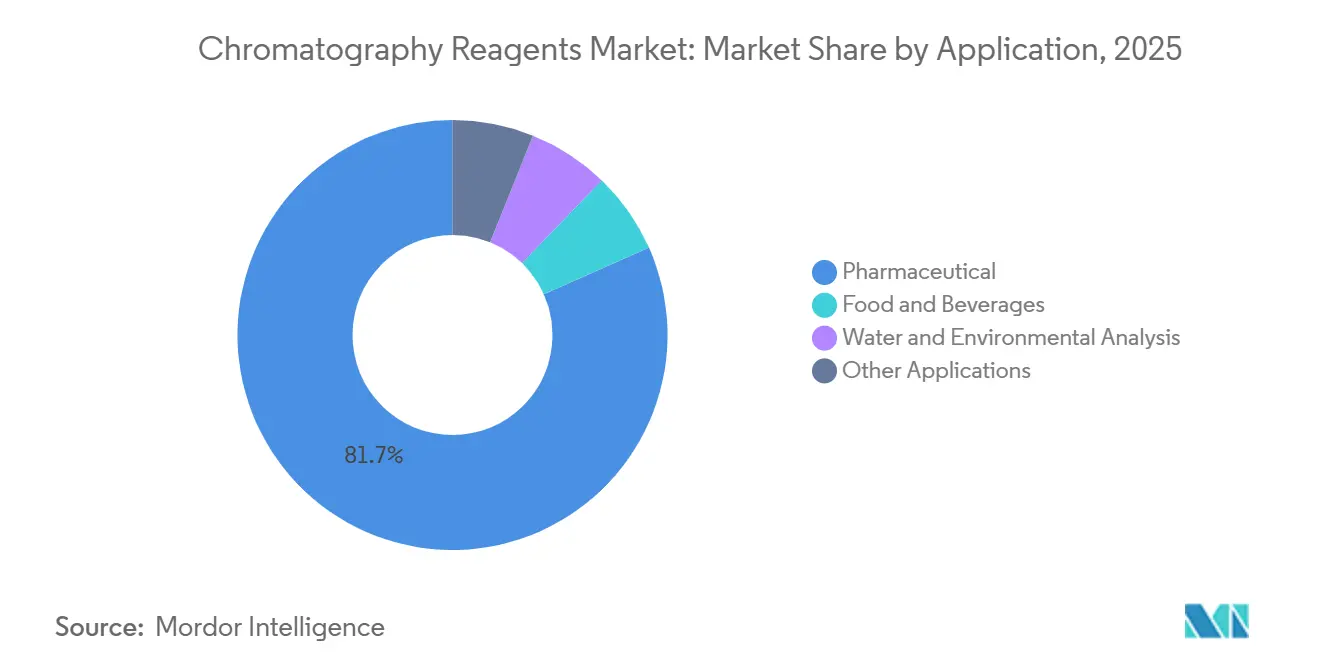
- 用途別では、医薬品ワークフローが2025年に81.67%のシェアを占め、2031年にかけてCAGR 6.97%で拡大する見込みです。
- 地域別では、北米が2025年に46.82%のシェアを保有し、欧州は2031年にかけて最速のCAGR 8.21%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のクロマトグラフィー試薬市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 医薬品およびバイオテクノロジー製造からの需要増加 | +1.8% | 北米、欧州、アジア太平洋主要拠点(シンガポール、韓国)に集中したグローバル規模 | 中期(2〜4年) |
| バイオテクノロジーおよびライフサイエンス研究機関における研究開発予算の拡大 | +1.3% | 北米および欧州連合(EU)、中国およびインドへの新興的影響 | 長期(4年以上) |
| 食品安全および環境試験に関するグローバル規制の強化 | +1.2% | EU(農薬残留物)、北米(PFAS)、アジア太平洋(食品輸出コンプライアンス) | 短期(2年以内) |
| 超低金属試薬を必要とするMS結合HILIC法へのシフト | +0.9% | グローバル規模、北米および西欧での早期採用 | 中期(2〜4年) |
| 緩衝液およびシングルショット溶液の需要を高める連続式シングルユースバイオプロセシング | +1.1% | 北米、EU、アジア太平洋のバイオ製造クラスター | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
医薬品およびバイオテクノロジー製造からの需要増加
2024年から2025年にかけて、世界のCDMO(医薬品受託製造機関)はシングルユースバイオリアクターの容量を拡大しました。各バッチには捕捉・精製用の緩衝液が必要であり、緩衝液と製品の比率が生じることで安定した試薬需要が確保されています。使い捨てカラム形式はクリーニングバリデーションの必要性を排除することでプロセスを合理化しますが、これらのカラムは限られたサイクル数で廃棄されるため、バッチあたりの試薬コストも増加します。さらに、連続バイオロジクス製造に関する新たなFDA(米国食品医薬品局)ガイドラインは、QCラボが頻繁にクロマトグラフィーアッセイを実施することを義務付けており、従来のバッチリリースと比較して溶媒スループットが大幅に増加しています。アジア太平洋地域では、CDMOが急速に容量を拡大しています。特に韓国とインドは2024年から2025年にかけてクロマトグラフィー対応スイートへの多大な投資を行い、クロマトグラフィー試薬市場のグローバルプレゼンスを強化しています。これらの戦略的拡張は、全体的な収益の予測成長を支える上で極めて重要です。
バイオテクノロジーおよびライフサイエンス研究機関における研究開発予算の拡大
2025年、ライフサイエンスの研究開発に対するグローバルな資金調達は重要な水準に達しました。特に、プロテオミクスおよびメタボロミクスのプログラムは、LC-MS溶媒、緩衝液、標準品の相当なシェアを消費しています。大学が手動HPLCベンチから24時間稼働の自動化UHPLCプラットフォームへ移行するにつれ、機器あたりの試薬消費量が急増しています。ホライズン・ヨーロッパは将来を見据え、2025年までの分子医学イニシアチブに資金を配分しました。主要な条件として、認定溶媒を用いた標準化クロマトグラフィー法の使用が求められており、クロマトグラフィー試薬市場をさらに強化しています。注目すべき動きとして、中国の科学財団は2025年に分析化学助成金を増額しました。これらのプロジェクトの多くはよりグリーンな移動相へと方向転換しており、逆説的にも方法バリデーションのための試薬購入の短期的な急増を促しています。一方、民間バイオテクスタートアップはメソッド開発のためにCRO(医薬品開発受託機関)への依存を高めています。これらのCROはボリュームディスカウントを確保しながらも、在庫保有コストを最小化することを目的としたジャストインタイム納品を提供するサプライヤーを優先しています。
食品安全および環境試験に関するグローバル規制の強化
北米の水道事業者は、米国環境保護庁(EPA)が2024年に6種類のPFAS化合物を有害物質に指定したことを受け[1]米国環境保護庁、「PFASルール」、epa.gov、年間のLC-MS/MS分析件数を増加させる予定です。各分析ではメタノール・アセトニトリル混合物が使用されるため、溶媒需要の増加につながっています。一方、EUの農場から食卓まで計画(Farm-to-Fork計画)に基づく2025年の23農薬の最大残留基準値(MRL)強化により、食品輸入業者は誘導体化試薬およびマトリックスマッチ標準品に依存する多残留GC-MSおよびLC-MSプロトコルの導入を迫られています。日本では、水産物の薬物残留物に関するポジティブリスト制度により、イオンペア試薬(特にヘプタフルオロ酪酸)の使用が義務付けられており、地域需要をさらに増幅させています。これらの規制措置は総じて、クロマトグラフィー試薬市場の上昇軌道を強化しています。
超低金属試薬を必要とするMS結合HILIC法へのシフト
ベンチトップ型トリプル四重極LC-MSシステムの設置台数が増加し、従来の光学検出器を効果的に置き換えています。HILIC分離では金属含有量が最小限の溶媒が必要とされます。これに対応して、サプライヤーは超低金属レベルで認定されたアセトニトリルおよびギ酸アンモニウムを市場投入しましたが、標準LC-グレード製品よりも高価格となっています。オリゴヌクレオチド医薬品の各バッチには高グレードのアセトニトリルおよび酢酸アンモニウムが必要であり、治療用RNAパイプラインが重要な成長機会であることを示しています。2024年に発効したICH Q3D(R2)ガイドラインは、吸入薬の元素不純物限度値を厳格化しました。これにより、クロマトグラフィー溶媒が金属フリーであることを確保するための普遍的なバリデーションプロセスが義務付けられています。これらのダイナミクスが総じて、クロマトグラフィー試薬市場内のニッチながら急速に成長するセグメントを牽引しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高純度試薬の高コストおよび原材料価格の変動 | -0.7% | グローバル規模、価格感応度の高いアジア太平洋および南米市場で顕著 | 短期(2年以内) |
| アセトニトリルの持続的な供給ショックと価格変動 | -0.9% | グローバル規模、LC-MS採用率の高い北米および欧州で最も深刻 | 中期(2〜4年) |
| サンプルあたりの使用量を削減する溶媒削減・グリーンケミストリーワークフロー | -0.5% | 持続可能性義務に牽引されるEUおよび北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高純度試薬の高コストおよび原材料価格の変動
2025年、LC-MSグレードのアセトニトリルは工業グレードと比較して著しく高い価格を示しました。このプレミアム価格は主に、元素汚染レベル1 ppb未満を義務付ける厳格な生産者要件に起因しています。原材料の価格変動は偶発的なものではなく、生産プロセスに深く根ざしています。アセトニトリルは主にプロピレン系アクリロニトリル生産の副産物であるため、その価格は石油化学市場固有の変動性の影響を受けやすくなっています。2024年、ハリケーンによる混乱が米国ガルフコーストの生産量を減少させました。この不足により、ディストリビューターは割り当てを制限せざるを得なくなり、小規模な実験室はメタノールへの代替を余儀なくされました。しかし、この切り替えにはトレードオフが伴い、実行時間の延長という問題が生じました[2]Alexandra Aiken、「アセトニトリル不足がクロマトグラフィー実験室を混乱させる」、cen.acs.org。
アセトニトリルの持続的な供給ショックと価格変動
2024年、江蘇省の工場での爆発事故により生産能力が大幅に低下しました。この事故によりスポット価格が急騰し、2023年の水準の2倍に達しました。これを受け、QCラボは供給を確保するために溶媒リサイクルシステムの導入を急ぎました。一方、欧州の実験室は長期間にわたって在庫を積み増しており、これが運転資本を拘束し、保管コストを増大させています。課題があるにもかかわらず、いかなる規制機関もアセトニトリルを戦略的化学物質に指定しておらず、購買者が調達リスクをすべて負担する状況が続いています。一部のベンダーは二酸化炭素を利用してアセトニトリル使用量を削減できる超臨界流体クロマトグラフィーを推奨していますが、その採用は依然として限定的です。この限定的な普及は、メソッドの移植性に関する課題と多大な設備投資の必要性に起因しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:イオンペア試薬がペプチド分析において存在感を高める
イオンペア試薬は、ペプチドおよびオリゴヌクレオチドパイプラインの成長に伴い、クロマトグラフィー試薬市場規模全体を上回るCAGR 6.75%の見通しを2031年まで記録しました。溶媒は依然として収益を支配しており、2025年のクロマトグラフィー試薬市場シェアの52.75%を占めていますが、グラジエント最適化とナローボアカラムによる平衡化時間の短縮により、分析あたりの使用量は減少しています。
シングルユースバイオプロセシングがロット間の一貫性を優先するにつれ、事前調製済みGMP緩衝液への需要は堅調を維持しています。サプライヤーはジャストインタイム納品とコンサインメント在庫プログラムを提供することで差別化を図り、CDMOが直面する運転資本の圧力を軽減しています。揮発性イオンペア剤はMS適合分離を可能にしますが、耐腐食性チタン製フローパスが必要となります。この要件がクロマトグラフィー試薬市場内に独自の成長軌道を生み出しています。


移動相の物理的状態別:環境規制によりGC試薬が急増
気体クロマトグラフィー試薬は2031年にかけてCAGR 7.20%が見込まれており、物理的状態セグメントの中で最も高い成長率となっています。これは、二次元GC-MSワークフローに依存する農薬およびVOCスクリーニングを拡大するEUおよび米国の規制に支えられています。液体クロマトグラフィー試薬は2025年収益の82.56%を維持しており、医薬品QCおよびバイオプロセスPAT用途に支えられています。
2024年、規制当局は産業排出指令を改定し、VOC排出限度値を引き下げました。この動きによりリアルタイムGCモニタリングが必要となり、キャリアガスおよびキャリブレーション標準品の需要が過去の水準を大幅に上回るペースで増加しています。SFC試薬はニッチな位置を占めていますが、溶媒の大幅な削減を実現します。これは持続可能性義務に合致していますが、薬局方での広範な認知は得られていません。フレーバーおよびフレグランス分析におけるGCxGCの採用拡大が誘導体化試薬および超高純度ヘリウムの需要を押し上げており、クロマトグラフィー試薬市場の物理的相をさらに多様化させています。
技術別:アフィニティー交換がバイオロジクス精製を支配
アフィニティー交換は2025年に50.75%の収益シェアを維持し、1ステップで99%の純度を達成するプロテインAレジンに牽引されてCAGR 7.48%が予測されています。イオン交換は精製技術として依然として重要ですが、コモディティ化した強陰イオン交換体は、ボリュームが高水準を維持する中でも収益を希薄化させています。
韓国および中国のバイオシミラーメーカーが大幅な値引きを提供しており、プロテインAレジン価格に圧力をかけています。しかし、リガンドリーチングへの懸念から、確立された欧米サプライヤーは規制当局の監査において優位性を維持しています。混合モードレジンはコストが高いものの、生産性を著しく向上させます。これにより、施設はブレークスルーなしにタンパク質負荷量を増加させることができ、CDMO(医薬品受託開発製造機関)が容量利用の最適化に活用しています。AAV遺伝子治療精製におけるクロマトグラフィー試薬市場は急速に拡大しています。SECおよび塩耐性イオン交換体は複雑なウイルスベクターの処理に優れており、技術多様化のトレンドを裏付けています。
用途別:医薬品セグメントがボリュームとイノベーションを牽引
医薬品ワークフローは2025年収益の81.67%を生み出し、CAGR 6.97%の軌道に乗っています。この成長は、通常1キャンペーンあたり3〜5のクロマトグラフィーステップを必要とする医薬品承認におけるバイオロジクスの大きな比重を反映しています。一方、食品・飲料試験も勢いを増しています。この急増は、ウォルマートなどの大手小売業者が農薬スクリーニングリストをより多くの化合物に拡大し、多残留メソッドのボリュームを増加させていることに起因しています。
カリフォルニア州では、水質義務により厳格な閾値でPFAS通知レベルが設定されています。この規制により月次LC-MS/MSアッセイが義務付けられており、各アッセイで相当量の溶媒が消費されます。このような需要がクロマトグラフィー試薬市場を牽引しています。さらに、新生児の代謝スクリーニングを実施する臨床検査室がGC誘導体化キットへの依存を高めており、ニッチながら成長するセグメントを示しています。医薬品がクロマトグラフィー試薬市場を牽引する一方、これらの多様な用途が堅固な消費基盤を確保しています。
地域分析
北米は2025年に46.82%を占め、堅調な需要に牽引されています。世界のバイオロジクス生産能力の相当部分を有する米国は厳格なcGMP規制を施行しており、追跡可能かつバリデートされた試薬の必要性を強調しています。地域のCDMOは事前調製済み緩衝液の採用を拡大し、バッチプロセスを合理化するとともに溶媒・緩衝液スループットを向上させています。2024年に拡大されたカナダの大麻試験規制は、誘導体化試薬およびLC-MS溶媒を多用する追加の月次クロマトグラフィー実施分を計上しています。一方、メキシコは近接調達ハブとして台頭しており、2025年の米国向けAPI輸出の増加がHPLC溶媒需要を押し上げています。
欧州は2031年にかけてCAGR 8.21%で最も速い成長が予測されています。この勢いは主に、元素不純物の許容限度値を半減させた欧州医薬品庁(EMA)の改定に起因しています。これらの変更により、業界全体で超低金属溶媒への広範な移行が義務付けられ、クロマトグラフィー試薬の市場規模を強化しています。ドイツでは、フラウンホーファー研究所が連続クロマトグラフィーのパイロット施設を開始し、最適化フェーズ中に毎月カスタム緩衝液を使用しています。英国の医薬品・医療製品規制庁(MHRA)は細胞療法におけるシングルユース技術を推進しており、緩衝液ボリュームの増加につながっています。同時に、スウェーデンのKEMI(化学物質検査所)は2028年までにハロゲン化溶媒を段階的に廃止するよう実験室に促しており、エタノール・水系への移行を促進しています。
アジア太平洋地域は多様な状況を示しています。2025年、中国の国家薬品監督管理局(NMPA)が新たなバイオロジクス工場を承認し、シングルユースバイオリアクターの追加容量が加わり、クロマトグラフィー試薬の需要を押し上げています。日本の薬局方はいくつかのモノグラフでUHPLCの採用を開始しています。4.6 mmから2.1 mmカラムへの移行により1回の実行あたりの溶媒量は大幅に削減されましたが、サンプルスループットの増加により全体的な溶媒量は一定に保たれています。韓国の業界大手であるSamsung BiologicsとCelltrionは2025年にかけてバイオシミラー生産能力を共同で増強しており、プロテインAレジンの注文増加につながっています。一方、シンガポールではバイオファーマ生産の増加が見られ、クロマトグラフィー消耗品が生産コストの相当部分を占めています。この多様な地域活動は、クロマトグラフィー試薬市場の長期的な堅固さを裏付けています。

規制環境
クロマトグラフィー試薬は主に化学物質として規制されており、市場アクセスと継続的なコンプライアンスは化学物質登録の枠組みと分析グレードの規格によって形作られている。欧州連合では、REACH(規則(EC)No 1907/2006、2024年12月時点での統合版)が、年間1トン以上を製造または輸入する物質の登録およびデータ要件を規定し、EU内の研究室やGMP環境向けに販売される溶媒・試薬ポートフォリオの文書化、試験の深度、供給の継続性を左右している。
エンドユース試験全体において、方法および品質要件は、一貫性のある追跡可能な試薬性能への需要を強めている。米国では、40 CFR Part 158に基づくEPAの農薬登録データ要件が、クロマトグラフィー試薬に依存する残留物・環境スクリーニングのワークフローを支えており、一方で試薬水に関するASTM D1193-24やISO試薬規格(例えばISO 6353シリーズ)などの基準が実験室グレードの品質基準の基盤となっている。国境を越えた貿易については、USITC(2026年)が公表する統一関税分類(HTS)も業務に影響を与え、正確なHS文書はクロマトグラフィー研究室に供給する分析機器および関連サプライチェーンの通関上の摩擦を減らす。
バリューチェーン分析
バリューチェーンは、上流の原材料および特殊原料から始まる。これには主要溶媒(アセトニトリルおよびメタノール)向けの石油化学派生物、緩衝液用の高純度無機塩、シリカベースの担体、アフィニティリガンド、認証標準物質などの特殊材料が含まれる。製造工程は、大量溶媒生産と、LC-MSおよびGMPグレード試薬に必要な精密調製・ろ過・包装工程に分かれ、汚染管理(金属および微粒子)、バッチ追跡性、特殊包装(例えば、褐色ガラスおよび不活性雰囲気での取り扱い)を伴う。
下流の流通には、製薬・生物製造顧客向けの直接供給プログラム、日常的な分析研究室を支える特殊流通業者、そしてジャストインタイム配送とロット一貫性を重視するCROおよびCDMO向けの受注生産・方法特化型製品が含まれる。このチェーンは、アフィニティリガンドやビーズマトリックスなど一部の高価値部材における単一供給源への脆弱性、および認証標準物質のリードタイムの長さにさらされている。大手統合サプライヤーは、カラム、キット、デジタル補充ツールを一括提供することで、高スループットのQC業務における欠品リスクを低減させ、差別化を図っている。
競争環境
クロマトグラフィー試薬市場は中程度に集約されています。上位5社のサプライヤーの支配力は、特殊化学品メーカーおよび地域ディストリビューターに機会をもたらしています。ベンダーが競争力のある価格設定と迅速な納品を競う一方、コモディティ溶媒のマージンは安定しています。対照的に、超低金属品およびMSグレード品はプレミアムを享受しており、これはNIST標準にトレーサブルな1 ppb未満の汚染認定を行うサプライヤーの証左です。遺伝子治療精製向けにカスタマイズされたターンキー緩衝液キットには新興の機会が存在します。ここでは、複雑なプロセスと高まる規制上の精査が、すぐに使用できるソリューションの魅力を高めています。既存企業はデジタルサプライチェーンツールを差別化に活用しています。予測的再注文プラットフォームを持つベンダーは、在庫切れが重大なリスクをもたらすハイスループット実験室から特に求められています。特許出願は業界の革新的な動向を示しており、アルカリ安定性プロテインAリガンドおよびマルチモーダルレジン化学に関する申請が見られます。本市場への参入障壁は高く、GMP環境向け試薬は厳格な薬局方仕様および品質システムへの準拠が求められ、多くの場合、準拠施設への投資が必要となります。
クロマトグラフィー試薬業界リーダー
Thermo Fisher Scientific Inc.
Merck KGaA
Agilent Technologies Inc.
Waters Corporation
Avantor Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
目に見えて増えているホワイトスペースは、規制対応のQC要件を満たしつつ調製時間を短縮するバイオプロセッシンググレードのクロマトグラフィー原料に集中している。これには、事前調製済みの緩衝液キット、MS対応イオンペア系、カラムの準備時間を短縮するよう設計された樹脂が含まれ、製薬製造における下流工程のより標準化・再現可能な運用への移行を反映している。
生産能力の地域化とポートフォリオの統合は、重要消耗品の供給変動に対処する研究室やバイオ製造業者にとって、調達機会も生み出している。2026年4月、DuPontはAmberChrom XT SLクロマトグラフィー樹脂を発売し、カラム充填時の樹脂水和工程を排除することでバイオ医薬品ワークフローを簡素化する位置付けとした。Welch Materialsは2026年1月、中国・南京にクロマトグラフィー充填材の生産拠点を開設し、年間19万本のクロマトグラフィーカラムおよび30トンの精製材料という生産能力目標を掲げ、高スループットユーザー向けの地域供給力を強化すると発表した。別途、Merck(MilliporeSigma)は2026年4月にJSR Life Sciencesのクロマトグラフィー事業の買収を完了し、Amsphere Protein A樹脂および関連能力を追加することで、モノクローナル抗体その他の生物製剤精製プログラム向けの統合下流供給選択肢を拡大した。
最近の業界動向
- 2026年7月:Agilentは、バイオ治療薬分析向けに設計された不活性サイズ排除カラムおよびPLRP-Sカラムを追加し、Alturaポートフォリオを拡大した。この更新は、複雑な生体分子に対する不活性性と堅牢性の向上を求めるワークフローを支援し、カラムと方法パッケージが規制研究室における再現性を高める一括ソリューションを強化する。
- 2026年5月:Agilentは、製薬・バイオ医薬品QC研究室が規制環境下でLC/HRMSを導入するのを支援するMulti-Attribute Method(MAM)ソリューションを発売した。MAM導入のための標準化されたアプローチをパッケージ化することで、この発売は、日常的なリリースおよび特性評価試験に使用される互換性のある高純度移動相、緩衝液、その他のクロマトグラフィー試薬の使用促進を高める。
- 2026年4月:Merck(MilliporeSigma)は、JSR Life Sciencesのクロマトグラフィー事業の買収を完了し、Amsphere Protein A樹脂および関連する下流精製能力をライフサイエンス事業ポートフォリオに追加した。この取引は、生物製剤精製における垂直的な提供を深化させ、CDMOおよびバイオ製造業者向けのクロマトグラフィー消耗品および関連試薬の統合供給を支援する。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本市場は、分離・分析ワークフロー向けに販売されるクロマトグラフィー試薬から得られる収益を対象とし、一般的なクロマトグラフィー技術全体、および研究室や製造環境などのエンドユーザー全体をカバーする。
範囲の除外:クロマトグラフィー機器、カラム、樹脂、ソフトウェア、サービスまたは保守収益は本市場の対象としない。
セグメンテーション概要
- タイプ別
- 緩衝液
- イオンペア試薬
- 溶媒
- その他のタイプ
- 移動相の物理的状態別
- 気体クロマトグラフィー試薬
- 液体クロマトグラフィー試薬
- 超臨界流体クロマトグラフィー試薬
- 技術別
- イオン交換
- アフィニティー交換
- サイズ排除
- 疎水性相互作用
- 混合モード
- その他の技術
- 用途別
- 医薬品
- 食品・飲料
- 水・環境分析
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、基本的な需要背景を構築し、公開データで既に観測可能な事項について推測を避けるために用いられた。ソースには、製薬パイプラインにおける下流クロマトグラフィー使用の代理指標としての米国FDAの医薬品承認データベース、クロマトグラフィー集約型の研究活動を測るNIHおよびPubMedの生態系、そして試験量や疾病モニタリングの優先度を示すCDCおよびWHOの統計が含まれる。
この背景を規模算定の入力に変換するため、関連する化学品カテゴリーに関するUSITCおよびUN Comtradeの貿易統計、および国別の研究室・製造能力の兆候を示すOECDおよび世界銀行の指標も確認した。科学およびクロマトグラフィー関連の団体の文書は、方法の採用状況と品質実践を理解するために使用された。企業の年次報告書、投資家向け説明会資料、信頼できる報道は、価格動向とミックス変化を把握するために取り込まれた。必要に応じて、社内で既に利用している有料サブスクリプションを、企業財務、特許動向、出荷レベルの貿易可視性の参照として利用した。これらのデスクソースは例示的であり網羅的ではなく、他の多くの公開資料も検証と明確化のために使用された。
一次インタビューおよび調査
一次調査は、試薬メーカー、流通業者、研究室調達チーム、および製薬、バイオテクノロジー、食品検査、環境研究室のクロマトグラフィー利用者との専門家インタビューおよび構造化調査を通じて行われた。これらの対話は、クロマトグラフィー試薬として購入されるものと消耗アクセサリーとして購入されるものを区別し、典型的なパックサイズと購買頻度を理解し、主要地域における価格およびミックスの前提をストレステストするために用いられた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:32% | 経営幹部(CXO):16% | アジア太平洋:51% |
| ミッドティア:52% | 部門/ユニットリーダー:25% | 欧州・中東・アフリカ:31% |
| 小規模プレイヤー:16% | マネージャー:59% | 南北アメリカ:18% |
市場規模算定と予測
規模算定は、まずクロマトグラフィー試薬需要を稼働中の設置ベースおよびクロマトグラフィーワークフローにおける使用強度に結び付けるトップダウン構築を用いて再構成し、その後選択的なボトムアップ近似を用いた相互検証を適用した。実際には、分析試験およびバイオ製造活動を反映する国および地域レベルの指標から出発し、浸透率および使用に関する前提を適用して価値を導出する。
主要なモデル入力には、例えば、製薬・バイオ医薬品のR&D強度、生物製剤および低分子医薬品の製造規模、食品・環境研究室における検査スループット、品質管理におけるクロマトグラフィー利用の成長、緩衝液、溶媒、その他の試薬種別間で観測された価格およびミックスの変化が含まれる。公開資料で一貫して確認できない前提、例えば更新サイクル、方法別の消費量、割引慣行については、インタビューを通じて精緻化し、地域間で再現可能な方法で適用した。
予測には、R&Dや検査の成長といった安定した推進要因に関する短期トレンドモデルに支えられたシナリオ分析を用い、その後、採用速度と価格推移に関する専門家の見解によって調整した。ボトムアップ検証にギャップがある場合、例えば小規模事業体の収益分割が欠落している場合には、同業他社の集団および流通チャネルの確認に基づいて保守的な代理シェアを適用し、その後総額をトップダウンの需要プールに再調整した。
データ検証と更新サイクル
出力結果は、数値が単一のデータストリームに依存しないよう、複数の検証を通じて確認された。総額は、貿易動向、報告された研究室支出の優先度、用途別に観測されたクロマトグラフィー利用の変化などの独立した指標と比較され、大きな差異は承認前に調査された。
論理、計算、および記述の一貫性を検証するために2人目のアナリストによるレビューを実施し、その後、ある前提が外れ値の結果を生んだ場合には対象を絞った再接触を行った。レポートは年次で更新され、価格、供給、または需要に影響を与えうる重大な事象が発生した際には中間更新が行われる。提供前には、クライアントが可能な限り最新の見解を得られるよう、新たなレビューが実施される。
他の公開推計値と比較したMordor Intelligenceのクロマトグラフィー試薬市場規模
クロマトグラフィー試薬に関して公表されている市場規模がしばしば一致しないのは、範囲の線引きが異なることや、研究室活動をドルに変換する際に価格およびミックスの前提が異なることが原因である。基準として使用される年、対象となるエンドユース、地域別の通貨・インフレの取り扱い方も結果に影響を与える可能性がある。
本レポートでは、クロマトグラフィーカラムおよび機器はMordor Intelligenceの調査範囲外であり、サプライヤーがバンドルソリューションを販売している場合でも、価値を試薬収益に集中させている。その他の差異は通常、クロマトグラフィー特有の試薬を超えたより広範な研究室用化学品を含めること、流通業者の割引を確認せずにより速い価格成長を適用すること、または溶媒、緩衝液、特殊試薬間のミックス変化後に更新されていない古い基準年の分割を使用することから生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 12.58 B (2026) | |
| グローバルコンサルティング企業A | USD 7.30 B (2024) | より早い基準年と、クロマトグラフィー活動から試薬支出への狭い変換を用いており、抜粋では方法別の消費率や割引が一次検証されたかどうかは明確化されていない。 |
| 業界出版社B | USD 6.81 B (2024) | 異なる調査期間および基準年に基づいており、試薬のみの境界が明示的に適用されない限り、隣接する研究室用化学品の支出が混在した広範な製品フレーミングを適用する傾向がある。 |
数値のばらつきは、主に何が試薬として数えられるかと、使用量を収益に変換するために用いられる基準年および価格経路によって説明される。範囲を試薬販売に結び付け、前提を観測された需要指標およびインタビュー検証に整合させることで、この推計は明確な推進要因に追跡可能であり、入力が更新された際には再現可能である。


レポートで回答される主要な質問
クロマトグラフィー試薬市場の規模はどのくらいですか?
本市場は2026年に125億8,000万米ドルを生み出し、CAGR 6.61%を記録して2031年までに173億2,000万米ドルに達する軌道にあります。
クロマトグラフィー試薬の収益に最も貢献しているセグメントはどれですか?
溶媒は2025年収益の52.75%のシェアで支配しており、すべてのクロマトグラフィーモードにわたる普遍的な使用を反映しています。
試薬需要が最も速く成長している地域はどこですか?
欧州は新たな不純物限度値が超低金属溶媒の採用を促進することで、2031年にかけて最速のCAGR 8.21%を記録すると予測されています。
超低金属試薬への移行を促進しているものは何ですか?
質量分析検出とより厳格な元素不純物ガイドラインにより、イオン抑制を回避するために総金属量1 ppb未満で認定された溶媒が必要とされています。
供給ショックはアセトニトリル価格にどのような影響を与えていますか?
2024年の生産混乱によりスポット価格が2倍となり、実験室はリサイクルシステムの導入やメタノールへの代替を余儀なくされており、継続的な価格変動を示しています。
最も高い成長を示している技術セグメントはどれですか?
モノクローナル抗体向けプロテインAレジンを中心とするアフィニティー交換試薬は、2031年にかけてCAGR 7.48%で成長すると予測されています。
最終更新日:



