
塩素化ポリエチレン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
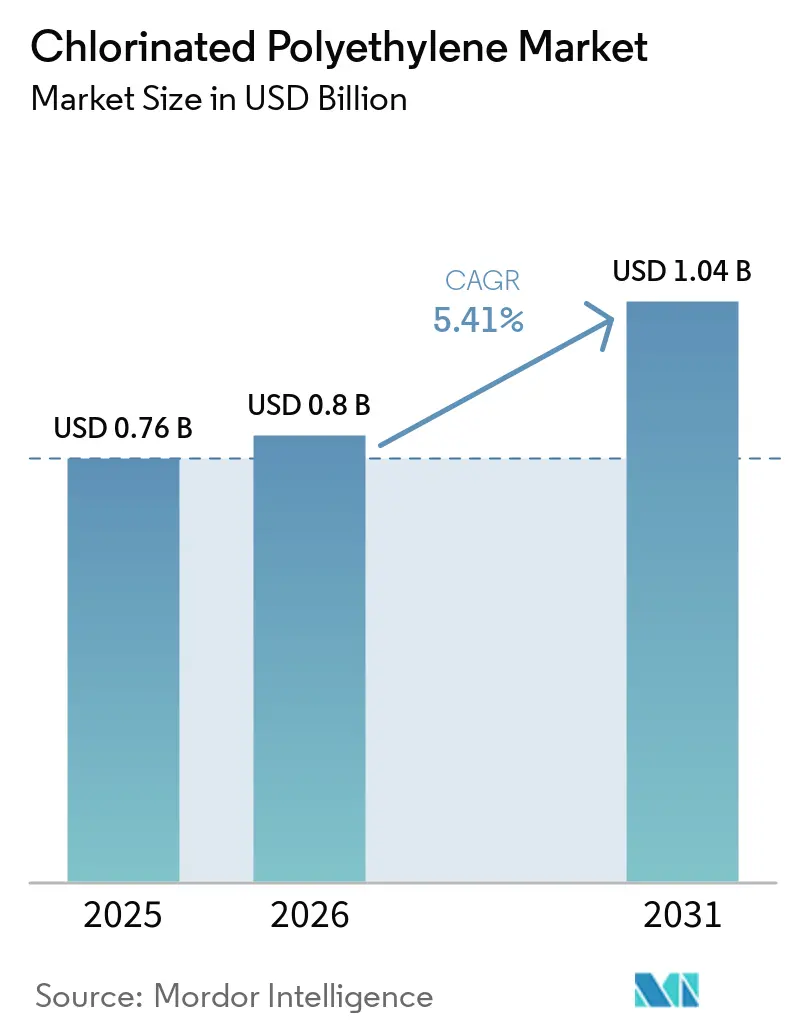
| 市場規模 (2026) | 0.8 十億米ドル |
| 市場規模 (2031) | 1.04 十億米ドル |
| 成長率 (2026 - 2031) | 5.41 % |
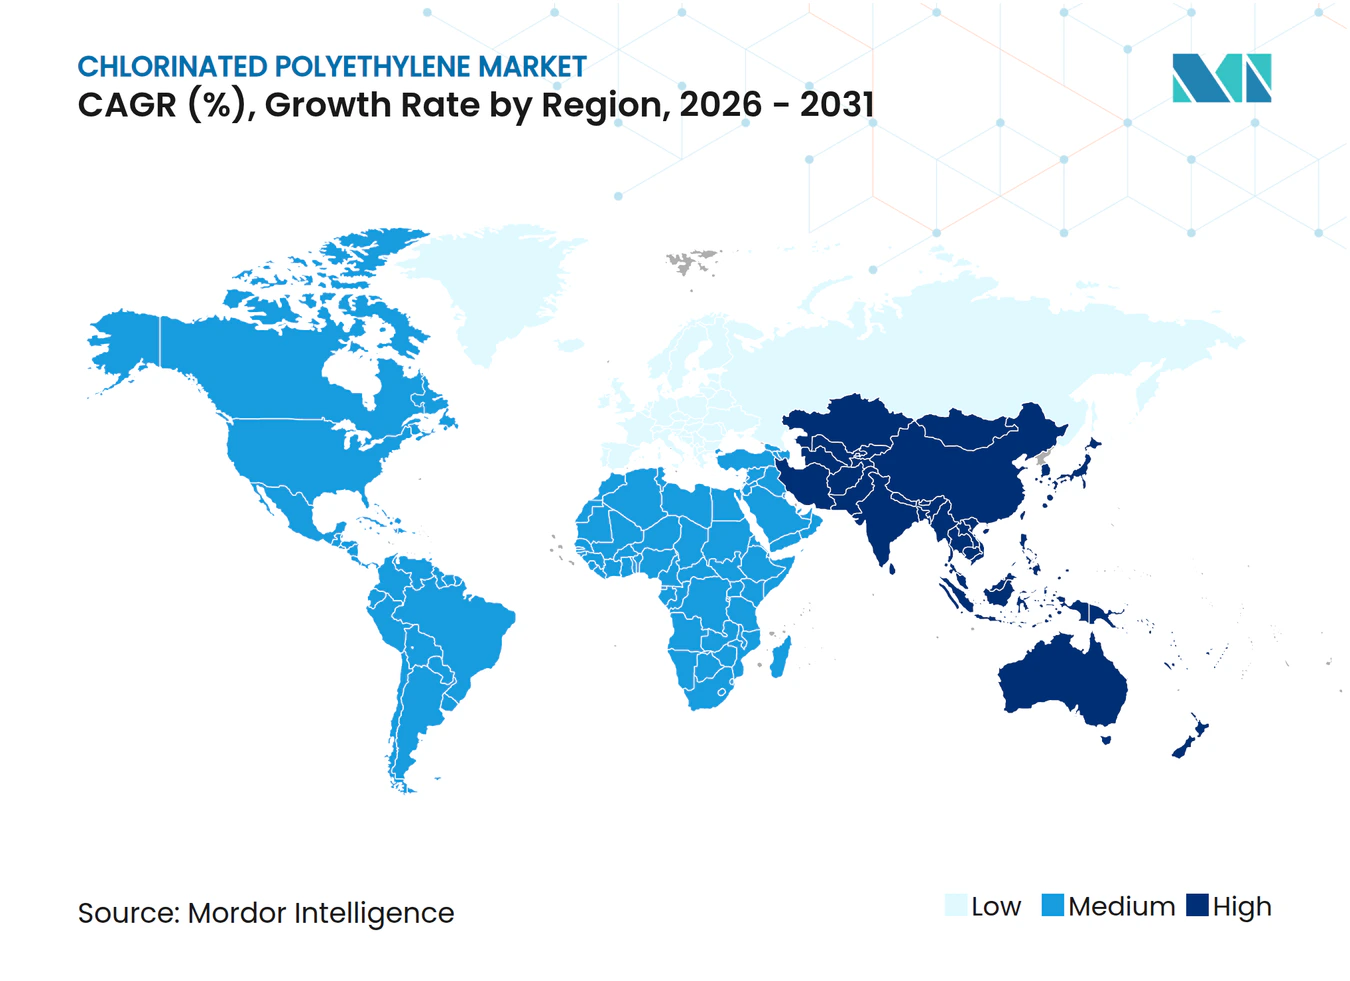
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる塩素化ポリエチレン市場分析
塩素化ポリエチレン市場規模は、2025年の7億6,000万USDから2026年には8億USDに増加し、2031年までに10億4,000万USDに達する見込みで、2026年〜2031年にかけてCAGR 5.41%で成長すると予測されています。この成長の勢いは、PVC耐衝撃改質剤としての同ポリマーの定着した用途、電線・ケーブルジャケットにおける役割の拡大、ならびにホースコンパウンドおよび三層屋根防水膜への採用増加に起因しています。高い塩素適合性により、CPEはコスト効率の高い耐油性、難燃性能、および耐候性を発揮することができ、これらの特性は高価な添加剤なしには熱可塑性ポリオレフィンが対抗しにくいものです。アジア太平洋地域の優位性は塩素化ポリエチレン市場における価格リーダーシップを強固なものとしており、同地域のメーカーは統合された塩素アルカリチェーン、低コストの石炭または再生可能電力、および下流のPVC押出ハブへの近接性という恩恵を受けています。欧州および北米の一部におけるハロゲンフリー規制は、配合業者にCPEをTPV、SEBS、またはEVAブレンドで部分的に代替するよう圧力をかけていますが、継続的な油分暴露、高い日射強度、または厳しい曲げ半径が求められる場面では、CPEはコストパフォーマンス面での優位性を維持しています。競争の激しさは中程度であり、上位5社が売上の約55〜60%を占めていますが、いずれの企業も単独で契約価格やイノベーションのペースを決定する立場にはありません。
主要レポートのポイント
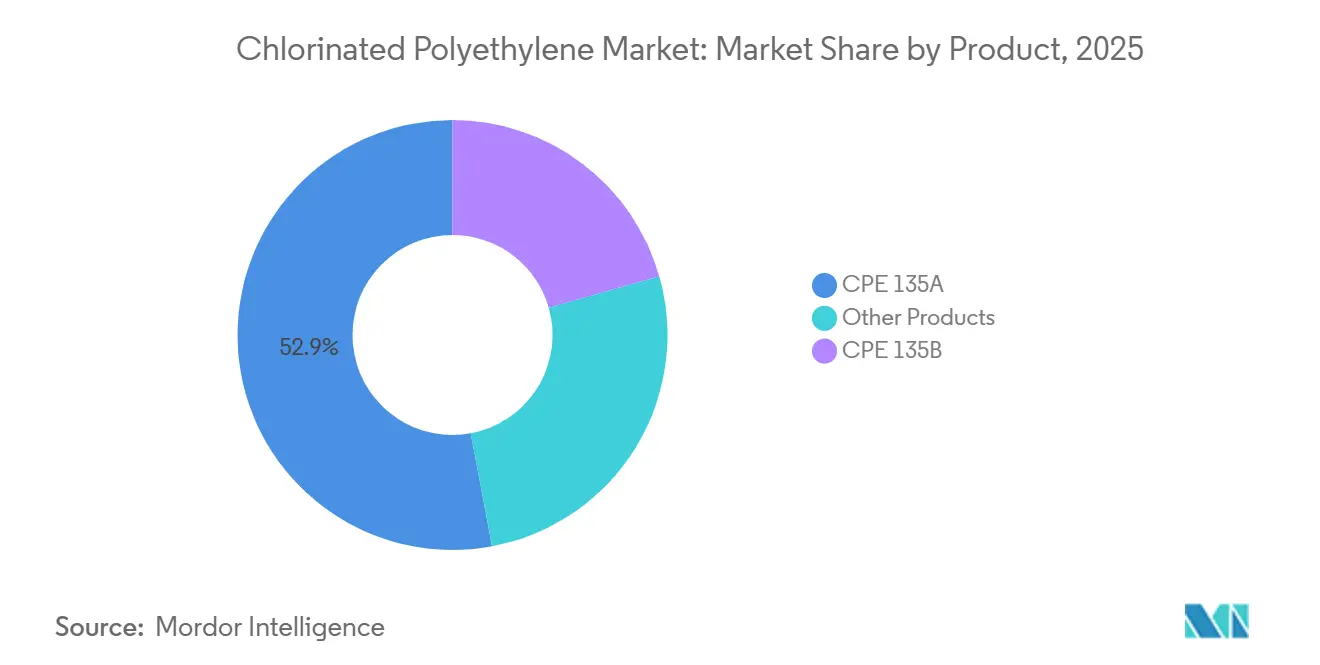
- 製品グレード別では、CPE 135Aが2025年に52.94%の売上シェアをリードし、高粘度のCPE 135Bグレードは2031年にかけてCAGR 5.51%で拡大すると予測されています。
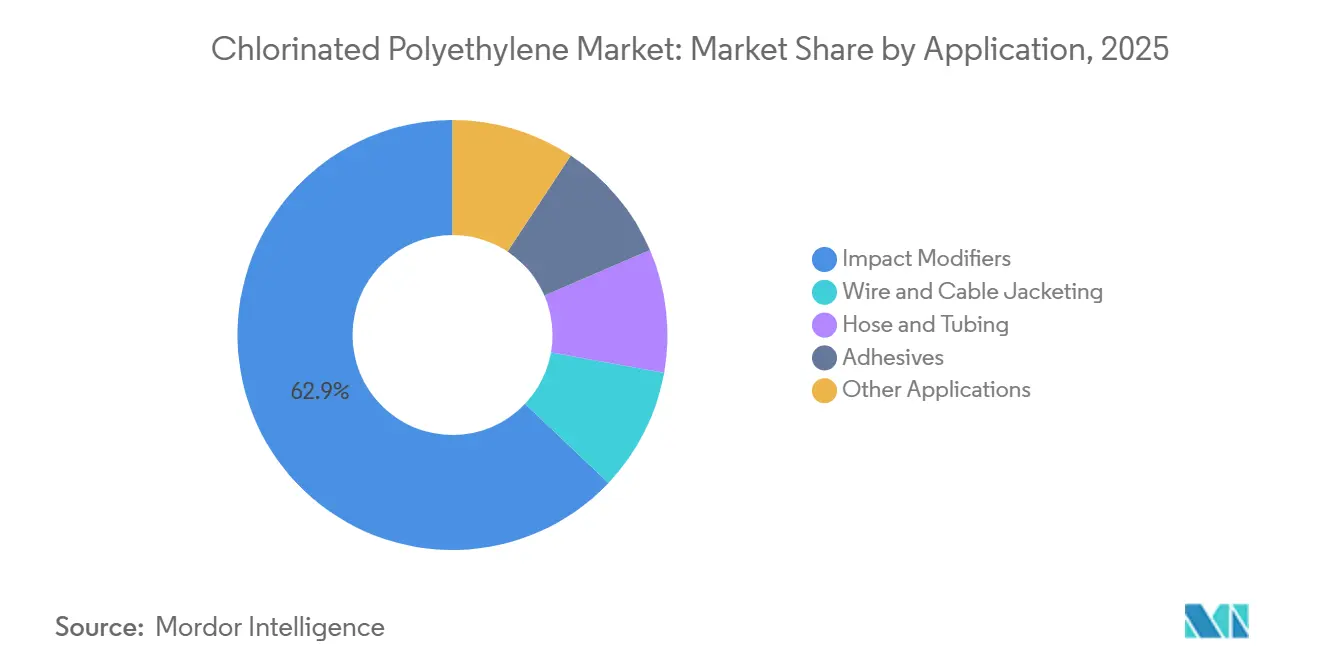
- 用途別では、耐衝撃改質剤が2025年の世界塩素化ポリエチレン市場シェアの62.91%を占め、ホースおよびチューブが最も成長の速い最終用途となり、2031年にかけてCAGR 5.97%で拡大します。
- 地域別では、アジア太平洋が2025年の世界消費量の72.15%を占め、2026年〜2031年にかけてCAGR 5.78%を記録し、他のすべての地域を上回る見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハロゲンフリー難燃CPEハイブリッドへのシフト | +0.8% | 北米およびEU、APACエレクトロニクスハブへの波及 | 中期(2〜4年) |
| 中国のサプライサイド拡大による価格競争力の強化 | +1.2% | グローバル、APACおよび中東への影響が最も大きい | 短期(2年以内) |
| 水素充填インフラ向け耐油性ホース | +0.6% | 北米、EU、日本、韓国 | 長期(4年以上) |
| 熱帯地域における3層スマート屋根防水膜の成長 | +0.5% | ASEAN、中東、ラテンアメリカ(ブラジル、メキシコ) | 中期(2〜4年) |
| 欧州におけるスコープ3排出量を削減するオンサイト塩素化技術 | +0.4% | EUコア(オランダ、ドイツ、フランス) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハロゲンフリー難燃CPEハイブリッドへのシフト
配合業者はCPEをリン・窒素系膨張性システムとブレンドすることで総ハロゲン含有量を低減し、IEC 60754-2の閾値を満たしながらUL-94 V-0評価を達成しています。2025年の研究では、マイクロカプセル化赤リンとメラミンシアヌレートを添加することで、限界酸素指数34%以上、煙密度80 Ds以下の値が得られ、無機水酸化物フィラーを40%削減できることが示されました。データセンターおよび鉄道輾送向けに供給する北米およびEUのケーブル工場は、地域の規制がすべてのハロゲンを禁止せずに低煙性能を義務付けているため、早期採用者となっています。このような「低ハロゲン」コンパウンドは塩素化ポリエチレン市場における製品ライフサイクルを延長しますが、精密な分散と耐湿性包装により配合の複雑さとコストが増加します。
中国のサプライサイド拡大による価格競争力の強化
山東省における統合されたエチレンおよび塩素アルカリ資産により、2025年のCPEの平均現金コストはトン当たり1,200 USD以下となり、西側メーカーを20〜30%下回りました[1]。Weifang Yaxing単独で生産能力を年産8万トンに引き上げましたが、輸出需要が冷え込むと利益率が縮小し、温室フィルムおよびスペシャルティホースグレードへの転換を余儀なくされました。価格の軟化は、コスト重視のPVCおよびケーブルセグメントに供給するインド、ベトナム、インドネシアのコンパウンダーに恩恵をもたらしていますが、山東省の中小規模施設における品質のばらつきがアンチダンピング調査を引き起こし、ブランドへの信頼を損なっています。
水素充填インフラ向け耐油性ホース
水素ホースには、鉱物油、摩耗、および日光に耐性のある外部ジャケットが必要です。EVチャージングおよび石油・ガスケーブル向けのSouthwireの2025年仕様では、UL 44およびIEEE 1202 FT4に適合し、90°Cの連続定格を持つ熱硬化性CPEジャケットが規定されています[2]。内部ライナーは透過制御のためにHNBRまたはFKMが好まれますが、ポリオレフィンがコスト集約的な添加剤なしに同等の難燃・耐油バランスを達成することが困難なため、CPEは外層の体積の15〜20%を占めています。カリフォルニア州、ドイツ、日本、韓国における計画されたステーション展開が、塩素化ポリエチレン市場の長期的な追い風を支えています。
3層スマート屋根防水膜の成長
反射性中間層およびUV安定化トップコートに接合されたCPEベースシートは、熱帯気候においてシェアを拡大しています。その柔軟性、オゾン耐性、およびビチューメン接着剤との適合性はASTM D4068に準拠しており、熱可塑性ポリオレフィン膜に多く見られる継ぎ目の破損を軽減します。埋め込まれた漏水検知センサーにより初期システムコストは25〜35%高くなりますが、冷却負荷の低減と迅速な漏水箇所の特定によりライフサイクルでの回収が可能です。採用はシンガポール、ドバイ、およびブラジルの主要都市で最も強く、塩素化ポリエチレン市場の地域的な普及を促進しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 塩素化プラスチックに対するEUの公共調達禁止 | -0.7% | EU加盟国、英国およびノルウェーへの採用の可能性 | 短期(2年以内) |
| TPVおよびSEBSエラストマーの性能向上 | -0.9% | グローバル、北米・EU・日本の自動車OEMが主導 | 中期(2〜4年) |
| ハロゲン化ポリマーに対する新興の炭素国境関税 | -0.6% | EU(炭素国境調整メカニズム)、英国およびカナダへの拡大の可能性 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
塩素化プラスチックに対するEUの公共調達禁止
ドイツ、フランス、オランダは現在、公的資金によるプロジェクトにおいてLSZH材料を優先しています。REACHおよびCPRは全面的な禁止には至っていませんが、調達ガイドラインはIEC 60754-1に基づきハロゲン酸性ガスを0.5%以下に制限しています。ケーブルおよび屋根材のサプライヤーは二重在庫を維持しなければならず、CPEを産業市場に振り向ける一方で都市部の防火規制が強化されています。そのため、塩素化ポリエチレン市場は近い将来、欧州での販売量の減少と利益率の圧縮に直面しています。
TPVおよびSEBSエラストマーの性能向上
EPDM–PPの動的加硫物および高分子量SEBSシステムは、ハロゲン含有量なしに耐油性でCPE 135Aに匹敵し、低温柔軟性においては大幅に上回っています。自動車用ワイヤーハーネスおよびクーラントホースの購買担当者は、EU ELV指令に基づくリサイクル義務に対してハロゲンフリーの状態を重要視しています。TPVのスケールアップによりコストが低下するにつれ、塩素化ポリエチレン産業に対する代替圧力は、特に自動車内装において強まっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
半結晶性グレードが優位を保ち、スペシャルティ配合が拡大CPE 135Aの塩素化ポリエチレン市場規模は2025年の売上シェアの52.94%を占めました。この半結晶性グレードは35±2%の塩素とムーニー粘度約50のバランスを取り、ショアA硬度60および伸び率600%以上を実現しており、これらの指標は硬質PVC耐衝撃改質および電線ジャケットにおいて高く評価されています。高粘度のCPE 135Bはさらなる溶融強度を提供し、インフレーションフィルムおよび難燃フィラー充填を可能にし、2031年にかけてCAGR 5.51%の予測を支えています。スペシャルティバリアント(UL-94 V-0ケーブルコンパウンド向け高塩素(40% Cl超)、ゴムマグネット向け改質分子量グレード、エンジンルーム下ホース向け耐熱バージョン)は、コモディティ樹脂を超えた付加価値の幅を広げています。
メーカーが上流に移行するにつれ競争が激化しています。Dow、Resonac、および山東省の主要企業は共処理CPE・リンマスターバッチを供給し、コンパウンダーがターンキーの低煙ソリューションを提供できるようにしています。この垂直統合の動きはコモディティ価格が横ばいの中でも利益率を守り、統合されたサプライ契約の中に長期顧客を組み込み、塩素化ポリエチレン市場全体での粘着性を強化しています。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
用途別:
耐衝撃改質剤が優位、ホースおよびチューブが加速耐衝撃改質剤は2025年の需要の62.91%を吸収しており、これはCPEが5〜10 phrの添加量で光沢や印刷適性を損なうことなく硬質PVCプロファイルのアイゾット衝撃強度を3倍にする能力を反映しています。耐衝撃改質用途の塩素化ポリエチレン市場シェアは、TPVおよびASAアロイが欧州の窓枠および配管仕様に食い込むにつれて緩やかに低下すると予測されていますが、インドおよびASEAN地域の建設需要により絶対的なトン数は依然として増加しています。
ホースおよびチューブはCAGR 5.97%で拡大し、この最終用途の塩素化ポリエチレン市場規模は2031年までに1億3,000万USDに近づく見込みです。SouthwireのSPEC 44122はジャケット厚を3.7 mmから8.3 mmの間に設定しており、これはポリオレフィンが同一の摩耗・耐油・難燃試験において高価な原料なしに達成することが困難な数値です。成長はラテンアメリカおよびアフリカにおけるオフショア石油ホースの改修、水素充填ライン、および高屈曲性鉱山ケーブルに起因しています。

注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域の塩素化ポリエチレン市場
アジア太平洋地域は2025年の塩素化ポリエチレン市場における世界需要の72.15%を占め、2031年にかけて5.78%のCAGRで成長すると予測されている。中国は統合されたエチレン(年間6,200万トン)およびポリエチレン(年間4,500万トン)の生産設備を有しており、塩素フィードストックをCPEリアクターへ低コストで供給している。山東省のクラスターは工場渡し価格を1,200 米ドル/トン未満に抑え、インドおよびベトナムのコンパウンダーがXLPEおよびTPOに対してシェアを獲得することを促進している。しかし、過剰生産能力はメーカーのマージンを圧迫し、トルコおよびブラジルからの定期的なアンチダンピング調査を招いている。
北米の塩素化ポリエチレン市場
北米市場の成長は、EV充電ケーブル、データセンター用電源コード、および油田用ホースによって支えられている。連邦規格は産業用配線へのCPE使用を認めており、カリフォルニア州の公共調達では高密度交通機関向けにLSZHをますます要求するようになっている。Southwireの2025年EV充電ステーション仕様(SPEC 45005)は、90°C連続定格およびFT4難燃規格を確保するために熱硬化性CPEジャケットを規定している。こうした文書は、ハロゲンへの scrutiny(精査)が続く中でもCPEの持続的な競争力を裏付けている。
欧州の塩素化ポリエチレン市場
欧州市場は二重の逆風に直面している。国家調達禁止措置が建築用電線のトン数を縮小させており、CBAMが高炭素輸入品の陸揚げコストを引き上げる可能性がある。オランダのNobianを筆頭とする地域メーカーは、再生可能エネルギーと組み合わせた膜電解槽を改修し、内包炭素を削減して国内CPEの競争力を維持しようとしている。
南北アメリカおよびMEAの塩素化ポリエチレン市場
南米、中東、およびアフリカでは塩素化ポリエチレンの需要が高まっている。ブラジルおよびメキシコは熱帯工業地帯においてCPEベースの三層屋根材を採用しており、サウジアラビアおよびアラブ首長国連邦では90°Cの油中浸漬が日常的な海洋掘削ケーブルにCPEジャケットを指定している。ハロゲンに対する規制圧力の低さと強い日射量が段階的な普及を促進し、塩素化ポリエチレン市場全体にわたる多様な成長を支えている。
バリューチェーン分析
塩素化ポリエチレン(CPE)のバリューチェーンはエチレンと塩素の供給可能性に依存しており、塩素は通常、苛性ソーダの経済性と塩素コストを連動させる統合クロルアルカリ事業から供給される。この統合が、アジア太平洋地域の価格優位性の一因を説明し、山東省を拠点とするクラスターが低いキャッシュコストでCPEを供給できる理由を支えている。また、これによりメーカーはCPEが他の塩素化ポリマーや関連中間体と共存する多品種ポートフォリオを運営できる。上流および一次製造は山東省に集中しており、Weifang Yaxing(クロルアルカリとCPEを同一拠点で展開)や、塩素化ポリマー材料(CPVC、HCPE、CPEを含む)全体で年間60,000トンの生産能力を報告するShandong Gaoxin Chemicalが含まれる。Sundow Polymersなどの特殊品志向のプレーヤーは、研究開発とPVC加工助剤に関連する製品を重視している。
中流域での価値創出は、コモディティ樹脂販売から予備コンパウンド化・用途特化型ソリューションへと徐々に移行しており、これには耐衝撃改質剤マスターバッチ用CPE、電線・ケーブル被覆用コンパウンド、特殊ホース向けグレードなどが含まれる。下流では、CPEはPVCコンパウンダーおよびコンバーターにより、硬質PVCプロファイル、電線・ケーブル工場、ホース・チューブ製造業者、屋根用シート製造業者に使用されている。これらの最終用途では、ケーブル被覆に関するUL 44やIEEE 1202 FT4などの規格への適合が、フォーミュレーション支援、一貫した品質保証、耐湿性包装の需要を促している。流通は大手コンパウンダーとの直接契約に加え、地域ディストリビューターや輸出チャネルを通じて行われており、アンチダンピング調査や炭素関連の輸入審査といった貿易摩擦リスクは、市場参入経路の決定に影響を与え、サプライヤーにグレードや輸出先産業の多様化を促す可能性がある。
競合ランドスケープ
市場集中度
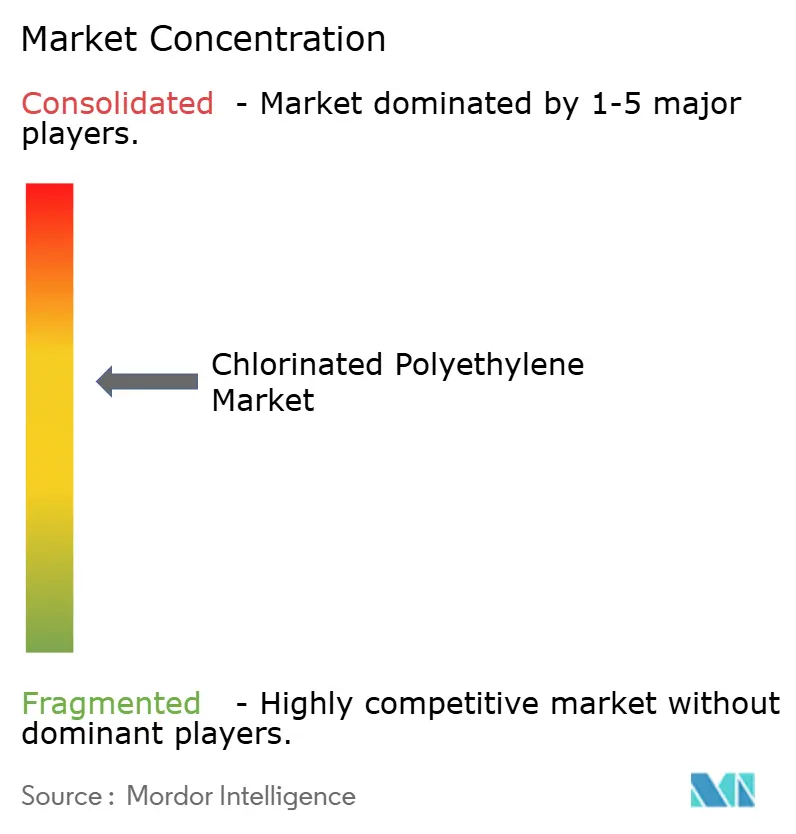
塩素化ポリエチレン市場は中程度に集約されています。山東省のコスト重視のメーカーは積極的な生産能力の増強を続けています。Weifang Yaxingの年産8万トン工場はスケールメリットを示していますが、輸出の落ち込みが国内の供給過剰と重なると利益率が希薄化し、経営陣はフィルムグレードCPEおよびスペシャルティホースコンパウンドに生産を振り向けています。
DowやResonacなどの付加価値プレイヤーはスペシャルティCPEへの転換を進めています。Resonacの2024年ELASLENカタログには、接着剤ゴムアロイ向けの低塩素グレード、PVC改質剤向けの中間グレード、V-0難燃システム向けの高塩素グレードが掲載されており、半導体製造装置プレートおよびEMIシールドマグネットへの組み込みを目的とした配合サービスとセットで提供されています。このシフトにより平均販売価格が上昇し、ハロゲンフリー代替への影響を緩和しています。
新興の破壊的プレイヤーはCPEをリン・窒素系相乗剤とブレンドするか、CPE-EPDMを事前コンパウンドしてLSZH義務に対応しています。下流への統合により利益率を確保し、参入障壁を高く維持しています。競争リスクは規制を中心に展開しており、EUの公共調達禁止と炭素国境調整メカニズムの炭素係数が市場をコンプライアンスプレミアム層と低コスト層に分断し、多国籍企業は分割在庫の管理と認証経路の調整を迫られています。
塩素化ポリエチレン産業のリーダー企業
-
Weifang Yaxing Chemical Co. Ltd
-
Sundow Polymers Co. Ltd
-
Shandong Gaoxin Chemical Co. Ltd
-
Dow
-
Hangzhou Keli Chemical Co. Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
塩素化ポリエチレン市場 このレポートでカバーされる企業
- Aurora Material Solutions
- Bontecn Group China Co. Ltd
- Dow
- Dycon Chemicals
- Epigral Limited
- Hangzhou Keli Chemical Co. Ltd
- Jiangsu Tianteng Chemical Industry Co. Ltd
- Resonac Holdings Corporation
- Shandong Gaoxin Chemical Co. Ltd
- Shandong Ketian Chemical Co. Ltd
- Shandong Novista Chemical Ltd (Novista Group)
- Shandong Rike Chemical Co.,Ltd
- Shandong Xiangsheng New Materials Technology Co. Ltd
- Shandong Xuye New Materials Co. Ltd
- Sundow Polymers Co. Ltd
- Weifang Yaxing Chemical Co. Ltd
市場機会と将来展望
短期的な機会は、材料選好の厳格化に伴い、ケーブル、ホース、屋根材の顧客が難燃性、発煙性、耐油・耐候性能のバランスを取るのを支援する、より高付加価値のグレードやコンパウンド対応形態に集中している。リン・窒素系難燃パッケージと組み合わせた低ハロゲンCPEハイブリッドシステムは、UL-94 V-0基準を達成しつつIEC 60754の閾値も満たし、これにより、コストのかかる添加剤配合なしにポリオレフィンが難燃・耐油・耐摩耗性能を再現しづらい用途において、CPEの存在が維持されている。CPEサプライヤーおよびコンパウンダーにとって、これはデータセンター電力ケーブル、輸送用ケーブル、産業用配線分野向けに、塩素化材料を完全に排除しない低発煙特性を規定する性能認証済み・低発煙ソリューションの開発を支えている。
供給側では、メーカーが特殊品生産に向かう動きが、差別化されたCPEおよび関連改質剤システムの機会を強化している。Weifang Yaxingは2025年12月、年間45,000トンのハイエンド新材料プロジェクトの試験生産を開始し、特殊フィルムやホース関連フォーミュレーションなどCPEの価値領域と重複する、より高付加価値の材料分野を目指した段階的な生産能力・技術力の拡大を示した。Sundow Polymersも2026年1月に高性能粉末ニトリルゴム(PNBR)シリーズを発売し、PVC改質製品ラインを拡大した。これは、フォーミュレーションとハロゲン目標が合致する場合にPVCコンパウンダーがCPEと共に配合できる、エラストマー系改質剤およびブレンド戦略への商業的注力を反映している。熱帯地域における三層屋根用シートの成長、および水素関連ホース外層を含む耐油性・難燃性ホースやケーブル被覆に対する仕様主導の需要は、一貫した品質、認証書類、統合添加剤パッケージを提供できるCPEサプライヤーにとって、実践的な市場参入機会として残っている。
最近の産業開発事情 塩素化ポリエチレン市場
- 2026年1月:Sundow Polymersは、軟質・半硬質PVCコンパウンドの改質を目的とした高性能粉末ニトリルゴム(PNBR)の新シリーズを、Sundow Wellan PNBRとして発売した。この動きは、CPE耐衝撃改質剤や被覆材料も購入するPVC顧客向けのフォーミュレーションツールキットを拡大し、関連するエラストマー改質剤システム全体での抱き合わせ販売を後押ししている。
- 2025年12月:Weifang Yaxingは、年間45,000トンのハイエンド新材料プロジェクトの試験生産を開始し、それと同時に年間500トンのヘキサクロロシクロトリホスファゼンおよび年間500トンの塩化ベンザルコニウムの工業化プロジェクトも進めている。これは、より高付加価値の化学・材料製品に向けた技術力と供給選択肢を追加し、中国における特殊グレードの塩素化ポリマー製品の競争力学を形成している。
- 2025年6月:Sundow Polymersは、部分代替品(SD9000)および完全代替品(99A-100)を含む、高性能三酸化アンチモン(ATO)代替品の開発・生産開始を発表した。この発売は、添加剤のコストや供給制約に直面する塩素化ポリマーおよびPVCコンパウンダー向けに難燃性フォーミュレーションの継続性を支え、電線・ケーブル用コンパウンドにおける代替難燃システムへの市場移行と合致している。
塩素化ポリエチレン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査における塩素化ポリエチレン市場は、主要な産業用途において耐衝撃性改良剤およびエラストマー系コンパウンドとして使用される塩素化ポリエチレン樹脂の販売から生じる収益を対象とし、最初の商業的販売時点で計上しています。
調査対象外:完成ケーブル、PVC管、屋根用メンブレン、CPEを成分として含む加工ゴム部品など、下流の完成品の価値は除外しています。
セグメンテーション概要
- 製品別
- CPE 135A
- CPE 135B
- その他の製品
- 用途別
- 耐衝撃改質剤
- 電線・ケーブルジャケット
- ホースおよびチューブ
- 接着剤
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
まず、確認・再現可能な公開情報を用いて、需要と供給の基本的な全体像を構築します。これには、米国国際貿易委員会(USITC)データ、国連コムトレード、各国統計局などのソースから得られる化学品の生産・貿易指標が含まれており、ポリマーおよび主要原料の地域別動向を把握するために活用しています。
エンドユース動向を裏付けるため、アメリカ化学評議会の刊行物、ポリマーおよび添加剤コンプライアンスに関するEU規制ページ、PVC耐衝撃性改良およびケーブルジャケット性能におけるCPE使用を論じた査読済みポリマー学術誌なども参照しています。次に、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道を用いて、設備増強、プラント稼働率に関するコメント、価格動向を相互検証しています。必要に応じて、企業財務・インテリジェンスに関する有料サブスクリプション、特許データベース、輸出入の船積みレベルの記録も参照し、公開テキストのみでは確認が困難なギャップを補完しています。ここに記載したソースはあくまで例示であり、データ収集・検証・明確化のために他の多数の公開・有料資料も使用しています。
一次インタビューおよびサーベイ
当チームは、CPEメーカー、コンパウンダー、ディストリビューター、および電線・ケーブル、プラスチック改質、産業用ゴム製品分野の大手エンドユーザーとのインタビューおよび構造化サーベイを通じて、デスクリサーチの調査結果を検証しています。本市場はグローバル市場であるため、APAC、EMEA、アメリカ地域全体でフィードバックのバランスが取れるよう配慮し、モデルを確定する前に価格、グレード、用途構成の差異を調整・整合させています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:17% | APAC:48% |
| 中位層:43% | 部門・ユニットリーダー:25% | EMEA:30% |
| 中小プレイヤー:20% | マネージャー:58% | アメリカ:22% |
市場規模算定と予測
規模算定は、エンドユースの生産活動と貿易フローからポリマー需要プールを再構築し、用途レベルの浸透率レンジを用いてCPE消費量に換算するトップダウン方式から始めます。主な需要アンカーとして使用するのは、耐衝撃性改良剤が一般的に使用されるPVC加工量、電線・ケーブルの生産動向、産業用ゴム製品における軟質コンパウンド需要であり、これらを組み合わせることで合計値の妥当性を確保しています。
合計値のサニティチェックとして、開示情報が存在するサプライヤー収益のサンプルを積み上げるなど、選択的なボトムアップ推計を用い、地域別の推定数量に対して平均販売価格帯を検証しています。モデルで追跡する主要インプットには、CPEグレードミックス(例:135Aとその他グレード)、地域別価格スプレッドと通貨タイミング、設備増強と稼働率の方向性、代替改質剤の入手可能性、建設・電気製品における主要エンドユースサイクルが含まれます。予測にあたっては、エンドユース標とCPE需要の間の単純回帰的な関係に基づくシナリオ分析を活用し、価格と採用変化に関する一次フィードバックで前提条件をストレステストしています。ボトムアップの視認性が限られる場合、ギャップは保守的なカバレッジファクターで対応し、専門家との対話の中で再検討し、裏付けとなる証拠が一貫している場合にのみ調整しています。
データ検証と更新サイクル
一つの異常な入力が結果を歪めないよう、承認前に複数のチェックを実施しています。モデルのアウトプットは、発表済みの設備変更、関連ポリマーカテゴリーの貿易動向、市場参加者から共有された価格動向などの独立したシグナルと比較し、外れ値は一行ずつ精査しています。
前提条件が地域・年度を通じて一貫して適用されていることを確認するため、第二のアナリストによるレビューを実施し、過去のサイクルや既知の市場イベントと比較して大きな乖離が生じた場合はフォローアップコールを実施しています。レポートは年次で更新され、大規模な操業停止、新規プラント稼働、原料・エネルギーコストの急激な変動など重要なイベントが発生した場合は中間更新も行います。納品前に最終確認を実施し、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceの塩素化ポリエチレン市場規模と他の公表推計値との比較
塩素化ポリエチレンの公表市場規模が大きく乖離して見える場合があるのは、各ソースがグレード、用途、価格・通貨換算のタイミングについて独自の組み合わせを使用し、異なるエンドユース前提に基づいて予測を構築しているためです。
最大の要因は通常、集計が樹脂販売のみに限定されているか、より高付加価値のコンパウンド・加工品まで拡大されているか、また需要がPVC耐衝撃性改良剤使用量とケーブルジャケット数量に紐付けられているか、より広範なエラストマー市場として扱われているかによって決まります。より積極的な価格パスを起点とするソースもあれば、古いベースイヤーに依拠し、稼働率と貿易シグナルを頻繁に再検討しないソースもあり、これが当年度の数値を変動させる可能性があります。
ベンチマーク比較
| ソース | 場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.76 ビリオン 米ドル(2025年) | |
| 業界誌A | 0.89 ビリオン 米ドル(2024年) | 樹脂とエラストマー用途を広範なエンドユースバケットにまとめたプレス系推計を使用しているとみられ、より高い成長パスを持つ古いベースイヤーを反映しており、報告値を押し上げる可能性があります。 |
| 業界速報B | 0.73 ビリオン 米ドル(2025年) | 特定の用途に絞った分析を行い、保守的な価格帯と限定的なクロスリージョン検証を適用する傾向があり、グレードと用途ミックスを全て積み上げた場合と比較して合計値が低くなる可能性があります。 |
表中のスプレッドは主に、何を市場収益として計上するか、および現在の価格と用途ミックスをどのように更新するかによって説明され、その前提条件が予測に引き継がれます。規模算定を樹脂レベルの販売に紐付け、エンドユース指標と貿易シグナルで相互検証することで、2025年の数値の追跡可能性を確保しており、これはMordor Intelligenceが採用するモデリング上の選択です。
レポートで回答される主要な質問
塩素化ポリエチレン市場の現在の市場規模はどのくらいですか?
塩素化ポリエチレン市場規模は、2025年の7億6,000万USDから2026年には8億USDに増加し、2031年までに10億4,000万USDに達する見込みで、2026年〜2031年にかけてCAGR 5.41%で成長すると予測されています。
現在最も高い売上を生み出している製品グレードはどれですか?
半結晶性CPE 135Aは、35%の塩素含有量がPVC耐衝撃改質および電線ジャケットを最適化するため、2025年の売上の52.94%をリードしました。
アジア太平洋が世界需要の大部分を占める理由は何ですか?
中国、インド、東南アジアにおける統合された塩素アルカリおよびPVC押出チェーンが低コストのフィードストックを提供し、ケーブルおよび建設の最終ユーザーへの近接性を確保しており、2025年の同地域のシェアは約72%となっています。
2031年にかけてホースおよびチューブ用途はどのくらいの速さで拡大しますか?
水素充填、オフショアホースの更新、およびEVチャージングインフラに牽引され、CAGR 5.97%を記録すると予測されています。
EU炭素国境調整メカニズムが輸入品に与えるコスト影響はどのくらいですか?
2028年以降にポリマーが同制度に組み込まれた場合、石炭火力による中国産グレードに対してトン当たり50〜100ユーロの証書コストが加算される可能性があります。
競合ランドスケープはどの程度集約されていますか?
上位5社が世界売上の約55〜60%を支配しており、集中度スコアは10点満点中6点と中程度です。