
クロルアルカリ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 295.70 百万トン |
| 市場取引高 (2031) | 344.63 百万トン |
| Growth Rate (2026 - 2031) | 3.11 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
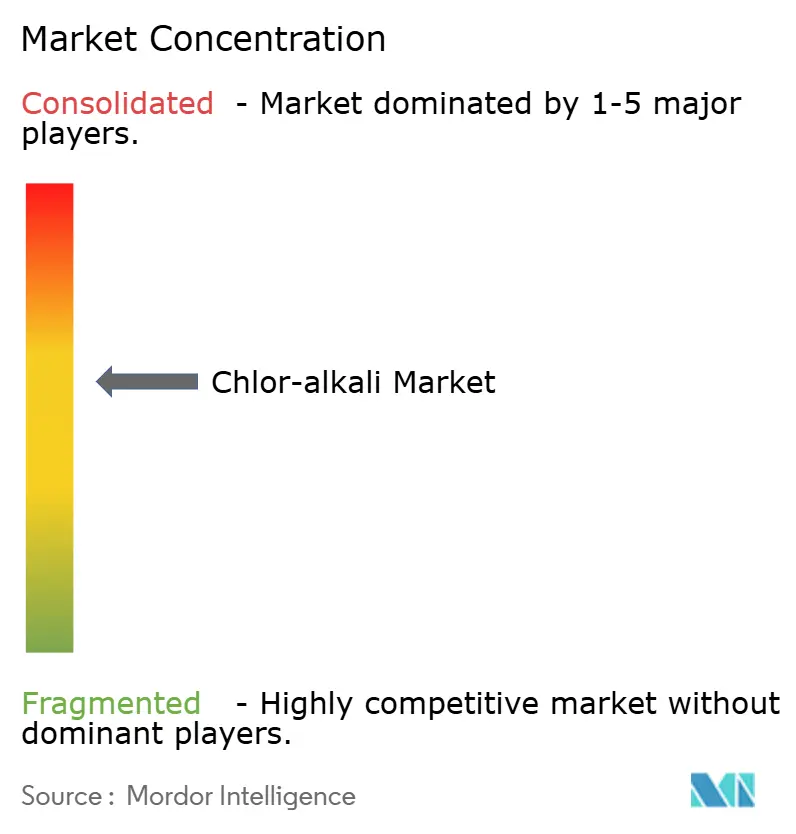
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクロルアルカリ市場分析
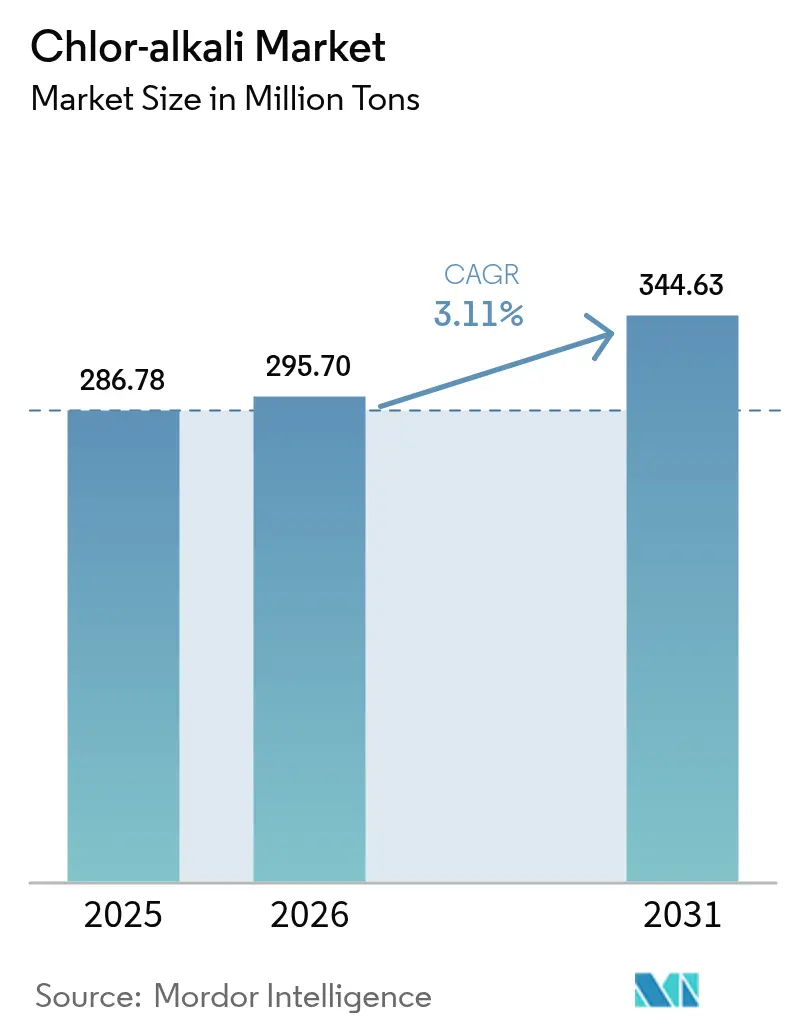
クロルアルカリ市場規模は、2025年の2億8,678万トンから2026年には2億9,570万トンに増加し、2031年までに3億4,463万トンに達する見込みで、2026年~2031年にかけて3.11%のCAGRで成長すると予測されています。塩化ビニル樹脂、アルミナ、水インフラからの最終需要の牽引が貿易フローを変化させ、地域間バランスを引き締め、平均稼働率を82%超に押し上げています。北米および欧州における膜セルへの転換により、苛性ソーダ1トン当たりの電力消費量が2,000 kWh未満に低下し、スコープ2排出量が削減されるとともに、副産物である水素の収益化が可能となっています。アジアの設備増強により、2024年以降、塩素の正味需要が200万トン東方にシフトし、オーストラリアおよび中国のアルミナ精製所はエネルギー価格の変動リスクをヘッジするため、長期苛性ソーダ引取契約を前倒しで締結しています。欧州連合のゼロ液体排出規制および炭素価格制度により、小規模な隔膜セルおよび水銀セルの早期廃止が進み、フィードストックガスコストが1 MMBtu当たり2米ドル未満の中東への設備移転が加速しています。
主要レポートのポイント
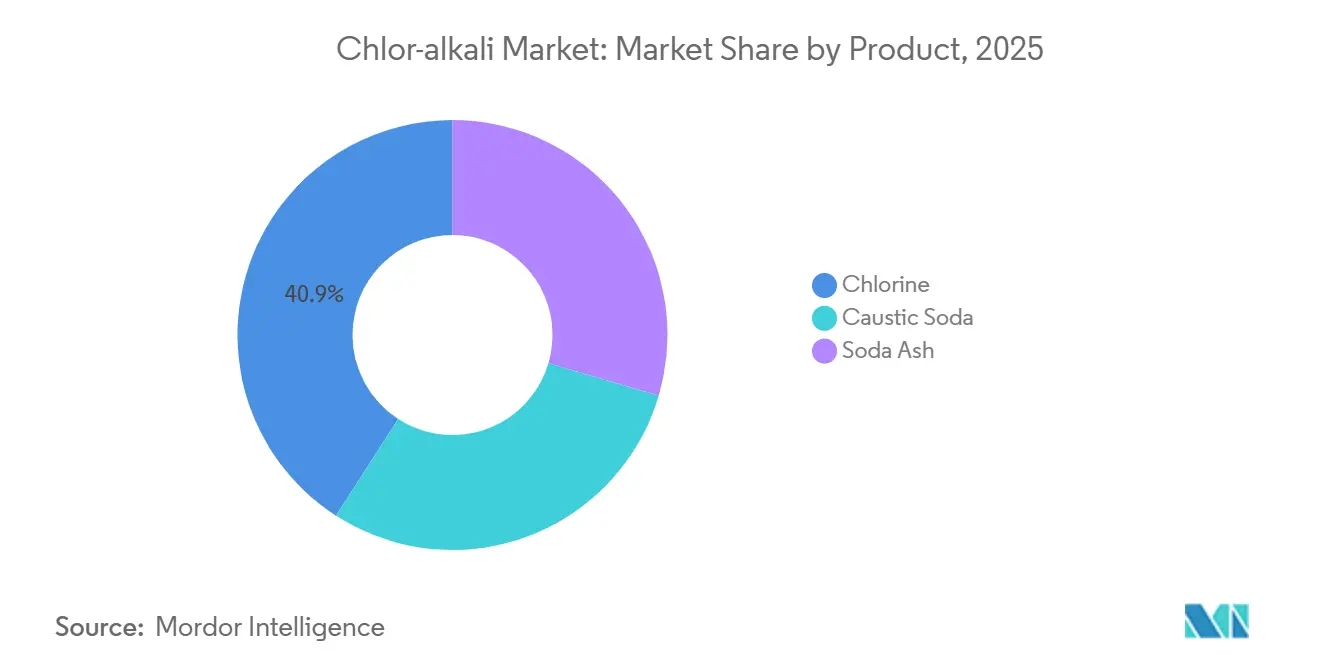
- 製品別では、塩素が2025年のクロルアルカリ市場シェアの40.89%を占め、2031年にかけて3.37%のCAGRで拡大しています。
- 製造プロセス別では、膜セル技術が2025年のクロルアルカリ市場規模の62.78%を占め、2031年にかけて3.31%のCAGRで成長すると予測されています。
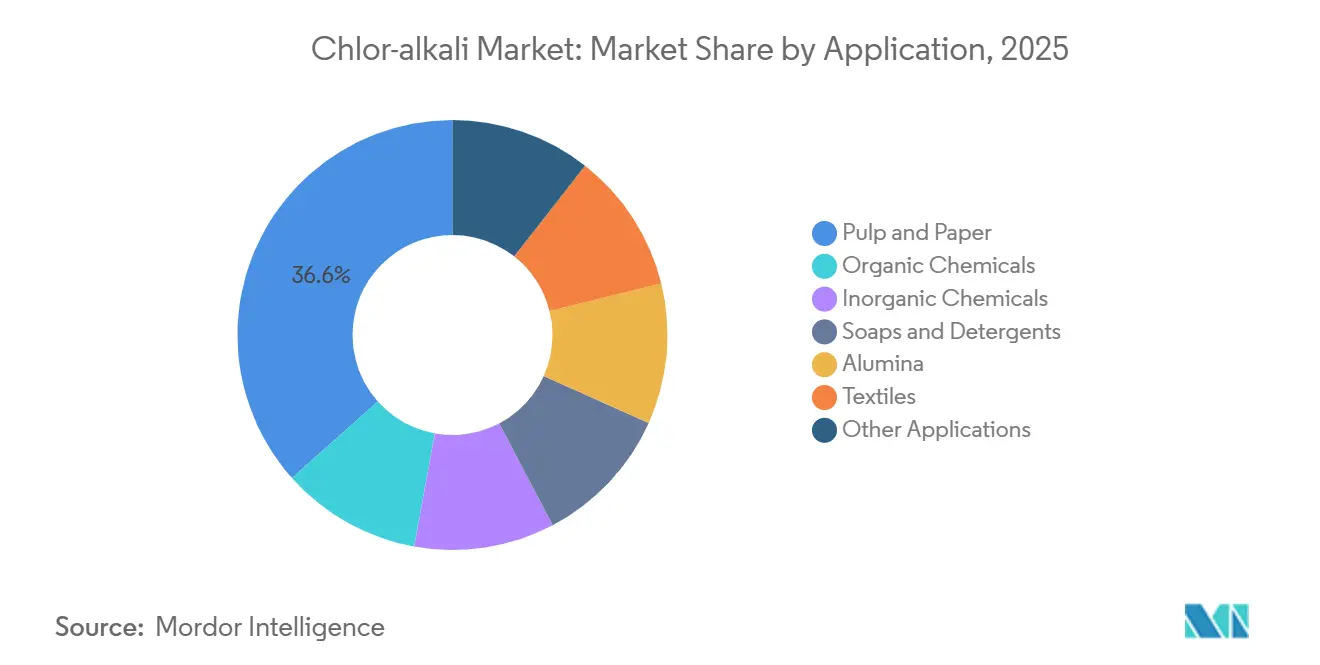
- 用途別では、パルプ・紙が2025年のクロルアルカリ市場規模の36.58%を占め、2031年にかけて3.22%のCAGRで拡大しています。
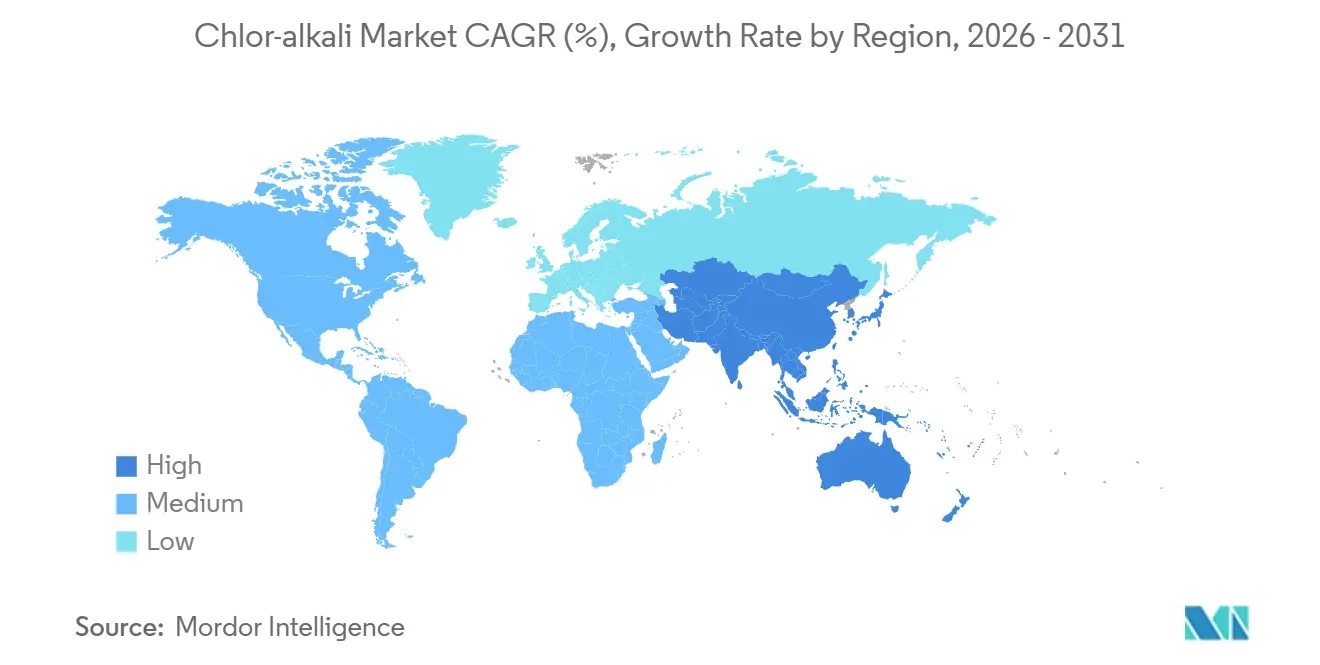
- 地域別では、アジア太平洋が2025年のクロルアルカリ市場シェアの62.22%を占め、2031年にかけて3.23%のCAGRで成長を続けています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジアにおける塩化ビニル樹脂設備の急増 | +0.9% | 中国、インド、東南アジア | 中期(2~4年) |
| EV グレードアルミニウム向けアルミナ生産量の増加 | +0.6% | 中国、オーストラリア、インド | 長期(4年以上) |
| 水・廃水処理プロジェクトの急増 | +0.5% | 北米、欧州、インド | 中期(2~4年) |
| 設備連動型再生可能エネルギーインセンティブ | +0.4% | オーストラリア、欧州連合、米国の一部の州 | 長期(4年以上) |
| 膜セルサイトにおける地域水素の収益化 | +0.3% | 欧州、オーストラリア、日本、韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジアにおける塩化ビニル樹脂設備の急増
中国は2025年に190万トンの塩化ビニル樹脂を稼働させ、第4四半期の生産量を654万トンに引き上げ、約380万トンの塩素を吸収しました。一方、インドでは280万トンの構造的な塩化ビニル樹脂不足が生じており、ダヘジおよびクダロールで150万トンの新規設備が計画されています。塩化ビニル樹脂1トンにつき0.58トンの塩素が固定されるため、苛性ソーダ価格が軟化した場合でも設備稼働率が維持されます。中国およびグジャラートの沿岸集積により、塩の入荷および苛性ソーダの出荷物流コストが低減し、モンスーンシーズンの操業停止時にオーストラリアへ余剰苛性ソーダを裁定取引することが可能となっています。東南アジアの合弁事業は2027年までにさらに100万トンの塩化ビニル樹脂を追加し、地域の塩素需給の逼迫が続く見込みです。この投資の波は、アルミナ精製所が必要とする高純度苛性ソーダグレードを達成するための膜への急速な改造も促進しています[1]Thyssenkrupp Uhde、「クロルアルカリ電解技術パンフレット」、thyssenkrupp-uhde.com。
EVグレードアルミニウム向けアルミナ生産量の増加
バイヤープロセスはアルミナ1トン当たり0.08~0.12トンの苛性ソーダを必要とします。IRENAは2030年までにEVケーシング向けアルミナの増分需要が400万~600万トンに達すると予測しており、これは追加苛性ソーダ需要40万~60万トンに相当します[2]国際再生可能エネルギー機関、「電池材料サプライチェーン2024」、irena.org。Rio Tintoの830万トン精製ネットワークは、物流距離を30%削減するため、膜セルサプライヤーと内包炭素条項の交渉を進めています。欧州委員会のアルミニウム脱炭素化経路は低炭素苛性ソーダを優遇しており、再生可能エネルギーPPAを利用する生産者にプレミアム供給契約を可能にしています。新興の蓄電オプションであるナトリウムイオン電池の正極材も前駆体合成に苛性ソーダを使用しており、需要の景気循環性を緩和しています。
水・廃水処理プロジェクトの急増
米国環境保護庁はミシシッピ州ジャクソンに対し、2027年8月までに液体塩素からオンサイト次亜塩素酸塩への切り替えを命じ、商業用塩素需要を1万2,000トン削減する一方で4,500万米ドルの設備機会を創出しました。インドのジャル・ジーワン・ミッションにより農村部の管路給水普及率が85%に向上し、残留消毒用の塩素消費が安定的に下支えされています。中東の海水淡水化設備は2025年に日量9,500万立方メートルに達し、年率8%で増加しており、各プラントでは生物汚染防止のために塩素が投入されています。電気塩素化は安全性を向上させ保険コストを35%削減しますが、残留保護が義務付けられている地域では塩素が依然として主流です。
設備連動型再生可能エネルギーインセンティブ
オーストラリアの水素生産税額控除制度は適格水素1 kg当たり2豪ドルを支払います。苛性ソーダ1トン当たり0.028トンの水素を副産するクロルアルカリプラントは、1トン当たり36~40米ドルの追加収益を得られます。米国のクロルアルカリ設備はすでに国内消費量の10%に相当する70万トンの水素を放出しており、収益化により苛性ソーダの現金コストを8~12%削減できます。EU RED IIIでは、低炭素電力で稼働する場合、クロルアルカリ水素をRFNBOクォータに算入することが認められており、北欧の生産者がMWh当たり40ユーロ未満の風力PPAを締結する動きを促進しています。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な炭素フットプリント規制 | -0.5% | 欧州、北米、中国 | 中期(2~4年) |
| 塩水廃棄コンプライアンスコスト | -0.3% | 米国、欧州、インド(沿岸部) | 短期(2年以内) |
| 電気塩素化および二酸化塩素の普及 | -0.4% | 北米、欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
バリューチェーンにおける厳格な炭素フットプリント規制
EU排出量取引制度の排出枠は2025年に平均1トン当たり72ユーロとなりました。石炭由来電力を使用する膜セルプラントは苛性ソーダ1トン当たり0.9トンのCO₂を排出し、65ユーロのコストペナルティが生じます。2026年から報告フェーズに入った炭素国境調整メカニズムは、クロルアルカリ誘導体の輸入業者にコンプライアンス上の負担を加えます。中国は2024年に化学品を国家排出量取引制度に組み込み、膜セルの基準値を2,200 kWh/tに設定したため、エネルギー消費の多い新疆ウイグル自治区の設備が操業停止を余儀なくされています。米国の施設は現在、米国環境保護庁の温室効果ガス報告プログラムの下でプロセス排出量の目録を提出する必要があります。
塩水廃棄コンプライアンスコスト
カリフォルニア州、フロリダ州、グジャラートのゼロ液体排出規制は、サイト当たり1,500万~2,500万米ドルの蒸発器および逆浸透膜ユニットを義務付け、操業費用に1トン当たり10米ドルを加算します。Olinは2024年にチャールストンおよびマッキントッシュの塩水システムに4,200万米ドルを予算計上しました。隔膜プラントは苛性ソーダ1トン当たり1.4立方メートルの排水を発生させるのに対し、膜ユニットは0.4立方メートルであり、米国環境保護庁のアスベスト禁止を考慮する前でも改造の回収期間を大幅に短縮します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
塩素がマージンリーダーシップを維持塩素は2025年の数量の40.89%を占め、平均実現価格が苛性ソーダを15%上回る中、統合収益の60%を支えています。クロルアルカリ市場における塩素の市場規模は、アジアで塩化ビニル樹脂、プロピレンオキシド、塩素化溶剤が拡大するにつれ、3.37%のCAGRで成長すると予測されています。ソーダ灰は最も小さいセグメントにとどまり、洗剤における合成品との競合にさらされていますが、トロナ経済が成立するフラットガラス分野では保護されています。Thyssenkruppの膜は塩素対苛性ソーダの比率を0.88:1で提供し、生産者が地域の価格動向に応じて生産量を調整することを可能にしています。HPPO技術は設備容量が300万トンを超えた場合、プロピレンオキシド1トン当たり0.3トンの塩素を代替する可能性がありますが、業界の計画担当者はこのシナリオを2030年以降と見ています。ポイントコンフォートおよびマイリャオの統合コンプレックスは塩素ストリームを内部化し、商業市場の変動から収益を保護しています。
苛性ソーダはアルミナ精製、繊維、パルプ漂白を支えています。Rio Tintoだけで2024年に80万トンを消費しており、電池グレードアルミニウムの成長が持続的な需要牽引を示しています。しかし、洗剤メーカーは酵素リッチな低アルカリ濃縮品へのシフトを続けており、1回の洗濯当たりの苛性ソーダ使用量が25%削減されています。ワイオミング州およびトルコの天然ソーダ灰鉱山は合成ルートよりもコストを低く抑えており、ガラス顧客向けのソーダ灰代替リスクを制限しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


製造プロセス別:
アスベスト禁止後に膜技術が主導膜セルは2025年の生産量の62.78%を占め、米国環境保護庁が2026年8月までにアスベスト隔膜を禁止するにつれ、3.31%のCAGRで拡大しています。膜へのアップグレードにより電力消費量が1,950 kWh/tに削減され、苛性ソーダ純度が50%に向上し、1トン当たり600~800米ドルで価格設定される半導体・製薬ニッチ市場が開拓されます。隔膜技術のクロルアルカリ市場シェアは2031年までに5%未満に低下する見込みです。水銀セルはミナマタ条約の2025年期限の下で完全に撤退します。改造の経済性は説得力があります。Westlakeの2024年カルバートシティプロジェクトは塩水の95%をリサイクルし、淡水取水量を大幅に削減し、強化された塩化物制限を満たしながら設備容量を12%増加させました。高電流密度設計によりセルのフットプリントが30%縮小し、中東のグリーンフィールドプラントがFOBベースで1トン当たり300米ドル未満で損益分岐点を達成できるようになっています。
水素の収益化もアップサイドの一つです。99.9%の純粋水素ストリームは、再生可能エネルギーが1 MWh当たり40米ドル未満で稼働する場合、1 kg当たり2米ドル未満でアンモニアまたはモビリティ市場への販売を可能にし、内部収益率を3~4パーセントポイント改善します。
用途別:
パルプ・紙が需要プロファイルを支えるパルプ・紙は2025年のクロルアルカリ数量の36.58%を消費し、3.22%のCAGRで推移しています。元素塩素フリー漂白は依然として二酸化塩素前駆体とクラフトパルプ製造用苛性ソーダを必要とします。ブラジルおよびインドネシアの製紙工場は2024年から2026年にかけて広葉樹設備を300万トン拡大し、ISO 14067条項付きの苛性ソーダ引取契約を下支えしています。有機化学品は塩化ビニル樹脂が主導し、最も速い絶対成長を示しており、樹脂1トン当たり0.58トンの塩素を消費しています。二酸化チタンおよび次亜塩素酸ナトリウムなどの無機チェーンは安定した低一桁台の成長を示しつつも、32%隔膜グレード苛性ソーダにプレミアムを支払っています。
アルミナ精製は苛性ソーダ0.08~0.12 t/アルミナtで、クロルアルカリの業績をEV電池の普及と結びつけています。繊維は南アジアで依然として大きな需要先ですが、単位消費量を抑制する水リサイクル義務に直面しています。食品、製薬、ニッチな電子化学品は合わせて12~15%のシェアを形成し、景気循環的な落ち込みを緩和する高純度プレミアムが特徴です。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域クロルアルカリ市場
アジア太平洋地域は2025年に世界総トン数の62.22%を占め、クロルアルカリ市場をリードしており、中国の沿岸部におけるPVC拡張およびインドの持続的な苛性ソーダ不足によって牽引されている。同地域のクロルアルカリ市場規模は、統合型コンプレッスが塩水および再生可能エネルギーを確保するなか、2031年までに3.23%のCAGRで成長すると予測されている。Tata Chemicalsはミタプールにおいて20万トンの膜法設備を改修中であり、エネルギーコストを38 米ドル/トン削減し、オーストラリアへの輸出に向けたポジショニングを図っている。日本のメーカーは半導体向けに純度99.5%グレードへの転換を進めており、工場渡し価格で750 米ドル/トンを獲得している。韓国の麗水における増設は、自社のPVCおよびプロピレンオキサイドに供給され、副産物クレジットを取り込む。
北米クロルアルカリ市場
北米では、隔膜法からの転換および水処理における電気塩素化の代替が、アルミナ精製からの需要上昇を相殺している。Olinのフリーポートおよびマッキントッシュにおけるアップグレードは設備能力を8%増加させる一方、電力消費量をトン当たり50 kWh削減する。OccidentalのOxyChemユニットは副産物水素をガルフ湾岸の製油所向けに液化することを計画しており、苛性ソーダ経済性において25 米ドル/トンの収益向上を目指している。
欧州・中東・アフリカおよトルコクロルアルカリ市場
欧州は、MWh当たり35〜40ユーロのガスコストおよびトン当たり65ユーロの炭素コストという費用負担と戦っている。CovestroはドルマーゲンにおいてRE電力を60%調達し、炭素集約度を苛性ソーダ1トン当たり0.5トンCO₂未満に低下させ、グリーンプレミアム契約の資格を得ている。INEOSはラフネスにおいて水素とメタノールの共同立地をパイロット試験中であり、収益を10〜15%向上させることを目指している。トルコは低コストのトロナおよびガスを活用し、ソーダ灰および苛性ソーダを中東・北アフリカ地域へ輸出している。
中東・アフリカクロルアルカリ市場
中東およびアフリカでは、0.04 米ドル/kWh未満の天然ガスベースの電力、ならびに下流のPVC・アルミナ・淡水化への投資により、同地域は欧州およびアジアへの構造的な輸出拠点となっている。SABICのジュバイル新設膜法ユニットは風力PPAブロックを活用し、ライフサイクルCO₂を40%削減する。
南米クロルアルカリ市場
南米の市場シェアは、パルプ漂白需要向けにユーカリ原料を自社調達するブラジルのPVCチェーンが支配している。BraskemのバイーアにおけるPVC拡張は塩素・苛性ソーダ・ビニル樹脂を同期させ、3つの収益ストリームにわたるネットバック最適化を可能にしている。

規制環境
規制は水銀法およびアスベスト隔膜法からの脱却を加速させている。水銀に関する水俣条約の下、クロルアルカリ生産における水銀使用は2025年1月1日に段階的廃止期限を迎え、水銀電解法の設備廃止または転換が世界的に進んでいる。米国では、40 CFR 751.505に基づくEPA規則により、2024年5月28日をもってクロルアルカリ隔膜用クリソタイルアスベストの製造(輸入を含む)が禁止され、残存する隔膜法設備は膜法への転換とそれに伴う資本計画へと移行を迫られている。
欧州では、産業許認可、カーボンコスト、戦略的供給安全保障要件が複合的にコンプライアンス負担を高めている。欧州委員会は2025年7月に化学産業向け行動計画を発表し、重要分子のマッピングや2026年までのEU重要化学サイトの設立に向けた取り組みを含んでいる。理事会は2026年に重要分子に関する法案提案を行う可能性を示唆している。別途、一部の製品チェーンについて2026年から報告段階が始まる炭素国境調整メカニズムを含むEUのカーボン政策・報告要件が、文書化と運転資金の負担を増大させ、低炭素かつトレーサブルな供給や統合的なオフテイク構造を優位にする傾向がある。
バリューチェーン分析
クロルアルカリのバリューチェーンは、電解の中核的インプットである塩(ブライン)、水、電力から始まり、塩素、苛性ソーダ、水素を副産物として生産する。電力は最大の制御可能なコスト要因であり、プラントの立地や技術選択を左右する一方、ブライン精製および排水管理に関する環境対策は資本支出と運転費用の両方に影響を与える。thyssenkrupp nuceraやAsahi Kaseiなどの技術供給者は、旧来の隔膜法や水銀法に比べて高純度の苛性ソーダ、低い電力強度、コンプライアンス面での優位性を支える膜電解槽システムを供給している。
下流統合と物流がマネタイゼーションを推進する。塩素はビニル(EDC/PVC)またはその他の誘導品において自家消費されることが一般的であり、苛性ソーダはアルミナ、パルプ・製紙、無機化学品、水処理チェーンを支えている。最近の増強動向は、プロジェクトが設備ベンダー、電力会社、誘導品ユニットをどのように牽引するかを示している。AGC VinythaiはタイのマプタプットにおいてthyssenkruppnuceraのeBiTAC v7電解槽を用いた拡張クロルアルカリ工場(苛性ソーダ生産能力22万トン/年)を稼働させ、Bondalti ChemicalsはAsahi Kaseiの電解技術を用いたポルトガル・エスタレージャの近代化クロルアルカリ施設の運転を開始した。インドネシアでは、Chandra Asri Groupが外部資金支援を受けてチレゴンにおけるクロルアルカリ・EDC複合施設を推進しており、統合的なビニル需要と輸入代替目標が新規建設パイプラインの形成に果たす役割を反映している。
競合環境
クロルアルカリ市場は中程度の集中度を示しています。統合戦略が主流です。FormosaのポイントコンフォートコンプレックスはPVC向けに塩素の100%を内部化し、マージン変動を緩衝しています。Dowは自社エチレンと電力コジェネレーションを活用して現金コストを12%削減しています。Occidentalは長期ガルフコースト契約の下で水素をブルーアンモニアに収益化し、苛性ソーダ価値に1トン当たり20米ドルを加算しています。規制が統合を触媒しています。米国環境保護庁のアスベスト禁止は米国の8つの隔膜サイトに1億5,000万~2億米ドルの改造費用を強いており、中小独立系企業には資金調達が困難なコストです。EU炭素国境調整メカニズムの報告義務はトレーダーの運転資本需要を高め、低炭素サプライヤーとの長期引取契約へのシフトを促しています。
クロルアルカリ業界リーダー
INEOS
Occidental Petroleum Corporation
Olin Corporation
Tata Chemicals Ltd
Westlake Corporation
- *免責事項:主要選手の並び順不同
クロルアルカリ市場
- ANWIL SA
- BorsodChem (Wanhua)
- Ciner Group
- Covestro AG
- Dow
- Ercros SA
- Formosa Plastics Corporation
- Genesis Energy, L.P.
- Hanwha Group
- INEOS
- Kemira
- MicroBio
- Nirma
- Nobian (Reyez)
- Occidental Petroleum Corporation
- Olin Corporation
- PCC SE
- Shin-Etsu Chemical Co., Ltd
- Sisecam
- Solvay
- Spolchemie
- Tata Chemicals Ltd
- Tosoh Corporation
- Vynova Group
- Westlake Corporation

市場機会と将来展望
各国が水処理その他の中核的な工業用中間財の輸入依存を減らすため国内クロルアルカリ生産能力を構築する中、しばしばビニルへの下流統合とともに、ホワイトスペースが生まれつつある。インドネシアでは、DanantaraとインドネシアInvestment Authority(INA)による2億米ドルの投資契約が、チレゴンにおけるChandra Asri Groupの8億米ドル規模のクロルアルカリ・二塩化エチレン(CAEDC)プロジェクトを支援しており、当該プロジェクトは2026年2月時点で完成度50%と報じられた。この資金調達とEDCへの統合の組み合わせにより、当該プロジェクトは自家消費用塩素の規模拡大への道筋を提供しつつ、地元工業ユーザー向けの苛性ソーダ供給を確固たるものにしている。
機会は、効率主導のデボトルネッキングと近代化にも集約されており、より高効率な膜電解槽と副産物である水素の管理により、炭素・水制約が厳しくなる中でサイト経済性が改善されている。AGC Vinythaiが2026年2月にthyssenkrupp nuceraのeBiTAC v7技術を用いて拡張マプタプットクロルアルカリユニットを稼働開始したことは、生産能力増強に結びついた高度な電解槽プラットフォームへの需要の継続を裏付けている。新興市場では、地域供給網を拡大する小規模で電力事業と連携した建設を通じてプロジェクト化が続いており、Nuberg EPCが2026年6月にタンザニア・ムランディジ地区における1日45トン規模のクロルアルカリ工場(稼働開始目標2027年1月)の受注を獲得したことは、新たな国内化学インフラを支えるEPC企業、設備供給者、運営事業者の契約活動を示している。
Recent Industry Developments in クロルアルカリ市場
- 2026年4月:INEOS INOVYNは、イタリアのクロルアルカリ事業(ロジニャーノおよびタヴァッツァーノの拠点を含むINOVYN Produzione Italia SpA)をEsseco Industrialに売却することに合意し、完了は2026年を予定している。この取引は、コストとコンプライアンス圧力を背景とした欧州における継続的な事業ポートフォリオの再編を反映し、資産管理を地元産業基盤に注力する買い手へ移すものである。
- 2025年10月:INEOSは、欧州事業に対する高エネルギーコストの負担を理由に、ドイツ・ラインベルクにおける塩素・苛性ソーダ生産設備を閉鎖する意向を確認した。計画されている閉鎖は地域供給を引き締め、低コスト電力地域との競争力差を拡大させ、貿易フローと長期オフテイク戦略に影響を与える。
- 2024年12月:Olinは、下流顧客に紐づく統合需要に対応するテキサス州フリーポートの隔膜グレードクロルアルカリ生産能力の停止計画を確認した。この動きは、旧来の隔膜構成からの業界転換を裏付けるとともに、塩素および苛性ソーダ供給の継続性にとって、膜法拠点における生産能力の可用性の重要性を高めている。


クロルアルカリ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、クロルアルカリ市場はブライン電解によって生産され工業用途向けに供給されるバルク化学品を対象とし、地域別の物理的生産量として追跡している。焦点は、塩素と苛性ソーダの生産経済性が連動する中核的なクロルアルカリチェーンに置かれている。
対象範囲の除外:これらの化学品を使用する下流誘導品および最終製品(例えばPVC、溶剤、洗剤、アルミナ製品、紙製品)は除外し、市場供給として反映されない内部の自家消費移転も除外する。
セグメンテーション概要
- 製品別
- 苛性ソーダ
- 塩素
- ソーダ灰
- 製造プロセス別
- 膜セル
- 隔膜セル
- その他のプロセス
- 用途別
- パルプ・紙
- 有機化学品
- 無機化学品
- 石鹸・洗剤
- アルミナ
- 繊維
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- インドネシア
- タイ
- マレーシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- トルコ
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- エジプト
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチは、サプライチェーン、代表的な生産方式(膜法および隔膜法)、プラント稼働率を左右する主要な需要プールをマッピングすることから始めた。国レベルでの生産量、貿易フロー、エネルギー強度に関する確認を可能にするため、USGS、UN Comtrade、国際エネルギー機関、各国の産業統計局といった公的資料を活用した。
前提条件を精緻化するため、企業の年次報告書、サステナビリティ開示、投資家向け資料、業界団体からの最新情報も確認し、続いてプラント閉鎖および生産能力増強に関する信頼性の高い報道を確認した。必要に応じて、企業財務・インテリジェンス、特許検索、明らかな異常値を除去するための出荷レベルの輸出入確認について有料サブスクリプションを利用した。上記に挙げたソースは例示であり、データ収集および相互確認の過程で追加の参照資料も使用した。
一次インタビューおよび調査
一次調査は、クロルアルカリ生産者、流通業者、EPCおよびプラント運営の専門家、並びに契約またはスポット取引で塩素・苛性ソーダを調達する大手工業バイヤーとのインタビューおよび短時間調査を中心に行った。これらの議論を通じて稼働率の範囲、地域別の価格動向、生産能力増強のタイミングを確認し、その後、APAC、EMEA、南北アメリカ全体における定格生産能力から販売可能な出荷量への転換係数の妥当性を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:33% | 経営幹部(CXO):21% | APAC:48% |
| ミッド層:46% | 機能/事業部門リーダー:32% | EMEA:33% |
| 中小プレイヤー:21% | マネージャー:47% | 南北アメリカ:19% |
市場規模算定と予測
市場規模はトップダウンおよびボトムアップの手法を組み合わせて構築し、地域別のクロルアルカリ生産量を設置容量、代表的な運転率、貿易動向から再構築し、副産物間の二重計上を避けるために正規化した。この構造を確立した後、サンプル抽出した生産者の生産能力集計、流通チャネルの確認、指標的な価格動向を用いた単純なボリュームクロスチェックなど、選択的なボトムアップ確認によって総計を裏付けた。
本市場において特に重要な一部のインプットは明示的に扱い、電力価格に紐づく運転率サイクル、発表済みの生産能力増強およびデボトルネッキング、副産物バランス(塩素牽引か苛性ソーダ牽引か)、主要消費部門の国別輸出入依存度を含む。予測は、専門家の合意に基づき基本ケースの稼働率および貿易の前提を調整するシナリオ分析を用いて拡張し、その後、非現実的な年次変動を避けるための平滑化ステップを行った。小規模国においてボトムアップ確認が薄い場合は、地域で観察された稼働率帯を適用し、貿易信号や既知のプラント分布と照合して検証することでギャップを処理した。
データ検証と更新サイクル
出力は複数の段階を経て確認され、まず算術および単位の整合性確認を行い、続いて生産能力発表、貿易バランス、通常稼働率を変動させるエネルギー価格変動といった独立指標との差異確認を行った。ある地域でプラントイベントや政策変更で説明できない急激な変動が見られた場合、前提条件を再検討し、インタビューノートを再確認した。
最終承認前に、モデルと支持となる論理は別の分析者によってレビューされ、重要なギャップが見つかった場合は、明確化のために選定した業界関係者への再連絡を行う。本レポートは年次で更新され、大規模な生産能力の変動、規制変更、または異常なエネルギー価格が見通しを大きく変える場合には、暫定的な更新も行われる。納品直前には、クライアントが最新の見解を受け取れるよう、最終更新パスを実施する。
Mordor Intelligenceのクロルアルカリ市場規模と他の公開推定値との比較
公開されているクロルアルカリ市場規模にばらつきが見られるのは通常のことであり、一部のソースは物理的な生産量を報告し、他は地域別の価格設定や製品構成に大きく依存する収益を報告しているためである。ソーダ灰が同じ総計にまとめられている場合や、自家消費が商業販売と同様に計上されている場合にも差異が生じる。
一部の公開推定値は、苛性ソーダ、塩素、および関連化学品全体にわたる混合価格の前提を用いた単一の世界的な米ドル値を示している。Mordor Intelligenceでは、2025年の総計は百万トン単位で報告され、地域レベルの生産能力、稼働率、純貿易確認に基づいており、集計は価値ベースの合算ではなく販売可能な出荷量に限定されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 286.78 M (2025) | |
| グローバルデータ発行元A | USD 65.18 B (2024) | 2024年の収益として報告されているため、想定されるASP、製品構成、通貨換算タイミングによって総計が変動する可能性があり、対象範囲が明確な物理的整合性を持たずに商業取引量と自家消費量を混合している場合もある。 |
| 業界レポート発行元B | USD 58.40 B (2024) | プロセスおよび用途別の分割を伴う世界的な米ドル表示を用いており、通常は混合価格曲線に依存しているため、副産物バランスと地域稼働率がどのように出荷量を制約するために用いられたかが示されていない場合がある。 |
総合すると、このばらつきは主に単位の選択(トン対米ドル)、および価格設定と自家消費量が構築方法においてどのように扱われているかを反映している。市場がプラントの生産能力、運転率、貿易信号によって制約される場合、最終的な数値は地域間で再現・説明しやすくなる。


レポートで回答される主要な質問
2031年までのクロルアルカリ市場の予測数量は?
2026年~2031年の3.11%のCAGRを反映し、3億4,463万トンに達すると予測されています。
最大のクロルアルカリ市場シェアを持つセグメントはどれですか?
塩素が2025年のグローバル数量の40.89%をリードしています。
膜セルが隔膜技術に対して優位性を高めている理由は何ですか?
膜はエネルギー使用量を1トン当たり約1,950 kWhに削減し、アスベストを排除し、製品純度を向上させ、水素副産物の販売を可能にします。
炭素規制は地域競争力にどのような影響を与えますか?
EUおよび中国の炭素価格制度は現金コストを1トン当たり60~80米ドル引き上げ、低炭素電力を持つ中東の生産者に優位性をもたらします。
水素の収益化はプラント経済性においてどのような役割を果たしますか?
苛性ソーダ1トン当たり副産される0.028トンの水素を販売することで、水素価格が1 kg当たり3米ドルを超えた場合にEBITDAを8~12%改善できます。
最終更新日:


