
塩化ナトリウム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 253.18 百万トン |
| 市場取引高 (2031) | 325.60 百万トン |
| 成長率 (2026 - 2031) | 5.16 % |
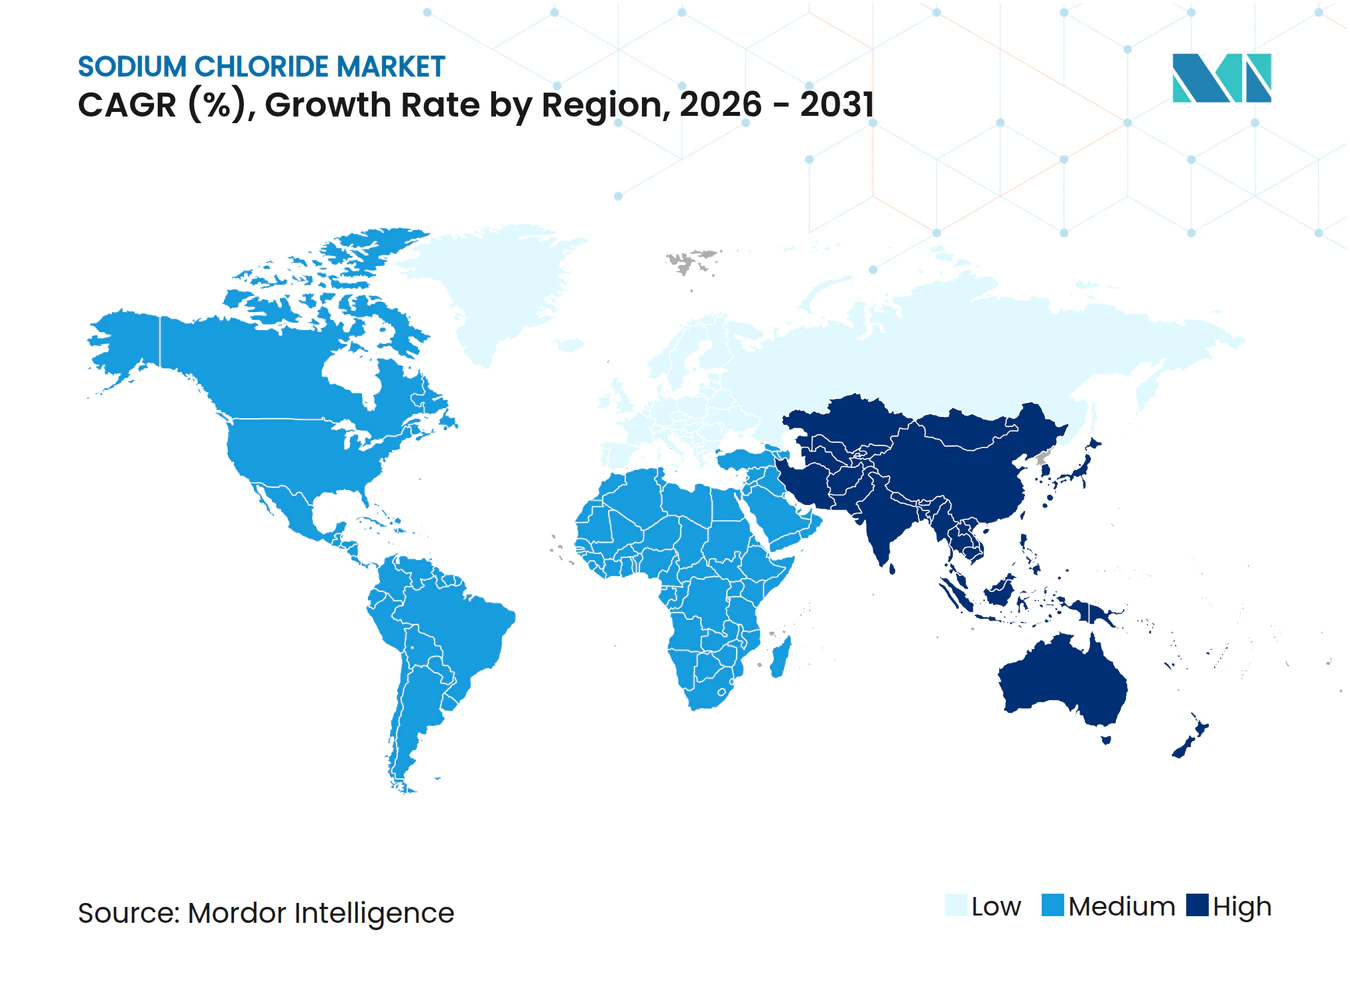
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる塩化ナトリウム市場分析
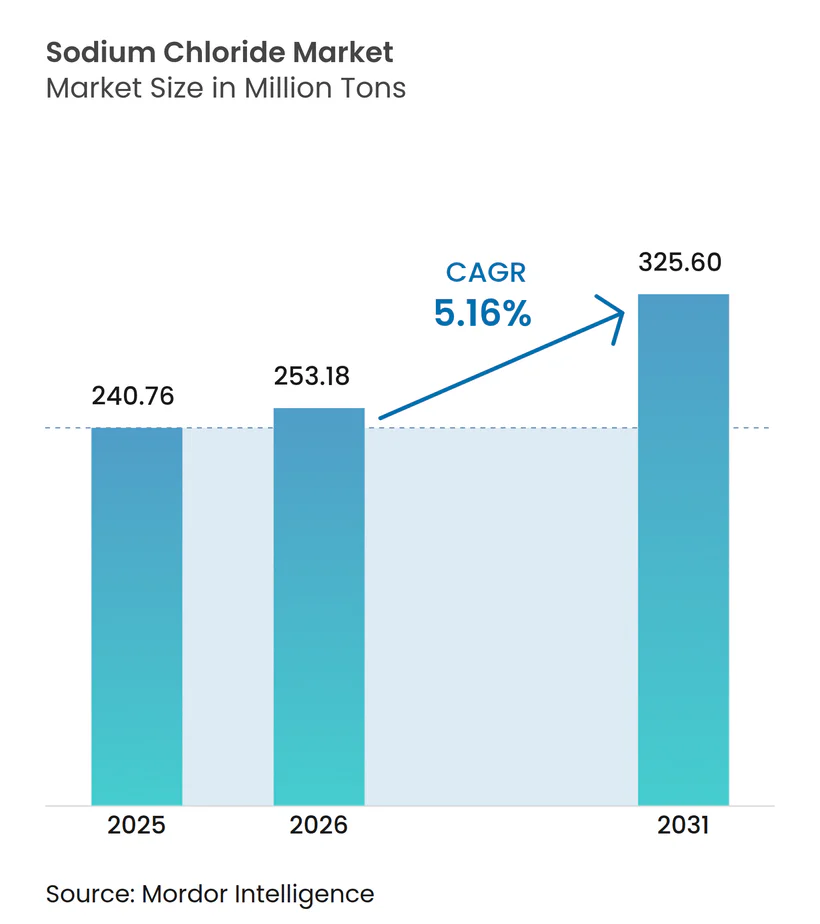
塩化ナトリウム市場規模は2025年に2億4,076万トンと評価され、2026年の2億5,318万トンから2031年には3億2,560万トンに達すると推定され、予測期間(2026年~2031年)においてCAGR 5.16%で成長する見込みである。この成長の背景には産業構造の転換がある。2024年に米国食品医薬品局が記録した医薬品グレードの供給不足は、透析および静脈内療法のサプライチェーンを引き続き圧迫している。中国のナトリウムイオン電池正極材の生産量は2025年の10ギガワット時から2034年には292ギガワット時に向かって増加しており、高純度原料への需要を押し上げている。モロッコ、南アフリカ、中東における集光型太陽熱発電プロジェクトでは溶融塩蓄熱が採用されており、これは従来の化石燃料発電所には存在しなかった要件である。硬水地域における都市水軟化義務化、新興都市における包装食品生産の拡大、および広範な電化トレンドが塩化ナトリウム市場の上昇軌道を強化している。上位5社のサプライヤーが世界生産能力の30%しか占めていないため、競争の激しさは中程度にとどまっており、地域専門業者や統合型化学大手がニッチな純度グレードや地域契約に対応する余地が残されている。
主要レポートのポイント
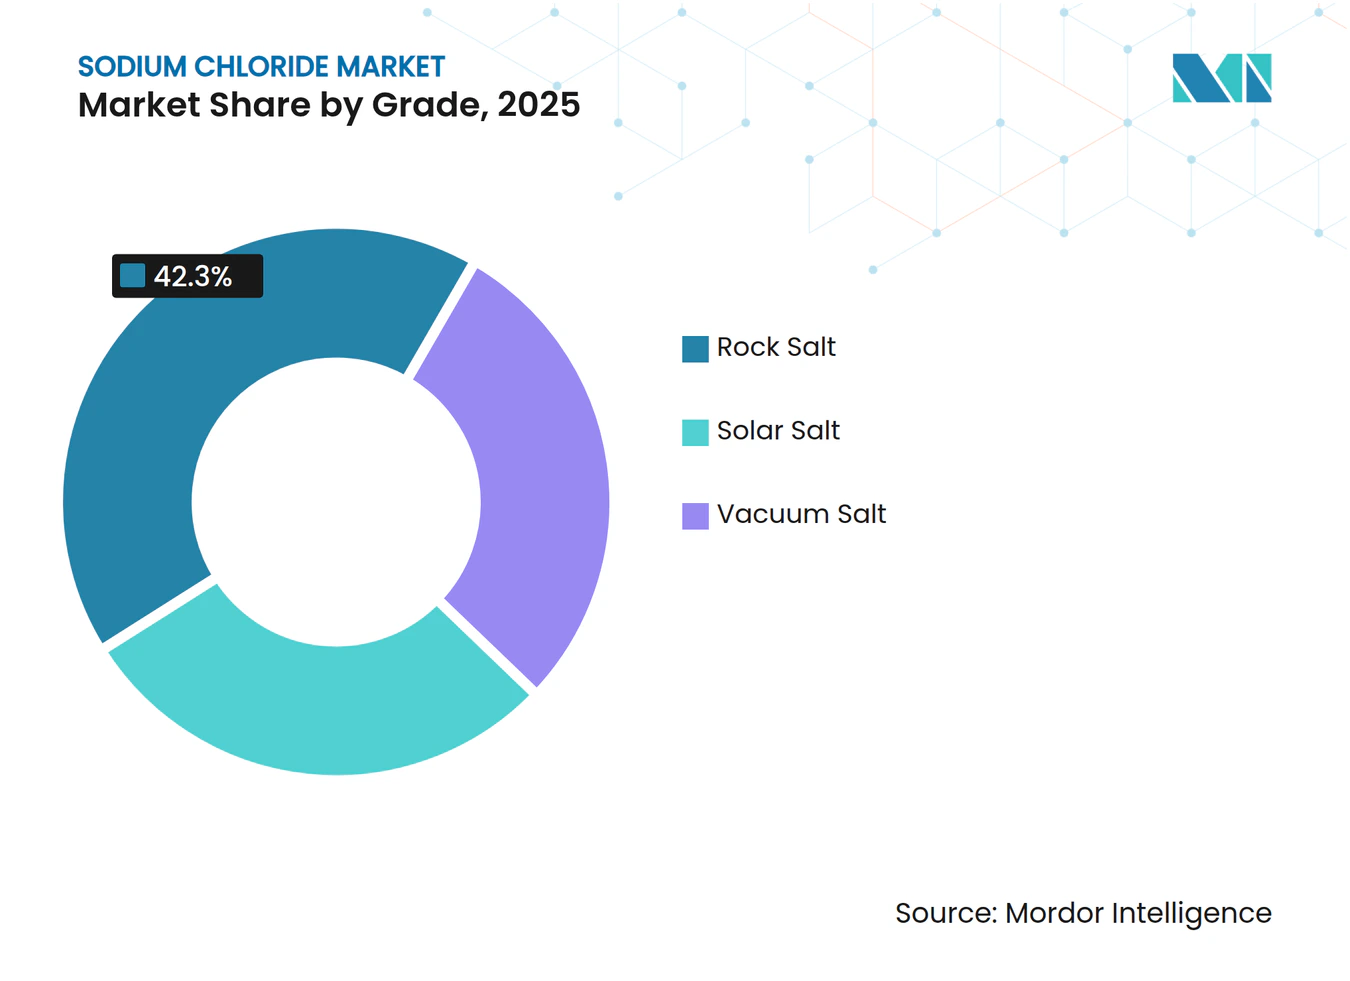
- グレード別では、岩塩が2025年の塩化ナトリウム市場シェアの42.30%をリードし、真空塩は2031年にかけてCAGR 6.98%で成長すると予測される。
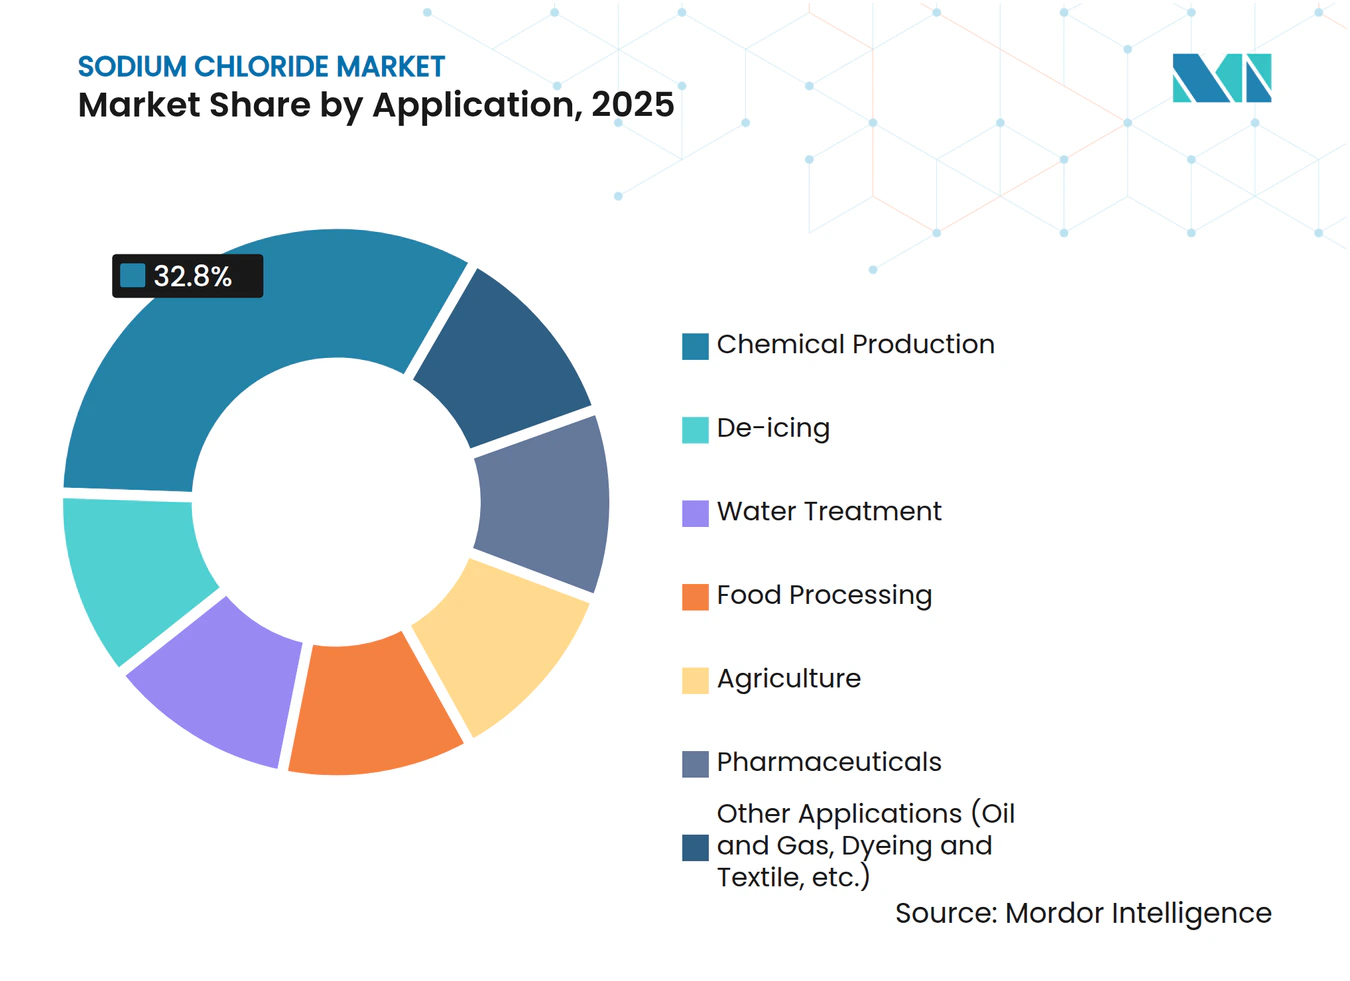
- 用途別では、化学品製造が2025年の塩化ナトリウム市場規模の32.80%を占め、医薬品は2026年~2031年にCAGR 7.82%で拡大する見込みである。
- 地域別では、アジア太平洋が2025年の数量の46.20%を占め、CAGR 6.44%を記録すると予測されており、北米および欧州を上回る。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 包装食品・飲料加工業者からの需要急増 | +0.8% | 北米、欧州、アジア太平洋都市部に集中したグローバル | 中期(2~4年) |
| 透析および点滴静注用医薬品グレードNaClの採用増加 | +1.2% | グローバル、日本・ドイツ・韓国・米国でピーク需要 | 長期(4年以上) |
| ナトリウム系電池の使用増加 | +0.9% | アジア太平洋中核(中国・韓国)、北米・欧州への波及 | 中期(2~4年) |
| 硬水地域における都市水軟化義務化 | +0.6% | 北米(中西部・南西部)、インド(グジャラート州・ラジャスタン州)、中東 | 短期(2年以内) |
| 集光型太陽熱発電所における溶融塩蓄熱 | +0.7% | 中東・アフリカ(アラブ首長国連邦・サウジアラビア・南アフリカ)、北アフリカ(モロッコ)、アジア太平洋・南米の一部拠点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
包装食品・飲料加工業者からの需要急増
自主的なナトリウム削減目標と急速な包装食品成長の間の緊張関係が、バルク消費を持続させている。インドおよび東南アジアにおける都市化がコールドチェーンへのアクセスを拡大する中、米国食品医薬品局の第1フェーズ上限値である1日3,000ミリグラムおよび第2フェーズ目標値である2,300ミリグラムは、メーカーが購入する塩の絶対的なトン数をいまだ抑制していない[1]。インドの加工食品産業は2025年に11%拡大し、常温保存可能な即席食品が微生物制御のために塩化ナトリウムを使用している。欧州のフロントオブパック表示は透明性を向上させているが、2025年の欧州委員会の監査では遵守率が58%にとどまり、処方変更が遅れている。電解質スポーツドリンクなどの飲料カテゴリーは2025年に前年比14%成長し、別の任意チャネルを追加した。
透析および点滴静注用医薬品グレードNaClの採用増加
2024年に米国およびオーストラリアの規制当局が記録した規制上の供給不足は、世界中で十数か所の真空塩プラントに依存する集中した生産拠点の脆弱性を露呈した。週3回の透析を受ける患者は年間約312キログラムの超高純度塩を消費し、米国薬局方および欧州薬局方の規格では99.9%超の純度に加え、重金属およびエンドトキシンの厳格な上限が求められる。機械的蒸気再圧縮蒸発器の採用により、エネルギー投入量をトン当たり15~25キロワット時に削減でき、生産者はマージンを守りながらこれらの基準を満たすことが可能となる。
ナトリウム系電池の使用増加
ナトリウムイオン容量パイプラインの急増が構造的需要を高めている。中国の正極材プラントは2025年の10GWhから2034年には予測292GWhへと成長しており、1GWh当たり約1,200トンの電池グレード塩化ナトリウム原料を必要とする。リチウムに対するコスト優位性により、CATL、BYD、Alsym Energyが複数GWhプログラムに参入している。プルシアンブルーおよび層状酸化物正極材はカルシウムおよびマグネシウムを10ppm以下とする厳格な不純物上限を設定しており、真空塩サプライヤーにプレミアム機会をもたらしている。2024年のAlsymによる7,800万米ドルのシリーズB資金調達などのベンチャーキャピタルの参入は、電池用塩需要のアジア以外への地理的多様化の広がりを示している。
硬水地域における都市水軟化義務化
硬水地域の水道事業者がイオン交換軟化を導入している。カリフォルニア州水法第13148条は機関に流入点規制を設ける権限を与えており、フェニックスからアーメダバードまでの都市では樹脂再生のために各世帯が年間55~90キログラムの塩を必要としている。インドのジャル・ジーヴァン・ミッションは農村世帯に水道水を供給しており、その多くが高硬度地域にあり、追加的な都市市場を生み出している。湾岸協力会議では、淡水化水と汽水帯水層の混合供給が樹脂再生を必要としている。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 環境に優しい有機系凍結防止剤(酢酸塩・ギ酸塩)の普及 | -0.5% | 北米(空港・都市部)、北欧(スカンジナビア・ベネルクス) | 中期(2~4年) |
| 食事性ナトリウム摂取量削減に向けた公衆衛生上の取り組み | -0.4% | グローバル、規制執行は北米・欧州・オーストラリアに集中 | 長期(4年以上) |
| 高塩分排水処理に関する厳格な規制 | -0.3% | 北米(テキサス州・カリフォルニア州)、欧州(EU水枠組み指令管轄区域)、中東の淡水化拠点 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
環境に優しい有機系凍結防止剤(酢酸塩・ギ酸塩)の普及
空港および北欧の自治体が岩塩から腐食のない代替品へと移行している。酢酸カリウムおよびギ酸ナトリウムは2024年に米国の空港凍結防止トン数の80%を占めた[2]。北欧スワンエコラベルは塩素を1キログラム当たり100mgに制限しており、年間18万トンを酢酸塩ブレンドに転換している。酢酸塩は岩塩の3~5倍のコストがかかるが、橋梁腐食低減によるライフサイクル節約が総所有コストの差を縮めている。
食事性ナトリウム摂取量削減に向けた公衆衛生上の取り組み
米国食品医薬品局の自主削減ロードマップは、米国の摂取量を1日3,400mgから2,300mgに削減することを目指しており、世界保健機関のガイドラインと整合している。英国およびオーストラリアで展開された同様の枠組みでは、摂取量を10%削減することでOECD諸国全体で食品グレード塩120万トンが代替される可能性が示された。しかしインドでは、加工食品の普及加速を反映して、2020年から2025年の間に1人当たり摂取量が8.5gから9.2gに増加した。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:
純度プレミアムが真空塩の採用を促進真空塩はCAGR 6.98%で成長している。需要は、旧来の多重効用蒸発器の3分の1のエネルギーで99.9%超の純度を実現する機械的蒸気再圧縮蒸発器から生じている。岩塩は2025年の塩化ナトリウム市場シェアの42.30%を維持して優位性を保っているが、これはバルク凍結防止契約が極端な純度よりも低コストを重視するためである。沿岸蒸発池からの天日塩は、微量の硫酸カルシウム残留が許容される繊維染色や水軟化などの中程度の純度ニーズを満たしている。
岩塩のコスト優位性(本船渡し鉱山価格で1トン当たり40~60米ドル対真空塩の120~180米ドル)にもかかわらず、医薬品および電池正極材メーカーは不純物閾値10ppm以下に対してプレミアムを支払っている。Tata Chemicalsのグジャラート州における150万トンプラントは地域の透析液メーカーに供給し、Cargillのグレートソルトレイク操業は米国西部の食品加工業者に供給している。山東省および江蘇省の天日塩生産者は、より厳格な排水規制の下で高塩分母液を管理する必要があり、臭化マグネシウム副産物を回収する太陽蒸発晶析装置への移行を促している。エネルギー価格の格差が欧州での真空塩展開を制限しているが、ドイツのヴェラ鉱山での機械的蒸気再圧縮改修により硫酸塩が0.2%まで低減され、以前は手が届かなかった医薬品契約への入札が可能となった。


用途別:
医薬品が成熟した化学品セグメントを上回る化学品製造は2025年の数量の32.80%を消費し、主に苛性ソーダおよび塩素向けのクロルアルカリ原料として使用された。それでも医薬品需要は塩化ナトリウム市場内で最も速いペースであるCAGR 7.82%で成長すると予測されている。日本の65歳以上の3,600万人の市民とドイツの22%の高齢者コホートが、患者1人当たり年間312kgの透析液消費を押し上げている。
インドのジャル・ジーヴァン・ミッションと中東の淡水化が1日1,200万立方メートルの膜容量を追加し、塩水再生に依存する水処理が加速した。食品加工は直接配合とブライニング工程のバランスにより中程度の消費を示した。油田クリアブライン流体の消費量は少ないが景気循環的であり、2024年12月から2025年12月にかけて米国の掘削リグ数が減少し、塩の需要が低下した。ISO 14001採用を義務付けられた繊維染色工場は無塩固着化学品の試験を行っており、2030年までに需要の潜在的な下振れリスクをもたらしている。

地域分析
アジア太平洋地域の塩化ナトリウム市場
アジア太平洋地域は2025年の世界総量の46.20%を占め、6.44%のCAGRで成長する見通しであり、中国のナトリウムイオン電池正極材生産能力およびグジャラート州を中心とするインドの3,000万トン規模の塩生産量がその基盤を支えている。日本では高齢化進展により医薬品グレードへの需要が高まる一方、韓国のイオン交換膜法クロルアルカリ設備は半導体グレード化学品を供給している。ベトナムおよびインドネシアのASEAN石油化学コリドーでは工業用途の拡大が進み、2024年に日量137,000 m³で稼働を開始したシンガポールのトゥアス海水淡水化プラントは塩水管理量を増加させている。
北米の塩化ナトリウム市場
北米は成熟した成長を示している。厳冬期には道路の凍結防止用塩として最大2,000万トンが消費されたが、自治体の予算制約および在庫削減により、Compass Mineralsの2024年の塩収益は6%減少した。カリフォルニア州の軟水化条例は住宅レベルでの需要量を押し上げる一方、モンテレイ周辺のメキシコのクロルアルカリ生産能力はニアショアリング向け電子機器工場への供給拡大を目的に増強され、2025年には原料需要が80万トン超増加した。
欧州・南米・中東の塩化ナトリウム市場
欧州ではノルディック・スワン調達規制による道路用塩の使用制限を背景に成長が続いている。K+Sは2,500万ユーロのイオン交換アップグレードにより硫酸塩度を低減し、医薬品ニッチ市場への参入を実現した。EUの水枠組み指令はゼロ液体排出の採用を義務付け、製造コストを押し上げる一方でコンプライアンスの確保を可能にしている。南米ではパルプ・製紙業界およびリチウム塩水処理業者が需要を押し上げており、中東は海水淡水化、クロルアルカリ、および集光型太陽熱発電(CSP)蓄熱に依存している。カタールは2025年に100万トン規模の真空製塩プラントを稼働させ、湾岸諸国全域の医薬品・食品需要を補完している。
規制環境
食品グレードの塩化ナトリウムに関する規格および表示規則は、公衆衛生上のナトリウム削減施策と並んで、引き続きコンプライアンス上の推進要因となっている。米国では、FDAが2024年8月に発表したフェーズII草案ガイダンス(2024年4月付のフェーズI目標に続くもの)を通じて、任意のナトリウム削減プログラムを前進させており、これは163の食品カテゴリーにわたる再処方のタイムラインを形作り、食品加工における塩需要のパターンに影響を与えている。
規格や貿易規則も、各地域における調達や製品認定に影響を及ぼしている。食品グレード塩に関するコーデックス規格CXS 150-1985は2025年に更新され、食品グレード要件に関する国際的な参照基準を提供する一方、Food Chemicals Codexや薬局方の規格は引き続き高純度グレードを規定している。EUでは、塩化ナトリウムは欧州委員会施行規則(EU) 2021/556に基づき、特定の植物保護用途に対する基礎物質として承認されており、ナイジェリアではNAFDACがヨウ素添加を義務付け、工業用塩と食品グレード製品を区別する明確な表示を義務化している。中国産塩化ナトリウムに対する米国通商法301条追加関税などの貿易リスクは、着地コストや調達戦略を変化させる可能性がある。
バリューチェーン分析
塩化ナトリウムのバリューチェーンは、採掘・採取(岩塩採掘、溶解採掘・かん水井戸、天日蒸発池)から始まり、精製(洗浄、篩分け、高純度グレード向けの真空釜蒸発)を経て、最終ユーザーへのバルク流通に至る。業界構造は、岩塩採掘、溶解採掘、真空釜蒸発、天日蒸発という4つの主要な生産経路によって形作られており、生産は中国、米国、インド、オーストラリア、カナダの大手生産者に集中している。
物流はバルク用途にとって重要な制約要因であり、この商品の重量対価値比率が輸送コストを決定的なものにしているため、多くの場合、地域内需要や自家消費向けの供給に誘導される。鉄道・トラック網、融雪剤向けの冬季在庫配置、港湾・バルクターミナルへのアクセスが、納入コスト構造に影響を与える。下流統合はまた、化学品製造(クロルアルカリかん水)や特殊グレード向けのレジリエンスを支えており、Cargill、K+S、Compass Minerals、ICL Group、China National Salt Industry Corporationなどの垂直統合型企業は、加工・流通拠点を活用して、大量購入の産業顧客と、より厳格な不純物管理を必要とする高マージンの医薬品・食品顧客の双方に対応している。
競合状況
市場集中度
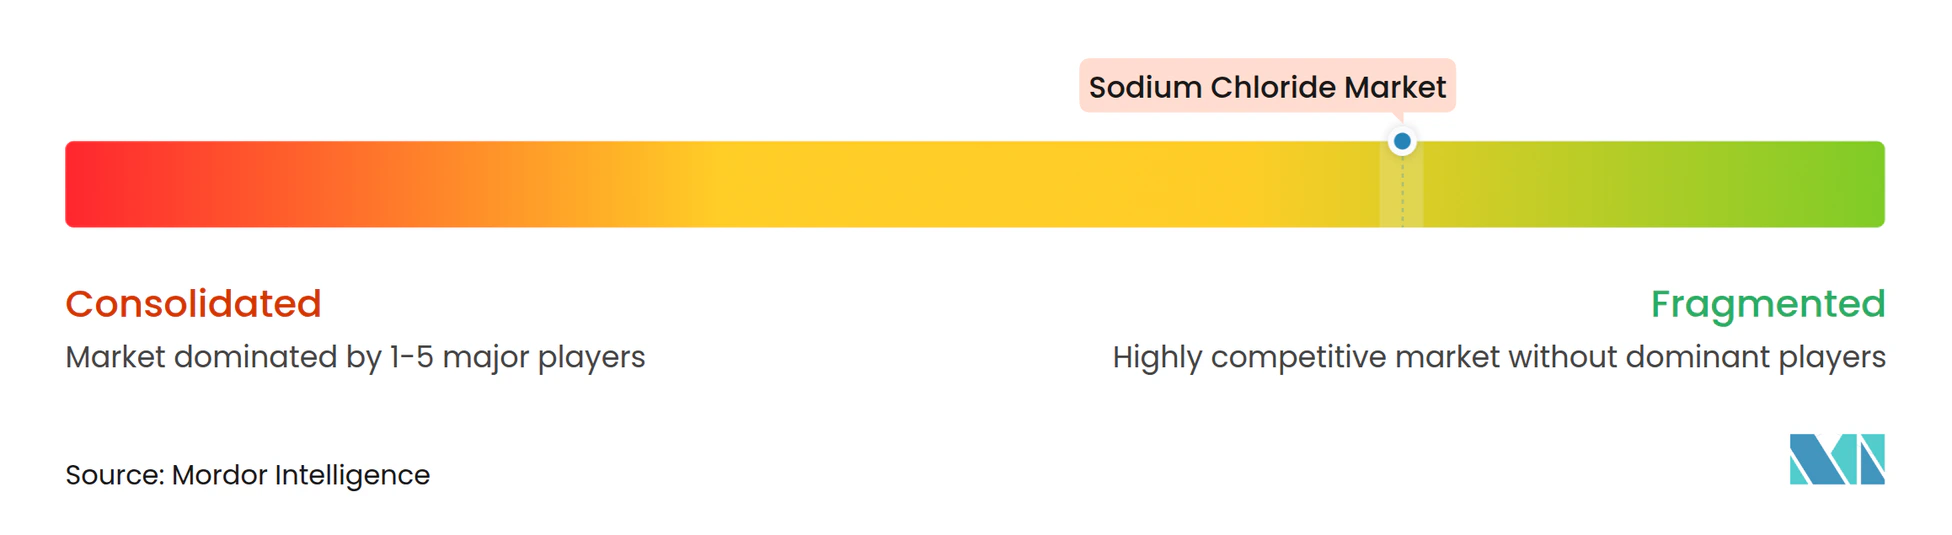
塩化ナトリウム市場は低集中度が特徴であり、Cargill、China National Salt Industry Corporation、Compass Minerals、K+S、Tata Chemicalsが合わせて生産能力の30%を保有している。下流の塩素誘導体またはソーダ灰への垂直統合が商業的優位性を形成している。Tata Chemicalsは内部塩の40%を苛性ソーダに投入し、Cargillは湖塩水の近接性を活用して米国西部顧客の輸送コストを低減している。価格決定力は純度から生じており、真空塩のプレミアムは岩塩の2.5~3倍で、K+Sの2024年ドイツでのイオン交換ラインが硫酸塩を0.2%まで削減し医薬品契約への扉を開いた。
電池グレード供給に機会が生じている。CATLおよびBYDは99.5%超純度原料の長期引取契約を欠いており、真空塩生産者がリチウム価格スプレッドに連動した取引を組成する余地がある。技術投資はエネルギー効率の高い機械的蒸気再圧縮および膜電気透析を優先しており、WIPO統計によると2024年~2025年に塩水濃縮および選択的晶析を対象とした特許が47件出願され、2022年~2023年比で60%増加した。ISO 9001およびISO 14001への準拠は急速に参入要件となりつつある。Nouroyonのヘンゲロプラントはクローズドループ塩水リサイクルにより淡水使用量を40%削減し、2025年にISO 14001の再認証を維持し、バイヤーが評価を高める環境面のナラティブを実証した。
破壊的な新規参入者が淡水化と晶析を組み合わせている。BCI MineralsのAUD 14億マーディプロジェクトは2027年までに天日塩535万トンおよび硫酸カリウム12万トンを目指しており、統合蒸発池を活用して物流コストを抑制している。このようなモデルはサプライチェーンを短縮し副産物流を収益化することで、深坑または遠隔地の湖塩水に依存する既存の採掘業者に挑戦している。
塩化ナトリウム産業のリーダー企業
-
China National Salt Industry Corporation
-
K+S Aktiengesellschaft
-
Cargill Inc.
-
Compass Minerals
-
Tata Chemicals
- 注:主要企業の掲載順は順位を示すものではありません。
塩化ナトリウム市場 このレポートでカバーされる企業
- Cargill Inc.
- China National Salt Industry Corporation
- CK Life Sciences Int’l., (Holdings) Inc.
- Compass Minerals
- Donald Brown Group (PureSalt)
- EUsalt c/o KELLEN
- GHCL Limited
- ICL
- K+S Aktiengesellschaft
- Morton Salt, Inc.
- Nouryon
- Rio Tinto
- Salins Group
- Südwestdeutsche Salzwerke AG
- Swiss Salt Works AG
- Tata Chemicals
- Wacker Chemie AG
市場機会と将来展望
エンドユーザーが不純物や持続可能性に関する審査を厳格化する一方で、従来の採掘や天日蒸発池による生産を超えた供給の安定性を求めていることから、高純度・低炭素供給を中心にホワイトスペースの機会が形成されつつある。生産者は、医薬品、食品、電池関連の仕様を対象とした真空塩や電化・MVR方式の製造に資本を振り向けており、Tata Chemicalsが2026年2月に発表したタミル・ナードゥ州ヴァリノッカムでのグリーンフィールドヨウ素添加真空塩乾燥(IVSD)施設の建設や、Nobianが2026年6月にデンマークのマリアガーで開始した完全電化操業(施設能力を60%拡大すると発表)がこれに含まれる。こうした動きは従来グレードにおける競争を激化させ、食品・薬局方規格への適合認証を取得し、一貫した低不純物ロットを供給できる地域サプライヤーに機会を残している。
産業統合と循環性もまた、対象となる機会の範囲を拡大している。China National Salt Industry Groupは2026年5月、内モンゴル自治区通遼における大規模な天然ソーダ灰プロジェクトを発表し、塩に連動した化学バリューチェーンを強化している。一方、Tianyuan Co., Ltd.が2026年4月に発表した宜賓でのプロジェクトなど、廃塩利用への投資は、クロルアルカリのエコシステムが塩分を含む廃棄物ストリームを利用可能な原料に転換する道筋を示している。バルク市場では、サプライチェーンの安全確保に向けた取り組みや、大規模な天日塩開発を含むインフラ主導のプロジェクトが、需要拠点近くでの地域生産の価値を強調しており、化学品生産者、水処理事業者、自治体購入者にとって、輸送リスクの低減と契約の信頼性向上に寄与している。
最近の産業開発事情 塩化ナトリウム市場
- 2026年6月:K+S Aktiengesellschaftは、ドイツのシュタスフルトおよびポーランドのヤニコヴォにある蒸発塩生産拠点を含む、Qemeticaの塩事業を35,000万ユーロ(3億5,000万ユーロ)に業績連動要素を加えた価格で買収することに合意した。この取引により、K+SのヨーロッパにおけるS事業基盤が拡大し、一貫した品質と信頼性の高い地域供給を求める産業・特殊用途顧客向けの提供力が強化される。
- 2025年11月:Tata Chemicalsは、Mithapur工場におけるソーダ灰生産量を年間350キロトン増加させるため、1,552万米ドルを投資した。ソーダ灰生産量の増加は、ソーダ灰と上流の塩フローとの連関を強め、統合型化学品事業内での塩化ナトリウム需要の内部誘発を支えている。
- 2024年9月:QatarEnergyは、TAWTEEN現地化プログラムの下でQatar Salt Products Company(QSalt)を設立する覚書に署名した。この取り組みは、湾岸地域における国内塩化ナトリウム生産能力を支援し、食品・産業用消費者向けの地域供給の安定性を高め、輸入依存を低減する。
塩化ナトリウム市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、塩化ナトリウム市場は、産業用および消費者用途全般にわたって使用される塩の供給と消費を対象とし、数量ベースで測定され、原材料の生産地、取引地、および最終消費地によって追跡される。
対象除外範囲:塩ナトリウムが主要販売製品でない下流化学品および混合物は除外する。
セグメンテーション概要
- グレード別
- 岩塩
- 天日塩
- 真空塩
- 用途別
- 化学品製造
- 凍結防止
- 水処理
- 食品加工
- 農業
- 医薬品
- その他用途(石油・ガス、染色・繊維等)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- カタール
- ナイジェリア
- アラブ首長国連邦
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、公開データで検証可能な需給状況の構築から始まる。米国地質調査所(USGS)、国連コムトレード、および鉱業・塩生産量の統計表を公表する各国統計局などのソースから、公式生産量・鉱物統計・貿易フローをレビューする。
次に、塩業協会のウェブサイト、食品安全・表示基準、環境・輸送関連資料を活用し、特に凍結防止需要における使用パターンと輸送の季節性を把握する。その後、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高いビジネス系報道を用いて、設備増強、プラント稼働率に関する説明、およびエンドユーズのエクスポージャーを検証する。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および輸出入の輸送レベル記録を活用し、数量の方向性と規模をクロスチェックする。これらのソースはあくまで例示であり、最終的な前提条件の収集・検証・明確化には他の多くの公開資料も使用している。
一次インタビューおよびサーベイ
一次調査は、デスクソースだけでは十分に説明できない事項の確認に重点を置く。具体的には、現実的な設備稼働率、グレード別の製品ミックス、および需要が季節的な凍結防止用途に起因するものか、安定した産業用途に起因するものかの割合などが含まれる。インタビューは、APAC、EMEA、およびアメリカ大陸の生産者、流通業者、大口購買者、業界専門家を対象に実施し、主要な前提条件に対して異議を唱え、修正を加え、実際の市場動向に整合させることを可能にする。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:16% | APAC:41% |
| 中位層:44% | 部門・ユニットリーダー:40% | EMEA:34% |
| 小規模プレイヤー:21% | マネージャー:44% | アメリカ大陸:25% |
市場規模算定と予測
モデルは主にトップダウンアプローチを用いて構築されており、塩の生産量・貿易量・見かけ消費量を再構築した上で、インタビューから収集したアプリケーションレベルの需要シグナルを用いて調整する。合計値の現実性を維持するため、サンプリングしたサプライヤーの設備容量に稼働率を乗じる方法や、主要グレードの数量に典型的な価格帯を乗じる方法など、選択的なボトムアップチェックも実施し、明らかなギャップを修正する。
モデルへの入力値には、塩の生産量、輸出入バランス、グレードミックスの変化(岩塩、天日塩、真空塩)、冬季の厳しさと凍結防止強度の指標、化学産業の稼働率、および安定需要を牽引する水処理活動シグナルが含まれる。公開データ系列に不一致がある場合は、最新の公式リリースを優先し、チャネルチェックを通じて方向性を検証する。
予測においては、凍結防止用途に関する気象変動性、予想される設備変化、および産業エンドユーズの成長見通しを基軸としたシナリオ分析を用い、その後に平滑化ステップを適用して非現実的な年次変動を回避する。国別データ系列が不完全な場合、欠損年は地域の類似国および貿易フローの代理指標を用いて補完し、確定前に専門家のフィードバックを通じて前提条件を再検証する。
デタ検証と更新サイクル
検証は複数のチェックを通じて実施され、数値が実際の市場シグナルと整合性を保つようにする。モデル化された消費量を生産量と純貿易量の合計と比較し、国別・地域別シェアが既知の設備立地と輸送パターンを踏まえて妥当な範囲に収まっているかを確認する。
外れ値が検出された場合は、その根本的な要因を再検討し、フォローアップ調査の実施や該当モジュールの迅速な再構築につながることもある。承認前には、別のアナリストが段階的にレビューを行い、単位誤り、二重計上、および対象範囲の逸脱を検出する。レポートは年次で更新され、主要なイベントが生産量・貿易ルート・エンドユーズ需要に重大な変化をもたらした場合には中間更新を実施し、最新の利用可能データを反映するための最終納品前チェックを経て完成する。
Mordor Intelligenceの塩化ナトリウム市場規模と他の公表推計値との比較
塩化ナトリウムの公表市場規模が大きく乖離して見える場合があるのは、一部のソースが米ドルの金額で報告し、他のソースが物理的な数量で報告しているためであり、換算はグレードおよび地域別の想定価格ミックスに大きく依存する。また、推計値の差異は、凍結防止需要を独立した季節的要因として扱うかどうか、および生産報告が限定的な国をアナリストがどのように処理するかによっても生じる。
生産量と純貿易量から構築した見かけ消費量チェック、および国別設備・稼働率シグナルとのクロスチェックが、Mordor Intelligenceを収益の混合数値ではなく百万トン単位で報告される物理的需要プールに整合させるための根拠となっている。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 240.76 百万トン(2025年) | |
| 業界調査機関A | 32.12 ビリオン 米ドル(2025年) | 市場を米ドルの金額で報告しており、想定価格、グレードプレミアム、およびトン数から金額への換算に使用する地域ミックスによって合計値が膨らんだり圧縮されたりする可能性がある。 |
| ビジネス出版社B | 19.11 ビリオン 米ドル(2025年) | 独自のグレードおよびエンドユーズのマッピングを用いた金額ベースの対象範囲を使用しており、想定価格と数量のみ合わせが地域によって異なる可能性があるため、数量主導モデルと比較して2025年の合計値が乖離する場合がある。 |
乖離の主な原因は、測定単位と、物理的な塩需要を収益に換算するために使用する価格ロジックにある。定義を生産量や貿易量などの測定可能なフローに結びつけ、繰り返しのチェックを通じて前提条件を検証することで、利用者は計画上の議論において再現・説明が容易な市場ビューを得ることができる。
レポートで回答される主要な質問
塩化ナトリウム市場の現在の数量はどのくらいか?
塩化ナトリウム市場規模は2026年に2億5,318万トンであり、2031年までに3億2,560万トンに達する。
市場内で最も速く成長しているセグメントはどれか?
超高純度塩の医薬品用途は2031年にかけてCAGR 7.82%で拡大しており、全用途の中で最も速い。
アジア太平洋が最大の地域消費者である理由は何か?
堅調なクロルアルカリ拡大、電池正極材容量の増加、インドの大規模な天日塩基盤により、アジア太平洋は2025年の世界数量の46.20%を占めている。
環境に優しい凍結防止剤は塩需要にどのような影響を与えているか?
酢酸塩およびギ酸塩製品は2024年に米国の空港凍結防止の80%を占め、岩塩の販売を削減し成長を約0.5パーセントポイント低下させた。