
市場概要
| 調査期間 | 2018 - 2031 |
|---|---|
| 市場規模 (2026) | 45.46 十億米ドル |
| 市場規模 (2031) | 58.70 十億米ドル |
| 成長率 (2026 - 2031) | 5.25 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる穀物および穀類種子市場分析
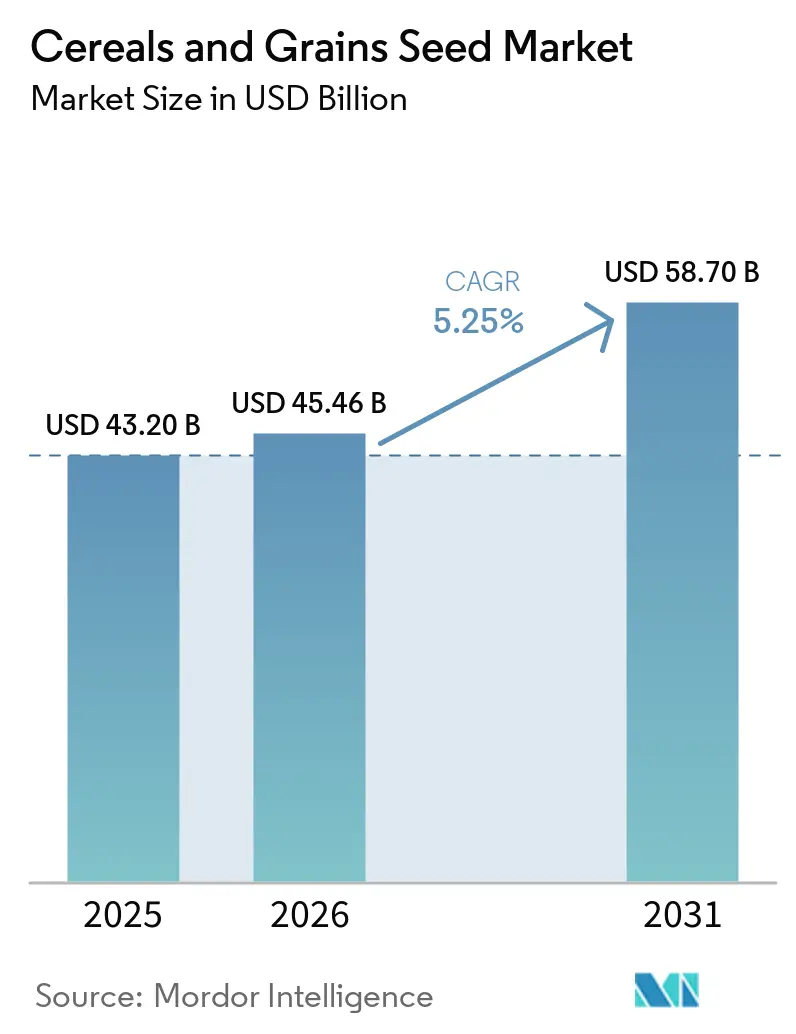
穀物および穀類種子市場規模は2025年に43.20 ビリオン 米ドルと評価され、2026年の45.46 ビリオン 米ドルから2031年には58.70 ビリオン 米ドルへと、2026年から2031年にかけてCAGR 5.25%で成長する見込みです。この成長パターンは、気候ストレス下でも安定したパフォーマンスを発揮し、バイオ燃料・飼料・食料安全保障の目標を支える高付加価値遺伝子品種への農家のシフトを反映しています。機械化された種子生産の急速な進歩により単位コストが削減され品質が向上し、多国籍企業および地域企業が新たな市場に大規模に参入することが可能となっています。デジタル意思決定ツールやブロックチェーントレーサビリティへの需要の高まりにより、種子企業は販売するすべての袋に農業指導を結びつけることを余儀なくされ、生産者のロイヤルティを強化するとともにデータ収益化の流れを生み出しています。上位5社が世界収益の42.4%を占める中、競争の激しさは中程度にとどまっており、ソルガム、開放受粉ニッチ、小規模農家システムに適した地域特有のハイブリッドにおいてホワイトスペースの機会が依然として存在しています。
主要レポートポイント
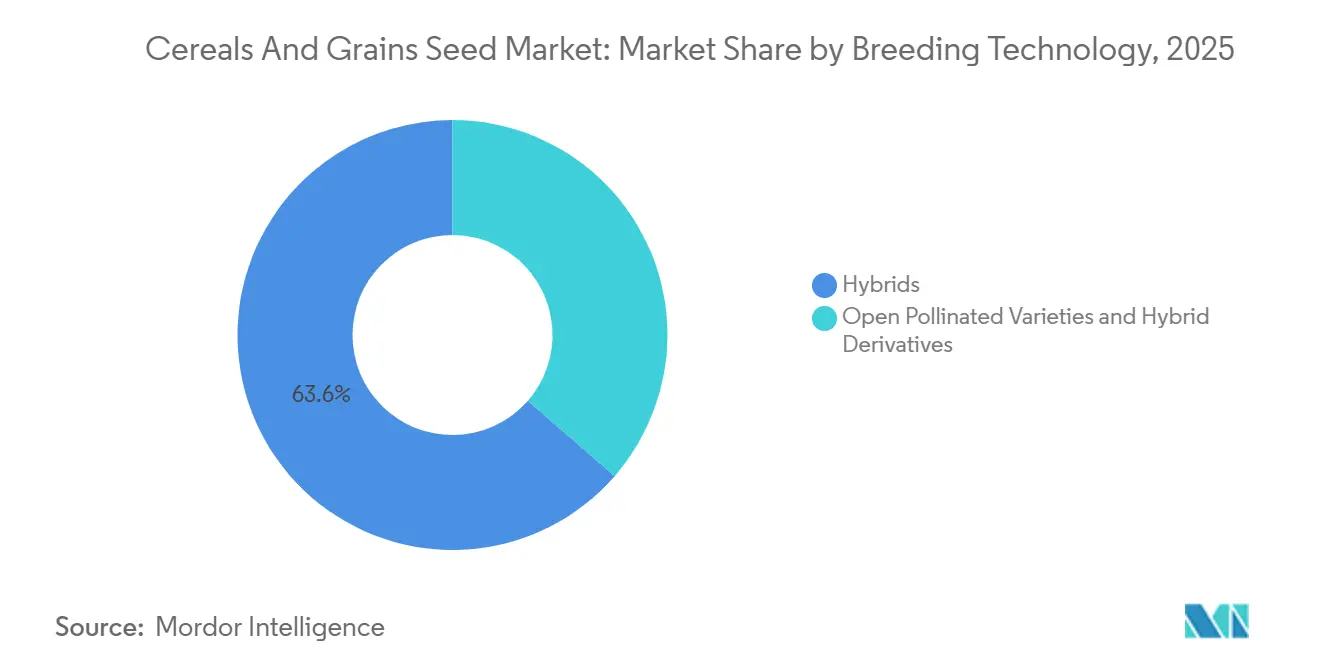
- 育種技術別では、ハイブリッドが2025年の穀物および穀類種子市場シェアの最大63.6%を占め、2026年から2031年にかけて最速のCAGR 5.3%で成長すると予測されています。
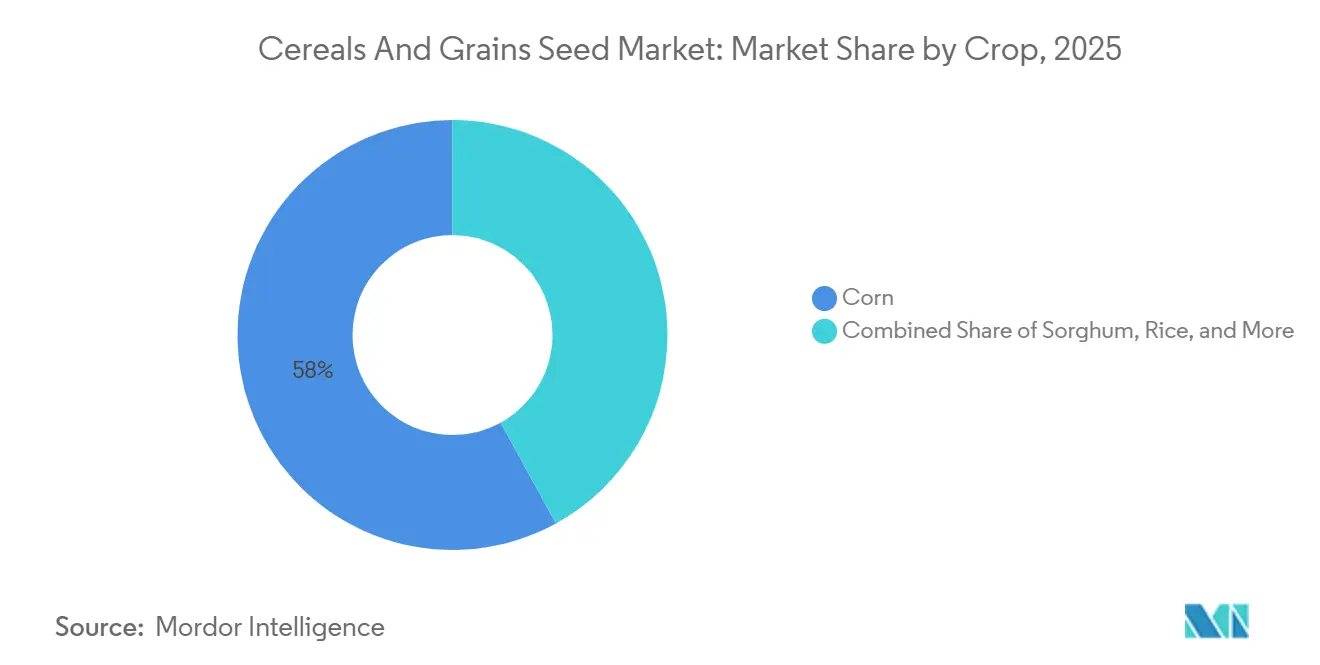
- 作物別では、トウモロコシが2025年に58.0%の最大シェアを占め、ソルガムが2026年から2031年にかけて最速のCAGR 5.9%で成長すると予測されています。
- 地域別では、北米が2025年に36.6%の最大市場シェアを占め、同地域は2026年から2031年にかけて最速のCAGR 6.6%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ハイブリッド穀物需要の増加 | +1.2% | アジア太平洋および南米での普及が最も強い世界規模 | 中期(2〜4年) |
| 機械化種子生産の拡大 | +0.8% | 北米・欧州が中核、ブラジル・アルゼンチンへ拡大 | 長期(4年以上) |
| 気候耐性遺伝子とバイオイノベーション | +0.9% | 干ばつ多発地域を優先的に対象とした世界規模 | 長期(4年以上) |
| トウモロコシ需要を促進する政府バイオ燃料義務 | +0.7% | 北米、ブラジル、および再生可能燃料基準を持つ欧州連合 | 中期(2〜4年) |
| デジタル種子選択プラットフォームの採用拡大 | +0.6% | 北米・欧州が早期採用、アジア太平洋が追随 | 短期(2年以内) |
| 形質展開を加速する精密農業データ | +0.5% | ハイテク普及率の高い先進農業経済圏 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ハイブリッド穀物需要の増加
ハイブリッド種子は開放受粉品種に対して一貫して15〜30%の収量プレミアムをもたらし、食料不安地域における小規模農家のアクセスを補助するよう政府や開発機関を動機付けています。[1] 2024年にはケニアとナイジェリアで普及が加速し、ハイブリッドトウモロコシプログラムが普及サービスとラストマイル流通業者を連携させました。種子企業はプレミアム価格設定を活用して形質スタッキングへの再投資を行い、干ばつ・病害虫・栄養効率のニーズに対応するポートフォリオを拡大しています。初期コストが高いにもかかわらず、農家の投資収益率は販売可能余剰の増加によって改善され、好循環の普及サイクルを強化しています。ハイブリッドの遺伝的潜在能力を最大限に引き出すために、穀物の取り扱い・貯蔵・発芽に関する継続的な教育が依然として不可欠です。
機械化種子生産の拡大
自動乾燥・洗浄・光学選別技術により生産コストが最大25%削減され、品質の均一性が向上し、企業利益率が高まっています。アイオワ州、サンパウロ、バイエルン州の大規模施設では、種子のサイズと重量を精密な播種機仕様に合わせて調整する人工知能モジュールが統合されています。これらの効率化により、企業は生産を国内または近隣に移転し、極端な気象現象時の物流リスクを軽減することが促進されています。メキシコ北部やベトナム沿岸部など労働コストが低い地域は、企業がロボット工学と競争力のある賃金のバランスを取りながらグリーンフィールド投資を誘致しています。ブロックチェーンによるロットトレーシングが機械化と連動し、出所を証明する機能は、新興の持続可能性基準の下でますます求められるようになっています。
トウモロコシ需要を促進する政府バイオ燃料義務
米国の再生可能燃料基準は毎年150億ガロンのトウモロコシエタノールの下限を確保し、高デンプンハイブリッドへの需要を支えています。[2] ブラジルのRenovaBioプログラムは2028年までに18%のバイオ燃料混合を目標とし、欧州連合のREPowerEU計画も同様の意図を示しています。これらの政策は、デンプン濃度と発酵性を高める形質の選択を育種家に促しています。エタノール加工業者は、予測可能な品質と引き換えに種子供給業者に価格プレミアムを保証するライセンス契約を締結しています。バイオ燃料目標は政治サイクルによって変動する可能性がありますが、現行の法律は投資家が前向きに評価する堅固な中期的引き取り見通しを提供しています。
デジタル種子選択プラットフォームの採用拡大
土壌データと種子遺伝子をマッチングするスマートフォンプリケーションおよびウェブダッシュボードは、特に米国コーンベルトの大規模農業経営において二桁のユーザー成長を記録しています。[3] 種子企業はサブスクリプション型農業指導サービスを組み込み、継続的な収益を生み出すとともに顧客のロックインを深めています。欧州では、農業技術スタートアップが衛星画像と地域の気象予報を統合して生育期間中の管理調整を推奨し、種子投資の収益率をさらに高めています。アフリカや南アジアの一部では接続性のギャップが依然として存在しますが、官民パートナーシップが農村ブロードバンドの拡大を目指しており、この動向がプラットフォームの普及を加速させるでしょう。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| トランスジェニック形質に関する規制の断片化 | -0.6% | 欧州連合およびアジア太平洋において特に複雑な世界規模 | 長期(4年以上) |
| フロンティア市場における偽造種子の侵入 | -0.5% | サブサハラアフリカ、東南アジア、南米の一部 | 中期(2〜4年) |
| 遺伝子編集形質の知的財産ライセンスのボトルネック | -0.4% | 技術移転と商業化に影響する世界規模 | 中期(2〜4年) |
| 極端な気象による種子生産の変動 | -0.3% | 世界の気候感受性生産地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
トランスジェニック形質に関する規制の断片化
管轄区域をまたいで個別の承認を取得するには、単一の形質につき15〜35 ミリオン 米ドルが追加でかかる可能性があり、小規模なイノベーターを市場から締め出しています。断片化した規制により、企業は並行して圃場試験を実施し、分離されたサプライチェーンを維持することを余儀なくされ、規模の経済が損なわれています。欧州連合の審査プロセスは5年に及ぶ場合があり、米国の24ヶ月と比較して長期化しています。そのため市場の断片化により、農家が最先端の耐性形質にアクセスするまでの時間が遅延しています。特定の地域における遺伝子組み換え作物に対する消費者の根強い懐疑心が、コンプライアンス負担をさらに増大させています。
フロンティア市場における偽造種子の侵入
国際種子連盟(International Seed Federation)の調査によると、アフリカおよび東南アジアの一部では偽造種子が販売の20〜30%を占めると推定されています。偽造品はブランドの評判を損なわせ、期待された収量が実現しない場合に生産者の信頼を低下させます。多国籍企業は税関当局と連携して違法取引の取り締まりを行っていますが、国境の多孔性と検査能力の不足が取り締まりを妨げています。モバイルアプリによる認証と改ざん防止パッケージングが普及しつつありますが、小規模農家は正規種子にアクセスするためにより高いコストを負担しなければなりません。国家種子法が罰則を強化しない限り、偽造は本物のハイブリッド普及の妨げであり続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
育種技術別:
ハイブリッドの優位性が市場リーダーシップを拡大ハイブリッドは2025年の穀物および穀類種子市場シェアの最大63.6%を占め、2026年から2031年にかけて最も速いCAGR 5.3%で成長する見込みであり、穀物および穀類種子市場における基盤的技術プラットフォームとしての地位を確固たるものにしています。幅広い遺伝的多様性と形質スタッキング能力により、育種家は除草剤耐性と干ばつ耐性を単一のパッケージに統合し、不安定な気象下でも農家の平均収入を向上させることができます。非トランスジェニックハイブリッドは、遺伝子組み換え生物の栽培を制限する西欧などの地域で依然として重要であり、一方でトランスジェニックハイブリッドは南北アメリカおよびアジアの一部で拡大を続けています。ハイブリッドの穀物および穀類種子市場規模は2026年に29.18 ビリオン 米ドルに達し、より多くの生産者がハイブリッドの提供する収量安定性を選択するにつれ、2031年までに37.82 ビリオン 米ドルを超える見込みです。開放受粉品種は種子保存に依存する小規模農家に対応していますが、降雨変動の増大により、こうしたコミュニティでさえ手頃なハイブリッドの選択肢へと移行しつつあります。
高度な分析技術がハイブリッド育種の進歩を支え、形質開発サイクルを短縮しています。企業は急速世代促進温室とゲノム予測ツールを組み合わせて年間数千系統をスクリーニングし、選抜精度を向上させています。Bayer と Corteva はいずれも2024年に複雑な形質の編集効率において二桁の向上を報告しており、生物的・非生物的ストレスの両方を軽減する多重スタックハイブリッドに向けた勢いを示しています。公的育種機関は前育種用の遺伝資源を提供し、遺伝的基盤を広げて将来の病害発生に対する緩衝材となっています。高い研究コトにもかかわらず、米国などの主要穀物輸出国における強固な知的財産保護が継続的な投資を促進しています。南米の一部でのフォールアーミーワームの圧力増大など耐性問題が生じた場合、企業は迅速に新たな殺虫タンパク質の統合に転換し、ハイブリッドの関連性を維持しています。



作物別:
トウモロコシが優位を維持し、ソルガムが加速トウモロコシは2025年に最大市場シェアの58.0%を占め、飼料・燃料・加工食品チェーンにおける中心的な役割によって牽引されています。トウモロコシの穀物および穀類種子市場規模は2026年に26.62 ビリオン 米ドルに達し、バイオ燃料向けハイブリッドへの多大な投資を反映しています。政府の義務付けにより予測可能な需要が保証され、エタノール工場に適したより清潔で均一な粒を供給できる高度な種子生産システムの拡大が促進されています。多国籍企業および独立育種家はいずれも、カンザス州やネブラスカ州などの主要州で繰り返し発生する脅威である華氏100度を超える熱波に耐えられるトウモロコシ系統の開発にリソースを投入しています。収量の安定性は、拡大する養鶏・養豚産業のニーズを満たすために安定した穀物供給を必要とする畜産飼料業者を支えています。
ソルガムは2026年から2031年にかけて最も速いCAGR 5.9%で成長する見込みです。その本来的に低い水分要件により、テキサス州西部、オーストラリア中北部、南部アフリカの一部などの乾燥地帯における戦略的代替作物として位置付けられています。遺伝的改良は倒伏耐性と穀物消化性に焦点を当て、ソルガムの魅力を伝統的な市場を超えて特殊ペットフードやグルテンフリー製品にまで広げています。アジアにおけるハイブリッド米の普及は、官民パートナーシップが高収量系統を小規模農家に配布するにつれて増加し続けています。中国だけでも2028年以前にハイブリッド米の作付面積を20%拡大する計画があり、高度な種子への需要を下支えしています。小麦生産者は縞さび病耐性を優先し、育種家はマーカー補助選抜を活用してトランスジェニック規制を回避しながら耐久性のある抵抗性遺伝子をスタックし、欧州市場へのアクセスを維持しています。大麦、オーツ麦、ライ麦などのその他の穀物は、醸造・朝食シリアル・特殊セグメントに対応し、供給業者の競争が限られているためプレミアム価格を実現するニッチなハイブリッドプログラムの恩恵を受けています。

地域分析
北米の穀物および穀類種子市場
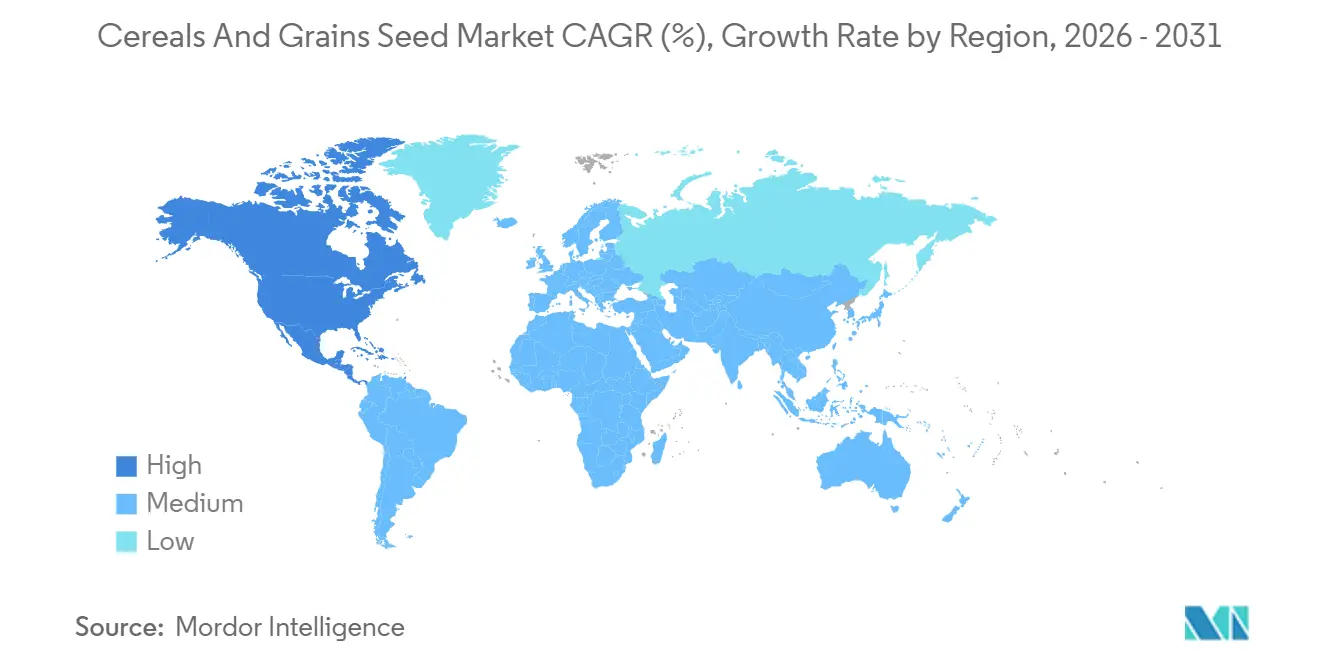
北米は2025年に36.6%の最大シェアを占め、2026年から2031年にかけて最速のCAGR 6.6%で成長すると予測されています。米国農務省(USDA)のもとでの支持的な規制枠組みと、精密播種機の広範な普及が相まって、最先端ハイブリッドの急速な普及を促進しています。同地域の農家は、可変レート播種およびリアルタイム気象分析を活用して、プレミアム種子の価値を最大化しています。アイオワ州立大学とサスカチュワン大学の小麦ゲノミクスコンソーシアムなど、究大学間の国境を越えた連携により、遺伝資源の交換が促進され、形質の発見が加速されています。種子企業は、確立されたサプライチェーンと強固な知的財産権の執行を活用しながら、米国コーンベルトおよびカナダのプレーリー州における生産能力の拡大に注力しています。
南米の穀物および穀類種子市場
南米はブラジルの有利なバイオテクノロジー政策とアルゼンチンによる干ばつ耐性トウモロコシハイブリッド品種の積極的な導入に牽引され、北米に続く成長を示している。カウンターシーズン栽培により、グローバル企業は北半球の冬季に世代を進めることで製品開発のタイムラインを短縮できる。サントスおよびロサリオの港湾能力拡張を含むインフラ整備が輸出のボトルネックを解消し、より迅速な商業化サイクルを可能にしている。地域の種子企業は多国籍企業との合弁事業を形成し、地域ブランドの優位性を維持しながら形質ライブラリへのアクセスを確保している。為替の変動が生じることもあるが、農業従事者はブラジルが2030年までに6,000万メトリックトンのトウモロコシを輸出するという計画を達成するために必要な生産性を引き出すべく、高度な遺伝技術に投資している。
EMEAおよびAPACの穀物および穀類種子市場
欧州は複雑な状況を呈している。遺伝子組み換えに関する厳格な規制がトランスジェニック品種の導入を遅らせており、育種家は外来DNAの挿入を回避するゲノム編集技術の追求を余儀なくされている。マーカー補助選抜とスピードブリーディングにより欧州のサプライヤーは競争力を維持しているが、一部の高付加価値形質においては南北アメリカに後れを取っている。農業従事者は病害抵抗性と持続可能性の認証を優先しており、欧州連合のファーム・トゥ・フォーク戦略と整合している。アジア太平洋地域は依然として多様性に富んでいる。中国の種子近代化キャンペーンがハイブリッドトウモロコシおよびコメの需要を喚起する一方、インドの小規模農家構造は少量パックサイズと広範な販売店ネットワークを必要としている。中東およびアフリカは慢性的な干ばつと輸入依存に直面しているが、公的研究機関による戦略的投資やアフリカ緑の革命のための同盟(AGRA)などの連携が、今後10年間にわたる気候適応型種子のより広範な普及に向けた基盤を整えている。
地域版
すべての地域
競合環境
市場集中度
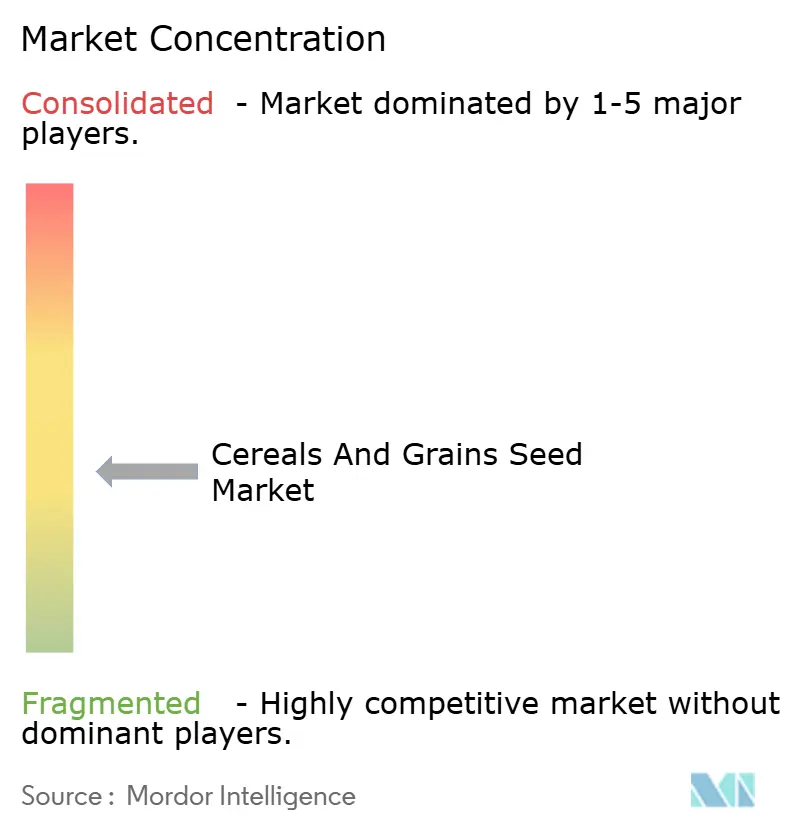
穀物および穀類種子市場は2025年に中程度の集中度を示しており、Bayer AG、Corteva Agriscience、Syngenta Group、Advanta Seeds(UPL Ltd.)、KWS SAAT SE and Co. KGaAが主要プレーヤーとして挙げられます。Bayerは統合された作物保護・デジタル農業スイートを提供することで市場における主導的地位を維持し、種子のみに特化した競合他社との差別化を図っています。Corteva は独自の形質と数千の小売店に及ぶ広範なディーラーネットワークの組み合わせにより、米国のトウモロコシ遺伝子市場での支配的地位を維持し続けています。Syngenta はグローバルな研究能力を活用して過酷な環境に適したハイブリッドを開発し、ソルガムおよびハイブリッド小麦セグメントでのプレゼンスを強化しています。
技術とデータの進歩が競争環境を再形成しています。CRISPR種子形質に関連する特許出願が大幅に増加しており、将来の市場リーダーシップを決定する上での編集プラットフォームの制御の重要性が高まっていることを示しています。ベンチャーキャピタルの支援を受けることが多い新興プレーヤーは、合成生物学に注力して穀物における窒素固定などの特殊形質を導入しています。既存企業はオープンイノベーションイニシアチブを立ち上げることで対応し、スタートアップが高度な育種施設内で形質をテストできるようにしながら、相互に有益な成果のための商業化権を保持しています。
地域の競合他社は公的部門の育種プログラムとの協力によって存在感を高めています。例えば、KWS SAATなど欧州を拠点とする種子企業は、Yuan Longping High-Techなどの企業とともに中国の海南種子イノベーションゾーンで活動しており、グローバルな育種の専門知識が急速に成長する種子市場に統合されている様子を示しています。南米では、ブラジルの企業がブラジル種子・苗木生産者協会(ABRASEM)と緊密に連携して認証プロセスを合理化しています。業界全体で、持続可能性へのコミットメントが低投入ハイブリッドへの投資を促進しており、ブロックチェーン技術に支えられたトレーサビリティの取り組みが消費者と規制当局に遺伝的真正性を保証することを目指しています。
穀物および穀類種子産業のリーダー
-
Bayer AG
-
Corteva Agriscience
-
Syngenta Group
-
Advanta Seeds(UPL Ltd.)
-
KWS SAAT SE and Co. KGaA
- 注:主要企業の掲載順は順位を示すものではありません。
穀物および穀類種子市場 このレポートでカバーされる企業
- Bayer AG
- Corteva Agriscience
- Syngenta Group
- BASF SE
- Groupe Limagrain
- KWS SAAT SE & Co. KGaA
- Advanta Seeds (UPL Ltd.)
- Yuan Longping High-Tech Agriculture Co. Ltd.
- RAGT Group
- S&W Seed Company
- Florimond Desprez
- Mahyco Pvt. Ltd.
- SL Agritech Corporation
- Nuziveedu Seeds Ltd.
- Valley Seeds
最近の産業開発事情 穀物および穀類種子市場
- 2025年9月:Valley Seedsはクウェクウェにおいて、ジンバブエのパン小麦輸入コストの削減を支援するため、LimpopoとZambezi の2つの新しい小麦品種を発売しました。DCKファームでの初期収穫は良好な結果を示し、生産性とベーキング品質の両方に重点を置きながら、平均6.5〜7メートルトン/ヘクタールを達成しています。
- 2025年7月:BASF SEとマレーシア農業研究開発機構(MARDI)は、マレーシアにおいてクリアフィールド米品種MR-CL3とMR-CL4を導入しました。これらの品種は強化された雑草防除能力と増加した収量ポテンシャルを提供し、同地域における持続可能な米生産に貢献しています。
- 2024年10月:Nuziveedu Seeds Ltd.は、ラビ2024年向けの小麦品種NWS-2214カナクを導入しました。この品種は高い収量ポテンシャル、病害抵抗性、優れた穀物品質を特徴としており、インドの小麦農家の生産性と収入の向上を目指しています。
世界の穀物および穀類種子市場レポートの範囲
穀物および穀類種子は、トウモロコシ、米、小麦、ソルガムなどの作物を栽培するために使用される植付け材料です。これらには、作物収量、病害抵抗性、適応性、穀物品質を向上させるために開発されたハイブリッドおよび開放受粉品種が含まれます。
穀物および穀類種子市場レポートは、育種技術別(ハイブリッドおよび開放受粉品種・ハイブリッド派生品種)、作物別(トウモロコシ、米、ソルガム、小麦、その他の穀物および穀類)、地域別(北米、南米、欧州、アジア太平洋、中東、アフリカ)に区分されています。市場予測は金額(米ドル)および数量(メートルトン)で提供されます。
セグメンテーション概要
育種技術
| ハイブリッド | 非トランスジェニックハイブリッド | |
| トランスジェニックハイブリッド | 除草剤耐性ハイブリッド | |
| 害虫耐性ハイブリッド | ||
| その他の形質 | ||
| 自然受粉品種・ハイブリッド派生品種 | ||
作物
| トウモロコシ |
| 米 |
| ソルガム |
| 小麦 |
| その他の穀物・シリアル |
地域
| アフリカ | 国別 | エジプト |
| エチオピア | ||
| ガーナ | ||
| ケニア | ||
| ナイジェリア | ||
| 南アフリカ | ||
| タンザニア | ||
| その他のアフリカ | ||
| アジア太平洋 | 国別 | オーストラリア |
| バングラデシュ | ||
| 中国 | ||
| インド | ||
| インドネシア | ||
| 日本 | ||
| ミャンマー | ||
| パキスタン | ||
| フィリピン | ||
| タイ | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 欧州 | 国別 | フランス |
| ドイツ | ||
| イタリア | ||
| オランダ | ||
| ポーランド | ||
| ルーマニア | ||
| ロシア | ||
| スペイン | ||
| トルコ | ||
| ウクライナ | ||
| 英国 | ||
| その他の欧州 | ||
| 中東 | 国別 | イラン |
| サウジアラビア | ||
| その他の中東 | ||
| 北米 | 国別 | カナダ |
| メキシコ | ||
| 米国 | ||
| その他の北米 | ||
| 南米 | 国別 | アルゼンチン |
| ブラジル | ||
| その他の南米 |
| 育種技術 | ハイブリッド | 非トランスジェニックハイブリッド | |
| トランスジェニックハイブリッド | 除草剤耐性ハイブリッド | ||
| 害虫耐性ハイブリッド | |||
| その他の形質 | |||
| 自然受粉品種・ハイブリッド派生品種 | |||
| 作物 | トウモロコシ | ||
| 米 | |||
| ソルガム | |||
| 小麦 | |||
| その他の穀物・シリアル | |||
| 地域 | アフリカ | 国別 | エジプト |
| エチオピア | |||
| ガーナ | |||
| ケニア | |||
| ナイジェリア | |||
| 南アフリカ | |||
| タンザニア | |||
| その他のアフリカ | |||
| アジア太平洋 | 国別 | オーストラリア | |
| バングラデシュ | |||
| 中国 | |||
| インド | |||
| インドネシア | |||
| 日本 | |||
| ミャンマー | |||
| パキスタン | |||
| フィリピン | |||
| タイ | |||
| ベトナム | |||
| その他のアジア太平洋 | |||
| 欧州 | 国別 | フランス | |
| ドイツ | |||
| イタリア | |||
| オランダ | |||
| ポーランド | |||
| ルーマニア | |||
| ロシア | |||
| スペイン | |||
| トルコ | |||
| ウクライナ | |||
| 英国 | |||
| その他の欧州 | |||
| 中東 | 国別 | イラン | |
| サウジアラビア | |||
| その他の中東 | |||
| 北米 | 国別 | カナダ | |
| メキシコ | |||
| 米国 | |||
| その他の北米 | |||
| 南米 | 国別 | アルゼンチン | |
| ブラジル | |||
| その他の南米 | |||
市場の定義
- 商業種子 - 本調査の目的上、商業種子のみを調査範囲に含めています。農家保存種子は商業的にラベル付けされていないため範囲外としていますが、農家保存種子のごく一部が農家間で商業的に交換されていることも認識しています。また、調査範囲は栄養繁殖作物および植物部位を除外しており、これらは市場で商業的に販売される場合があります。
- 作物栽培面積 - 異なる作物の作付面積を算出する際には、総作付面積を考慮しています。食料農業機関(FAO)による「収穫面積」とも呼ばれ、季節を問わず特定の作物の下で耕作された総面積を含みます。
- 種子更新率 - 種子更新率とは、農家保存種子以外の認定種子・品質種子を使用して当該シーズンに植え付けられた総作物面積のうち、播種された面積の割合です。
- 施設栽培 - 本レポートでは施設栽培を、管理された環境において作物を栽培するプロセスとして定義しています。これにはビニールハウス、ガラス温室、水耕栽培、エアロポニクス、またはその他の非生物的ストレスから作物を保護する栽培システムが含まれます。ただし、プラスチックマルチを使用した露地栽培はこの定義から除外され、露地栽培に分類されます。
| キーワード | 定義#テイギ# |
|---|---|
| 畑作物 | これらは通常、穀物・シリアル、油糧種子、綿などの繊維作物、豆類、飼料作物など異なる作物カテゴリーを含む畑作物です。 |
| ナス科(Solanaceae) | トマト、唐辛子、ナス、その他の作物を含む顕花植物の科です。 |
| ウリ科(Cucurbits) | 約95属に約965種が含まれるウリ科を指します。本調査で考慮された主要作物には、キュウリ・ガーキン、カボチャ・スカッシュ、その他の作物が含まれます。 |
| アブラナ科(Brassicas) | キャベツおよびカラシ科に属する植物の属です。ニンジン、キャベツ、カリフラワー・ブロッコリーなどの作物が含まれます。 |
| 根菜類・球根類(Roots & Bulbs) | 根菜・球根セグメントには、玉ねぎ、ニンニク、ジャガイモ、その他の作物が含まれます。 |
| 未分類野菜 | 本レポートのこのセグメントには、上記のカテゴリーに属さない作物が含まれます。オクラ、アスパラガス、レタス、エンドウ豆、ほうれん草などが含まれます。 |
| ハイブリッド種子 | 交差受粉を管理し、2つ以上の品種または種を組み合わせることによって生産される第一世代の種子です。 |
| トランスジェニック種子 | 特定の望ましい投入・産出形質を含むよう遺伝子組換えされた種子です。 |
| 非トランスジェニック種子 | 遺伝子改変なしに交差受粉により生産される種子です。 |
| 自然受粉品種・ハイブリッド派生品種 | 自然受粉品種は、同一品種の他の植物とのみ交差受粉するため、形質が安定した種子を生産します。 |
| その他のナス科(Other Solanaceae) | その他のナス科に含まれる作物は、ピーマンおよび各国の地域に応じたその他のさまざまなコショウ類です。 |
| その他のアブラナ科(Other Brassicaceae) | その他のアブラナ科に含まれる作物は、ダイコン、カブ、芽キャベツ、ケールです。 |
| その他の根菜類・球根類(Other Roots & Bulbs) | その他の根菜・球根に含まれる作物は、サツマイモとキャッサバです。 |
| その他のウリ科(Other Cucurbits) | その他のウリ科に含まれる作物は、ヒョウタン(ひょうたん、ニガウリ、ヘチマ、ヘビウリ、その他)です。 |
| その他の穀物・シリアル(Other Grains & Cereals) | その他の穀物・シリアルに含まれる作物は、大麦、ソバ、カナリーシード、トリティカーレ、オーツ麦、キビ、ライ麦です。 |
| その他の繊維作物(Other Fibre Crops) | その他の繊維に含まれる作物は、麻(ヘンプ)、ジュート、アガベ繊維、亜麻、ケナフ、ラミー、マニラ麻、サイザル麻、カポックです。 |
| その他の油糧種子(Other Oilseeds) | その他の油糧種子に含まれる作物は、落花生、大麻の実、マスタード種子、ヒマ種子、サフラワー種子、ゴマ種子、亜麻仁です。 |
| その他の飼料作物(Other Forage Crops) | その他の飼料に含まれる作物は、ナピアグラス、オーツグラス、シロクローバー、ライグラス、チモシーです。その他の飼料作物は各国の地域性に基づいて考慮されました。 |
| 豆類(Pulses) | 豆類に含まれる作物は、キバナエンドウ、レンズ豆、ソラマメ・ウマ豆、ベッチ、ヒヨコ豆、ササゲ、ルピナス、バンバラ豆です。 |
| その他の未分類野菜(Other Unclassified Vegetables) | その他の未分類野菜に含まれる作物は、アーティチョーク、キャッサバの葉、ポロネギ、チコリ、サヤインゲンです。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定 堅固な予測方法論を構築するために、ステップ1で特定された変数・要因を利用可能な市場の過去データと照合して検証します。反復的なプロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築 予測年の市場規模推定は名目ベースで行います。価格設定にインフレは含まれず、平均販売価格(ASP)は予測期間を通じて一定に保たれます。
- ステップ3:検証と確定 この重要なステップでは、すべての市場数値、変数、アナリスト判断が、調査対象市場の専門家による一次調査の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を把握するために、さまざまな階層および職能から選定されます。
- ステップ4:調査アウトプット シンジケートレポート、カスタムコンサルティング業務、データベース、サブスクリプションプラットフォーム




