
Mordor Intelligenceによる種子市場分析
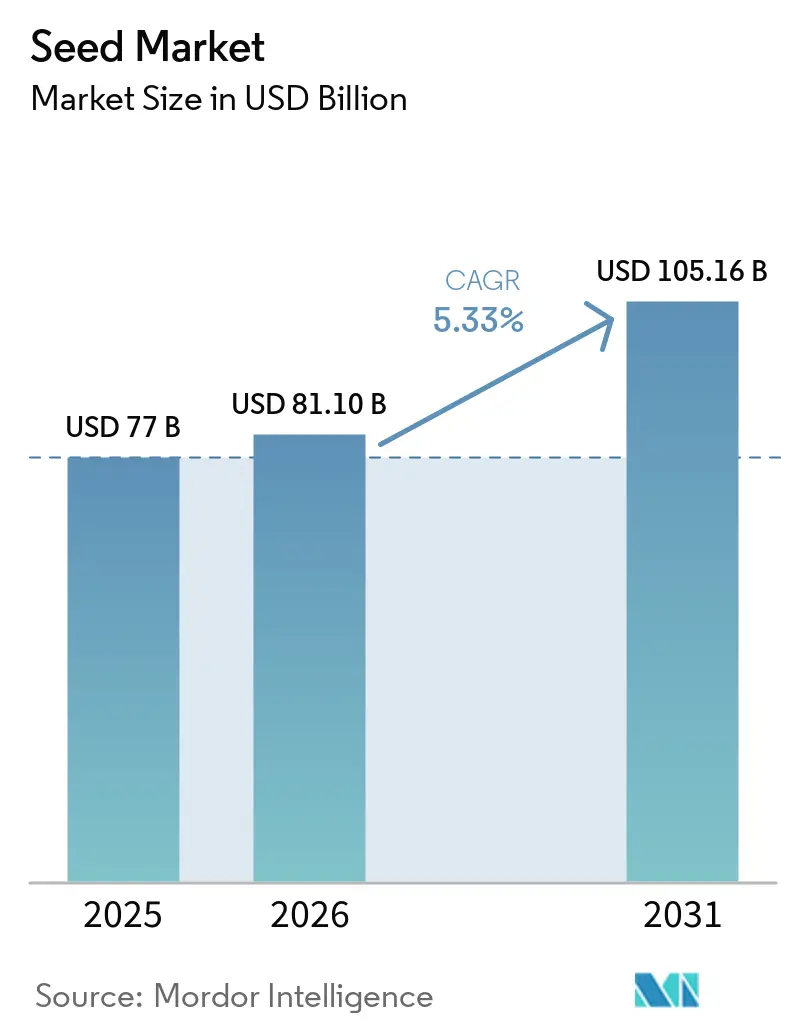
種子市場規模は2026年に81.1 ビリオン 米ドルと評価され、2027年の85.42 ビリオン 米ドルから2032年には109.4 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは5.08%です。種子市場の数量は2026年に4,388万メトリックトンと評価され、2027年の4,480万メトリックトンから2032年には4,971万メトリックトンに達すると推定されており、予測期間(2027年~2032年)のCAGRは2.1%です。
インドにおける認定種子支援は、改良された畑作物品種への需要を支えています。増殖能力および保護処理は、サプライヤーがその需要に対応するのに役立っています。ソマリアの調査対象地区における高価格およびバングラデシュにおけるバイオセーフティの遅延は、改良種子へのアクセスを制約しています。2026年2月にイランに対して開始された米国およびイスラエルの軍事作戦を受けたホルムズ海峡の海上輸送混乱は、国際的な配送リスクを高めています。したがって、サプライヤーの投資が種子販売に転換されるかどうかは、播種前の入手可能性、承認、および配送によって左右されます。
主要レポートのポイント
- 育種技術別では、ハイブリッドが2026年の種子市場シェアの72.77%を占め、2027年~2032年にかけてCAGR 5.25%で最も速く成長すると予測されています。
- 栽培方式では露地栽培が主導しており、2026年の種子市場規模の99.54%のシェアを占めています。一方、施設栽培は2027年~2032年にかけてCAGR 6.95%で最も速く成長すると予測されています。
- 作物タイプ別では、畑作物が2026年の市場の87.89%を占め、野菜は2027年~2032年にかけてCAGR 5.3%で最も速く成長すると予測されています。
- 地域別では、北米が2026年の市場の35.18%を占めてトップとなり、2027年~2032年にかけてCAGR 6.05%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 作物収量向上のためのハイブリッドおよびGM種子品種の採用拡大 | +2% | ザンビアおよび米国 | 中期(2~4年) |
| 種子コーティングおよび処理ソリューションにおける技術的進歩 | +1.5% | 米国の穀物栽培地域 | 短期(2年以内) |
| 認定種子更新率を向上させる政府プログラム | +1.3% | インドの対象農業地域 | 短期(2年以内) |
| 人口増加および食生活の変化による高付加価値作物への需要増大 | +1.2% | 英国の温室栽培地域 | 中期(2~4年) |
| 育種サイクルを短縮するAI対応デジタルフェノタイピング | +0.6% | インドのトウモロコシ育種地域 | 中期(2~4年) |
| インパクト資本を引き付ける気候耐性種子形質 | +0.4% | 東アフリカおよびインド | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
作物収量向上のためのハイブリッドおよびGM種子品種の採用拡大
より高い収量を求める農家は、効果的な品種と十分な播種量の両方を必要としています。2025年3月、Bayer AGはザンビアのカブウェに従来型ハイブリッド種子のトウモロコシ種子施設を開設しました。Bayer AGは、この施設および関連投資により、2025年に国内の高品質トウモロコシ種子生産の既存能力が3倍になったと報告しています。別途、米国農務省の経済調査局は、遺伝子操作作物が多くの場合において米国の作物収量を増加させたと述べており、それらの品種に対する条件付きの性能根拠を確立しています。ザンビアにおけるトウモロコシ種子能力の3倍化と、遺伝子操作作物による米国の収量向上の実証により、改良種子の供給と正当化がともに容易になっています。したがって、供給能力は何人の生産者がその需要に応えられるかを決定します。
種子コーティングおよび処理ソリューションにおける技術的進歩
種子処理の進歩は、作物の脆弱な定着段階を保護することで、購入種子への需要を強化することができます。2025年、米国環境保護庁はSyngenta GroupのVictrato種子処理剤を大豆および綿花向けに登録し、単一の分子で植物寄生性線虫および病害を標的としました。[1] 同機関はまた、Syngenta Groupの改良版CruiserMaxx Vibrance Elite殺菌・殺虫剤種子処理プレミックスを穀物向けに登録しました。これらの承認により、種子サプライヤーが異なる作物ポートフォリオと組み合わせることができる保護オプションが拡大されます。生産者にとって、定着を保護することは、種子の選択が初期の作物損失管理に関する決定の一部となることを意味します。遺伝子と適切な保護を組み合わせることで、サプライヤーは購入種子パッケージの価値を正当化する別の方法を得ることができます。
認定種子更新率を向上させる政府プログラム
定種子支援は公的支援と品種更新を結びつけ、サプライヤーが自家採種を更新する農家にサービスを提供するルートを提供します。インドの国家食料安全保障・栄養ミッション(NFSNM)のガイドラインは、種子更新率を向上させるため、2025年度~2026年度の認定種子配布支援を利用可能にしました。支援額は50%または農業・農家福祉省の種子部門が定めた金額のいずれか低い方でした。主要ルートの適格性は、通知された穀物、粗粒穀物、豆類、繊維、および飼料品種またはハイブリッドで10年以内のものを対象としていました。州および連邦直轄地は、適切な代替品が存在せず、品種が特別な形質と基準生産性を有することを条件に、種子配布割当の20%以内で古い通知済みの米、小麦、豆類、粗粒穀物および栄養穀物品種を支援することができました。年次行動計画はそれらの特徴的な特性を強調する必要があり、例外は古い素材への限定的なアクセスを維持しながら、支援された需要の大部分を新しい品種に向けるものでした。
人口増加および食生活の変化による高付加価値作物への需要増大
高付加値野菜栽培事業への投資は、追加の栽培面積を通じて播種用種子需要へのルートを生み出します。Blackdown Growersは2025年3月に英国の温室拡張を完了し、ベビーリーフおよびアロマティックハーブの生産スペースを3エーカー追加しました。同生産者はこの拡張により、それらの作物の英国における年間を通じた生産能力が向上したと説明しています。完成したスペースの年間使用により、葉物作物の種子サプライヤーは繰り返し播種できる栽培基盤を得ることができ、単一の季節作物を超えた機会が拡大します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格なバイオセーフティ規制および複数年にわたる承認タイムライン | -0.8% | バングラデシュの稲作地域 | 長期(4年以上) |
| 小規模農家のアクセスを制限する種子価格の上昇 | -0.6% | ソマリアの特定農業地区 | 短期(2年以内) |
| 新興市場における農家主導の種子保存運動 | -0.3% | ガーナの野菜栽培地域 | 中期(2~4年) |
| 欧州連合および中国における不確実なクラスター化規則的間隔短回文反復配列(CRISPR)種子政策 | -0.2% | 欧州連合および中国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
厳格なバイオセーフティ規制および複数年にわたる承認タイムライン
長期にわたるバイオセーフティ審査は、完了した育種作業と品種の商業栽培許可を分離する可能性があります。2025年11月までに、バングラデシュのバイオセーフティ委員会はゴールデンライスGR2E BRRI dhan 29の商業栽培申請書類を7年以上審査しましたが、承認には至りませんでした。この申請書類は2017年11月に商業栽培、環境安全、および食品安全評価のために提出されていました。開発者にとって、この期間は承認経路を申請を支える技術的作業の後の別の商業的ボトルネックにします。規制対象の種子サプライヤーは、商業栽培が承認決定に依存するため、増殖能力では解決できないタイミングリスクに直面しています。
小規模農家のアクセスを制限する種子価格の上昇
高い種子価格は、小規模農家が改良された播種材料への関心を商業的な種子注文に転換することを妨げる可能性があります。ソマリアの2025年種子市場調査では、特定地区の調査対象農家の31%が高種子価格をアクセス上の課題として挙げました。調査の対象範囲内では、規制された生産と品質保証のため、公式市場の種子価格は非公式市場の価格より2~3倍高くなっていました。したがって、このプレミアムは、それらの公式保証のコストを農家の種子チャネル選択に直接組み込みます。農家がそのプレミアムを賄えない場合、より強い農学的性能を示すだけでは種子販売を実現することはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
育種技術別:
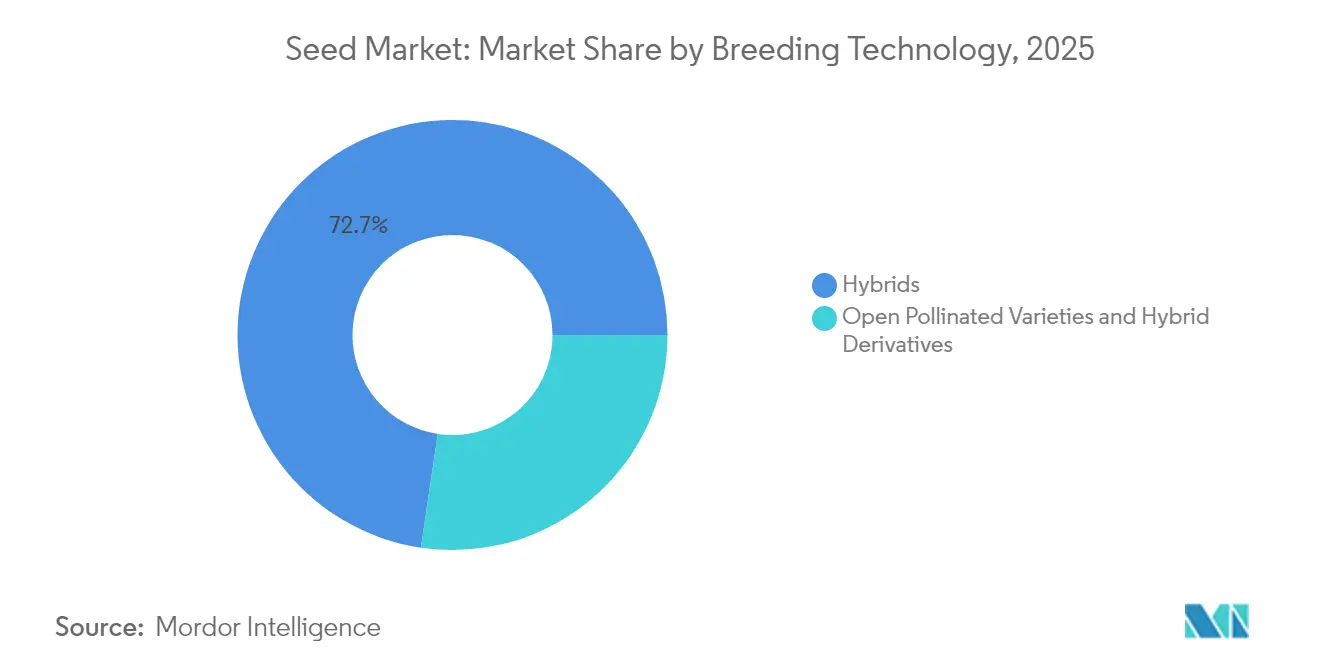
ハイブリッドの収益と輸出アクセスが拡大を支援ハイブリッドは2026年の種子市場規模の72.77%のシェアを占め、最大かつ最も成長の速いセグメントであり、2027年~2032年の予測CAGRは5.25%です。カベリ・シード・カンパニー・リミテッドのインドにおけるハイブリッド米種子収益は2025年度~2026年度に18.3%増加しました。ハイブリッド米の数量がわずか0.3%しか増加していないことから、収益増加のほぼすべては数量増加ではなく、販売単価の上昇を反映しています。
輸出市場への登録は、ハイブリッド育種家に農学的性能だけでなく規制上のアクセスにも依存する成長ルートを提供します。2025年度~2026年度、カベリ・シード・カンパニー・リミテッドはフィリピンにおけるハイブリッド米の登録を主要な成長ドライバーとして説明しました。同社は追加登録により将来の輸出機会が強化されると期待していました。米種子サプライヤーにとって、仕向地での登録取得は定義されたハイブリッドポートフォリオの商業的リーチを拡大することができます。したがって、この機会には各輸出管轄区域で品種を販売可能なオファーに転換することが含まれ、さらなる利益は追加登録の取得を条件としています。



栽培方式別:
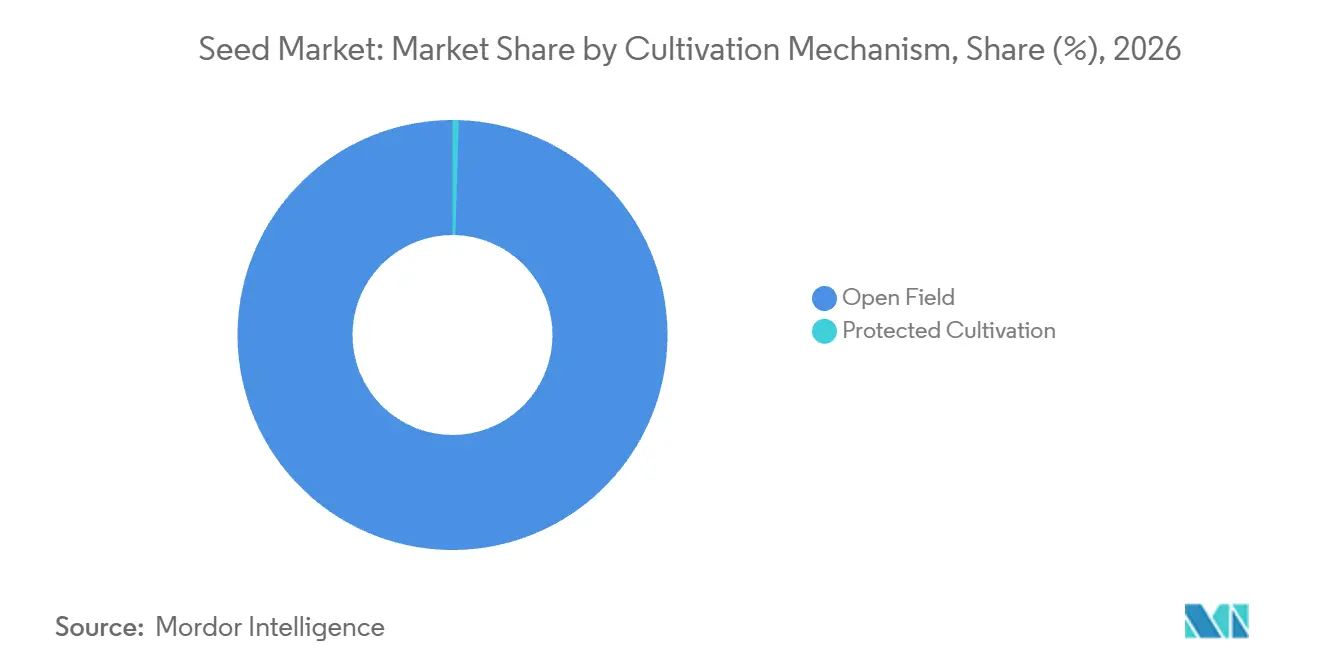
畑作物の規模と施設栽培エリアの拡大露地栽培は2026年の種子市場シェアの99.54%を占め、最大のセグメントとなっています。Syngenta Groupは、2025年のブラジルにおける種子畑物販売が前年比17%増加し、南半球の実績がその畑作物事業を牽引したと報告しました。同レポートでは、Syngenta Groupの北米畑作物販売が事業再編により12%減少したことも示されており、2025年の畑作物成長は広範な成長ではなく南半球の需要に依存していました。
施設栽培は最も成長の速いセグメントであり、2027年~2032年の予測CAGRは6.95%です。2025年、英国の施設野菜面積は4.7%増加して866ヘクタールとなりましたが、生産量は0.3%減少して258,000メトリックトンとなりました。これらの野菜には温室またはポリエチレントンネルで栽培される作物が含まれます。対応する生産量の増加なしに栽培面積を追加することは、そのスペースの生産性が生産者の商業的収益に関連することを意味します。温室およびトンネル事業者にサービスを提供する育種家は、潜在的な種子需要に対応する際に、栽培能力の拡大とともに品種性能を位置づけることができます。

作物タイプ別:
畑作物収益が野菜成長機会を支える畑作物は2026年の市場の87.89%を占め、最大のセグメントでした。Bayer AGは2025年のトウモロコシ種子・形質販売が71.5億ユーロ(80.8億米ドル)となり、通貨・ポートフォリオ調整後ベースで13.2%増加したと報告しました。[2] Bayer AGは、すべての地域にわたる成長を、強力な製品性能、播種面積の増加、および北米におけるライセンス契約の解決に帰しました。この組み合わせは、畑作物の価値獲得を農学的性能とライセンス結果に結びつけており、播種面積はBayer AGが報告した成長の一部しか説明していません。
野菜は最も成長の速いグメントであり、2027年~2032年の予測CAGRは5.3%です。Bayer AGの野菜種子販売は2025年に通貨・ポートフォリオ調整後ベースで7.5%増加し、ほぼすべての地域での価格および数量の上昇が牽引しました。カベリ・シード・カンパニー・リミテッドのインドにおける野菜種子収益も2024年度~2025年度と比較して2025年度~2026年度に8.4%増加しました。
地域分析
北米種子市場
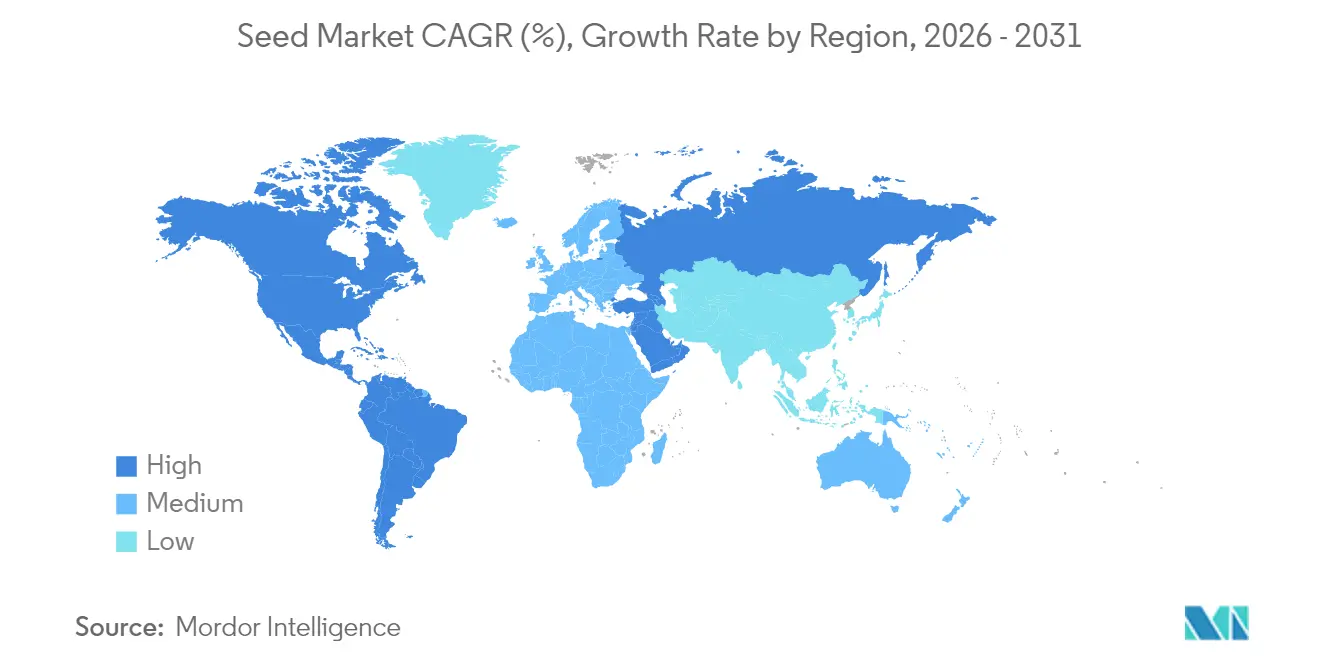
北米は2026年の種子市場シェアの35.18%を占め、最大かつ最も成長の速い地域であり、2027年~2032年の予測CAGRは6.05%です。米国の生産者は2026年にトウモロコシ作付面積の92%にバイオテクノロジー品種を植え付けましたが、これは2025年から低下しています。除草剤耐性品種も2026年の米国大豆作付面積の95%をカバーしましたが、前年から低下しています。2025年11月10日までに、Vegetables by Bayerはカナダおよび米国においてDe Ruiterを通じて5つのトマト品種を商業化しており、トマトブラウンルゴーズフルーツウイルスに耐性を持つトマトオンバイン3品種とビーフ品種2品種が含まれています。品質を損なわない病害保護の提供は、バイオテクノロジーの普及が進んで余地が限られている既存の畑作物事業と並んで、差別化された野菜種子販売へのルートをサプライヤーに提供します。
欧州の生産基盤には、野菜を除く2025年のEU畑作物種子生産に承認された1,987,503ヘクタールが含まれています。フランスがその面積をリードしており、スペインの麦わら穀物とデンマークの牧草が、サプライヤーが増殖要件を確立された能力に合わせるのに役立つ作物の専門化を示しています。アジア太平洋では、中国の2025年/26年の種子チャネルが省または地域の販売業者を郡の卸売業者および地元の小売業者と結びつけており、農業資材店が農家の主な接点となっています。中国のeコマースおよび農家直接モデルはそのネットワークと並行して台頭しており、農村部の購買者へのアクセスには新しいルートとディーラーチャネルを支える地元の関係の両方が関与しています。
南米の増殖能力はブラジルによって示されており、2024年/25年シーズンには18州にわたる360万ヘクタールが大豆種子生産圃場として登録されました。[3] この分散した拠点は、大豆播種需要にサービスを提供する企業にとって、生産拠点間の調整を独自の商業的課題にしています。中東・アフリカでは、2026年のガーナの調査で、サンプリングされた野菜農家の51%が農業資材販売業者を利用していることが判明しました。自家採種および地元市場も、特にガーナのボノ、東部、北部、西部地域において主要な供給源でした。ブラジルの登録された増殖ネットワークとガーナの混合調達チャネルは、異なるサプライヤー能力を必要とし、前者は生産調整が、後者は地元の販売拠点を通じたアクセスが形成します。
地域版
すべての地域
規制の枠組みと見通し
選択された管轄区域は、輸入業者を含む商業的農業および野菜播種用種子サプライヤーの観点から比較されています。ラベリング、事業ライセンス、品種登録、および輸入書類は、種子を商業的に販売可能にするために必要な作業を形成します。英国では、イングランドおよびウェールズの対象種子事業は動植物衛生庁(APHA)のライセンスおよび対象主要品種の認定が販売前に必要です。参入要件は、米国の州間ラベリングから、ブラジルの種子・苗木事業者および輸入品種登録(免除あり)、中国の主要作物承認または非主要作物のカタログ登録(販売促進前)まで多岐にわたり、サプライヤーは仕向地によって異なる義務に直面します。
規制表
| 決定要因 | 米国 | 英国 | 中国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | 米国農務省農業マーケティングサービス | イングランドおよびウェールズの動植物衛生庁 | 国家および地方の農業・農村問題当局 | 農業・畜産省 | 環境・水・農業省 |
| 主要な法令または方向性 | 連邦種子法および7 CFR第201部の州間ラベリング規則 | イングランド/ウェールズの種子事業ライセンスおよび対象主要品種の認定 | 種子法および2025年9月施行された改正非主要作物登録措置 | 法律10.711/2003および政令10.586/2020 | 種子輸入許可書類要件 |
| 商業的効果 | 化学処理が存在する場合を含む州間品質ラベル | 対象種子事業のライセンスおよび対象主要品種の販売前認定 | 主要作物承認およびカタログ化された非主要作物登録;試験基準を持つ登録作物のDNAレポート | ほとんどの種子・苗木事業者および輸入品種の登録(法定免除あり) | 申請理由、商業登録、請求書、仕様・数量、分析、原産地、および農業衛生証明書 |
| 現在の政策の魅力度 | 高 | 中 | 低 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 強化 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国は定義された州間ラベリングルートにより高・変化なしの評価を受けており、ブラジルの中・変化なしの評価は継続的な種子・苗木事業者および商業品種輸入登録要件を反映しています。イングランドおよびウェールズは確立されたAPHAライセンスおよび対象主要品種認定義務により中・変化なしの評価を受けており、2026年9月9日に更新されたAPHAガイダンスは、精密育種種子おび植物繁殖材料がイングランドの品種リストおよび販売に参入するために必要なさらなる規制改正および法律について説明しました。中国の低・強化の判断は品種参入要件と、条件付きDNA指紋レポートおよび登録手続きを追加した2025年9月1日の改正を反映しています。サウジアラビアの中・変化なしの評価は、商業記録を分析、原産地、および農業衛生証明書と結びつける継続的な種子輸入書類作業を反映しています。
バリューチェーンの段階
この比較は、統合された種子生産者が技術的能力を商業的販売と結びつける方法を示すために、品種開発、増殖、加工、および流通を追っています。KWSグループは農家コンサルティングを通じた開発をカバーし、サカタ種苗インドはインドの種子事業内で生産、加工、保管、および流通を管理しています。トウモロコシおよびヒマワリ種子を含むKWSのトウモロコシセグメントでは、純売上高の大部分は北半球の春播種に合わせて1月から6月に発生します。KWSは2025年度/2026年度レポートで、2026年2月28日に開始されたイランに対する米国およびイスラエルの軍事作を受けたホルムズ海峡の海上輸送混乱の継続に関する報告が、国際的な物流フローへのリスクを示していると述べました。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 品種開発 | KWSグループなどの統合種子育種家 | 商業種子販売に組み込まれた品種価値 | 開発は商業リリースに先行する必要がある | 重複する品種開発パイプラインを維持する |
| 種子増殖 | KWSグループおよびサカタ種苗インドなどの統合種子生産者 | 増殖された播種用種子の販売 | 生産工程全体での遺伝的純度の保護 | 親種子とハイブリッド種子の生産に個別のチェックを適用する |
| 加工・包装 | KWSグループおよびサカタ種苗インドなどの統合種子加工業者 | 完成種子の販売 | 加工が集中している場合の中央拠点への依存 | 季節ロットのバックアップ加工能力を認定する |
| 生産者への流通 | KWSグループおよびサカタ種苗インドなどの種子販売業者および流通業者 | 播種顧客への商業種子販売 | 播種シーズンの販売ピークおよびKWSにおける海上輸送リスク | 季節在庫を段階的に確保し、サプライチェーンリスクを監視する |
| 情報源: Mordor Intelligence | ||||
KWSは2025年度/2026年度に、海上輸送能力のボトルネックや価格上昇を含む高い物流リスクを報告しました。同社の中央購買組織は市場とサプライチェーンへの影響を監視し、必要に応じてリスク管理措置を開始します。KWSの季節的なトウモロコシおよびヒマワリ事業にとって、商業的優先事項は、以前の育種および加工作業が種子収益を得る播種ウィンドウを保護する配送レジリエンスです。
競合状況
市場集中度
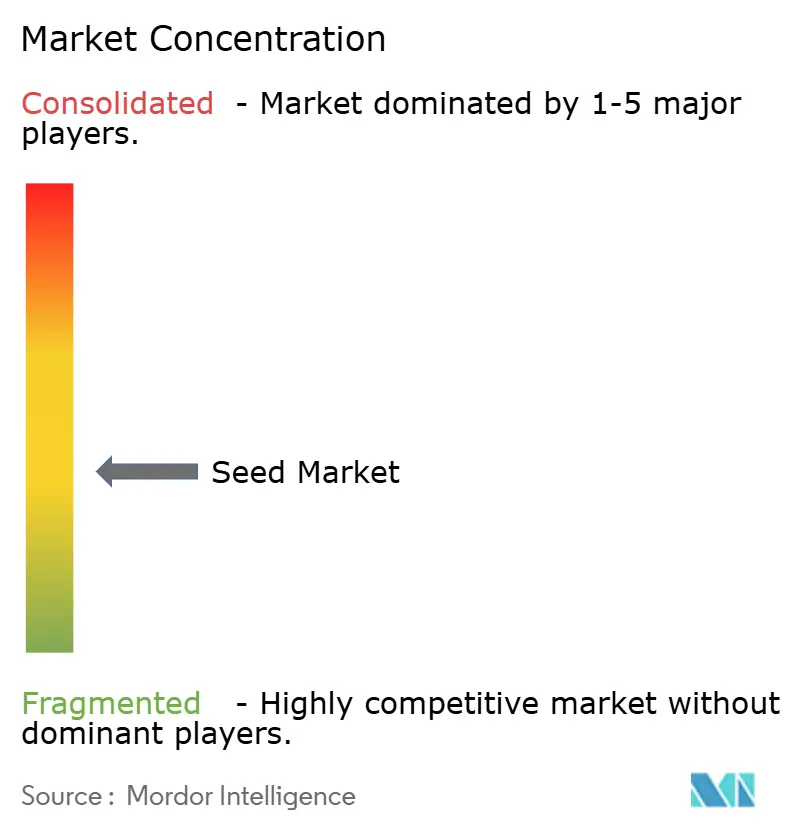
競争は多国籍種子・形質事業および作物育種家を中心に中程度に集中しており、Bayer AGの農業科学事業が統合サプライヤーの一つです。Vylor, Inc.はCorteva, Inc.から分離された種子・遺伝子事業を代表し、BASF SEは2025年の農業ソリューションセグメント内の種子・形質販売が4.4%減少したと報告しました。Syngenta Groupの種子事業は2025年に48億米ドルの売上を記録し、一定為替レートベースで2%増加しました。Groupe Limagrain Holdingは畑作物および高付加価値野菜種子を選択、生産、販売しており、広域農業と専門的な園芸購買者にまたがる育種モデルを追加しています。
Corteva, Inc.の過去の種子セグメントは2025年に99億米ドルの純売上高を生み出し、2024年から4%増加しました。この増加は3%の価格上昇と2%の数量増加を組み合わせたものであり、1%の不利な通貨効果によって一部相殺されました。2026年10月1日、Corteva, Inc.は先進種子・遺伝子事業のスピンオフを完了し、農薬会社として継続しました。この2025年の種子実績は、現在Vylor, Inc.として事業を行っている種子・遺伝子事業の過去の基盤であり、Corteva, Inc.は農薬会社として競争しています。
ブラジルでは、Syngenta Groupが2025年の夏作およびサフリーニャのトウモロコシ市場シェアの増加を報告し、トウモロコシハイブリッド2品種と大豆品種6品種を発売しました。2025年9月24日、米国農務省動植物検疫局はBayer AG米国農業科学の昆虫保護MON 95379トウモロコシを7 CFR第340部に基づく規制から除外しました。これらの動きは、品種の追加自体が形質固有の法的障壁を除去しないため、ポートフォリオ競争と規制上のアクセスを区別します。欧州連合では、規則(EU)2026/1388が2026年7月16日に発効しましたが、新しいゲノム技術規則は2028年7月17日から適用されます。標的変異誘発およびシスジェネシスによって得られた植物には、その間、既存のGMO規則が適用され、それらの植物の開発者は従来のコンプライアンス障壁にさらされたままです。
種子産業のリーダー
-
Bayer AG
-
Corteva, Inc.
-
BASF SE
-
Syngenta Group
-
Groupe Limagrain Holding
- 注:主要企業の掲載順は順位を示すものではありません。
種子市場 このレポートでカバーされる企業
- Bayer AG
- Corteva, Inc.
- Syngenta Group
- BASF SE
- Groupe Limagrain Holding
- KWS SAAT SE & Co. KGaA
- Sakata Seed Corporation
- Rijk Zwaan Zaadteelt en Zaadhandel B.V.
- Takii & Co., Ltd.
- Enza Zaden Beheer B.V.
- DLF Seeds A/S
- UPL Limited
- East-West Seed International B.V.
- Yuan Long Ping High-Tech Agriculture Co., Ltd.
- Bejo Zaden B.V.
最近の産業開発事情 種子市場
- 2026年10月:Corteva, Inc.は10月1日に先進種子・遺伝子事業のスピンオフを完了し、Vylor, Inc.として特定され、Corteva, Inc.は農薬に注力することになりました。
- 2026年7月:KWS Seedsは米国アイダホ州キンバリーの研究ステーションに2つの新しい温室を開設し、テンサイ苗の生産、育種革新、および植物病害研究を支援しました。
- 2026年7月:特定の新しいゲノム技術によって得られた植物に関する規則(EU)2026/1388が2026年7月16日に欧州連合で発効し、その規則は2028年7月17日から適用されま。
範囲と方法論
セグメンテーション概要
育種技術別
| ハイブリッド | 非トランスジェニックハイブリッド | |
| トランスジェニックハイブリッド | 除草剤耐性ハイブリッド | |
| 害虫抵抗性ハイブリッド | ||
| その他の形質 | ||
| 自然交配品種およびハイブリッド派生品種 | ||
栽培方式別
| 露地栽培 |
| 施設栽培 |
作物タイプ別
| 畑作物 | 繊維作物 | 綿花 |
| その他の繊維作物 | ||
| 飼料作物 | アルファルファ | |
| 飼料用トウモロコシ | ||
| 飼料用ソルガム | ||
| その他の飼料作物 | ||
| 穀物・シリアル | トウモロコシ | |
| 米 | ||
| ソルガム | ||
| 小麦 | ||
| その他の穀物・シリアル | ||
| 油糧種子 | キャノーラ、菜種およびマスタード | |
| 大豆 | ||
| ヒマワリ | ||
| その他の油糧種子 | ||
| 豆類 | ||
| 野菜 | アブラナ科 | キャベツ |
| カリフラワーおよびブロッコリー | ||
| その他のアブラナ科 | ||
| ウリ科 | キュウリおよびガーキン | |
| カボチャおよびスカッシュ | ||
| その他のウリ科 | ||
| 根菜・球根類 | ニンニク | |
| タマネギ | ||
| ジャガイモ | ||
| その他の根菜・球根類 | ||
| ナス科 | チリ | |
| ナス | ||
| トマト | ||
| その他のナス科 | ||
| 未分類野菜 | アスパラガス | |
| レタス | ||
| ニンジン | ||
| オクラ | ||
| エンドウ豆 | ||
| ホウレンソウ | ||
| その他の未分類野菜 | ||
地域別
| 北米 | カナダ |
| メキシコ | |
| 米国 | |
| 北米のその他 | |
| 欧州 | フランス |
| ドイツ | |
| イタリア | |
| オランダ | |
| ポーランド | |
| ルーマニア | |
| ロシア | |
| スペイン | |
| トルコ | |
| ウクライナ | |
| 英国 | |
| 欧州のその他 | |
| アジア太平洋 | オーストラリア |
| バングラデシュ | |
| 中国 | |
| インド | |
| インドネシア | |
| 日本 | |
| ミャンマー | |
| パキスタン | |
| フィリピン | |
| タイ | |
| ベトナム | |
| アジア太平洋のその他 | |
| 南米 | アルゼンチン |
| ブラジル | |
| 南米のその他 | |
| 中東・アフリカ | イラン |
| サウジアラビア | |
| エジプト | |
| エチオピア | |
| ガーナ | |
| ケニア | |
| ナイジェリア | |
| 南アフリカ | |
| タンザニア | |
| 中東・アフリカのその他 |
| 育種技術別 | ハイブリッド | 非トランスジェニックハイブリッド | |
| トランスジェニックハイブリッド | 除草剤耐性ハイブリッド | ||
| 害虫抵抗性ハイブリッド | |||
| その他の形質 | |||
| 自然交配品種およびハイブリッド派生品種 | |||
| 栽培方式別 | 露地栽培 | ||
| 施設栽培 | |||
| 作物タイプ別 | 畑作物 | 繊維作物 | 綿花 |
| その他の繊維作物 | |||
| 飼料作物 | アルファルファ | ||
| 飼料用トウモロコシ | |||
| 飼料用ソルガム | |||
| その他の飼料作物 | |||
| 穀物・シリアル | トウモロコシ | ||
| 米 | |||
| ソルガム | |||
| 小麦 | |||
| その他の穀物・シリアル | |||
| 油糧種子 | キャノーラ、菜種およびマスタード | ||
| 大豆 | |||
| ヒマワリ | |||
| その他の油糧種子 | |||
| 豆類 | |||
| 野菜 | アブラナ科 | キャベツ | |
| カリフラワーおよびブロッコリー | |||
| その他のアブラナ科 | |||
| ウリ科 | キュウリおよびガーキン | ||
| カボチャおよびスカッシュ | |||
| その他のウリ科 | |||
| 根菜・球根類 | ニンニク | ||
| タマネギ | |||
| ジャガイモ | |||
| その他の根菜・球根類 | |||
| ナス科 | チリ | ||
| ナス | |||
| トマト | |||
| その他のナス科 | |||
| 未分類野菜 | アスパラガス | ||
| レタス | |||
| ニンジン | |||
| オクラ | |||
| エンドウ豆 | |||
| ホウレンソウ | |||
| その他の未分類野菜 | |||
| 地域別 | 北米 | カナダ | |
| メキシコ | |||
| 米国 | |||
| 北米のその他 | |||
| 欧州 | フランス | ||
| ドイツ | |||
| イタリア | |||
| オランダ | |||
| ポーランド | |||
| ルーマニア | |||
| ロシア | |||
| スペイン | |||
| トルコ | |||
| ウクライナ | |||
| 英国 | |||
| 欧州のその他 | |||
| アジア太平洋 | オーストラリア | ||
| バングラデシュ | |||
| 中国 | |||
| インド | |||
| インドネシア | |||
| 日本 | |||
| ミャンマー | |||
| パキスタン | |||
| フィリピン | |||
| タイ | |||
| ベトナム | |||
| アジア太平洋のその他 | |||
| 南米 | アルゼンチン | ||
| ブラジル | |||
| 南米のその他 | |||
| 中東・アフリカ | イラン | ||
| サウジアラビア | |||
| エジプト | |||
| エチオピア | |||
| ガーナ | |||
| ケニア | |||
| ナイジェリア | |||
| 南アフリカ | |||
| タンザニア | |||
| 中東・アフリカのその他 | |||
市場の定義
- 商業種子 - 本調査の目的上、商業種子のみが範囲に含まれています。商業的にラベル付けされていない自家採種は、農家間で商業的に交換される少量の自家採種が存在するにもかかわらず、範囲から除外されています。また、市場で商業的に販売される可能性のある栄養繁殖作物および植物部位も範囲から除外されています。
- 作物面積 - 異なる作物の面積を計算する際には、総作付面積が考慮されています。食糧農業機関(FAO)によれば、収穫面積とも呼ばれるこれは、季節を通じて特定の作物の下で栽培された総面積を含みます。
- 種子更新率 - 種子更新率は、自家採種以外の認定・品質種子を使用してシーズンに植え付けられた作物の総面積のうち、播種された面積の割合です。
- 施設栽培 - 本レポートでは、施設栽培を管理された環境で作物を栽培するプロセスと定義しています。これには、温室、ガラス温室、水耕栽培、エアロポニクス、または非生物的ストレスから作物を保護するその他の栽培システムが含まれます。ただし、プラスチックマルチを使用した露地栽培はこの定義から除外され、露地栽培に含まれます。
| キーワード | 定義#テイギ# |
|---|---|
| 畑作物 | これらは通常、穀物・シリアル、油糧種子、綿花などの繊維作物、豆類、および飼料作物などの異なる作物カテゴリーを含む畑作物です。 |
| ナス科 | これらは、トマト、チリ、ナス、およびその他の作物を含む顕花植物の科です。 |
| ウリ科 | 約95属の約965種からなるウリ科を表します。本調査で考慮される主要作物には、キュウリおよびガーキン、カボチャおよびスカッシュ、およびその他の作物が含まれます。 |
| アブラナ科 | キャベツおよびマスタード科の植物の属です。ニンジン、キャベツ、カリフラワーおよびブロッコリーなどの作物が含まれます。 |
| 根菜・球根類 | 根菜・球根類セグメントには、タマネギ、ニンニク、ジャガイモ、およびその他の作物が含まれます。 |
| 未分類野菜 | レポートのこのセグメントには、上記のカテゴリーのいずれにも属さない作物が含まれます。これらにはオクラ、アスパラガス、レタス、エンドウ豆、ホウレンソウ、およびその他が含まれます。 |
| ハイブリッド種子 | 交差受粉を制御し、2つ以上の品種または種を組み合わせることによって生産された種子の第一世代です。 |
| トランスジェニック種子 | 特定の望ましい投入および/または産出形質を含むように遺伝子改変された種子です。 |
| 非トランスジェニック種子 | 遺伝子改変なしに交差受粉によって生産された種子です。 |
| 自然交配品種およびハイブリッド派生品種 | 自然交配品種は、同じ品種の他の植物とのみ交差受粉するため、形質に忠実な種子を生産します。 |
| その他のナス科 | その他のナス科に含まれる作物には、ベルペッパーおよびそれぞれの国の地域性に基づくその他の異なるペッパーが含まれます。 |
| その他のアブラナ科 | その他のアブラナ科に含まれる作物には、ラディッシュ、カブ、芽キャベツ、およびケールが含まれます。 |
| その他の根菜・球根類 | その他の根菜・球根類に含まれる作物には、サツマイモおよびキャッサバが含まれます。 |
| その他のウリ科 | その他のウリ科に含まれる作物には、ウリ類(ヒョウタン、ニガウリ、ヘチマ、ヘビウリ、およびその他)が含まれます。 |
| その他の穀物・シリアル | その他の穀物・シリアルに含まれる作物には、大麦、ソバ、カナリーシード、トリティカーレ、オーツ麦、ミレット、およびライ麦が含まれます。 |
| その他の繊維作物 | その他の繊維作物に含まれる作物には、ヘンプ、ジュート、アガベ繊維、亜麻、ケナフ、ラミー、アバカ、サイザル、およびカポックが含まれます。 |
| その他の油糧種子 | その他の油糧種子に含まれる作物には、落花生、ヘンプシード、マスタードシード、ヒマシ種子、サフラワー種子、ゴマ種子、およびアマニが含まれます。 |
| その他の料作物 | その他の飼料作物に含まれる作物には、ナピアグラス、オートグラス、シロクローバー、ライグラス、およびチモシーが含まれます。その他の飼料作物はそれぞれの国の地域性に基づいて考慮されました。 |
| 豆類 | 豆類に含まれる作物には、キバナエンドウ、レンズ豆、ソラマメおよびウママメ、ベッチ、ヒヨコマメ、ササゲ、ルピナス、およびバンバラマメが含まれます。 |
| その他の未分類野菜 | その他の未分類野菜に含まれる作物には、アーティチョーク、キャッサバの葉、リーキ、チコリ、およびサヤインゲンが含まれます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目値で行われます。インフレは価格設定に含まれておらず、平均販売価格(ASP)は予測期間全体を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、およびアナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を生成するために、レベルおよび機能全体にわたって選択されます。
- ステップ4:調査成果物: シンジケートレポート、カスタムコンサルティング業務、データベース、およびサブスクリプションプラットフォーム




