
天井照明・シャンデリア市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 42.18 十億米ドル |
| 市場規模 (2031) | 54.69 十億米ドル |
| Growth Rate (2026 - 2031) | 5.33 % |
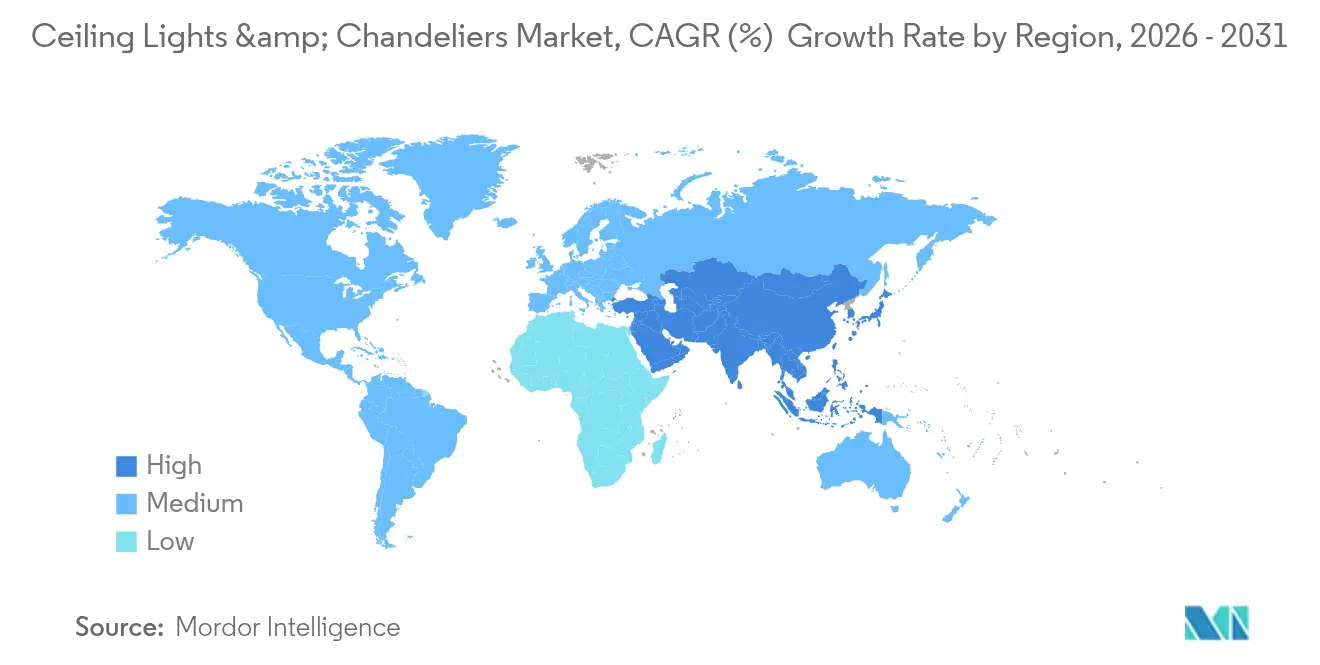
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
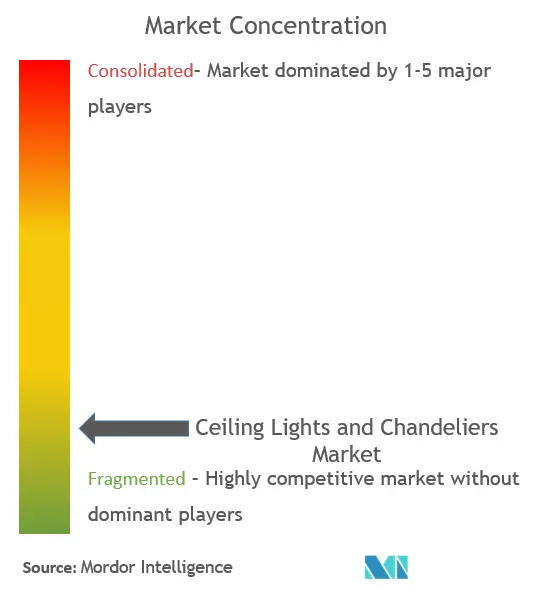
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる天井照明・シャンデリア市場分析
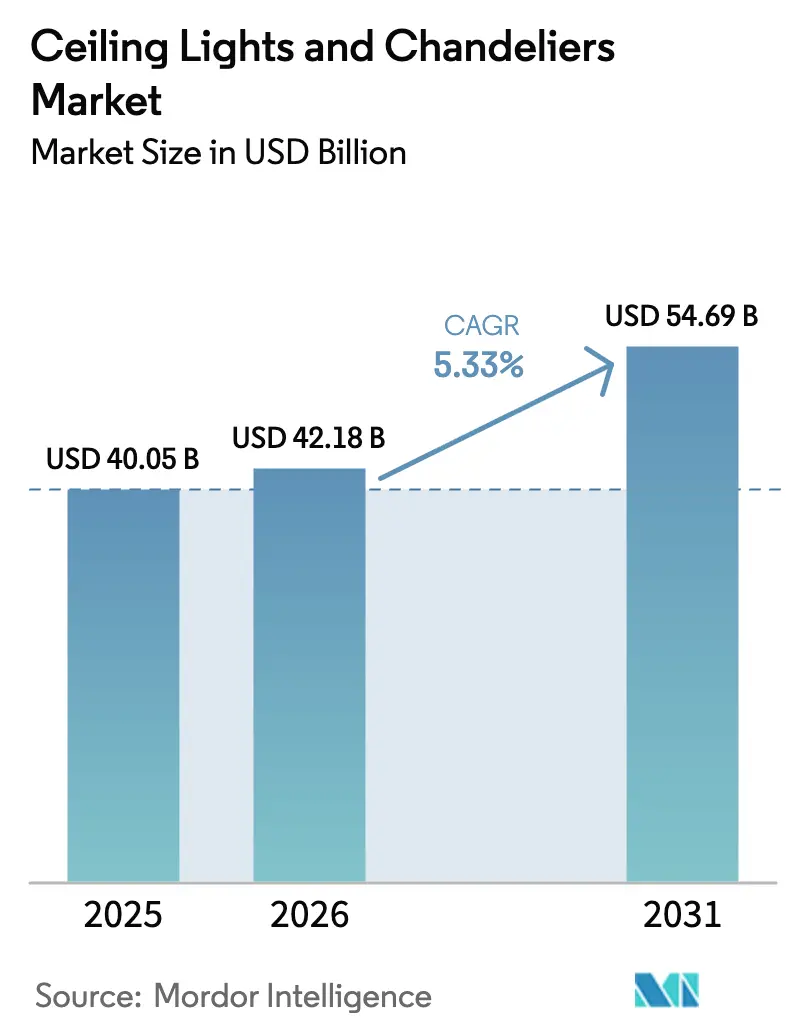
天井照明・シャンデリア市場規模は2025年にUSD 400億5,000万と評価され、2026年のUSD 421億8,000万から2031年にはUSD 546億9,000万に達すると推定され、予測期間(2026年〜2031年)のCAGRは5.33%です。
需要を支えているのは、急速なLED導入、コネクテッド器具への高まる関心、および住宅改修への継続的な支出です。スマート照明器具は現在、大手ベンダーのポートフォリオの3分の1以上を占めており、相互運用性標準が成熟した2024年以降、そのシェアは急速に拡大しました。北米は、スマートホーム普及率の高さと老朽化した住宅ストックによるリトロフィット需要を背景に、最大の地域シェアを維持しています。一方、アジア太平洋地域は都市部の住宅着工件数と拡大する中間層の所得を原動力に、最も成長の速い地域となっています。製品代替は引き続き活発であり、従来光源はLEDに市場を譲り続け、天井照明は装飾的なシャンデリアが最も急速な成長を示す中にあっても、収益シェアの62.9%を占めています。
主要レポートの要点
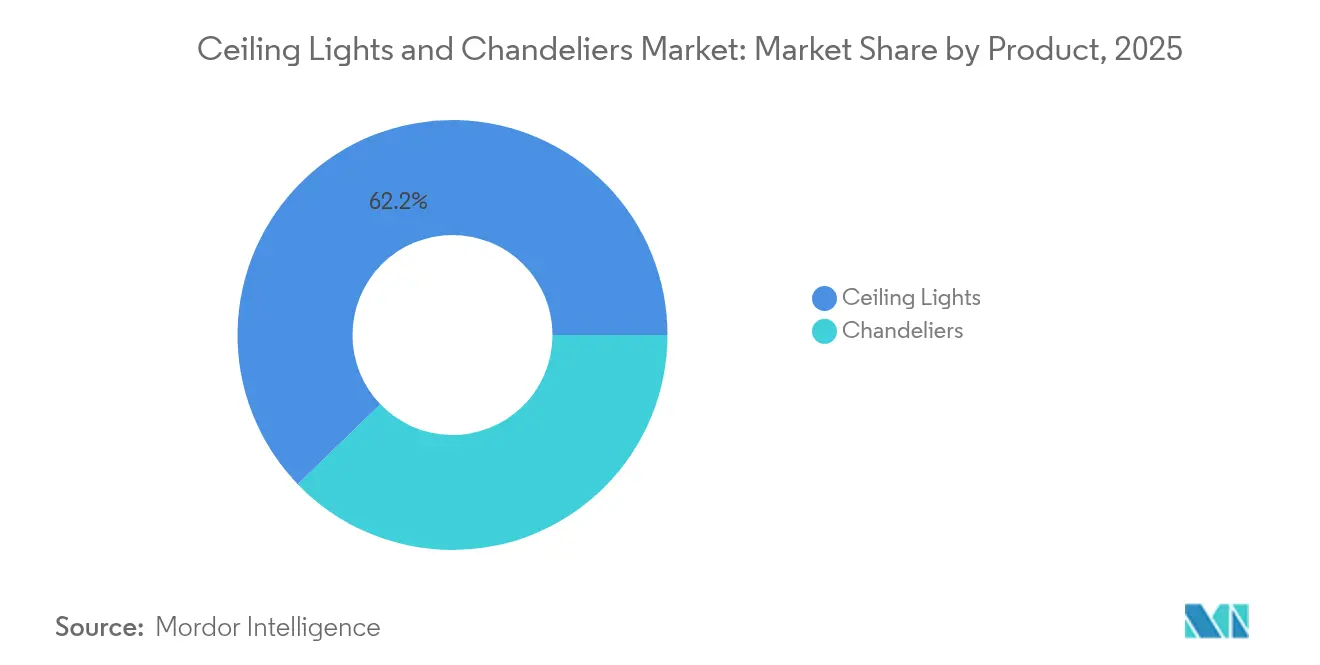
- 製品タイプ別では、天井照明が2025年の天井照明・シャンデリア市場シェアの62.20%を占めリードしており、シャンデリアは2031年にかけてCAGR 6.12%で拡大する見込みです。
- 照明技術別では、LEDソリューションが2025年の天井照明・シャンデリア市場規模の53.51%を占め、スマート・コネクテッドLEDシステムは2031年にかけてCAGR 10.95%で成長する見込みです。
- 素材別では、金属フレームが2025年の天井照明・シャンデリア市場規模の39.59%を占め、クリスタル部品は2031年にかけてCAGR 7.25%で成長する見込みです。
- エンドユーザー別では、住宅用途が2025年の天井照明・シャンデリア市場シェアの57.56%を占め、商業用設置はCAGR 6.86%で2031年にかけて拡大しています。
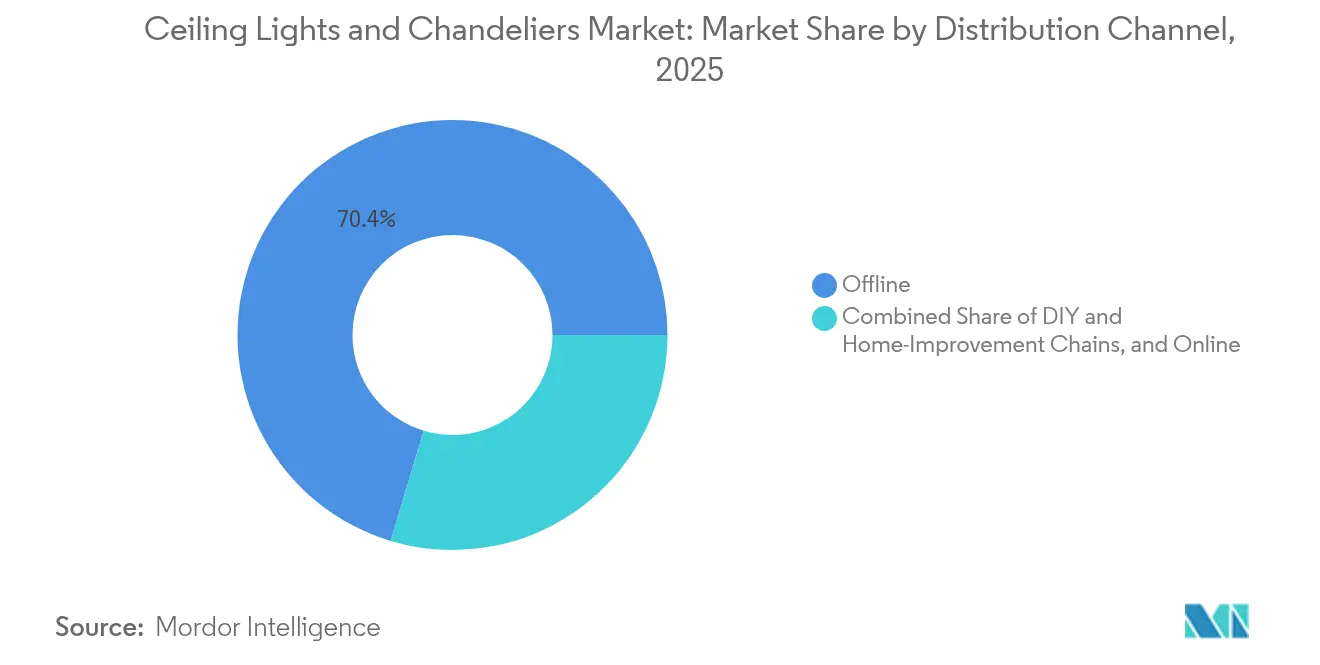
- 流通チャネル別では、オフラインのショールームおよびホームセンターが2025年売上高の70.35%を占め、オンラインセグメントはCAGR 8.52%で2031年まで拡大しています。
- 地域別では、北米が2025年の市場シェアの約34.50%を占め最大の地域貢献者であり、アジア太平洋地域は2026年〜2031年の間にCAGR 8.78%で拡大すると予測されています。
- Signify、Acuity Brands Lighting、OSRAM GmbH、Eglo Leuchten、Kichler Lightingは2024年のグローバル市場において主要な市場シェアを集合的に保有していました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 住宅美学・インテリアデザインへの需要増加 | + 3.8% | 北米と欧州を中心にグローバル | 中期(2〜4年) |
| 都市化と住宅建設の増加 | + 4.2% | アジア太平洋、中東、ラテンアメリカ | 長期(4年以上) |
| 技術進歩(スマート・省エネ照明) | + 3.5% | 北米、欧州、発展したアジア太平洋地域 | 中期(2〜4年) |
| ホスピタリティおよび商業用不動産セクターの成長 | + 2.1% | 都市部に集中しグローバル | 中期(2〜4年) |
| Eコマース・オンライン小売チャネルの拡大 | + 1.7% | 先進経済圏で高い影響を持つグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
住宅美学・インテリアデザインへの需要増加
照明は純粋な機能的商品からデザインの主要要素へと転換し、住宅所有者は基本的な器具を雰囲気と効率の両方を提供するステートメントピースに置き換えることが促進されています。住宅照明は依然として家庭電力の約10%を消費しており、ENERGY STARはデザインと低消費電力を両立した6万モデル以上の認定品を掲載しています [1]出典:米国エネルギー省、「ソリッドステート照明プログラム」、energy.gov。アメリカ人は室内で時間の約90%を過ごすため、改善された視覚環境は住宅改修プロジェクトのトップ5に常にランクインしています。2024年には約370万のアメリカ合衆国世帯が照明を刷新しており、継続的な買い替え需要が浮き彫りになっています。
都市化と住宅建設の増加
アジア太平洋地域、中東、ラテンアメリカにおける急速な都市拡大が、天井取付型照明への新規建設需要を押し上げています。国際連合のデータによると、2024年のグローバル人口の56.2%が都市部に居住しており、そのシェアは2050年までに68.4%に向かって推移しています。各国はそれぞれ複数の器具を必要とする約25億戸の新規住宅を必要とします。アメリカ合衆国では、民間住宅着工件数が2024年に年率156万戸に達し、7.2%増となり、これが器具販売を直接押し上げています。
スマート・省エネ照明における技術進歩
インターネット対応の照明器具は、天井をセンシング、通信、および効率最適化のノードへと変えつつあります。米国エネルギー省はLEDが2035年までに全国の照明エネルギー使用量を75%削減できると推定しています。実験室での発光効率はすでに1ワット当たり200ルーメンを超えており、連邦ガイダンスはコネクテッド器具における在席検知と昼光利用を推進しています。米国国立標準技術研究所(NIST)で策定中の標準規格がブランド間の相互運用性を支援し、主流への普及を加速させています。
ホスピタリティおよび商業用不動産セクターの成長
商業用不動産オーナーは省エネと体験的価値の両方を目的に照明のアップグレードを目指しています。照明はアメリカ合衆国の商業ビルにおける電力消費の約17%を占めています。高品質な器具を統合したLEED認定スペースは賃料プレミアムが約11%に達します。2030年までにレジャーおよびホスピタリティ分野で190万人の雇用成長が見込まれ、装飾的かつ効率的な天井設置を必要とするホテルやレストランの開業が促進されます。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| プレミアムおよびデザイナー器具の高コスト | -1.9% | 新興市場で高い影響を持つグローバル | 中期(2〜4年) |
| エネルギー規制・コンプライアンス基準 | -1.2% | 北米、欧州、発展したアジア市場 | 長期(4年以上) |
| 設置の複雑さとメンテナンスの課題 | -0.8% | グローバル | 短期(2年以内) |
| 原材料価格の変動(ガラス、クリスタル、金属) | -1.1% | 製造拠点に最も大きな影響を持つグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プレミアムおよびデザイナー器具の高コスト
大型シャンデリアは標準的なフラッシュマウントの数倍のコストとなり得るため、価格に敏感なセグメントへの普及が制限されています。耐久財への家計支出は一定の閾値を超えると非常に弾力的であり、関税は2024年以降に輸入部品の陸揚げコストを最大25%引き上げました。アメリカ合衆国の高所得世帯は中間所得世帯の4.7倍を住宅家具に支出しており、対応可能な市場規模を制限する所得の非対称性を示しています。
エネルギー規制およびコンプライアンス基準
最低発光効率規制は遅れた技術を市場から排除する一方で、コンプライアンスコストも引き上げます。カリフォルニア州タイトル24およびアメリカ合衆国エネルギー省の家電基準は、高いルーメン毎ワットと、フリッカー制御やCRI≥90などの品質指標を求めています。メーカーは準拠するために反復的な設計変更サイクルに費用を費やし、価格を圧迫する可能性のある研究開発費が増加します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
天井照明が販売数量でリードを維持しつつ、シャンデリアが加速天井照明は2025年の収益の62.20%を占め、リビングルーム、キッチン、廊下、および商業施設における標準的な選択肢であり続けています。アメリカ合衆国の平均的な住宅には12.3個の器具があり、そのうち3分の2が天井取付型です。フラッシュマウントおよびサーフェスマウントが最高の販売数量を誇りますが、ペンダントライトはオーダーメイドの美学への消費者の関心を反映し、より速い成長を示しています。シャンデリアはより小さなシェアを占めるものの、ダイニングルームやホテルのロビーへの設置増加に支えられ、CAGR 6.12%を記録すると予測されています。装飾器具の輸入は2024年に18.3%増加し、従来カテゴリーが成熟しても目立つデザインへの旺盛な需要が確認されています。
天井照明・シャンデリア市場では、デザインへの期待がスマートホーム機能と融合するにつれて二次的な影響が広がっています。大手シャンデリアメーカーは現在、実用的な照明器具に限られていた機能であるBluetoothメッシュドライバーや色温度調整可能な白色LEDを組み込んだ実験を行っています。少なくとも1つのシャンデリアを備えた新築アメリカ合衆国一戸建て住宅は2024年に68%に上昇し、2020年比で12ポイント増加しました。これらの変化は、装飾的な形状とネットワーク接続されたインテリジェンスが共存する未来を予告しており、消費者の選択肢を拡大し平均販売価格を上昇させています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


照明技術別:
LEDの優位性がスマート成長を支えるLEDは2025年の売上の53.51%を獲得し、2030年までに80%超の普及率を超え、蛍光灯およびハロゲン灯の既存品を駆逐する軌道にあります。白熱灯に対して約90%の発光効率向上は、住宅所有者と施設管理者の双方に説得力のある回収期間をもたらします。特に、スマートまたはコネクテッドLEDは中期的にCAGR 10.95%を記録しており、天井照明・シャンデリア市場をIoTのオンランプとして強化しています。ネットワーク対応ドライバー、統合センサー、およびファームウェアのアップグレードが器具を在席分析やアセット管理のデータポイントへと変えています。
蛍光照明は特定の商業用・機関向け用途では存在感を維持していますが、LEDのリトロフィットが通常2年以内の回収期間で魅力的な投資対効果を提供するため、その市場シェアは引き続き低下しています。
素材別:
金属フレームが業界を支え、クリスタルが高級ティアで上回る金属フレームは収益の39.59%を占めています。これはアルミニウムと鋼鉄が価格帯を問わず構造的完全性のために不可欠であるためです。このセクターは2024年に約28万7,000トンのアルミニウムと14万3,000トンの鋼鉄を消費し、持続可能性目標の普及に伴いリサイクルコンテンツが48%に近づいています。金属価格の上昇(アルミニウムは12.3%上昇)により、メーカーは廃材を削減する精密プレス加工や付加製造法を採用しています。
クリスタル部品は絶対量では小さいものの、上昇志向の住宅所有者とホスピタリティ事業者が高インパクトな光学特性を求めるため、CAGR 7.25%で拡大しています。クリスタル部品の輸入は2024年に22.7%増加し、主に欧州の長年確立された職人クラスターから調達されています。ガラス拡散板は光の配光と耐久性を改善する強化ガラスやホウケイ酸ガラスの革新に支えられ、主流を維持しています。持続可能性仕様のプロジェクトは再生可能素材を優先するグリーンビルディング調達ガイドラインに応えて、木材アクセントを指定するケースが増加しています。
エンドユーザー別:
住宅用が過半数を保持、商業用が勢いを増す住宅所有者は2025年のグローバル収益の57.56%を占め、継続的なDIYアップグレードとプロフェッショナルなリモデルを反映しています。照明は改修作業のトップ5にランクされており、昨年は370万のアメリカ合衆国世帯が器具の更新を行いました。住宅ローン保険ガイドラインに組み込まれたエネルギーコードが効率的な交換をさらに促進しています。デジタル調光およびカラーチューニング機能は、かつては商業用ニッチに限定されていましたが、現在はリビングルームにも届き、平均販売単価を押し上げています。
商業用設置はCAGR 6.86%と予測され、より速く成長しています。オフィス、小売、医療、ホスピタリティ施設は運営コストの削減と居住者の快適性の向上を目的に照明をターゲットとしています。LEEDおよびWELLビルディング基準は最適な照度レベル、グレア制御、概日リズムをサポートするスペクトルに報いており、仕様の複雑さと価値を高めています。民間デベロッパーが踏襲する政府施設基準は、統合制御をますます義務付けており、ネットワーク対応の天井取付型照明器具への需要を押し上げています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
流通チャネル別:
ショールームが依然として優位を占め、オンライン販売が加速実店舗のショールームとホームセンターが2025年取引の70.35%を処理しています。仕上げ、スケール、明るさなどの触覚的な評価は多くのバイヤーにとって依然として重要であり、約3,200のアメリカ合衆国照明ショールームが引き続き集客しています。しかし、CAGR 8.52%のオンラインセグメントはリッチコンテンツ、無料返品、ラストマイル配送能力の向上に支えられ、着実にシェアを侵食しています。家具・インテリアEコマースは2024年に全体の小売成長を3倍上回り、ARオーバーレイが大型器具の視覚化の障壁を軽減しています。
マーケットプレイスの収束は避けられません。大手ベンダーは、オンラインで購入して店舗で受け取るサービスやバーチャルコンサルテーションなどのオムニチャネル戦略を追求しています。米国連邦取引委員会(FTC)の商品配送規則などの規制が消費者の権利を守り、壊れやすいまたは大型商品を含むウェブベースの購入への信頼を醸成しています。時間の経過とともに、実店舗が体験型ハブへと進化し、オンラインプラットフォームが品揃えの広さで優位性を発揮するにつれて、チャネルの境界線は曖昧になっていきます。
地域分析
北米シーリングライト・シャンデリア市場
北米は2025年に市場シェア34.50%を占め、シーリングライト・シャンデリア市場収益において最大の割合を維持しています。米国の家庭は2024年に住宅改修に4,570億ミリオン米ドルを支出しており、照明のアップグレードがその大きな恩恵を受けています。全国に約21億個のシーリング照明器具が設置されており、交換率は年間約8.3%で推移しています。カナダの政策はエネルギー性能を強く重視しており、LEDのシェアは米国水準を上回っています。メキシコの国内工場では、輸出業者がアジアからの調達先を多様化したことにより、2024年の照明生産高が12.7%増加しました。
アジア太平洋シーリングライト・シャンデリア市場
アジア太平洋地域は最も成長が速い地域であり、2031年までにCAGR 8.78%が見込まれています。中国は2020年から2024年にかけて1億600万人の新たな都市住民を迎え、住宅用照明器具の需要が拡大しました。インドは2030年までに2,500万戸の住宅が追加で必要とされており、照明は通常、建設予算の2.7%を占めています。日本の国内LED生産高は、リノベーションサイクルの加速を背景に2024年に15.3%増加しました。韓国は厳格なエネルギー基準に支えられ、2024年にLED普及率78%を達成しました。シガポールのグリーンマークプログラムは、東南アジアのデベロッパーに対して高効率照明器具の採用を促進しています。
欧州シーリングライト・シャンデリア市場
欧州はそのデザインの伝統と厳格な規制により、引き続き大きな影響力を持っています。エコデザイン指令は2024年までにほとんどのハロゲンランプを完全に段階的廃止し、高効率LEDへの販売集中が進んでいます。ユーロスタットによると、家庭は照明製品と電力に年間213ユーロ(187.21米ドル)を支出しており、日照時間の地域差が地域ごとの違いを形成しています。英国では照明が商業用電力消費の18%を占めるとされており、改修プロジェクトの推進力となっています。ドイツの照明器具製造は、サプライヤーがプレミアムラインへ転換したことにより2024年に3.7%増加しました。フランスの厳格な光害規制は、制御された配光光学系への需要を高めています。


規制環境
エネルギー効率および製品性能に関する規則は、照明器具の設計選択とコンプライアンスコストに引き続き影響を与えており、高効率LEDシーリングライトおよびコネクテッド制御機器への移行を後押ししている。米国では、カリフォルニア州タイトル24および米国エネルギー省の照明関連要件が、ルーメン/ワット、フリッカー制御、高い演色性(プレミアム用途ではCRI 90前後が指定されることが多い)を重視しており、これがダウンライト、パネル、装飾用照明器具のドライバ選定や光学設計に影響している。
欧州では、政策の重点がエネルギー使用から、ライフサイクルの透明性および循環性へと拡大している。エコデザイン指令により、ほとんどのハロゲンランプは2024年までに市場から排除され、市場はLEDベースの照明器具に集中している。また、EUの持続可能な製品のためのエコデザイン規則(ESPR)は、2027年まで段階的に施行されるデジタルプロダクトパスポート要件を導入する。実施規則(EU)2026/1189(2026年6月17日)は、2026年10月1日からスマート照明に対するEPDおよびライフサイクルカーボンフットプリントラベリング要件を追加し、地域全体でコネクテッドシーリングライトを販売するメーカーの文書化およびデータ管理の手順を増加させる。
バリューチェーン分析
バリューチェーンは、LEDパッケージおよびチップ、ドライバおよび制御機器(ワイヤレスモジュールを含む)、光学部品およびディフューザー(ガラスおよびポリマー)、アルミニウムや鋼材などの構造材料といった上流の投入物から始まる。部品供給はアジアの既存の電子機器・照明クラスターに集中したままであるが、最終的な照明器具の製造・組立は、コスト、リードタイム、貿易リスクへの露出のバランスを取るために、複数国にわたるモデルを採用する傾向が強まっている。特に、物流上の負担や破損リスクが高い、かさばりやすく破損しやすいシーリングライトやシャンデリアについてはこの傾向が顕著である。
中流では、OEMおよび受託製造業者が電子部品、熱管理、筐体を統合し、地域固有の要件を満たすために安全性および性能の検証を行う。供給リスクの中心は、ドライバおよびコントローラの入手可能性であり、特に旧世代の半導体製造能力(おおよそ28nmから90nmノード)が自動車業界やデータセンター業界からの需要と競合している点、および金属や特殊ガラス・クリスタル部材の原材料価格の変動である。下流では、製品はオフラインのショールームやホームセンターチェーン(依然として主要チャネル)、および成長がより速いeコマースを通じて流通しており、パッケージング設計、返品対応、アフターサービスが、装飾用およびプレミアムなコネクテッドシーリングライトのマージンに大きく影響する場合がある。知的財産およびライセンスも並行するバリューチェーンの階層として機能しており、Signify社のEnabLEDのようなプログラムには約1,700社が参加し、LEDおよび制御機器の実装における市場アクセスを形成している。
競合状況
Signify、Acuity Brands、OSRAMなどの大手企業はスケールを活用して照明をより広いスマートビルディングプラットフォームと統合しています。SignifyはLiFiネットワークを試験的に導入しており、照明器具をデータ送信ノードに変換しています。Acuity BrandsはUSD 11億1,500万のQSC買収によりクラウド管理型のオーディオビジュアルシステムを一つの屋根の下に統合し、「インテリジェントスペース」戦略と整合させています。中堅プレーヤーは専門化を追求しており、Egloは欧州中心の装飾ポートフォリオで躍進し、Kichlerは北米の住宅アップグレードをターゲットとしています。
大胆なデザインと組み込まれたインテリジェンスの交差点にホワイトスペースが生まれています。アジャイルな新規参入者は職人的なクリスタル工芸とBluetoothメッシュドライバーを組み合わせ、デザイン主導でありながらテクノロジーに精通したバイヤーを獲得しています。デジタル対応の製造により、既存企業はリードタイムを40%削減し、様々な天井高、色温度、制御プロトコルに対応するマスカスタマイゼーションを解放しています。サプライチェーンの強靭性も戦略を形成しており、Signifyは関税および地政学的リスクを軽減するために中国からの生産移転を行い、2025年にインドのDixon Technologiesと提携して国内需要と輸出需要の双方に対応しています。
天井照明・シャンデリア業界リーダー
Signify (Philips Lighting)
Acuity Brands Lighting
OSRAM GmbH
Eglo Leuchten
Kichler Lighting
- *免責事項:主要選手の並び順不同
シーリングライト・シャンデリア市場
- Signify (Philips Lighting)
- OSRAM GmbH
- Eglo Leuchten GmbH
- Kichler Lighting LLC
- Hubbell Lighting Inc.
- Generation Brands (Visual Comfort & Co.)
- Zumtobel Group
- FLOS S.p.A.
- Hudson Valley Lighting Group
- Artemide S.p.A.
- Feilo Sylvania
- Panasonic Life Solutions
- Cree Lighting
- Lutron Electronics
- Hinkley Lighting
- Savoy House
- Schonbek Worldwide Lighting
- Currey & Company
- Foscarini*

市場機会と将来展望
最も明確な機会は、プレミアムデザインと組み込み型インテリジェンスが重なる領域であり、サプライヤーはコネクテッドで人間中心のシーリングライトおよびモジュール式シーリングシステムのポートフォリオを拡大している。Signify社が2026年6月に発表したPhilips Skylightは、屋内に自然光のような体験をもたらすことを打ち出しており、雰囲気、ウェルネス志向の照明コンセプト、スマート制御との互換性を組み合わせたシーリング取付型照明器具の方向性を示している。同時に、カスタマイズ主導のシーリングフォーマット(モジュール式、構成可能、建築家指定のシステム)が、Signify myCreation(2025年7月に発売された3Dプリント製のモジュール式myCreation Puzzleを含む)などの製品を通じて商業化されており、短縮されたリードタイム、オーダーメイドの意匠性、サステナビリティに関するストーリーを目指している。
規制および調達の変化は、SKU単位でライフサイクル報告と循環性を実装するメーカーに追加の市場余地を生み出している。ESPRに基づくデジタルプロダクトパスポートや、実施規則(EU)2026/1189に基づき2026年10月1日から始まるスマート照明のカーボンフットプリントおよびEPDラベリング要件などのEUの取り組みは、トレーサビリティ、リサイクル材料戦略、製品文書化への投資を促進しており、これらは仕様重視の商業用途およびプレミアム住宅用途セグメントで差別化要因となり得る。供給側では、貿易摩擦および関税も地域化を後押ししており、北米やその他の関税に敏感な市場向けに販売されるシーリングライトの着地コストの変動を抑えるため、最終組立や調達の多様化がASEANやメキシコへ向かっている。
Recent Industry Developments in シーリングライト・シャンデリア市場
- 2026年8月:Signify(Philips Lighting)が、屋内に自然光の感覚をもたらすよう設計されたPhilips Skylightを発表。自然光を模したシーリングスカイライトの統合により、人間中心の照明が強化され、スマートシーリングエコシステムが拡大する。
- 2026年6月:Signify(Philips Lighting)が、屋内に自然光の感覚をもたらすよう設計されたPhilips Skylightを発売。自然光を模したシーリングスカイライトの統合により、自然光に調和したプレミアムシーリングソリューションおよびスマート照明プラットフォームとの相互運用性が強化される。
- 2025年7月:Signify(Philips Lighting)が、モジュール式で3Dプリントされたリニア照明システムであるmyCreation Puzzleを発売。このモジュール式でサステナブルな照明システムは、シーリング空間における構成可能な設置をサポートし、リサイクル材料の使用を促進する。


シーリングライト・シャンデリア市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、新築および買い替え需要を含む、住宅および商業用建物に設置されるシーリング取付型照明器具およびシャンデリアの販売価値を対象とする。市場規模は、顧客への販売時点でバリューチェーン全体を通じて生じる収益に基づいて算出され、USDで表される。
対象範囲の除外事項:テーブルランプ、フロアランプ、ウォールライトなどの非シーリング型照明器具、および通常は別システムとして価格設定・調達される建物一体型建築照明は対象外とする。
セグメンテーション概要
- 製品タイプ別
- 天井照明
- フラッシュ・サーフェスマウント
- セミフラッシュ
- 埋め込み型ダウンライト
- ペンダント・ドロップライト
- シャンデリア
- トラディショナル
- トランジショナル
- モダン・コンテンポラリー
- 天井照明
- 照明技術別
- LED
- 蛍光灯
- 白熱灯・ハロゲン灯
- HIDおよびその他
- 素材別
- 金属
- クリスタル
- ガラス
- 木材・天然素材
- プラスチック・複合材料
- エンドユーザー別
- 住宅用
- 商業用
- オフィスおよびコワーキングスペース
- ホスピタリティ(ホテル、リゾート、レストラン)
- 小売・ショッピングモール
- 医療施設
- 教育機関
- 産業用
- 流通チャネル別
- オフライン・ショールームおよび専門店
- DIYおよびホームセンターチェーン
- オンライン・Eコマースプラットフォーム
- 地域別
- 北米
- カナダ
- アメリカ合衆国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米のその他の地域
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋のその他の地域
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州のその他の地域
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカのその他の地域
- 北米
データソース、市場規模の算定、および検証
デスクトップリサーチ
デスクトップリサーチは、需要、供給、価格の外枠を設定するために用いられ、モデルが実際の設置活動と結びついた状態を保てるようにしている。米国商務省人口調査局の建設・住宅関連の発表、Eurostatの建築指標、照明製品に関する国連Comtradeの貿易フロー、IEAによる照明・電力分野の状況、および国際照明委員会(CIE)などの団体による規格・プログラムガイダンスなどの公的資料を活用している。
また、企業の年次報告書、投資家向け説明資料、信頼性の高い業界専門誌を確認し、製品構成の変化(例えばLEDの普及や装飾品のプレミアム化)およびオンライン・オフライン両チャネルにおける流通動向を把握した。必要に応じて、有料の企業財務・インテリジェンスサービス、特許データベース、出荷レベルの輸出入記録を用いて、サプライヤーの集中度や地域別価格帯の妥当性を確認した。これらは網羅的な例ではなく、データ収集、検証、確認のために他の多くの公的資料も参照した。
一次インタビューおよび調査
一次調査では、シーリングライトおよびシャンデリアが各地域でどのように規格化、価格設定、更新されているかを検証し、二次指標が実際の需要と一致しているかを確認することに重点を置いた。APAC、EMEA、南北アメリカ地域のメーカー、流通業者、小売業者、施工業者、商業用途の仕様担当者にヒアリングを行い、チャネルマージン、製品構成、プロジェクトサイクルに関するギャップを埋めた。一部のケースでは、初期モデルの出力結果がLED価格、改修時期、輸入依存度の前提について異常な変動を示した際に、特定の参加者に再度連絡を取った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:25% | 経営幹部(CXO):18% | APAC:51% |
| ミドルティア:57% | 部門/事業部門リーダー:35% | EMEA:30% |
| 中小プレイヤー:18% | マネージャー:47% | 南北アメリカ:19% |
市場規模算定と予測
中核となる規模算定では、建設活動および買い替えサイクルを起点として、これらの推進要因を普及率および構成の前提を用いて照明器具需要に変換するトップダウン型の需要再構築を用いている。主要国におけるタイプ別ASPのサンプル値に推定販売台数を乗じるといった選択的なボトムアップ検証、およびマージンや割引が価値を過大評価していないことを確認するチャネルチェックにより、総計を裏付けている。
データが不均一な場合でも観察可能でシーリング取付型照明器具の需要を説明できるという理由で、これらの入力項目が選ばれている。一般的な基準には、住宅着工数および完成数、改修支出の指標、商業用フロアスペースの増加、LED普及率および価格の推移、関連照明カテゴリーの輸出入動向、装飾用照明器具におけるオンライン小売の比率の変化などが含まれる。予測にあたっては、建設サイクルおよび価格構成の異なる経路を反映するためにシナリオ分析を用い、リードタイム、プロジェクトの延期、買い替え頻度に関するインタビューでのフィードバックを基に前提を検証した。小規模な国でボトムアップの根拠が不足している場合は、建設集約度および所得帯に基づく代理比率を用い、差異が注記で説明された後にのみ代理指標を調整した。
データ検証と更新サイクル
モデルの出力結果は、貿易フローの方向性、建設指標、価格や構成の変化を示す報告収益の動向パターンなどの独立した指標と照合して検証した。住宅活動、輸入、価格動向で説明できない急激な変動がある国の出力については、二次チェックの対象としてフラグを立て、フォローアップの通話を通じて再検証した。また、承認前には、別のアナリストが買い替え時期、LEDシェア、チャネル価格などの主要な前提に異議を申し立てる社内ピアレビューも実施している。
レポートは毎年更新され、建設活動の急激な減速、異例の関税変更、LED部品の大幅な価格リセットなど、重大な事象が発生した場合には随時更新が行われる。提供前には、主要な公的指標および報道を最新の状態で確認し、クライアントが市場の最新の見解を得られるようにしている。
Mordor Intelligenceによるシーリングライトおよびシャンデリア市場規模と他の公表推定値との比較
公表される市場価値は、各発行元がシーリング照明器具として何を対象範囲とするかを定義し、その上で独自の価格設定およびチャネルに関する前提を適用するため、想定以上に異なることがある。また、LEDの平均販売価格やホームセンター需要が急速に変化しうるため、時期によっても比較可能性が影響を受け、数量が安定して見えても基準年の価値が変化することがある。
主な差異は通常、建築用ダウンライトやより広範な照明器具が含まれているかどうか、オンラインの割引や施工業者のマークアップの扱い方、貿易額を消費の代理指標として使用しているかどうかに起因する。通貨換算に用いられる年や、基本ケースの更新頻度も、同じ製品構成について議論している場合でもばらつきを生む要因となる。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | 40.05億米ドル(2025年) | |
| 業界専門誌A | 47.96億米ドル(2024年) | シーリング照明器具と隣接する建築照明カテゴリーを統合し、より高い定価に基づく前提を適用しているため、設置されたシーリング製品の一般的な取引価格を超えて価値が拡大している。 |
| 地域コンサルティング会社B | 38.00億米ドル(2025年) | より狭い製品範囲を採用し、シャンデリア関連の一部貿易フローを別の装飾セグメントとして扱っているため、輸入比率の高い市場での計上収益が減少している。 |
この表に示されるばらつきは、主にカテゴリーの重複と価格の取り扱いに起因し、次いで基準年の時期の違いにも起因する。Mordor Intelligenceのモデルでは、住宅用および商業用に販売されるシーリング取付型照明器具のみを収益として計上し、価格はフルリストプライスではなく、チャネルインタビューを通じて検証された取引レベルの範囲に基づいている。これにより、総計は建設活動や買い替えサイクルといった明確な需要要因と結びついた状態を保つことができ、また年次更新の際にも再現性を確保しやすくなっている。


レポートで回答される主要な質問
天井照明・シャンデリア市場の現在の規模はどのくらいですか?
市場は2026年にUSD 421億8,000万と評価されており、2031年までにUSD 546億9,000万に達する見込みです。
天井照明・シャンデリア市場をリードしている地域はどこですか?
北米が最大の地域シェアを保有しており、高い改修支出とスマートホームの普及に支えられています。
天井照明・シャンデリア業界においてスマートLED器具はどのくらいの速さで成長していますか?
スマートまたはコネクテッドLEDシステムは2026年〜2031年の間にCAGR 10.95%を記録すると予測されています。
実店舗を通じた販売はどのくらいの割合を占めていますか?
オフラインのショールームとホームセンターチェーンが2025年のグローバル収益の70.35%を占めており、EコマースはCAGR 8.52%で拡大しています。
この分野のトップ企業はどこですか?
Signify、Acuity Brands Lighting、OSRAM GmbH、Eglo Leuchten、Kichler Lightingが2024年の世界収益の主要な市場シェアを共同で支配しました。
最終更新日:



