
Mordor IntelligenceによるDIYホームインプルーブメント市場分析
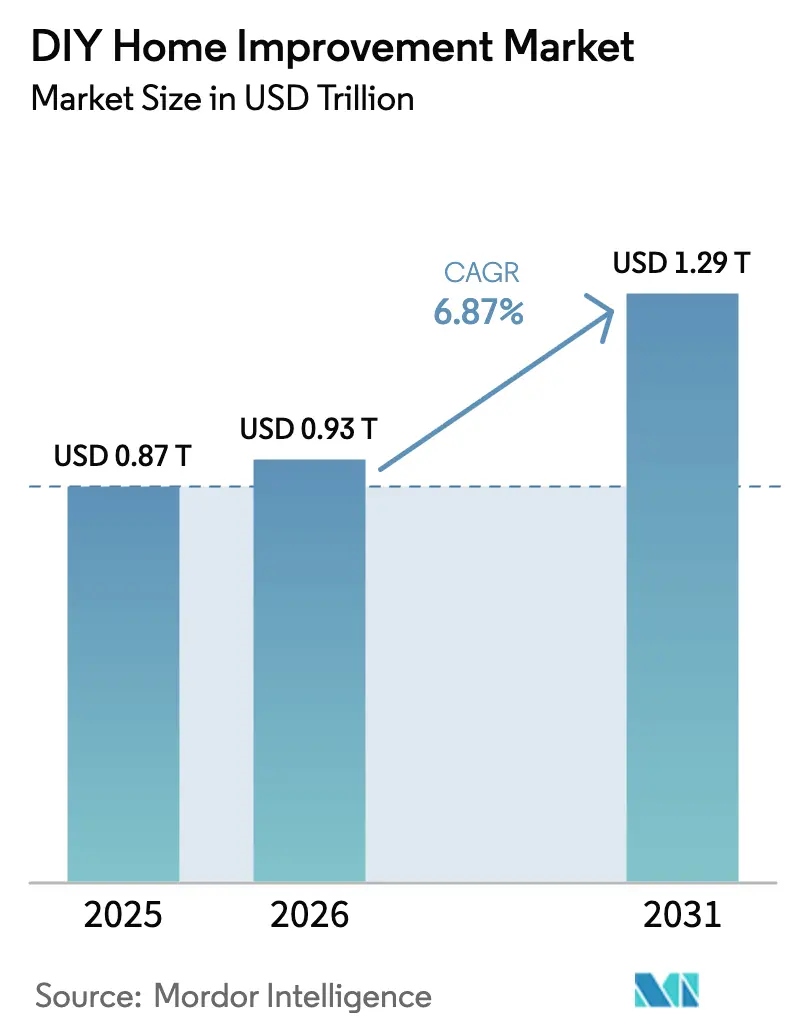
DIYホームインプルーブメント市場規模は2026年に0.93 トリリオン 米ドルと推定され、2027年には0.99 トリリオン 米ドル、2032年までに1.35 トリリオン 米ドルに達し、2027年から2032年にかけてCAGR 6.35%で成長すると予測されています。
米国における既存住宅のメンテナンスは、資材購入の持続的な理由を生み出しており、デジタル注文によって所有者は限定的な作業を購入へとつなげることができます。壁面塗料のビジュアライゼーションは、製品選択前に色の選択肢を表示することで計画支援ツールとなります。小売業者はそれらの選択肢をフルフィルメントおよびより広範なプロジェクトサービスと結びつけることができ、顧客関係を維持するさまざまな方法を生み出します。2025年以降の米国の関税変更は消費者価格に影響を与えており、その価格圧力と専門作業への依存が実行を先送りにする可能性があり、所有者が達成可能な範囲を資材注文への関心転換において重要なものとしています。
レポートの主要なポイント
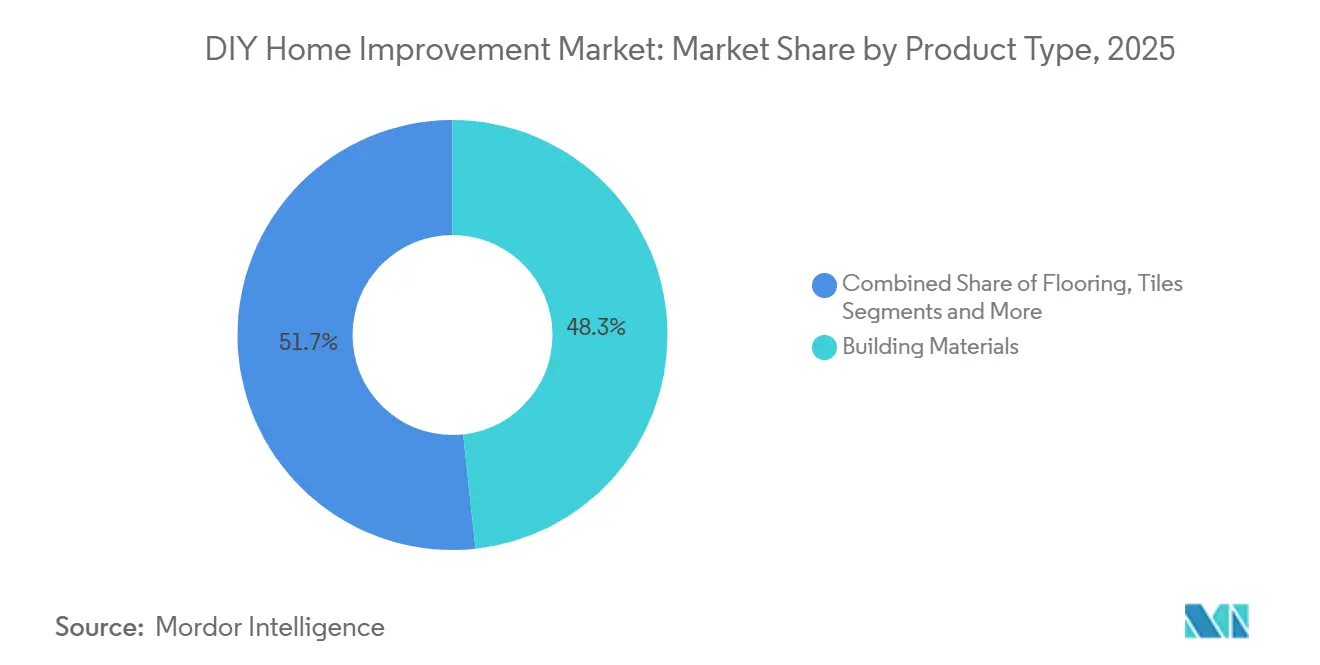
- 製品タイプ別では、建築資材が2026年のDIYホームインプルーブメント市場シェアの48.23%を占め、フローリングおよびタイルは2027年から2032年にかけてCAGR 7.3%で最も速く成長すると予測されています。
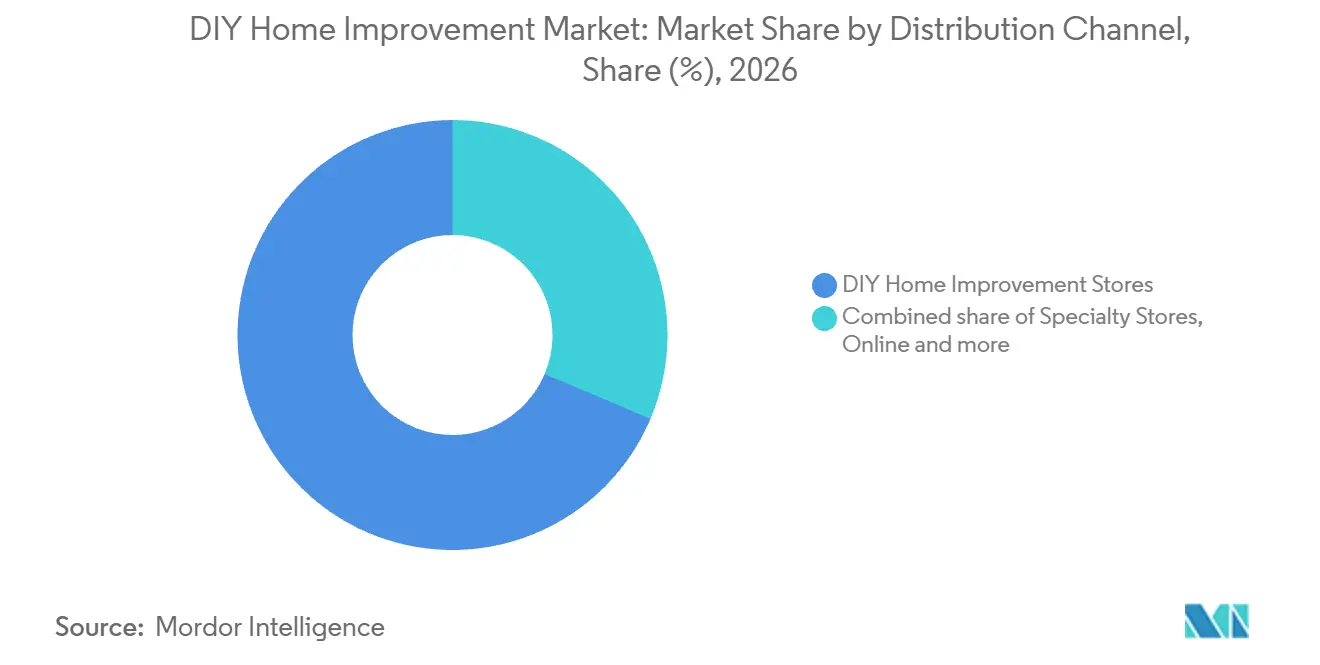
- 流通チャネル別では、DIYホームインプルーブメントストアが2026年のDIYホームインプルーブメント市場規模の68.63%のシェアを占め、オンラインは2027年から2032年にかけてCAGR 7.9%で最も速く成長するセグメントと予測されています。
- リモデリングは2026年に37.36%の収益シェアでプロジェクトタイプをリードし、リノベーションは2027年から2032年にかけてCAGR 6.5%で最も速く成長すると予測されています。
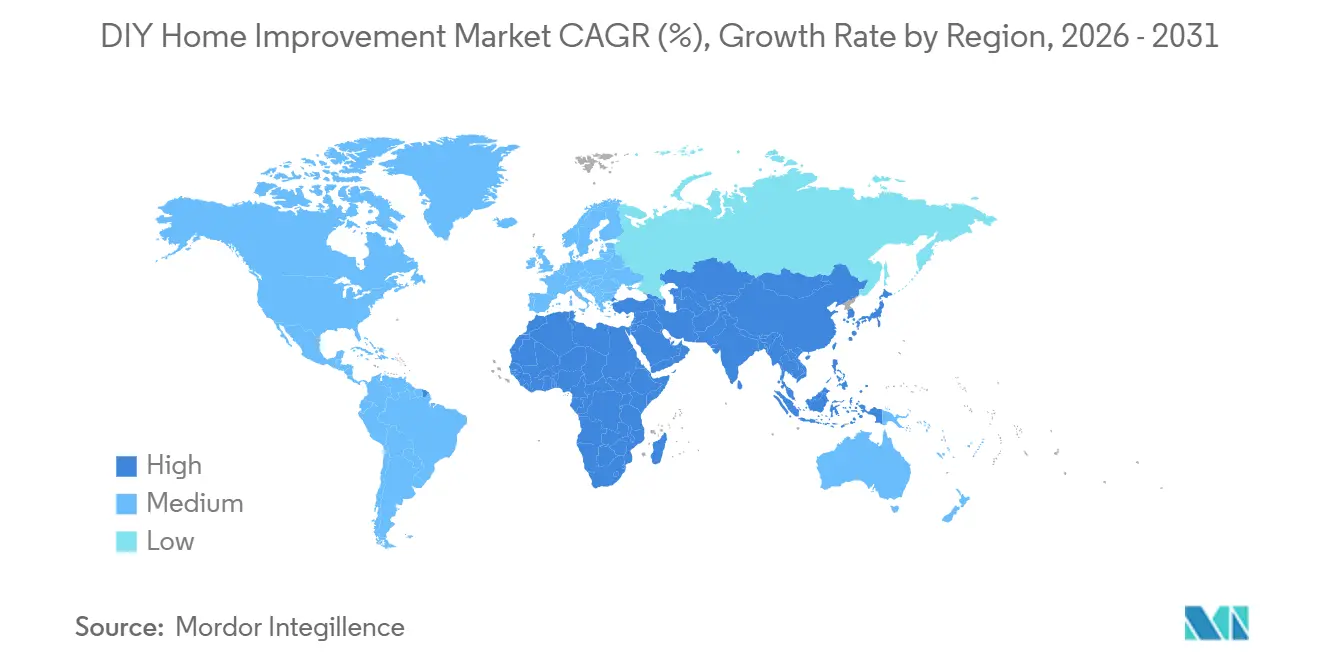
- 地域別では、北米が2026年の収益の39.19%を占め、アジア太平洋は2027年から2032年にかけてCAGR 7.4%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ホームインプルーブメントにおけるデジタル小売の変革 | +2.1% | 米国 | 中期(2〜4年) |
| 住宅所有とリノベーションへの若年層の参入 | +1.5% | 米国 | 長期(4年以上) |
| 既存住宅ストックのメンテナンスと近代化ニーズ | +2.4% | 米国 | 長期(4年以上) |
| ホームインプルーブメントトレンドへのデジタルコンテンツクリエイターの影響 | +1% | 米国 | 短期(2年以内) |
| 協働ワークショップエコシステムの成長 | +0.4% | オーストラリアおよびニュージーランド | 長期(4年以上) |
| 拡張現実を活用したDIY採用 | +0.25% | 米国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ホームインプルーブメントにおけるデジタル小売の変革
デジタル注文は、自主的に作業を行う所有者に、修理を調査してから必要な製品を入手するまでの経路を提供します。HD SupplyおよびSRSを除くウェブサイトおよびモバイルアプリケーションを通じたHome Depotのオンライン販売は、2026年度第2四半期において純売上高の16.6%を占め、前年同期比11%増加しました。[1] Lowe'sは2026年度第2四半期において裁量的DIY支出への圧力を説明しました。これらの結果を合わせると、注文チャネルの拡大と、所有者がプロジェクトを開始する意欲の広範な増加とを区別することができます。サプライヤーにとって、注文へのアクセスは、調査をより便利にするだけでなく、定義された修理を所有者にとって実行可能にする場合に需要機会を生み出します。増分的な機会は、別の販売経路から移転した取引を超えた、新たに実行可能なプロジェクト注文です。
住宅所有とリノベーションへの若年層の参入
初めてリノベーションを行う若い住宅所有者にとって、最初の作業には使用可能なツールセットと当面の作業に必要な資材の両方が必要になる場合があります。2025年11月にRedfin委託のIpsosが実施した4,000人の米国居住者を対象とした調査では、Z世代の住宅所有者の77%およびミレニアル世代の住宅所有者の77%が、前年に引っ越しをせずに住宅改善を行ったと回答しました。現在の住居に留まることは、自ら作業を行うことを選択する所有者にサービスを提供する機会を生み出します。サプライヤーは、プロジェクト中に消費される製品から再利用可能な機器を分離した完全なタスクオファーを通じて、その入口に対応することができます。それらのカテゴリーを分離することで、後の作業のコストをすべてのツールを交換する必要があるとは示唆せずに可視化します。最初のプロジェクトの販売は、所有者が元の機器を使い続けていても、後の資材補充の機会を開きます。
既存住宅ストックのメンテナンスと近代化ニーズ
古い住宅は、所有者が包括的な再設計にコミットする前にメテナンスに取り組む際に、繰り返しの改善機会を生み出します。全米住宅建設業者協会(NAHB)は、インフレ調整後の米国リモデリング支出が2023年から2025年にかけて10%以上増加したと報告し、老朽化した住宅ストックと既存住宅所有者の記録的な高水準の住宅資産を要因として挙げました。[2] その組み合わせは、物件を改善する必要性と、より大規模な作業を行う財務的能力との区別を支持します。DIYサプライヤーにとって、メンテナンスは完全な近代化プロジェクトよりも狭い入口を提供します。修理のオファーは当面のニーズに対応しながら、住宅資産がより大規模な作業を支える所有者のために、別の近代化の決定を残すことができます。
ホームインプルーブメントトレンドへのデジタルコンテンツクリエイターの影響
棚設置プロジェクトを検討している所有者にとって、クリエイターコンテンツはレイアウトと設置を順序立てて示すことで、作業をイメージしやすくします。Lowe'sは2025年6月から2026年6月までの最初の12ヶ月間で、クリエイターネットワークを26,000人以上のクリエイターに拡大しました。再現性がテストとなります。なぜなら、実演された各ステップを製品に対応させることができる視聴者は、関心から注文までのより明確な経路を持つからです。小売業者はプロジェクトを、棚および関連する設置製品を説明するための一貫した単位として使用することができます。実演が実行ステップを不明確なままにしている場合、視覚的な関心だけでは開始する理由をほとんど提供しません。有用な商業単位は、所有者が必要な資材を特定できる実証済みのタスクです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 労働力不足による専門サービスへの代替 | -0.55% | 米国 | 中期(2〜4年) |
| コモディティ価格変動によるプロジェクト開始の抑制 | -0.4% | 米国 | 短期(2年以内) |
| 自治体の承認の複雑さによるDIY範囲の制限 | -0.2% | シアトル市 | 中期(2〜4年) |
| 所有者実施プロジェクトにおける責任および保証のギャップ | -0.15% | 米国、カナダおよび英国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
労働力不足による専門サービスへの代替
所有者の仕上げと専門作業を組み合わせたバスルーム改善は、DIY製品需要を作業全体のスケジュールにさらします。2025年10月10日から22日にかけて実施されたHouzz調査は、進行中、計画中、または最近完了したバスルームリノベーションを持つプラットフォーム上の米国住宅所有者を対象としました。2026年の計画作業を保留または中止した回答者のうち、13%が専門家の空き状況を挙げ、12%が専門家を見つけられないことを挙げました。所有者が前提条件となる作業を完了できない場合、その作業を実施する人物へのアクセスが進行の条件となります。小売業者にとって、下流の資材を早期に供給してもこの実行上のボトルネックは解消されません。なぜなら、製品の入手可能性と設置の準備状況は異なる要件だからです。専門家への依存は、所有者が後の作業を実施する準備ができている場合でも、所有者が使用する仕上げ製品を滞らせる可能性があります。
コモディティ価格変動によるプロジェクト開始の抑制
2025年以降、米国の関税変更は消費者価格に影響を与え、裁量的改善に関する所有者の決定に価格圧力を加えています。ホームインプルーブメントリサーチインスティテュート(HIRI)は、価格上昇を理由に購入を遅らせているホームインプルーブメント消費者の数が2025年第1四半期以降8%増加したと報告しました。資材集約型の作業を計画している所有者にとって、価格上昇は最初の製品が使用される前に必要なコミットメントを増加させる可能性があります。制約は、所有者が最初の購入にコミットする際に直面するより高い価格水準です。作業の範囲を縮小することで当面のコミットメントを軽減できますが、その段階で必要な製品も制限されます。手頃な出発点まで縮小できないプロジェクトは、所有者が作業を行う意欲があるにもかかわらず、先送りされたままになる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
建築資材が支出を牽引建築資材は2026年のDIYホームインプルーブメント市場規模の48.23%のシェアを占め、最大のセグメントとなっています。The Home Depotは、消費者およびプロを対象とした米国、カナダおよびメキシコのプライマリーセグメントにおいて、2025年度の建築資材部門の純売上高および関連サービスで124億 米ドルを記録しました。その小売規模は、資材サプライヤーに異なる顧客タイプにわたる実質的な商業基盤を提供します。DIY購買者に対応するサプライヤーにとって、関連する区別は、より大規模なプロジェクトのどの部分を所有者が実施できるかです。サプライヤーはその共有部門を通じて消費者とプロの両方にサービスを提供でき、所有者が管理可能な修理製品がより広範な建築資材ビジネスへの狭い入口を提供します。
フローリングおよびタイルは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 7.3%を記録すると予測されています。Floor & Decorは、2026年6月25日終了の26週間において、タイルカテゴリーの純売上高5億6,850万 米ドルを記録しました。[3] これは2025年6月26日終了の26週間の5億3,870万 米ドルと比較されます。多層モジュラーフローリング協会(MMFA)会員は2025年に8,570万平方メートルの剛性SPCフローリングを販売し、2024年から26.64%増加しました。MMFA会員における剛性SPCの数量成長とFloor & Decorにおけるタイル収益の増加は、2つの資材ファミリーにわたる需要の増加を示しています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
店舗リーチがデジタル拡大を支援DIYホームインプルーブメントストアは2026年のDIYホームインプルーブメント市場シェアの68.63%を占め、最大のセグメントとなっています。2026年8月2日時点で、The Home Depotは米国、カナダおよびメキシコに2,364店舗を運営していました。米国のフットプリントにはプエルトリコ、米国領ヴァージン諸島およびグアムが含まれていました。その規模の物理的ネットワークは、店舗フォーマットにこれらの場所全体にわたる個々の改善プロジェクトにサービスを提供するための分散した基盤を提供します。競合する店舗ネットワークはそれらの国と地域にわたるカレッジの問題に直面するため、品揃えの幅だけでは既存事業者の物理的アクセスを複製することはできません。
オンラインは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 7.9%が予測されています。Lowe'sは2026年7月31日終了の四半期においてオンライン販売が15.7%増加したと報告し、会社全体の比較可能売上高成長率0.2%に貢献しました。オンラインの結果はプロおよびホームサービス需要にもサービスを提供する小売ビジネス内に位置しており、顧客カバレッジがチャネルの商業的リーチにとって重要となっています。専門店は異なる顧客の重複を持っており、Floor & Decorがそのマルチチャネルビジネスを通じてDIYまたは専門家による設置のためにハードサーフェスフローリングを購入する専門家と住宅所有者の両方にサービスを提供していることで示されています。フローリング専門店の競争上の機会は設置の決定そのものです。なぜなら、その顧客には作業を自ら行う所有者と設置業者を雇う所有者の両方が含まれるからです。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
プロジェクトタイプ別:
リモデリングの規模とリノベーションの参加リモデリングは最大のセグメントであり、2026年の収益の37.36%を占めました。2025〜2026年に完了、進行中または計画中のキッチンプロジェクトを持つ米国のHouzz住宅所有者のうち、52%がレイアウト変更を報告しました。その範囲は、所有者が限られた部分のみを担当する場合でも、リモデリングを部屋全体にわたる調整の問題とします。変更されたレイアウトは、キッチン内の異なる機能の配置を変えることで、目に見える仕上げの交換を超えて作業を広げる可能性があります。リモデルされた部屋は資材選択の組織単位となり、サプライヤーに孤立した装飾的な交換よりも広範なプロジェクトを提供します。
リノベーションは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 6.5%を記録すると予測されています。調査対象の米国のHouzz住宅所有者のうち、54%が2025年にリノベーションを行ったと報告しました。主要住居をリノベーションした回答者のうち、27%が2025年に配管システムのアップグレードを報告しました。リノベーションにシステムアップグレードが含まれる場合、製品の選択は表面のみのリフレッシュではなく機能的な介入の一部となります。配管サプライヤーはより広範な物件プロジェクト内の定義されたシステムアップグレードのニーズに対応し、設置アプローチが所有者が実施できるタスクを決定します。
地域分析
北米DIYホームインプルーブメント市場
北米は2026年のDIYホームインプルーブメント市場シェアの39.19%を占め、最大の地域となっています。NAHBの州レベルモデルは、2026年第1四半期のカリフォルニア州のリモデリング活動を222億 米ドルと推定し、地域の既存住宅経済内に実質的な支出基盤を提供しています。2025年2月27日、The Home Depot Méxicoは、店舗、サプライチェーン能力、デジタル小売およびコミュニティイニシアチブをカバーするメキシコでの2025〜2028年の13億 米ドルの投資計画を発表しました。サプライヤーはそれらの所有者への異なる経路に直面しており、カリフォルニア州の確立されたリモデリング活動に供給するか、メキシコの発表された小売アクセスの拡大に備えるかを選択します。
アジア平洋DIYホームインプルーブメント市場
アジア太平洋は最も速く成長する地域であり、2027年から2032年にかけてCAGR 7.4%を記録すると予測されています。2026年6月30日終了の年度において、Bunningsはオーストラリアおよびニュージーランドのすべての製品カテゴリーおよび地域にわたって消費者および商業顧客にサービスを提供しながら売上成長を報告しました。消費者販売はホームインプルーブメント、修理およびメンテナンス、ならびに品揃えの革新と拡大によって支えられました。その組み合わせは、サプライヤーに完全に新しいプロジェクトのみに依存するのではなく、確立された修理要件の中で拡大された製品オファーを導入する経路を提供します。
南米では、ブラジルの建築資材小売ネットワークは2025年に主に中小企業で構成されており、改善顧客への分散した経路となっていました。Sodimacは2025年にブラジル、アルゼンチンおよびウルグアイで品揃え、店舗フットプリントおよび運営モデルを調整し、収益性とブランドプレゼンスを優先しました。欧州では、EU人口の23.9%が2025年に過去5年間に断熱材、窓または暖房システムのアップグレードを含むエネルギー効率が改善した住居に居住していました。2025年第1四半期において、大都市圏、都市および大都市の調査対象となった収入を得る南アフリカの世帯意思決定者の64%がボアホールまたは濾過システムを検討しており、53%が雨水収集を検討していました。中東・アフリカ内では、この計画への関心は、南アフリカの所有者が家庭用水供給のアップグレードを選択する前に、濾過および貯蔵サプライヤーが関与する機会を提供します。
地域版
すべての地域
規制の枠組みと見通し
これらの選択された管轄区域は、対象となるホームインプルーブメント資材を国内市場に投入する製品サプライヤーの観点から比較されています。比較は、複合木材、建築用コーティング、建設用塗料の包装および調和された建設製品に焦点を当てています。対象となる複合木材の米国販売業者は合理的な予防措置を講じる必要があり、ドイツで販売される対象となる建設製品のメーカーは関連するパフォーマンスまたはパフォーマンスと適合性の宣言を発行します。これらの異なるタスクは、準拠した製品オファーへの経路を商業的比較の重要な部分とします。
規制表
| 決定要因 | 米国 | 中国 | ブラジル | ドイツ | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | 環境保護庁(EPA) | 工業情報化部、標準化管理委員会 | 環境気候変動省、システム監視 | ドイツ建築技術研究所との調整を行うラント当局 | サウジアラビア標準・計量・品質機構(SASO) |
| 主要な手段または方向性 | 特定の免除を除く対象複合木材に関するTSCAタイトルVIおよび40 CFR第770部 | 建築用コーティングに関するGB 30981.1-2025、2026年6月1日発効 | CONAMA決議307、決議469/2015による改正、および法律12.305/2010 | 規制(EU)2024/3110、および引用された調和仕様または欧州技術評価が製品をカバーする場合の宣言・CEマーク制度 | 対象建築用塗料に関する塗料・ワニス規制 |
| 商業的効果 | 準拠した複合木材製品のための合理的な予防措置を維持する | 建築用コーティングの有害物質要件を満たす | 建設用塗料の包装に対するリバースロジスティクスおよび適切な残留物処理を提供する | 対象製品のメーカー宣言およびCEマーク適格性 | サプライヤーはSASO認定機関からタイプ3適合認証およびSASO環境性能ラベルライセンスを取得する |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 低 |
| 政策の魅力度の将来の方向性 | 緩和 | 変化なし | 変化なし | 強化 | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国はEPAの2026年2月11日の任意の複合木材品質管理試験の提案に関して中程度および緩和と評価され、ブラジルの中程度および変化なしはCONAMA決議307の包装返却および連邦リバースロジスティクス監視を反映しており、2026年7月6日に協議が終了したCONAMAの提案された一般固形廃棄物検査手続きによって変更されていません。中国の中程度の評価は、2026年6月1日にGB 18582-2020およびGB 38468-2019に取って代わった建築用コーティング標準GB 30981.1-2025を反映しており、変化なしはさらなる移行が発表されていないその運用フレームワークを反映しています。サウジアラビアの低評価は、SASO認定機関からのサプライヤーのタイプ3認証、SASo環境性能ラベルライセンスおよび対象建築用塗料の要求に応じたコンプライアンス記録を反映しており、変化なしは移行が発表されていない継続的なフレームワークを反映しています。ドイツの中程度の評価は、2026年1月8日以降に対象建設製品に適用される宣言およびCEマーク制度を反映しており、強化は関連する委任法が発効してから18ヶ月後のメーカーのデジタル製品パスポート義務を反映しており、暫定的な任意使用が認められています。
バリューチェーンの段階
バリューチェーンは、ブランド製品の供給、流通および小売転換を比較し、各参加者が商品収益をどこで獲得するかを示しています。Mascoはブランドのホームインプルーブメントおよび建築製品をグローバルに設計、製造および流通しています。同社は配管事業における真鍮および銅と亜鉛を含む部品の価格変動を報告しており、インプット露出がサプライヤー段階にどのように影響するかを示しています。下流では、商業的タスクは製品を製造することから適切なネットワークを通じて移動させ、経済的に実行可能な小売注文を完了することへと変わります。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 製品設計および製造 | Mascoなどのブランド製品メーカー | ブランド製品販売 | Mascoの配管インプット価格変動 | 変動するインプットに対するサプライ契約を検討する |
| 流通および在庫移動 | The Home Depot Inc.、Lowe's Companies Inc.などの統合小売流通オペレーター | 統合小売業務内の商品収益 | 製品および目的地の要件がルーティングを複雑にする | 流通プラットフォームを取り扱いニーズに合わせ、移動を機械化する |
| 小売選択および注文フルフィルメント | The Home Depot Inc.、Lowe's Companies Inc.などのホームインプルーブメント小売業者 | 小売商品販売 | 直接フルフィルメントは店舗のクロスセリングとマージンを低下させる可能性がある | 配送の利便性と店舗連携注文の経済性のバランスを取る |
| 情報源: Mordor Intelligence | ||||
統合により、流通は販売を獲得した同じ小売業者にとっての収益問題となります。Mascoは配管事業のために複数の国内外の原材料調達先を報告しており、単一の供給経路への依存を低減するための上流の方法です。小売業者にとって、構造的な課題は、各注文からの十分な貢献を維持しながらフルフィルメントの選択肢を拡大し、それを提供するネットワークを支えることです。
競争環境
市場集中度
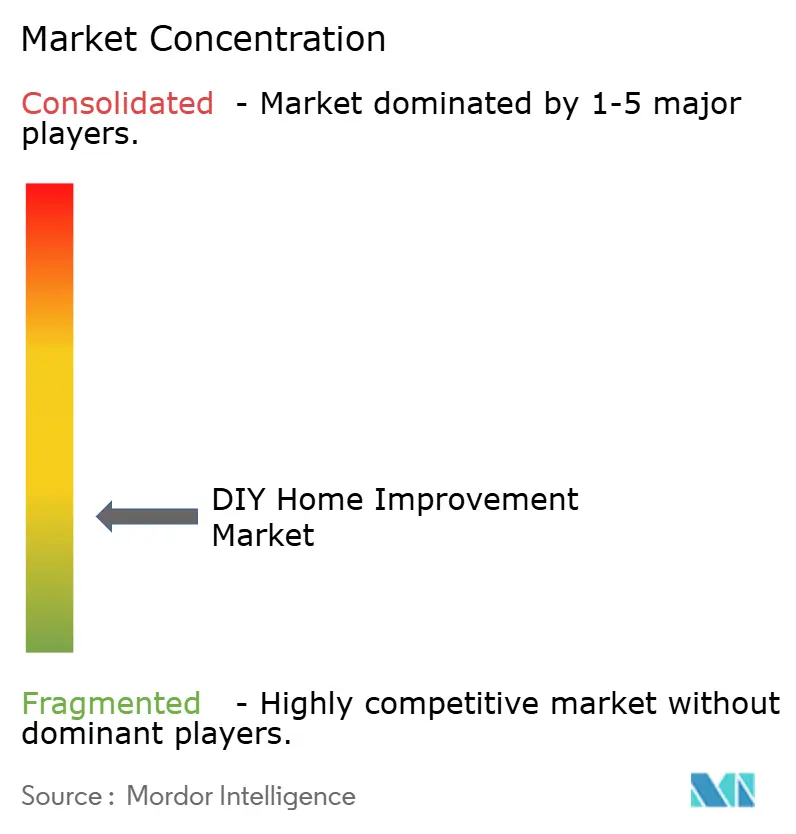
大規模な小売グループは、同じ改善顧客への複数の確立された経路を持つ競争構造を固定しています。The Home Depot Inc.とLowe's Companies Inc.は、異なる国内フットプリントにわたる小売業務を持つADEO Group(Leroy Merlin)、Kingfisher plc(B&Q、Screwfix)およびMenard, Inc.と競合しています。Lowe'sは2025年度において会社全体の純売上高863億 米ドルを報告し、Menard, Inc.は複数の米国州にわたるホームインプルーブメントストアネットワークを運営しています。大規模な売上基盤と複数の運営ネットワークのこの組み合わせは、分散した顧客アクセスを挑戦者にとっての重要な参入障壁とする一方で、異なる小売フォーマットと地理的焦点の余地を残しています。
The Home Depotは2025年9月にSRS Distributionを通じてGMSの買収を完了し、純負債を含む企業価値は約55億 米ドルでした。Leroy Merlin Polandは、ADEO の2025年インパクトレポートによると、25店舗のパイロット後にSM Projectリノベーション融資パートナーシップを全80店舗およびオンラインに展開しました。GMSの買収はThe Home DepotのプロオファーをSRS Distributionの専門トレード流通を通じて拡大し、SM Projectの展開はリノベーションを検討している住宅所有者に融資パートナーを追加します。居住者と建設専門家の両方にサービスを提供するグループと競合することは、単一の所有者向け販売を超えた異なる資本とパートナーシップの要求を伴います。
Kingfisherのeコマース販売はScrewfixを含め2025/26年度に11%成長し、チャネルはグループ売上高の21%を占め、2024/25年度の19%から増加しました。そのパターンは、確立された物理的ブランドを持つ企業にとっても統合されたデジタルオファーを競争上の優先事項とします。ADEOは、2025年までに工場の98%が品質基準に対する監査および独立した工場検査において強化されたアクションプランなしに認定されたと報告しました。Kingfisherのオンライン浸透率とADEOのサプライヤー工場監査を合わせると、確立されたグループがチャネルリーチと製品品質管理で競合していることが示されています。
DIYホームインプルーブメント業界リーダー
-
The Home Depot Inc.
-
Lowe's Companies Inc.
-
ADEO Group (Leroy Merlin)
-
Kingfisher plc (B&Q, Screwfix)
-
Menard, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
DIY ホームインプルーブメント市場 このレポートでカバーされる企業
- The Home Depot Inc.
- Lowe’s Companies Inc.
- ADEO Group (Leroy Merlin)
- Kingfisher plc (B&Q, Screwfix)
- Menard, Inc.
- Ace Hardware Corp.
- OBI GmbH
- Travis Perkins plc
- Amazon Services LLC (DIY)
- Walmart Inc. (DIY)
- Bunnings Group
- Wickes Group plc
- Hornbach Holding AG & Co. KGaA
- Canadian Tire Corp.
- Bauhaus AG
- Wilko.com Ltd.
- True Value Company
- Mr DIY Group
- Sodimac S.A.
- Koçtaş
市場参加者にとっての主要な機会
機会は、所有者が実施するタスクのための製品オファーを、そのリーチに影響を与える変化する小売経路と実行の選択肢と比較します。Lowe'sは2025年5月にDIY住宅所有者および専門顧客向けのサードパーティマーケットプレイスオファリングの拡大を説明しました。同社は2025年3月に住宅所有者のアドバイスと製品検索のためのAIアシスタントMylowを立ち上げ、質問から製品選択への別の経路を追加しました。HIRIは、より多くの住宅所有者が専門家を雇うようになり、特にすでに自宅に満足している人々の間で、2025年に米国のDIYプロジェクト完了が減少したと報告しました。
市場機会表
| 機会 | なぜ今か | 購買者・リードセグメント | 推奨されるアプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 小規模な住宅プロジェクト向けの集中した品揃え | より広範なサードパーティマーケットプレイスへのアクセス | DIYデコールおよびキッチン・バス購買者 | 選択されたマーケットプレイス販売者を通じて一貫したプロジェクト品揃えを提供する | 一貫した販売者パフォーマンスと評価の維持 | 専門製品サプライヤーおよび選択されたマーケットプレイス販売者 |
| ガイド付き修理製品セット | 製品検索に連携した顧客向けアドバイス | 管理可能なDIY修理を計画している所有者 | 必要な製品を明確なタスクステップと実行限界に結びつける | 所有者の実行に適したステップに関する不確実性の解消 | 修理製品サプライヤーおよびプロジェクトガイダンスを提供する小売業者 |
| エンゲージされた小売顧客向けのメンテナンスオファー | 2025年度に3,000万人以上のMyLowe'sリワードメンバー | DIY作業を計画している既存のロイヤルティ顧客 | 特定可能な次の修理を中心に再訪問オファーを整理する | 特に満足している住宅所有者の間での専門家への代替 | ホームインプルーブメント小売業者および修理製品サプライヤー |
| 情報源: Mordor Intelligence | |||||
Lowe'sは、2025年度においてリワードメンバーが非メンバーの2倍の頻度で購入し、50%以上多く支出したと報告しました。そのエンゲージされたオーディエンスは、タスク固有の製品オファーに定義された出発点を与え、特定可能な修理を差別化されていないトラフィックよりも具体的な商業ターゲットとします。最も強い機会は、各オファーが個別の作業に結びついた、自ら作業を行う所有者による一連のメンテナンス購入です。
最近の産業開発事情 DIY ホームインプルーブメント市場
- 2026年9月:The Home Depot Méxicoは、エスタード・デ・メヒコ州レルマに計画中の店舗を発表し、同州で17店舗目となる予定です。
- 2026年6月:中国の建築用コーティングに関する強制規格GB 30981.1-2025が発効し、GB 18582-2020およびGB 38468-2019に取って代わりました。
- 2026年5月:WalmartはGreenworks Proプロフェッショナルグレードの電動工具を、米国全土の店舗およびオンラインで独占販売するラインとして導入しました。
DIY ホームインプルーブメント市場 レポートの範囲と調査方法論
市場の定義と対象範囲
DIYホームインプルーブメント市場は、有償設置を行わずに住宅所有者またはその他のエンドユーザーが実施するホームインプルーブメントプロジェクトのためにグローバルで購入された製品への年間支出を測定します。リノベーション、リモデリングおよび新築にわたる小売購入を対象とします。
スコープの除外:DIFMのみのプロジェクトに対する独立した専門労働収益およびホームインプルーブメント需要に結びついていない大規模な商業建設は除外されます。
セグメンテーションの概要
- 製品タイプ別
- 建築資材
- 塗料・コーティング
- 工具・機器
- デコール・照明
- フローリング・タイル
- 配管・電気
- その他
- 流通チャネル別
- DIYホームインプルーブメントストア
- 専門店
- オンライン
- ハイパーマーケット・スーパーマーケット
- プロジェクトタイプ別
- リノベーション
- リモデリング
- 新築
- 地域別
- 北米
- カナダ
- 米国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定および検証
デスクリサーチ
米国国勢調査局の建設支出定義は、住宅改善をメンテナンスおよび修理と区別するための有用な比較を提供し、全米住宅建設業者協会のリモデリング市場指数は現在の状況、プロジェクト規模、リード数およびバックログに関するリモデラーの見解を説明しています。その州別リモデリング予測は、国内の改善支出とプロキシ指標が地域推定にどのように役立つかを説明しており、米国エネルギー省のホームアップグレード資料は断熱材や気密化などの家庭プロジェクトに関連する製品カテゴリーを特定しています。
企業の提出書類、投資家向け資料および信頼性の高いビジネスレポートは、小売業者の販売、チャネルの動向および製品カバレッジを明確にすることでこれらの指標を補完することができます。The Home Depotの投資家向け文書は、企業レベルの販売および店舗情報の例を提供しています。これらのソースは例示的なものであり、網羅的ではなく、追加のソースが収集、検証および明確化に役立てられています。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイには、ホームインプルーブメント小売業者、メーカーおよびディストリビューター、ならびにDIY製品選択とプロジェクト計画に関与する実務家が含まれ、参加者はエグゼクティブ、機能リーダーおよびマネージャーから選ばれます。質問は二次指標の解釈、小売および製品カバレッジ、チャネルおよびプロジェクトパターン、ならびに住宅活動をDIY購入に結びつける前提を検証します。相反する回答は独立した公開証拠と照合され、未解決のギャップは記録され、比較可能な製品、チャネル、プロジェクトおよび地域のシグナルを使用して三角測量されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | アジア太平洋:40% |
| 中位層:50% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:32% |
| 中小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ:28% |
市場規模算定と予測
モデルはDIYホームインプルーブメントに使用される製品へのグローバル小売支出からトップダウンで開始し、次に選択された合計を小売業者の開示と、証拠がそれらの計算を支持する場合の推定単位数量に対するサンプリングされた製品価格と照合します。住宅改善およびリモデリング活動、住宅の築年数と所有権、消費者支出能力、ホームインプルーブメント小売販売、およびオンラインチャネル活動を追跡します。これらの指標はそれぞれプロジェクト需要、作業資金調達能力、および製品が購入される経路を示すためです。歴史的な市場動向とこれらの促進要因は、観察が十分に一貫している場合に多変量回帰を支持します。シナリオ分析は、住宅活動、製品価格およびDIY参加率が2032年までの経路をどのように変化させるかをテストします。製品、流通、プロジェクトおよび地域のシェアは、入手可能な販売開示、カテゴリー証拠および地域活動から構築され、グローバル値に調整されます。一次専門家は各促進要因とセグメントの解釈が観察された購買とプロジェクトの実践に適合するかどうかを確認でき、比較可能なデータのギャップは最も近い文書化された指標と内部作業モデルの明示的な範囲で対処されます。
データ検証と更新サイクル
アナリストは小売業者の提出書類、公開住宅・リノベーション指標、業界情報、ならびにインタビューまたはサーベイ証拠を三角測量し、各ソースが同じ製品販売、地域、単位および期間を参照していることを確認します。独立したシグナルに対する異常な動きと重大な差異を調査し、原因を文書化し、定義、日付または報告値が不明確なままの場合はソースに再連絡します。第2のアナリストが承認前に計算、セグメント合計およびソーストレイルをレビューします。証拠は毎年更新され、重大な市場イベントが需要またはカバレッジを変化させた場合はサイクル間に更新され、新鮮な納品前パスでレビューされます。
Mordor IntelligenceのDIYホームインプルーブメント市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用されるインプットが異なる場合があります。DIYホームインプルーブメント市場は、有償設置を行わずに住宅所有者またはその他のエンドユーザーが実施するホームインプルーブメントプロジェクトのためにグローバルで購入された製品への年間支出を測定します。
主要なギャップ要因には、調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。モデルは住宅改善およびリモデリング活動、住宅の築年数と所有権、消費者支出能力、ホームインプルーブメント小売販売、およびオンラインチャネル活動を追跡します。これらの指標はそれぞれプロジェクト需要、作業資金調達能力、および製品が購入される経路を示すためです。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.99 トリリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 8,781.3億 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値0.99 トリリオン 米ドルを11.3%下回っています。報告された値は比較年より前であり、その予測はその以前のベースから上昇しています。 |
| グローバルコンサルタンシーB | 8,000億 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値0.99 トリリオン ドルを19.2%下回っています。報告された値は比較年より前であり、その予測はその以前のベースから上昇しています。 |
Mordor Intelligenceのアナリストは小売業者の提出書類、公開住宅・リノベーション指標、業界情報、ならびにインタビューまたはサーベイ証拠を三角測量し、各ソースが同じ製品販売、地域、単位および期間を参照していることを確認します。
レポートで回答される主要な質問
DIYホームインプルーブメント市場の規模と成長見通しはどのようなものですか?
2026年に0.93 トリリオン 米ドルと推定され、2027年から2032年にかけてCAGR 6.35%で成長し、2032年までに1.35 トリリオン 米ドルに達すると予測されています。
DIYホームインプルーブメント製品の需要を促進するものは何ですか?
デジタル注文と既存住宅のメンテナンスが需要を支えています。HD SupplyおよびSRSを除くHome Depotのウェブサイトおよびモバイルアプリの販売は、2026年度第2四半期に前年同期比11%増加しました。
どのDIY製品カテゴリーが販売をリードしていますか?
建築資材が2026年の収益の48.23%を占めました。フローリングおよびタイルは2027年から2032年にかけてCAGR 7.3%で最も速く成すると予測されています。
DIYホームインプルーブメント小売においてどの企業が競合していますか?
The Home Depot Inc.、Lowe's Companies Inc.、ADEO Group(Leroy Merlin)、Kingfisher plc(B&Q、Screwfix)およびMenard, Inc.が主要な参加者です。
DIYホームインプルーブメント購買者が直面する価格関連の課題は何ですか?
HIRIは、価格上昇を理由に購入を遅らせているホームインプルーブメント消費者の数が2025年第1四半期以降8%増加したと報告しました。
どの地域がDIYホームインプルーブメントの需要と成長をリードしていますか?
北米が2026年の収益の39.19%を占めました。アジア太平洋は2027年から2032年にかけてCAGR 7.4%で最も速く成長すると予測されています。