
米国ホームデコール市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
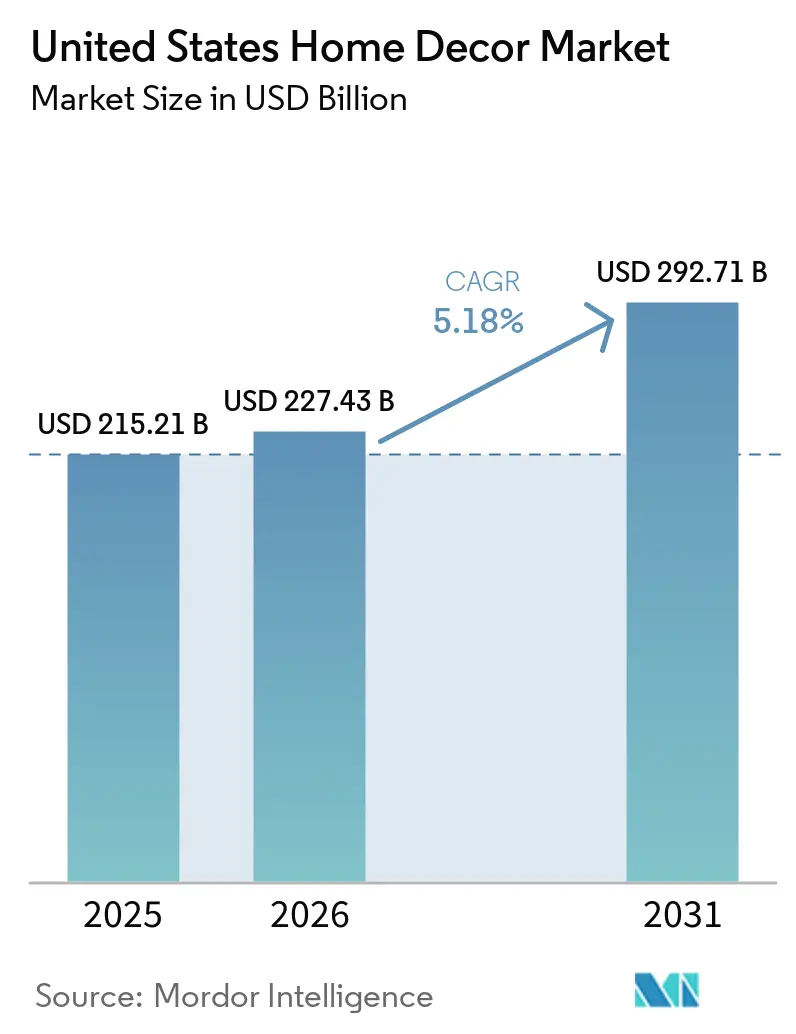
| 基準年の市場規模 (2025) | 215.21 十億米ドル |
| 市場規模 (2026) | 227.43 十億米ドル |
| 市場規模 (2031) | 292.71 十億米ドル |
| 成長率 (2026 - 2031) | 5.18 % |
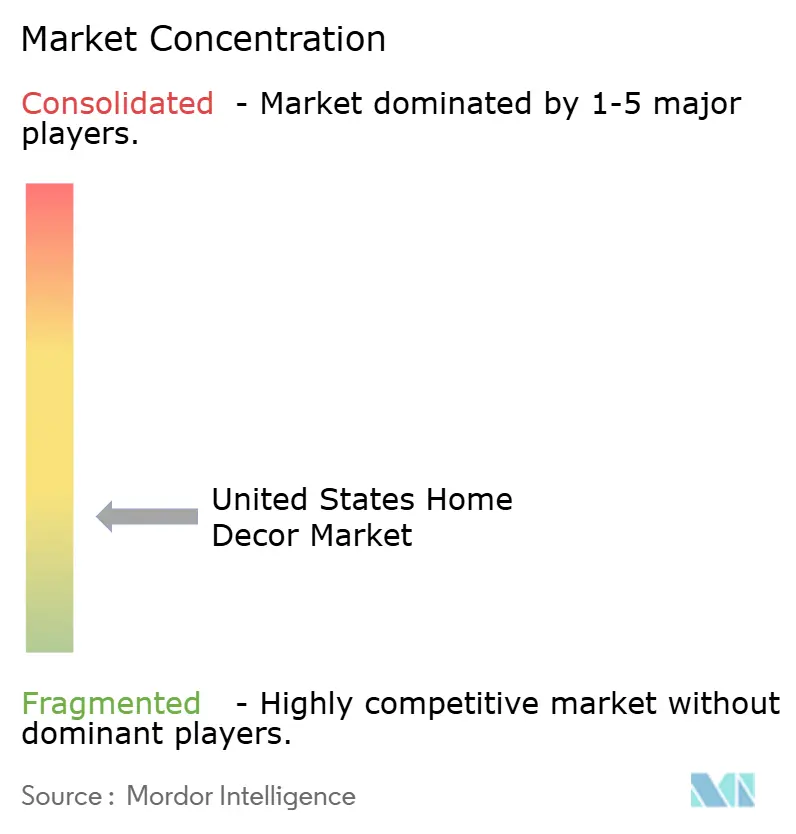
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国ホームデコール市場分析
米国ホームデコール市場は、2025年の2,152億1,000万米ドルから2026年には2,274億3,000万米ドルへと拡大し、2026年~2031年にかけてCAGR 5.18%で成長して2031年までに2,927億1,000万米ドルに達する見込みです。米国ホームデコール市場は、短期的な景気循環要因ではなく、長期的な構造的トレンドに支えられた安定した成長を続けています。老朽化した住宅ストックがリノベーション活動の増加を促す一方、リモートワークの普及により消費者の住空間の活用方法や家具の選び方が変化しています。ハイブリッドワークの定着と住宅スペースの多目的化を反映し、ホームオフィス家具およびデコールが高成長セグメントとして台頭しています。サステナビリティが重要な要素となっており、環境に配慮した素材や認証が製品開発と消費者の購買決定の両方に影響を与えています。
デジタルトランスフォーメーションが加速しており、テクノロジーを活用したフルフィルメントおよびディスカバリーツールに支えられながら、オンラインおよびEコマースチャネルが従来の実店舗と並んでシェアを拡大しています。富裕層の消費者が職人技、カスタマイズ、高品質なデザインを優先するにつれ、プレミアムおよびラグジュアリーセグメントが拡大しています。市場の断片化により、専門プレイヤーがニッチな需要を取り込む余地が生まれる一方、価格帯全体にわたる競争圧力が物流、顧客体験、デジタルエンゲージメントにおけるイノベーションを促進しています。全体として、市場の成長は行動変容、テクノロジーの採用、そして機能的でサステナブルかつ美的に魅力ある住環境への需要に根ざしています。
主要レポートのポイント
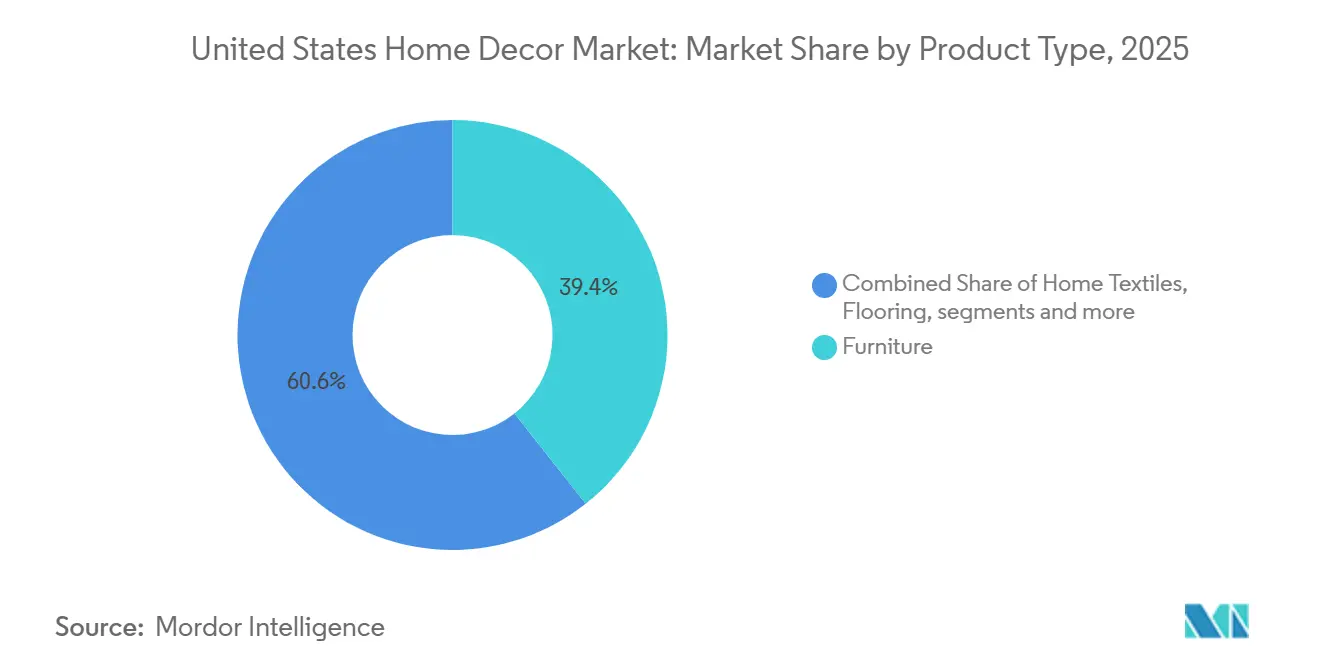
- 製品タイプ別では、家具が2025年の米国ホームデコール市場規模の39.36%を占めてトップとなり、ホームオフィス家具およびデコールは2031年までにCAGR 11.87%で拡大する見込みです。
- 素材別では、木材が2025年の米国ホームデコール市場シェアの44.44%を占め、サステナブルおよびリクレイムドウッドのバリアントは2031年までにCAGR 10.29%で成長する見通しです。
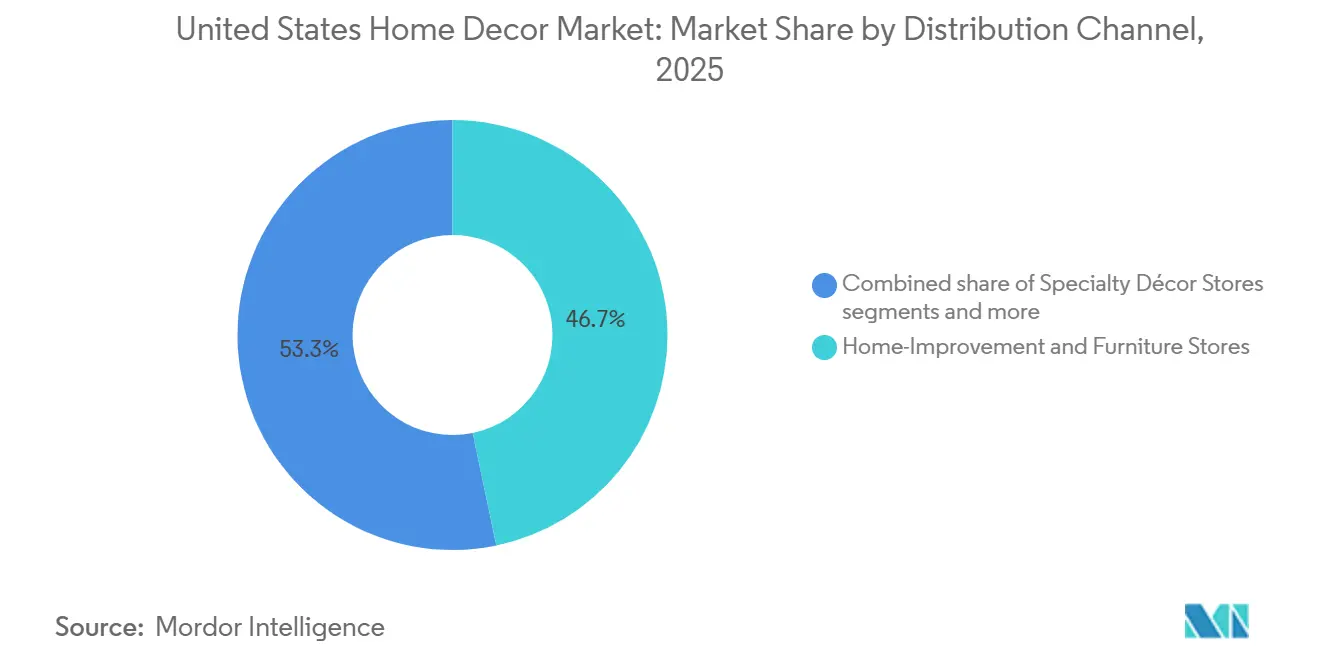
- 流通チャネル別では、ホームインプルーブメント・家具店が2025年の米国ホームデコール市場シェアの46.74%を占め、オンライン・Eコマースは2031年までにCAGR 12.84%で拡大しています。
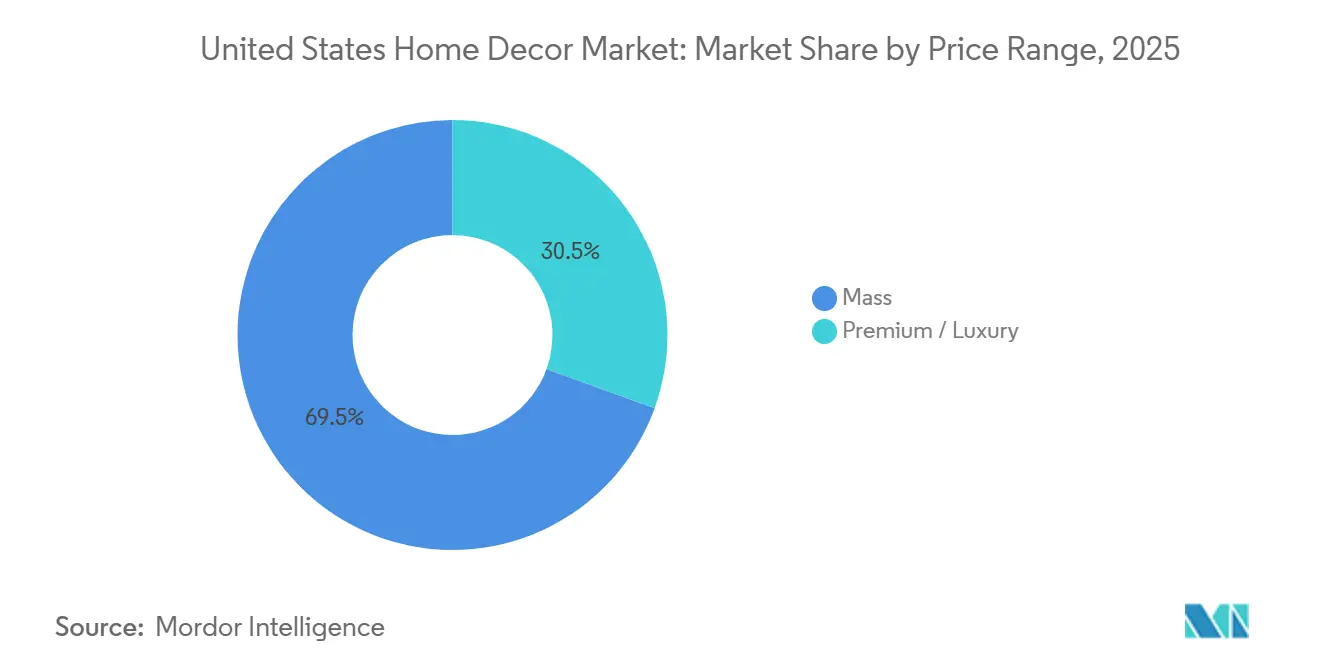
- 価格帯別では、マスマーケットが2025年の米国ホームデコール市場シェアの69.47%を占め、プレミアムおよびラグジュアリーセグメントは2031年までにCAGR 9.24%で成長する見込みです。
- 部屋別では、リビングルームが2025年の米国ホームデコール市場シェアの30.37%を占め、ホームオフィスはCAGR 11.87%で拡大しています。
- 地域別では、南部地域が2025年の米国ホームデコール市場シェアの35.87%を占め、西部地域は2031年までにCAGR 8.84%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国ホームデコール市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化した米国住宅ストックがリノベーション主導のデコール支出を下支え | 1.2% | 米国国勢調査データによると、北東部(築年数中央値60年)および中西部(同50年)で最も強い影響があり、グローバルにも波及 | 中期(2〜4年) |
| 一戸建て住宅着工件数および既存住宅販売の拡大 | 0.8% | 南部(市場シェア35.87%)および西部(CAGR成長率8.84%地域)で早期の恩恵があり、全国的に影響 | 短期(2年以内) |
| リモートワークがホームオフィスデコール投資の増加を牽引 | 1.5% | 全国的に影響し、知識労働者が集積するハブ(サンフランシスコ、オースティン、ボストン、ニューヨーク)で最も強い影響 | 長期(4年以上) |
| ソーシャルメディアに影響されたトレンドがデコール購買サイクルを加速 | 0.7% | 全国的に影響し、Instagram・TikTokが主導する美的感覚を採用する郊外市場にも波及 | 短期(2年以内) |
| オムニチャネルおよびARショッピングが顧客体験を向上 | 1.1% | 全国的に影響し、スマートフォン普及率とブロードバンドアクセスが高い大都市圏に集中 | 中期(2〜4年) |
| サステナビリティおよびエコ意識の高まりがグリーンデコール需要を牽引 | 0.9% | 全国的に影響し、環境意識の高い沿岸地域(西部、北東部)で最も強い影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
老朽化した米国住宅ストックがリノベーション主導のデコール支出を下支え
老朽化した米国住宅ストックは、ホームデコール市場におけるリノベーション主導の支出の主要な促進要因です。2024年の住宅着工件数は力強い上昇トレンドで終了し、一戸建て建設は顕著な底堅さを示しました。一方、集合住宅開発は混在した結果となりました。全米住宅建設業者協会(National Association of Home Builders)は、全体の着工件数が12月に年率150万戸ペースに上昇し、2024年初頭以来の最高水準に達したと報告しました。この増加は一戸建て建設の底堅さに牽引されており、100万戸強にまで増加しました。一方、集合住宅開発は混在した結果となりました。2024年通年では、住宅着工件数の合計は約136万戸となり、前年をわずかに下回りましたが、一戸建て着工件数は2023年比で増加しました。しかし、集合住宅着工件数は年末に大幅に減少し、建設業者の注力分野のシフトが浮き彫りになりました [1]。連邦準備制度理事会のデータによると、住宅購入は住宅関連支出の大幅な増加を引き起こし、リノベーション、修繕、家具・インテリアが最大のカテゴリーを占めています。感情的・体験的要因も支出を促進しており、住宅所有者は満足度と快適性を高めるプロジェクトに投資しています。キッチンやその他の大規模な住宅改修は、関連するデコール購入を誘発することが多く、市場全体の成長を強化しています。全体として、住宅の構造的トレンドと消費者行動の両方が相まって、米国のホームデコールおよびリノベーション主導の支出に対する安定した需要を維持しています。
一戸建て住宅着工件数および既存住宅販売の拡大
一戸建て住宅着工件数と既存住宅販売の成長は、ホームデコールへの需要を引き続き支えています。一戸建て住宅着工件数は2025年8月に季節調整済み年率89万戸を記録し、竣工件数は前月比6.7%増、前年同月比5.6%増となり、新規着工許可件数が低迷する中でも進行中のパイプライン転換が続いていることを示しています。竣工件数の増加は稼働率の向上に寄与し、新築住宅の引き渡しに伴う即時の家具・デコール需要を生み出しています。新築住宅販売件数は2025年8月に80万戸に達し、建設業者がインセンティブを活用して在庫を動かし販売量を維持したことで、供給月数は7.4ヶ月に圧縮されました。利用可能な住宅の供給不足は、内装アップグレードおよびデコールアイテムへの需要をさらに刺激しています。一戸建て活動の活発化と堅調な住宅販売は、リノベーション、家具購入、美的向上の機会を強化しています。住宅所有者および新規購入者は、自分たちのスペースを装飾・個性化することへの投資を増やしており、市場全体の成長を後押ししています。このトレンドは、住宅活動と米国ホームデコールセクターにおける持続的な支出との強い結びつきを浮き彫りにしています [2]。既存住宅販売は年末にかけて緩やかな改善を示し、住宅ローン金利のある程度の緩和に支えられましたが、全体的な活動は以前のピークを下回ったままです。このトレンドは、完全な住宅家具購入プロジェクトよりも、リノベーションおよびリフレッシュサイクルへの需要シフトをもたらしています。今後、住宅着工件数は安定的に推移すると予想され、世帯形成と新規引き渡しが続く中でホームデコール市場の安定した基盤を提供します。ブランドおよび小売業者にとって、この環境はビルダーとのパートナーシップやモデルホームのステージング展示の機会を強調しています。
リモートワークがホームオフィスデコール投資の増加を牽引
テレワーク率は2024年初頭に就業者の22.9%で安定し、ハイブリッドワークの定着が確認されており、家庭がホームオフィス環境にスペースと予算を割り当て続けることが示されています。このシフトは、週を通じた断続的な業務に対応するため、エルゴノミクスシーティング、昇降デスク、照明、収納ソリューション、音響管理への持続的な需要を牽引しています [3]。生産性に関する調査および業界レポートは、リモートワーク採用率が高いセクターで生産性向上が見られたことを示しており、雇用主による柔軟な働き方モデルへの継続的な支持を強化しています。テレワークは高学歴・高収入の専門職に多く見られ、プレミアム品質のホームオフィス家具への需要が集中しています。さらに、ハイブリッドワークはリビングエリアやダイニングエリアにも広がることが多く、美観と機能性を両立させたモジュール式・多機能家具の機会を生み出しています。これらのダイナミクスは総じて、米国ホームデコール市場内の従来カテゴリーを上回るペースで成長が期待されるホームオフィスデコールの長期的な成長軌道を支えています。
オムニチャネルおよびARショッピングが顧客体験を向上
Eコマースの台頭は、消費者がホームデコールを発見・購入する方法を変革し続けており、オンライン販売は小売全体を上回るペースで成長し、デジタルチャネルの重要性を確固たるものにしています。このシフトにもかかわらず、実店舗は高タッチおよび大型商品において引き続き重要であり、ホームインプルーブメントおよび家具小売業者は大型購入において中心的な役割を果たし続けています。大手Eコマースプレイヤーは、インスピレーションを実際の購買行動に転換するツールへの投資を続け、ショッピング体験を向上させています。Wayfair Inc.は2024年に119億5,000万米ドルの収益を報告し、2025年第3四半期にトップライン成長に回帰し、ホームカテゴリーにおいてインスピレーションを行動に転換するツールへの投資を継続しています [4]。2026年初頭、Wayfair Inc.はテキストプロンプトからフォトリアリスティックな部屋のシーンを生成する生成AIツールを導入し、顧客がこれらのビジュアライゼーションから直接ショッピングできるようにし、従来の検索からガイド付きキュレーションへと価値をシフトさせました。同様に、Target Corporationはコンテンツとコマースを組み合わせ、会話型インターフェースを通じてキュレーションされた体験を提供し、ホームデコールやその他のカテゴリーにわたる複数アイテムのバスケット発見を支援しています。これらのイノベーションは、スピード、品揃え、ビジュアライゼーション、そして信頼できる店舗環境を統合するより広いトレンドを浮き彫りにしています。ショッピングジャーニーを向上させ、インスピレーションを実行可能にすることで、小売業者はアクセス可能な消費者基盤を拡大しています。総じて、AI主導のビジュアライゼーションとキュレーションされた体験は、エンゲージメントを強化し、米国ホームデコール市場の持続的な成長を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 木材・テキスタイルコストの変動によるマージン圧迫 | -0.9% | 木材依存地域およびテキスタイル輸入ハブで圧力が高まり、全国的に影響 | 短期(2年以内) |
| 住宅ローン金利の上昇による住宅流通および支出の制約 | -1.3% | 高コスト都市圏で流通が最も制約されており、全国的に影響 | 長期(4年以上) |
| サプライチェーンのボトルネックによるリードタイムおよび在庫費用の上昇 | -0.7% | 沿岸港湾および輸入依存地域に深刻な影響があり、全国的に影響 | 中期(2〜4年) |
| インフレ上昇による消費者の裁量的購買の減少 | -0.8% | 生活費が高い地域で最も顕著であり、全国的に影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
木材・テキスタイルコストの変動によるマージン圧迫
木材およびテキスタイルの投入コストの変動は、米国ホームデコール市場全体の価格設定、品揃え、マージンに影響を与える短期的な圧力を生み出しています。建築資材および関連投入物への関税は、リノベーション活動に関連するキャビネット、フローリング、家具などのカテゴリーに影響を与え、プロジェクトコストを大幅に増加させる可能性があります。2025年の輸出入価格トレンドは混在しており、家具関連輸入品は上昇した一方、テキスタイルおよびプラスチックは緩やかな下落を示し、ベンダー交渉と小売価格戦略を複雑にしています。政策変更および高い関税率は購買担当者に不確実性をもたらし、調達の多様化とより複雑な物流管理を促しています。強い価格決定力を持つプレミアムブランドはこれらの圧力の一部を相殺できており、大規模オペレーターはサプライヤー条件とネットワーク効率を活用して短期的なコスト急騰を吸収しています。Williams-Sonoma Inc.のような企業が示すように、投入コストの変動を効果的に管理する能力は、垂直統合とチャネルミックスの戦略的活用がマージンへの影響を緩和できることを示しています。
住宅ローン金利の上昇による住宅流通および支出の制約
2024年以降の住宅ローン金利の上昇は、住宅販売の流通を制限し、住宅全体の家具購入プロジェクトを先送りさせており、消費者支出は特定の部屋のリフレッシュや買い替え購入へとシフトしています。既存住宅販売は緩やかな改善を示しましたが、活動は直近の高水準を下回ったままであり、引越し関連需要よりも現住居での老朽化対応ダイナミクスへの依存が強調されています。小売業者は、集中的な引越し時購入ではなく、複数年にわたる段階的なアップグレードに焦点を当てるよう商品化・マーケティング戦略を調整しています。労働市場と家計財政は支持的ですが、高い資金調達コストが引き続き移動性を制限し、通常複数の部屋にわたって購入する初回購入者および住み替え購入者の流入を減少させています。ホームオフィスやバスルームなどのカテゴリーは、快適性、ウェルネス、生産性に関するメッセージが純粋な景気循環的訴求よりも共鳴することで、シェアを獲得しています。全体として、市場は大型商品への需要が資金調達圧力によって制約される中、安定した実行、明確な価値提案、強力なオムニチャネル能力を重視しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ホームオフィスデコールが従来カテゴリーを上回る成長
家具は2025年の米国ホームデコール市場規模の39.36%を占め、ハイブリッドワークの定着を背景にホームオフィ家具・デコールが最も高い成長軌道を示し、2031年までに11.87%のCAGRが見込まれています。消費者は、柔軟な勤務形態やビデオ会議に対応するため、エルゴノミクスチェア、昇降デスク、照明、音響管理ソリューションへの投資を増やしています。テレワークは雇用トレンドの安定した一部となり、機能的かつスタイリッシュなホームオフィスインフラへの需要を持続させています。小売業者は、生活空間の美観を損なわずにテクノロジーを統合するモジュール式シェルフやケーブル管理デスクなど、多目的ソリューションを重視しています。市場は生産性の必需品と装飾的なアクセントのバランスを取ることで適応し、オンラインおよび店舗での体験においてキュレーションされたバンドルやルームセットの人気を高めています。
ホームテキスタイルは、定期的なリフレッシュサイクルとウェルネス志向の機能に支えられ、米国ホームデコー市場で引き続き好調なパフォーマンスを示しており、耐久性と快適性を備えた高機能ファブリックが支持を集めています。フローリングおよびカーペットの需要は、長期的な耐久性と手入れのしやすさを重視する家庭が増える中、まちまちの勢いを見せています。ウォールデコールは、カスタマイズやオーダーメイドオプションが小売業者の差別化を助け、住宅所有者がパーソナライゼーションを求める中で緩やかな復調を経験しています。照明は、エネルギー使用を最適化しながらタスクとアンビエントの両ニーズに対応するスマートでモジュール式のソリューションへとシフトしています。全体として、米国ホームデコール市場は複数の機能を果たす空間にますます焦点を当てており、ホームオフィス家具がその変革をリードしています。

素材別:サステナブルウッドがプレミアムを獲得し、合成素材がシェアを拡大
木材は2025年の米国ホームデコール市場シェアの44.44%を維持し、耐久性、復性、スタイルを超えた汎用性に支えられています。一方、認証・再生木材は、認証制度と責任ある調達がより強力な差別化要因となる中、10.29%のCAGR見通しを示しています。小売業者は認証品揃えを拡大しており、厳格な調達・トレーサビリティ基準を採用するブランドは、消費者の信頼と市場ポジショニングにおいて測定可能な成果を上げています。製品への認証コンテンツの増加や包装の持続可能な紙への切り替えなどの取り組みは、より広範な環境戦略の一部となっています。国際サプライヤーとの協力により輸入家具向け認証木材の入手可能性が確保される一方、ニッチなメーカーは持続可能性を意識した購買者にアピールするため国内・地域調達を重視しています。全体として、認証・再生木材はプレミアム価格を獲得しており、マスマーケット向け製品は手頃な価格と責任ある素材選択のバランスを取っています。
金属、テキスタイル、ガラス、プラスチック、石材などその他の素材は、ホームデコールの品揃えの中で特定の目的を果たし、それぞれ異なる機能的・美的ニーズに応えています。金属はリサイクル素材と構造的安定性の恩恵を受けていますが、関税がコストと納期に影響を与える場合があります。テキスタイルはオーガニック繊維と高機能合成繊維の間で多様であり、採用は家庭の予算と寝具・張り地のプレミアム機能への嗜好によって左右されます。リサイクルガラスは照明や装飾タイルで人気があり、プラスチックと合成素材は耐候性とメンテナンスのしやすさからアウトドアおよび収納用途で主流となっています。石材とセラミックはプレミアム空間で引き続き際立っており、市場は製品寿命を延ばし知覚価値を高めるため、耐久性、ケアガイダンス、明確な素材表示をますます重視しています。
流通チャネル別:Eコマースが急成長し、実店舗が高タッチカテゴリーを支える
ホームインプルーブメントおよび家具店は2025年の米国ホームデコール市場シェアの46.74%を占め、高額・大型購入における感覚的な確認とプロジェクトサポートの重要性を示しています。一方、オンラインおよびeコマースチャネルは12.84%のCAGRを記録しました。デジタルファーストのプラットフォームが物流密度と発見・購入を簡素化するツールを組み合わせる中、オンライン普及率は拡大しています。AIを活用したルームビジュアライゼーションやキュレーションされたショッピング体験などの革新的なソリューションにより、消費者は店頭閲覧への依存を減らしながらインスピレーションから購入へと移行できます。大手オムニチャネル小売業者は、インスピレーション、チェックアウト、受け取りを連携させてマルチカテゴリーバスケットを促進するコンバーセーショナルコマースと統合キュレーションを試みています。市場は、物理的チャネルとデジタルチャネルの両方にわたってスピード、ビジュアライゼーション、デザインサポート、設置能力を融合させたハイブリッドモデルをますます支持しています。
ホームセンターと専門小売業者は、建設プロジェクトに伴うデコール品目の信頼性を高めるため、配送ネットワークとプロフェッショナルサービスに多大な投資を行っています。戦略的な買収とパートナーシップにより、デザイン、流通、設置能力が強化され、プロフェッショナルおよび消費者の支出の両方を支えています。小規模な専門ブティックは、より幅広品揃えと迅速な配送を提供する大規模オムニチャネルプレイヤーおよびピュアeコマースプラットフォームからの圧力に直面しています。スーパーマーケットとハイパーマーケットは引き続き小さな役割を果たし、主に通常の買い物を補完する小型デコール品とテキスタイルに注力しています。全体として、物理的な店舗は高タッチカテゴリーにとって引き続き重要である一方、eコマースが成長を牽引し、ビジュアライゼーション、配送スピード、シームレスな返品に対するより高い期待を設定しています。
価格帯別:マスマーケットが数量を支配し、プレミアムがマージン成長を獲得
マスマーケット製品は2025年の米国ホームデコール市場シェアの69.47%を占め、広範な価格感度とアクセスしやすいフォーマットの強みを反映しています。一方、プレミアムおよびラグジュアリーセグメントは、職人技、カスタマイズ、透明な調達への持続的な需要により9.24%のCAGRで成長すると予測されています米国ホームデコール市場のプレミアムプレイヤーは、サプライチェーンの効率性と独自の製品デザインを活用し、需要が不均一な時期でも強固な営業利益率を維持しています。高所得消費者は、差別化されたブランドナラティブ、職人的素材、FSC認証木材、高品質な仕上げに引き付けられ、支払い意欲が高まっています。Ingka Groupのような小売業者は、キッチンやワードローブなど計画集約型カテゴリーに対応するフォーマットを拡大しながら、手頃な価格と運営効率に注力しています。これらの戦略は幅広い価格帯を生み出し、予算の変化に応じて家庭がハイエンドとバリューアイテムを部屋内で組み合わせることを可能にしています。プレミアム提供と運営規律の組み合わせにより、ブランドは憧れのセグメントとコアセグメントの両方を効果的に取り込むことができます。
バリュー志向の小売業者は、大型購入を先送りしながらもアクセサリーやテキスタイルで部屋をリフレッシュし続ける家庭を引き付けるため、価格リーダーシップ、柔軟なファイナンス、耐久性のある品揃えを重視しています。マスマーケット向け製品は、複数の美的スタイルにわたって製品ライフサイクルを延ばす汎用性の高いデザインと耐久性のある仕上げに注力しています。プレミアム端では、キュレーションされたコラボレーションとオーダーメイドプログラムが、数量が変動する場合でも新鮮さを維持し利益率を支えています。市場はプレミアム層で拡大を続けており、高所得需要とサービスレベルおよび在庫可用性を保護するサプライチェーンの優位性に牽引されています。全体として、耐久性、サービス、配送スピードを含む総合的な価値の明確なコミュニケーションが、小売業者が価格帯全体で成功するのを助けています。
部屋別:リビングルームがシェアをリードし、ホームオフィスが成長を牽引
リビングルームは2025年の部屋別セグメントにおける米国ホームデコール市場規模の30.37%を占め、家庭生活における中心的な役割を反映しています。一方、ホームオフィスはハイブリッドワークの安定化に伴い11.87%のCAGR通しで最も成長の速い部屋セグメントとなっています。寝室は、快適性と機能性を高める革新を伴う睡眠システムとテキスタイルへのウェルネス志向に牽引され、安定した需要が続いています。キッチンとダイニングエリアは消費者行動の分裂を示しており、高所得世帯はプレミアム家電と表面材を特徴とするリノベーションを追求する一方、予算を意識した購買者は段階的に更新しています。バスルームプロジェクトはエイジング・イン・プレイスへの配慮と快適性志向の機能から恩恵を受けており、アップグレードはしばしば追加のアクセサリーとデコール購入を誘発します。アウトドアおよびパティオ家具は、耐久性のある素材と高機能ファブリックが様々な気候での製品ライフサイクルを延ばす中、エンターテインメントとリラクゼーションをサポートするために拡大しています。全体として、これらのトレンドは主要な生活空間全体における機能的改善と美的魅力の両方の重要性を浮き彫りにしています。
ホームオフィスセグメントは、大規模な拡張ではなく既存の住宅内でのスペース再配分を映しており、リビングルーム、寝室、書斎に収まるモジュール式家具への需要を持続させています。内蔵電源管理とケーブル整理機能を備えたデスクは長期的なハイブリッドワーク要件に対応し、調整可能な照明はビデオ会議と読書タスクをサポートします。ラグやパネリングなどの音響管理ソリューションはオープンプランの音響問題に対処し、隣接エリア全体でのコーディネートされたデコールを促進します。リビングルームは市場シェアで最大のセグメントであり続けますが、最も速い支出成長はホームオフィスとバスルームを含む生産性と回復をサポートする部屋で発生しています。地域差が製品選択を形成しており、南部の広い住宅はフルスイートのオフィスセットアップを好み、都市部のアパートはコンパクトなスペース節約ソリューションを優先しています。
地域分析
南部は2025年の米国ホームデコール産業シェアの35.87%を占め、低い住宅コスト、純流入移住、製品ミックスと設置ニーズを形成する比較的新しい住宅ストックに支えられています。同地域の密なホームセンターネットワークは、大型リノベーション品目のラストマイル配送を強化し、しばしばデコール購入と組み合わされています。全国チェーンの拡大がアクセスを改善し履行を加速させる中、バリュー志向の戦略が引き続き顕著です。温暖な気候と広い庭に支えられ、アウトドアリビングカテゴリーは好調であり、耐久性と耐候性素材への需要を支えています。全体として、安定した世帯形成と高コスト地域からの移住が、全国的な販売量が軟化する場合でもプロジェクト活動を維持するのに役立っています。
より小さなベースを持つ西部は、認証素材とプレミアム職人技を好む技術セクターの収入と持続可能性への嗜好に支えられ、8.84%のCAGRで最も速い地域成長ペースを示すと予測されています。カリフォルニアは、キッチン、ワードローブ、収納ソリューションのデザインサポート、デジタル注文、計画重視の体験を組み合わせたフォーマット革新をリードしています。家庭は持続可能性と素材の出所を優先し、FSC認証木材、低排出仕上げ、倫理的に調達されたテキスタイルへの需要を高めています。港湾物流は輸入品のリードタイムに課題をもたらす可能性があり、多様化された調達と戦略的に配置された倉庫を持つ小売業者が有利となっています。この地域成長は、消費者の期待に応えるためのキュレーションされた品揃えと効率的な物流の重要性を強調しています。
北東部と中西部は補完的な市場ダイナミクスを提供し、リノベーションとリフレッシュサイクルの両方を支えています。北東部の古い住宅ストックは交換重視のプロジェクトと都市生活に合わせたスペース節約ソリューションを促進し、知識労働者の高い集中がホームオフィス需要を持続させています。中西部では、リノベーションニーズが手頃な価格と一致し、フルスイートの家具購入を可能にし、北米調達を活用して輸送遅延を削減しています。両地域にわたるオムニチャネルアプローチは、店舗での確認、ビジュアライゼーションツール、迅速な配送を強化し、デコール品に対する消費者の期待に応えています。これらの地理的トレンドは総合的に、米国ホームデコール市場が2031年まで多様で、回復力があり、適応力を持ち続けることを確保しています
バリューチェーン分析
米国のホームデコア・バリューチェーンは、原材料・部材(木材、繊維、金属、ガラス、石材/セラミック、機構部品)から製造・仕上げへと続き、通常は国内生産と輸入調達を組み合わせています。製品はその後、輸入業者、卸売業者、小売業者を経て、改装や新築住宅の完成に紐づく消費者需要およびプロフェッショナル向け需要へと流れます。
卸売業の仲介業者は、専門デコアストア、ホームインプルーブメント・家具チェーン、オンライン先行型プラットフォーム向けにグローバルおよび国内供給を集約する役割を担っており、一方でラストマイル配送は大型・かさばる商品や壊れやすい混載SKU出荷にとって重要な差別化要因となっています。小売業者は、フルフィルメントの信頼性とオムニチャネル在庫の可視性で競争を強める傾向にあり、専門倉庫、集約配送、丁寧な配送ネットワークを通じてより多くの物量を処理するようシフトしています。2025年、Wayfairは、大型・かさばるホーム用品サプライヤー向けに3PL型サービスとしてマルチチャネル物流サービスを利用可能にすることでCastleGateを拡大しました。これは、販売チャネル全体で共有フルフィルメントインフラへ向かう動きを反映しています。Floor & Decorが2025年4月に発表したメリーランド州スパローズポイントにおける100万平方フィートの物流施設開発など、物流能力の増強も、リードタイムや破損率が顧客満足度や返品に影響するプロジェクト主導型カテゴリーにおいて、地域的な流通密度がいかに重要かを浮き彫りにしています。
競合ランドスケープ
米国ホームデコール市場は低い集中度を示しており、最大手企業が集合的に控えめなシェアを保有し、単一のプレイヤーが支配していない高度に断片化されたランドスケープを反映しています。この構造は、全国および地域の専門業者がチャネルと価格帯にわたってポジションを確立する機会を生み出しています。The Home Depot Inc.とLowe's Companies Inc.は、リノベーションプロジェクトに関連するデコールカテゴリーも支えるデンスな店舗ネットワーク、プロフェッショナルパートナーシップ、迅速な配送を活用し、より広いホームグッズランドスケープの大きな部分を占めています。The Home Depot Inc.によるSRS DistributionのGMS Inc.買収に向けた合意は、専門建築製品流通へのアクセスを拡大し、デコール販売を補完する請負業者との関係と配送能力を強化します。同様に、Lowe's Companies Inc.によるArtisan Design Groupの買収は、内装表面仕上げのデザイン、流通、設置提供を強化し、隣接するデコール需要を牽引します。これらの動きは総じて、カテゴリー全体にわたる製品可用性、ビジュアライゼーション、フルフィルメントを統合するオムニチャネル戦略を強化しています。
IKEA USA (Ingka Holding)は手頃な価格とフットプリント拡大に注力し続け、キッチンと収納計画のコンサルティング販売とデジタル注文を組み合わせた新フォーマットを開設しています。Ingka Groupは北米でのプレゼンスを拡大しながら営業利益と純利益の改善を報告しており、米国市場への長期的なコミットメントを示しています。Williams-Sonoma Inc.は独自デザイン、サプライチェーン効率、迅速に回転するデコールおよびシーズナルアクセサリーのミックスを通じて高いマージンを維持するプレミアム戦略を実行しています。Wayfair Inc.は2025年に成長に回帰し、テキストプロンプトからインスピレーションを実際の家具・デコール購入に転換する生成AI搭載ディスカバリーツール「Muse」を導入しました。これらの企業は総じて、物流主導の効率からデザイン主導の差別化まで、競合ダイナミクスを形成するスケールへの異なるアプローチを示しています。
競争は2031年までのパフォーマンスを定義する3つの主要な戦場に集中しています。スピードは、リモデルスケジュールに関する顧客の期待に応えながら嵩張るアイテムを迅速に配送するスケールされたネットワークを有利にします。ディスカバリーは、オンラインのデコールおよび家具購入における躊躇を減らし自信を構築するAIおよびARツールによってますます牽引されています。サステナビリティ認証、独自デザイン、マルチブランドポートフォリオに支えられたブランド権威は、プレミアム価格設定と統一されたルームソリューションを可能にします。この断片化した市場において、第2層および地域プレイヤーは、ローカライズされた品揃え、サービス品質、リーチを拡大するマーケットプレイスとのパートナーシップに注力することで成長できる一方、大手プレイヤーはスケール、デザイン、オムニチャネルの強みを活用して持続的な優位性を維持しています。
米国ホームデコール産業リーダー
-
The Home Depot Inc.
-
Lowe's Companies Inc.
-
IKEA USA (Ingka Holding)
-
Williams-Sonoma Inc.
-
Wayfair Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
デジタルでの発見と実店舗での計画・受け取りを結びつけるオムニチャネル拡大は、大手ホーム・家具事業者が検討期間の長いカテゴリー向けに店舗形態を拡大する中で、明確な空白領域となっています。2026年、IKEA U.S.は米国内に新たに10店舗を開設する計画を発表し、Wayfairは2026年5月のシンシナティ新店舗発表を含む大型店舗展開の追加拡大を明らかにしました。こうした動きは、ショールームや計画主導型店舗が高額な家具・デコアのバスケットの成約に果たす役割を強化しつつ、eコマースの成長にも引き続き貢献しています。
AIを活用したビジュアライゼーションとアシスト付きショッピングも、単なる機能から購入を後押しするインフラへと移行しつつあり、小売業者、マーケットプレイス、サプライヤーにとって、ルームシーン生成、配置テスト、キュレーションされたバンドルを購入プロセスに組み込む機会が生まれています。2026年6月に発表されたAdobeの調査データに基づくと、米国人の49%がホームインテリアデザインのプロジェクトでAIを利用したことがあり、その多くが購入前に家具の配置をテストするために利用していることが分かり、利用状況は計測可能です。製品面では、プライベートブランドと差別化された表面材が、スタイル性が高く耐久性のある素材を使って改装関連需要を取り込む機会を生み出しており、Floor & Decorの2026年6月のNatureMatchプライベートブランドラインのデビューや、2026会計年度の成長計画に紐づく倉庫型店舗・デザインセンターの継続的な開設がその好例です。
最近の業界動向
- 2026年5月:The Home DepotはGoogle Cloudとのパートナーシップを拡大し、プロフェッショナル顧客向けのAIによる資材リスト機能を含むエージェント型AIツールを全国展開しました。この更新は、プロジェクトの計画・発注ワークフローにAIを組み込むもので、バスケット構築の改善と摩擦の低減を通じて、改装需要とデコア関連の付帯販売との結びつきを強化します。
- 2025年11月:IKEA U.S.とBest Buyは、テキサス州およびフロリダ州の一部Best Buy店舗内にショップ・イン・ショップ形式のキッチン・ランドリー計画センターを開設しました。このパートナーシップは、IKEAの計画主導型カテゴリーを追加の実店舗接点へと拡張し、後続のデコア購入を促す検討期間の長いホームプロジェクトのオムニチャネル成約を支援します。
- 2024年3月:The Home DepotはSRS Distributionの買収計画を発表し、プロフェッショナル向け流通能力の拡大を目指しました。この変化は、可用性とサービス水準の向上により、リモデル・修理作業と併せて購入されるデコアカテゴリー向けのプロ重視型配送と現場即応型フルフィルメントを強化します。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
この市場は、米国における住宅用途向けホームデコール製品の購入価値を対象とし、物理的チャネルとオンラインチャネルにわたる最初の小売時点で計上されます。家具、ホームテキスタイル、床材・壁材、室内装飾照明、装飾アクセサリーなどの品目が含まれます。
対象外の範囲:大型家電、民生用電子機器、主要建築材料、中古品またはレンタル品は除外します。
セグメンテーション概要
- 製品タイプ別
- 家具
- ホームテキスタイル
- フローリング・カーペット
- ウォールデコール(絵画、壁紙)
- 照明器具
- デコラティブアクセサリー(花瓶、キャンドル、時計)
- 素材別
- 木材
- 金属
- テキスタイル
- ガラス
- プラスチック・その他合成素材
- 石材・セラミック
- 流通チャネル別
- ホームインプルーブメント・家具店
- 専門デコールショップ
- スーパーマーケット・ハイパーマーケット
- オンライン・Eコマース
- その他(ブティック、アートギャラリー)
- 価格帯別
- マス
- プレミアム/ラグジュアリー
- 部屋別
- リビングルーム
- ベッドルーム
- キッチン・ダイニング
- バスルーム
- ホームオフィス
- アウトドア・パティオ
- 地域別
- 北東部
- 中西部
- 南東部
- 南西部
- 西部
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは米国ホームデコールの需要と供給のコンテキストを構築することから始まり、隣接カテゴリーが混入しないよう明確な境界を設定するのにも役立ちます。米国国勢調査局(小売取引および住宅指標)、労働統計局(CPIおよび家計支出パターン)、経済分析局(個人消費トレンド)などの公的情報源は、マクロの動向とインフレ動向を固定するために使用されます。
また、デコール関連製品フローについてはUSITCおよび米国国勢調査輸入統計、業界コンテキストと定義についてはAmerican Home Furnishings Allianceなどの業界団体も参照しています。企業の開示書類と投資家向けプレゼンテーションは、チャネルミックス、価格に関するコメント、カテゴリーエクスポージャーを理解するのに役立ち、信頼性の高いプレスは主要な需要ショックのタイミングを把握するために使用されます。さらに、企業財務・インテリジェンス、ニュース・財務情報、輸出入の出荷レベルデータ、特許データベースに関する承認済み有料サブスクリプションは、公開テーブルが十分に詳細でない場合のギャップを埋めるのに役立ちます。これらのデスクリサーチソースは例示的なものであり、網羅的ではなく、データ収集、前提の検証、未解決の質問の明確化のために他の参考文献も使用されました。
一次インタビューおよびサーベイ
一次調査は、デスクの前提をストレステストし、特に小売でホームデコールとして計上されるものと価格がカテゴリー別にどのように動くかについて、規模算定モデルを現実的なものにするために使用されます。米国全体のメーカー、ディストリビューター、小売業者、輸入業者、業界専門家と幅広く対話し、数量トレンド、プロモーション強度、インプットコストの転嫁、オンライン対店舗販売のシフトに焦点を当てた議論を行い、最終的な合計値の精緻化に活用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:33% | CXO:14% |
| 中位層:52% | 機能・ユニットリーダー:29% |
| 小規模プレイヤー:15% | マネージャー:57% |
市場規模算定と予測
コアビルドはトップダウンアプローチに従い、カテゴリーレベルの支出シグナルから小売需要を再構築し、定義されたホームデコールバスケットにマッピングした後、合計値を確定します。現実性を保つため、主要カテゴリーにわたるサンプル価格帯チェック、チャネルミックスチェック、限られた製品ラインのサプライヤーおよび小売業者のロールアップなど、選択的なボトムアップ近似によって結果を裏付けています。
この市場で重要なインプットには、住宅の売買回転と住宅着工件数、リモデリング活動指標、家具・ホームファーニッシング品目のCPIとカテゴリーインフレ、デコール製品の輸入強度、実現価格とプロモーションに影響するオンライシェアトレンドが含まれます。価格は現在のドルで処理され、インフレとミックスを分離することで、ユニットが横ばいの場合にモデルが成長を過大評価しないようにしています。ボトムアップのカバレッジが不完全な場合、ギャップはインタビューで検証された普及率とミックス比率を使用して処理され、独立した小売取引合計に対してテストされます。
需要は住宅と消費者信頼感とともに動き、完全に滑らかな曲線をたどらないため、予測はシナリオ分析を使用して構築されます。ベースケースを維持しながら、住宅活動、裁量支出、価格正常化に関するより高い・低い前提でモデルをストレステストします。最終的な予測パスは、カテゴリーとチャネル別に業界参加者が期待するものと一致した後に選択されます。
データ検証と更新サイクル
検証は、モデル化された市場合計を、小売販売の方向性、インフレベンチマーク、デコール関連商品の貿易フローの動きなどの独立したシグナルと三角測量することによって行われます。カテゴリーが異常な急増を示す場合、ドライバーの前提に遡て追跡し、差異が説明可能になるまでインプットを再確認します。
承認前に、モデルとその前提はロジックチェック、前年比一貫性チェック、価格とミックスのスポットチェックを含む多段階のアナリストレビューを経ます。レポートは年次で更新され、住宅活動の急激な変化、関税変更、プロモーション価格の大幅な変動など、重要なイベントが発生した場合には中間更新が行われます。納品直前に最新の更新ビューをクライアントに提供するため、最終確認が完了されます。
他の公表推計と比較したMordor Intelligenceの米国ホームデコール市場推計
米国ホームデコールの公表市場規模は、製品バスケットがソース間で同一ではなく、計上時点がメーカー価値、出荷価値、小売価値の間でシフトする可能性があるため、異なる場合があります。差異はまた、インフレの扱い方、アンカーとして使用される年、および住宅と消費者支出トレンドに対して将来の需要がどの程度積極的に想定されるかからも生じます。
輸入通関パターン、小売販売の方向性、カテゴリーCPIの動きは、Mordor Intelligenceにおける2026年合計を最初の小売時点ビューに合わせるためのチェックであり、輸入デコールは米国税関を通過した時点で計上され、再販は支出プールから除外されます。もう一つの一般的な要因は、ホームインプルーブメント材料へのスコープクリープ、またはその逆の問題として、カットが狭すぎるためにテキスタイル、カバリング、アクセサリーが過小計上されることです。現在のドルのタイミングと更新サイクルが同じ年のプロモーションとオンラインミックスシフトに合わせられていない場合にもギャップが生じる可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2,270億4,300万米ドル(2026年) | |
| 業界出版社A | 1,915億米ドル(2025年) | シリーズを異なる年に固定しており、デコールライン全体でより狭い含有バスケットを適用する可能性があり、カテゴリートレンドが方向性として類似している場合でも合計小売価値の合計が減少します。 |
| グローバルコンサルタントB | 1,850億米ドル(2024年) | より早い基準年を使用しており、チェーン全体の評価時点を混在させる可能性があるため、大規模なプロモーション期間中のインフレ転嫁前提とチャネルミックスに対して数値がより敏感になります。 |
この表は、年の選択、含まれる製品ライン、評価時点が差異の大部分を説明しており、成長計算だけではないことを示しています。バスケットを一貫して保ち、住宅活動、インフレ、貿易シグナルに対してクロスチェックすると、結果として得られる市場規模は大きな説明のつかない変動なしに繰り返し更新することができます。
レポートで回答される主要な質問
米国ホームデコール市場の現在の規模と成長見通しは?
米国ホームデコール市場規模は2026年に2,274億3,000万米ドルであり、CAGR 5.18%で2031年までに2,927億1,000万米ドルに達する見込みです。
米国ホームデコール内で最も成長が速いカテゴリーはどれですか?
ホームオフィス家具およびデコールは、ハイブリッドワークの安定化と部屋の生産性向上への再構成に伴い、2031年までにCAGR 11.87%で成長をリードしています。
米国ホームデコール市場においてチャネルはどのようにシフトしていますか?
オンライン・Eコマースは12.84%のCAGRで成長しており、ホームインプルーブメント・家具店は46.74%のシェアで最大チャネルであり続けています。
米国の購買者にとって最も重要な素材とサステナビリティのシグナルは何ですか?
FSC認証およびリクレイムドウッドがプレミアム成長をリードしており、信頼を構築する小売業者のコミットメントとより広範なサステナビリティプログラムに支えられています。
ホームデコール需要において最も影響力のある米国地域はどこですか?
南部は2025年に35.87%という最大のシェアを保有しており、西部は2031年までにCAGR 8.84%という最速の成長を示す見込みです。
大手企業は米国ホームデコール市場においてどのように競争していますか?
リーダー企業はスピード、ビジュアライゼーション、ブランド権威に投資しており、物流拡大、AI主導のディスカバリーツール、マージンを維持する独自デザインポートフォリオにそれが表れています。