
香港データセンターラック市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
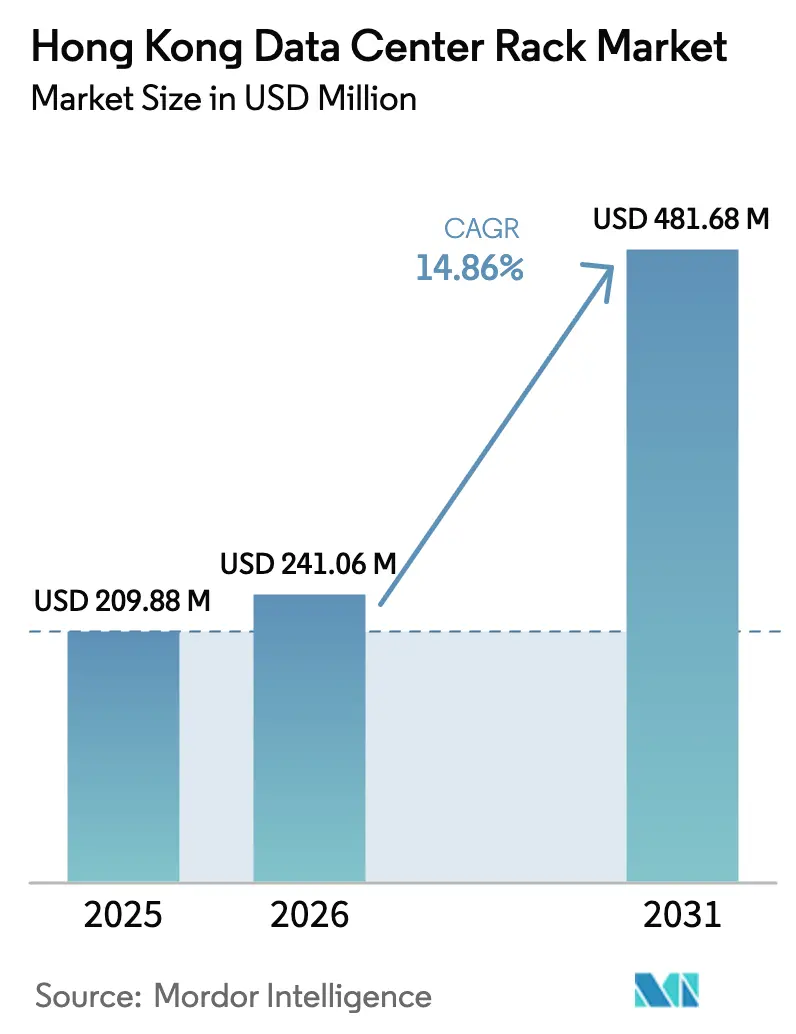
| 基準年の市場規模 (2025) | 209.88 百万米ドル |
| 市場規模 (2026) | 241.06 百万米ドル |
| 市場規模 (2031) | 481.68 百万米ドル |
| Growth Rate (2026 - 2031) | 14.86 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる香港データセンターラック市場分析
香港データセンターラック市場規模は2025年にUSD 209.88百万と評価され、2026年のUSD 241.06百万から2031年にはUSD 481.68百万に達すると推定されており、予測期間(2026年~2031年)においてCAGR 14.86%で成長する見込みです。ハイパースケール投資の急増、5G展開の加速、スマートシティ2.0に基づく政策的インセンティブが収束し、ラック密度の向上、より高いフォームファクターの普及、AIワークロードに対応したリキッドレディ設計の採用が促進されています。香港の年間平均停電時間2.6分という実績が、高密度展開を限られた中断で運用できるという安心感を事業者に与え、需要をさらに押し上げています。資本の相当部分が、環境管理と不正アクセス防止の両方を提供するキャビネットシステムへ流入しており、これは香港の多湿な亜熱帯性気候と厳しく規制された金融セクターにおいて不可欠な要素です。一方、香港データセンターラック市場では、ESG志向の購買者がリサイクル性と埋め込み炭素削減を優先するなか、スチールからアルミニウムへの着実なシフトが見られます。
主要レポートポイント
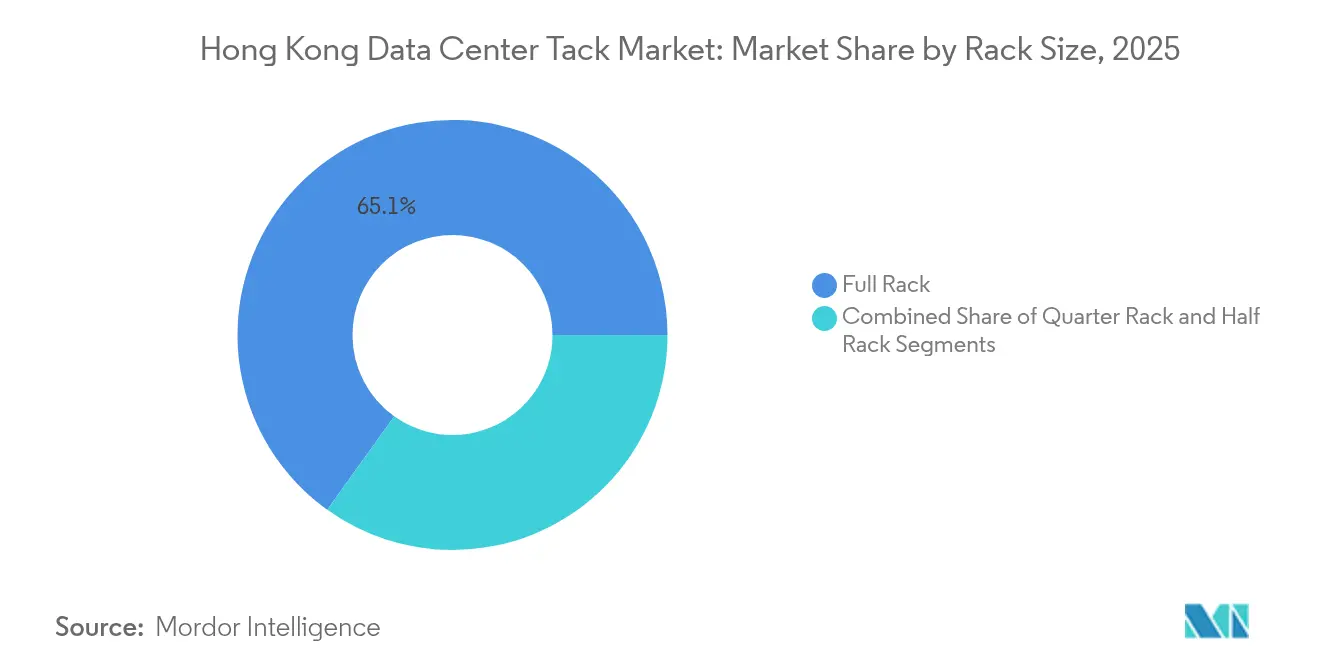
- ラックサイズ別では、フルラックが2025年の香港データセンターラック市場シェアの65.10%を占め、2031年にかけてCAGR 16.85%で成長します。
- ラック高さ別では、42Uが2025年の香港データセンターラック市場規模の50.45%を占め、一方で48UはCAGR 15.72%と最も速い成長が見込まれ、2031年まで続きます。
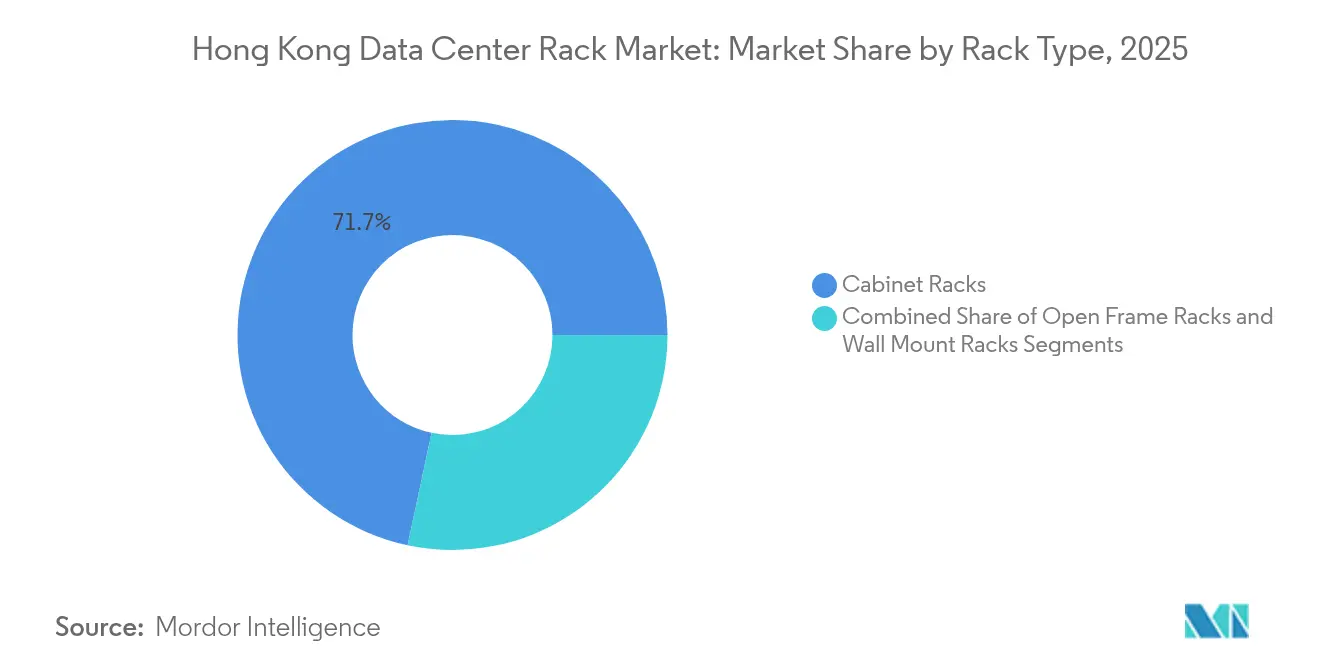
- ラックタイプ別では、キャビネットが収益シェアの71.65%を占め、セキュリティおよびエアフロー管理ニーズの高まりを背景にCAGR 14.98%で拡大しています。
- データセンタータイプ別では、コロケーション施設が2025年に55.10%のシェアを占めましたが、ハイパースケールサイトは香港データセンターラック市場全体をCAGR 15.18%で上回る成長を示すでしょう。
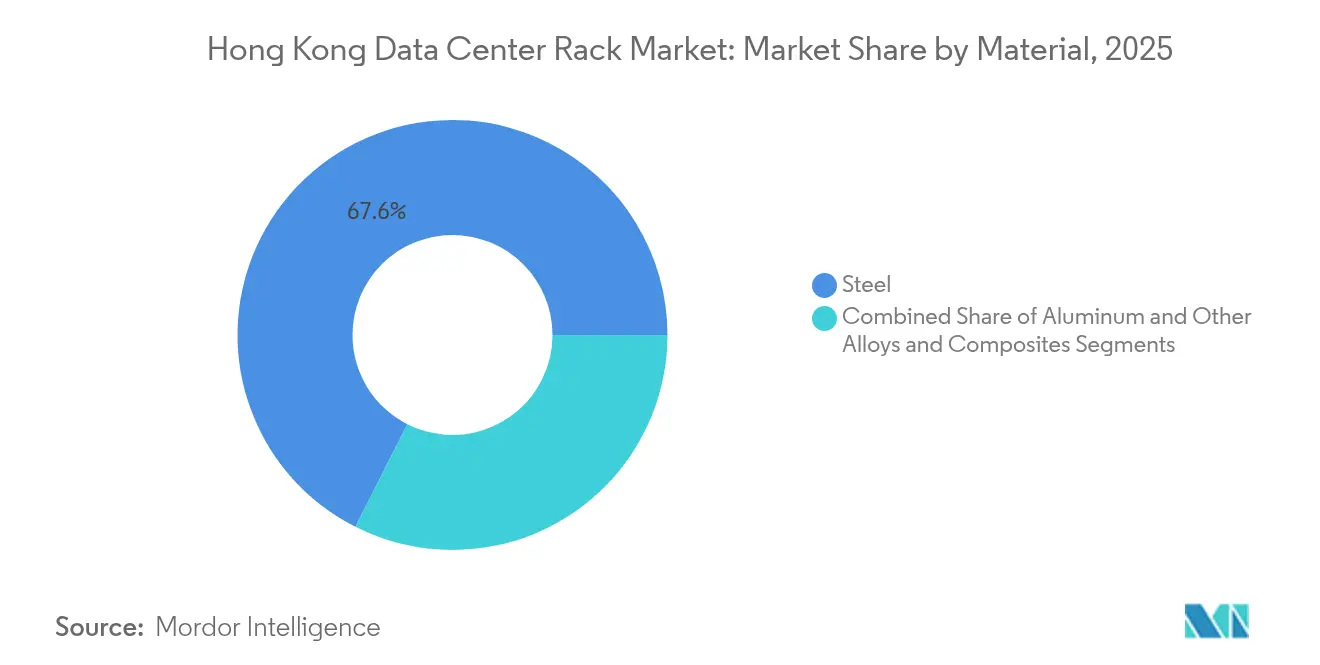
- 素材別では、スチールが2025年に67.55%のシェアを維持しており、アルミニウムはCAGR 16.05%で持続可能なラックの香港データセンターラック市場規模を拡大するでしょう。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
香港データセンターラック市場のトレンドと考察
促進要因影響分析*
| 促進要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 5G 展開と爆発的なIoTトラフィック | +3.2% | 香港 域内全体、グレーターベイエリアへの波及 | 中期 (2~4年) |
| 域内全体における ファイバーバックホール高密度化 | +2.8% | 香港 中核地区、新界への拡張 | 短期 (2年以内) |
| ハイパースケールおよびクラウド コロケーションの建設急増 | +4.1% | 将軍澳 、沙田工業地区 | 中期 (2~4年) |
| スマートシティ 2.0デジタルインフラのインセンティブ | +2.3% | 香港 政府指定エリア | 長期 (4年以上) |
| リキッド/イマージョン対応 高密度ラックの採用 | +1.9% | ハイパースケール 施設、エンタープライズエッジ展開 | 中期 (2~4年) |
| ESGによる リサイクル可能なモジュール式アルミニウムラックへの推進 | +1.2% | グローバルな 多国籍企業、地元政府施設 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
5G展開と爆発的なIoTトラフィック
域内全体での5Gカバレッジが90%を超え、通信事業者は集中型ホールから分散型エッジノードへとコンピューティングリソースをシフトせざるを得なくなっており、ITと無線機器の両方を収容できるハイブリッドラックが求められています。[1]HKT、「5Gカバレッジが人口の90%に到達」、hkt.com HKBNによる25 Gbit/s PONファイバーの採用は、単一エンクロージャー内で高密度電力供給、最適化されたケーブル管理、フィールドスワップ可能な光学機器を提供できるラックの必要性を一層高めています。スマートシティ2.0のパイロットプログラムが数千の街灯センサー、マイクロステーション、AIカメラを追加するにつれ、ラックサプライヤーはルーフトップや街路設備での短奥行きデバイスと屋外IP等級キャビネットに対応しなければなりません。高帯域幅、低遅延、小型フットプリントの需要が相まって、香港データセンターラック市場は多機能でコンパクトな設計へと向かっています。
域内全体におけるファイバーバックホール高密度化
香港の9本の国際海底ケーブルシステムは、MEGA-iのようなキャリアニュートラルサイトへトラフィックを集中させており、各スイートは900~1,200ファイバーペアを終端する場合があります。[2]iAdvantage、「MEGA-iキャリアニュートラル接続ファクトシート」、iadvantage.netこのような高密度環境では、構造化ファイバートレイ、ロール式リボンマネージャー、および移設・追加・変更を迅速化するフロントアクセスMPOモジュールを統合したラックが必要となります。USD 5億のE-MEAケーブルは、香港がアジアのゲートウェイとしての地位をさらに強固にし、特殊ラック需要を押し上げる追加の陸揚げステーション拡張を推進します。これらのクロスコネクトハブが九龍や沙田に普及するにつれ、香港データセンターラック市場は、狭小スペース内での光メンテナンスを簡素化する耐腐食性合金とクイックリリースパネルを求めています。
ハイパースケールおよびクラウドコロケーションの建設急増
ハイパースケールテナントは現在、ラックあたり40 kW以上の負荷を前提に設計しており、立方体の利用効率を最適化するリキッド対応エンクロージャーと48Uの高さへのシフトが加速しています。Global Switchによる直接液体冷却の採用は、香港の耐震基準を満たしながら冷却マニホールドと高質量コールドプレートを支える構造的剛性の必要性を浮き彫りにしています。BDxの資金調達ラウンドは、土地不足が深刻化するなかでも投資家が新たなホール拡張を支援する意欲を持っていることを裏付けています。これらの仕様は、ベンダーに対して事前検証済みのラック・電力・冷却バンドルを出荷することを強いており、香港データセンターラック市場を統合されたスケーラブルなプラットフォームへと向かわせています。
スマートシティ2.0デジタルインフラのインセンティブ
スマートシティ2.0に対するHKD 7億(USD 89.17百万)の政府予算は、「スマート街灯」ノード、モバイルエッジポッド、サイバーセキュアなデータハブに資金を充当しており、これらすべてに堅牢でコンパクトなラックが必要です。iAMスマートデジタルIDプラットフォームのバックエンド処理は、信頼できるプラットフォームモジュール、改ざんログ、二要素認証ラックロックへの要件をさらに高めています。これらの公共部門標準に対応したサプライヤーは、予測可能な調達サイクルと市全体での認知度から恩恵を受け、長期的に香港データセンターラック市場への浸透を深めています。
抑制要因影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ランサムウェアおよびサイバー恐喝事件の増加 | -2.1% | 香港金融セクターに集中したグローバルな影響 | 短期(2年以内) |
| 新規データセンターホール向けの土地・電力不足 | -3.4% | 香港域内全体、中核地区では深刻 | 中期(2~4年) |
| 先進金属合金に対する輸出規制の遅延 | -1.8% | 中国・香港間の貿易回廊、グローバルサプライチェーン | 中期(2~4年) |
| 精密加工熟練労働者の不足 | -1.3% | 香港製造業セクター、地域への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ランサムウェアおよびサイバー恐喝事件の増加
2024年には地元企業の59%がランサムウェア被害を報告しており、CFOたちは拡張から回復力強化へと予算を振り替えています。USD 7,500万のDarkAngels支払いは、香港の多くのコロケーションルームを支える規制対象銀行が直面する財務リスクを浮き彫りにしました。[3]ISACA、「ランサムウェアのトレンドと記録的な支払い」、isaca.org取締役会がリアルタイムの物理的・サイバー的コンバージェンスを求めるなか、ラックメーカーは侵入センサー、スマートロック、ロギングファームウェアを組み込まなければならず、部品表コストが上昇し、香港データセンターラック市場における従来型SKUの受注量が鈍化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ラックサイズ別:フルラックが標準化を牽引
フルラックは2025年の香港データセンターラック市場シェアの65.10%を獲得し、ハイパースケール参入者が自動化と予備部品ロジスティクスを効率化する均一な42Uおよび48Uブロックを採用するなか、CAGR 16.85%で成長するでしょう。この傾向は、工場で事前検証してからロールインできるカートリッジ対応電源シェルフとトップオブラック冷却マニホールドの採用を加速させます。クォーターラックはスマートシティセンサーハブやポップアップ5Gマイクロサイトでは引き続き利用されていますが、ユニット経済性がエッジニッチ以外での普及を制限しています。ハーフラックは、過剰な資本を投入せずにコロケーションプレゼンスを必要とするSMEにとって中間的な選択肢であり続けています。
液体冷却はフルラック優位のさらなる触媒となっています。SupermicroのラックスケールイマージョンキットはラックあたりMAX 100 kWに達し、マニホールドルーティングを最適化するために一定の幅・奥行き・高さに依存しています。標準化されたフットプリントは、ホットアイル封じ込め、ドア式熱交換器、フロントサービス可能なPDUを簡素化します。その結果、フルラックは香港データセンターラック市場全体でビルダーがフロアタイル、ケーブルトレンチ、床下エアフローをどのようにプロビジョニングするかに影響を与え続けるでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


ラック高さ別:42U優位のなか48Uが台頭
42Uフォーマットは2025年の香港データセンターラック市場規模の50.45%を占めており、エンタープライズアプリケーションにおける歴史的な普及度を反映しています。しかし、クラウド大手が垂直密度を追求し、1キロワットあたりのホワイトスペースリース費用を削減するなか、48UはCAGR 15.72%で拡大するでしょう。より高いフレームは追加のバスバーセグメント、サイドカーマニホールド、およびエアフローモデリングを改善するブランキングパネル配置を可能にします。
LiquidStackのDataTank 48Uイマージョンシャーシは、余分な高さが冷却剤拡張タンクとサービスクレーンを単一のベイ内に収容できることを示す好例です。オペレーターはリフトアシストツールを使用した人間工学的なサービスリーチを維持しながら、タイルあたりのコンピューティング量を増やすことができます。AI GPUクラスターがラック重量を1,500 kgを超えるレベルに押し上げるにつれ、メーカーはより高いゲージのスチールや二重折り曲げアルミニウムレールで48Uフレームを補強しており、これが香港データセンターラック市場における競争力を高めています。
ラックタイプ別:セキュリティ意識の高い市場でキャビネットが優位
キャビネット型エンクロージャーは2025年のシェアの71.65%を獲得しました。香港の金融主導の顧客基盤がサイドパネルロック、ガスケット付きドア、リアルタイムアクセスログを要求しているためです。密封キャビネットはまた、海岸沿い施設での塩害腐食を軽減し、台風シーズン中の湿度変動を制御します。オープンフレームラックは、物理的セキュリティよりもエアフロー効率が優先されるホットアイル封じ込めポッドの中で継続して使用されており、壁掛け仕様は浅い奥行きと限られた耐荷重で小売店舗やスマートビルエッジクローゼットに対応します。
2024年のランサムウェア急増後のセキュリティ不安が、BLEバッジと生体認証ハンドルを備えたインテリジェントキャビネットへの調達を促しています。これらのセキュアなエンクロージャーを供給するベンダーは、SIEMダッシュボードと統合する付加価値ソフトウェアモジュールを通じて香港データセンターラック市場規模を拡大しています。物理的監視とサイバー監視のコンバージェンスは、2025年中に金融テナントが発行するほぼすべてのRFPにおける購入基準となっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:コロケーションが主導し、ハイパースケールが加速
コロケーションホールは2025年に収益シェアの55.10%を維持しました。国際キャリア、OTT事業者、フィンテック企業が香港のキャリアニュートラルと高密度なクロスコネクトエコシステムを重視しているためです。しかし、クラウド大手がデータ居住要求を満たすために本土の可用性ゾーンを香港域内に複製するなか、ハイパースケールの成長はCAGR 15.18%で香港データセンターラック市場全体を上回るでしょう。ハイブリッドエンタープライズは、プライベートケージから数メートル離れたクラウドオンランプに同じホールを活用しており、このパターンはハイパースケールシェルにおいてもキャビネット販売を支えています。
SUNeVisionの将軍澳MEA Plusキャンパスは、小売コロレイアウトとシングルテナントのメガポッドを行き来できるプレハブスチールフレームを使用しており、迅速な混在リースを可能にしています。ハイパースケールがより高いラックと液体ループを求めるにつれ、コロランドロードは冷水能力と床荷重を改修せざるを得ません。その結果、45 kWラックに対応した据え付け済みシステムを供給できるラックベンダーが、香港データセンターラック市場でより大きな契約を獲得しています。
素材別:アルミニウムの持続可能性の推進にもかかわらずスチールが優位
スチールは2025年に67.55%のシェアを占めており、低コストと、香港へ翌日出荷できる広東省工場の成熟した製造エコシステムによるものです。しかし、アルミニウムはESGスコアカードが入札評価にリサイクル含有量と体化炭素指標を組み込むなか、CAGR 16.05%を記録するでしょう。軽量合金は輸送CO₂を削減し、上階のサーバールームに接続する制約のある荷物用エレベーターでの手作業を容易にします。
再生可能エネルギーアルミニウムで組み立てられたTateのGrid LECアイルは、剛性を犠牲にすることなく体化炭素を55%削減します。LEEDプラチナまたはBREAM優秀を目指すクライアントはこのような革新にボーナスウェイトを付与し、香港データセンターラック市場におけるアルミニウムのシェアを押し上げています。ただし、航空宇宙グレード合金に対する貿易摩擦と輸出ライセンスが先進合金の輸入を遅らせており、中期的に国内スチールと国際アルミニウムのデュアルソーシングを余儀なくさせています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
香港のコンパクトな地理的条件により、40以上の施設が半径30 km以内に集中しており、施設間の遅延が1 ms未満となる独自のエコシステムが生まれ、ハイパースケーラーが流動性会場やFXゲートウェイとコロケーションしています。指定データセンター回廊である将軍澳は、域内初の専用電力変電所に隣接してメガキャンパスを集積させており、香港データセンターラック市場の需要を増幅する数百メガワット規模のフットプリントを支えています。沙田は中国本土エンタープライズのオーバーフローをターゲットとするセカンドティアホールを抱え、九龍と香港島は銀行、取引、著作権に敏感なメディアにサービスを提供するプレミアムエッジルームを維持しています。
グレーターベイエリアとの統合が成長見通しを拡大しています。クロスボーダーファイバースパインにより、深センと広州のメーカーがデュアル管轄コンプライアンスの下で香港のミッションクリティカルなワークロードをバックアップできます。しかし、データ検査に関する地政学的懸念が一部の西側クラウド企業からの投資を抑制しており、顧客の個人情報については香港にソブリンエッジ展開を促し、機密性の低いアーカイブはシンガポールへ向かわせています。
規制環境
香港におけるデータセンターラック導入は、計画許可、リース変更、建築計画承認をカバーする複数機関による承認プロセスによって形成されており、計画局、地政総署、屋宇署がこの過程全体に関与している。屋宇署は、実践通知APP-150を適用し、余剰駐車場を電気・機械スペースに転換してデータセンター用途に用いることを可能にしており、これは新築の選択肢が制約される場合の改修を後押ししている。
政策協調のレベルでは、デジタル政策局がデジタル基盤およびデータセンター支援サービスの公共部門インターフェースとして機能している。2026年、政府は新たなデジタル基盤に向けた土地利用の実現を進め、Sandy Ridge用地をイノベーション・テクノロジー用途への用途変更を行い、落札者に対して50年間の土地付与を実施した。これは、大規模・高階層の容量追加に向けた行政的支援のある道筋を示しており、準拠性・セキュリティ対応・高密度ラックシステムの需要を押し上げている。
競争環境
香港データセンターラック市場は、適度な断片化によって特徴付けられています。Vertiv、APC、Rittalなどのグローバルな相手先ブランド製造業者が、台風対応ロジスティクス制約に合わせてカスタマイズを行うChatsworth Productsや地元の板金加工業者などの地域専門業者と競合しています。市場リーダーは、ラック、バスウェイ、封じ込め、冷却配分を単一保証のもとに統合したホリスティックバンドルによって差別化し、ハイパースケーラーの統合リスクを低減しています。一方、スタートアップは、スマート街灯や商業施設の屋上にボルト固定できるIP-65等級マイクロキャビネットでエッジ展開を狙っています。
戦略的パートナーシップが仕様固定を確保するルートとなっています。VertivのNVIDIAとの共同リファレンス設計は、HGX H100クラスター向けに認定されたリアドア熱交換器を組み込んでおり、AIテナントの間でそのDシリーズキャビネットへのプルスルー需要を生み出しています。RittalはStulzと協力してChillerTFMポッドを開発し、ラックシェルと精密フリークーリングコイルを組み合わせて、建物の高さが制限される土地不足の区画での生産開始までの時間を短縮しています。これらの提携は、ラックベンダーが汎用板金サプライヤーからソリューションオーケストレーターへと進化していることを示しており、この傾向が香港データセンターラック市場における購買を形成しています。
香港データセンターラック産業リーダー
Eaton Corporation
Vertiv Group Corp.
Schneider Electric SE
Rittal GmbH & Co. KG
Delta Electronics Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
ラックベンダーにとっての近い将来の主要なホワイトスペースは、新たな土地供給によるデータセンター容量の増加と、AI級の密度に対応するための既存ホールの近代化に結びついている。2026年3月2日に落札されたSandy Ridgeデータ施設クラスターは、延床面積250,000平方メートルを含み、その約90%が高階層データセンター向けとされ、大規模なラック設置の余地を生み出し、液冷対応キャビネット、より高い床荷重設計、ラック当たりの負荷増大に対応するより統合された電源・ケーブル管理への移行を後押ししている。
機会は、コアデータセンターと分散型導入の両方にわたり、安全で監査可能かつ耐障害性のある基盤への需要を高めるAIおよびデジタル政府プログラムにも存在する。2026年初頭までに、香港は合計5,000ペタFLOPSの計算能力に到達し、また香港人工智能研発院有限公司は2026年後半に運営を開始し、AIガバナンスと商業化を支援する予定である。同時に、デジタル政府変革における産業用AI技術導入のための1億香港ドルの政府予算配分は、セキュリティ重視のワークロードに対応したスマートロックや監視機能を備えた、信頼性が高く改ざん防止のキャビネットシステムの調達を後押ししている。
最近の業界動向
- 2026年7月:HKTが、中空コアファイバーを用いて落馬洲河套地区と将軍澎を結ぶAI Data Centre Inter-connect(DCI)スーパーハイウェイサービスを発表。このAI重視の相互接続は、香港のAIワークロード向けの国境を越えた低遅延接続を拡大し、市場におけるデータセンターのトラフィックおよび容量計画を形成している。
- 2026年6月:EquinixがAI対応データセンターを立ち上げ、香港-深圳イノベーション・テクノロジーパークへの直接接続を実現。市場は香港におけるAI対応基盤の準備が強化され、国境を越えた接続性を強化し、新施設のラック密度と冷却要件に影響を与える。
- 2026年6月:Equinix HK6データセンターが正式に稼働開始(キャビネット3,550台、液冷機能付き)。この容量追加により、香港は高密度AI導入を支援する能力を強化し、市場動向とラック市場の需要に影響を与える。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査手法において、市場は香港向けに販売されたデータセンターラックキャビネットから得られる収益を対象とし、データセンター施設全体でIT・ネットワーク機器を収容するために使用される標準ラックおよび特殊ラックを含む。
対象範囲の除外:ITハードウェア(サーバー、ストレージ、スイッチ)、電源・冷却設備、コロケーションサービスの収益は、より広範なデータセンター構築の一部として購入される場合でも除外する。
セグメンテーション概要
- ラックサイズ別
- クォーターラック
- ハーフラック
- フルラック
- ラック高さ別
- 42U
- 45U
- 48U
- その他の高さ(52Uおよびカスタム)
- ラックタイプ別
- キャビネット(クローズド)ラック
- オープンフレームラック
- 壁掛けラック
- データセンタータイプ別
- コロケーション施設
- ハイパースケールおよびクラウドサービスプロバイダーDC
- エンタープライズおよびエッジ
- 素材別
- スチール
- アルミニウム
- その他の合金および複合材料
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクトップリサーチは、現地のデータセンターの分布状況と、ラック調達につながる需要シグナルを把握するために用いられた。公共インフラおよび通信関連の指標、計画・土地関連の最新情報、電力供給可能性に関する指標を参照した。これらは、香港における狭小な空間・電力制約により導入計画を変化させる可能性がある。
基礎情報としては、香港政府統計処の発表、通訊事務管理局(OFCA)、香港政府の計画・土地関連刊行物、ITU統計、UN Comtradeのような貿易データ参照など、信頼できる公的情報源を利用した。また、上場企業の開示資料や投資家向け説明資料、信頼できる報道機関、業界団体のウェブサイトも確認し、施設追加、密度の変化、典型的な更新サイクルを照合した。必要に応じて、企業財務情報、ラック設計に関する特許調査、エンクロージャーシステムに関連する出荷単位の輸出入データについて、一部有料サブスクリプションを利用した。このリストは網羅的なものではなく、データポイントの収集、検証、明確化のために他の多くの情報源も確認した。
一次インタビューおよび調査
一次調査は、香港においてラックがどのように仕様策定・購入されているかを確認し、それを現実的な数量・価格の前提に反映することに重点を置いた。事業者、インテグレーター、インフラサプライヤーの組み合わせに聞き取りを行い、導入や日常業務に近い立場の人々の視点を用いて前提を照合した。一方的な情報を減らすため、主要な購買者グループ間、および香港の施設を通常支える、アジアに関連する調達フロー間で見解の均衡を図った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:39% | CXO:19% |
| ミッドティア:41% | 部門/事業部門責任者:38% |
| 小規模企業:20% | マネージャー:43% |
市場規模算定と予測
規模算定は、香港のデータセンター拡張を想定されるラック導入と結びつけたトップダウン型の需要プール構築から始まり、それをラックの種類とフォームファクターごとの現実的な価格帯を用いて価値に変換した。このモデルは、その後、サンプル抽出したサプライヤーの収益分配、注文タイミングに関するチャネル確認、推定ラック出荷数に平均販売価格を乗じた簡易計算などを用いた選択的なボトムアップ推定によって検証され、ギャップが生じた場合には合計を調整した。
モデルで使用された主要な入力には、計画中および稼働済みのデータセンター容量追加、ラック密度の傾向(より高kWのラックへの移行を含む)、オープンフレームと密閉型キャビネットの間の構成比の変化、新規ホールで好まれるラック高、価格に影響する材料選択が含まれる。入力が明確な年次レベルで得られない場合は、プロジェクトのマイルストーンと調達サイクルに基づいた保守的な補間を用い、その後インタビューによるフィードバックで結果の妥当性を検証した。
予測は、需要を施設追加および利用率動向に結びつけ、価格を材料コストの方向性と高仕様ラックの採用状況に結びつけた、短い多変量回帰層に支えられたシナリオ分析に依拠した。一次調査のフィードバックがタイミングの遅延、密度目標の変化、またはラックカテゴリー間の代替を示した場合には、前提を厳密化した。
データ検証と更新サイクル
算出結果は独立した複数の確認を通じて三角検証され、市場合計が単一の系列ではなく複数のシグナルと整合するようにした。年別、ラックカテゴリー別、および推定単位別に分散確認を行い、外れ値については承認前に第二のアナリストによる再確認を行った。
モデル結果が合理的な範囲を超えた場合には、定義を再確認し、選定した専門家に再度連絡を取り、段階的な論理が成立するまで価格および数量の要因を再検証した。レポートは年次で更新され、大規模キャンパスの発表、電力配分の変更、調達リードタイムの急激な変化など、重要な出来事が発生した場合には中間更新を行う。提供前には、アナリストが最新の見直しを行い、クライアントに最新の視点を提供する。
Mordor Intelligenceによる香港データセンターラック市場規模と他の公表推定値との比較
香港のデータセンターラックに関する公表推定値は、情報源が常に同じ収益プールを計上しているわけではないこと、また、プロジェクト提供に関するタイミングの前提が最大1年程度異なる可能性があることから、しばしば差異が生じる。また、価格が単純平均として扱われるか、あるいはラック高、エンクロージャーレベル、高密度対応の準備状況に応じて調整されるかによっても差異が生じる。
一部の外部推定値は、ラックを隣接するインフラ購入と暗黙的に混在させる可能性のある、より広範なデータセンター支出の視点から構築され、その後単一の混合比率を適用してラックの数値を導き出している。Mordor Intelligenceは香港におけるラックキャビネット収益のみを計上し、合計は、インタビューおよび相互確認によって検証された施設拡張シグナルおよびラック密度の前提と結びついた形で維持されている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 209.88 M (2025) | |
| 地域コンサルティング会社A | USD 312.50 M (2026) | より広範なインフラ支出の視点を用い、想定される割合を用いてラックへの換算を行っており、コンテインメントやラック以外のエンクロージャーなどの項目を過剰に含める可能性があり、また基準年をより後の資本支出サイクルにシフトさせている。 |
| 業界誌B | USD 180.00 M (2025) | 保守的な出荷実績重視の見方に依拠しており、プロジェクト主導の大口注文や高仕様キャビネットの価格設定を見落とす可能性があり、また狭い価格帯を適用することが多いため、プレミアムな密閉型および高密度対応構成を過小に計上する傾向がある。 |
総じて、この差異は主に、定義がラックキャビネット収益にどれだけ厳密に限定されているか、そしてプロジェクトのタイミングと価格帯がどれだけ明確に扱われているかによって説明される。構築の論理を容量追加、密度の変化、現実的な平均販売価格の進展に対して追跡可能な形で保つことで、最終的な数値は年ごとに再現可能かつ検証しやすいものとなっている。


レポートで回答された主要な質問
香港データセンターラック市場の現在の規模は?
香港データセンターラック市場は2026年にUSD 2億4,106万に達しており、2031年までにUSD 4億8,168万に達すると予測されています。
香港データセンターラック市場をリードするラックサイズセグメントはどれですか?
フルラックがハイパースケールの標準化により2025年に65.10%のシェアをリードしており、CAGR 16.85%で成長しています。
香港における土地不足はラック展開にどのような影響を与えていますか?
新規用地の不足により新規ホールの建設が遅れており、事業者は既存サイト内でより高密度なラックを展開することを余儀なくされ、短期的な成長をやや抑制しています。
なぜアルミニウムラックが注目されているのですか?
アルミニウムはリサイクル可能であり体化炭素が低いため、ESG義務に沿っており、スチールが現在優位を保っているにもかかわらず、2031年にかけてCAGR 16.05%で拡大しています。
最終更新日:



