
中東データセンターラック市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 224.51 百万米ドル |
| 市場規模 (2031) | 446.33 百万米ドル |
| 成長率 (2026 - 2031) | 14.73 % |
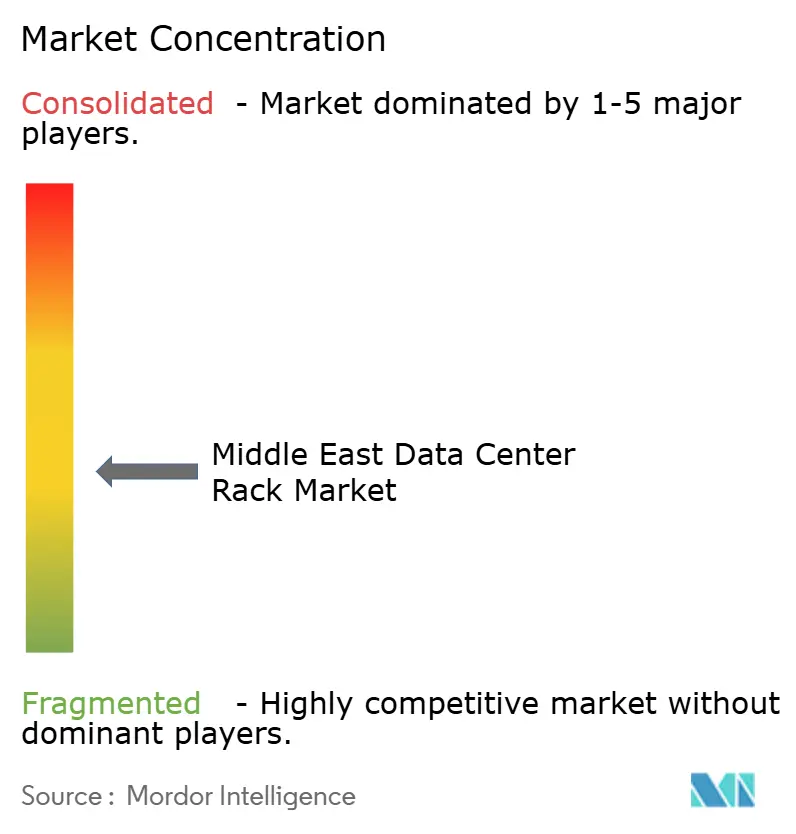
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東データセンターラック市場分析
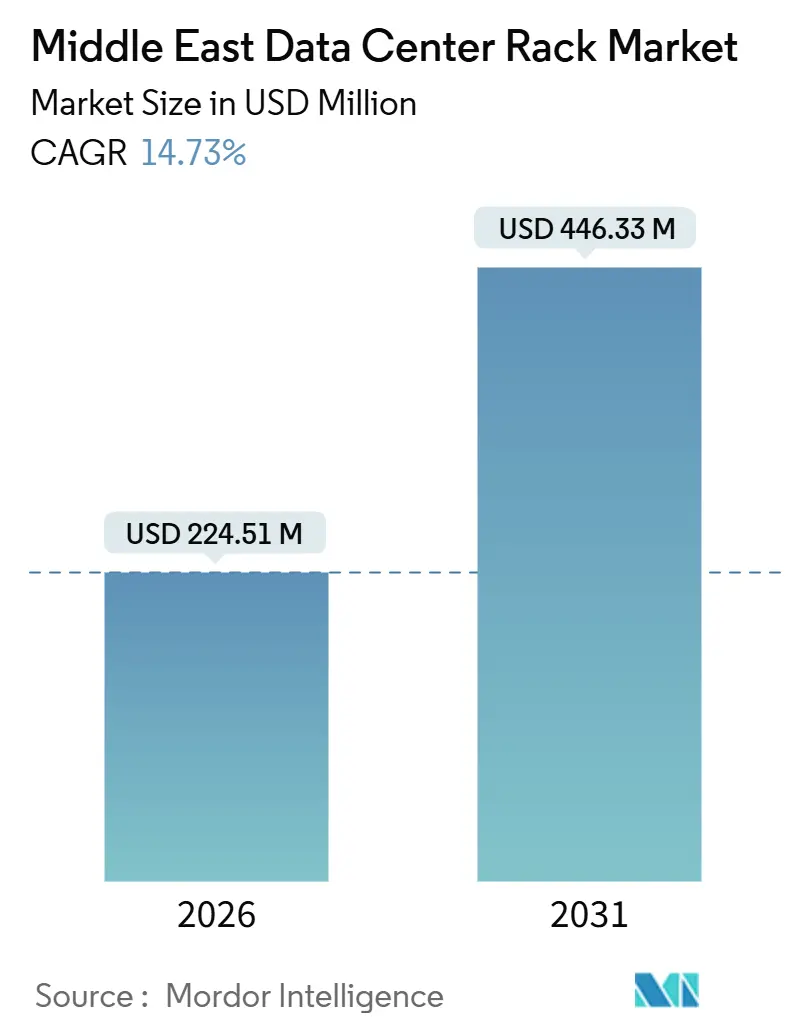
中東データセンターラック市場規模は2026年に2億2,451万米ドルと推定され、予測期間(2026年~2031年)において年平均成長率(CAGR)14.73%で成長し、2031年までに4億4,633万米ドルに達する見込みです。ハイパースケールクラウドが現地でキャパシティを確保し、ソブリンAI義務が国内コンピューティングを必要とし、オペレーターが液体冷却またはリアドア冷却に対応した高密度エンクロージドキャビネットを標準化していることから、需要は加速しています。フルレングス42Uラックが依然として主流ですが、5Gおよびマイクロモジュールに関連したエッジ展開がハーフハイトエンクロージャの出荷台数を押し上げています。サウジアラビアとアラブ首長国連邦が新規導入の大部分を占めていますが、オマーンとヨルダンでは特化したエッジおよびコロケーションプロジェクトが台頭しています。ローカルコンテンツ規則がノックダウンキットおよび地域製造を優遇する中、サプライチェーンは変動しており、熱負荷の高いGPUクラスターは設計者を液体冷却へと向かわせています。
主要レポートのポイント
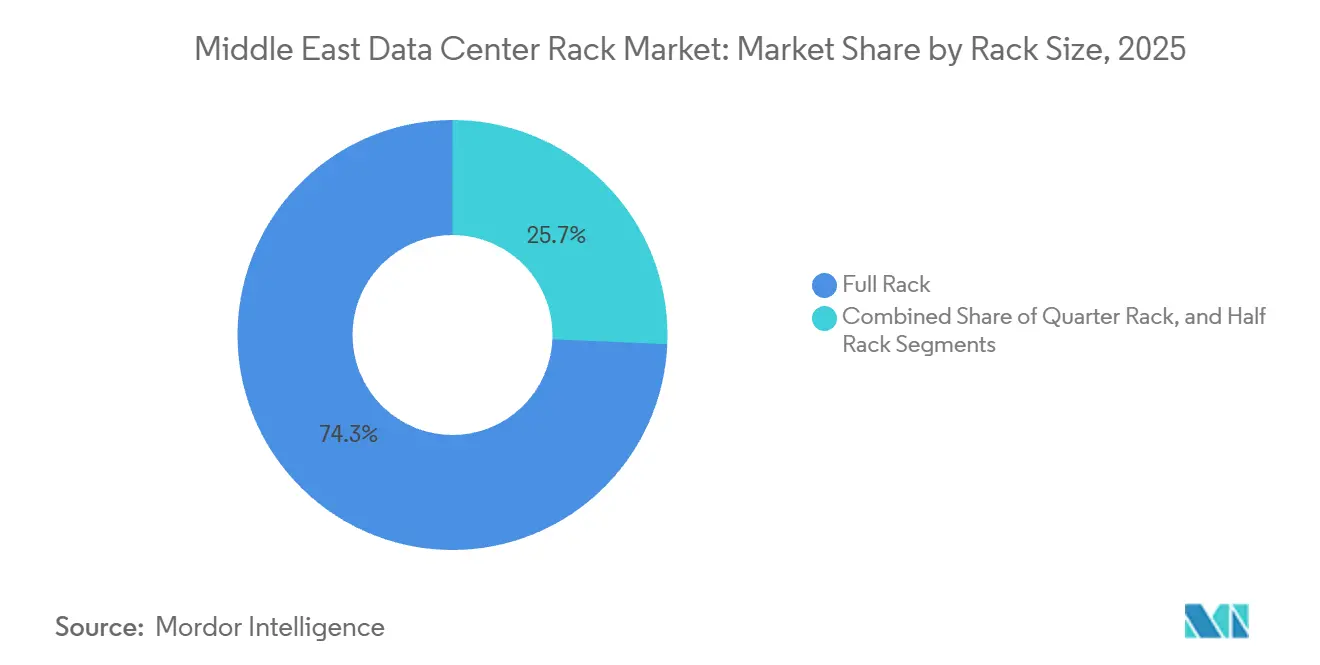
- ラックサイズ別では、フルラックが2025年の中東データセンターラック市場シェアの74.32%を占め、ハーフラックは2031年にかけてCAGR 15.53%で拡大する見込みです。
- ラックタイプ別では、エンクロージドキャビネットが2025年に売上シェアの79.33%を獲得し、このフォーマットは2031年にかけてCAGR 15.67%で成長すると予測されています。
- ティア分類別では、ティア3が2025年に56.21%のシェアでトップとなり、ティア4ラックは2026年~2031年にかけてCAGR 16.12%と最も高い成長率を示す見込みです。
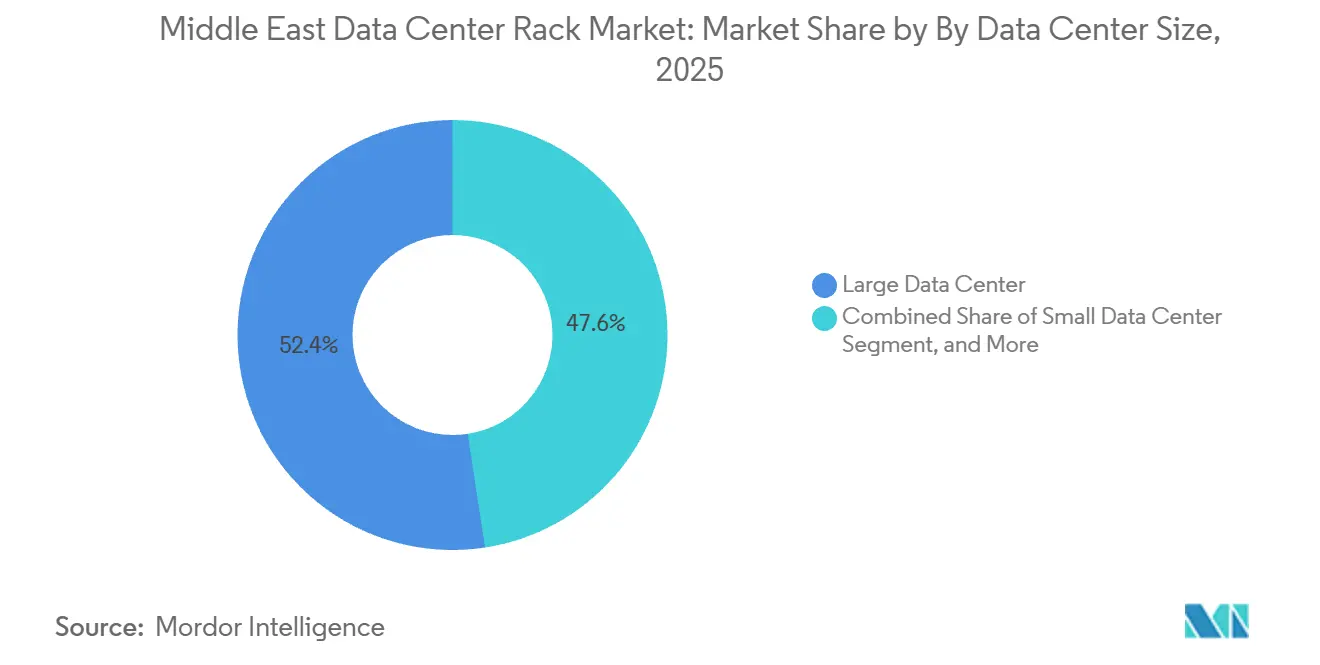
- データセンターサイズ別では、大規模施設が2025年の出荷台数の52.42%を占めましたが、ハイパースケールサイトは予測期間中にCAGR 15.71%で成長する見込みです。
- データセンター所有形態別では、コロケーションプロバイダーが2025年に51.53%のシェアを占め、ハイパースケーラーおよびクラウドサービスオペレーターは予測期間中にCAGR 15.82%で成長する見込みです。
- 国別では、サウジアラビアが2025年に39.35%の売上シェアでトップとなり、アラブ首長国連邦は2031年にかけてCAGR 16.08%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サウジアラビアおよびUAEにおけるクラウド大手によるハイパースケール建設 | +3.8% | サウジアラビア、UAE、オマーンへの波及 | 中期(2~4年) |
| 国内コロケーション需要を促進する現地調達要件の加速 | +2.9% | サウジアラビア、UAE、ヨルダン | 短期(2年以内) |
| マイクロモジュールラックを必要とする5G主導のエッジサイト | +2.4% | UAE、サウジアラビア、オマーン | 中期(2~4年) |
| 湾岸諸国におけるソブリンAIおよびHPC投資 | +3.2% | サウジアラビア、UAE | 長期(4年以上) |
| ラック高密度化のオペックスを低減する再生可能エネルギーPPAインセンティブ | +1.6% | UAE、サウジアラビア | 長期(4年以上) |
| 砂漠環境向けマイクロ気候耐性エンクロージャ | +1.4% | GCC全域(サウジアラビアおよびUAEに重点) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
サウジアラビアおよびUAEにおけるクラウド大手によるハイパースケール建設
クラウドプラットフォームはデータ主権規則を満たすために湾岸内でマルチリージョンのフットプリントを展開しており、新たなアベイラビリティゾーンはいずれも20キロワット以上の負荷に対応した高密度エンクロージドキャビネット数千台に換算されます。AIトレーニングクラスターが熱出力を増大させるため、ラックにはケーブルルーティング、リアドアヒートエクスチェンジャー、センサー駆動の気流管理を統合する必要があります。5メガワットから50メガワットまでスケールするモジュラーポッドレイアウトが建設スケジュールを短縮しており、事前組み立てキットを提供するラックベンダーに優位性をもたらしています。
国内コロケーション需要を促進する現地調達要件の加速
サウジアラビアのIKTVAおよびUAEのICVフレームワークは、テクノロジープロジェクトに対して30%~40%の国内付加価値基準を課しているため、グローバルベンダーは現在、国内での最終組み立て向けにノックダウンラックを出荷するか、地域の鉄鋼製造業者と提携しています。[1]サウジアラビア政府、「国内総付加価値(IKTVA)プログラム」、my.gov.sa これらの制度の認証は価格プレミアムをもたらす一方、入札評価における優先権を確保します。現地コンプライアンスがヨルダンにも拡大するにつれ、サプライチェーンは輸入中心モデルから、製造、粉体塗装、最終統合を複数の湾岸工場に分散させるハイブリッドモデルへと移行しています。
マイクロモジュールラックを必要とする5G主導のエッジサイト
スタンドアロン5Gコアおよびネットワークスライシングは、コンピューティングを無線サイト、小売店舗、産業ヤードへと押し進めており、各ノードには温度変動に耐えながら5~10キロワットを放熱できるハーフラックまたはウォールマウントエンクロージャが必要です。ハーフハイトキャビネットは電力分配、クローズドループ冷却、消火設備を単一のフォームファクターに内蔵し、現場作業を大幅に削減します。通信事業者は現在、ベースバンドユニットを粉塵から保護するためにIP55定格の密閉型スチールを標準化しており、この要件がコンパクトラックへの需要を加速させています。
湾岸諸国におけるソブリンAIおよびHPC投資
サウジアラビアとUAEの国家AIブループリントは大規模言語モデルのトレーニングに数百メガワットを割り当てており、これらのGPUクラスターには50キロワット以上の負荷に対応した液体冷却ラックが必要です。[2]Qualcomm、「QualcommとサウジアラビアSDAIAが200MWのAIコンピューティングインフラで提携」、qualcomm.com マニホールド分配ユニット、漏液検知、冗長ポンプをキャビネット内に統合するベンダーは、全体的な出荷量が控えめであっても、プレミアム価格を獲得します。この動向は中東データセンターラック市場を、コモディティ空冷ティアとHPCワークロードを対象とした高マージン液体冷却ティアに二分しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 非FTA諸国におけるスチールエンクロージャへの高輸入関税 | -1.8% | ヨルダン、オマーン | 短期(2年以内) |
| GCC域外におけるティア4コロケーションフロアスペースの限定的な供給 | -1.2% | ヨルダン、その他の中東 | 中期(2~4年) |
| ブレードおよびスレッドサーバーへの需要増加によるラック台数の減少 | -1.4% | GCC全域(UAEおよびサウジアラビアでの早期採用) | 中期(2~4年) |
| 液体冷却改修を制限する水不足規制 | -1.1% | UAE、サウジアラビア、オマーン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
非FTA諸国におけるスチールエンクロージャへの高輸入関税
ヨルダンおよび一部の湾岸二次国は完成鉄鋼製品に5%~15%の関税を課しており、完全組み立て済みラックはより高い関税区分に分類されることが多く、陸揚げコストが上昇します。購入者は現地製造を調達するか、最終組み立て用のフラットパックキットを輸入することで対応していますが、これにより品質保証が分散し、プロジェクトのタイムラインが長期化します。マージンを維持するため、多国籍サプライヤーはドバイのフリーゾーンに保税倉庫を開設していますが、これにより物流の複雑性が増しています。
液体冷却改修を制限する水不足規制
UAEおよびサウジアラビアの淡水保全政策は蒸発冷却を制限しており、冷水に依存する改修型液体冷却ループの導入を妨げています。クローズドループ浸漬冷却および直接チップ冷却システムは水の使用を回避しますが、ラックコストを20%~30%引き上げ、既存施設での採用を遅らせています。その結果、旧来のデータセンターは空冷ラックを維持し続ける一方、新規ハイパースケール建設は初日から液体冷却設計を統合しており、施設間の技術格差が深まっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ラックサイズ別:
エッジの普及がコンパクトフォーマットを牽引フルラックは2025年の中東データセンターラック市場シェアの74.32%を占めており、コロケーションおよびエンタープライズホールにおける42Uフットプリントの歴史的な優位性を示しています。しかし、ハーフラックは5Gエッジ展開が小型シェルターへのコンピューティング設置を推進することで、2031年にかけてCAGR 15.53%で拡大しています。ノキアの2025年アブダビにおけるクラウドRANの構築では12Uおよび18Uの耐候性エンクロージャが使用され、無線アクセスネットワークが集中型ホールから分散ノードへとシフトしていることが実証されました。クォーターラックはリモートオフィスでニッチな需要が見られますが、大量需要は引き続き2つの主要サイズに集中するでしょう。
オペレーターは、数千台の同一42Uキャビネットを収容するハイパースケールホール向けと、電力、冷却、セキュリティを完全統合して出荷するハーフハイトエンクロージャ向けの2つのポートフォリオを好みます。このアプローチは調達を簡素化しながら異なる熱要件を満たし、GPUクラスターは20キロワット電力に対応したフルラックに依存し、ハーフラックは5キロワット以下で動作するエッジアプリケーションを対象とします。両端をカバーするベンダーが最も広いウォレットシェアを獲得しますが、異なるサプライチェーンと価格モデルを管理する必要があります。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


ラックタイプ別:
エンクロージドキャビネットが砂漠地帯の導入を席巻エンクロージドキャビネットは2025年の中東データセンターラック市場シェアの79.33%を占め、2031年にかけてCAGR 15.67%で成長すると予測されています。IP54定格ドアがサーバーを砂漠の粉塵から保護し、正圧気流が信頼性を向上させることから、防塵保護が選好を促進しています。[3]IEC、「エンクロージャのIEC 60529 IP定格規格」、iec.ch オープンフレームラックはテストラボやティア1ホールに残存していますが、オペレーターが稼働率目標とより厳格な環境管理を組み合わせているため、そのシェアは低下しています。
熱戦略もこの分野を左右しています。リアドアヒートエクスチェンジャーおよびインロウチラーは密閉キャビネットにスムーズに後付けでき、冷水プラントを交換することなく施設の電力密度を向上させることができます。2025年に完成したドバイのモロハブ太陽光データセンターは、受動的エネルギーを使用して日中の熱を管理するためにリアドアエクスチェンジャー付きの密閉エンクロージャを採用しました。[4]Moro Hub、「Moro Hubがソーラーパワードデータセンターのフェーズ2を完成」、morohub.com AIが30~50キロワットの負荷を促進する中、エンクロージドフォーマットはその優位性を確固たるものとし、ハイパースケーラーの価格圧力にもかかわらずプレミアム平均販売価格を維持しています。
ティアタイプ別:
ソブリンAIがファイブナインの稼働率を要求する中でティア4が台頭ティア3ホールは2025年のラックの56.21%を占めており、これはメンテナンスのための計画停止を許容するエンタープライズコロケーション契約の遺産です。しかし、ソブリンAIプロジェクトおよび金融ワークロードが中断のない稼働時間を必要とするため、ティア4の導入はCAGR 16.12%で拡大しています。2026年に発表されたサウジアラビアの200メガワットAIコンピューティング施設は、電力と冷却において2N+1冗長性を義務付けており、デュアルPDUとインテリジェントモニタリングを備えたキャビネットへのラック発注を促進しています。
ティアが上がるとラックあたりの資本コストは約25%増加しますが、GPUクラスターのダウンタイムコストは1時間あたり10万米ドルを超えるため、ティア4はコスト効率が高くなります。環境センサーと予測分析をフレームに組み込むベンダーは、オペレーターがサービスレベル目標を達成するのを支援し、プレミアムサプライヤーをコモディティ専業ブランドと差別化する機能競争を生み出しています。
データセンターサイズ別:
ハイパースケール施設が既存セグメントを凌駕大規模データセンターは2025年の出荷台数の52.42%を形成しましたが、クラウド大手がマルチリージョンキャパシティを展開するにつれ、ハイパースケールキャンパスは2031年にかけてCAGR 15.71%で成長するでしょう。単一のハイパースケールホールは2万台のラックを収容でき、大規模コロケーションサイトの典型的な500台のラックフットプリントをはるかに上回ります。マイクロソフトの3つのサウジアベイラビリティゾーンは20キロワット閾値の標準化された42Uキャビネットを採用しており、ハイパースケール案件が出荷量に与えるスケール効果を示しています。
標準化は価格交渉が大量ユニット数に依存するためマージンを圧縮しますが、ベンダーは予測可能性と長期的な予測期間を得ます。逆に、100~500台のラックを持つ中規模サイトおよび100台未満の小規模サイトは、カスタマイズを通じてより高いマージンを維持します。サプライヤーはハイパースケール建設の波の中で収益性を最適化するために、ポートフォリオミックス、チャネルポリシー、生産スケジューリングのバランスを取る必要があります。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
データセンタータイプ別:
ハイパースケーラーがコロケーションプロバイダーからシェアを獲得コロケーションオペレーターは2025年に51.53%のシェアを保持していましたが、ハイパースケーラーおよびクラウドサービスプロバイダーは自社所有・運営施設へのシフトを反映してCAGR 15.82%で加速するでしょう。AWSとオラクルはいずれも2025年~2026年の拡張に自社施設を選択し、サードパーティホールを迂回してメーカーと直接交渉しました。直接調達はジャストインタイム物流とグローバルスペアプログラムを提供できるベンダーを優遇しますが、支払い条件は90日に延長されます。
コロケーションプロバイダーは、企業が設備投資による建設よりも運用費用によるレンタルを好むため、引き続き役割を担っています。彼らは小ロットで発注し、混在テナントをサポートするために柔軟なラック幅、より深いケーブルトレイ、可変PDU構成を必要とします。この異なるニーズが両セグメントの関連性を維持していますが、成長の勢いはハイパースケーラーのフットプリントに明らかに傾いています。
地域分析
サウジアラビアデータセンターラック市場
サウジアラビアは2025年における中東データセンターラック市場シェアの39.35%を占めた。ビジョン2030デジタル政策、国内データ保管義務、およびAWSによる5.3 ビリオン 米ドルのハイパースケールコミットメントが総じて需要を牽引している。サウジデータ・人工知能庁は2026年にQualcommと提携し、液冷式・50キロワットラックを必要とする200メガワットのAIエステートを整備する。IKTVA(国産化要件)に基づくローカルコンテンツ条項は、国内の製鉄所と提携する地域メーカーを歓迎しつつ、王国内における組立工場の設置を奨励している。
アラブ首長国連邦データセンターラック市場
アラブ首長国連邦は2026年から2031年にかけて16.08%のCAGRで成長すると予測されており、地域内で最も高い成長率となっている。ドバイの海底ケーブル交差点としての役割と、アブダビの主権AI投資がラック受注を促進している。KhaznaによるAIキャンパス計画(5ギガワット)およびStargate UAEプロジェクトは1ギガワットのGPU容量を目標とし、いずれも密閉型・液冷対応キャビネットを指定している。UAEのICV(国産化貢献度)スコアカードはサプライヤーに現地化を促し、DEWA D33効率基準はメガワットあたり冷却エネルギーを削減するために高密度ラックを不可欠なものとしている。
中東データセンターラック市場
オマーン、ヨルダン、およびその他の中東諸国は新興の機会を代表している。オマーンは5Gエッジシェルターおよび沿岸部の湿気に対応した防錆エンクロージャーに注力している。ヨルダンは低電力料金を提供することでコロケーション契約の誘致を図っているが、完成品鋼材への高い輸入関税が競争力を低下させている。イラク、レバノン、イエメンはインフラ不足により依然として制約を受けており、ラックの導入は国際機関や通信事業者との機会主義的な契約に限定されている。ベンダーは市場開拓モデルを適切に調整し、主要なGulf諸国では直接販売を、フロンティア諸国ではチャネル流通およびプロジェクトベースの入札を組み合わせる必要がある。
規制環境
サウジアラビアはデータセンターの運用とデータレジデンシーに関する正式な監督を強化しており、これがモニタリング、冗長性、物理的セキュリティを中心としたラック仕様の形成につながっている。通信・情報技術庁(CST)のデータセンターサービス規制(DCSR)は2024年1月から施行され、サービス階層を定義し、事業者に対するコンプライアンス要件を高めている。一方、SDAIAはサウジ個人データ保護法(PDPL)を運用しており、国境を越えるデータ移転に制限を設けることで王国内ホスティングを後押ししている。電力の利用可能性と接続基準もゲーティング要因であり、エネルギー省とサウジ電力・規制庁(SERA)が電力網接続と信頼性要件に影響を与え、それがより高密度なラックおよび配電設計につながっている。
UAEでは、事業者は連邦の要件とDIFCやADGMなどのフリーゾーン制度を含む階層的な規制体系のもとで活動しており、これがワークロードの配置場所やコロケーション契約の構成に影響を与えている。調達に関しては、サウジのIKTVAやUAEのICVスコアカードを含むローカルコンテンツ枠組みが、輸入済みで完全に組み立てられたキャビネットへの依存から、国内組立や地域製造への調達方針転換を促しており、製造業者に対して部品構成表とサプライヤーの拠点を認定要件に合わせるよう促している。
バリューチェーン分析
中東のデータセンターラックのバリューチェーンは、鋼材、締結部品、コーティング、ドア、ケーブルマネジメント部品、付属サブアセンブリの調達から始まり、加工(板金成形と溶接)、仕上げ(粉体塗装と防食処理)、最終組立とキッティングへと進む。サウジアラビアとUAEのローカルコンテンツ政策は、完全組立済みラックの輸入からノックダウンキットと国内組立を活用するハイブリッドモデルへの移行を加速させている。ドバイのフリーゾーンは、在庫配置とガルフ地域プロジェクトへの迅速な供給のための物流拠点としても機能している。
下流では、ラックは配電、冷却インターフェース(リアドアシステムや液冷対応マニホールド)、モニタリングソフトウェアと組み合わされた統合物理インフラスタックにますます組み込まれている。供給は通常EPC、ハイパースケーラー、コロケーション事業者を通じて行われ、Schneider ElectricやVertivといったインフラベンダー、デベロッパーや統合業者、電力網に対応したデリバリーパートナーとの連携が広がっている。ガルフ・データセンター協会(GDCA)などの業界団体は、GCC全体でのセクター連携と知識共有を通じて調整を支援している。
競合環境
中東データセンターラック市場は適度に集中しており、Schneider Electric、Vertiv、Rittalなどのグローバルベンダーがコロケーションプロバイダーおよびハイパースケールオペレーターとのパートナーシップを通じて強固な地位を維持しています。サウジアラビアとUAEの現地調達義務は、より迅速でカスタマイズされたソリューションを提供する地域メーカーに機会を創出しています。競争戦略は液体冷却、インテリジェントラックシステム、現地化、垂直統合に焦点を当てています。中国メーカーはコスト優位性を持って湾岸に参入していますが、品質への懸念とカスタマイズのリードタイムの長さという課題に直面しています。
テクノロジーの採用が変化を促進しており、事前統合ラックソリューションが設置時間を短縮し、ハイパースケール契約を獲得しています。Schneider ElectricのEcoStruxureプラットフォームはIoTと分析を活用して差別化を図っています。機会は液体冷却AIラック、5G向けマイクロモジュール、IEC 60529規格を満たすモジュラーシステムにあります。市場は低マージンの空冷ラックとプレミアム液体冷却エンクロージャに分裂しており、中堅サプライヤーは現地化または統合を迫られています。
プライベートエクイティ支援のメーカーはコスト効率を確保するためにグローバルブランドと提携しており、湾岸の政府系ファンドは現地調達割当を満たすために投資しています。Vertivの2025年のキング・アブドゥッラー経済都市における合弁事業は、現地組み立てへのシフトを示しています。アブダビのAIQはラックコントローラーに異常検知を統合しており、ドバイのパートナーシップは補充サイクルを10日間に短縮しています。SubmerやIceotopeなどのスタートアップがベンダーに設計をライセンス供与し、市場参入を加速させています。グローバル企業が規模拡大と保証要件を満たすために小規模アセンブラーを買収するにつれ、統合が予想されます。
中東データセンターラック産業リーダー
Schneider Electric SE
Vertiv Group Corp.
Rittal GmbH & Co. KG
Eaton Corporation plc
Legrand SA
- 注:主要企業の掲載順は順位を示すものではありません。
中東データセンターラック市場
- Schneider Electric SE
- Vertiv Group Corp.
- Rittal GmbH & Co. KG
- Eaton Corporation plc
- Legrand SA
- nVent Electric plc
- Panduit Corp.
- Huawei Technologies Co., Ltd.
- Black Box Corporation
- Chatsworth Products, Inc.
- Middle East Fiber Cable Manufacturing Co.
- Great Lakes Data Racks & Cabinets Inc.
- Delta Electronics, Inc.
- ABB Ltd.
- Belden Inc.
- Canovate Group

市場機会と将来展望
主要なホワイトスペースは、ガルフ地域のローカリゼーション基準に適合しつつAI駆動の電力密度に対応する、国内準拠の高密度エンクロージャキャビネットと液冷対応ラックエコシステムの供給にある。その証左として、Schneider Electricは2030年までにサウジアラビアでの製造能力をほぼ3倍にするというコミットメントを表明しており、これはデータセンター用インフラ部品のより広範な現地サプライベースを示すものであり、ラックベンダーやサブサプライヤーがIKTVAおよびICVに整合した調達のもとで認定を得る余地を広げている。UAEもAI対応の拠点を追加しており、2026年4月のドバイ統合経済ゾーン庁(DIEZ)およびドバイ・シリコン・オアシスでのAI対応データセンターに向けたVOLT UAEイニシアチブがあり、標準化されたエンクロージャキャビネットと迅速に展開できるモジュール式ラック製品群への需要を支えている。
もう一つの機会は、統合されたAI対応インフラの複数拠点にわたるフレームワークベースの供給であり、これは複数のGCC諸国にわたって標準化されたラックと統合サービス、スペアパーツ、コミッショニングを提供できるベンダーを優遇する傾向がある。Vertivの2026年6月のEdge-Serve、IRCL、サウジ電力プロジェクト開発会社(PDC)とのフレームワーク契約は、購買企業が電力、冷却、物理インフラの要件を繰り返し展開可能な形にパッケージ化している様子を示しており、迅速なキッティング、現地組立、より高い耐障害性を実現するラックプラットフォームに機会を生み出している。主要なハイパースケールの都市圏を超えて、オマーンとヨルダンにおけるエッジおよび特殊な建設プロジェクトも、コンパクトで耐久性の高いエンクロージャおよびチャネル主導の供給モデルへの需要を支え続けており、特に完成鋼材への輸入関税やプロジェクト単位の調達が現地仕上げと最終組立の価値を高める場合において顕著である。
Recent Industry Developments in 中東データセンターラック市場
- 2026年6月:Vertiv:Edge-Serve、IRCL、サウジ電力プロジェクト開発会社(PDC)とのフレームワーク契約を発表し、GCCにおいて統合されたAI対応データセンターインフラを展開。この提携により迅速なAI対応データセンター展開が可能となり、地域のパートナーシップとサプライチェーンが強化される。
- 2026年5月:Schneider Electric:2030年までにサウジアラビアの製造能力を32本の生産ラインへと3倍にすることを約束し、データセンターおよびデジタルインフラの現地サプライチェーンを支援。この拡張により、中東データセンターラック市場における現地製造の耐性と供給の安定性が強化される。
- 2026年4月:Schneider Electric(Volt UAEおよびDIEZと共同):ドバイ・シリコン・オアシスにおいて初期29MW、総容量100MWの電力プロジェクトを協働で実施し、電力、配電、スマートデータセンターインフラを提供。同プロジェクトはUAEのエッジおよびハイパースケールラック展開を加速させ、地域における存在感とリファレンスサイトを強化する。


中東データセンターラック市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、市場とは中東地域のコロケーション、ハイパースケール、企業施設全体でIT・ネットワーク機器を設置するために使用されるデータセンターラックの供給によって生じる収益を指し、ラックユニットが調達される新規建設および更新需要を対象とする。
範囲の除外:サーバー、ストレージ、ネットワーク機器、電力・冷却設備、および一般的なデータセンター建設サービスは含まない。
セグメンテーション概要
- ラックサイズ別
- クォーターラック(11U未満)
- ハーフラック(12U~22U)
- フルラック(42U超)
- ラックタイプ別
- エンクロージドキャビネット
- オープンフレーム
- ウォールマウントおよびマイクロエッジエンクロージャ
- ティアタイプ別
- ティア1および2
- ティア3
- ティア4
- データセンターサイズ別
- スモールデータセンター
- ミディアムデータセンター
- ラージデータセンター
- ハイパースケールデータセンター
- データセンタータイプ別
- コロケーションデータセンター
- ハイパースケーラーデータセンター/クラウドサービスプロバイダー
- エンタープライズおよびエッジデータセンター
- 国別
- サウジアラビア
- アラブ首長国連邦
- オマーン
- ヨルダン
- その他の中東
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、現場での前提を検証する前に市場フレームを設定し、国別の需要マップを構築するために使用された。公共インフラおよびICT指標に加え、政策および投資動向を参照し、ラック展開が実際にどこで発生しているか、そして容量がどれほど速く追加されているかを特定した。
典型的な情報源には、国の通信規制当局やICT省庁による公式統計・発表、中央銀行および国家統計局、税関・貿易統計ポータル、電力の利用可能性と価格状況に関するエネルギー当局が含まれる。また、施設事業者や統合業者の企業提出資料や投資家向け説明資料、新しいデータセンター発表に関する信頼できる報道も確認した。整合性チェックに有用な場合には、企業財務・インテリジェンス、特許データベース、関連するラック・エンクロージャ分類の出荷レベルの輸出入スクリーニングに有料サブスクリプションを利用した。このリストは例示に過ぎず、データ収集、前提の検証、未解決の疑問の明確化のために他の公開情報源も使用した。
一次インタビューとサーベイ
一次インタビューとサーベイは、新規建設のパイプラインが進むにつれて変化するラック需要のタイミング、価格帯、仕様構成に関するデスクリサーチの前提を検証するために使用された。インタビューはラックサプライヤー、システム統合業者、データセンター事業者、大口購買企業を対象とし、国別の差異が早期に平均化されないよう、ガルフ地域および広範な中東地域全体で見解のバランスを確保した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:27% | CXO:15% |
| ミドルティア:55% | 機能/部門リーダー:28% |
| 小規模プレイヤー:18% | マネージャー:57% |
市場規模算定と予測
規模算定は、国別のデータセンター容量追加と拡張計画からラック需要プールを再構築するトップダウンの構築から始まり、これらの容量を実用的な展開比率を用いてラック数量および価値に変換する。総計を現実的に保つため、ラッククラス別のサンプリング価格、配送リードタイムに関するチャネルチェック、観測可能な範囲でのサプライヤーおよび統合業者の収益分配など、選択的なボトムアップチェックを追加した。
モデルを形成した主要な入力には、発表済みおよび進行中のデータセンタープロジェクト、コロケーションと自社建設施設の比率、新規展開で使用される典型的なラックユニットの高さ(例えば42Uパターンとコンパクトオプションの比較)、平均ラック電力密度の方向性(AIおよび高性能コンピューティング構築に関連)、そしてエンクロージャ型とオープンフレーム型の設計の違いおよびケーブルマネジメントの必要性による価格差が含まれる。小国やエッジ展開のデータが不完全な場合には、比較可能な国の導入比率を用いてギャップを処理し、その方向性をインタビューのフィードバックで検証した。
予測には、プロジェクトのタイミング変更や調達の遅延を明確に反映できるようシナリオ分析を使用し、専門家の期待と一致した時点で優先シナリオを採用した。前提は単純で追跡可能な形に保たれており、新規建設が発表された場合や、鋼材・物流コストに応じて価格が変動した場合に、モデルを再実行できるようにしている。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、外れ値が最終数値に紛れ込まないようにしている。総計を確定する前に、データセンター建設発表、関連機器分類の輸入パターン、主要ハブ国における拡張活動のペースなど、独立した指標と出力結果を比較する。
ある国の結果がそのパイプラインに対して高すぎる、または低すぎるように見える場合、前提が見直され、何が変化したのか(例えば稼働開始の遅延や高密度への移行など)を確認するための追加ヒアリングが行われる。レポートは毎年更新され、重要な事象が発生した際には中間更新が行われ、購入時点で入手可能な最新の見解をクライアントが受け取れるよう、納品前の最終レビューが実施される。
Mordor Intelligenceによる中東データセンターラック市場規模と他の公開推定値との比較
中東のデータセンターラックに関する公開市場価値は、同じものを説明しているように聞こえても異なる場合がある。これは、対象範囲と、容量計画からラック価値への変換方法が同じように扱われていないためである。差異は通常、何がラック販売としてカウントされるか、どの国が含まれるか、そして初年度において既存の設置基盤と新規建設がどのように扱われるかによって生じる。
一部の推定値は、統合配電、コンテインメント、サービスを備えたキャビネットなど隣接するインフラを一括して計上しており、これがラック価値を過大評価する一方、他の推定値は現地の調達パターンを反映しないデータセンター支出全体の割合に依存することで過小評価している。この表における差異は、主に、置換サイクルが地域全体で短く均一であると仮定されているかどうか、ラックのASPが材料コストの変動に対してどのように調整されているか、そしてサウジアラビアとUAEの大規模プロジェクトの日程変更に応じてモデルが更新されるかどうかによって説明され、この最後の点はMordor Intelligenceが使用する需要プール構築の中で明示的に処理されている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 224.51 M (2026) | |
| 地域コンサルティング企業A | USD 221.57 M (2024) | より早い基準年を使用し、補助的なキャビネットハードウェアや設置付帯サービスを組み込んでおり、さらに複数の国で観測される改修時期と一致しない、より速いアップグレードサイクルの前提を適用している。 |
| 業界誌B | USD 93.41 M (2025) | 基本フレームに近い、より狭いラックの定義を適用し、限られた成熟サイト群からの保守的な導入比率に依拠しており、ハイパースケールおよびソブリンプロジェクトに関連する新しい高密度展開を見落とす可能性がある。 |
これら3つの数値を通して、タイミングと範囲の選択は、基礎的な需要と同様に結果を大きく変える可能性がある。ラック収益を明確な調達トリガーに結び付け、プロジェクトおよび購買者からのフィードバックに対してASPと置換の前提をストレステストすることで、地域の建設パイプラインが変化した際にも、最終的な推定値は再現・更新しやすい状態を保っている。


レポートで回答される主要な質問
2026年の中東データセンターラック市場規模はいくらで、どのような成長が見込まれますか?
市場は2026年に2億2,451万米ドルと評価され、2031年までに4億4,633万米ドルに達し、CAGR 14.73%を記録すると予測されています。
地域で最も急成長しているラックサイズはどれですか?
12Uから22Uのハーフハイトラックは、5Gエッジ展開に牽引されてCAGR 15.53%と最も高い成長を示しています。
湾岸のデータセンターでオープンフレームラックよりもエンクロージドキャビネットが好まれる理由は何ですか?
砂漠の粉塵、極端な温度、リアドアまたは液体冷却の必要性が、密閉IP定格キャビネットをより信頼性が高く効率的なものにしています。
現地調達プログラムはラック調達においてどのような役割を果たしていますか?
サウジIKTVAおよびUAE ICV要件は、国内でコンポーネントを組み立てまたは調達するサプライヤーを優遇し、ベンダー選定と価格設定に影響を与えています。
液体冷却は湾岸のラック設計にどのような影響を与えていますか?
AIおよびHPCクラスターはラックあたり50キロワットの排熱を必要とし、浸漬冷却または直接チップ冷却のためにマニホールド、ポンプ、センサーを統合した設計を促進しています。
地域のラック需要に最も貢献している国はどこですか?
サウジアラビアが39.35%のシェアでトップとなり、アラブ首長国連邦は2031年にかけてCAGR 16.08%と最も高い成長率を示しています。
最終更新日:



