
ブタジエン市場規模・シェア
Mordor Intelligenceによるブタジエン市場分析
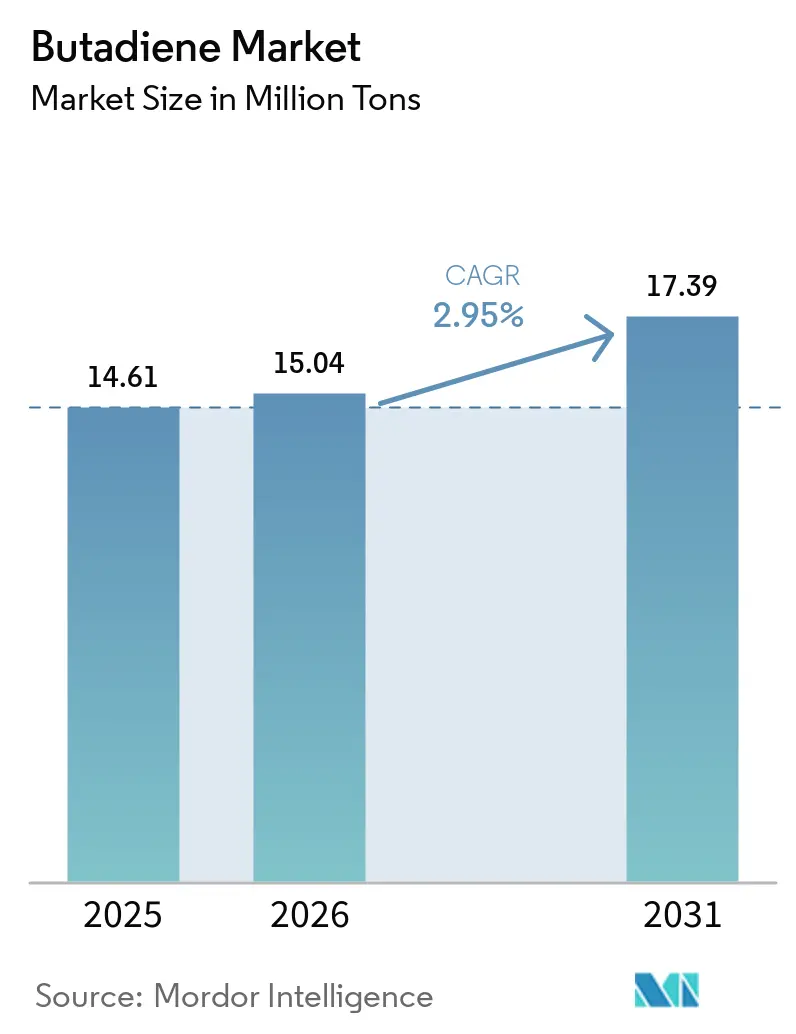
ブタジエン市場規模は、2026年の1,504万トンから2027年には1,548万トンに成長し、2027年~2032年のCAGR 2.55%で2032年までに1,756万トンに達すると予測されています。
アジア太平洋地域における自動車生産および日本における民生用電子機器活動は、ゴムおよびアクリロニトリルブタジエンスチレン(ABS)への転換を通じて需要を支えています。2026年2月下旬の米国およびイスラエルによるイランへの軍事作戦がイランによるホルムズ海峡での報復を引き起こし、商業海運リスクが高まりました。また、原油価格に連動した買い手の様子見姿勢が取引を制約する可能性があり、曝露コンプライアンス文書の管理には継続的な管理費用が発生します。競争上の差別化は、抽出オプションおよび関連生産資産の管理に依存しています。ニトリルブタジエンゴム(NBR)の生産能力拡大は潜在的な数量の出口を提供し、認証取引は取引相手の参加に依存した成長を持つ別の経路を提供します。
主要レポートの要点
- 用途別では、ポリブタジエン(PBR)が2026年のブタジエン市場シェアの26.23%を占め、アクリロニトリルブタジエンスチレン(ABS)は2027年~2032年にかけてCAGR 3.55%で最も速く成長すると予測されています。
- エンドユーザー産業別では、タイヤ・ゴムが2026年のブタジエン市場規模の31.74%のシェアを占め、化学産業は2027年~2032年にかけてCAGR 3.25%で最も速く成長すると予測されています。
- 地域別では、アジア太平洋が2026年に51.87%のシェアでトップとなり、中東・アフリカは2027年~2032年にかけてCAGR 5.45%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ブタジエン市場のドライバー影響分析*
| 成長要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジア太平洋における自動車・タイヤ生産の拡大 | +2% | 日本を含むアジア太平洋地域 | 短期(2年以内) |
| 民生用電子機器からのABS需要の拡大 | +0.7% | 日本における民生用電子機器製造 | 中期(2~4年) |
| EV対応高性能S-SBRの採用 | +0.5% | 日本の四日市 | 短期(2年以内) |
| バイオブタジエンにおける実証・計画中のパイロット設備増強 | +0.2% | 日本の周南 | 長期(4年以上) |
| SBRを使用したリチウムイオン電池バインダーの成長 | +0.1% | 中国、ドイツおよびフィンランド | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
アジア太平洋における自動車・タイヤ生産の拡大
アジア太平洋地域の自動車生産拡大は、タイヤ材料サプライヤーに対して実質的な下流需要基盤を提供しています。OICAによると、同地域の自動車生産台数は2025年に7.6%増加し、約5,920万台に達しました。[1] 同地域はその年の世界の自動車生産台数の61%以上を占め、自動車製造拠点の大部分を域内に集中させています。日本の自動車タイヤ生産は2025年に1億2,330万本と概ね安定しており、2024年比で0.8%増加しました。タイヤ生産にはブタジエン由来の合成ゴムが使用されるため、組立拡大は日本の比較的安定したタイヤ生産基盤と並んで、追加的なモノマー需要への経路を生み出します。
民生用電子機器からのABS需要の拡大
電子機器・家電プロセッサーは、ABSの成形を通じて民生用電子機器活動からブタジエン需要への経路を提供しています。LG Chemは、掃除機、洗濯機、エアコンなどの最終製品を製造する電子機器・家電プロセッサーにABSを供給しています。JEITAのデータによると、日本の民生用電子機器生産額は2026年1月~8月に2025年1月~8月比で12.8%増加しました。この拡大は、射出成形が供給されたポリマーを完成品に結びつける中で、機器メーカーにサービスを提供する樹脂サプライヤーに機会をもたらします。12.8%の増加は日本における民生用電子機器生産額の強化を示していますが、ABSおよびブタジエン需要への影響は、プロセッサーが発注する樹脂量に依存します。
EV対応高性能S-SBRの採用
高性能タイヤ需要は、特殊なソリューション型スチレンブタジエンゴム(S-SBR)生産への投資を通じてブタジエン消費を支えています。ENEOS Materials Corporationは2025年11月、高機能タイヤ材料への需要増大を理由に、四日市において年間1万メトリックトンのS-SBR生産能力を追加することを決定し、2027年12月の完成を予定しています。[2] この決定は特殊タイヤ材料への投資を方向付け、総ゴム生産量と並んでポリマー性能要件を重要なものとしています。ブタジエンサプライヤーにとって、商業的な意義は完成後に投資が可能にする追加的なポリマー転換にあります。発表されたスケジュールは、この拡張を2027年~2032年の予測期間の開始近くに位置付け、見込まれるフィードストック需要に具体的な下流投資の拠り所を与えています。
バイオブタジエンにおける実証・計画中のパイロット設備増強
バイオブタジエンの開発は、ナフサではなく持続可能なエタノールフィードストックに基づく潜在的な供給経路を提供します。2026年7月、ゼオンは日本の周南にある徳山工場において、植物由来およびその他の持続可能な素材のエタノールからブタジエンを製造することを実証するためのベンチスケール設備を完成させました。同社は当該設備の本格稼働を2027年1月に予定しています。7月の発表では、2030年までに連続実証パイロット設備を通じて技術を確立することも想定されています。ゼオンは当該設備のブタジエンからプロトタイプのポリブタジエンゴムを製造する計画であり、横浜ゴム株式会社はそのゴムを使用したプロトタイプタイヤの製造と、より大規模な実証のためのデータ収集を目的とした走行試験を計画しています。計画された一連の流れは2027年~2032年の期間内に実証材料の用途を生み出す一方、商業規模の供給は2034年を目標としています。
ブタジエン市場の抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 毒性および曝露限度コンプライアンス | -0.3% | 米国の対象事業 | 長期(4年以上) |
| 原油価格の変動 | -0.3% | 中国および台湾 | 短期(2年以内) |
| 中国の過剰生産能力によるマージン圧迫 | -0.2% | 中国の石油化学生産拠点 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
毒性および曝露限度コンプライアンス
対象となる米国の事業者は、規格の適用範囲の例外を除き、8時間時間加重平均として1 ppm、15分間で5 ppmの範囲内にブタジエン曝露を抑える必要があります。2026年について、米国労働安全衛生局(OSHA)は、1,3-ブタジエン規格に基づく57の民間企業に対する年間その他の情報収集コストを103,550米ドルと推定しました。同推定には、回答者全体で887時間の年間情報収集時間負担も含まれています。必要な曝露測定記録は少なくとも30年間保持しなければならず、特定の免除を支持する客観的データ記録はそのデータへの依拠期間中保持しなければなりません。したがって、曝露管理には継続的な文書管理責任が伴い、対象事業者は通常業務において継続的な人件費および管理コストを負担します。
原油価格の変動
2026年2月下旬の米国およびイスラエルによるイランへの軍事作戦がイランによる報復を引き起こし、ホルムズ海峡での商業海運への脅威および実際の攻撃が含まれました。また、2026年4月10日に報告された週において、中国および台湾の下流消費者は稼働率を低下させ、新規スポット購入を控えました。Argusは、原油先物の軟調さも買い手を様子見に留めたと報告しました。下流の買い手がスポット材料へのコミットを躊躇する場合、価格の軟調さはブタジエン取引を制約する可能性があります。同週の中国東部のブタジエン在庫は3,700メトリックトン増加して31,100メトリックトンとなり、買い手が新規コミットを先送りする中で材料が積み上がっていることを示しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
ブタジエン市場セグメント分析
用途別:
ポリブタジエンの規模が確立されたフィードストック出口を支えるポリブタジエン(PBR)は2026年のブタジエン市場規模の26.23%のシェアを占め、最大のセグメントとなっています。中国のPBR生産能力は2025年末に年間212万メトリックトンに達しました。大慶石油化工は2026年1月~4月にPBRを52,000メトリックトン生産し、生産計画を719メトリックトン上回りました。同工場はプレミアムグレード製品率が97.2%と、前年比1.7ポイント上昇したと報告しました。プレミアムグレードの歩留まり向上は、既存のPBR生産能力に商業的なレバーを与えます。なぜなら、生産者は別の生産ラインを追加することなく、顧客に提供する高グレード材料の割合を増やすことができるからです。
アクリロニトリルブタジエンスチレン(ABS)は2027年~2032年にかけてCAGR 3.55%で最も速く成長するセグメントと予測されています。シノペック高橋石油化工は2026年3月22日に上海でABS生産ラインを稼働させ、公表されているABS総生産能力を年間20万メトリックトンから30万メトリックトンに引き上げました。この追加的な樹脂製造能力は、新ラインが生産を増加させれば、ブタジエン使用量増加への経路を生み出します。日本の国内外向けABS出荷量は2025年に1.7%減少して250,313メトリックトンとなり、Formosa Chemicals & Fibre Corporationは同年のABS過剰供給と下流需要の低迷を報告しました。フィードストックサプライヤーは上海に別の潜在的な生産出口を得ますが、その貢献は実際のプラント稼働率に依存します。
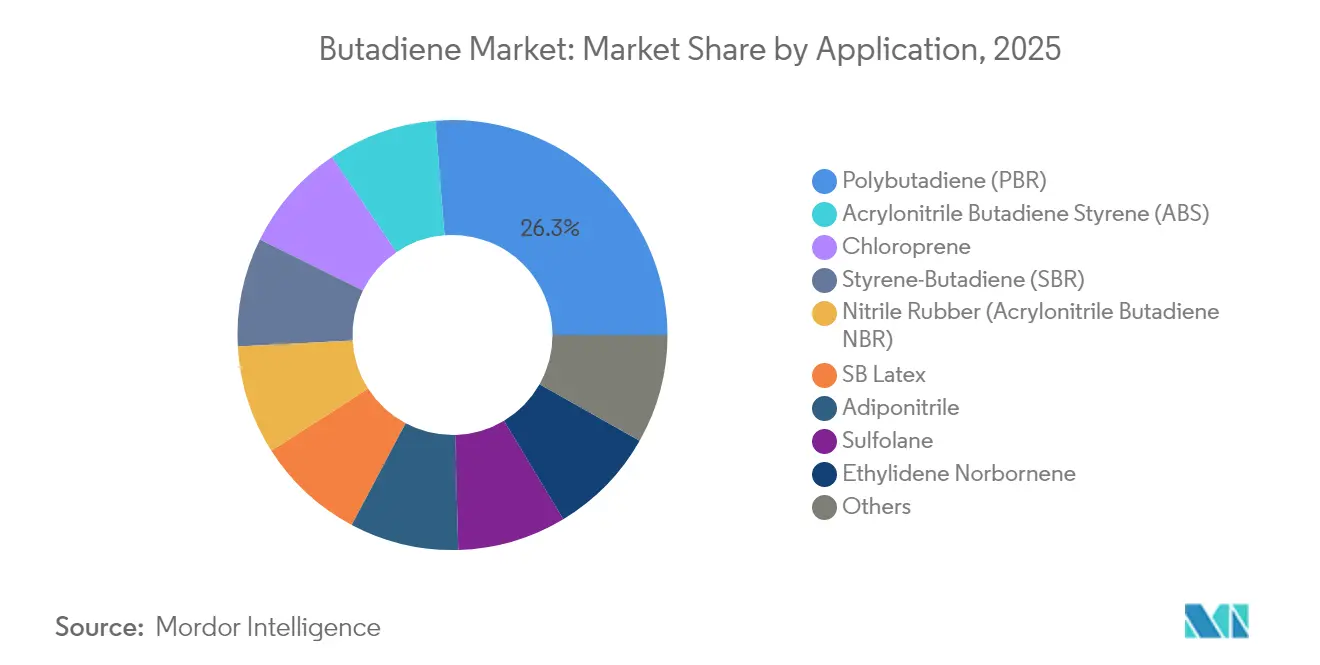
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:
タイヤの規模と化学生産能力が需要を形成タイヤ・ゴムは2026年のブタジエン市場シェアの31.74%を占め、最大のセグメントとなっています。日本の補修用タイヤ販売は2025年に2.5%増加して6,793万本となり、輸入タイヤを含みます。補修用は日本最大の自動車タイヤ販売チャネルであり、2025年の総販売台数の47.2%を占めました。新車装着用販売が同2025年の総台数の26.9%を占めることから、日本のタイヤ需要は新車組立よりも既存車両に依存しており、ゴム生産者のフィードストックシグナルを補修チャネルに向けています。
化学産業は2027年~2032年にかけてCAGR 3.25%で最も速く成長するセグメントと予測されています。2026年4月9日、中国平煤神馬グループの子会社であるAdiAnは、直接ブタジエン水素シアン化法を用いて中国の平頂山市に年間20万メトリックトンのアジポニトリル生産能力を稼働させました。2026年3月、合成ゴムメーカーのDynasolはメキシコのアルタミラでNBR拡張を発表し、2026年6月から1,100万ポンドの生産量を追加すると述べました。Dynasolは、この投資がアルタミラのニトリルゴム設備における既存の生産能力制約に対応するものだと述べました。アジポニトリルプロジェクトは直接的な非ゴムフィードストックの機会を供給し、その生産能力が活用されるにつれてブタジエンサプライヤーに別の転換経路を与えます。
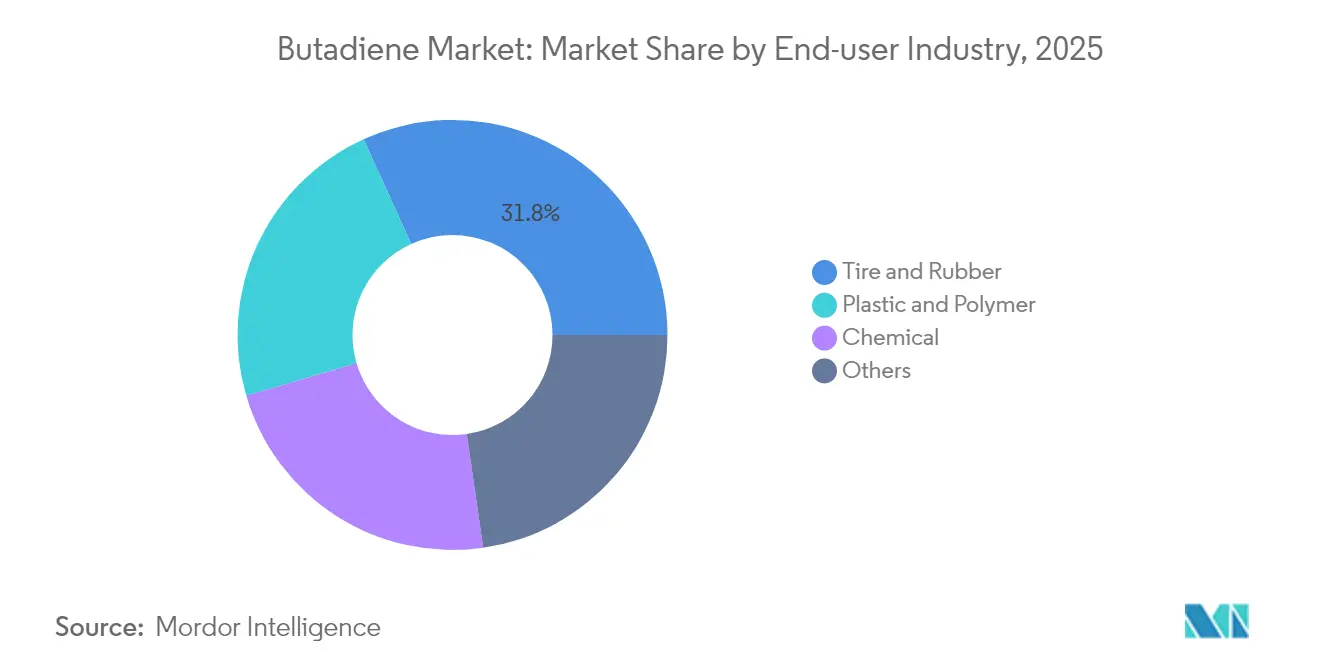
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋ブタジエン市場
アジア太平洋は2026年のブタジエン市場シェアの51.87%を占め、最大の地域となっています。中国は2025年1月~10月にブタジエンを428,721メトリックトン輸入し、2024年1月~10月比で39%増加しました。この大規模な輸入フローは、マーチャントサプライヤーに地域内の明確な出口を与え、中国の買い手へのアクセスを商業的に重要なものとしています。2025年の地域内貿易フローにおいて、需要と優勢な価格プレミアムがアジアによる安定した輸入ブタジエン供給の吸収を助けました。2025年の輸入拡大と貿易フローを合わせると、アジア太平洋でのマーチャント販売を求める輸出業者にとって、仕向地価格とコンバーターへのアクセスがなぜ重要かが示されています。
中東・アフリカブタジエン市場
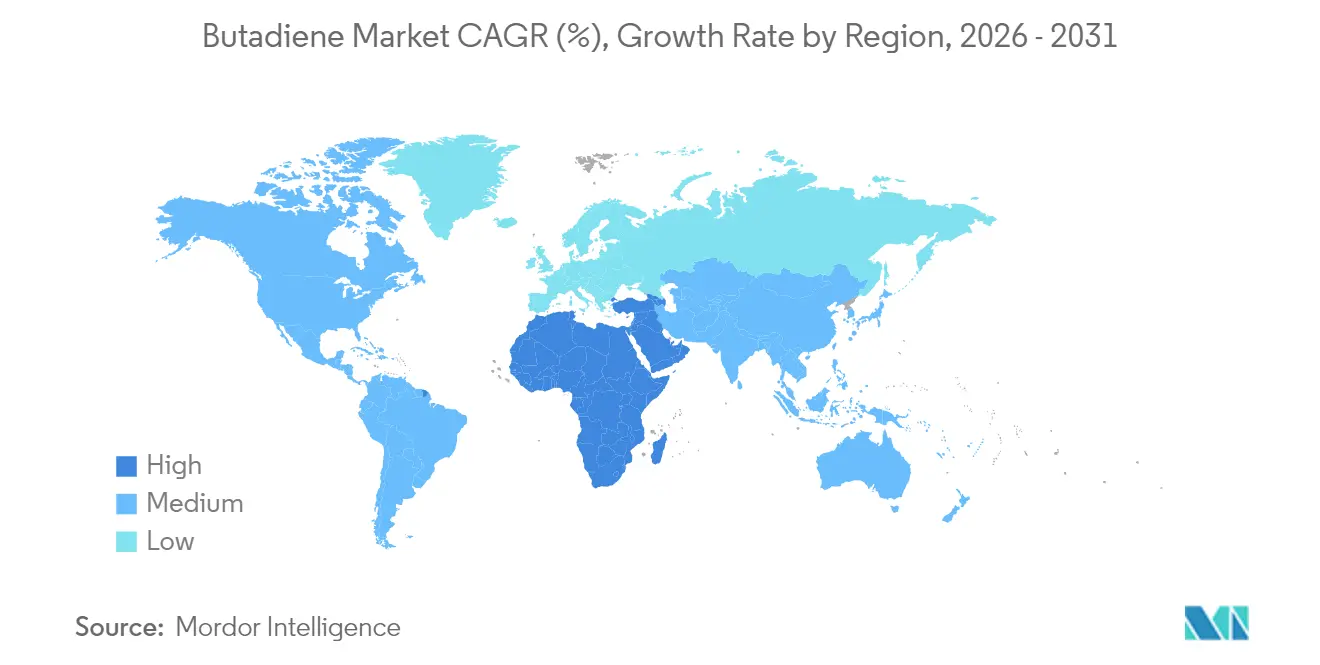
中東・アフリカは2027年~2032年にかけてCAGR 5.45%で最も速く成長する地域と予測されています。2026年2月、SABICは公共投資ファンドとピレリが設立したサウジアラビアのタイヤ合弁会社にポリブタジエンゴムとカーボンブラックを供給することに合意しました。サウジアラビアに計画されているグリーンフィールド施設は、年間350万本の乗用車タイヤの銘板生産能力を目標としています。この合意は、地域の石油化学サプライヤーと計画中のタイヤ出口を結びつけ、施設が稼働した場合に追加的なゴム転換および関連フィードストック使用への潜在的な経路を生み出します。
北米には実質的な国境を越えた供給チャネルがあり、米国のブタジエン輸出は2025年1月~11月に142,100メトリックトンとなり、そのうち44%をメキシコが受け取りました。欧州では、ポーランドのプウォツクが2025年に54,888メトリックトンのブタジエンを生産し、ほぼ全量がSynthosに消費され、生産者とコンバーターの集中した関係を示しています。南米では、Braskemがブラジルにおける統合された第一世代およ第二世代の石油化学事業の中で基礎化学品の一つとしてブタジエンを生産しています。独立監査人による未審査のBraskemのブラジルセグメント速報値によると、2026年第2四半期のエチレン、プロピレン、ブタジエン、クメン、ガソリン、ベンゼン、トルエン、パラキシレンの販売量は598,000メトリックトンで、2025年第2四半期比5%減少しました。メキシコの役割は、コンバーターの立地に対応した輸出チャネルとして、単一消費者への依存を示すプウォツクとは対照的に、米国国境を越えた誘導体生産のシフトを反映しています。
規制の枠組みと見通し
この比較は、化学物質取扱業務を持つブタジエン生産事業者の観点から選択された管轄区域を対象としています。製品固有の曝露・ハザード規則が操業条件を定め、より広範な許認可制度が対象産業活動を規制します。ドイツの事業者は、代替が技術的に不可能な場合はブタジエンを密閉システムで製造・使用しなければならず、密閉も技術的に不可能な場合は最新技術に従って曝露を最小化しなければなりません。商業的なトレードオフは、継続的な管理・行政上の責任を伴う公表された操業枠組みです。
規制表
| 判断要素 | 米国 | ドイツ | 中国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主管当局 | 労働安全衛生局 | 分類・表示・包装の調整に関する連邦化学物質局(連邦労働安全衛生研究所内);監視に関する管轄州当局 | 化学品生産安全監督のための緊急管理部門 | 労働雇用省労働監督局 | 産業化学品ライセンスに関する産業鉱物資源省 |
| 主要な規制手段または方向性 | 29 CFR 1910.1051;8時間時間加重平均として1 ppm、15分間で5 ppm | EU分類・表示・包装(CLP)規則;カテゴリー1A発がん性、カテゴリー1B生殖細胞変異原性、可燃性ガスカテゴリー1および加圧ガス | GBZ 2.1-2019;8時間・週40時間の時間加重平均として5 mg/m³;2026年5月1日施行の危険化学品安全法 | NR-15附属書11;週48時間までの労働週に対する呼吸吸収許容値780 ppmおよび1,720 mg/m³ | 2025年化学品管理規制;施設の産業ライセンスを通じた産業化学品ライセンス |
| 商業的影響 | 対象労働者の曝露管理;表示および緊急対応を除き、特定の密封容器または密封配管活動は適用除外 | 市場投入前の危険物質の表示・包装 | 対象プロジェクトには安全審査と許可が必要;事業者は職場の空気中曝露を管理 | 職業曝露の評価と管理;対象事業者はリスク管理プログラムを実施 | 指定保管、労働者安全指示および資格を持つ化学品取扱者 |
| 現在の政策魅力度 | 中 | 中 | 中 | 中 | 中 |
| 政策魅力度の将来の方向性 | 緩和 | 緩和 | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
OSHAの2025年7月の提案は、2026年8月21日まで再開されたコメント期間後も未採択のまま、同等の保護を持つ呼吸用保護具の選択を緩和するものであり、EU全体のCLP猶予措置はドイツのサプライヤーに対し、ブタジエンの分類や条件付き密閉システム義務を変更することなく、選択された表示フォーマット、広告、遠隔販売および再表示規定について2028年1月1日まで猶予を与えています。中国の変更のないGBZ 2.1ブタジエン規定および2026年5月1日施行の危険化学品安全法は、有効な曝露、プロジェクト審査、許可および登録要件の下での継続性を支持しています。ブラジルのNR-15附属書11の規定は、アジェンダが2026年にNR-9化学品附属書作業、2027年にNR-15本体審査を予定しており、ブタジエン規定の変更を特定していないため、画の基礎を提供しています。サウジアラビアの産業化学品管理への産業施設ライセンスの活用は、継続的な保管および労働者安全責任と並んで継続的なライセンス経路を支持しています。
バリューチェーンの段階
このバリューチェーンは、分解、モノマー回収およびゴム転換が連続的なサプライヤー収益源をどのように生み出すかを比較しています。BASFのルートヴィヒスハーフェンのスチームクラッカーはナフサを処理し、生成した混合物をブタジエンおよびその他の化学品に分離し、モノマーの入手可能性をより広範な生産システムと結びつけています。この構造は、ブタジエンを独立した製造ラインとして見るよりも、上流操業と下流転換の間の調整をより重要なものとしています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| ナフサ分解 | BASFなどのスチームクラッカー事業者 | クラッカー由来化学品の販売 | ブタジエンの入手可能性はより広範なクラッカーシステムの操業に依存 | 製品ストリーム全体の需要に合わせてクラッカー操業を調整 |
| ブタジエンの回収と供給 | INEOS O&P Europeなどのモノマー生産者・販売者 | 下流コンバーターへのブタジエン販売 | 回収スループットとコンバーター需要が不一致になる可能性 | コンバーターの要件に合わせて分離能力と販売コミットメントを調整 |
| ゴム転換 | ARLANXEOおよびENEOS Materials Corporationなどの合成ゴムメーカー | ゴム製品の販売 | 転換能力とグレード要件が使用可能な下流出口を制限 | 転換能力と製造可能なグレードの範囲を拡大 |
| 情報源: Mordor Intelligence | ||||
分離の経済性は、ブタジエン販売だけでなく製品ストリーム全体の行方を反映しています。INEOSは分解副産物からブタジエンを抽出し、残留ストリームはラフィネート1として知られ、ブチレン系製品のフィードストックとして使用されます。したがって、将来の回収投資には分離されたモノマーと残留フィードストックの両方の出口が必要であり、レジリエンスは複数の下流プロセス間の調整に依存します。
競争環境
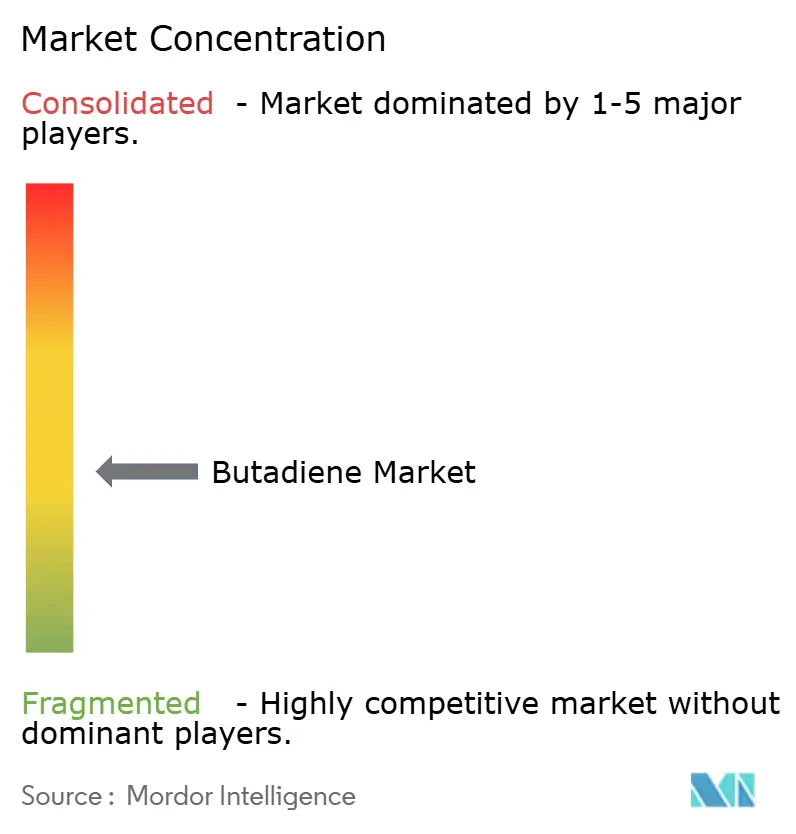
競争は適度に集中した構造を持ち、China Petroleum & Chemical CorporationおよびLyondellBasell Industries Holdings BVがその主要参加者に含まれます。BASF、LG ChemおよびINEOSが主要グループを構成し、より広範なクラッカーおよび石油化学事業の中でブタジエンを生産しています。LyondellBasellのテキサス州チャンネルビュー北工場はブタジエンを製造し、南工場は北工場から供給された製品を誘導体に転換しています。INEOSは2025年12月31日時点で年間685,000メトリックトンのブタジエン生産能力を報告し、西欧で第1位にランクされました。これらの操業上の地位は、下流コンバーターにサービスを提供しようとするサプライヤーにとって、確立された生産システムへのアクセスを重要な競争優位とします。
抽出能力は、プロセス効率および新規抽出ユニットの所有を通じて競争を形成しています。技術プロバイダーのWison Engineeringは2025年に新世代のブタジエン抽出プロセスを商業化したと報告し、エネルギー使用量は従来の抽出プロセスより10%以上低いとしています。2025年12月18日、ORLENはSynthosからS54を取得し、ポーランドのプウォツク生産工場にブタジエン抽出ユニットを建設する責任を持つプロジェクト会社を獲得しました。[3] Wisonの提供は生産者に潜在的な操業コストのレバーを与え、ORLENのプロジェクト所有権はコンバーターにホストプラントの石油化学バリューチェーンと統合されたモノマー供給オプションを与える可能性があります。
2026年8月7日、ENEOS Holdingsは完全子会社である米国子会社を通じた合併によりTPC Holdings, Inc.を買収する合意を発表しました。この取引によりTPCは完全子会社となり、TPC Groupのヒューストン石油化学事業およびテキサス州ポートニーチェスとルイジアナ州レイクチャールズのターミナルが含まれます。発表では、規制当局の承認および合意条件を条件として2026年10月のクロージングを見込んでおり、TPC Groupはクロージングまで両社が別々に操業すると述べました。これらの資産の共同所有は、処理と物流の間の調整を支援し、連結した操業資産から買い手に潜在的な優位性を提供する可能性があります。同等の資産調整を求める競合他社は、処理と取扱インフラの両方へのアクセスが必要であり、生産規模と並んで取引の承認と操業統合を重要なものとしています。
ブタジエン産業のリーダー企業
-
China Petroleum & Chemical Corporation
-
LyondellBasell Industries Holdings BV
-
BASF
-
LG Chem
-
INEOS
- 注:主要企業の掲載順は順位を示すものではありません。
ブタジエン市場 このレポートでカバーされる企業
- BASF
- Braskem
- China National Petroleum Corporation
- China Petroleum & Chemical Corporation
- Dow
- ENEOS Materials Corporation
- Evonik Industries AG
- Exxon Mobil Corporation
- Formosa Plastics Corporation
- INEOS
- LG Chem
- LOTTE CHEMICAL TITAN HOLDING BERHAD
- LyondellBasell Industries Holdings BV
- Reliance Industries Limited
- Repsol
- Shell plc
- SABIC
- TPC Group
- ARLANXEO
市場参加者にとっての主要な機会
この機会は、繰り返しのコンバーター供給と認証材料の提供、および追加的な取引関係の開発を比較しています。NBR生産能力と国際持続可能性・カーボン認証(ISCC)取引能力は、ブタジエン顧客への異なる経路を生み出します。共通の商業目標は、買い手の操業・文書化ニーズに適した経路を通じて、下流活動を繰り返しのモノマービジネスに転換することです。
市場機会表
| 機会 | なぜ今か | 買い手・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| NBRコンバーターへの繰り返しのブタジエン供給 | ARLANXEOとTSRCは2025年5月16日に中国の南通で拡張された合弁NBRプラントを稼働させ、年間40,000トンのNBR設計能力とより広範なポートフォリオを持つ | NBRコンバーターおよび拡張された合弁会社 | コンバーター生産に合わせた繰り返しのモノマー納入を調整 | 設計されたポリマー能力の稼働率 | ARLANXEOおよびTSRCなどのコンバーター所有者 |
| ポリマーフィードストック向け認証ブタジエンの提供 | TPCは2024年の認証取得に続き、2025年12月にISCCシステムによるヒューストン1,3-ブタジエン取引の初完了を発表 | 認証済み原料を求めるポリマーコンバーター | 認証された取引関係を通じて文書化されたモノマーを提供 | 参加資格を持つ買い手へのアクセス | TPC Groupなどの資格を持つブタジエンサプライヤー |
| 追加の認証取引相手を通じたより広範なブタジエン取引リンク | TPCの2025年12月の発表は、より広範なターミナルおよび製品ライン拡張を追加のサプライヤーおよび顧客認証に条件付けた | 追加のブタジエンサプライヤーおよびポリマー顧客 | ブタジエン供給経路を拡大する前に取引相手の資格を確認 | 追加のサプライヤーおよび顧客認証 | TPC Groupおよび追加の認証済み取引パートナー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、コンバーターへの繰り返し可能な供給であり、認証は商業関係を発展させるための別の基盤を提供します。実際のコンバーター生産量がモノマー要件、したがって繰り返し供給のペースを決定します。認証経路については、資格を持つ取引相手を追加することで、単一の完了した取引を超えてアドレス可能な取引ネットワークを拡大できます。
ブタジエン市場における最近の業界動向
- 2026年8月:ENEOS Holdingsは完全子会社である米国子会社を通じた合併によりTPC Holdings, Inc.を買収する合意を発表し、完了時にTPCを完全子会社とする。取引にはTPC Groupのヒューストン石油化学事業およびテキサス州ポートニーチェスとルイジアナ州レイクチャールズのターミナルが含まれる。クロージングは規制当局の承認および合意条件を条件として2026年10月を見込み、クロージングまで別々に操業する。
- 2026年7月:ゼオンは日本の徳山において、植物由来およびその他の持続可能な素材のエタノールからブタジエンを製造することを実証するためのベンチスケール設備を完成させ、2027年1月の本格稼働を予定し、2034年の商業化を目標としている。
- 2026年5月:LyondellBasellは選択された欧州のオレフィンおよびポリオレフィン資産をAEQUITAに売却する取引を完了し、ブタジエンも製造していたフランスのベール工場の資産を含む。
ブタジエン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
世界のブタジエン市場は、世界中の下流化品およびポリマー生産に供給されるマーチャントおよびキャプティブブタジエンの年間トン数を測定します。その時点で計上されるキャプティブ供給を含め、最初の下流用途への供給時点でブタジエンを計上します。
対象外:ブタジエン供給として別途計上されない内部中間移転、および誘導体製品の販売・生産量は除外されます。
セグメンテーションの概要
- 用途別
- ポリブタジエン(PBR)
- クロロプレン
- スチレン-ブタジエン(SBR)
- ニトリルゴム(アクリロニトリルブタジエン NBR)
- SBラテックス
- アクリロニトリルブタジエンスチレン(ABS)
- アジポニトリル
- スルホラン
- エチリデンノルボルネン
- その他
- エンドユーザー産業別
- プラスチック・ポリマー
- タイヤ・ゴム
- 化学品
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定および検証
デスクリサーチ
デスクリサーチは、公開されている生産、貿易、規制および下流指標を使用して世界の需給バランスを構築します。例えば、国際自動車工業会の自動車生産データ、電子情報技術産業協会の生産統計、ユーロスタットの物品貿易データ、および米国労働安全衛生局のブタジエン取扱要件などです。これらのソースは、自動車、電子機器および化学活動を下流消費と関連付け、生産者の生産量、貿易動向および職場規則を区別するのに役立ちます。
企業の開示書類、投資家向け資料および信頼性の高いビジネスレポートは、生産者の生産能力、操業停止、クラッカーフィードストックの変更、拡張計画および最終市場の状況を補完し、貿易・生産シグナルと相互確認することができます。これらの指定されたソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証および明確化に役立てられます。
一次インタビューおよびサーベイ
一次調査は、アジア太平洋、欧州・中東・アフリカおよびアメリカ大陸のブタジエン生産者、統合石油化学事業者、下流ゴム・ポリマーコンバーター、化学品バイヤーおよび業界専門家を対象としています。回答者は、稼働率、キャプティブ供給、マーチャント販売、用途ミックス、地域フローおよび近期の生産能力変化に関する二次証拠を検証し、フォローアップ質問と独立した貿易・生産指標との比較を通じてギャップを解消します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | アジア太平洋:45% |
| 中位層:45% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:25% | マネージャー:45% | アメリカ大陸:25% |
市場規模算定と予測
このモデルは、生産者の生産量、貿易および下流消費のトップダウンバランスから最初の下流用途に供給される世界のブタジエントン数を推定し、サプライヤーの積み上げと地域チャネル証拠を通じて選択された合計を確認します。フィードストックおよびクラッカーの操業条件は回収可能なC4供給を示し、公表された生産能力、操業停止および稼働率は利用可能な生産量を示します。税関貿易フローは地域供給の割り当てに役立ち、自動車、タイヤ、ABSおよび合成ゴム活動は下流需要と用途シェアを示します。用途別、エンドユーザー別および地域別のシェアは下流使用パターンと生産者またはコンバーターの証拠から構築され、キャプティブおよびマーチャント数量はブタジエンの移転または販売時点で一度計上されます。時系列予測は、履歴が安定している場合はトレンド平滑化を使用し、フィードストック経済性、新規生産能力またはコンバーター需要がシナリオを形成する場合はシナリオ分析を使用できます。一次専門家は各変数の方向性とタイミングを確認し、未解決のギャップは根拠のない詳細で埋めるのではなく、生産、貿易および最終用途バランスに対して範囲を設定します。
データ証と更新サイクル
アナリストは生産者の生産量、税関フロー、下流転換シグナルおよび独立した業界指標を三角測量し、地域供給と一致しない貿易合計や生産能力・需要の説明なしに急激に変動する用途シェアなどの異常を調査します。各差異は期間、単位、地理または対象範囲に遡って追跡され、ソース記録が審査され、未解決の項目はサインオフ前に関連する回答者に再確認されます。モデルは年次で更新され、重大な生産能力、貿易またはフィードストックイベント後にサイクル間で再検討され、新鮮な納品前審査で再確認されます。
Mordor Intelligenceのブタジエン市場規模と他の公表推定値との比較
本調査はキャプティブ供給を含め、最初の下流用途への供給時点でブタジエンを計上します。その数量モデルは、同一材料の連続取引を加算するのではなく、供給と下流転換を結びつけます。
主要なギャップ要因は、最初の使用境界と生産者の生産量、税関フローおよび下流転換シグナルの調整を通じて管理されています。価値ベースの業界推定値は物理的数量シリーズとは区別されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,548万トン(2027年) | |
| グローバルコンサルタントA | 1,422万トン(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値1,548万トンを2年後の時点で8.1%下回っています。 |
| 化学市場調査出版社B | 126.6億米ドル(2025年) | 価値ベースの業界推定値。本調査は物理的数量を測定するため、数値的なギャップや通貨からトン数への換算は記載しません。 |
Mordor Intelligenceは生産者の生産量と貿易フローを下流転換需要と照合します。この最初の使用処理により、ユーザーはキャプティブ移転や下流製品を二重計上することなく物理的供給を評価できます。
レポートで回答される主要質問
ブタジエン市場規模の見通しは?
2027年に1,548万トン、2032年までに1,756万トンに達すると予測されており、2027年~2032年のCAGRは2.55%です。
ブタジエンの需要を牽引するものは何ですか?
アジア太平洋地域の自動車生産は2025年に7.6%増加し、ゴム需要チャネルを支えています。日本の民生用電子機器生産額は2026年1月~8月に2025年同期比で12.8%増加し、アクリロニトリルブタジエンスチレン(ABS)の下流需要シグナルを提供しています。
最大のシェアを持つブタジエン用途はどれですか?
ポリブタジエン(PBR)は2026年の世界ブタジエン数量の26.23%を占めました。
ブタジエン産業をリードする企業はどこですか?
主要グループにはChina Petroleum & Chemical Corporation、LyondellBasell Industries Holdings BV、BASF、LG ChemおよびINEOSが含まれます。
ブタジエン取扱業者が直面するコンプライアンスコスト負担はどの程度ですか?
継続的な曝露コンプライアンス業務は管理上の負担を生み出します。OSHAの2026年の推定では、57の米国企業に対する年間その他の情報収集コストとして103,550米ドルが含まれていました。
ブタジエン需要と成長をリードする地域はどこですか?
アジア太平洋は2026年に51.87%のシェアを占め、中東・アフリカは2027年~2032年にかけてCAGR 5.45%で最も速く成長すると予測されています。