
アクリロニトリル ブタジエン スチレン(ABS)樹脂市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
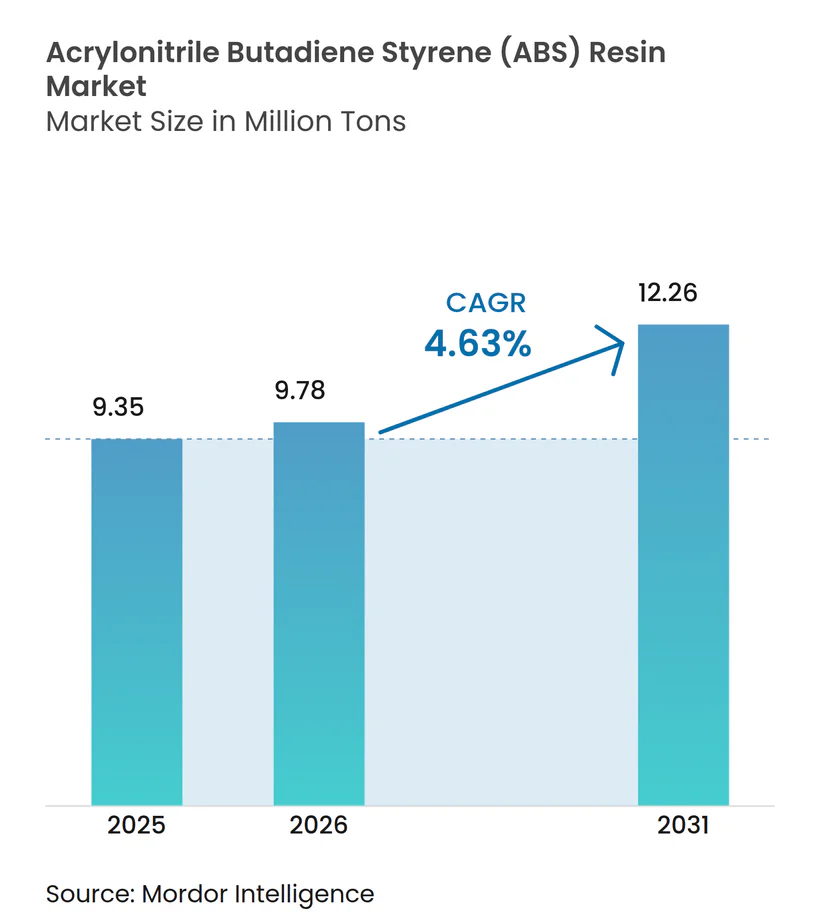
| 市場取引高 (2026) | 9.78 百万トン |
| 市場取引高 (2031) | 12.26 百万トン |
| 成長率 (2026 - 2031) | 4.63 % |
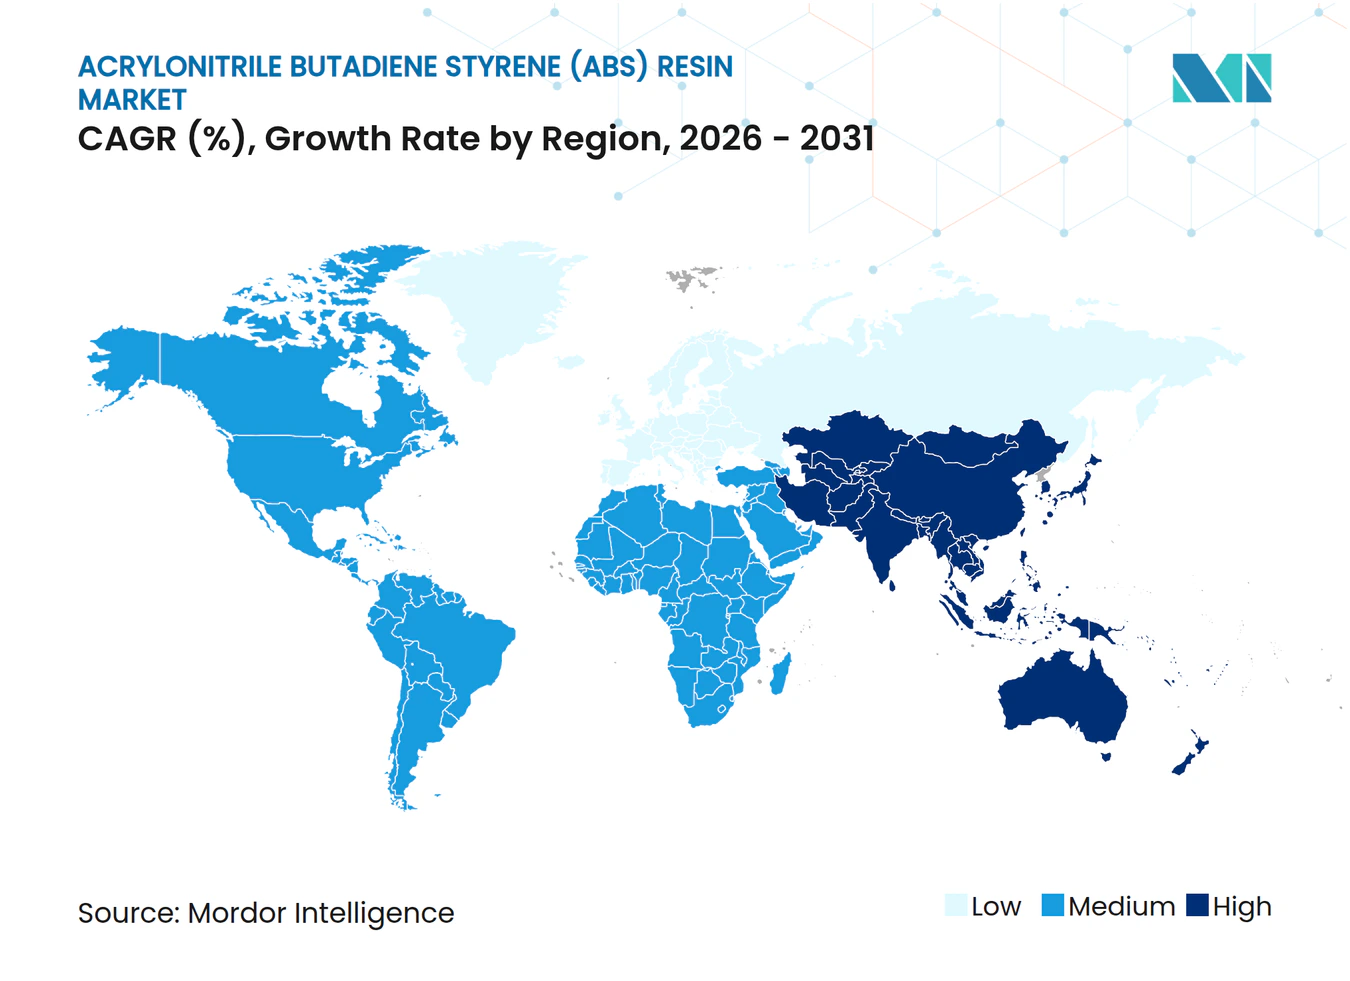
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアクリロニトリル ブタジエン スチレン(ABS)樹脂市場分析
アクリロニトリル ブタジエン スチレン樹脂市場規模は、2025年の935万トンから2026年には978万トンに成長し、2026年から2031年にかけてCAGR 4.63%で2031年までに1,226万トンに達すると予測されています。2024年から2025年にかけて中国で150万トン超の設備増強が行われたことで、アクリロニトリル原料価格が大きく変動し、バイオポリマー代替品が電子機器筐体の需要を侵食する中でも、数量の成長が維持されています。2025年における射出ブロー成形の48.21%のシェアは、複雑な中空部品における同技術の効率面での優位性を示しており、汎用グレードはコスト重視の消費財において37.56%の基盤を維持しています。アジア太平洋の76.12%のシェアは、同地域の垂直統合型サプライベースと、下流の家電・自動車生産拠点の牽引力を裏付けています。競争の激しさは中程度にとどまっており、上位5社が設備能力の約45%を占める一方、特殊グレード需要の高まりにより、地域プレーヤーがニッチ市場を開拓する余地が残されています。
主要レポートのポイント
- 加工技術別では、射出ブロー成形が2025年のアクリロニトリル ブタジエン スチレン(ABS)樹脂市場シェアの48.21%を占め、2031年までCAGR 5.2%で成長する見込みです。
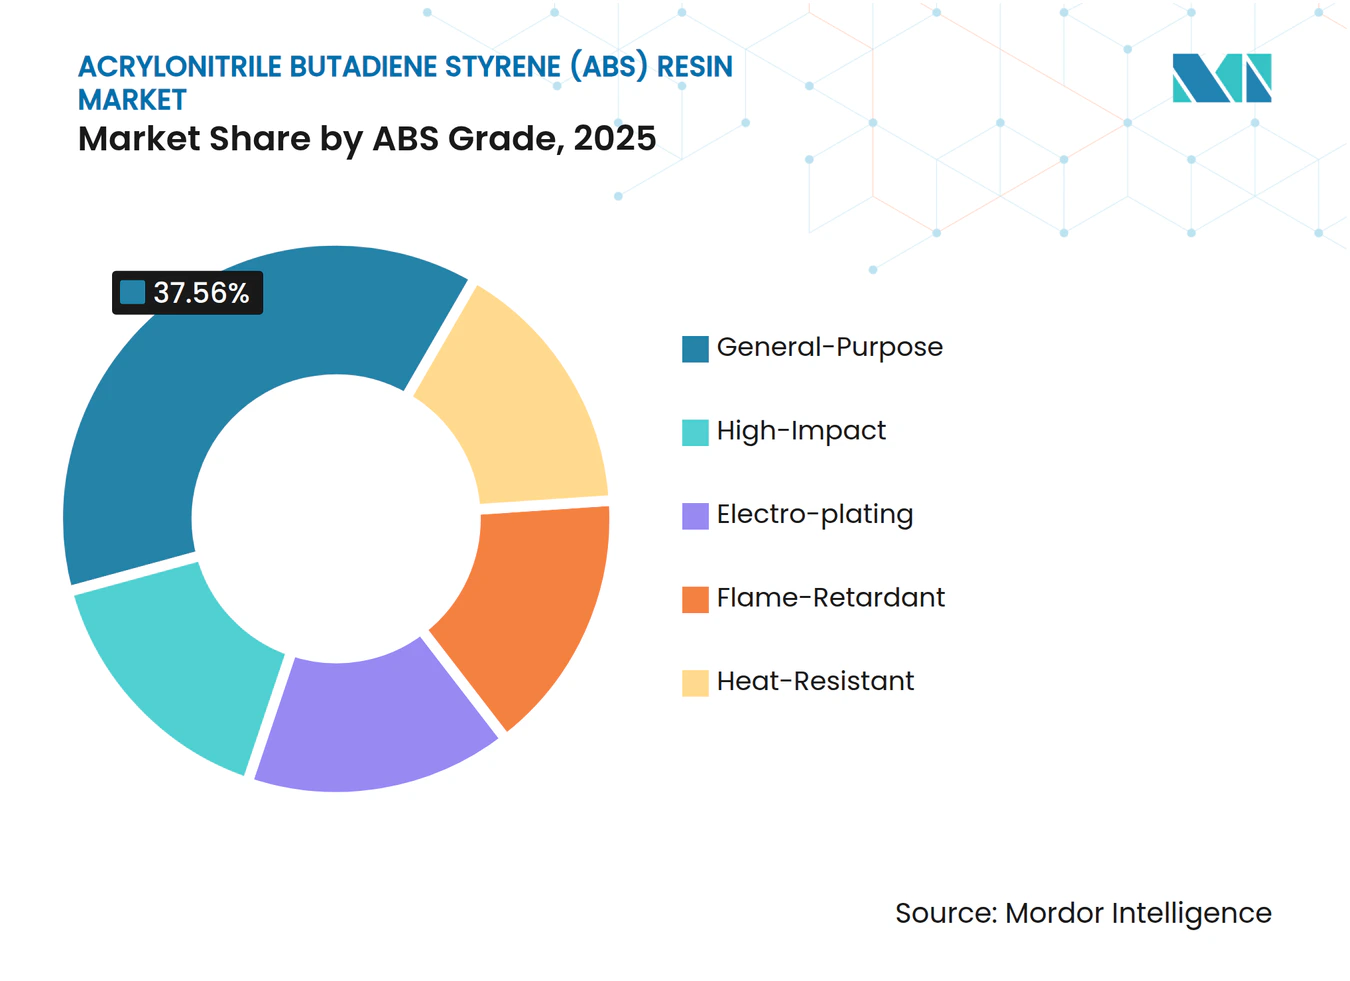
- ABSグレード別では、汎用グレードが2025年のアクリロニトリル ブタジエン スチレン(ABS)樹脂市場規模の37.56%を占め、難燃グレードは2031年までCAGR 6.6%で拡大しています。
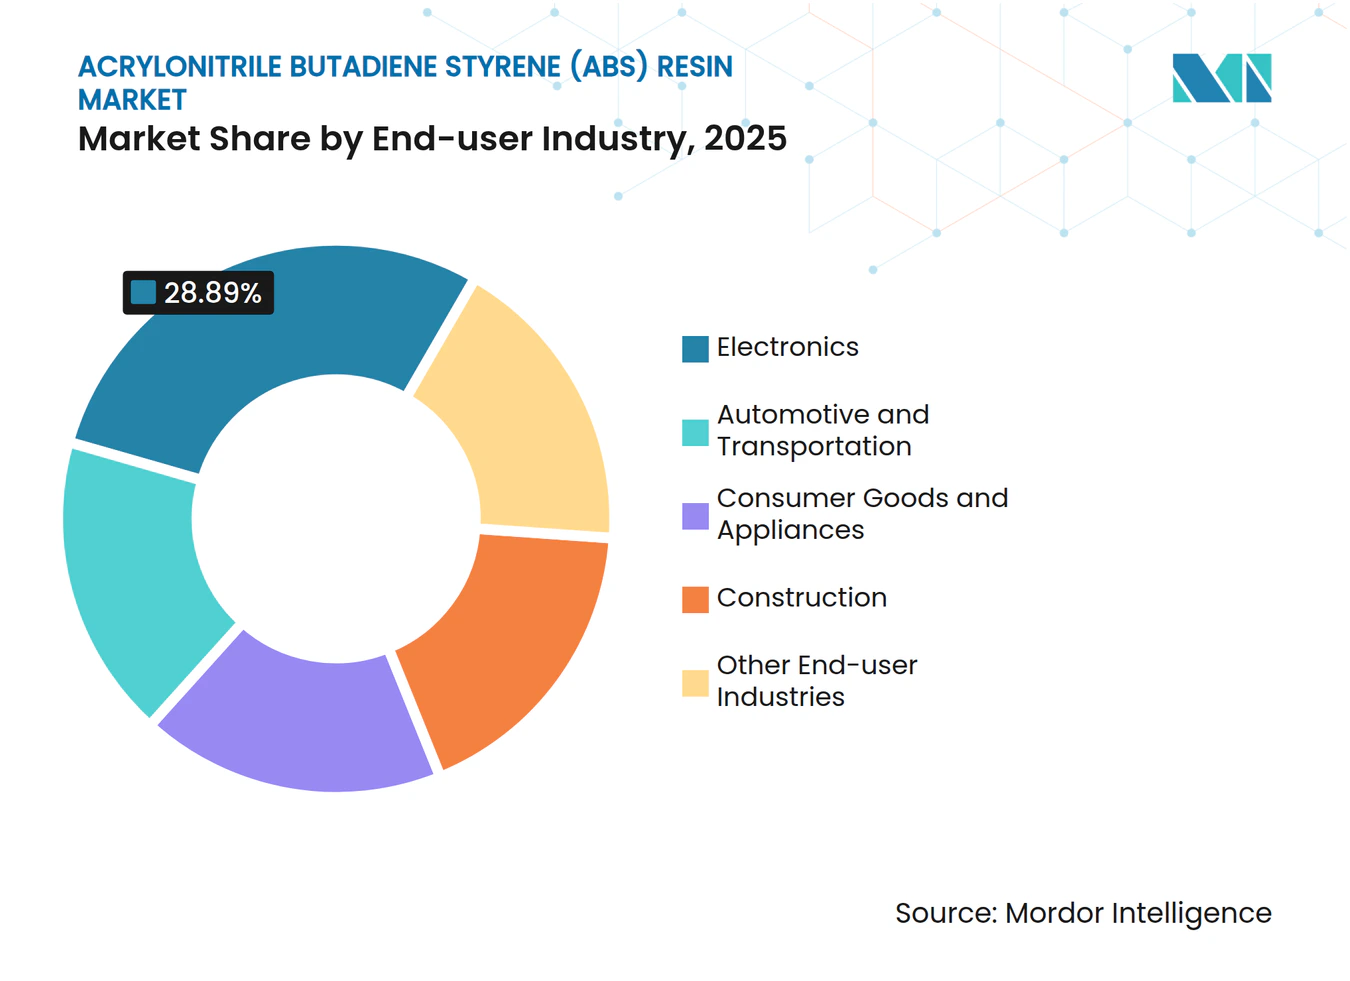
- 最終用途産業別では、電子機器が2025年に28.89%の売上シェアでトップとなり、消費財・家電は2031年までCAGR 6.26%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年のアクリロニトリル ブタジエン スチレン(ABS)樹脂市場規模の76.12%を占め、2031年までCAGR 5.23%で成長しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電動モビリティプラットフォームにおける軽量化と金属代替 | +1.2% | 中国、EU、北米に集中したグローバル | 中期(2〜4年) |
| 高光沢耐熱グレードを必要とするスマートホーム家電 | +0.9% | 中国、インド、韓国、中東・アフリカへの波及 | 中期(2〜4年) |
| アジア太平洋の設備増強と下流統合 | +1.5% | 中国、タイ、インドネシア、ベトナム | 短期(2年以内) |
| 5G ミリ波レドームにおける電気めっき可能ABSの需要 | +0.3% | 韓国、中国、米国 | 長期(4年以上) |
| 地域ジェット機向けハロゲンフリー難燃コックピット部品 | +0.4% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電動モビリティプラットフォームにおける軽量化と金属代替
電気自動車メーカーは、バッテリー重量を相殺し航続距離を延ばすために、鉄鋼やアルミニウムを強化ABSに置き換えています。2025年に商業化されたSABICのENLITEロングガラス繊維ABSは、UL 94 HB燃焼性基準を満たしながら、バッテリートレーカバーの重量を25〜30%削減します[1]。Trinseoは、1台あたり18 kgを削減し、1回の充電あたりの走行距離を約2 km延ばすドアモジュールを共同開発しました。中国のスタートアップ企業はアンダーボディシールドにポリプロピレンを好む傾向がありますが、欧州のOEMは表面外観が重要な箇所にABSを指定しています。米国化学評議会によると、2023年の北米軽自動車におけるABS使用量は24ポンドであり、バッテリー電気自動車プラットフォームの普及に伴い増加する見込みです[2]。EUの2027年CO₂目標が軽量化への圧力を強め、自動車メーカーはISO 3795燃焼試験に合格する難燃グレードの事前認定を進めています。
高光沢耐熱グレードを必要とするスマートホーム家電
タッチ対応冷蔵庫、IoT洗濯機、誘導クッキングトップには、光沢を維持し、耐熱性を持ち、静電気放電から電子機器を保護するABSコンパウンドが必要です。LGエレクトロニクスの2025年プレミアム冷蔵庫は、たわみ温度が95°C以上の耐熱ABSを使用しており、南アジアの夏季輸送中に薄い壁と大型ディスプレイを実現しています。サムスンは、Wi-Fiモジュール周辺の静電気放電を最小化するために、表面抵抗率が10¹⁰ Ω/sq未満のグレードを発表しました。インドのエネルギー効率局は2026年に家電のエネルギーラベル基準を引き上げており、ウールプールは2023年以降、縦型洗濯機のABS含有量を材料コストの8%から12%に引き上げています。ハロゲンフリー難燃剤はコンパウンディングコストを3〜5%増加させますが、RoHSおよびREACHの輸出要件を満たします。
アジア太平洋の設備増強と下流統合
中国だけで2024年から2025年にかけて約150万トンのABS設備が増強され、INEOS-Sinopecの寧波60万トンプラントと浙江石化の舟山60万トンコンプレックスが主導しました。スチレンとアクリロニトリルの一体型ユニットにより、物流コストが1トンあたり80〜100米ドル削減され、原料価格の変動がヘッジされます。2025年半ばに稼働した裕龍石化の遼寧30万トンラインは、近隣の自動車工場向けに高耐衝撃グレードを供給しています。タイのPTTグローバルケミカルとインドネシアのチャンドラアスリは、中国から移転するASEAN家電メーカーに供給する増設を進めています。新設設備により、2025年第4四半期の北東アジアABSスポット価格は前年比12%下落し、欧州と北米の非統合型生産者を圧迫しました。
5G ミリ波レドームにおける電気めっき可能ABSの需要
ミリ波5G基地局には、EMIシールドのための金属めっきを受け入れながら誘電損失を低く抑えるレドームが必要です。パラジウムで前処理された電気めっき可能ABSは、28 GHzで約2.8の誘電率を提供し、サムスンやLGのベンダーが使用する都市部スモールセルには十分ですが、農村部のマクロサイトではPTFEの方が優れた性能を発揮します。EUのREACH規制による六価クロムの制限により、三価浴への切り替えが余儀なくされましたが、コストのかかる前処理を追加しない限りABSへの密着性が低下します。中国は2027年までに250万基の5G基地局を目標としていますが、業界の推計によると、ABSレドームを採用するのは8〜10%にとどまり、大半はめっきを省略できるPC-PBTブレンドを選択するとされています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アクリロニトリル原料価格の変動 | -0.8% | 欧州および北米(非統合型サイト)、グローバル | 短期(2年以内) |
| 電子機器におけるバイオベース・堆肥化可能ポリマーへの代替 | -0.5% | 欧州、北米、日本 | 中期(2〜4年) |
| ABS加工プラントに対する厳格な北欧VOC規制 | -0.2% | スウェーデン、ノルウェー、フィンランド、デンマーク | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アクリロニトリル原料価格の変動
アクリロニトリルはABSコストの35〜40%を占めており、2024年に北東アジアのスポット価格が25%下落したことで、欧州および米国の非統合型生産者のマージンが大幅に圧縮されました。ドイツとテキサスの施設は、2025年第3四半期に1トンあたり150〜200米ドルのマージン圧縮を受けてラインを停止しました。プロピレンの価格変動も問題を複雑にしており、米国ガルフコーストの契約価格は2025年初頭に製油所の操業停止後18%急騰しましたが、アジアのナフサクラッカーが増産すると後退しました。自動車ティア1サプライヤーは四半期ごとの樹脂価格リセットをますます要求するようになり、リスクを上流に押し返しています。INEOSやFormosa Plasticsなどの垂直統合型プレーヤーは1トンあたり100〜120米ドルの優位性を享受し、価格下落に耐えることができます。国際エネルギー機関は2027年まで原油価格が概ね安定すると予測していますが、中東のプロパン供給をリスク要因として挙げています。
電子機器におけるバイオベース・堆肥化可能ポリマーへの代替
消費者向け電子機器ブランドは、持続可能性目標を達成するためにPLAおよびPHAブレンドの試験を行っています。欧州バイオプラスチック協会は、世界のバイオプラスチック設備能力が2028年までに743万トンに達し、CAGR 27.2%で成長すると予測しており、薄肉部品においてABSに直接挑戦しています。サムスンの2025年Galaxyラインは、ISO 14855認証のPLAバックカバーを採用しましたが、58°Cの熱変形温度が構造用途を制限しています。アップルはすでにMacBookのプラスチック質量の12%をリサイクルまたはバイオベース原料から調達しており、2027年までにその割合を倍増させることを目指しています。バイオベースポリマーはバージンABSより20〜30%高コストですが、拡大生産者責任に関する欧州および日本の規制がプレミアムを正当化しています。技術的なギャップも残っており、PLAのノッチ感度と堆肥化インフラの不足が主流採用を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
加工技術別:
射出ブロー成形がリードを拡大射出ブロー成形は2025年のアクリロニトリル ブタジエン スチレン(ABS)樹脂市場規模の48.21%のシェアを占め、家電・自動車・電子機器メーカーが短いサイクルタイムを好むことから、2031年までCAGR 5.2%を確保すると予測されています。ENGELの2025年サーボ油圧機械はインモールドラベリングを採用し、欧州の電力価格高騰の中で部品あたりのエネルギー使用量を18%削減しました。押出ブロー成形は、大型部品でロータリー成形との競合があるため緩やかな成長にとどまっています。射出延伸ブロー成形は主に化粧品・医薬品ボトルに使用されており、EUとインドの使い捨てプラスチック禁止の影響を受けています。
海天やBorchなどの中国機械メーカーは2024年に欧州製より25〜30%安価な全電動射出ブローシステムを発売し、ASEANおよび南アジアでの普及を加速させました。BMWの2025年 iX電気SUVは、バッテリー熱制御用に射出ブロー成形ABSダクトを採用しており、この技術の汎用性を示しています。リサイクルポリプロピレンをABSスキンで挟むコインジェクションブロー成形は、EU エコデザインのリサイクル含有量規則を満たすためにボッシュが試験導入しています。ISO 16012検証手法が普及しており、ティア1サプライヤーは射出ブロー成形を支持する要因として厳格な公差を挙げています。
ABSグレード別:
特殊グレードが成長プレミアムを獲得汎用ABSは2025年の数量の37.56%を維持しました。難燃ABSは、5Gハードウェアに対するUL 94 V-0要件とFAAコックピット規則に後押しされ、CAGR 6.6%でトップの成長を示しています。SABICのLNP STAT-KONグレードは、水酸化アルミニウムと赤リンを使用し、アイゾット衝撃値を18 kJ/m²以上に保ちながら限界酸素指数28%を達成し、シーメンスの2025年開閉装置のニーズを満たしています。
高耐衝撃グレードはバンパーフェイシアや電動工具本体に使用され、電気めっきABSは新興市場の自動車トリム需要とREACHクロム規制による西欧での使用減少の間で分かれています。耐熱ABSはスマート家電の普及から恩恵を受けており、LG ChemのHR-180(Vicat点105°C)は誘導クッキングトップパネルでポリカーボネートに置き換わり、材料コストを15%削減しました。TrinseoのMagnum FRグレードは難燃性と耐熱安定性を兼ね備え、EV充電ステーションやデータセンターラックに対応しており、収束する性能要件を示しています。



最終用途産業別:
消費財の勢いが高まる電子機器が2025年に28.89%の需要でトップとなりましたが、インドおよび東南アジアの所得向上がプレミアム家庭用品の購入を促進し、消費財・家電がCAGR 6.26%で最も速く拡大しています。ウールプールインドは2023年から2025年にかけてLGおよびサムスンに追いつくため、洗濯機のABS含有量を材料コストの8%から12%に引き上げました。自動車・輸送セグメントの需要は、EVの軽量化とSABICのENLITEバッテリートレーカバーなどの部品によって牽引されています。
建設は、配管においてPVCと架橋ポリエチレンがABSに挑戦しているため、比較的低いシェアにとどまっています。医療機器、スポーツ用品、3Dプリンティングは大きなばらつきを示しており、Stratasysは2025年に航空宇宙ツーリング向け難燃ABSフィラメントを発売し、フィリップスの家電リサイクルパイロットはUL認証を失うことなく新しいコーヒーメーカー筐体に15%のリサイクルABSを使用しました。

地域分析
アジア太平洋地域 アクリロニトリル ブタジエン スチレン(ABS)樹脂市場
アジア太平洋地域は2025年に数量ベースで76.12%を占め、2031年にかけてCAGR 5.23%で成長する見込みであり、INEOS-Sinopec寧波やZhejiang Petrochemical舟山などの大規模統合コンプレックスが原料物流コストを1トン当たり80〜100 ミリオン 米ドル削減し、アクリロニトリル価格の変動を緩和している。インドでは家電生産の急増に伴い需要が大幅に拡大しており、エネルギー効率局の2026年ラベル制度が耐熱性ABS採用を後押ししている。ASEANでは、PTT Global ChemicalおよびChandra Asriが移転した家電ラインに対応する生産能力を増強し、成長が加速している。
北米 アクリロニトリル ブタジエン スチレン(ABS)樹脂市場
北米市場の成長は、自動車生産台数の横ばいおよびインテリアにおけるTPO代替の影響を受けている。SABICのテキサス工場はデータセンターラック向けの難燃グレードを供給しており、メキシコのクロムメッキトリムの再輸出はUSMCAのクロム規制強化が迫る中でも電気めっき用ABSを支えている。
欧州・中東・アフリカおよび南米 アクリロニトリル ブタジエン スチレン(ABS)樹脂市場
欧州市場は、小規模成形業者のコストを押し上げるVOCおよびカーボンボーダー規制の強化のもとで成長している。ドイツの自動車メーカーはPC-ABSブレンドへの移行を進めており、CovestroのBayblendが2025年モデルのフォルクスワーゲンおよびBMWのダッシュボードを受注した。ブラジルでは自動車・家電セクターが南米のABS需要を牽引している、為替レートの変動がUnigel社の利益率を圧迫している。中東・アフリカのABS需要は、SABICのジュバイル低コスト生産およびサウジアラビアの川下多角化によって支えられている。
規制環境
ABS樹脂の製造業者および加工業者は、大気排出および化学物質規制の遵守枠組みの下で事業を行っており、これがプラントの経済性や国境を越えた貿易フローに影響を及ぼしている。米国では、ABSの製造は大気浄化法(Clean Air Act)の下でのUS EPA Group IV Polymers and Resins NESHAPプログラムの対象となり、プロセスベント、貯蔵、廃水システムからの有機有害大気汚染物質の排出を規制対象としている。これにより、大規模統合サイトにおいて、利用可能な最良の管理装置とより厳格な運用実務の価値が高まっている。
欧州連合では、貿易措置および製品コンプライアンス措置がABSの市場アクセス条件を厳格化している。欧州委員会は2026年2月12日に規則(EU)2026/316を発行し、韓国および台湾からのABS輸入品に確定的なアンチダンピング関税を課しており、これが欧州のコンパウンダーおよびモールダーの調達判断を変化させる可能性がある。別途、委員会規則(EU)2025/351は、食品接触用途に使用される特定のプラスチック材料の文書化および移行要件を強化しており、非準拠在庫については2026年9月16日の期限を設けている。これにより、ABSサプライチェーン全体でトレーサビリティおよびサプライヤー宣言に対する追加的な圧力が生じている。ABSはポリマーとして一般的にEU REACHの登録対象とはならないが、構成モノマー(スチレン、アクリロニトリル、1,3-ブタジエン)はREACHの登録および有害性管理制度の対象であり続け、上流の調達およびコンプライアンスコストに影響を与えている。
バリューチェーン分析
ABS樹脂のバリューチェーンは、上流の石油化学原料およびモノマー生産、主にアクリロニトリル、ブタジエン、スチレンから始まり、これらがABSの現金コストの大部分を占める(アクリロニトリル単独で、本レポート範囲におけるABSコストの約35~40%を占める)。アジア太平洋地域、特に中国の統合コンプレックスは、モノマーとポリマーのユニットが同一拠点にあることの利点を享受しており、これによりロジスティクスリスクが低減し、原料変動時の対応力が向上する。欧州および北米の非統合型生産者は、モノマー価格が大きく変動する際に、より高いマージン変動性に直面する。
ミッドストリームでは、ABSはマス(バルク)法、乳化法、またはハイブリッド重合法により製造され、その後、バージンペレットグレード樹脂(本レポートの対象範囲)として販売されるか、コンパウンダーによって用途別配合に加工される。ダウンストリーム需要は、電子機器、消費財・家電、自動車・輸送機器に集中しており、モールダーおよびOEMは、電気・電子筐体向けのUL 94難燃性分類などの規格・承認に関連する特性を指定している。流通は通常、生産者から地域倉庫およびコンパウンダーを経て、射出成形などの加工業者へと流れる。リードタイム、色調整能力、コンプライアンス文書は、価格に加えて差別化要因としてますます重要になっている。
競合状況
市場集中度
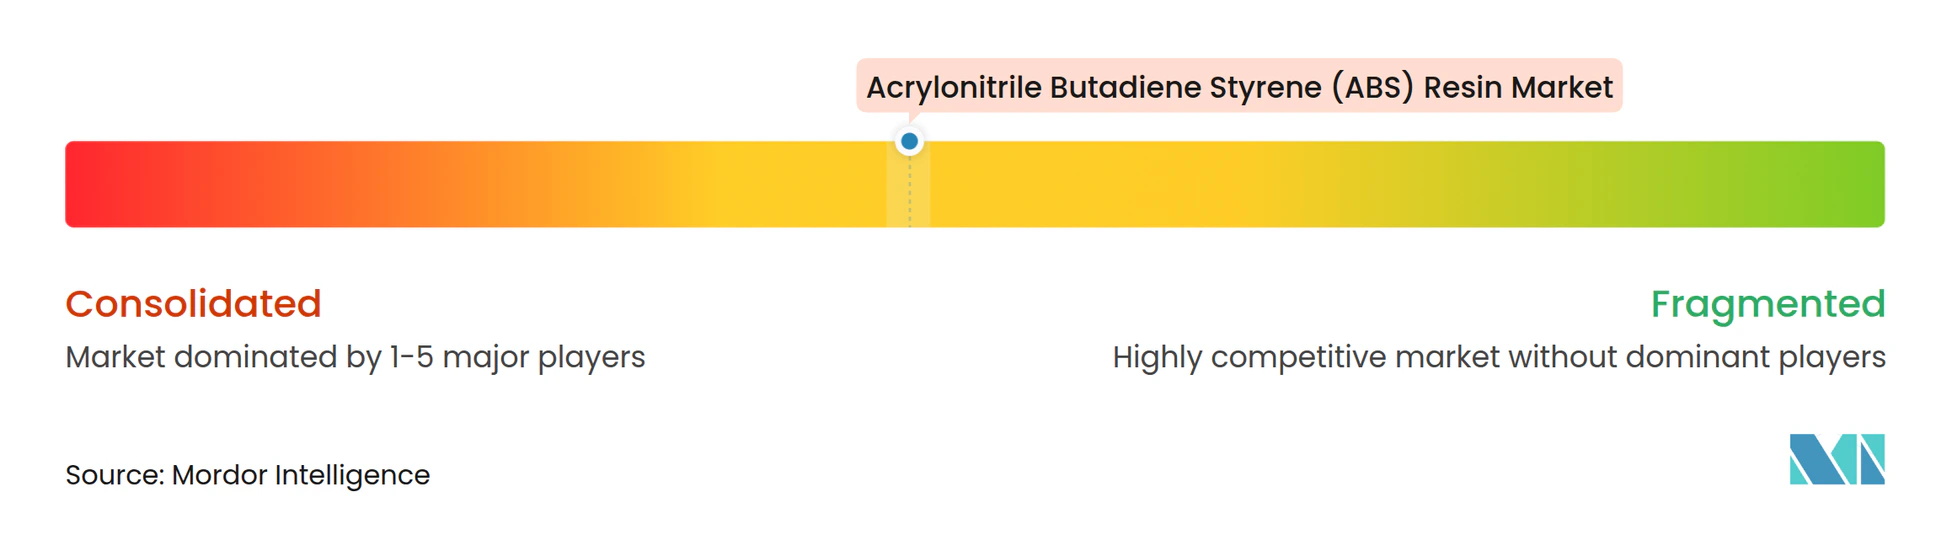
アクリロニトリル ブタジエン スチレン(ABS)樹脂市場は中程度に集約されています。INEOSスチロリューションの寧波およびアントワープのハブは、スチレン、アクリロニトリル、重合を統合し、1トンあたり100〜120米ドルのコスト優位性を確立しています。SABICは15〜25%の価格プレミアムを獲得できる特殊ABSに傾注しており、2025年のEVバッテリーケース向けENLITEの発売は、既存企業が軽量化ソリューションでシェアを守る方法を示しています。Trinseoのハロゲンフリー難燃特許ポートフォリオは航空宇宙・データセンター需要に合致しており、Formosa Plasticsのルイジアナ州グリーンフィールドプラントは2028年稼働予定で、安価なシェールエタン原料を活用して米国南部とメキシコの顧客に供給します。バイオベースアクリロニトリルのスタートアップ企業がサムスンとブレンドの試験を行っており、長期的な代替リスクを示唆していますが、商業的な数量は依然として無視できる水準にとどまっています。VOC排出抑制設備を事前導入した北欧の加工業者は、2026年のEUコンプライアンス期限に直面する競合他社より低い入札を行い、ISO 14001認証を重視する自動車サプライチェーンでの地位を確立しています。
アクリロニトリル ブタジエン スチレン(ABS)樹脂産業リーダー
-
LG Chem
-
INEOS
-
CHIMEI
-
SABIC
-
Formosa Plastics Group
- 注:主要企業の掲載順は順位を示すものではありません。
アクリロニトリル ブタジエン スチレン(ABS)樹脂市場 このレポートでカバーされる企業
- BEPL
- CHIMEI
- ELIX POLYMERS
- Eni S.p.A.
- Formosa Plastics Group
- INEOS
- JSR Corporation
- KUMHO PETROCHEMICAL
- LG Chem
- LOTTE Chemical Corporation
- NIPPON A&L INC.
- PetroChina Company Limited
- SABIC
- Shandong INEOS-YPC
- Techno-UMG Co., Ltd.
- TORAY INDUSTRIES, INC.
- TotalEnergies
- Trinseo
市場機会と将来展望
電動化、家電製品のプレミアム化、コンプライアンス制約に対応する特殊ABSグレードは、バージンABS範囲内で最も実行可能なホワイトスペースを定義している。難燃性および耐熱性グレードは、電気・電子筐体やスマートホーム家電から既に明確な需要を示しており、これはSABICが2025年にEVバッテリートレイカバー向けの長ガラス繊維ABSであるENLITEを商業化したこと、およびLG Electronicsが2025年のプレミアム冷蔵庫に耐熱ABSを採用したことなど、具体的な動きに裏付けられている。加工業者側の投資もこれらの高付加価値配合を追随しており、INEOS Styrolutionは2026年1月に1億2,000万ユーロを投じ、アントワープのABSコンパウンド拠点を年間80千トン拡張し、難燃性および耐熱性グレード向けの二軸押出ラインを追加すると発表した。
循環性に関連した差別化は、バージンペレットグレードABSの範囲内にとどまりながらの別の機会領域である。生産者は、顧客のサステナビリティ調達要件を満たすために、マスバランス認証済みリサイクル原料をバージングレード製品に使用している。Trinseoは2024年6月、ISCC+マスバランス方式のもと最大60%の化学的リサイクルスチレンを使用したMAGNUM ECO+ ABS樹脂を発売し、自動車、産業、消費財の顧客に対し、従来のABS加工特性を保ちながらフットプリントを低減する手段を提供している。公共プログラムも、使用済みABSのリサイクル能力向上を後押ししており、欧州委員会が支援するABSolEUプロジェクト(CORDISによれば2026年時点で活動中)は、ABSのリサイクルおよびトレーサビリティに関する生態系の拡大を示している。これにより、クローズドループ設計や高性能ブレンド向けに、より均一で添加剂適合性の高いバージンABSの流れへの需要が支えられる可能性がある。
最近の産業開発事情 アクリロニトリル ブタジエン スチレン(ABS)樹脂市場
- 2026年6月:Suzhou Plenty Plasticは、オランダ向けにABS樹脂125メトリックトンの輸出出荷を報告し、ロッテルダム港経由で欧州市場への直接参入を果たした。この動きは、より小規模なアジアの供給業者が規制対象の最終市場への輸出チャネルを追求していることを示しており、既存の流通網に対する競争圧力を段階的に高めている。
- 2025年12月:LG Chemは麗水(Yeosu)拠点において1,500億ウォン規模の連続重合設備アップグレードを完了し、高光沢家電パネル用ABSのサイクルタイム短縮と生産の柔軟性拡大を実現した。このアップグレードはSamsung Electronicsとの5年間の供給契約と組み合わされ、特殊家電向けグレードの確保されたオフテイクを強化し、大手電子機器バイヤーとのサプライヤー連携を強めた。
- 2024年6月:Trinseoは、ISCC+マスバランス方式を用いて化学的にリサイクルされたスチレンを組み込んだMAGNUM ECO+ ABSおよびSAN樹脂を発売し、自動車、産業、消費財用途向けのドロップイン材料として位置付けた。これにより、商業的に入手可能な低フットプリントABSの選択肢が拡大し、競争入札におけるトレーサビリティおよびサステナビリティ属性の基準が高まった。
アクリロニトリル ブタジエン スチレン(ABS)樹脂市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、自動車、電子機器、家電、建設などの産業において、完成部品への成形および押出加工向けにペレット形態で販売されるバージンABS樹脂を対象としています。ABSは一般的にトン単位で契約・追跡されるため、市場規模は数量ベースで構築されています。
対象外の範囲:樹脂需要とコンパウンディングおよびリサイクルループの混在を避けるため、リサイクルABS、PC-ABSブレンド、およびSANコポリマーは除外されています。
セグメンテーション概要
- 加工技術別
- 射出ブロー成形
- 押出ブロー成形
- 射出延伸ブロー成形
- ABSグレード別
- 汎用
- 高耐衝撃
- 電気めっき
- 難燃
- 耐熱
- 最終用途産業別
- 自動車・輸送
- 電子機器
- 消費財・家電
- 建設
- その他の最終用途産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- タイ
- ベトナム
- マレーシア
- インドネシア
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- トルコ
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- エジプト
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ABSの需給コンテキストを設定し、公開情報に基づいて検証可能なモデル入力値を固定するために使用されました。国連コムトレードの貿易統計、工業生産指数に関する各国統計局のデータ、OECDの経済指標、ならびにポリマー加工および最終用途性能に関するオープンな技術文献・学術誌などの公開ソースを参照しました。
また、設備能力の変化および標準的なグレードポジショニングを把握するために、企業の年次報告書、投資家向けプレゼンテーション、プラント関連アナウンスメント、および信頼性の高いプレス報道を活用しました。企業財務情報およびインテリジェンスの有料サブスクリプションは、生産者のフットプリントを標準化するために選択的に使用し、貿易フローが地域バランスの説明に有効な場合には輸出入貨物レベルのデータベースも活用しました。上記の例はあくまで例示であり、データ収集、検証、およびリサーチの明確化を目的として、その他多数の公開文書も参照しています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの見解を検証し、公開データでは十分に説明できないギャップを補完するために実施されました。具体的には、標準的なABSグレードミックスの変化、特定部品におけるPPまたはPC-ABSへの代替、およびコンバーターによる価格転嫁の対応方法などが対象となります。実際の購買・加工行動に基づいて前提条件を検証するため、APAC、EMEA、およびアメリカ大陸の生産者販売業者、コンパウンダー、および大手コンバーターにヒアリングを実施しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:21% | APAC:47% |
| 中位層:42% | 部門・ユニットリーダー:23% | EMEA:31% |
| 中小規模プレイヤー:22% | マネージャー:56% | アメリカ大陸:22% |
市場規模算定と予測
当社のコア規模算定は、トップダウン型の需要プール構築から始まります。地域の生産・貿易シグナルと最終用途の需要指標を組み合わせることで、ポリマー消費量を再構築します。需要プールが確定した後、家電・自動車内装における射出成形の集中度、電子機器筐体の生産トレンド、および樹脂選択に影響を与える軽量化・設計変更のペースといった実用的なABSの特性指標を用いて分割します。
合計値の現実性を維持するため、生産者の設備能力増強、インタビューで共有された標準的な稼働率レンジ、および信頼性の高い変換量のサンプリングを用いた選択的なボトムアップ検証を実施しました。例えば、貿易コードがABSと関連スチレ系材料を混在させている場合など、ギャップが生じた際には、インタビューのフィードバックと地域間の整合性チェックを用いて前提条件を調整しました。予測は、工業生産、自動車生産台数、消費財出力、電子機器出荷動向、および予想されるABS代替パターンなどの変数に連動したシナリオ分析を用いて構築され、その後、将来見通しの実現可能性を確認するために専門家とともにレビューを行いました。
データ検証と更新サイクル
最終数値が単一のデータストリームに依存しないよう、検証は複数のパスを通じて実施されます。設備能力変化のタイムライン、貿易収支のロジック、および川下製造のモメンタムといった独立したシグナルとモデルアウトプットを比較し、データセットを確定する前に外れ値を調査します。
計算、単位、およびプロキシ変数が使用されたステップを再確認するために、第二のアナリストによるレビューを実施します。予想される消費パターンとの間に大きな乖離が見られた場合は、回答者に再連絡し、前提条件を精緻化します。レポートは年次で更新され、重なイベントが発生した場合には中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前チェックが実施されます。
Mordor Intelligenceのアクリロニトリル ブタジエン スチレン ABS樹脂市場規模と他の公表推計値との比較
公表されているABS市場の数値がしばしば一致しないのは、対象範囲が一貫して維持されていないこと、および一部のソースが売上高ベースの数値を提示する一方で他のソースがトン数を追跡していることに起因します。また、リサイクル材料やコンパウンド材料が計上されているかどうか、および川下の変換チェーンのどの部分が含まれているかによっても差異が生じます。
主なギャップは、樹脂のみの需要と隣接材料を混在させることから生じます。Mordor Intelligenceは、推計をトン単位のバージンペレットグレードABSに限定し、合算した場合に報告合計値を膨らませる可能性のあるリサイクルABSおよびPC-ABSアロイの数量を除外しています。
ベンチマーク比較
| ソース | 市場規模 | リサーチ手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 978万トン(2026年) | |
| グローバルコンルタンシーA | 23.11 ビリオン 米ドル(2024年) | より広範なアプリケーション対象範囲を持つ売上高ベースの定義を使用しており、バージンABS樹脂とコンパウンドまたは隣接スチレン系材料を明確に分離していないため、トン数のみの樹脂ベースの見解と比較して合計値が上方にシフトします。 |
| 業界パブリッシャーB | 24.17 ビリオン 米ドル(2025年) | 最終用途の売上高プールおよび地域別バリューシェアによって市場を定義しており、除外項目が明示されていないため、リサイクル材料およびブレンド材料の経済性が間接的に数値に反映される可能性があります。 |
この比較は、乖離が需要の方向性に関する見解の相違よりも、何を計上しているかおよび測定単位によって生じていることを示しています。対象範囲を明確な樹脂形態に限定し、設備能力、貿易、および最終用途指標と照合することで、モデルは計画的な議論において追跡可能かつ再現可能な状態を維持しています。
レポートで回答される主要な質問
2031年までのアクリロニトリル ブタジエン スチレン(ABS)樹脂のグローバル需要予測は?
世界のABS樹脂需要は2026年の978万トンからCAGR 4.63%で拡大し、2031年には1,226万トンに達すると予測されています。
2031年までABS樹脂数量の最大シェアに貢献すると予想される地域はどこですか?
アジア太平洋は引き続き優位を保ち、2025年のグローバル数量の76.12%を占め、中国および東南アジアの統合型設備増強を背景にCAGR 5.23%で成長します。
予測期間中に最も高い成長率を示すと予想されるABSグレードはどれですか?
難燃ABSグレードは、5G基地局および航空宇宙部品におけるUL 94 V-0およびFAA 14 CFR 25燃焼性要件に後押しされ、CAGR 6.6%で成長する見込みです。
ABS加工業者における射出ブロー成形の採用はどのように進化しますか?
射出ブロー成形はすでに2025年数量の48.21%を占めており、家電・自動車・電子機器メーカーが短いサイクルとエネルギー節約を好むことから、CAGR 5.2%で拡大すると予想されています。
近い将来にABS生産者の収益性を圧迫する可能性のある主要な課題は何ですか?
アクリロニトリル原料価格の変動は、2025年に欧州および米国の非統合型生産者のマージンを最大1トンあたり150〜200米ドル削減しており、最も差し迫った脅威となっています。
電子機器筐体における一部のABS需要を代替する可能性のある新興材料トレンドはどれですか?
PLAやPHAブレンドなどのバイオベースポリエステルが普及しつつあり、世界のバイオプラスチック設備能力は2028年までに743万トンへと3倍になると予測されており、薄肉用途においてABSに挑戦しています。