
バスシート市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
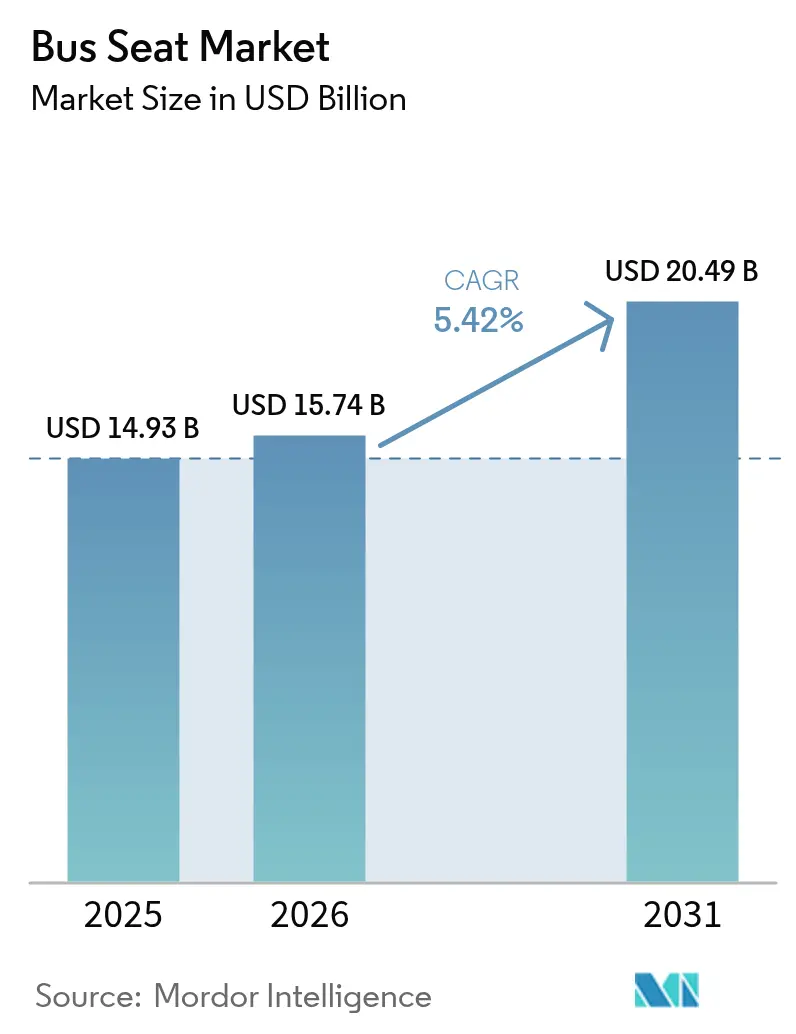
| 市場規模 (2026) | 15.74 十億米ドル |
| 市場規模 (2031) | 20.49 十億米ドル |
| Growth Rate (2026 - 2031) | 5.42 % |
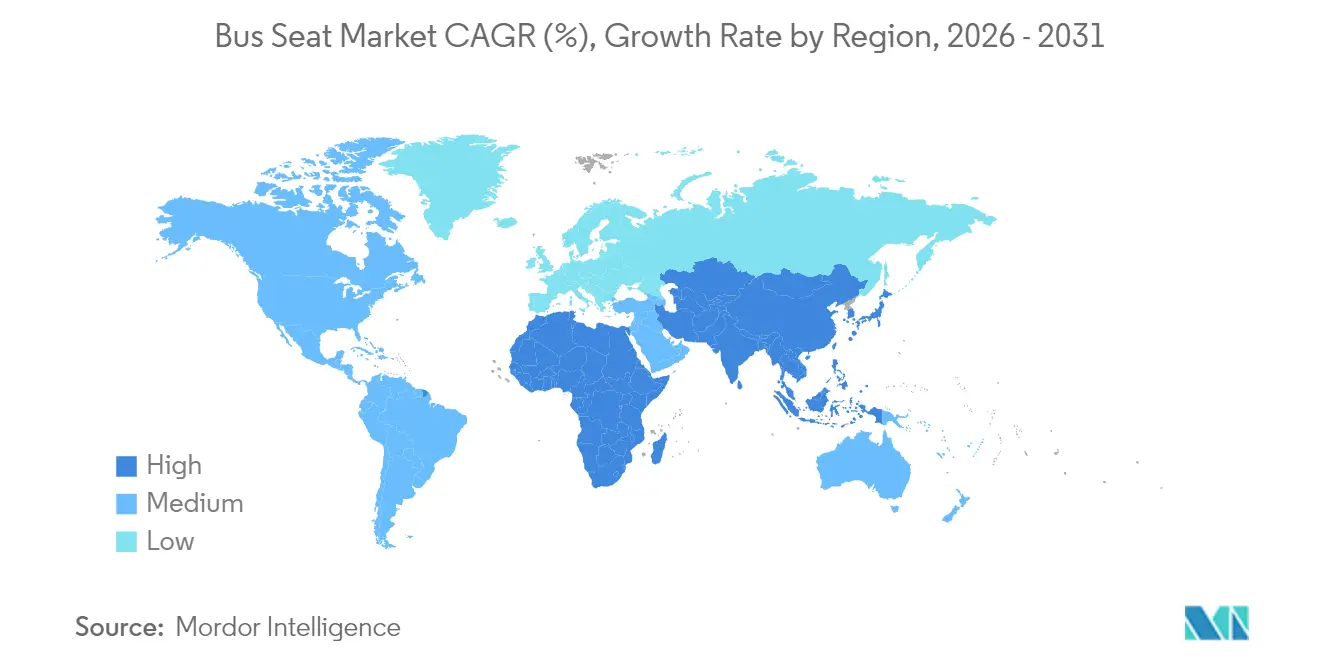
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
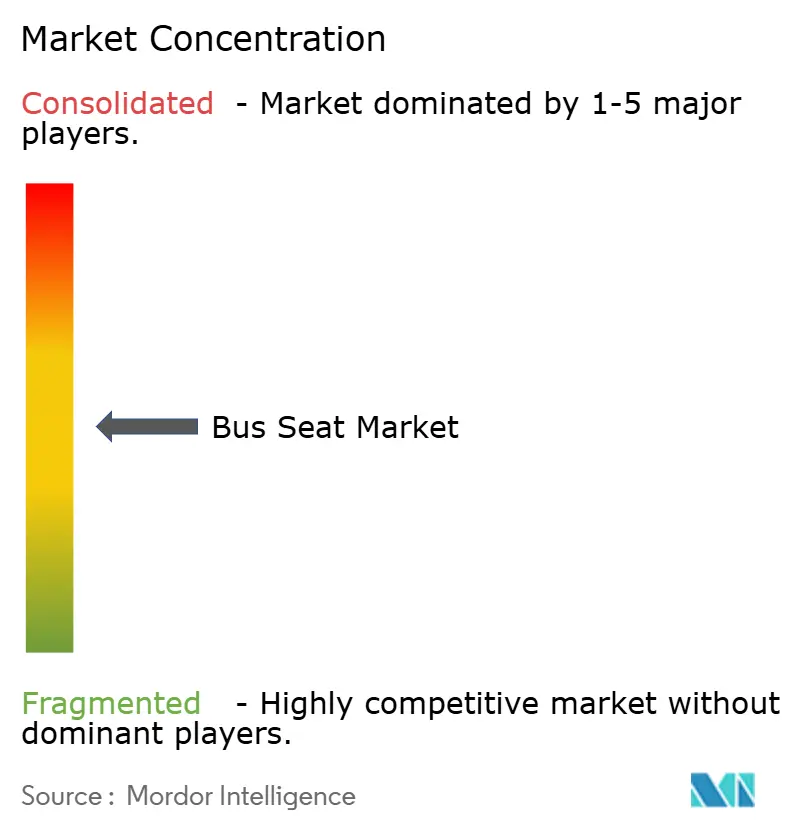
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバスシート市場分析
バスシート市場規模は、2025年の149億3,000万米ドルから2026年には157億4,000万米ドルに成長し、2026年から2031年にかけて5.42%のCAGRで2031年までに204億9,000万米ドルに達すると予測されています。電動化義務、スマートシティ交通投資、および乗客の快適性に対する期待の高まりが、トランジット、コーチ、スクールバス用途全体の仕様を再定義しており、軽量フレームとモジュール式アクセサリーが製品ロードマップの中心となっています。事業者は電気バスフリートを着実に展開しており、車両航続距離を確保するために低重量の座席ソリューションが求められています。同時に、大都市当局はライドヘイリングから通勤者を引き付けるプレミアムインテリアに対してより大きな資本予算を配分しています。
主要レポートのポイント
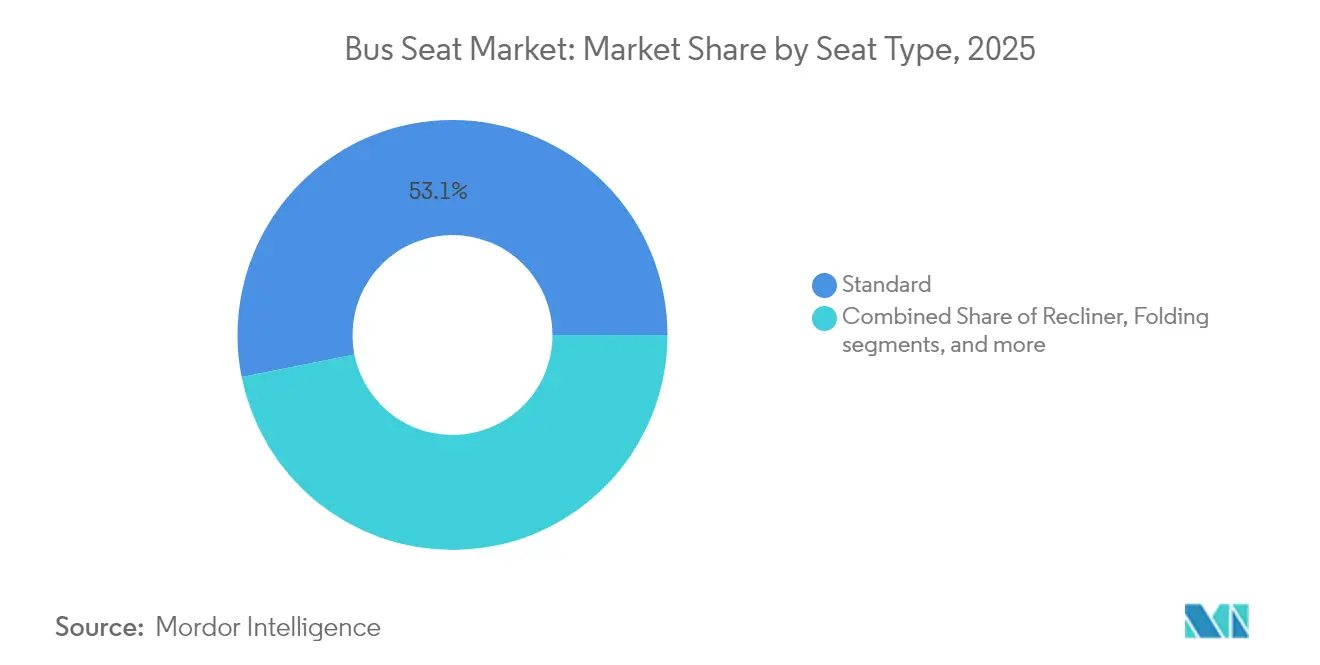
- シートタイプ別では、スタンダードシートが2025年のバスシート市場シェアの53.12%を占め、リクライナーシートは2031年にかけて8.78%のCAGRで成長する見込みです。
- コンポーネント別では、フレーム部品が2025年の収益の48.05%を占め、スマートアクセサリーおよびセンサーが11.08%のCAGRで最も速い成長を示しています。
- バスタイプ別では、トランジット/シティバスが2025年のバスシート市場シェアの50.63%を占め最大のポジションを保持し、電気トランジットバスが2031年にかけて最速の12.28%のCAGRを記録する見込みです。
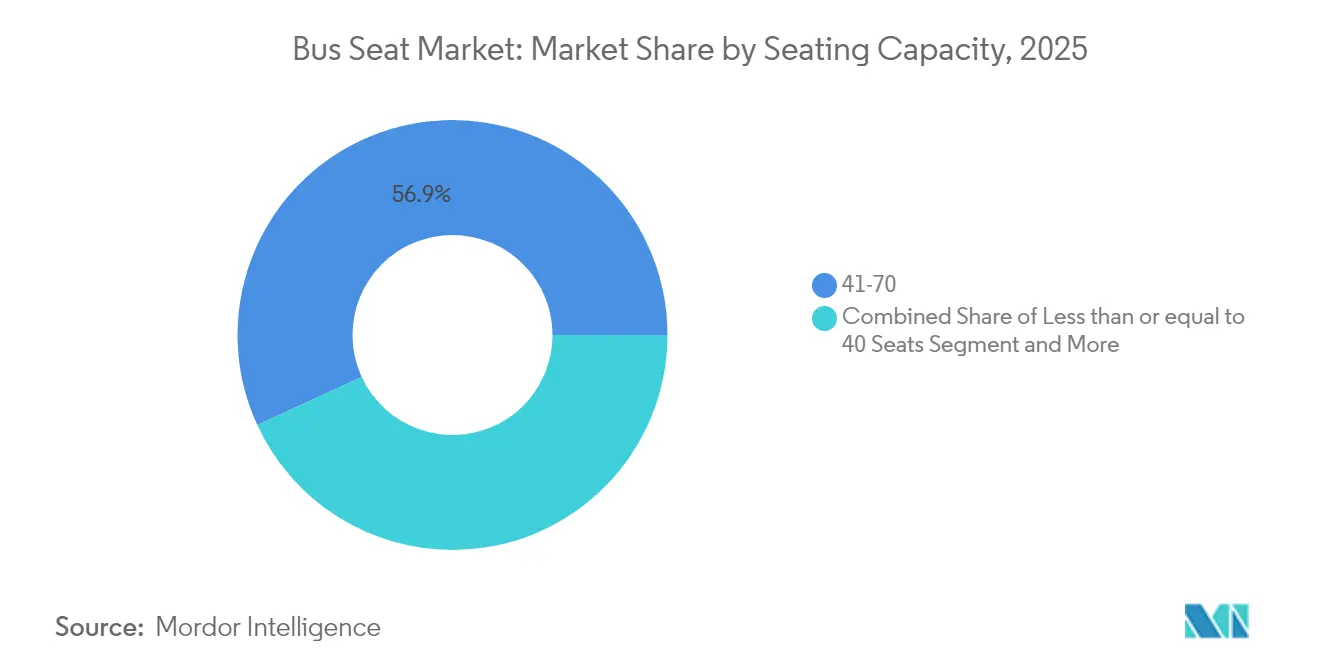
- 座席定員別では、41~70席セグメントが2025年のバスシート市場規模の56.88%を占め、2031年にかけて14.34%のCAGRで拡大しています。
- 最終用途別では、OEM取り付けが2025年の設置台数の75.64%を占め、アフターマーケットは2031年にかけて10.45%のCAGRで拡大しています。
- 地域別では、アジア太平洋が2025年に41.92%の収益シェアでトップを占め、アフリカが2031年にかけて最速の7.18%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 電気バスおよび電気スクールバスの急増 | +1.2% | アジア太平洋および北米が主導するグローバル | 中期(2~4年) |
| 公共交通CAPEX(設備投資)の増加 | +0.9% | アジア太平洋が中核、中東・アフリカおよび南米への波及 | 長期(4年以上) |
| より厳格な座席安全性および難燃性規制 | +0.7% | 欧州および北米、新興市場へ拡大 | 短期(2年以下) |
| 快適性重視のOEM仕様アップグレード | +0.8% | グローバル、先進国市場のプレミアムセグメント | 中期(2~4年) |
| AI対応乗車率収益化 | +0.6% | 北米およびEU、アジア太平洋でのパイロットプログラム | 中期(2~4年) |
| 3Dプリント軽量金属フレーム | +0.4% | グローバル、欧州および北米での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電気バスおよび電気スクールバス調達の急増
電気バスの展開は重量予算を再定義しており、バッテリー航続距離を確保するためにあらゆるキログラムを削減するシート設計が求められています。定員セグメントは多様で、40席以下のバスは堅調なCAGRで成長し、41~70席のバスは14.91%のCAGRで拡大しています。Blue Birdは、電気スクールバスが現在収益のほぼ10分の1を生み出し、ディーゼル車の3倍に相当する30万米ドル以上の平均取引価格を誇ると報告しています。
大都市における公共交通CAPEXの増加
都市渋滞と大気質目標が大都市の計画担当者をプレミアムインテリアを備えたバスフリートへの高いCAPEX(設備投資)に向かわせています。アジア太平洋は引き続き成長エンジンであり、中国、インド、東南アジアの支援を受けて、地域のバスシート市場は2025年から2030年の間に8.33%のCAGRを記録すると予測されています。当局は乗客を確保するためにUSB充電、空調ベント、人間工学的クッションを定期的に仕様として指定しています。41~70席の定員範囲が主流となっているのは、混雑した道路でのスループットと機動性のバランスが取れているためです。北米の都市バス納入台数は2023年に4,349台に達し、2022年比で7%の前年比増加となりました。
より厳格な座席安全性および難燃性義務
欧州経済委員会は規則第17号において座席強度および固定ルールを強化し、新たな子供安全規定を導入してOEMのコンプライアンススケジュールを厳格化しました。難燃性法制はバイオベースフォームの研究開発を促進しており、例えばWoodbridgeのTrimVisible Bioは可燃性試験を満たしながらバイオジェニックカーボンを組み込んでいます。[1]Woodbridge Group、「WoodbridgeがTrimVisible Bioシーティングフォームを発売」、woodbridgegroup.com 認定試験施設を持つサプライヤーは製品更新サイクルを加速させ、地域メーカーが再認証費用を賄えない際にシェアを獲得しています。
快適性重視のOEM仕様アップグレード
事業者はライドシェアに対抗する競争手段として快適性機能を活用しています。リクライナーシートはすでに8.95%のCAGRを記録しており、2023年9月にToyota Boshoku Corporationが発表したマッサージ、加熱、換気機能を組み合わせた77度フルリクライニングモデルなどの革新的製品が支えています。[2]Toyota Boshoku Corporation、「2024年度決算説明会」、toyota-boshoku.com スマートアクセサリーはさらに速く成長しており、乗車率分析とパーソナライズされた空調制御にデータを提供するセンサーを組み込んでいます。モジュール設計により、交通機関はシート全体を交換することなく既存フリートを改修でき、アフターマーケットの急増を支えています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| スチールおよびポリウレタンの価格変動 | -0.8% | グローバル、新興市場で深刻 | 短期(2年以下) |
| 高い金型コスト | -0.6% | グローバル、特に特殊セグメントに影響 | 中期(2~4年) |
| UNECE R80衝突コンプライアンスの遅延 | -0.4% | アジア太平洋、アフリカ、南米の新興市場 | 中期(2~4年) |
| 今後のマイクロプラスチック排出規制 | -0.3% | 欧州および北米、グローバルに拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スチールおよびポリウレタンの価格変動
原材料価格の不安定さがマージンを圧迫し、メーカーは長期OEM契約に負担をかける動的価格戦略の実施を余儀なくされています。ポリウレタン価格の急騰は内装材スライスに波及し、サプライヤーはリサイクルおよびバイオベース化学品へのヘッジまたは代替を迫られています。垂直統合されたプレーヤーは長期契約を確保することで収益を守る一方、中小企業はキャッシュフローの逼迫に直面し、業界再編が加速する可能性があります。
低量バリアントの高い金型コスト
子供安全やパラトランジットのニッチ向けにカスタマイズされたシートは、少量生産では回収が難しい高額な金型費用が発生します。メーカーはモジュール式アンダーストラクチャーと3Dプリントブラケットで対応し、金型リードタイムを短縮していますが、ユニット経済性は依然として課題です。市場参入者は収益性を維持するために既存プラットフォームのライセンスを取得するか、大量生産のトランジットモデルにポートフォリオを限定する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
シートタイプ別:
リクライナーがプレミアムモメンタムを維持スタンダードシートは2025年のバスシート市場の53.12%を占め、コスト重視の都市事業者に支えられています。リクライナーは相当のシェアを保持しており、8.78%のCAGRで指数関数的な成長が見込まれ、都市間および高級トランジットサービスを変革しています。折りたたみシートは柔軟なシャトル運行に対応し、ドライバー/オペレーター向けデザインにはサスペンションと調整機能が含まれ、ユニット価値を高めています。統合型チャイルドシートはニッチな存在ですが、UNECE規則による規制の追い風を受けています。プレミアムへのシフトは平均販売価格を引き上げ、特に航空会社やライドヘイリングが乗客を争う路線でリクライナー製品のバスシート市場規模を拡大しています。フルリクライニング機構とマッサージシステムに投資するサプライヤーは価格決定力を享受し、OEMの差別化戦略との連携を強化しています。
バスシート業界は衝突安全性試験の強化に対応する必要があるため、リクライナーフレームは現在、UNECE R80を満たしながら重量制限内に収まるよう高強度スチールとアルミニウムを組み合わせています。OEMはスタンダードとプレミアムの列を混在させたレイアウトを推進しており、フロアプランを再設計することなく快適性ティアをアップセルできるようにしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


コンポーネント別:
スマートアクセサリーがイノベーションを加速フレームアセンブリは2025年収益の48.05%を占めました。これはすべてのシートが剛性構造から始まるためであり、スマートアクセサリーおよびセンサーは2031年にかけて11.08%のCAGRで最も速い成長を示しています。自動乗客カウントシステムは98%以上の精度を達成し、機関が運賃収益を高めるために運行間隔を調整できるようにしています。このようなデータリッチな機能により、サプライヤーは分析サブスクリプションをバンドルし、物理的なハードウェアを超えた継続的な収益を生み出し、バスシート市場を拡大しています。
3Dプリントされたチタンまたはアルミニウムブラケットは50席バスから最大350kgを削減し、UNECE衝突基準を損なうことなく電気航続距離を延長します。フレームサプライヤーは積層造形企業と協力して、必要な箇所にのみ剛性を提供するラティス構造を統合し、原材料使用量とカーボンフットプリントを削減しています。内装材メーカーは今後の欧州マイクロプラスチック規制に対応するため、抗菌コーティングとリサイクル可能なテキスタイルを追加しています。
バスタイプ別:
電気トランジットが仕様レベルを向上トランジットバスは2025年の収益の50.63%を占め、電動化がそのセグメント内の需要と技術的洗練度の両方を高めています。コーチは5分の2以上のシェアを保持し、プレミアム運賃を要求するリクライナークッションと幅広アームレストを重視しています。スクールバスは11.64%のCAGRで成長する見込みであり、1,500以上の米国学区での電気フリートアップグレードに資金を提供する連邦インセンティブに支えられ、全体のバスシート市場の堅調なCAGRを上回る成長が予測されています。電気モデルは軽量フレームがバッテリー航続距離の延長に直結するため、より高い座席予算を獲得しています。
シャトル形式は、乗客スペースを荷物や車椅子用に転換できる折りたたみ式およびクイックリリースレイアウトを優先しています。すべてのバスタイプにわたって取り付けレールを標準化するサプライヤーは、OEM統合を合理化し、改修のダウンタイムを短縮しています。
座席定員別:
中型定員バスが成長を主導41~70席ブラケットは2025年収益の56.88%を占め、14.34%のCAGRで成長しており、中型バスが連節式大型バスの機動性ペナルティなしに都市密度に対応することを確認しています。このブラケットはまた、最大のバスシート市場規模を支え、モジュール式フレームに特化したサプライヤーにスケールメリットをもたらしています。40席以下のバスは農村部およびシャトル用途に適しています。70席超のティアは主に、快適性の付加機能よりも座席の堅牢性が重視されるバス高速輸送路線を含んでいます。
中型定員電気モデルはオーストラリアおよび韓国の調達パイプラインに登場しており、31~40席および41~70席ブラケットの座席量をさらに押し上げています。複数のシャーシにわたって座席レイアウトを認証するサプライヤーはOEMの立ち上げサイクルを短縮し、より長い供給契約を確保しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
最終用途別:
アフターマーケットの成長がOEM量を上回るOEM設置は2025年の出荷台数の75.64%を占めました。これは工場での取り付けがシートとフロアの互換性を保証し、車両全体の保証適用を維持するためです。一方、アフターマーケットは5分の2以上の量を保持していますが、事業者が新規バス購入を延期して既存フリートを近代化するにつれ、2031年にかけて10.45%のCAGRで拡大しています。
改修プログラムがこのトレンドを示しています。Volvoはインテリア、エクステリア、座席を更新しながら安全認証を維持するターンキーオーバーホールを提供しています。改修活動の急増は、特に予算制約によりフリート更新サイクルが遅延している地域において、専門インストーラーおよび部品販売業者のバスシート市場シェアを拡大しています。
地域分析
アジア太平洋バスシート市場
アジア太平洋地域は2025年に41.92%のシェアでバスシート市場を支配しており、インドのスマートシティミッション、中国の継続的な都市化、および東南アジアの急速な車両電動化に牽引され、堅調なCAGRを記録する見込みです。中国の電気バス販売は2017年以降に落ち着き見せていますが、生産基盤は依然として重要であり、シートサプライヤーに規模と輸出上の優位性をもたらしています。日本の通勤者調査では、住民の80%以上がバスを利用しており、その大半が短距離移動であることが示されており、事業者は輸送能力の拡大よりも快適性の向上に注力しています。インドのAIS-052から中国のGB規格に至るまで、多様な規制の枠組みが、複数規格の認証ポートフォリオを持つシートメーカーに有利な環境をもたらしています。
ヨーロッパおよび北米バスシート市場
ヨーロッパは2025年に5分の2以上のシェアを占めており、車両更新がゼロエミッション義務と連動して進んでいます。厳格なUNECE R80規格および難燃性規則は試験コストを課すことで低コスト参入者の障壁となり、既存サプライヤーにとってプレミアムな競争環境を生み出しています。政府補助金は低炭素技術を対象としており、機関が軽量フレームやリサイクル繊維を指定することを促進しています。北米はこれに続いており、米国のインフラ投資・雇用法およびカナダのゼロエミッション交通基金によって押上げられています。電気スクールバスへの割り当ては、チャイルドリストレイントシステムと軽量化フレームを重視した安定したシート需要を提供しています。
アフリカおよび南米バスシート市場
アフリカはラゴスやナイロビなどの都市がバス高速輸送回廊に投資するなか、7.18%のCAGRで成長していますが、予算はプレミアム機能よりもコストを優先する傾向が依然として続いています。南アフリカおよびエジプトにおける現地組立プログラムは、標準化された調達しやすいシートへの需要を生み出しています。南米のブラジルは堅固なシャシー産業を有しており、地域調達上の優位性を提供しています。経済的な不安定さにより事業者は価格に敏感であるため、サプライヤーはUNECEの衝突安全基準を競争力のあるコストで満たす耐久性の高い標準シートで入札を獲得しています。

規制環境
バス座席の仕様は、車両カテゴリーおよび地域によって異なる多層的な安全性・材料フレームワークによって形作られている。UNECE型認証に準拠する国際市場では、UN規則No.80が大型旅客車両(M2/M3)の座席および座席アンカレッジの認証を規定し、UN規則No.118は特定のM3バスクラスで使用される内装材の燃焼性要件を定めている。R80が適用されない区分については、座席およびヘッドレストに関してUN規則No.17も適用される。サプライヤーは通常、認証済みアンカレッジ設計、文書化された衝突性能試験データ、材料の可燃性証明を優先することで対応し、OEM選定に先立つ自社または提携先での試験の価値を高めている。
米国では、NHTSAがFMVSS No.207(座席システム)およびFMVSS No.222(スクールバスの旅客座席および衝突保護)を管轄しており、規制の維持管理活動が検証作業や文書化要件を変化させる場合がある。注目すべき更新の一つは、2026年7月6日発効のNHTSA最終規則であり、FMVSS No.207を改正して旧式の要件を削除し、側面向き座席および特定のバス旅客座席を特定の力試験規定から除外するものである。これにより、コンプライアンス対応の焦点は、依然として適用される性能領域と、FMVSS No.222に基づくスクールバス特有の要件に再び集中する。その他の地域では、中国がJT/T 1095-2022に基づき商用バス内装材の耐燃性要件を適用しており、オーストラリアはバスに関するADR 68/00の乗員保護規定を参照しており、シートベルトアンカレッジや高基準高さ座席の座席強度に関する考慮事項が含まれている。
競合ランドスケープ
バスシート市場は中程度の断片化を示しています。鄭州宇通客車、ダイムラー、厦門金龍、フォルクスワーゲン、マルコポーロ、トヨタは合わせて世界のバス販売の約40%を占めており、座席サプライヤーの戦略をスケール統合またはニッチ技術特化のいずれかに向けています。Toyota Boshoku Corporationは2024年度に857万個の車両シートを生産し、前年比9.4%増を記録しており、世界中のOEMにサービスを提供するために必要な生産量を示しています。
製品差別化は軽量化、持続可能性、および接続機能を軸に展開しています。FORVIAは、OEMのスコープ3目標に沿って、ベースライン製品と比較してライフサイクルCO₂排出量を最大40%削減する商用車シートファミリーを発表しました。Lear CorporationはComfortMax技術を導入し、40%速い加熱・冷却と部品点数の半減を実現し、重量と組立時間を削減しています。座席メーカーはまた、ハードウェアをデータサービスに変換するAI対応乗車率収益化プラットフォームを探求し、より粘着性の高い収益ストリームを生み出しています。
中規模サプライヤーは上流のフォーム成形または金属プレス加工を統合することでコモディティリスクをヘッジし、重要なコストドライバーの管理を確保しています。その他はUSBポート、抗菌内装材、シートベルト状態ライトで老朽化したフリートをアップグレードする改修キットに転換し、OEM連携大手との直接競争なしにアフターマーケットの成長を取り込んでいます。シートフォームに関する欧州マイクロプラスチック指令の施行が迫っており、バイオベース研究パイプラインへの緊急性が高まり、新素材が規模に達するにつれてサプライヤーの階層が再編される可能性があります。
バスシート業界リーダー
Toyota Boshoku Corporation
Grammer AG
Commercial Vehicle Group Inc.
Franz Kiel GmbH
Freedman Seating Company
- *免責事項:主要選手の並び順不同
バスシート市場
- Toyota Boshoku Corporation
- Grammer AG
- Commercial Vehicle Group Inc.
- Franz Kiel GmbH
- Freedman Seating Company
- Harita Seating Systems Ltd
- Magna International Inc.
- Lear Corporation
- NHK Spring Co.
- Pinnacle Industries Ltd
- RECARO Automotive
- Gentherm Inc.
- Adient PLC
- Faurecia SE (FORVIA)
- TACHI-S Co. Ltd
- Vogelsitze GmbH
- Isringhausen GmbH & Co. KG
- Bharat Seats Limited
- Minda Industries Ltd
- Prakash Seating Private Ltd

市場機会と将来展望
軽量化と循環型材料の選択により、電動バス向けに安全基準への準拠と質量削減を両立させつつ、内装の燃焼性要件も満たすことができる座席メーカーに新たな余地が生まれている。本レポートで示されている根拠は、既にバイオベースフォームおよび低毒性化学物質における活発な研究開発と製品方向性を示しており、その中にはWoodbridgeのTrimVisible Bioシートフォームが含まれ、可燃性試験に対応する位置づけとなっている。また、温熱快適性機能や、占有率分析やモジュール式改修を支援するセンサー内蔵アクセサリーなど、エレクトロニクスを多用したアップグレードも取り上げている。2025年にはOEM装着が導入を主導するため、取り付けインターフェースを標準化し、モジュール式エレクトロニクスやトリムキットをパッケージ化するサプライヤーは、完全な座席交換を必要とせずに、工場向けプログラムと内装リフレッシュサイクルの両方を支援できる。
生産能力の増強や新型車両プログラムも、トランジットおよびシャトル形態全体にわたって近い将来の座席コンテンツ機会を生み出している。2026年6月、Solaris Bus & Coachはポーランドのシロダ・ヴィエルコポルスカに新しい生産ホールを開設し、年間約500台の生産能力を追加した。これにより、欧州の主要製造拠点において、規格に準拠した座席システムおよび検証済みトリム材のパイプラインが拡大するとみられる。同時に、材料サプライヤーはリサイクル可能な単一材料座席コンセプトの発表を続けており、その一例としてCovestroが2026年2月にリサイクル可能なTPU単一材料座席を採用した自律走行電動ミニバスコンセプトを発表した。これは、座席OEMおよびティアサプライヤーが、耐火性と耐久性能を維持しながら、リサイクル性を重視して張材やフォームスタックを再設計する機会を後押ししており、特に電動化フリートにおいて重要となる。
Recent Industry Developments in バスシート市場
- 2026年7月:トヨタ紡織株式会社は、愛知県豊田市に新たな自動車用座席製造工場の建設を開始し、2029年1月の稼働開始を計画している。この投資により、日本国内での長期的な座席生産能力および産業能力が拡充され、商用および乗用座席プログラム全体で共通のプラットフォーム、材料、製造知見を共有することから、バス用座席サプライヤーにも関連性を持つ。
- 2025年4月:Lippert(LCI Industries)は、シカゴを拠点とするFreedman Seating Companyを買収し、バス、鉄道、船舶、商用車にわたる座席ソリューションのポートフォリオを拡大した。この取引により、北米の座席関連能力がより大規模なエンジニアリング部品グループの下に統合され、調達、製造、製品開発における幅広い顧客アクセスと潜在的な規模のメリットが期待される。
- 2024年9月:Grammer AGはInnoTransにおいて新型旅客座席「NEW REGIO」を発表し、持続可能な材料と地域鉄道・バスフリート向けのモジュール式デザインを強調した。この発表は、モジュール性と持続可能性を軸とした製品差別化の継続を反映しており、構成可能な内装や改修に適した座席構造を求める運行事業者のニーズに合致している。


バスシート市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、バスで使用される座席から生じる収益を対象とし、座席構造および乗客と接する材料を含み、OEM装着需要および交換需要にわたって、調査期間中の米ドルで追跡している。
対象範囲の除外事項:鉄道車両、乗用車、航空機向けの座席は除外する。また、座席アセンブリの一部として販売されていない内装品(フローリング、照明、HVACなど)も除外する。
セグメンテーション概要
- シートタイプ別
- スタンダード
- リクライナー
- 折りたたみ
- ドライバー/オペレーター
- 統合型チャイルド
- コンポーネント別
- フレーム(スチール、アルミニウム、マグネシウム)
- 内装材(ファブリック、ビニール、レザー)
- アクセサリー(アームレスト、シートベルト、トリム、センサー)
- バスタイプ別
- トランジット/シティ
- コーチ/都市間
- スクール
- シャトルおよびその他
- 座席定員別
- 40席以下
- 41~70席
- 70席超
- 最終用途別
- OEM取り付け
- アフターマーケット/後付け
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、バス生産、フリート更新、利用強度を説明する公開情報から開始した。国の運輸省庁や統計局、国際自動車工業連合会(OICA)の発表、座席および関連部品の貿易動向を示すUN Comtradeの通関データ、都市モビリティおよび所得水準に関連する世界銀行の指標などを参照した。
市場構造と価格設定の論理については、バス座席メーカーおよび主要バスOEMの年次報告書、投資家向け説明資料、製品カタログを確認し、座席要件が記載されている調達通知および入札ポータルも精査した。特許データベースを確認し、リクライニング機構、軽量フレーム、難燃性張材などの機能の採用状況を把握した。これらのデスクソースは例示にすぎず、入力データの収集、検証、明確化のために多数の公開文書を確認した。
一次インタビューおよび調査
一次調査は、公開データが十分に答えられないギャップを埋めることに重点を置いた。特に、バス1台当たりの座席内容、交換サイクル、バスの種類や快適性レベルによる平均販売価格の変動などである。主要地域全体の座席メーカー、部品サプライヤー、バスOEM関係者、フリート運行事業者、および流通業者と対話した。これらの入力を統合した後、それを用いて仮定を確認し、デスクリサーチの情報に不整合が見られた場合には最終モデルを調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:34% | 経営幹部(CXO):14% | アジア太平洋地域:45% |
| ミドルティア:52% | 機能/部門リーダー:38% | 欧州・中東・アフリカ地域:32% |
| 中小プレイヤー:14% | マネージャー:48% | 南北アメリカ地域:23% |
市場規模算定と予測
市場規模の算定は、トップダウンおよびボトムアップのロジックを用いて構築した。トップダウン側では、バス生産および稼働フリートの情報から需要プールを再構築し、バスの種類および座席数に応じて車両1台当たりの座席内容を適用し、その後、インタビューによって精緻化されたOEMと改修の分割を反映した。
合計値を現実的に保つため、サプライヤーの収益分割のサンプル、アフターマーケット販売量に関する流通経路からのフィードバック、標準座席およびリクライニング座席の単位販売量に基づくASPの時系列推定サンプルなど、選択的なボトムアップ検証によって結果を裏付けた。直接的な報告データが欠落している場合は、近隣国の比率(フリート規模、交換頻度、輸入強度)を用いてギャップを補完し、その後専門家の意見と再確認した。
予測は、単純な多変量回帰レイヤーに支えられたシナリオ分析に基づいている。主要な推進要因には、バス生産動向、都市公共交通の資金調達動向、フリートの経年および改修率、安全性・難燃性コンプライアンス要件、張材およびフレームの材料コスト転嫁パターンが含まれる。前提条件は、単一の通貨換算タイミングと明示的な インフレおよびASP進行ステップを通じて、地域間で一貫性を保った。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、モデルが単一のデータストリームに依存しないようにした。出力結果は、バス生産総数、座席の輸出入動向、運行事業者の改修活動などの独立した指標と比較され、大きな差異があれば調査し、承認前に修正した。
特に、バス1台当たりの座席内容、OEMと改修の割合、地域別ASPなどの主要な入力について、第二のアナリストによるレビューを実施して検証した。本調査は毎年更新され、公共交通調達の動向変化、大規模な生産能力増強、原材料価格の急激な変動などの重要な事象が発生した場合には、中間更新が実施される。提供前には最終的な更新パスを実行し、顧客に最新の情報を提供している。
Mordor Intelligenceのバス座席市場規模算定と他の公開推計との比較
トピック名が同じように見えても、バス座席の市場規模として異なる数値が公表されることは通常のことである。差異は通常、各発行元が何をバス座席として数えるか、どの年を現在の基準年として扱うか、新規バス製造だけでなく交換需要をどのように扱うかによって生じる。
主要なギャップは、価格設定の論理と地理的対象範囲からも生じる。一部の推計は広範な車両座席の合計値に大きく依存しており、他方では公共交通のみに絞り込んでいるものもあり、現地のインフレが高い場合には通貨換算のタイミングによって米ドル換算値がさらに変動することがある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 15.74 B (2026) | |
| 業界出版社A | USD 14.94 B (2024) | 異なる基準年を用いており、快適性カテゴリーと機構カテゴリーを明確に区別せずに統合することが多く、OEM装着量と改修量を明確に分離していないため、バスの種類によってASPが異なる場合、単位から金額への換算に影響を及ぼす可能性がある。 |
| 業界出版社B | USD 12.95 B (2024) | モデルの基盤をより狭い範囲の部品・座席タイプの区分に限定しており、地域全体に単一の平均価格曲線を適用している場合があるため、高快適性座席やコーチ座席の比率が高い市場を過小評価する可能性がある。 |
この差異は主に基準年の選択、および改修需要とバス1台当たりの座席内容の数え方によって生じる。これら2つの要因を明確にすれば、市場計算はより追いやすく再現しやすくなる。これはMordor Intelligenceが採用しているアプローチである。


レポートで回答される主要な質問
バスシート市場の現在の規模はどのくらいですか?
バスシート市場は2026年に157億4,000万米ドルに達しており、2031年までに約204億9,000万米ドルに達すると予測されています。
どの地域がバスシート市場を主導していますか?
アジア太平洋が2025年に41.92%の収益シェアでトップを占めており、大規模な公共交通投資と電気バス製造能力に牽引されています。
リクライナーシートはなぜこれほど急速に成長しているのですか?
事業者はプレミアムな快適性でサービスを差別化するためにリクライナーシートを採用しており、都市間および高級トランジットがライドシェアや航空会社と競争する中、2031年にかけて8.78%のCAGRを記録しています。
電動化はシート設計にどのような影響を与えますか?
電気バスはバッテリー航続距離を確保するために軽量シートが必要であり、サプライヤーはアルミニウム、マグネシウム、炭素繊維フレームおよび重量効率の高いアクセサリーへの移行を促されています。
バスシート市場におけるアフターマーケット需要を促進するものは何ですか?
老朽化したフリートと調達の遅延により、事業者は既存バスの改修を余儀なくされ、改修セグメントに2031年にかけて10.45%のCAGRをもたらしています。
規制はシート素材にどのような影響を与えていますか?
欧州および北米における厳格な難燃性およびマイクロプラスチック規制が、バイオベースフォームとリサイクル可能なファブリックのイノベーションを促進し、高度な研究開発を持つサプライヤーに有利に働いています。
最終更新日:



