
防弾ガラス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
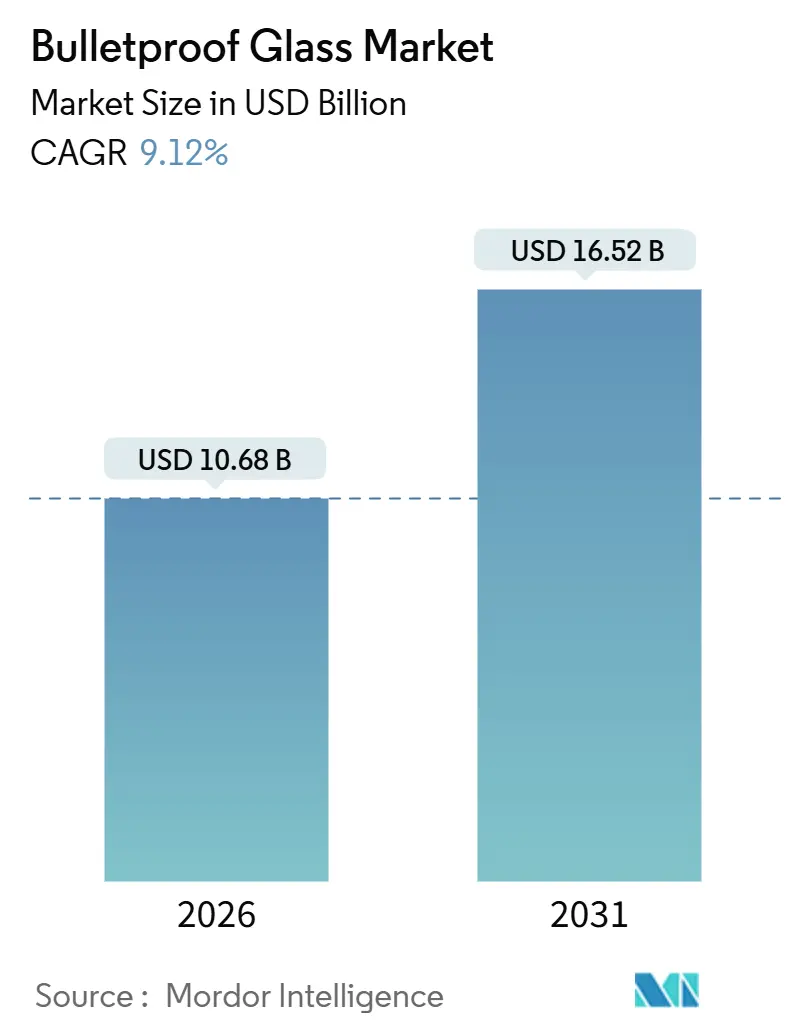
| 市場規模 (2026) | 10.68 十億米ドル |
| 市場規模 (2031) | 16.52 十億米ドル |
| Growth Rate (2026 - 2031) | 9.12 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる防弾ガラス市場分析
防弾ガラス市場規模は2026年にUSD 108億6,800万と推定され、2031年までにUSD 165億2,000万に達すると予測されており、予測期間(2026年〜2031年)におけるCAGRは9.12%です。防衛近代化の加速、気候変動に強い建設に関する規制の義務化、および装甲車両の電動化が需要を下支えしており、ポリマーセラミックハイブリッド素材は大幅な軽量化をもたらすことが期待されています。ソリッドアクリルは、その光学的透明度とコスト面での優位性から2025年の販売量をリードしましたが、より軽量な合わせ構造でマルチヒット防護を実現するポリカーボネートおよびガラスクラッドポリカーボネートへと顧客の嗜好がシフトしています。自動車メーカーは利益率向上を狙い工場レベルで防弾グレージングを組み込んでおり、公共部門のバイヤーはリサイクル素材含有の合わせガラスを仕様として採用することで安全目標と持続可能性目標を整合させています。防弾ガラス市場は、したがって、事後的な調達から積極的なインフラ強化およびモビリティ統合へと移行しつつあります。
主なレポートのポイント
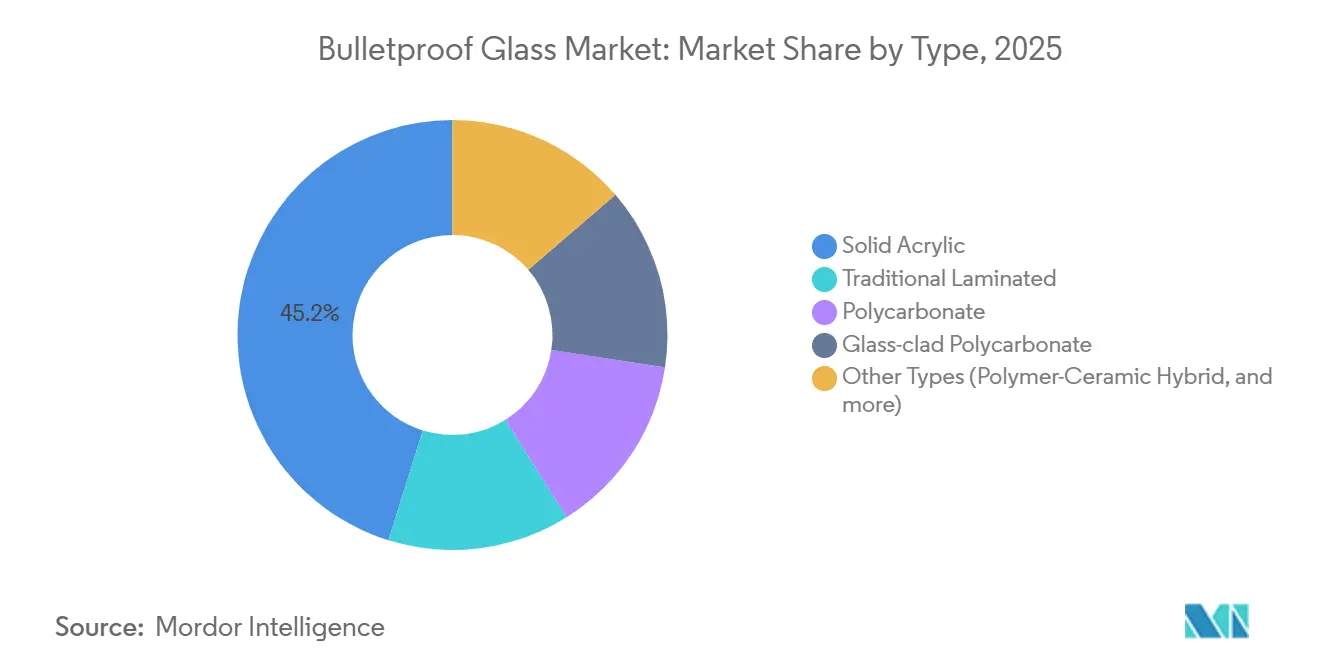
- タイプ別では、ソリッドアクリルが2025年の防弾ガラス市場シェアの45.19%をリードし、ポリカーボネートは2031年に向けて10.21%のCAGRで拡大すると予測されています。
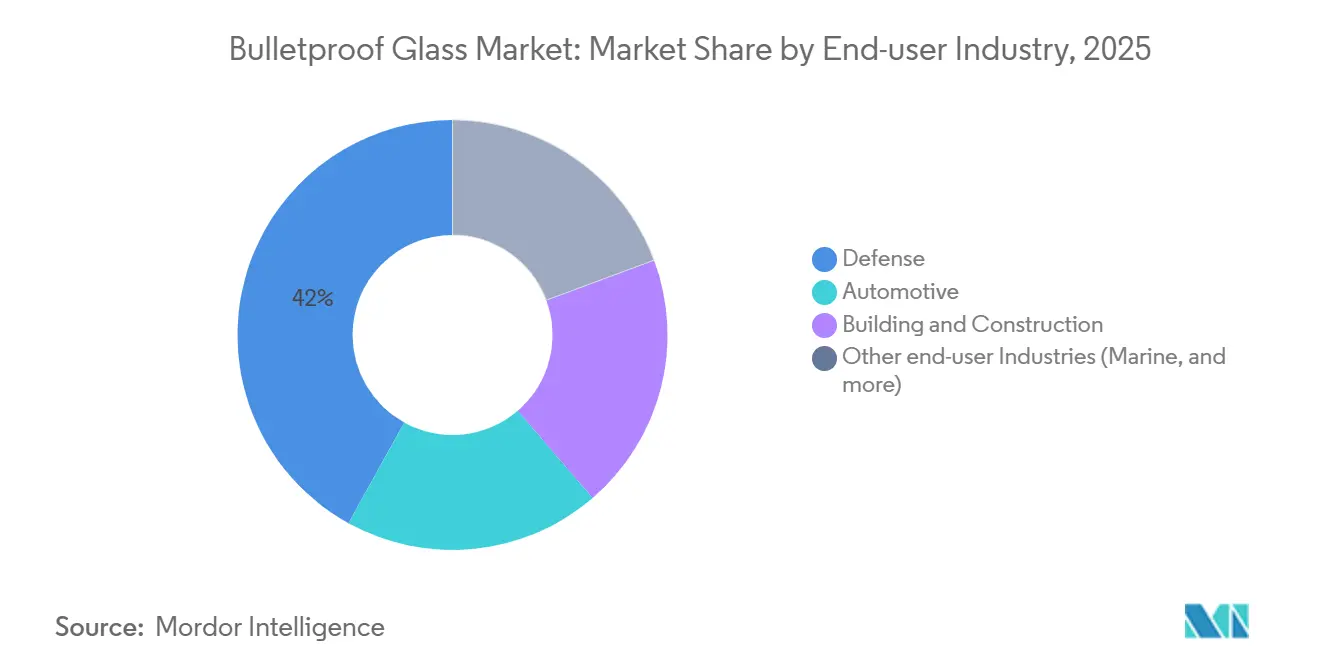
- エンドユーザー産業別では、防衛セグメントが2025年の防弾ガラス市場シェアの41.97%を占め、一方で自動車セグメントは2031年にかけて11.92%と最も高いCAGRを記録しています。
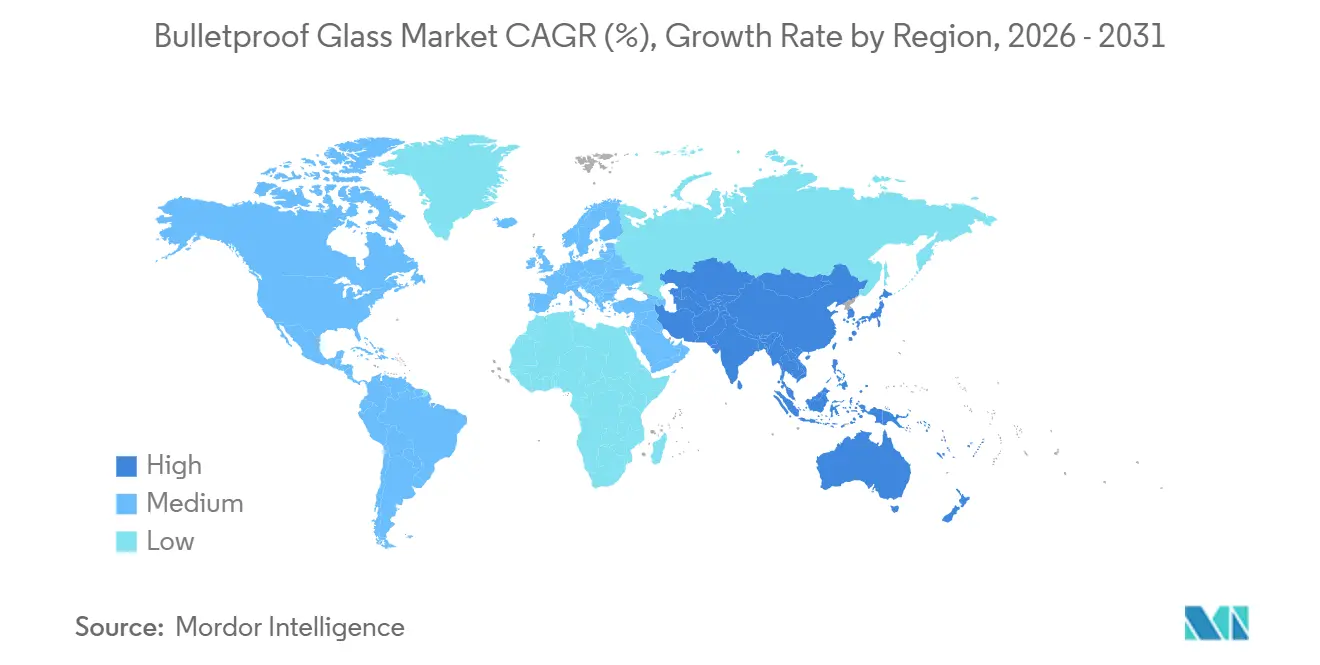
- 地域別では、北米が2025年の防弾ガラス市場規模の39.18%を占めており、アジア太平洋地域は同期間において12.17%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーのインパクト分析*
| ドライバー | CAGRへの予測インパクト(〜%) | 地理的関連性 | インパクトの期間 |
|---|---|---|---|
| 世界的な防衛および国土安全保障支出の拡大 | +2.8% | 北米、欧州、中東 | 中期(2〜4年) |
| 高リスク都市部におけるインフラ開発の増加 | +2.1% | 中国、インド、中東、南米 | 長期(4年以上) |
| 高級車および装甲車両における利用拡大 | +1.9% | 北米、欧州、サウジアラビア、UAE | 短期(2年以内) |
| 気候変動に強い建築物における防弾ファサードコードの義務化 | +1.5% | 米国、欧州、中国 | 長期(4年以上) |
| 電動公共交通機関フリートにおけるマルチ脅威透明装甲の需要拡大 | +0.9% | 中国、インド、米国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
世界的な防衛および国土安全保障支出の拡大
軍が新型プラットフォームよりも生存性向上を優先するにつれ、透明装甲の予算が増加しています。米陸軍は2026会計年度の車両防護システム(Vehicle Protection System)にUSD 1億800万を配分し、旧式フリートを軽量化するリトロフィットキットを優先しています。[1]米陸軍省、「2026会計年度予算ハイライト」、army.mil。FBIは2025年にNIJレベルIIIのシールドおよびパネルに対してUSD 4,500万の入札を発出しました。2025年11月に落札された英国国防省のGBP 7,600万の枠組み契約は、VR7〜VR9の民間プロファイル車両に重点を置いています。電動ドライブトレインの重量制限により、ガラスクラッドポリカーボネートおよびポリマーセラミックハイブリッドの採用が進んでおり、米海軍のSBIRはSTANAG 4569レベル3aの脅威に対して質量を25%削減する軽量ラミネートに資金を提供しています。
高リスク都市部におけるインフラ開発の増加
メガシティは、保険および公共安全の要件を満たすためにカーテンウォールに防弾グレージングを組み込んでいます。中国の JGJ 113-2015 は、人の往来が多い建物に合わせ安全ガラスを義務付けており、上海はこの規則を高さ24 mを超えるファサードにも適用しています。[2]中国住宅・農村建設部、「JGJ 113-2015」、mohurd.gov.cn。インドの中央予備警察隊(Central Reserve Police Force)は、ZおよびZスペシャルの要人保護対象者向けに防弾車両を規定しており、セダンおよびSUVのリトロフィット需要を牽引しています。米国では、FEMAのASCE 7-22竜巻条項およびASTMの耐衝撃試験が弾道基準と重複するようになり、単一のラミネートで飛来物および小火器の脅威の両方に対応できるようになっています。
高級車および装甲車両における利用拡大
OEMは資産価値の維持を目的として工場出荷時の装甲をバンドル提供しています。BMWは2024年にi7 プロテクションを発売しました。これはVPAM VR10認定を受けた初の電動セダンであり、236マイルの航続距離を維持しながら1,750 kgの装甲を統合しています。General Motors Defenseは2025年にSuburban Shieldを発表し、外交使節団向けフリートに対応しています。米国国務省はUSD 4億の装甲EV契約の対象をTeslaを超えて拡大したことで、FordおよびRivianが防弾ガラスの供給を確保しています。中東のVIPバイヤーはVR7〜VR9の防護を常に要求しており、より軽量なポリカーボネートラミネートへの継続的な需要を維持しています。
気候変動に強い建築物における防弾ファサードコードの義務化
政府資金はセーフルームプロジェクトをより厳格なグレージング規則に結び付けています。FEMA P-361は竜巻ミサイル耐性を要求しており、ICC 500-2023は連邦政府が支援するコミュニティシェルターに義務付けられています。米国防総省のUFC 4-010-01は、断片保持フィルムを禁止し、新連邦施設において最低6 mmのポリカーボネートまたは合わせガラスを規定しています。欧州ではEN 1063防弾規格とEN 13124耐爆発規格の統合が進んでおり、単一製品でのコンプライアンスが可能になっています。これらの規制は2020年以前の施設のリトロフィットを促進し、代替需要を押し上げています。
制約要因のインパクト分析*
| 制約要因 | CAGRへの予測インパクト(〜%) | 地理的関連性 | インパクトの期間 |
|---|---|---|---|
| 原材料および加工コストの高さ | −1.4% | 欧州、北米 | 短期(2年以内) |
| 熟練施工者の供給不足 | −0.8% | 北米、欧州、アジア太平洋主要都市 | 中期(2〜4年) |
| 製造プロセスのエネルギー集約性 | −0.6% | 欧州、北米、中国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料および加工コストの高さ
2025年における光学グレードのポリカーボネートスポット価格は、北米でUSD 2,810/t、中国でUSD 1,810/tの範囲にあり、BPAフリー樹脂には12〜18%のプレミアムが上乗せされています。オートクレーブ接合は最大200 kWh/m²のエネルギーを消費し、TPU接合はさらに10〜15%のエネルギーを追加します。リサイクルカレットはフロートガラスのエネルギーを25%削減しますが、消費後の供給は欧州以外では限定的です。
熟練施工者の供給不足
AGMT認定は7,500時間の現場実習と4年ごとの更新を要求するため、需要の急増と労働力供給の間にタイムラグが生じます。不適切なエッジシーリングは防弾性能を最大30%低下させる可能性があります。ロボット工学によりレイアップ作業のエラーは削減されましたが、ライン1本あたりUSD 50万〜150万の設備投資が必要なため、小規模なグレージング業者による採用は限定的です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ポリカーボネートが重量制約の用途において台頭ソリッドアクリルは、92%の光透過率と低い原材料コストにより、2025年の需要の45.19%を占めました。ポリカーボネートは、防衛および自動車バイヤーがより軽量なマルチヒットラミネートを優先するにつれ、2031年にかけて年率10.21%で成長すると予測されています。合わせガラスは、爆風保持が必要な建築ファサードにおいて引き続き主流ですが、その40〜60 kg/m²の重量と中間層の経年劣化が移動プラットフォームへの使用を制限しています。ガラスクラッドポリカーボネートは透明度と強靭性のバランスに優れていますが、15〜20%のコストプレミアムを伴います。スピネルおよびAlONストライクフェースを含むポリマーセラミックハイブリッドは、現在、体積ベースで5%未満に留まっていますが、20〜30%の厚み削減を実現しており、自動車および航空宇宙フリートへの将来的な普及を示唆しています。
ポリカーボネートへの需要は、NIJレベルIIIまたはVPAM VR7規格を損なうことなく車両ペイロードペナルティを軽減する素材へと防弾ガラス市場が移行していることを裏付けています。ポリカーボネートラミネートの防弾ガラス市場規模は、工場出荷時に装甲を施したEVと軽量リトロフィットキットが普及するにつれ、今世紀末にかけてアクリルを上回るペースで成長すると予測されています。新興のTPUナノコンポジットは、ベースラインTPUと比較してスポール強度をさらに34%向上させ、耐用年数を延長するとともに代替コストを低減します。
注記: 個別セグメントのシェアはレポート購入後に入手可能です


エンドユーザー産業別:
自動車がEV統合において防衛を上回る成長を達成防衛は2025年の消費量の41.97%を占め、複数年にわたる軍事プログラムに支えられていますが、予算の伸び悩みにより成長は一桁台にとどまっています。自動車は、BMWやGeneral Motorsなどのメーカーがプレミアム価格の獲得を目的として組立ラインで防弾パッケージを導入するにつれ、2031年にかけてCAGR 11.92%で成長すると見込まれています。米国国務省がUSD 4億の契約を国内全ブランドに開放したことで、工場出荷時に装甲を施したEVの防弾ガラス市場シェアが拡大しています。建築・建設はFEMAおよび中国のファサード規制を基盤として需要全体の約4分の1を占めています。
コアセグメントを超えて、海洋、航空宇宙、および公共交通機関はニッチな量を消費していますが、重量に敏感な用途においてポリマーセラミックハイブリッドを検証するにつれ、二桁成長を続けています。防弾ガラス産業は、したがって、防衛中心の調達から多様なモビリティおよびインフラ用途へと拡大しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能です
地域分析
北米防弾ガラス市場
北米は2025年に39.18%のシェアで防弾ガラス市場をリードした。これは、1億800万米ドルの車両防護システム予算および4,500万米ドルのFBI入札を含む米国連邦政府の需要が数量を押し上げたことによる。FEMAの複合脅威グレージング規則は、災害耐性要件と弾道要件を統合しつつあり、サプライヤーが建設プロジェクトと防衛プロジェクトにわたって認証コストを償却することを可能にしている。国務省の拡大されたEVフレームワークは国内サプライチェーンを活性化し、カナダとメキシコ自動車の段階的な後付け需要を加えている。
アジア太平洋防弾ガラス市場
アジア太平洋地域は12.17%のCAGRで最も成長が速い地域である。中国はJGJ 113-2015を施行しており、大都市圏全体でラミネートファサードのアップグレードを促進している。Fuyao Glass Industry Group Co., Ltd.はイリノイ州に4億米ドルを投資するとともに、新エネルギー車向けグレージングを目的とした新規国内フロートラインに91億人民元を投じることを表明した。インドの200名規模のVIP警護名簿は装甲SUVの後付け需要を支えている。日本と韓国は次世代歩兵車両向けに20〜30%の軽量化を実現する透明セラミックの研究開発に投資している。
欧州・中東・南米防弾ガラス市場
欧州では、英国の7,600万ポンドの防護車両フレームワークが低プロファイルの電動SUVを優先している。AGC Inc.の2025年1月のSGTドイツ買収および2025年10月の太陽光発電ガラスリサイクル試験は、既存企業による垂直統合および低炭素フロート炉への移行を示している。EU排出量取引制度(ETS)の炭素価格はマージンを圧迫する一方で、リサイクル含有量ラミネートの普及を加速させている。サウジアラビア、UAE、ブラジルは政府および商業施設向け弾道ファサードへの投資を行うグローバルな拠点を形成している。

バリューチェーン分析
防弾ガラスのバリューチェーンは、フロートガラス(シリカ砂、ソーダ灰、石灰石)、ポリマーシートおよび中間膜(特にポリカーボネートおよびPVB)、セラミック打撃面(スピネルおよびAlON)やTPUベースの接合層などの高度な積層体向け特殊材料といった上流インプットから始まる。生産工程は精密切断、積層、高圧オートクレーブ接合を中心とし、その後、端部シーリング、仕上げ、そして最終用途に応じてNIJ、VPAM、EN 1063、またはSTANAG関連要件に基づく耐弾試験および認証が行われる。ミッドストリームの価値は、耐衝撃複数回対応かつ軽量なガラスクラッド・ポリカーボネート積層体を提供できる加工業者や、欠陥を減らすロボット接合ラインを持つ事業者によって、より多く獲得される傾向にあるが、これには大規模な資本投資が必要となる。
下流では、製品は主に二つの経路を通じて流通する。すなわち、車両OEM(工場出荷時装甲プログラムを含む)への直接供給と、ファサード請負業者、セキュリティインテグレーター、政府施設・銀行・重要インフラ向けの特殊ガラス施工ディストリビューターを介したプロジェクトベースの供給である。ボトルネックは材料と加工能力の面に集中している。2026年3月の業界報道では、供給の逼迫を背景に標準強化ガラスのリードタイムがおよそ4~6週間に延びていると指摘されており、一方でPVB中間膜の価格は前年比で約15%上昇したと報告されている。これらは、長期供給契約、サプライヤーの多様化、そして供給・認証の継続性を確保するための地域最適化調達の重要性を一層裏付けるものである。
競争環境
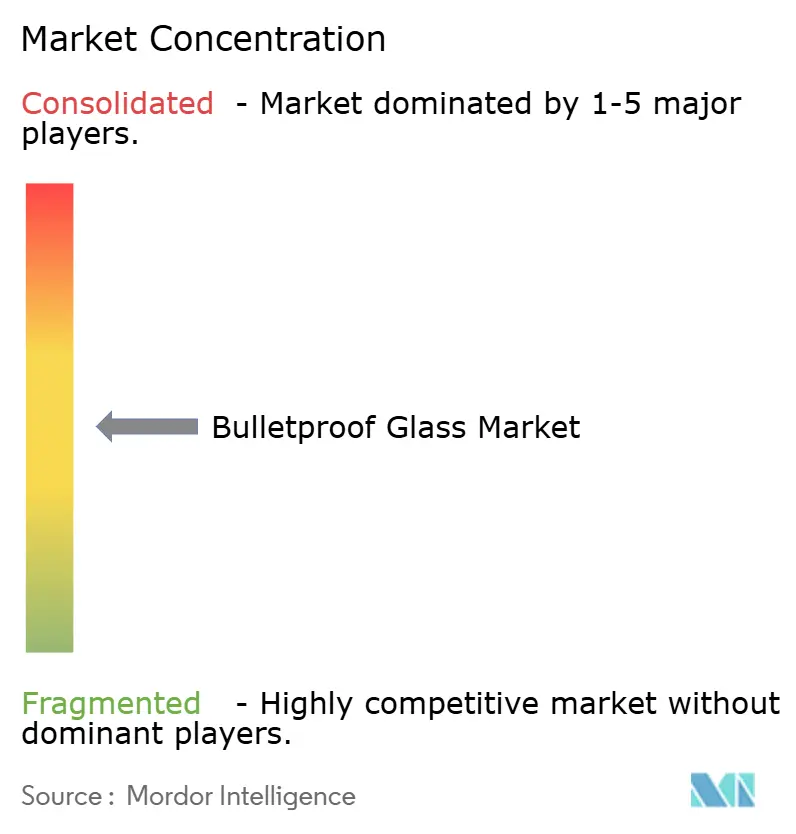
防弾ガラス市場は緩やかに集中しています。プロセスイノベーションが規模に代わって差別化要因として台頭しています。Saint-Gobainは、電動車両および航空宇宙のニッチ市場を狙い、72.78 kg/m²で85%の光透過率を達成するサファイア・ガラス・ポリカーボネートラミネートを特許取得しました。NxLiteは、ガラスに対して重量を半減させながらASTM耐衝撃試験に合格する低放射率コーティングをポリカーボネートに導入しました。施工者の不足とエネルギーコストが新規参入の機会を生み出しています。ロボット接合ラインは労働需要を削減しますが、多大な設備投資を必要とするため、小規模な参入者がモジュール式の事前認証済みパネルを提供する動機となっています。
防弾ガラス産業のリーダー企業
Saint-Gobain
Guardian Industries
AGC Inc.
SCHOTT
Nippon Sheet Glass Co., Ltd.
- *免責事項:主要選手の並び順不同
防弾ガラス市場
- AGC Inc.
- AGP Group
- Armass Glass
- Armortex
- Binswanger Glass
- Centigon Security Group
- Fuyao Glass Industry Group Co., Ltd.
- Guardian Industries
- Isoclima S.p.A.
- Nippon Sheet Glass Co., Ltd.
- PPG Industries, Inc.
- Saint-Gobain
- SCHOTT AG
- TAIWAN GLASS IND. CORP.
- Total Security Solutions
- Trulite

市場機会と将来展望
主要な機会分野の一つは、耐弾性能に加えて防火性、破壊侵入耐性、ファサード耐久性といった隣接する性能要件を統合した多機能・複合脅威対応ガラスである。この製品方向性は、2025年9月にAGC Glass EuropeがPyrobel 16 BR4NSおよびPyrobel 42 BR4NSを発売した最近の商用製品にも表れている。これらの製品は防火等級(EI 30/EI 90)と耐弾性能(BR4-NS)、防盗性能(P8B)を組み合わせており、大使館、連邦政府施設、金融機関、そして高リスクの都市型プロジェクトにおける調達動向、すなわち品種数の削減、簡素化された認証パッケージ、明確な適合経路を重視する傾向を後押ししている。
軽量透明装甲は、モビリティの電動化が車両質量予算を厳しくし、ガラスクラッド・ポリカーボネートおよびポリマー・セラミックハイブリッドの採用を促す中で、依然として活発な空白領域である。政府資金によるR&Dは、高度セラミックおよび加工の規模拡大に対する短期的な需要シグナルを提供しており、その一例として、AeroVironmentが2026年5月に米空軍および米宇宙軍向けの透明装甲を含むセラミック材料研究の推進のために2,000万米ドルの助成を受けたことが挙げられる。生産能力および地域化の面では、Guardian Glassがエジプト工場における新規スパッタコーター投資(2026年第2四半期稼働予定)を発表するなど、地域のコーティングおよび高性能ガラス能力を拡大する投資が、リードタイム短縮と中東・アフリカのインフラプログラムおよび国境を越えた供給制約への対応というニーズに合致している。
Recent Industry Developments in 防弾ガラス市場
- 2026年5月:AeroVironmentは、米空軍および米宇宙軍向けの透明装甲を含むセラミック材料研究を推進するため、2,000万米ドルの契約を発表した。この受注は、次世代透明装甲積層体につながり得る軽量打撃面材料および加工手法への資金供与経路を強化するものである。また、ポリマー・セラミックハイブリッド耐弾ガラスを支える高度セラミック分野のサプライヤー基盤を強化する。
- 2025年12月:AGC Inc.は、化学強化用特殊ガラス事業(Dragontrailシリーズ)からの撤退を決定したと発表し、高砂工場での生産は2026年第3四半期に終了する予定である。耐弾製品分野ではないものの、この動きは特殊ガラス事業内での製造重点および投資能力の再配分を示すものである。セキュリティガラス購入者にとっては、高性能ガラス原料および加工能力について複数の供給元を認定しておく重要性を改めて示している。
- 2025年9月:AGC Glass Europeは、防火性能(EI 30/EI 90)、耐弾性能(BR4-NS)、防盗性能(P8B)を兼ね備えたPyrobel 16 BR4NSおよびPyrobel 42 BR4NSを発売した。この発売は、複数のリスクシナリオに対応する単板ガラス施工ソリューションを求める重要インフラプロジェクトからの需要を反映している。また、単独の耐弾等級を超えて認証ポートフォリオを拡大するよう、サプライヤー間の競争圧力を高めている。


防弾ガラス市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、複数のガラス層およびポリマー層が弾道的脅威を防止するように設計され、車両、建築物、およびセキュリティインフラに設置される、完成パネルとして販売される耐弾透明ガラスの価値として定義される。
対象範囲の除外事項:後付けセキュリティフィルム、不透明装甲材料、および保守・修理などの設置後サービスは除外する。
セグメンテーション概要
- タイプ別
- ソリッドアクリル
- 従来型合わせガラス
- ポリカーボネート
- ガラスクラッドポリカーボネート
- その他のタイプ(ポリマーセラミックハイブリッドなど)
- エンドユーザー産業別
- 自動車
- 建築・建設
- 防衛
- その他のエンドユーザー産業(海洋など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、モデリングを開始する前に基本的な需要マップと価格背景を構築するために用いられる。通常、合わせガラスの貿易フローに関するUN Comtrade、ガラス原料に関するUSGSの鉱物・材料統計、そして時間経過に伴うコストおよび価格変動を説明するのに役立つBureau of Labor Statisticsの価格系列といった、公的な安全および貿易データセットを参照する。
それに加えて、耐弾等級指針を発行する建築・セキュリティ規格団体、政府ポータルからの交通・車両生産統計、そして利用可能な場合はセキュリティ・防衛プロジェクト向けの公的調達ポータルなどの情報源を用いる。企業の年次報告書、投資家向け説明資料、信頼できる報道も、生産能力の追加、製品発売、地域別需要シグナルを相互確認するために使用される。一部のケースでは、企業財務、特許データベース、出荷レベルの貿易分析に関する有料サブスクリプションを方向性の検証に用いるが、モデルが単一のデータベースに依存することはない。これらのデスクリサーチ情報源は例示的なものであり、データ収集、検証、および研究上の疑問点の明確化のために他多数の公開情報源も併用している。
一次インタビューおよび調査
一次調査は、公開データからは検証が難しい前提、特に典型的なプロジェクトミックス、問い合わせから受注への転換率、脅威レベルおよび施工形式による価格変動の実態を検証するために用いられる。主要地域の製造業者、加工業者、ディストリビューター、施工業者、最終利用者と意見交換を行い、地域ごとのセキュリティニーズと調達サイクルを反映させている。
これらの議論から得られた情報は、車両、建築物、施設用途間の現実的な配分を確認し、実際の供給制約および導入パターンに最終的な市場規模算定を整合させるために用いられる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:35% | 経営幹部(CXO):15% | APAC: 41% |
| 中堅層:45% | 機能・事業部門責任者:28% | EMEA:34% |
| 中小プレーヤー:20% | マネージャー:57% | 南北アメリカ:25% |
市場規模算定と予測
基本モデルはトップダウン方式で構築され、生産動向、建設活動、およびセキュリティ調達シグナルを用いて地域別の透明装甲ガラス需要プールを再構築し、それを用途に適した価格設定を用いて価値に変換する。総計を現実的なものとするため、少数の注目度の高い用途事例について、抽出されたパネルの平均販売価格に推定量を乗じるといった選択的なボトムアップ検証を用いて出力結果を裏付け、その後、施工業者やディストリビューターとのチャネル確認を行う。
モデルの前提となる主要インプットには、プロジェクトで指定される耐弾等級の構成比、車両および保護対象車両の生産台数、機密施設における新築物件のセキュリティガラス採用比率、典型的なパネル厚および材料構成、そして貿易データが示す地域別の輸入依存度が含まれる。特殊ガラスに関する公的報告には欠落があるため、不足部分は一次調査結果を用いて絞り込んだ範囲で対応し、その上で暗示される数量が生産能力およびリードタイムの実情と整合するように正規化する。
予測にあたっては、セキュリティ支出および建設パイプラインに関するシナリオ分析を用い、年次カーブは各地域における調達サイクルおよび改修更新の波の傾向によって導かれる。価格推移に関する前提は、原材料コストの動向およびより高い脅威レベルに付随する観測されたプレミアムに結び付けることで、実用的なものに保たれている。
データ検証と更新サイクル
出力結果は、単一のデータ系列が結果を左右しないよう、複数の検証を通じて確認される。モデル化された価値トレンドを、貿易動向、建設および車両生産の指標、可視化された入札活動といった独立したシグナルと比較し、異常値については承認前に精査を行う。
大きな差異が生じた場合、チームは対象範囲の整合性を再確認し、関連する回答者に再度連絡を取り、過大評価の可能性がある価格や数量の前提を見直す。レポートは毎年更新され、規制変更、大規模な生産能力拡張、または原材料価格の持続的な変動といった重大な事象が発生した場合には、暫定的な更新が行われる。最終納品の前には、クライアントが入手可能な最新の見解を確実に受け取れるよう、最終レビューが実施される。
Mordor Intelligenceの防弾ガラス市場規模と他の公表推計との比較
防弾ガラスの公表市場規模は、トピック名が同じであっても、数値の背景にあるタイミングやメカニズムが必ずしも一致していないため、大きく異なって見えることがある。差異は通常、完成パネルとして何が計上されるか、脅威レベル間で価格がどのように平均化されるか、そして最新の通貨・コスト環境を反映するように推計が更新されているかどうかから生じる。
更新主導のレビューでは、この差異は、為替レートをいつ取得したか、実現価格ではなく定価が用いられているかどうか、そして車両需要と建築需要にどの程度の重みを置いているかによって説明されることが多い。弾道等級別の平均販売価格の動向を再確認し、地域間で同じ通貨タイミングを適用し、各更新時に貿易・調達シグナルに対して総計を再検証するモデルは、実際の購買構成に近い結果に落ち着く傾向があり、これがMordor Intelligenceが2026年の数値を再現可能な検証に結び付けている方法である。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論の限界 |
|---|---|---|
| Mordor Intelligence | USD 10.68 B (2026) | |
| グローバル調査発行機関A | USD 8.80 B (2024) | 異なる算定時期および基準年を用いており、この値はより早期の価格および通貨状況を反映していると見られ、より高い等級レベルにおける最近の平均販売価格の変動を過小評価する可能性がある。 |
| 業界発行機関B | USD 9.97 B (2025) | 異なる基準年およびより長期の見通しから出発しており、地域や脅威クラスごとに車両用途と建築用途の構成比の前提が異なる場合、価格の算定にばらつきが生じ得る。 |
この比較から、主な差異は計算の複雑さによるものではなく、対象範囲の境界設定、価格設定の論理、更新タイミングによるものであることがわかる。価格設定を脅威レベル別の構成比に結び付け、年次ごとに一貫した通貨処理を適用することで、市場規模算定の各段階は透明性を保ち、新たな需要やコストのシグナルが現れた際に再現可能な状態を維持できる。


レポートで回答される主要な質問
2026年の防弾ガラス市場の規模はいくらですか?
防弾ガラス市場規模は2026年にUSD 108億6,800万です。
2031年に向けての世界の需要成長率はどのくらいですか?
市場収益は2026年から2031年にかけてCAGR 9.12%で拡大すると予測されています。
最も速く成長している製品タイプはどれですか?
ポリカーボネートラミネートは、より軽量でマルチヒット対応のソリューションを求めるバイヤーにより、2031年にかけて年率10.21%で拡大しています。
最も多くの漸増的販売量を追加するエンドユーザーはどこですか?
自動車が工場統合型の装甲電動車両に牽引されCAGR 11.92%で成長をリードしています。
アジア太平洋地域が最も成長が速い地域である理由は何ですか?
中国のファサード義務化規制とインドのVIP保護フリートが、地域全体でCAGR 12.17%を牽引しています。
最終更新日:



