
合わせガラス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
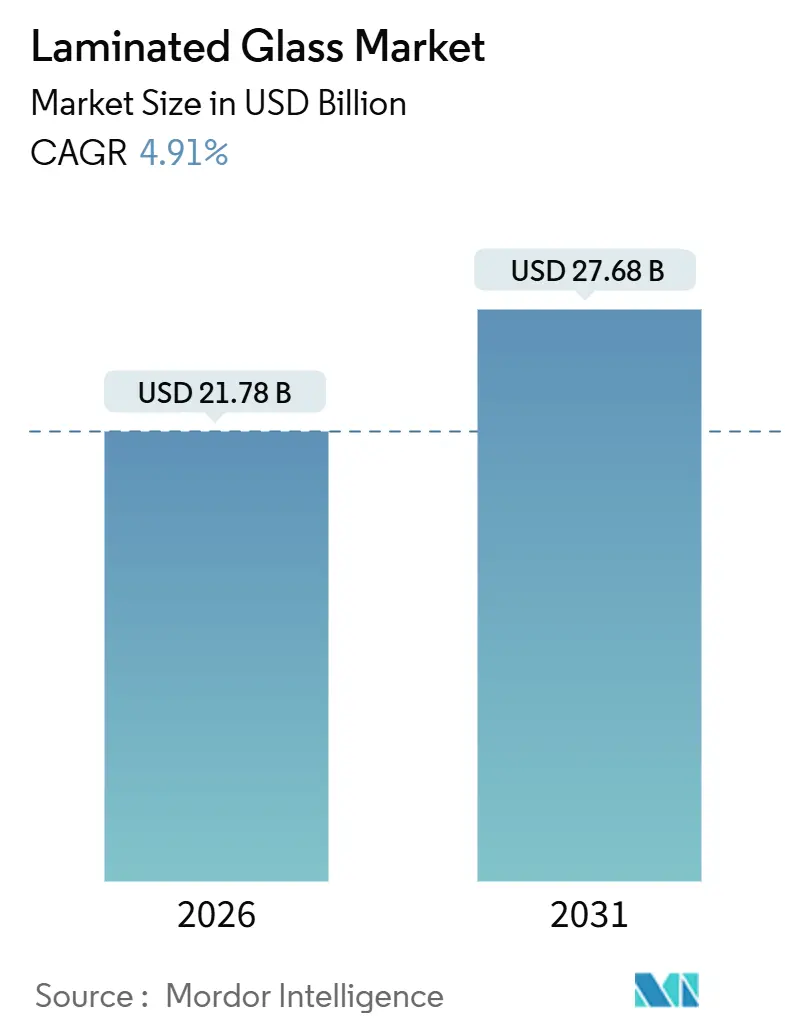
| 市場規模 (2026) | 21.78 十億米ドル |
| 市場規模 (2031) | 27.68 十億米ドル |
| 成長率 (2026 - 2031) | 4.91 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる合わせガラス市場分析
合わせガラス市場規模は2026年に218億米ドルと推定され、予測期間(2026〜2031年)において年平均成長率(CAGR)4.91%で推移し、2031年までに277億米ドルに達する見込みです。厳格な安全規制、低エネルギー建築基準、および電気自動車(EV)の普及が、建築物・自動車・太陽光発電ファサードにおける中間層接合ガラスの需要を押し上げています。ポリビニルブチラール(PVB)は2025年に売上高の53.13%を占めリードを維持していますが、サイクロン多発地域でハリケーン等級カーテンウォールが義務付けられるなか、アイオノプラスト(イオノプラスト)グレードはさらに速いペースで成長しています。中国のゼロエネルギー基準が施行されるにつれ、太陽光発電パネルや建物一体型太陽光発電(BIPV)パネルが従来用途を上回る勢いで拡大しています。競争の焦点は高マージンの中間層製品へとシフトしており、大手フロートガラスグループが垂直統合によりマージンを守る一方、ニッチなアイオノプラスト企業は沿岸部および防衛分野での案件を開拓しています。
レポートの主要要点
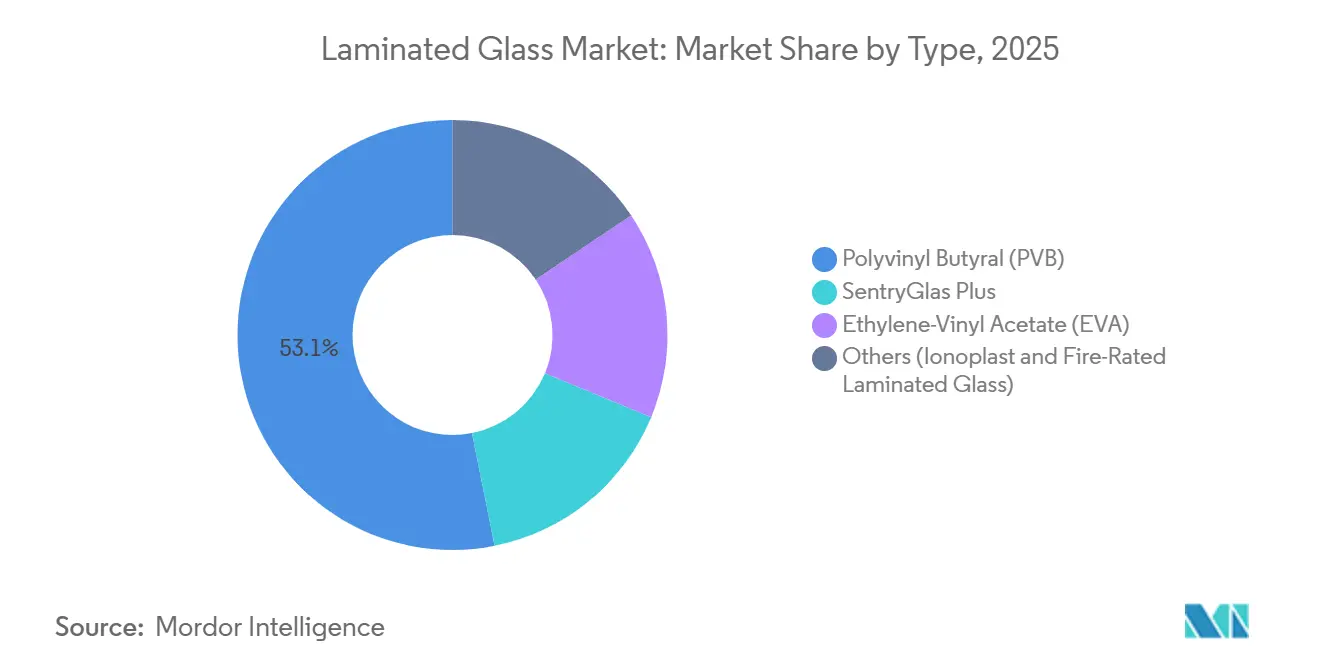
- タイプ別では、ポリビニルブチラールが2025年の合わせガラス市場シェアの53.13%を占めましたが、センタリーグラス・プラス(SentryGlas Plus)は2031年にかけてCAGR 5.92%で最も速い成長が予測されます。
- 用途別では、建築内装が2025年に売上高シェアの43.13%をリードしており、太陽光発電・BIPVモジュールは2031年にかけてCAGR 8.18%で拡大する見込みです。
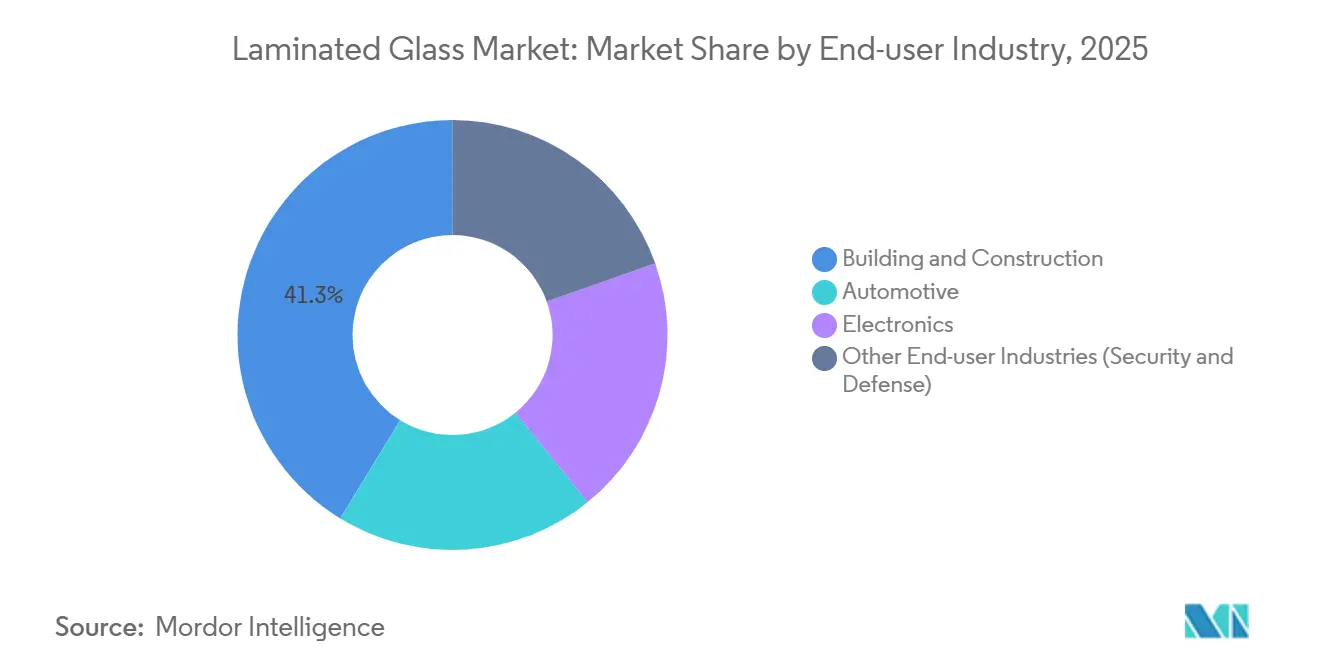
- 最終用途産業別では、建設・建築が2025年の合わせガラス市場規模の41.26%を占め、自動車分野は2026〜2031年にかけてCAGR 6.72%で成長軌道にあります。
- 地域別では、アジア太平洋が2025年の販売シェアの48.25%を占め首位となっており、2031年にかけてCAGR 6.03%で前進しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
合わせガラス市場のグローバルトレンドと洞察
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハリケーン等級ファサードを求めるアジア太平洋地域の都市高層ビルブーム | +1.2% | アジア太平洋中核地域(中国、インド、東南アジア)、中東への波及 | 中期(2〜4年) |
| プレミアムEVにおけるHUD対応合わせフロントガラスの義務化 | +0.9% | グローバル(北米、欧州、中国での早期普及) | 短期(2年以内) |
| EU-27の公共インフラにおける安全ガラス張り義務化 | +0.7% | 欧州(ドイツ、フランス、イタリア、スペイン、北欧諸国) | 長期(4年以上) |
| 中国の「ゼロエネルギー建築」基準におけるBIPV義務化 | +1.1% | 中国全国・江蘇省・広東省・浙江省でのパイロット事業 | 中期(2〜4年) |
| 超静音高層住宅の急成長(音響合わせガラス) | +0.6% | 世界の都市中心部(アジア太平洋・中東に集中) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ハリケーン等級ファサードを求めるアジア太平洋地域の都市高層ビルブーム
深センからマニラに至るサイクロン暴露沿岸都市では、高さ50メートル以上の高層ビルに耐衝撃性合わせガラスの使用を義務付け、ガラス落下リスクの低減を図るようになっています。アイオノプラスト中間層は標準PVBの5倍の引裂強度を持ち、設計者がパネル厚みを削減してファサード自重を最大15%低減できます。インドは2024年の建築基準改定で、東海岸・西海岸沿いの15階以上の建物にも同様の規制を拡大し、年間4万戸以上の新規住宅が対象となりました[1]インド標準局、「国家建築基準2024年」、bis.gov.in。ドバイは2025年の火災・人命安全基準において、砂嵐地帯のバルコニーに合わせガラス手すりを義務付けるかたちで同様の動向を反映しました。タイおよびベトナムではアイオノプラストの国内押出成形設備がまだ不足しており、10〜12週間の輸入リードタイムが発生し、コストが20〜30%増加しています。その結果、KURARAY CO., LTD.およびAGC Inc.による地域への生産能力追加は2028年まで継続される見込みです。
プレミアムEVにおけるHUD対応合わせフロントガラスの義務化
高級電気自動車のヘッドアップディスプレイ(HUD)機能には、二重像を防ぐために0.0005未満の屈折率許容差を持つくさび形中間層が必要です。Eastman Chemical Companyは2024年に商品化した厚さ0.76mmのサフレックス(Saflex)DGフィルムにおいて、音響減衰と光学精度を両立させました[2]Eastman Chemical Company、「サフレックス・アコースティックDG製品シート」、eastman.com。2025年に発効したEU規則ECE R43改正第05号は、低価格モデルにおける強化ガラスオプションを廃止し、全乗用車に合わせフロントガラスを義務付けました。ゼネラル・モーターズは2025年にウルティウム(Ultium)EVシリーズ全体でHUD対応ガラスを採用し、応力クラックに関する保証請求を約30%削減しました。精密カレンダリング設備を持たないティア2ファブリケーターは今後多大な設備投資負担に直面しており、AGC Inc.、NSGピルキントン(Nippon Sheet Glass Co., Ltd)、Fuyao Glass Industry Group Co., Ltd.を中心にサプライチェーンの集約が進んでいます。
EU-27の公共インフラにおける安全ガラス張りの義務化
ユーロコード10の更新により、アトリウム・階段室・天井部のガラス張りに合わせガラスまたはワイヤー入りガラスの使用が義務付けられ、自然破損による負傷リスクを抑制しています。耐火製品は最低でもEN 13501-2のEI 60基準を満たす必要がありますが、実物大炉試験のため認証取得には18〜24ヶ月を要します。Saint-GobainおよびSchott AGはそれぞれ2,500万ユーロ以上を自社ラボに投資し、製品サイクルを短縮してテンダーで優位に立っています。英国の2024年建築安全法は同様の規制を高さ18メートル超の住宅ビルにも拡大し、年間100万平方メートル以上の需要増加をもたらしています。ただし、中間層コストが高いため、予算の限られたプロジェクトでは補助金が改善されるまで改修を先送りするケースも多くみられます。
中国のゼロエネルギー基準におけるBIPV義務化
2024年のGB/T 51350改正により、中国の第一線都市における新規公共建築は2027年までに年間電力の20%を自給することが求められます。EVAカプセル材を使用した合わせガラスは、国家安全ガラス基準を満たしながら結晶系セルを保護します。江蘇省は2025年にBIPV補助金30%を開始し、ファサード設置型の設備容量が15GW追加される契機となりました。CSG HOLDING CO.,LTD.およびXinyi Glass Holdings LimitedはEVAラインを増設し、輸入品比較でモジュールコストを25%削減しました。85℃超での紫外線によるEVA劣化は依然として課題であり、開発業者は日陰方位や高価格のアイオノマーフィルムへの切り替えを余儀なくされています。
制約影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ソーダ灰およびPVB原料価格の変動 | -0.8% | グローバル(アジア太平洋および欧州で特に深刻) | 短期(2年以内) |
| 欧州連合における耐火認証サイクルの長期化 | -0.5% | 欧州(世界の製品ロードマップへの間接的影響) | 長期(4年以上) |
| 使用済み合わせガラスリサイクルのボトルネック | -0.3% | 欧州および北米(規制圧力)、アジア太平洋での影響は限定的 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ソーダ灰およびPVB原料価格の変動
スポットのソーダ灰価格は、中国国内での環境規制による操業停止で150万トンの生産能力が休止した後、2024年末の220米ドル/トンから2025年初頭に260米ドル/トンへと上昇しました。ブチルアルデヒド原料が前年比12%上昇したことでPVB樹脂コストも追随し、KURARAY CO., LTD.およびEastman Chemical Companyは2025年1月に最大10%の定価引き上げを行いました。固定価格の建築契約を締結しているラミネーター各社は、転嫁のタイムラグ期間中に200ベーシスポイントのマージン損失を被っています。通貨変動もリスクを増幅させており、2025年にルピー安・バーツ安が進んだインドおよびタイの加工業者は輸入PVBコストが5%増加しています。
欧州連合における耐火認証サイクルの長期化
EN 1363-1の炉試験は1パネルあたり90〜120分を要し、費用は1万5,000〜2万ユーロかかるため、ほぼフル稼働の試験機関では14ヶ月待ちの行列が生じています。新しい中間層や厚みごとに新たな試験が必要なため、中小参入企業は複数SKUのパイプラインへの資金調達が困難です。Saint-Gobain、Schott AG、AGC Inc.は自社炉を保有しており、2025年にEI-90認証設備の70%シェアを固めています。建築製品規制(CPR)改革案により2028年以降は重複が削減される可能性がありますが、タイミングは依然不透明です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:沿岸地域の基準強化に伴うアイオノプラストの台頭
ポリビニルブチラールは2025年売上高の53.13%を維持し、自動車およびオフィス間仕切りへの根強い使用により合わせガラス市場の基盤を固めています。しかしながら、センタリーグラス・プラスはCAGR 5.92%を記録する見込みで、沿岸地域でハリケーン基準が課されるにつれシェアを拡大しています。現行の基準トレジェクトリが続く場合、アイオノプラスト向け合わせガラス市場規模は2031年までに50億米ドルを超える可能性があります。アイオノプラストの30MPaの引裂強度により、耐衝撃試験を満たしながらファサードを薄型化でき、構造用鋼材を最大15%削減できます。2025年には広東省およびドバイで新たな押出成形ラインが稼働したことで供給が改善し、12〜15%あったプレミアム価格差は縮小しました。
東南アジアおよびガルフ地域での普及が最も速く、サイクロンと砂嵐の荷重条件が重なる地域で採用が広がっています。開発業者はさらに、海岸線から500メートル以内の資産に対する保険会社ガイドラインの爆風耐性要件を満たすアイオノプラストを好んでいます。耐火ゲルは欧州の公共インフラに限定されたニッチな位置付けにとどまっており、EVAは積層温度を低下させてセルを保護することでBIPVモジュールを独占しています。TPUおよびポリカーボネートなどその他の中間層はサンルーフ向けに対応し、防犯ガラスは2031年まで特殊用途分野にとどまる見込みです。


用途別:従来セグメントを上回る太陽光モジュールの成長
フレームレスガラスおよび強化ガラスがオフィスやホテルで普及したことにより、建築インテリアが2025年の収益の43.13%を占めたが、太陽光およびBIPVモジュールは8.18%のCAGRで成長すると予測されている。BIPVに関連する積層ガラス市場規模は、中国の現地エネルギー目標20〜25%に支えられ、2031年までに70 ビリオン 米ドルに近づく可能性がある。埋め込みセルによる可視光透過率の損失は2025年に30〜32%まで低下し、小売ファサードにおける美観の懸念が緩和された。
国際WELL規格が騒音レベルを制限しているため、音響パーティションはオフィスにおいて強固な需要基盤を維持している。自動車用フロントガラスは数量の約30%を占めており、HUDがプレミアムEVの標準装備となるにつれて増加しており、1枚あたり10 米ドルが加算されている。外装カーテンウォールは18〜20%のシェアを保持しているが、インドおよびフロリダのサイクロンマップへの対応を満たすため、高仕様のアイオノプラストへの移行が進んでいる。セキュリティグレージングは5%未満にとどまるが、コモディティインテリアの3倍のマージンを誇り、統合プラントにおけるエネルギーコスト上昇の相殺に貢献している。
最終用途産業別:自動車の電動化がガラス需要を加速
建設・建築が2025年需要の41.26%をリードしていますが、自動車分野は2031年にかけてCAGR 6.72%の成長エンジンとなっています。EV用パノラミックルーフは現在1.5平方メートルを超えており、ロールオーバー規制への対応から合わせガラスが必須となり、平方メートルあたりの採用が拡大しています。メルセデス・ベンツ EQSおよびBMW iXは2025年に1台あたり12kg以上の合わせガラスを追加しました。
電子機器メーカーは折り畳み式スマートフォンのしわ伝播防止に合わせガラスを使用していますが、シェアはわずか6〜8%にとどまっています。防衛・海洋・航空宇宙市場は、ポリカーボネートを優先する重量要件から5%未満にとどまっています。全体として、合わせガラス市場は2030年までに建設・建築および自動車分野が売上高の約75%を占め続け、両チャネルに対応できるティア1サプライヤーへの集中が進む見込みです。
地域分析
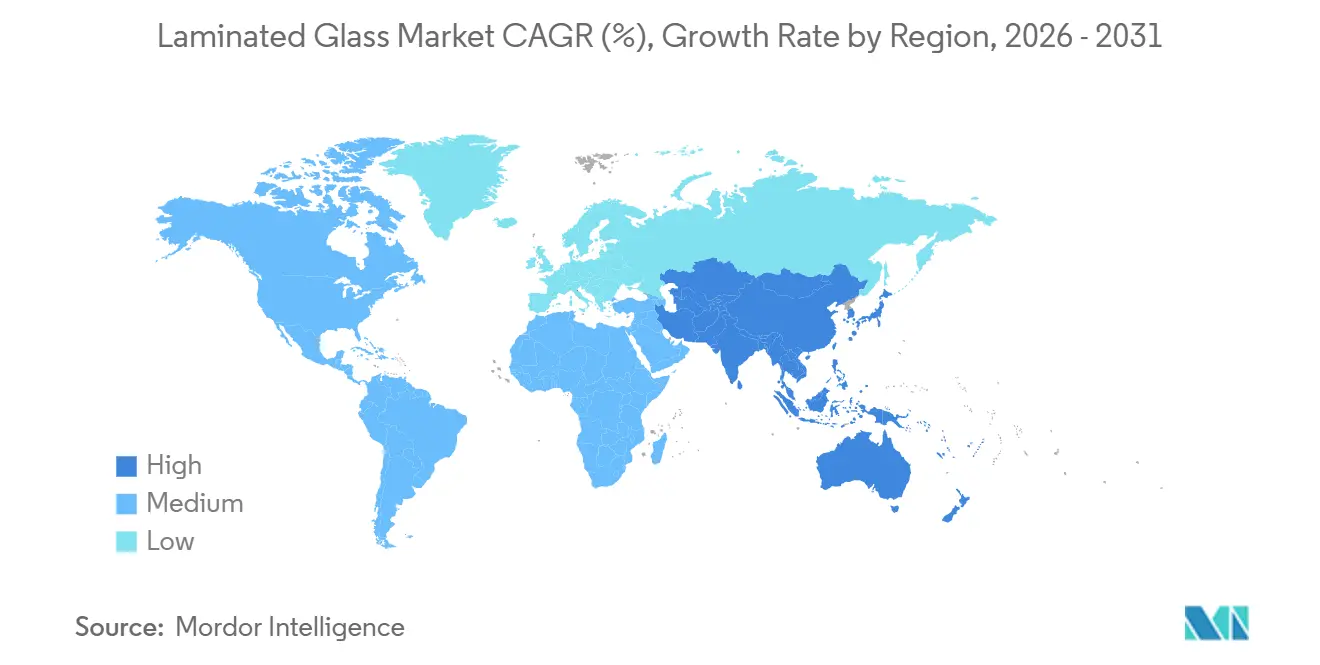
アジア太平洋は2025年売上高の48.25%を占め、CAGR 6.03%で成長しており、合わせガラス市場において明確な数量・成長のリーダーとなっています。中国は2025年に約4億4,000万平方メートルを消費しており、BIPVの設備コストの30%をカバーする江蘇省および広東省の補助金がその後押しとなっています。インドの1兆4,000億米ドルのインフラ計画は年間2,500万平方メートルのカーテンウォールを追加していますが、国内の積層加工能力は需要に対して20%不足しています。
北米では、FMVSS 205がすでに合わせフロントガラスを義務付けていますが、HUD採用によりPVBの単価が8〜12米ドル上昇しています。カナダの2025年基準は公共スペースでの天井安全ガラスを求め、年間約100万平方メートルの需要が追加されています。メキシコのVitroおよびGuardian Industriesの工場は年間2,000万枚のフロントガラスを米国の自動車組立ラインに出荷し、地域輸出を支えています。
欧州では、ユーロコード10が公共建築のアトリウム向けに200万平方メートルの追加需要を生み出しましたが、長期化する認証待ち時間が中小サプライヤーの参入を制限しています。北欧諸国は、氷の落下を防ぐ合わせ外装パネルを備えたトリプルグレーズユニットの普及から一人当たり消費量がトップとなっています。南米および中東は残りの9%を占め、サウジアラビアのメガプロジェクトでは時速100キロメートルの砂嵐に耐えるアイオノプラストファサードが仕様として採用されています。

バリューチェーン分析
合わせガラスのバリューチェーンは、フロートガラス用のシリカサンドやソーダ灰、PVB、EVA、アイオノプラストなどの中間膜化学製品といった上流の原材料投入から始まり、エネルギー集約型の炉工程を伴う。フロートガラスの生産は資本集約的であり、その後コンバーターが基材を切断・仕上げし、端部処理と洗浄工程を行い、中間膜を敷き、オートクレーブ処理(または新しいオートクレーブ不要の方式)によってガラス板を貼り合わせる。下流工程では、建築ファサードや自動車HUD用途で求められる安全性と光学的許容範囲を満たすため、コーティングと品質検査が加わる。
下流では、流通と加工が建設用ガラス業者やファサード請負業者、自動車OEMやティアサプライヤー、太陽光/BIPVモジュールメーカーへと流れる。大判・重量ガラス板の取扱制約が物流と在庫管理の実務を形作っている。現サイクルで浮上している障壁には、原料(ソーダ灰やPVB)の価格変動や、輸入合わせガラスと中間膜に対する2025年の米国関税措置に起因する貿易摩擦があり、これが地域調達の変化、代替サプライヤーの資格認定、在庫戦略の見直しを促した。安全性が重視される用途では、トレーサビリティと厳格化した品質保証もより重要視されるようになっており、Kurarayは2025年9月にTrosifolおよびSentryGlasブランド全体でロット単位のトレーサビリティを導入した。
競合状況
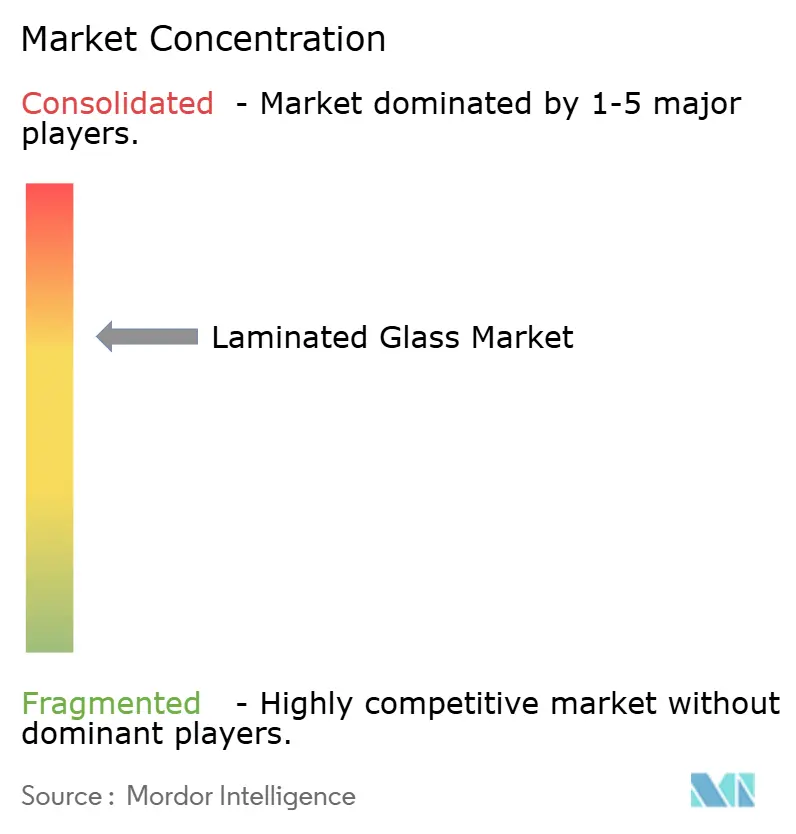
合わせガラス市場は緩やかな寡占状態にあります。垂直統合型メーカーはフロートガラスの溶融とPVBのカレンダリングを自社で行うことで平方メートルあたり最大12米ドルのコスト削減を実現しており、ソーダ灰価格の急騰時にもマージンを守ることができます。技術リーダーシップの中心は、±0.02ミリメートルの厚み精度が要求されるHUD対応くさび形中間層にあります。このような生産ラインを大規模に運営しているのはAGC Inc.、KURARAY CO., LTD.、Eastman Chemical Companyのみです。Fuyao Glass Industry Group Co., Ltd.は2025年にオハイオ州に2億5,000万米ドルの工場を開設してデトロイトのEVプラットフォームへの供給を開始し、アジアからの輸入と比較してフロントガラス1枚あたり15米ドルの物流コスト削減を達成しました。
合わせガラス産業リーダー
Saint-Gobain
AGC Inc.
Guardian Industries
Nippon Sheet Glass Co., Ltd
Xinyi Glass Holdings Limited
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
短期的な機会は、地域化と、安全性、エネルギー性能、より低い体現炭素の実績を組み合わせた高付加価値の合わせガラス構成に結び付いている。フロートガラスおよびコーティングガラス分野における生産能力・技術投資により、ラミネート加工業者やファサードシステム向けの供給選択肢が増えている。2026年、Sisecamはトルコのタルススにおける年間432,000トンの新設工場を含む大規模なフロートガラス・コーティングガラス投資を完了し、イタリアとブルガリアにも新たなコーティングガラスラインを設けた。インドでも上流の強靭化が進んでおり、Asahi India Glassは2026年7月、自動車サプライチェーンを支えるため2,700クロールインドルピー規模のフロートガラス工場投資を発表した。北米では、Stewart Glassが2026年5月、オハイオ州ローガンの太陽光ガラス工場に第2ラインを設けると発表し、2027年6月までに日産能力を250トンに増強することを目指しており、市場の焦点は太陽光/BIPVラミネートへと移りつつある。
製品レベルの空白領域が最も明確に現れているのは、安全性能を損なわずに厳格化する建築物の脱炭素要件を満たすことができる低炭素・軽量合わせガラスソリューションである。メーカーは、Eastmanブランドの低炭素PVB製品など、リサイクル成分を含む中間膜を低炭素ガラス基材と組み合わせ、合わせガラス製品ラインに取り入れている。Folienwerk Wolfen、SCHOTT、BAUKOが関与するThinLamのような、検証済みの軽量・薄型合わせガラスソリューションの研究も、EN356およびEN12600を満たしつつ重量を削減する設計の選択肢を広げており、複雑なファサード、改修プロジェクト、自重や取扱制約がコストに影響する用途を支えている。
最近の業界動向
- 2026年7月:AGC Glass Europeは、低炭素フロートガラスとEastman Saflex LiteCarbon Clear PVB中間膜を組み合わせた低炭素Stratobel合わせガラス製品群を発表した。ファサード仕様における体現炭素削減要件に対応し、コモディティ化した安全ガラスの領域を超えて合わせガラス製品を差別化することを目指している。
- 2025年10月:Khalifa Economic Zones Abu Dhabiは、China Southern Glass(CSG)がアラブ首長国連邦において初の海外インテリジェント製造拠点を設立する計画を明らかにした。同プロジェクトは、コーティング、合わせ、複層ガラスを年間500万平方メートル以上生産することを想定しており、高規格の建築用ガラス需要を支え、湾岸地域の建設プログラムのリードタイム短縮に寄与する。
- 2025年3月:AGC Glass Europeは、室内用途向けに設計された合わせミラーStratobel Miroxを発表した。この製品はミラーの意匠性と合わせガラスの安全性能を融合し、安全ガラス要件と高級仕上げが求められる室内内装分野における合わせガラスの採用を拡大する。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、新たに製造された積層ガラスの価値を対象とする。積層ガラスは、2枚以上のガラス層をポリマー中間膜で接合することにより製造され、安全性、セキュリティ、および遮音性が求められる用途向けに販売される。
対象外の範囲:中間膜を使用しない強化ガラス単体および徐冷ガラス単体、ならびにアフターマーケット向け安全フィルム、修理・交換サービスは除外する。
セグメンテーション概要
- タイプ別
- ポリビニルブチラール(PVB)
- センタリーグラス・プラス(SentryGlas Plus)
- エチレン酢酸ビニル(EVA)
- その他(アイオノプラスト、耐火合わせガラス)
- 用途別
- 建築外装(カーテンウォールおよびファサード)
- 建築内装(パーティションおよびバルストレード)
- 自動車用フロントガラス
- 自動車用サンルーフおよびボディグレージング
- 太陽光発電・BIPVモジュール
- 電子機器およびスマートデバイス
- 防犯・防衛グレージング
- 最終用途産業別
- 建設・建築
- 自動車
- 電子機器
- その他最終用途産業(防犯・防衛)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- タイ
- マレーシア
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- トルコ
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、積層ガラスが一般的に仕様として採用される建設および車両需要に関する基本的な事実基盤を整理することから始まる。USGS鉱物・材料統計、ガラス製品に関するUN Comtrade貿易コード、国際エネルギー機関の建築関連指標、世界銀行のマクロ経済データシリーズ、およびグレージング要件が公表されている建築基準・安全基準機関などの公開情報を参照した。
需要シグナルを実用的な市場モデルに変換するため、設備増強、製品ミックスに関するコメント、よび地域別収益の詳細について、企業の年次報告書、投資家向けプレゼンテーション、プレスリリースも精査した。中間膜トレンドや特殊用途に関する情報に空白が生じた場合は、特許データベースおよび輸出入の個別出荷データベースを用いて方向性の検証を行った。これらのソースはあくまで例示であり、個々のデータポイントの収集・検証・明確化には他の多数の公開情報も活用した。
一次インタビューおよびサーベイ
一次調査は、建設、自動車グレージング、および安全用途にわたって積層ガラスが実際にどのように発注・価格設定されているか、またそのパターンが地域や仕様によってどのように変化するかに焦点を当てている。製造業者、中間膜サプライヤー、加工業者、流通業者、ファブリケーター、および大口購買者を対象に、採用率、標準的な厚み構成、価格動向を確認し、同じ前提をアジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたって検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | 最高経営幹部:14% | アジア太平洋地域:40% |
| 中位層:47% | 部門・ユニットリーダー:29% | 欧州・中東・アフリカ地域:33% |
| 小規模プレイヤー:21% | マネージャー:57% | 南北アメリカ地域:27% |
市場規模算定と予測
市場規模の算定は、建設活動および車両生産シグナルを積層ガラスの需要プールに変換し、地域に応じた価格帯を用いて評価するトップダウンアプローチを採用している。主要な投入データとして、建設着工件数およびリノベーション活動、車両生産台数およびフロントガラス装着率、安全基準およびハリケーン規制の採用状況、PVBとEVA中間膜間のミックスシフト、ならびに音響・セキュリティグレージングなど高付加価値用途のシェアを活用した。
合計値を確定する前に、サンプリングした加工業者のスループット、標準的な注文規模に関するチャネルチェック、および厚みと性能クラス別の1平方メートルあたりの価格チェックを含む選択的なボトムアップ推計によって裏付けを行った。特殊セキュリティプロジェクトなど直接的な視認性が限られる場合は、インタビューら得た保守的な普及率レンジを使用し、貿易フローおよび設備増強の発表に対して正規化した。
予測にあたっては、シナリオ分析を用いることで、過学習を避けながらマクロドライバーおよびセクターサイクルを反映できるようにした。成長経路は、建設回復のタイミングに関する専門家の見通し、一部モデルにおける積層サイドライトの増加など自動車グレージングのミックス変化、および規制主導のアップグレードペースを用いて調整した。
データ検証と更新サイクル
検証は、最終値が単一のデータ系列に依存しないよう、繰り返しのクロスチェックを通じて実施される。地域別ガラス貿易動向、発表済みの設備増強、および建設支出の方向性などの独立したシグナルと出力値を比較し、承認前に大幅な前年比変動を再確認する。
前提条件、価格設定、および換算係数を別のアナリストが確認し、規模算定対象年に最も関連性の高いインタビューフィードバックと照合するという多段階レビューを実施している。レポートは年次で更新され、ガラス価格に影響を与えるエネルギーコスト急激な変動や積層ガラスの採用に影響する重要な規制改正など、重大なイベントが発生した場合には中間更新が行われる。納品前には最新の情報をクライアントに提供するため、最終確認を実施する。
Mordor Intelligenceの積層ガラス市場規模と他の公表推計値との比較
出版社によって積層ガラス市場の数値が異なるのは、対象製品、エンドユーザー、およびバリューチェーン上の価格ポイントが必ずしも同一ではないためであり、これは通常のことである。相違は、採用されたベースイヤー、通貨換算のタイミング、および予測が標準仕様から高仕様グレージングへの移行を緩やかに見るか急速に見るかによっても生じる。
アフターマーケット向け安全フィルムはMordor Intelligenceの対象範囲外であり、他の推計値が工場製造の積層ガラスと後付け層および交換活動を混在させている場合、この単一の除外が合計値を大きく変動させる可能性がある。また、太陽光およびBIPV積層ガラスをコア需要区分として扱うかどうか、および音響・厚膜仕様のシェア拡大に伴い中間膜ミックスを価格にどのように反させるかによっても差異が生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 21.78 ビリオン 米ドル(2026年) | |
| 業界出版社A | 21.93 ビリオン 米ドル(2024年) | 2024年をベースイヤーとして使用しており、後付けフィルムおよびサービス主導の交換活動を初回販売の積層ガラス価値から明確に分離していないため、地域の修理需要の強度によって比較値が圧縮または膨張する可能性がある。 |
| 業界出版社B | 25.09 ビリオン 米ドル(2024年) | より広範なエンドユーザーの視点が示されており、価値の積み上げはアプリケーション全体にわたって高い平均価格に依拠しているようであり、プレミアム音響・セキュリティ仕様が過度に広く適用された場合に合計値が押し上げられる可能性がある。 |
これらを総合すると、対象範囲の境界と価格設定ロジックが、単純な計算誤差よりも差異の大部分を説明していることが示される。対象範囲を工場製造の積層ガラスに限定し、実際の購買者およびサプライヤーの情報を用いて採用率と価格を確認することで、最終値は明確な需要ドラバーと再現可能なプロセスに基づいた追跡可能なものとなる。


レポートで回答される主要な質問
合わせガラス市場の現在の価値はいくらですか?
合わせガラス市場規模は2026年に218億米ドルに達しており、2031年までに277億米ドルへ拡大する予測です。
どの中間層タイプが最も速く成長していますか?
センタリーグラス・プラス(SentryGlas Plus)中間層は、ハリケーン等級および耐爆風ファサード基準に牽引されてCAGR 5.92%と最も速い上昇を記録しています。
太陽光発電・BIPVパネルが合わせガラス需要に重要な理由は何ですか?
中国のゼロエネルギー義務化および省レベルの補助金が建設業者をファサード一体型太陽光発電へ誘導しており、太陽光発電・BIPVラミネートをCAGR 8.18%で押し上げています。
電気自動車は合わせガラス数量にどのような影響を与えますか?
プレミアムEVモデルにはHUD対応フロントガラスと大型パノラミックルーフが必要であり、2031年にかけて自動車用グレージングのCAGR 6.72%を促進しています。
合わせガラス消費においてどの地域が成長をリードしていますか?
アジア太平洋はシェア48.25%でトップに立ち、建設ブームとBIPV規制により最も速いCAGR 6.03%を示しています。
最終更新日:



