
発泡ガラス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
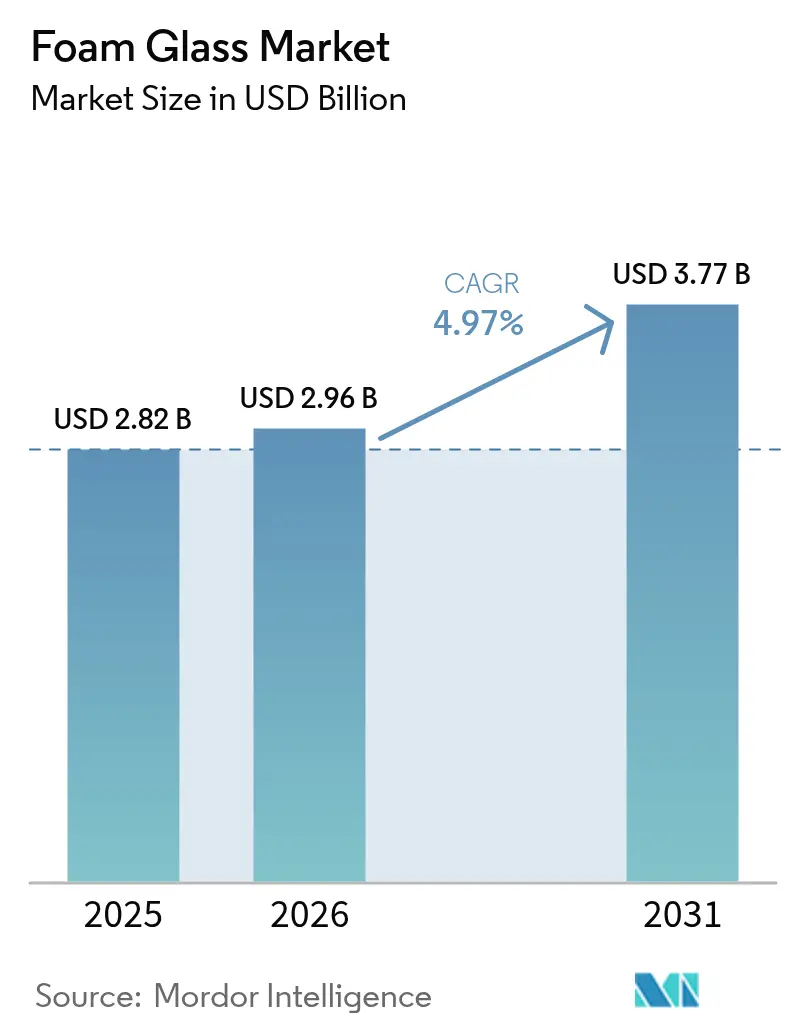
| 市場規模 (2026) | 2.96 十億米ドル |
| 市場規模 (2031) | 3.77 十億米ドル |
| Growth Rate (2026 - 2031) | 4.97 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる発泡ガラス市場分析
2026年の発泡ガラス市場規模は29億6,000万USDと推定され、2025年の28億2,000万USDから成長し、2031年には37億7,000万USDに達する見込みで、2026年から2031年にかけてCAGR4.97%で成長しています。持続的な成長は、建設、極低温貯蔵、輸送インフラにわたる熱効率の高い、耐火性および化学的不活性な断熱材への需要増加を反映しています。リサイクルガラスから製造された軽量骨材は道路建設における地盤工学的課題を緩和し、循環型素材に対する政策的圧力が製造業者に安定したカレット供給を確保しています。積層造形と冷間膨張発泡が主導するプロセスの段階的革新により、エネルギー使用量が削減され、カスタム部品の製造が可能になっています。高分子フォームからの緩やかながら持続的な価格競争がコスト敏感なセグメントでの採用を抑制していますが、プレミアム用途は引き続きライフサイクルパフォーマンスを初期コストよりも重視しています。
レポートの主要な知見
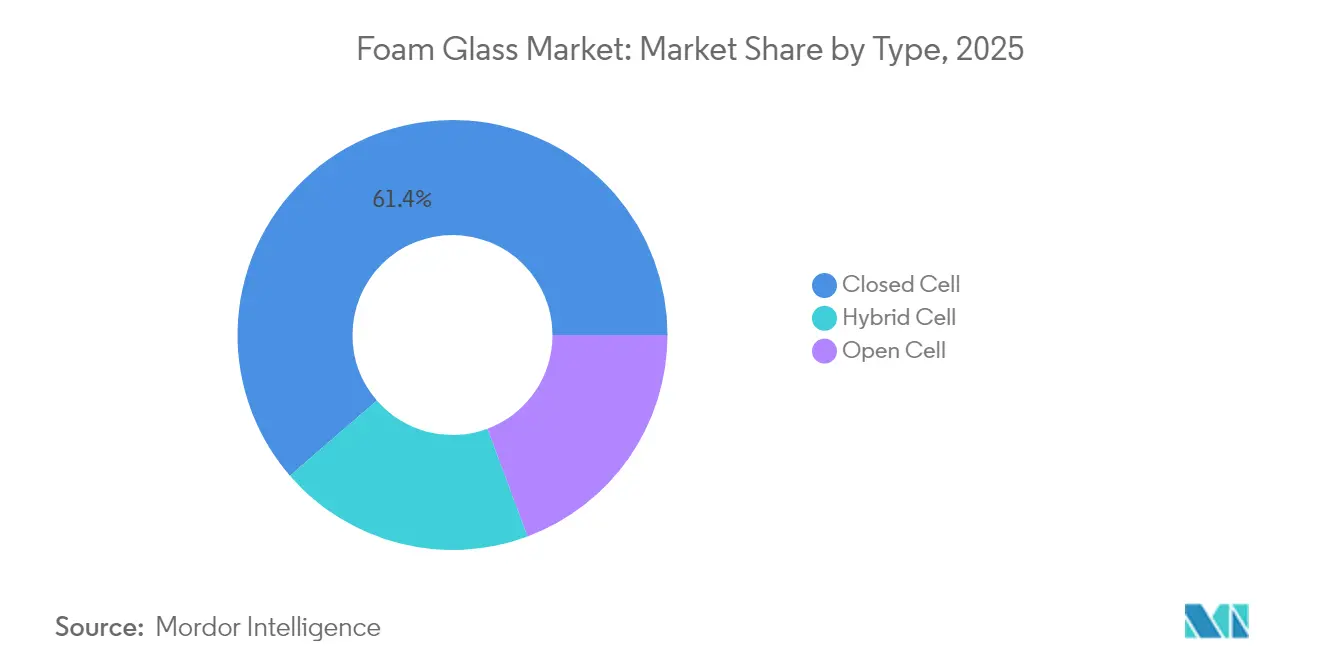
- タイプ別では、クローズドセル発泡ガラスが2025年の発泡ガラス市場シェアの61.35%を占め、一方ハイブリッドセル製品は2031年までCAGR5.69%で拡大する見込みです。
- 製造プロセス別では、連続発泡プロセスが2025年の発泡ガラス市場規模の62.60%を占め、積層造形は2031年にかけて最高のCAGR5.78%を記録すると予測されています。
- 用途別では、建築・建設が2025年の発泡ガラス市場規模の45.05%を占めましたが、極低温・LNGセグメントは見通し期間においてCAGR5.86%に向かっています。
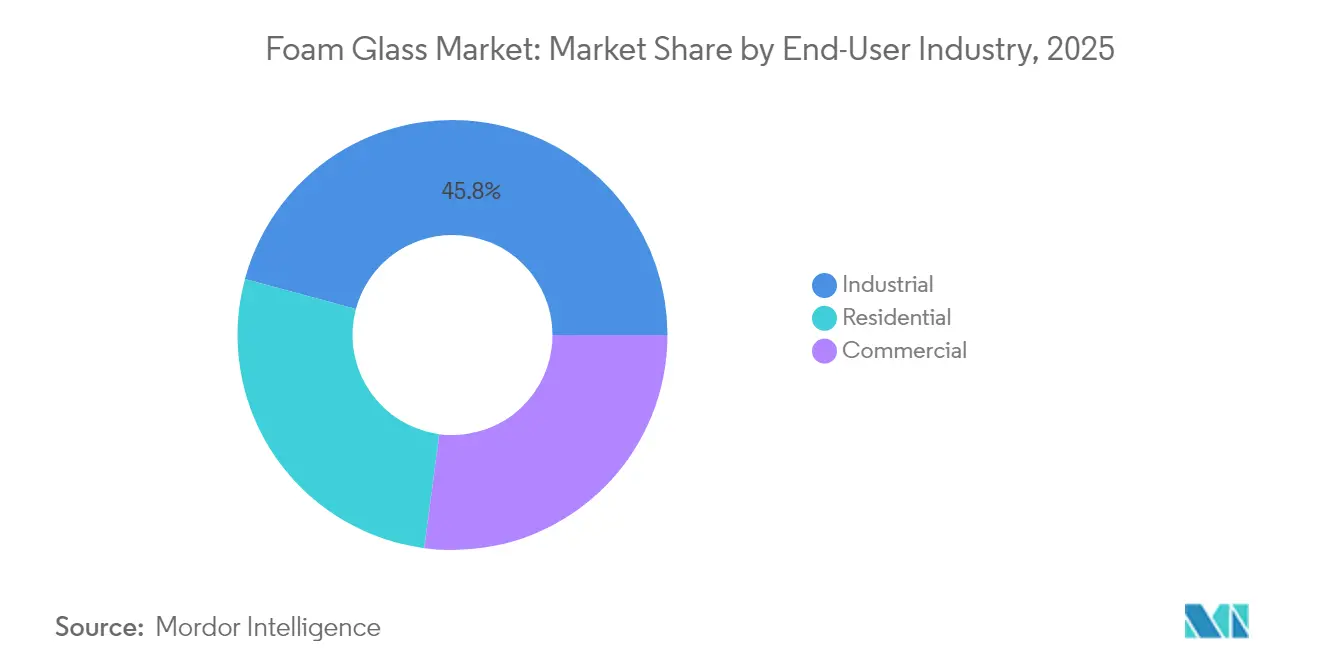
- エンドユーザー産業別では、工業セグメントが2025年の発泡ガラス市場シェアの45.80%を占め、2031年までの最高CAGRとして5.92%が見込まれています。
- 地域別では、アジア太平洋が2025年に38.95%の収益シェアで世界の発泡ガラス市場をリードし、2031年に向けて最速となるCAGR5.44%で成長軌道に乗っています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 輸送インフラにおける軽量充填材としての発泡ガラスの急速な普及 | +1.10% | 北米および欧州、アジア太平洋へと拡大 | 中期(2〜4年) |
| 高性能断熱材への需要を高めるエネルギー効率規制の強化 | +0.80% | 世界的、EUおよび北米での規制が最も厳格 | 長期(4年以上) |
| LNGおよび極低温貯蔵における化学的不活性断熱材の工業的採用 | +0.70% | 世界的、エネルギー生産地域に集中 | 中期(2〜4年) |
| 発泡ガラス製造のためのカレット供給を増大させるリサイクル義務 | +0.60% | 欧州が先行し、北米・アジア太平洋が追随 | 長期(4年以上) |
| モジュール建設向けの3Dプリント発泡ガラス部品 | +0.50% | 北米・欧州が早期採用、アジア太平洋がスケールアップ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
輸送インフラにおける軽量充填材としての発泡ガラスの急速な普及
道路機関は発泡ガラス骨材を軟弱地盤プロジェクトにおける構造的ソリューションとして検証しています。連邦道路庁は橋台における従来の砕石充填材と比較して最大75%の荷重低減を記録しました。荷重の低減は基礎コストを削減し耐震性を向上させ、一方で素材の排水・熱特性は凍上を抑制します。ノルウェーでの実地試験では、2冬季を通じて凍結浸透が発生せず、追加の凍結防護層が不要となることが確認されました。これらの結果は発泡ガラスを断熱材料から設計された軽量充填材へと再位置づけするものです。
高性能断熱材への需要を高めるエネルギー効率規制の強化
欧州連合および北米における改訂基準は建物全体のエネルギー成果を優先しており、建築家は数十年にわたる信頼性の高い熱性能を持つ素材を選択するよう促されています。FIWの研究では、発泡ガラスが50年間にわたって設計範囲内で熱伝導率を保持することが示されています。その無機質マトリックスは水分、微生物の繁殖、および高分子フォームを劣化させる劣化に対して耐性を持っています。寒冷地域では、−269℃から+482℃の動作範囲により、温度ゾーン全体で単一の断熱ソリューションを指定することができます。
LNGおよび極低温貯蔵における化学的不活性断熱材の工業的採用
大型LNGタンクは、熱サイクルおよび炭化水素暴露に耐えながら熱伝導率の変動が生じない素材を必要とします。30,000 m³タンクの下部に使用されるクローズドセル発泡ガラスは、事業者がボイルオフを1日あたり0.08 wt%未満に維持するのを助けます[1]Fan Yang et al.、「大型LNG貯蔵タンクの極低温断熱システムの最適設計」、doi.org。石油化学プラントでは、その無機的性質により応力亀裂や腐食を回避し、停止リスクと総所有コストを低減します。設計者は過酷な環境で稼働する機器のサービスライフ全体にわたる素材の完全性を重視します。
モジュール建設向けの3Dプリント発泡ガラス部品
材料押出研究により、現場で発泡する印刷可能なスラリーが生成され、カスタマイズされた軽量パネルへの道が開かれています。初期の試験では、断熱、排水、防火を一体化した成形ブロックが実証されています。採用は北米でのプロトタイプから小ロット生産へと移行しており、欧州は自動組立ラインへの投資を進めています[2]Veronica Gonzalez、「3Dプリントの配合がフォームの未来を変えるかもしれない」、phys.org。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 製造ラインへの高い設備投資要件 | -0.90% | 世界的、特に新興市場に影響 | 短期(2年以内) |
| 安価な高分子フォームおよびミネラルウールとの価格競争 | -0.70% | 世界的、コスト敏感なセグメントで最も激化 | 中期(2〜4年) |
| 美観的建築用途における設計柔軟性の限界 | -0.40% | 北米・欧州、プレミアム建築セグメント | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
製造ラインへの高い設備投資要件
現代の発泡ガラスプラントの建設には、高温炉、発泡システム、および排気制御のために5,000万〜1億USDが必要です[3]S.V. Fedosov et al.、「発泡ガラスの熱処理のパラメトリック最適化」、iopscience.iop.org。新興市場では忍耐強い資本と専門的なエンジニアリング人材を確保することが難しく、地域供給が遅延しています。最小効率規模がしばしば国内需要を超えており、輸入への依存を強化し、中程度の業界集約化を維持しています。
安価な高分子フォームおよびミネラルウールとの価格競争
発泡ポリスチレンおよびミネラルウールは購入価格において発泡ガラスを40〜60%下回り、住宅および中級商業プロジェクトでの採用に課題をもたらしています。初期コストを重視する建設業者は、数十年にわたる性能を考慮することはほとんどありません。ミネラルウールの耐火性は、特にカレット供給やエネルギーコストが製品価格を押し上げる場合に、発泡ガラスの認知上の優位性を狭めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
クローズドセルの優勢が市場の成熟を牽引クローズドセル製品は2025年の発泡ガラス市場シェアの61.35%を占め、蒸気透過抵抗が重要な工業用プロセス配管および建物の地下外皮での強い採用を反映しています。このセグメントは4 MPa以上の圧縮強度から恩恵を受け、LNGタンクおよび冷蔵庫床全体の耐荷重用途をサポートします。クローズドポアとオープンポアを混合したハイブリッドセル材料は、配合業者が構造性能と音響性能の両方に向けて密度を最適化するにつれて、CAGR5.69%で成長する見込みです。
オープンセル製品はニッチ市場にとどまりますが、吸音性と通気性を優先する建築要素での採用が増えています。室内空気質認証は現在、蒸気透過性断熱材を参照しており、学校や医療施設プロジェクトにおけるオープンセルスラブへの需要を生み出しています。60%以上のリサイクルガラス含有量を統合した製造業者は、グリーンビルディングのクレジットを満たし、循環経済目標を達成しています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能


製造プロセス別:
積層造形が生産パラダイムを再構築トンネル炉で展開される連続発泡は、2025年の発泡ガラス市場規模の62.60%を占め、数十年にわたる段階的な効率向上を活用しています。このアプローチは標準的なボードやブロックの長期生産に優れています。しかし積層造形は、モジュラーファサードやカスタム工業部品の複雑な形状を可能にするため、CAGR5.78%で拡大する見込みです。
バッチ発泡は、防火パイプサポートなど、スケールよりも密度制御が優先される場面で引き続き適しています。最近の冷間膨張法はエネルギー使用量を1 kWh/kg未満に削減し、高分子材料とのコスト差を縮小しながら排出フットプリントを縮小しています。
用途別:
極低温セグメントがプレミアム成長を牽引建築・建設は2025年需要の45.05%を吸収し、エネルギー使用強度の低減を義務付ける基準によって推進されています。プロジェクトは、水分暴露が高分子フォームを損なう屋上テラスや逆転屋根に発泡ガラスボードを指定しています。極低温・LNGセグメントは、輸出ターミナルおよびキャリアフリートへの記録的投資により後押しされ、CAGR5.86%を記録する見込みです。
インフラエンジニアは圧縮性地盤の盛土を安定させるために軽量骨材を指定しており、これはより多くの交通機関がこの素材を認定するにつれて加速すると予想される新興用途です。水処理槽およびバイオダイジェスターは、発泡ガラスの化学的不活性のため、小規模ながら成長するニッチ市場を形成しています。
エンドユーザー産業別:
工業セクターが成長と採用をリード工業施設は2025年の収益の45.80%に貢献し、製油所、化学プラント、および食品加工業者が既存断熱材を改修するにつれて2031年にかけてCAGR5.92%での成長が見込まれています。設計者は石油流出、溶剤、および微生物攻撃に対する発泡ガラスの耐性を評価しています。商業用不動産オーナーは、メンテナンス回避とエネルギー節約を理由に、データセンターや低温倉庫でこの素材を採用しています。
住宅での採用は依然として限定的ですが、北米および北欧のプレミアム一戸建て建設業者は熱橋を軽減するために基礎梁下に発泡ガラススラブを組み込んでいます。グリーンビルディング認証機関とのマーケティング提携は、ライフサイクル上の利点に関する消費者意識の向上を目指しています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
地域分析
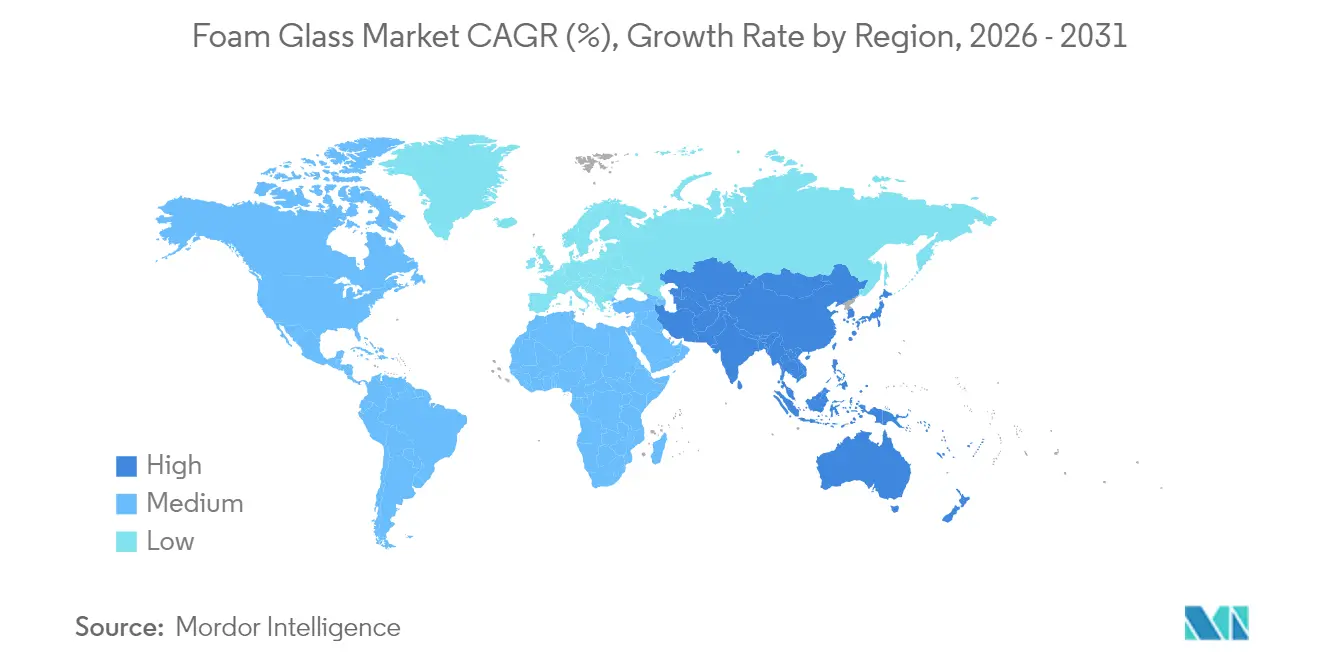
アジア太平洋フォームガラス市場
アジア太平洋地域は2025年に世界収益の38.95%を創出し、5.44%のCAGRで成長を続けている。エネルギー効率の高い製造業を支援する中国の産業政策が、揚子江沿いの石油化学クラスターにおける広範な採用を下支えしている。日本の素材セクターは、耐震アイソレーション用の高精度フォームインサートを供給するための付加製造の試験を進めている。韓国の造船所はLNG運搬船に独立気泡ブロックを採用しており、地域のリーダーシップを強化している。
北米フォームガラス市場
北米は厳格な外皮基準に支えられた成熟した需要基盤を形成している。橋梁の耐久性に対する連邦および州の投資が、軽量骨材の新たな需要経路を開拓した。カナダの寒冷気候は、基礎から屋上機械室に至るまでフォームガラスを単一素材ソリューションとして位置づけている。
欧州フォームガラス市場
欧州は高品質なカレットを競争力のある価格で供給する密度の高いリサイクルネットワークの恩恵を受けいる。ドイツとスイスには主要メーカーが拠点を置き、近隣の建設および工業プロセスハブへ輸出している。永久凍土道路における北欧の経験は、世界中の設計者が現在引用する性能データを提供している。

規制環境
建築用途の断熱材として使用される発泡ガラスは、統一された製品仕様と、それを裏付けるコンプライアンス文書への対応がますます求められるようになっている。2026年1月、ISOはISO 20812:2026を発行した。これは建築物に使用される発泡ガラス断熱製品に関する国際仕様の枠組みであり、メーカーおよび設計者双方にとって、技術要件における市場間のばらつきを低減するのに役立つ。
欧州では、建築用途で市場に投入される発泡ガラスは、EU建設製品規則(EU)No 305/2011を満たす必要があり、断熱製品要件については一般的にEN 13167が参照され、産業用断熱用途ではEN 14305に準拠することが多い。環境情報開示も調達プロセスの中心的な要素となっており、EN 15804およびISO 14025に準拠したEPDプログラム(例えば、2026年3月に発表された発泡ガラス製品に関するEPD Hubの宣言)や、一部の屋根構造における性能検証は、FM Globalの承認などの第三者認証によって支えられることが多い。
バリューチェーン分析
発泡ガラスのバリューチェーンは、自治体および商業リサイクルの流れに支えられたリサイクルガラス屑の調達と処理から始まり、その後、発泡剤(一般に炭素系または炭化物系)、および粘度、ガス放出、気泡構造を調整する補助鉱物や塩類が組み込まれる。前処理には通常、添加剤との混合前にガラス屑を制御されたサイズに分級、乾燥、粉砕する工程が含まれる。これは、ガラス屑の品質の一貫性と水分管理が、収率、密度の均一性、最終的な熱特性に影響を及ぼすためである。
製造工程はエネルギー集約型であり、炉内での高温発泡または焼結(焼結方式では概ね800〜900℃の範囲、溶融方式ではさらに高温)が中心となり、その後、制御されたアニーリングを経て、ボード、ブロック、または骨材への切断や仕上げが行われる。物流とチャネル構造は製品形態によって異なり、低密度のボードやブロックは輸送コストを抑えるため地域的な生産拠点に依存する傾向がある一方、骨材は一括輸送を通じて土木請負業者や運輸省(DOT)関連のインフラプロジェクトに供給される。主要なボトルネックは炉のエネルギーコストと脱炭素要件であり、これにより電気炉構成への移行や工場レベルのエネルギー管理が促進され、効率向上と、より低コストの代替材料に対する競争力の維持が図られている。
競争環境
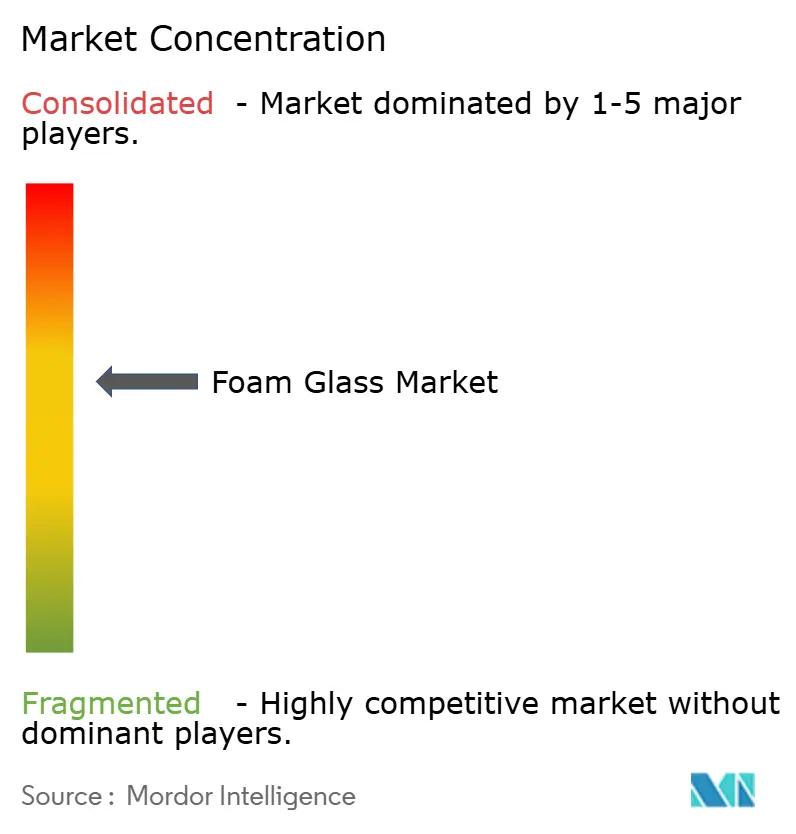
業界は中程度に集約された集中度を示しています。Owens Corningによる2017年のPittsburgh Corning買収により、プレミアムセルラーガラス資産が広範な断熱ポートフォリオ内に統合されました。Foamit Groupは2025年半ばまでにノルウェーの工場の生産能力を倍増させ、地域供給を拡大しながら排出量を削減する2つの電気ラインを追加する予定です。
戦略は低密度ブロックの輸送コストを最小化するための地域生産に焦点を当てています。大手企業はStrategic Materialsなどのリサイクル業者と提携してカレットストリームを確保し、炭素クレデンシャルを固定しています。研究開発パイプラインは3Dプリントに適したバインダー化学を重視し、商品量よりも構造特性強化の特許取得を目指しています。
発泡ガラス産業のリーダー企業
AeroAggregates of North America, LLC
SCHLÜSSELBAUER Geomaterials GmbH
Glapor Werk Mitterteich GmbH
Misapor
Owens Corning
- *免責事項:主要選手の並び順不同
フォームガラス市場
- AeroAggregates of North America, LLC
- Anhui Huichang New Material Co. Ltd
- Foamit Group
- Glapor Werk Mitterteich GmbH
- Glavel Inc
- JSC Gomelsteklo
- Misapor
- Ningbo Yoyo Foam Glass Co., Ltd.
- Owens Corning
- PINOSKLO cellular glass
- REFAGLASS sro
- SCHLÜSSELBAUER Geomaterials GmbH
- Styro Insulations Mat. Ind. LLC.
- Tianjin Huali Thermal Insulation Building Material Co., Ltd.
- Uusioaines Oy - Foamit
- Veriso GmbH & Co. KG
- ZHEJIANG ZHENSHEN INSULATION TECHNOLOGY CORP.LTD.

市場機会と将来展望
欧州における生産能力の増強と工場の改修は、地域供給の可用性、リードタイム、そして建築用断熱および産業用・極低温用途の両分野における製品カーボンレポーティングに必要な文書化に関して、近い将来のホワイトスペースを示している。Owens Corningは、チェコ共和国クラシュテレツのFOAMGLAS工場において生産能力を50%拡張することを発表(2025年6月)し、2026年第2四半期に稼働開始が予定されている。これにより、EN準拠の仕様やEPDに基づく調達がより一般化する中で、増分供給がもたらされる。Foamit Groupもノルウェーのオンショイで2つの新しい電気式生産ラインを開設(2025年9月)し、生産能力を倍増させることで供給量を増やし、業界全体における電化生産への移行を競争上の手段として強化している。
産業用・インフラ用途もまた、単独の熱性能を超えた発泡ガラスの活用余地を生み出している。特に、LNGや極低温システムにおいて化学的に不活性な断熱材が重視される場合や、軽量充填材が地盤改良を支える場合において、その価値は高い。運輸機関からの実証や、橋梁アプローチ部における荷重低減性能を含む軽量骨材使用を支持する現場性能データは、事業者やエンジニアリング会社にとっての適用検証の道筋を強化している。技術開発は付加製造(アディティブマニュファクチャリング)や、産業副流を利用した代替発泡剤に関する研究を通じて継続しており、これはカスタマイズされた部材の開発余地やサステナビリティプロファイルの改善につながる。一方で、新規ラインに必要な資本の大きさが参入障壁を高い水準に保ち、提携を後押ししている。その一例として、FoamitがSterhoek NVとベルギーにおける新たな発泡ガラス生産施設の建設を目指す意向書(2026年2月発表)を挙げることができる。
Recent Industry Developments in フォームガラス市場
- 2026年2月:Foamit OyjはSterhoek NVと意向書を締結し、ベルギー、アントワープ地域における合弁の発泡ガラス生産施設を計画し、意義ある新規生産能力の確立を目指すこととなった。この動きは、ベネルクスの需要拠点に近い場所で供給を現地化するルートを正式化し、低密度製品の長距離輸送への依存を減らすものである。
- 2025年9月:Foamit Groupはノルウェー、オンショイのGlasopor AS施設において2つの新しい電気式生産ラインを開設し、年間発泡ガラス生産能力を約280,000立方メートルへと倍増させた。この電化への取り組みは、運用排出量の低減を支え、エネルギーおよびカーボン性能を審査する入札における競争力を高めている。
- 2024年7月:Glapor Werk Mitterteich GmbHは、建築外皮および敷居ソリューションにおける発泡ガラスの市場用途の拡大を強調し、耐湿性と耐久性が重視される用途において、リサイクルガラスを基盤とした部材を代替材として位置付けた。これは、標準的な断熱ボードを超えて、用途特化型の建築部材への製品多様化を強化するものである。


フォームガラス市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、発泡ガラス市場は、断熱およびそれに関連する軽量充填用途に販売される発泡ガラス材料の価値として定義される。この製品はリサイクルガラスまたはバージンガラスを発泡させて多孔質構造とすることで製造される。
対象範囲の除外事項:下流工程における設置作業、および異なる断熱材として販売される非発泡型セルラーガラス代替品は除外する。
セグメンテーション概要
- タイプ別
- オープンセル
- クローズドセル
- ハイブリッドセル
- 製造プロセス別
- 連続発泡
- バッチ発泡
- 積層造形(3Dプリント)
- 用途別
- 建築・建設
- インフラ・土木工学
- 工業・化学処理
- 極低温・LNG
- 農業・水処理
- その他の用途(屋根用顆粒、造園)
- エンドユーザー産業別
- 住宅
- 商業
- 工業
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルに前提条件を組み込む前に、需要の背景を設定し、供給側の情報を検証する上で役立った。断熱材の選択を左右する公共の建設・インフラ指標、貿易フロー、環境規制に依拠し、米国商務省センサス局の建設支出統計、Eurostatの建設出力、UN Comtradeの貿易統計、IEAの建築物エネルギー効率に関する公表資料などを情報源として活用した。
価格および生産能力の前提を現実的なものとするため、企業の年次報告書や投資家向け説明資料、製品技術データシート、国際エネルギー機関や各国の建築基準策定機関などの業界団体からの最新情報も確認した。特許出願や査読済みの材料科学関連誌は、収率やコスト構造に影響を与えうる製造工程の変化を理解するために活用した。また、企業財務・インテリジェンスに関する承認済みの有料サブスクリプションに加え、相互検証の精度向上に資する場合には特許データベースおよび出荷レベルの輸出入データも使用した。これらの例は網羅的なものではなく、データ収集、検証、および調査内容の明確化のために、他にも多数の公開情報源を参照した。
一次インタビューおよび調査
一次調査では、発泡ガラスが実際にどこで指定されているか、入札価格がどのように設定されているか、そして建築断熱規制やインフラプロジェクトの計画状況に応じて需要がどのように変化するかを検証することに重点を置いた。メーカー、流通業者、断熱工事業者、EPCおよびエンジニアリング設計者、そして商業・産業・土木工学分野の大手最終需要者にヒアリングを行い、単一地域への偏りを避けるためAPAC、EMEA、南北アメリカを対象とした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:29% | 経営幹部(CXO):13% | APAC:49% |
| ミッドティア:51% | 部門・事業責任者:32% | EMEA:31% |
| 小規模プレイヤー:20% | マネージャー:55% | 南北アメリカ:20% |
市場規模算定と予測
市場規模はトップダウンとボトムアップの両方の手法を用いて構築した。まず地域別の建設・インフラ需要プールを再構築し、それを採用率および仕様指定率を通じて発泡ガラス消費量へと変換した。実務としては、対象となる断熱および軽量充填用途の活動を発泡ガラスに対応付け、その活動を、製品形態やプロジェクトの種類を反映した地域レベルの価格帯を用いて価値に変換した。
モデルで使用した主要な入力要素には、建設出力および新規建築面積の動向、インフラおよび土木工学プロジェクトの強度、エネルギー効率規制の強化、コールドチェーンおよび産業用配管における断熱厚要件、そして供給可用性の指標としての発泡ガラス製品の貿易フローの方向性が含まれる。価格は一様ではないため、エネルギーコスト、リサイクルガラス原料の供給可能性、ブロック形状と粒状形状の間のミックスシフトを反映した段階的なASP(平均販売価格)推移を適用した。データに欠落がある場合、小規模な国の総計は代替比率(建設価値シェアや輸入依存度など)を用いて補完し、その後インタビューからのフィードバックと照合した。
予測にはシナリオ分析を用い、予想される建設サイクル、公共インフラ予算、規制関連の断熱需要を基準とした。発泡ガラスとポリマー系代替材料との代替の進行速度に関する専門家の見解をもとに、シナリオのストレステストを実施した。ボトムアップの近似値は相互検証として用いられ、選定サプライヤーの収益の集計、流通業者の動向に関するチャネルチェック、サンプル抽出した数量×ASPの計算などを含み、初期の算出結果が高すぎる、または低すぎると判断された場合の総計調整に役立った。
データ検証と更新サイクル
算出結果は、独立した複数の情報源との三角検証を通じて検証され、モデル化された需要は貿易パターン、生産能力に関する発表、および地域別に観測された建設活動水準と比較された。ある地域で異常な変動が見られた場合には、前提条件を再確認し、その変化が価格、製品ミックス、あるいは実質的な数量変動のいずれによるものかを確認するための追跡調査を行った。
承認前には、モデルは複数段階のアナリストレビューを経る。これには、過去版との比較による差異チェックや、関連する断熱指標間の整合性チェックが含まれる。レポートは年次で更新され、重大な事象(大規模な規制変更、プロジェクトの延期、供給の混乱など)が発生した場合には随時更新が行われる。提供直前には最終確認を行い、クライアントが古い情報ではなく最新の見解を受け取れるようにしている。
Mordor Intelligenceの発泡ガラス市場規模と他の公表推計値との比較
公表されている発泡ガラス市場の値は、似たように見えても、基準年、換算率、そして何を市場価値の対象範囲に含めるかがチームごとに異なるため、しばしば差異が生じる。関連するセルラー断熱材が発泡ガラスと合算される場合や、契約業者や流通業者が実際に支払っている価格を確認せずに価格前提が引き継がれる場合には、通常その差が拡大する傾向がある。
ベンチマーク表は、基準年および含まれる収益項目によって明確な差異があることを示している。Mordor Intelligenceのモデルでは、2026年の値は、定義された発泡セルタイプおよび最終用途にわたる発泡ガラス製品の売上を中心に構築されており、設置サービスやより広範な断熱代替材料は市場価値の集計から除外されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.96 B (2026) | |
| グローバルコンサルティング会社A | USD 2.40 B (2025) | 異なる基準年を採用し、市場を売上として捉えている。製品形態のミックスや地域価格帯に関する開示された検証が少なく、ペレットとブロックのシェアが変動した場合に値が変化しうる。 |
| 業界出版社B | USD 2.66 B (2025) | より広範な用途の捉え方と2025年基準年により、関連する断熱用途や装飾用途に関連する需要が含まれる可能性があり、価格の推移は、エネルギーおよび原料条件に連動した段階的なASP更新よりも、公表されたCAGRの継続的な適用に依拠しているように見える。 |
総合すると、これらの差異は主に、基準年の選択、発泡ガラス収益として計上する範囲、そして予測年における価格の推移方法に起因するものである。当社のアプローチは追跡可能性を保っており、各地域の総計は少数の要因によって説明可能であり、最終的な数値を確定する前に貿易動向、プロジェクト活動、専門家による検証と照合されている。


レポートで回答される主要な質問
発泡ガラス市場の現在の規模はいくらですか?
発泡ガラス市場規模は2026年に29億6,000万USDに達します。
発泡ガラス市場の成長速度はどの程度ですか?
当産業は2026年から2031年にかけてCAGR4.97%を記録する見込みです。
どの地域が世界需要をリードしていますか?
アジア太平洋が2025年収益の38.95%を占め、最速のCAGR5.44%の見通しを維持しています。
最も急速に拡大している用途セグメントはどれですか?
極低温・LNG断熱材セグメントは2031年にかけてCAGR5.86%で成長すると予測されています。
発泡ガラスの広範な採用を抑制する要因は何ですか?
製造ラインへの高い資本コストおよびより安価な高分子フォームとの価格競争が、特にコスト敏感な市場での成長を抑制しています。
最終更新日:



