
耐衝撃ガラス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 34.67 十億米ドル |
| 市場規模 (2031) | 46.59 十億米ドル |
| 成長率 (2026 - 2031) | 6.08 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
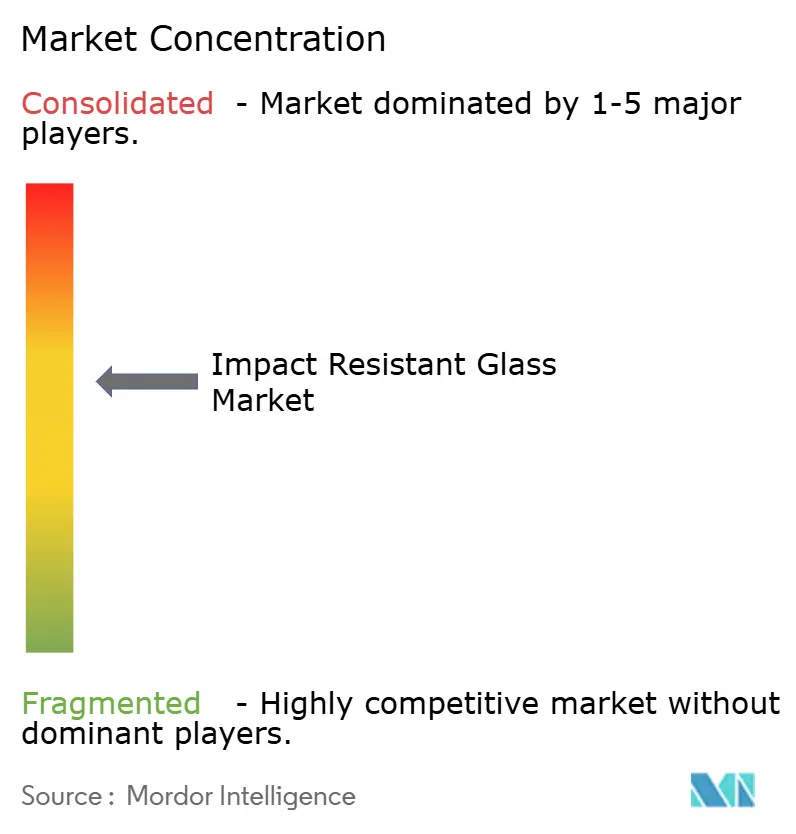
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる耐衝撃ガラス市場分析
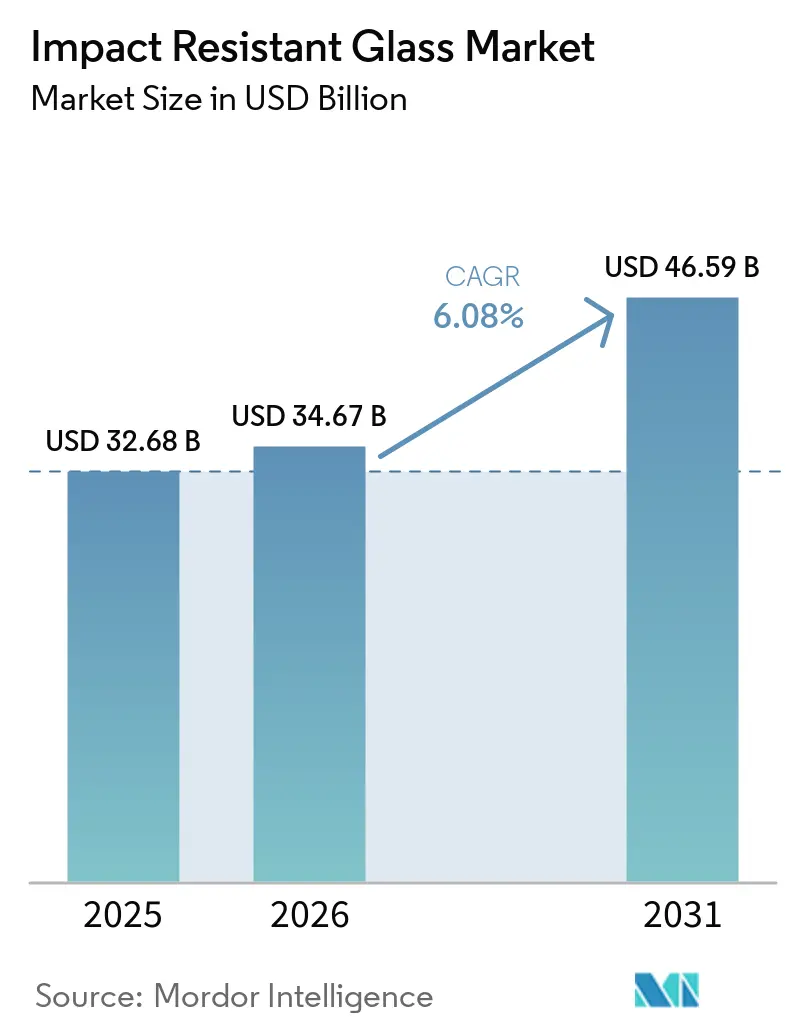
耐衝撃ガラス市場規模は2025年に327億米ドルと評価され、2026年の346億7,000万米ドルから2031年には465億9,000万米ドルへ成長すると推定されており、予測期間(2026年〜2031年)のCAGRは6.08%です。嵐の激化、建設および自動車分野における厳格な採光基準の義務化、保険インセンティブの拡大が、資本コストが高止まりする局面でも需要を底堅く支えています。アジア太平洋地域は大規模建設プログラムにより数量面でリードし、北米はフロリダ州、テキサス州、ルイジアナ州が風飛来物被害区域を拡大するにつれてプレミアム価格帯での成長を牽引しています。合わせガラスセグメントは破片保持特性により引き続き主流を占めていますが、コスト最適化された強化加工ラインが勢いを増しています。自動車OEMは電気自動車の効率目標に対応するため、より軽量でセンサー対応のガラスを採用し、各国政府は爆風耐性インフラに投資して技術のフロンティアを押し広げています。全体として、深い研究開発パイプラインと複数の炉改造を持つメーカーが市場シェアを獲得しており、規模の小さな加工業者はエネルギー価格の変動と高い運転資本需要に苦慮しています。
レポートの主な要点
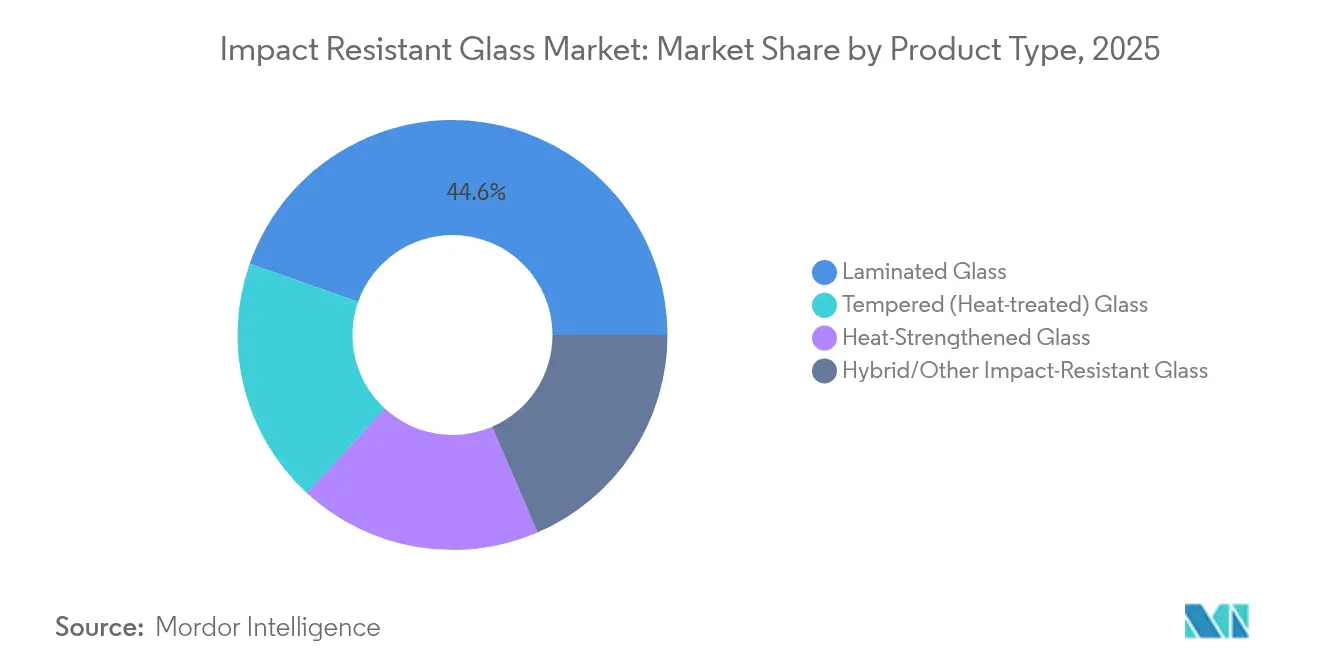
- 製品タイプ別では、合わせガラスが2025年の耐衝撃ガラス市場シェアの44.62%を占め、強化ガラスは2031年にかけてCAGR 7.39%で拡大する見込みです。
- 中間層別では、ポリビニルブチラールが2025年に48.63%の収益シェアを獲得し、アイオノプラスト中間層が年平均成長率7.46%で最も速い成長を記録する見込みです(2031年まで)。
- 用途別では、ファサード・カーテンウォール・窓が2025年の耐衝撃ガラス市場規模の40.74%を占め、フロントガラスおよびサイドライトは2031年にかけてCAGR 6.58%で拡大する見込みです。
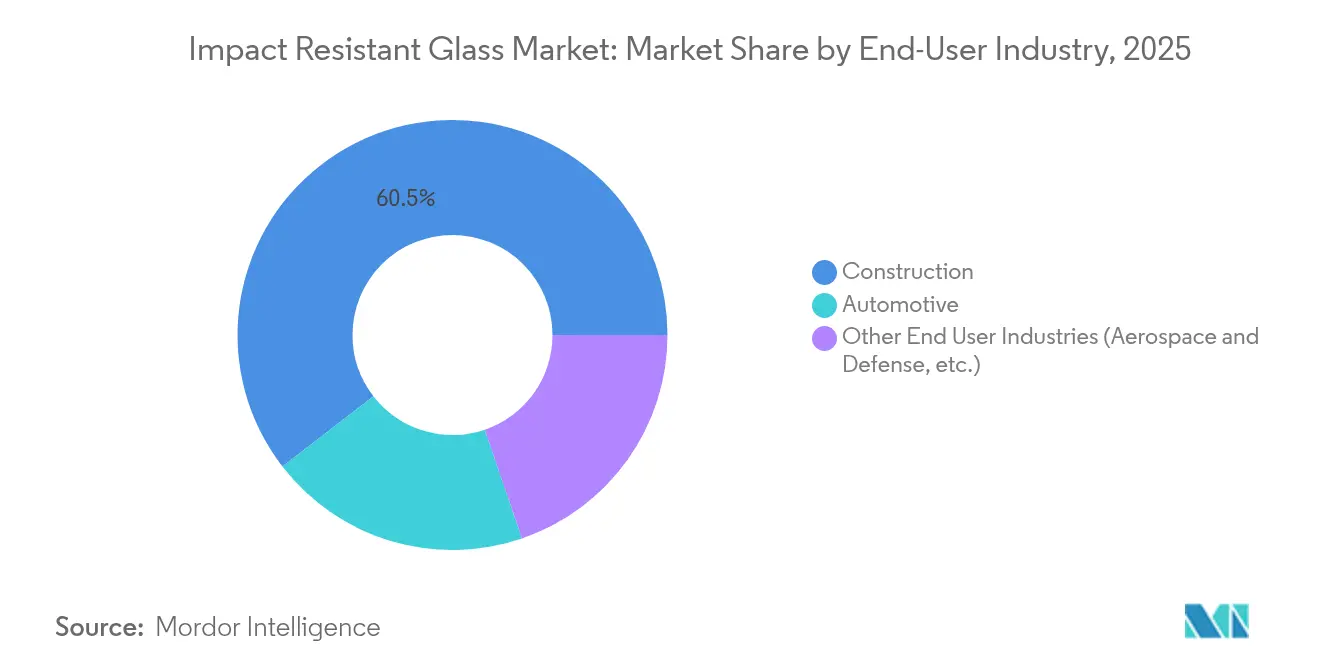
- エンドユーザー産業別では、建設が2025年の耐衝撃ガラス市場規模の60.47%を占め、自動車が2031年にかけてCAGR 7.18%で最も速い成長を示します。
- 地域別では、アジア太平洋地域が2025年に39.88%の収益シェアで首位を占め、2031年まで年平均成長率7.62%で拡大します。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因インパクト分析*
| 促進要因 | CAGRへの予測インパクト(%) | 地理的関連性 | インパクト時期 |
|---|---|---|---|
| ハリケーン多発地域における建設での採用拡大 | +1.8% | 北米メキシコ湾岸、カリブ海、東南アジア | 中期(2〜4年) |
| 自動車用採光部材に関する安全規制の強化 | +1.5% | 世界全体、欧州・北米での早期実施 | 短期(2年以内) |
| インフラセキュリティへの投資 | +1.2% | 世界全体、先進国市場に集中 | 長期(4年以上) |
| 既存建築物の気候レジリエンスを目的とした改修 | +1.0% | 北米、欧州、先進アジア太平洋 | 中期(2〜4年) |
| 衝撃評価ファサードに対する保険料インセンティブ | +0.9% | ハリケーン多発地域、主に北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ハリケーン多発地域における建設での採用拡大
2023年フロリダ建築基準法(Florida Building Code)の改定により風飛来物被害区域が拡大され、開発業者は時速120マイルの風圧衝撃に耐えられる採光部材の指定が義務付けられました[1]フロリダ建築委員会、「フロリダ建築基準法第8版」、フロリダ建築委員会、flrules.org。ルイジアナ州とテキサス州も同様の改定を行っており、需要は従来の高速ハリケーンゾーン(High Velocity Hurricane Zone)を超えて拡大しています。ハリケーン・イアン(Hurricane Ian)後の保険金請求データによると、適合窓を使用した物件では支払件数が75%減少しました。建設業者にとっては二重のリターンが見込まれます。損害軽減に加え、保険会社から最大55%の割引が受けられ、追加設備投資を相殺できます。その結果、耐衝撃ガラス市場は沿岸部の新規集合住宅プロジェクトや公立学校において定常的な仕様採用を獲得しています。サプライヤーはジョージア州とテキサス州で合わせガラスラインを拡張し、輸送コストを抑制しながら台風シーズンの工事現場へのジャストインタイム納品を確保しています。
自動車用採光部材に関する安全規制の強化
連邦自動車安全基準(Federal Motor Vehicle Safety Standard)205は改定され、フロントガラスに組み込まれたカメラやライダーユニットに対応した、より高い衝撃閾値が要求されるようになりました[2]米国運輸省、「連邦自動車安全基準205」、道路交通安全局、nhtsa.gov。CorningのFusion5ラミネートはこれらの試験をクリアしながら重量を12%削減し、電気自動車の航続距離目標を支援します。欧州ではECE R43の改定を通じて同様の方向へ整合しており、2026年に発売されるOEMプラットフォームはすでに合わせサイドライトを採用確定しています。したがって、耐衝撃ガラス市場は世界同時展開によるメリットを享受し、新たなオートクレーブ投資の回収期間を短縮しています。一流ガラスメーカーは、光学性能と剛性のために薄いアイオノプラスト層を選好するEVスタートアップと複数年契約の交渉を進めています。
インフラセキュリティへの投資
改定された米国国防総省の基準では、大規模破損を伴わずに爆発衝撃に耐える採光部材が規定されています。ミズーリ大学(University of Missouri)の研究者らは、半分の厚みで同等の破片保持性能を実現し、カーテンウォールの重量制約を緩和しました。政府の裁判所、データセンター、空港がこれらのソリューションを採用し、1平方フィートあたりの平均販売価格を押し上げています。こうして耐衝撃ガラス市場は、かつてはニッチな防衛プロジェクトに限られていた案件を獲得するようになり、今や都市再開発においても主流となっています。メーカーは大型パネルを迅速に検証して連邦調達承認を確保するため、自動化された爆風試験装置を導入しています。
既存建築物の気候レジリエンスを目的とした改修
INOVUESの改修モジュールは、2枚構成のユニットを3枚構成の耐衝撃ガラスに変換し、熱損失を50%削減しながら外部騒音も低減します。マサチューセッツ州の光熱費補助制度により回収期間が5年を下回り、ボストンおよびケンブリッジの改修パイプラインを活性化しています。プロジェクト・ドローダウン(Project Drawdown)は、2050年までに高性能ガラス改修の普及によって88億2,000万トンのCO₂削減ポテンシャルがあると試算しています。不動産ファンドは現在、グリーンボード認証を取得するためにガラス改修を屋根断熱材や空調設備の刷新と組み合わせて実施しており、耐衝撃ガラスをエネルギー・プラス改修の要石に位置付けています。耐衝撃ガラス市場にとって、既存のファサードは変動の激しい新築サイクルとは異なる継続的な収益源となっています。
制約要因インパクト分析*
| 制約要因 | CAGRへの予測インパクト(%) | 地理的関連性 | インパクト時期 |
|---|---|---|---|
| 高い製造・設備コスト | -1.4% | 世界全体、特に新興市場への影響が大きい | 中期(2〜4年) |
| 原材料・エネルギー価格の変動 | -1.1% | 世界全体、エネルギー集約型地域への影響が大きい | 短期(2年以内) |
| 合わせガラスのリサイクルと埋立規制 | -0.8% | 欧州、北米、先進アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い製造・設備コスト
合わせガラスまたは強化加工ラインへの炉改造コストは、基本的なフロートガラス設備と比べて30〜40%高く、小規模加工業者の参入を制限しています。米国エネルギー情報局(U.S. Energy Information Administration)の報告によると、ガラス工場は燃料の73%を天然ガス、24%を電力が占め、二重のエネルギー価格リスクに晒されています[3]米国エネルギー情報局、「製造業エネルギー消費調査」、米国エネルギー情報局、eia.gov。生産者物価指数(Producer Price Index)のデータによれば2024年に4.5%の上昇が見られ、ゼネコンはこれを発注者に転嫁することへの抵抗感からマージンが圧迫されています。その結果、AGCのような多地域展開企業のみが、1サイト当たり3億米ドルを超える連続的な設備投資を正当化できる状況です。したがって、耐衝撃ガラス市場は大型炉が改修のために停止するたびに能力のボトルネックが生じるリスクを抱えています。
原材料・エネルギー価格の変動
ポリビニルブチラールの価格は石油化学製品の動向に連動しており、アイオノプラストシートは予算を重視するプロジェクトにとってプレミアムな価格が課題となっています。ガラスの溶融槽は1,500℃で無停止稼働するため、天然ガスのスポット価格急騰は溶融コストを直撃します。米国商務省は中国および マレーシア産フロートガラスに対するアンチダンピング調査を開始しており、調達計画に関税リスクが加わっています。不確実性に直面した加工業者は中間層の在庫を積み増し、手元資金を圧迫しています。これらの要因はアグレッシブな価格戦略を抑制し、コモディティ価格の上昇局面における耐衝撃ガラス市場の拡大を緩やかなものにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
強化ガラスの加速にもかかわらず合わせガラスが主導合わせガラスは2025年の収益の44.62%を維持し、耐衝撃後に破片を保持するポリビニルブチラール層により耐衝撃ガラス市場の主軸となっています。沿岸部の建設業者やフロントガラス基材を選定する自動車メーカーは、建築基準や安全審査の要件を満たすためにこの特性に依存しています。強化ガラスは新型ローラー焼入れ設計による平坦性の向上とエネルギー使用量の削減により、2031年に向けてCAGR 7.39%で勢いを増しています。製造技術の革新により、加工業者はより低い単位コストで大型パネルを供給できるようになり、建築家が中層オフィスビルに強化ガラスの壁を採用する動きが広がっています。高強度ガラス(熱強化ガラス)は焼きなましガラスと完全強化ガラスの間のニッチな需要を満たし、熱応力を受ける大型ライトに好まれています。AGCのTemplite(テンプライト)プラットフォームは自動車グレードの光学性能を維持しながら5倍の耐衝撃性を実現します。繊維複合材料を埋め込んだ特殊ハイブリッドパネルは爆風および軍事施設に導入されていますが、現時点では耐衝撃ガラス産業の中では小規模なシェアを占めるにとどまっています。
第2世代の合わせガラスフォーマットはアイオノプラスト層を組み込むことで、厚みを抑えるのに十分な剛性をアセンブリに付与します。この再設計によりファサードの重量が軽減され、アルミ製マリオンのサイズが縮小されます。この変化はカーテンウォールの骨組みおよび施工労力において測定可能なコスト削減をもたらし、中間層のプレミアム価格が続く中でも合わせガラスの経済性を向上させています。したがって、強化ガラスの数量が速く伸びるかもしれませんが、合わせガラスの収益は堅調を維持し、2031年まで耐衝撃ガラス市場規模の多くを下支えします。
注記: 各セグメントの詳細なシェアはレポート購入後に入手可能です


中間層別:
アイオノプラストの革新によって揺らぐPVBの優位性ポリビニルブチラールは2025年の需要の48.63%を占めました。オートクレーブサイクルへの対応実績とリサイクル可能性により、フロントガラスや住宅用ドアの定番中間層としての地位を保っています。Eastmanが最近発売したSaflex LiteCarbon Clear(サフレックス ライトカーボン クリア)は内包炭素量を削減し、商業ビルのLEEDクレジット取得を目標としています。一方、アイオノプラスト製剤は高せん断弾性率によって薄いガラス積層体と軽量な車両用採光部材を可能にするため、CAGR 7.46%での成長が見込まれます。OEMは光学デバイスの精密な位置合わせが必要な箇所でアイオノプラストを選択しています。EVA中間層は配線を内包するフォトボルタイックガラスおよびスマートファサードでのシェアを拡大しており、EVA接合材はより高い局所温度に対応します。学術試験ではEVAの剛性がPVBと同等であることが確認されており、供給量が拡大すれば広範な採用が示唆されます。TPUおよび多層ラミネートは仕様価値が材料コストをはるかに上回るプレミアム爆風対応ニッチ市場を占め、耐衝撃ガラス市場をさらに多様化させています。
欧州の開発業者は、PVBスクラップの埋立処分を制限するサーキュラーエコノミー指令を遵守するため、バイオポリマーの採用を探っています。使用済み中間層を粉砕してフローリングやシーラントの原料にするリサイクルパイロット事業が進められており、ガラス工場の環境・安全衛生(EHS)予算を圧迫する廃棄問題の解消に役立つ可能性があります。商業的規模が確立するまではPVBが主流であり続けますが、アイオノプラストのマーケティングは熱帯地域の導入において重要な要素となる、高UV負荷下での透明性維持を強みとして打ち出しています。
用途別:
ファサードがリードし、フロントガラスが加速ファサード、カーテンウォール、および窓は2025年の使用量の40.74%を占めた。都市部の建築家は採光を最大化し、ウェルネス重視のデザイン基準に沿うためにフロアからシーリングまでのガラスを採用しており、この方向性により耐衝撃ガラス市場はあらゆる主要な複合用途プロジェクトのパイプラインに組み込まれ続けている。改修工事も重要であり、建物オーナーはグリーンローンを確保し運用上の炭素排出量を削減するために古いファサードを改修ている。車両用フロントガラスおよびサイドライトは年平均成長率6.58%で最も急速に成長するセグメントを形成している。更新されたFMVSS 205試験およびヘッドアップディスプレイの統合が合わせガラスの採用を促進し、1台あたりの平均ガラス面積を拡大している。電動SUVはパノラミックルーフおよび遮音ガラスへの需要が安全性を損なうことなく車内快適性を高めるため、この傾向をさらに加速させている。構造用グレージングおよび耐傷ガラスフロアはニッチな存在にとどまっているが、高度な中間膜によって達成可能な究極の強度と剛性を示しており、構造的かつ保護的な要素としてのガラスに対する長期的な認識を高めている。
エンドユーザー産業別:
建設の力強さと自動車の勢いの融合建設業は2025年の世界収益の60.47%を産出し、フロリダ州、テキサス州、カリブ海全域のハリケーン基準要件によって牽引されました。超高層ビル開発業者は競争の激しい都市の景観で際立つために連続ガラス張りを採用し、耐衝撃ガラス市場に安定した需要量をもたらしています。最大55%に上る保険会社の割引はライフサイクル経済性を合わせガラスのファサードへと傾けており、採用を後押ししています。自動車は規模こそ小さいものの、2031年に向けてCAGR 7.18%で最も速く動くセグメントです。Fuyao Glassは電気自動車向けを主体とした58億米ドルの新型炉への投資でこの見通しを裏付けており、電気自動車は航続距離確保のため軽量なパネルを求めています。薄型アイオノプラストのフロントガラスと合わせサイドウィンドウは室内騒音を低減し、カメラの鮮明度を高め、新たな歩行者衝撃基準を満たします。航空宇宙・防衛の受注は防弾キャビンやパイロット用キャノピーを含み、予算が主流プロジェクトを大幅に上回るマージンを持つエキゾチックな多層積層体を正当化します。
米国および欧州の公共セクターによる改修プログラムも建設需要を押し上げており、自治体が嵐対策と省エネを許認可条件に結びつけているためです。このトレンドは金利上昇時に個人住宅オーナーの裁量的支出が落ち込む局面を相殺し、耐衝撃ガラス市場の安定化に寄与しています。
注記: 各セグメントの詳細なシェアはレポート購入後に入手可能です
地域分析
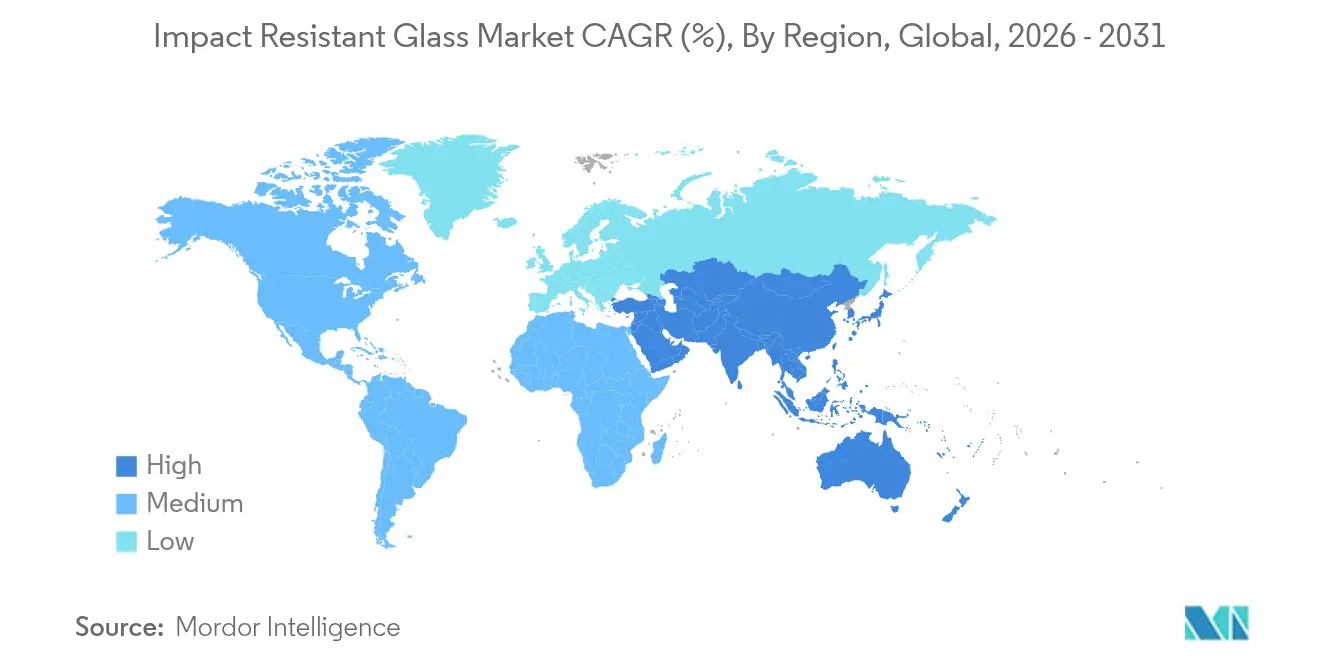
アジア太平洋地域の耐衝撃ガラス市場
アジア太平洋地域は2025年の市場価値の39.88%を占め、7.62%のCAGRを記録する見込みである。大型ラミネートスカイライトを組み込んだ大規模高速鉄道駅を含む中国のインフラプログラムは、継続的な炉の稼働需要を生み出している。インドのスマートシティ推進と商業タワーの建設ブームが需要量を拡大する一方、フィリピンおよびベトナムにおける暴風雨への備えに関するガイドラインが、学校や病院における耐衝撃パネルの仕様採用を促進している。Fuyaoによる総額9.1 ビリオン 米ドル規模の複数拠点展開は、フロートガラスの生産能力と下流のラミネート加工能力を増強し、地域の物流最適化と自動車輸出プラットフォーム向けの迅速な供給を確保している。これにより、同地域のサプライヤーは価格規範を形成し、グローバル入札に波及するとともに、耐衝撃ガラス市場の軌道に影響を与えている。
北米の耐衝撃ガラス市場
北米は市場規模において第2位に位置する。フロリダ州における風圧飛来物に関する規制の拡大は、かつて低リスクとみなされていた郡にも適用され、パイプラインの視認性を高めている。保険料の割引は、新築および改修工事の双方における経済的インセンティブを増大させている。国内のフロートガラス供給は依然として逼迫しており、連邦官報はアジアからの輸入品に対するアンチダンピング調査を指摘しており、国内価格競争力を守るためのコスト転嫁の可能性が示唆されている。ミシガン州およびテネシー州の自動車メーカーは、ADASセンサーを統合したラミネート形式のウィンドシールドラインへの転換を進めており、沿岸部の建設需要を超えた需要の強化につながっている。これらの要因が相まって、エネルギーコストが変動する中でも安定した成長が確保されている。
欧州の耐衝撃ガラス市場
欧州は持続可能性のリーダーとして前進している。Saint-Gobainがフランスに導入したハイブリッド電気炉はCO₂を75%削減し、その製品は低炭素建築認証の対象となっている。EUの改修促進プログラムはファサード改修への資金を解放し、老朽化した住宅ストックへのラミネートパネルの採用を促進している。ドイツおよびオーストリアは再生可能エネルギーの統合を支援しており、EVAラミネート光電変換ガラスの早期採用者が現れている。同時に、大使館や鉄道駅向けの耐爆ガラス仕様は、進化するセキュリティ評価の中で普及が進んでいる。強力なリサイクル義務化規制がサプライチェーンに恩恵をもたらし、メーカーにPVBの使用済み製品ソリューションの革新を促すことで、耐衝撃ガラス市場全体の製品設計の選択に影響を与えている。

規制環境
耐衝撃ガラスの需要は、地域によって異なり、建築基準に組み込まれることが多い安全ガラス基準と衝撃試験要件によって形作られています。米国では、危険な場所における建築用ガラスへの適合は、国際建築基準法(IBC)が参照するCPSC 16 CFR Part 1201またはANSI Z97.1によって一般的に証明されます。ASTMの改訂も、メーカーが認定および工場内管理に使用する技術基準を強化しており、これには合わせガラスのボールドロップ衝撃試験に関するASTM F3007-24(2024年10月)や、建築用合わせガラスのボールドロップ耐衝撃仕様に関するASTM F3006-25(2025年5月)が含まれます。
アジアおよび国際機関における規制・基準の更新サイクルは、輸出業者や複数地域にわたるサプライヤーにとって新たな適合チェックポイントを追加しています。中国は強化安全ガラス材料に関するGB/T 15763.2-2025(2005年版に代わるもので、2026年8月1日に実施予定)を発行し、強化ガラス製品に関する国別認証計画の重要性を高めています。国際レベルでは、ISOが2026年5月にISO 19916-4:2026を発行し、標準化された振り子衝撃試験と安全分類を真空断熱ガラス(VIG)に拡大したことで、耐衝撃性と高い断熱性能を組み合わせる際の試験・文書化の要件が高まっています。
バリューチェーン分析
バリューチェーンは、フロートガラス用の上流の鉱物・添加物(ケイ砂、ソーダ灰、石灰、ドロマイト)およびリサイクルカレットから始まり、フロートライン上でのエネルギー集約的な溶融・成形工程へと進みます。加工業者は熱処理(強化または熱強化)とラミネート加工により耐衝撃性フォーマットを作り出し、中間膜の供給(PVB、アイオノプラスト/アイオノマー、EVA、その他のポリマー)が破損後の一体性、厚み削減、光学・センサー適合性における重要な差別化要因となっています。オートクレーブによるラミネート加工、端部処理、検査などの加工工程は、地域別安全ガラス基準に含まれる衝撃試験・表示要件と密接に結びついています。
下流では、流通・設置の経済性は地域内のフロート・加工拠点を優先する傾向があります。大型建築用ガラスは輸送コストが高く、損傷リスクも高いため、メーカーは建設・自動車工場向けに地域拠点とジャストインタイム供給を進めています。適合性と仕様は建築家、ファサードエンジニア、OEMガラス施工チームを通じて流れ、欧州のCEN/TS 19100-4:2024(2024年5月発行、人的傷害リスクに基づくガラス選定)などの基準や設計指針が製品選定を形作っています。調達においては環境文書の影響も増大しており、フロート、コーティング、合わせガラス製品間の組込みカーボンプロファイルを比較するために、商業プロジェクトでEPD開示が利用されています。
競合状況
耐衝撃ガラス市場は緩やかな集約を示しています。AGC、Saint-Gobain、Fuyao Glassは少なくとも3大陸にわたる製造拠点を展開しており、グローバルゼネコンとの複数地域調達契約を可能にしています。Corningは超薄型・高透明度ラミネートを生み出す独自の融合プロセスによって差別化を図っています。Eastmanは内包炭素量の低いPVBラインで中間層の価値を強化し、内包排出量目標と整合させています。
共同研究開発(R&D)ベンチャーは混合温度ラミネートの破損モードを予測するデジタルモデリングを拡張しており、試験サイクルを短縮しています。AGCとROSIによるリサイクル連携などのアライアンスは、太陽光・建築ガラスのカレット( cullet)のクローズドループ利用を目指し、EUのサーキュラーエコノミー要件を満たしています。中規模の地域プレーヤーは、ジャストインタイム供給を求めるゼネコンに対応するため、強化加工の設備増強と地域の建築基準への専門性に注力しています。しかし、炉の高い資本コストが参入障壁を際立たせたままにしているため、耐衝撃ガラス市場は分散した職人的事業者ではなく、一握りの研究開発力豊かな事業者によって形成され続けています。
耐衝撃ガラス産業のリーダー企業
Saint-Gobain
AGC Inc.
Nippon Sheet Glass Co., Ltd
Vitro Architectural Glass
Guardian Industries Holdings
- 注:主要企業の掲載順は順位を示すものではありません。
耐衝撃ガラス市場
- AGC Inc.
- CGS Holding
- Eastman Chemical Company
- Fuyao Glass Industry Group
- Guardian Industries Holdings
- MITER Brands
- Nippon Sheet Glass Co., Ltd
- Saint-Gobain
- Schott AG
- Şişecam
- Trulite
- Vitro Architectural Glass
- Xinyi Glass Holdings Limited.

市場機会と将来展望
重要な空白領域は、複数の安全ガラス規制(例えば米国のANSI Z97.1、カナダのCAN/CGSB-12.1、国別の建築基準参照)を満たす必要のあるグローバルプロジェクト向けの統一された適合パッケージです。2026年には基準に関する動きがあり、サプライヤーおよび試験機関に認定・ラベリングのワークフローを更新する明確な契機が生まれました。カナダはCAN/CGSB-12.1-2026(2026年3月)を発行し、ANSIは真空断熱ガラス(VIG)などの範囲要素を拡大し、一部の耐候性参照を統合した更新版ANSI Z97.1-2026(2026年7月)を発行しました。これらの更新により、再認証サイクルを短縮し、ファサード請負業者や全国的な小売業者向けに基準対応済みの文書パッケージを提供できるメーカーにとって新たな機会が生まれています。
サプライチェーンの現地化と低炭素製品プラットフォームは、耐衝撃ガラス分野における具体的な投資・製品差別化の流れへと転換しています。2026年7月、Asahi India Glass(AIS)はラジャスタン州で自動車用フロートガラス工場を稼働させ、インドの自動車業界向け供給の現地化を進めるより広範な投資計画を発表しました。これにより、車両のガラス使用量が増加する中、合わせガラス製フロントガラスやサイドガラスのリードタイム短縮を支援しています。同時に、低組込みカーボンのフロートガラスや循環型カレット(リサイクル原料を含む)の取り組みが商業建築の購入仕様においてより目立つようになり、破損後の安全性と実証済みのカーボン削減を両立する耐衝撃合わせガラスシステムへの道が開かれています。
Recent Industry Developments in 耐衝撃ガラス市場
- 2026年7月:Asahi India Glass(AIS)がラジャスタン州で自動車用フロートガラス工場を稼働させ、インドの自動車用ガラスサプライチェーンの現地化を進めるより広範な投資プログラムを発表した。追加されたフロート生産能力は、フロントガラスやサイドガラス向けの下流ラミネート加工需要を支え、輸入依存を減らし、OEMプログラムのリードタイムを改善する。この動きは、ガラス面積が大きく光学要件が厳しい車両で使用される耐衝撃ガラスの現地調達選択肢も強化する。
- 2026年4月:NSGグループがPilkington Mirai Oneを発売し、標準的なフロートガラスに比べ組込みカーボンを35%以上削減した建築用フロートガラスとして位置付けた。低炭素基材の入手可能性を拡大することで、この発売は、安全性能と併せて環境文書を求めることが増えているファサード・窓仕様で使用される耐衝撃合わせガラス組立品を支える。また、衝撃性能とグリーンビルディング調達基準を組み合わせようとする加工業者にとって材料基盤を広げる。
- 2024年10月:ASTM Internationalが、建築用合わせガラスのボールドロップ耐衝撃性試験方法であるASTM F3007-24を発行した。この更新された試験方法は工場の品質管理を強化し、メーカーが生産検査を安全ガラス仕様で求められる衝撃性能に合わせるのを支援する。また、ボールドロップ試験が合わせガラス製品のスクリーニングや認定手段として使用されるプロジェクトにおける、加工業者の適合文書化の方法にも影響を与える。


耐衝撃ガラス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場は強い衝撃を受けた後もほぼ原形を保つよう設計された耐衝撃ガラスから生じる収益を対象としており、建物および車両における人と財産の保護に寄与する。
対象外の範囲:ガラスと組み合わせていない単体のプラスチックグレージングシート(モノリシックポリカーボネートやアクリルなど)は含まない。
セグメンテーション概要
- 製品タイプ別
- 合わせガラス
- 強化(熱処理)ガラス
- 高強度ガラス(熱強化ガラス)
- ハイブリッド・その他の耐衝撃ガラス
- 中間層別
- ポリビニルブチラール(PVB)
- アイオノプラストポリマー
- エチレン酢酸ビニル(EVA)
- その他中間層(熱可塑性ポリウレタン(TPU)等)
- 用途別
- ファサード・カーテンウォール・窓
- 構造用ガラスおよびガラスフロア
- フロントガラスおよびサイドライト
- セキュリティ・爆風耐性設備
- エンドユーザー産業別
- 建設
- 自動車
- その他エンドユーザー産業(航空宇宙・防衛等)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他アジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他欧州
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、測定可能な需要プールを設定し、公開された再現可能なインプットでモデルを固定するために使用された。国家機関からの建築許可および建設生産統計、公的機関からのエネルギーおよび建築安全基準の更新、ならびにガラスおよび中間膜材料のフローを示す貿易データなどのソースを活用した。
需要ドライバーを金額に結びつけるため、企業の財務報告書、投資家向けプレゼンテーション、業界団体のウェブサイト、ならびにハリケーン、暴風雨シーズン、および強靭化改修プログラムに関する信頼性の高い報道など、より広範な参考資料を精査した。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および輸出入の積荷レベルデータベースを活用し、供給の可用性と価格動向の妥当性を確認した。これらの例は網羅的なものではなく、データ収集、検証、および明確化のためにその他の公開ソースも参照した。
一次インタビューおよびサーベイ
一次調査は、耐衝撃ガラスとして実際に販売されているものの確認、エンドユースによるグレージング仕様の変化、なびに合わせ構造および中間膜の選択における価格動向の把握に活用された。デスクリサーチからの前提条件を修正し、地域をまたいで三角測量できるよう、メーカー、加工業者、流通業者、およびアプリケーション側のステークホルダーをバランスよく組み合わせてヒアリングを実施した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:18% | アジア太平洋地域:44% |
| 中位層:49% | 部門・ユニットリーダー:31% | 欧州・中東・アフリカ地域:36% |
| 中小規模プレイヤー:20% | マネージャー:51% | 南北アメリカ地域:20% |
市場規模算定と予測
規模算定はトップダウン方式から始まり、建設および車両生産の指標を現実的なグレージング需要プールに変換し、高リスクゾーンにおける耐衝撃仕様の採用率を用いて調整する。需要プールが明確になった後、合わせ構造、厚さおよび性能評価の期待値、ならびに新築と改修の比率を反映した平均販売価格レンジを適用する。
合計値を現実に即したものに保つため、サンプリングされたプロジェクトレベルのガラス面積から価値への換算、流通チャネルの確認、および観察可能な場合のサプライヤー側の生産能力と稼働率シグナルなど、選択的なボトムアップ検証を実施する。この市場で通常重要となる変数には、基準の施行を形成するハリケーンおよび暴風雨の暴露マップ、合わせ安全ガラスを使用する建物の割合、極端な気象現象後の交換サイクルのタイミング、中間膜の構成変化(PVB、EVA、アイオノプラスト)、および地域別建設支出動向が含まれる。
予測においては、シナリオ分析を用いてモデルがベースケースと大規模な暴風雨後のより積極的な改修の波を分離できるようにしており、これは基準および保険要件がどの程度迅速に厳格化されているかに関する専門家の見解によって裏付けられている。公開データで変数を完全に定量化できない場合は、明確に記述された前提条件の幅を使用し、これをインタビューのフィードバックおよび観察された価格・数量シグナルとの相互確認を通じて後に絞り込む。
データ検証と更新サイクル
検証はステップごとに行われる。単一のデタポイントがこの市場を完全に説明することはないためである。建設活動、発表された生産能力の追加、ならびに輸出入の動向などの独立したシグナルと出力を比較し、価格またはミックスでは説明できないほど大きいと思われる差異を調査する。
最終承認前に、前提条件がソースおよびインタビューメモに遡って追跡されるピアレビューをモデルが経て、外れ値が生じた場合は回答者への再連絡を行い明確化を図る。レポートは年次で更新され、基準変更、大規模な暴風雨の影響、または原材料価格の急激な変動など、重要なイベントが発生した場合には中間更新が行われる。納品直前に最新のパスを完了し、クライアントが古いスナップショットではなく最新の見解を受け取れるようにしている。
Mordor Intelligenceの耐衝撃ガラス市場規模と他の公表推計との比較
耐衝撃ガラスの公表市場規模は、同じテーマを扱っているように見えても異なって見えることがある。これは、チームが何を含めるか、どの年を基準とするか、価格とミックスの変化をどのように扱うかについて異なる選択をするたである。また、建設および車両からの実際の需要シグナルにどれだけ厳密に対象範囲を結びつけているか、あるいは高水準の成長前提のみを使用しているかによっても差異が生じる。
主な差異は、非ガラス製プラスチックグレージングが合わせガラスおよび処理ガラスと並んでカウントされているかどうかから生じており、Mordor Intelligenceはモノリシックポリカーボネートおよびアクリルシートを除外し、ガラスベースの耐衝撃ソリューションに価値を結びつけている。これらを含めると、より広い定義では合計が膨らむ可能性がある。もう一つの要因は基準年と価格推移のロジックであり、一部の推計は異なる基準年から始まり、プロジェクト仕様および地域別基準施行のタイミングと照合せずに、より速い改修ランプまたはより高いブレンドASPを適用している場合がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 342億6,700万米ドル(2026年) | |
| グローバルコンサルタントA | 321億1,000万米ドル(2025年) | シリーズを1年前に固定しており、2026年以降のより高い成長ランプ適用している可能性があり、改修のタイミングおよび基準主導の採用が地域の需要指標から再構築されていない場合、合計が変動する可能性がある。 |
| 産業出版社B | 317億7,800万米ドル(2025年) | 異なる基準年と予測ウィンドウを使用しており、特に地域をまたいだ中間膜の構成とプロジェクト仕様レベルに関して、エンドユーザーの対象範囲と価格前提を異なる方法でブレンドしている可能性がある。 |
これらを合わせて見ると、差異の大部分は単一の需要ドライバーではなく、対象範囲の選択と価格および採用を固定するために使用された年によって説明される。建設および車両の需要プールへのモデルの追跡可能性を維持し、ASPおよび中間膜の構成変化に関する実務的な確認を加えることで、最終的な数値は計画時に再現・説明しやすいものとなっている。


レポートで回答される主要な質問
耐衝撃ガラス市場の現在の規模はどれほどですか?
市場は2026年に346億7,000万米ドルと評価されており、CAGR 6.08%を反映し、2031年までに465億9,000万米ドルに達する見込みです。
製品タイプ別で最大シェアを持つセグメントはどれですか?
合わせガラスは44.62%で最大のシェアを占めています。その中間層が破片を保持することにより、厳格な安全基準やハリケーン関連の建築基準の要件を満たすためです。
耐衝撃ガラス市場で最も速く成長している地域はどこですか?
アジア太平洋地域は2025年収益の39.88%でリードしており、中国のインフラプログラムとインドの拡大する建設パイプラインに牽引されてCAGR 7.62%での成長が予測されます。
なぜ自動車セクターが最も速く成長するエンドユーザー産業ですか?
改定されたFMVSS 205規制、電気自動車の軽量化目標、フロントガラスへのカメラ・センサー統合の必要性が、2031年に向けてCAGR 7.18%の自動車用採光部材需要を後押ししています。
最終更新日:



