
ブラジル代替燃料車市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 56.53 十億米ドル |
| 市場規模 (2026) | 59.55 十億米ドル |
| 市場規模 (2031) | 77.21 十億米ドル |
| 成長率 (2026 - 2031) | 5.33 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブラジル代替燃料車市場分析
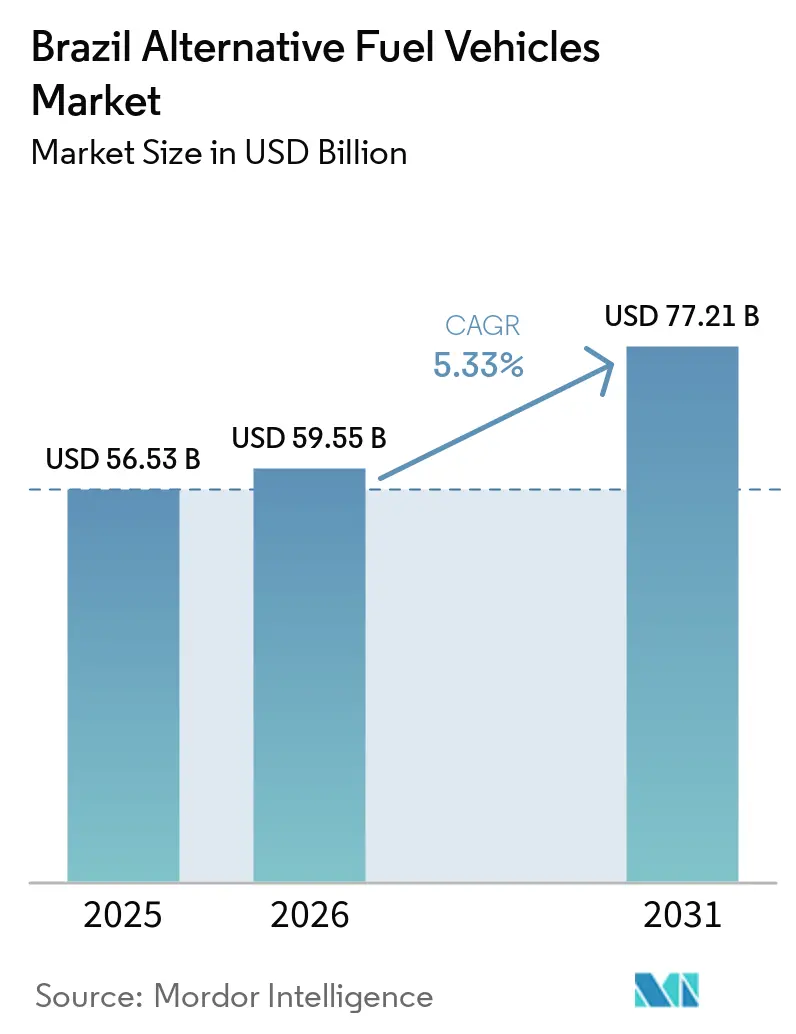
ブラジル代替燃料自動車市場規模は2025年に56.53 ビリオン 米ドルと評価され、2026の59.55 ビリオン 米ドルから2031年には77.21 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.33%です。ブラジルはフレックス燃料車の優位性からバッテリー電気自動車(BEV)およびプラグインハイブリッド電気自動車(PHEV)へと構造的な転換を遂げています。連邦政府のMOVERプログラムによる大規模なインセンティブ資金と、エントリーレベルの電気自動車(EV)価格を引き下げた価格競争がこの移行を牽引しています。中国の完成車メーカー(OEM)は、今後数年間に予定されている輸入関税の大幅引き上げを回避するため、現地化の取り組みを加速させています。ブラジルの再生可能電力ミックスは主に水力および バイオマスに依存しており、ガソリン駆動の内燃機関車と比較してライフサイクル排出量を大幅に削減します。乗用車は台数ベースで最大のシェアを占めると予想されています。一方、電動二輪車は、ラストマイル配送企業が揮発性の高いガソリン価格へのエクスポージャーを低減するためにフリートを電動化するにつれ、最も急速な成長を記録すると予測されています。燃料の未来法(Fuel of the Future Law)がバイオディーゼル混合義務を引き上げ、大型車両改造の総所有コスト格差を縮小するにつれ、商業フリートが需要の相当なシェアを占めると予想されています。
主要レポートのポイント
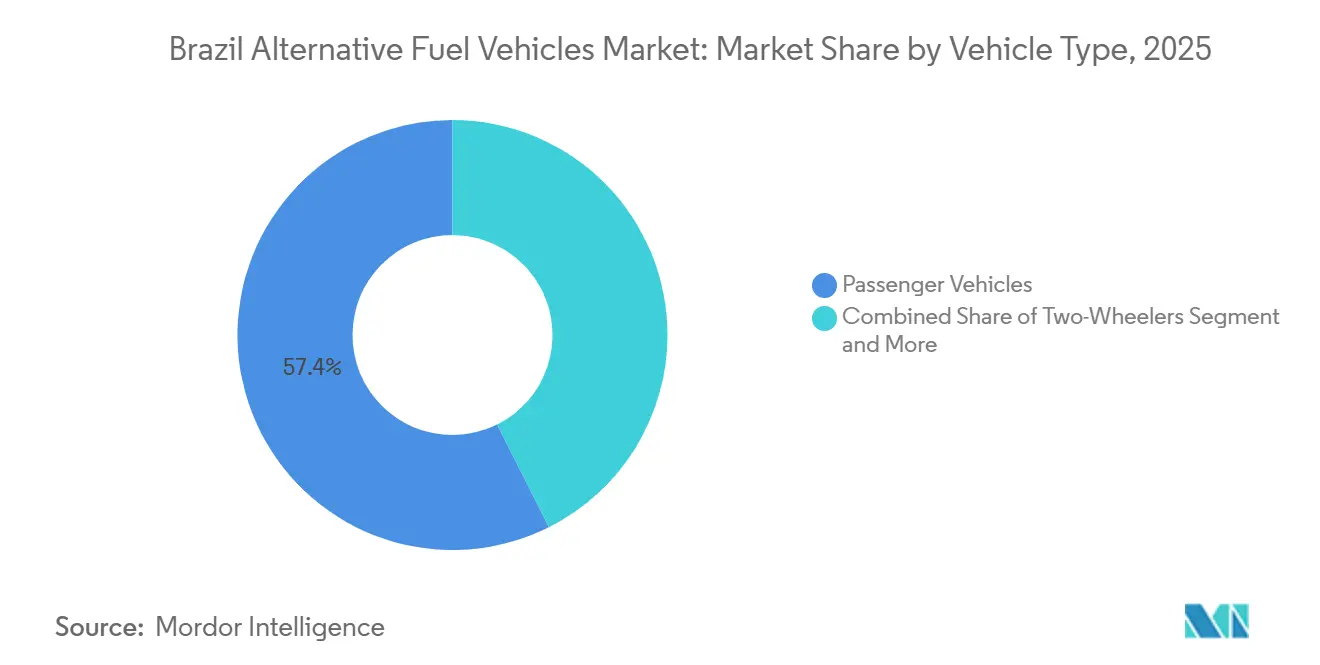
- 車両タイプ別では、乗用車が2025年のブラジル代替燃料自動車市場シェアの57.14%をリードし、電動二輪車は2031年にかけてCAGR 6.37%で成長すると予測されています。
- 燃料カテゴリー別では、プラグインハイブリッドが2025年のブラジル代替燃料自動車市場規模の45.53%のシェアを保持し、バッテリー電気モデルは2031年にかけて最速のCAGR 6.41%を記録すると予測されています。
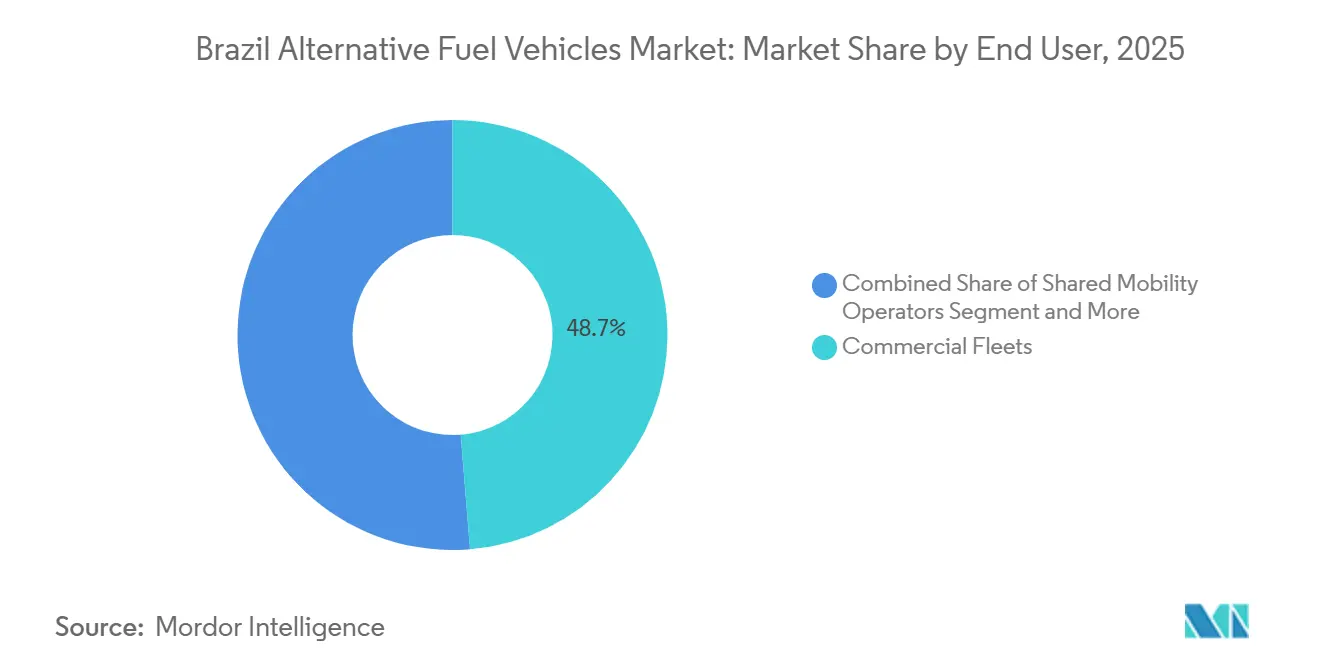
- エンドユーザー別では、商業フリートが2025年の需要の48.73%を占め、シェアードモビリティ事業者は2031年にかけてCAGR 6.44%で拡大しています。
- 所有モデル別では、一括購入が2025年の台数の53.27%を占めましたが、サブスクリプションおよびペイパーユースオプションは2026年から2031年にかけてCAGR 6.35%で上昇する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ブラジル代替燃料車市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 中国OEMの価格競争によるエントリーEV価格の低下 | +1.3% | 全国規模、サンパウロ、リオデジャネイロ、ブラジリア首都圏での早期利益 | 短期(2年以内) |
| OEMの現地化による35%のEV輸入関税引き上げへの対応 | +1.2% | 全国規模、サンパウロ、ミナスジェライス、バイア州の産業回廊に集中 | 中期(2~4年) |
| フレックス燃料対応ハイブリッドによるエタノール義務への対応 | +1.1% | 全国規模、特にセントロオエステおよび北東部のエタノール生産州 | 短期(2年以内) |
| 急速充電器の普及 | +0.9% | 全国規模、BR-101、BR-116、BR-381高速道路回廊を優先 | 中期(2~4年) |
| 低炭素電力ミックスによるBEVライフサイクル排出量の削減 | +0.8% | 全国規模、水力発電が優勢な南東部および南部地域で最も強い | 長期(4年以上) |
| エタノール統合の拡大 | +0.6% | 全国規模、サンパウロ、ゴイアス、マトグロッソドスル州のサトウキビ地帯が主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中国OEMの価格競争によりエントリーEV価格がBRL 12万を下回る
BYDはドルフィンミニを競争力のある価格帯で発売し、サパウロの世帯収入中央値に戦略的に合わせました。これに続き、グレートウォールとJACも同様の価格帯のモデルを投入しました。その結果、短期間のうちに中国ブランドは軽自動車総販売台数において注目すべきシェアを獲得しました[1]。マージンは圧縮されましたが、販売台数は急増し、既存メーカーは計画より早期に現地化を迫られました。不慣れなブランドに対する銀行のローン・トゥ・バリュー比率は厳格化されましたが、ライドヘイリングフリートはコスト削減効果を積極的に取り込みました。
OEMの現地化による35%のEV輸入関税引き上げへの対応
ブラジルが2026年7月に電気自動車の輸入関税を35%に引き上げる方針を打ち出したことで、多くの自動車メーカーが2028年までに現地組立事業を設立するための多額の投資を促されました。2025年後半、BYDはカマサリ工場を稼働させ、相当な生産能力高い国内調達比率を実現し、MOVERプログラムの下でIPI税額控除の全額適用資格を取得しました[2]。グレートウォールは2027年までにイラセマポリス工場を大幅に拡張し、必要な現地付加価値基準を満たすバッテリーパックラインを導入する予定です。一方、ステランティス、フォルクスワーゲン、トヨタは電動化モデルラインに多額の投資を共同でコミットし、輸送コストを大幅に削減するとともに、為替変動からマージンを守っています。
フレックス燃料対応ハイブリッドによるエタノール義務への対応
2020年代半ば、トヨタはコローラクロスフレックスハイブリッドを発売し、適度な電気走行距離とエタノール対応機能を提供しました。この機能は、エタノール価格がガソリンより大幅に安いサトウキビ産地の豊富な州のバイヤーに特に魅力的となっています。国家E30エタノール義務は、バッテリーが切れた後にバイオ燃料にシームレスに切り替えられるプラグインハイブリッドへの選好を促しています。RenovaBioクレジットは車両のライフサイクル排出プロファイルを向上させますが、エタノールのエネルギー密度の低さは走行距離を制限します。この制限は、公共充電器の大半が集中する人口密集した都市部において課題をもたらします。
急速充電器の普及による都市間採用の促進
近い将来、シェルはブラジルの最も交通量の多い高速道路沿いに多数の急速充電器を設置し、サンパウロとリオ間の移動停車を大幅に削減しました。もう一つの主要プレーヤーであるライゼンは、数年以内に大規模な超急速充電ポイントネットワークを構築するための多額の投資をコミットしました。一方、ペトロブラスはベロオリゾンテ~ブラジリア路線に沿った充電ユニットの展開を開始しました。連邦規制は人口密度に基づく公共急速充電器の広範な普及を義務付けており、これにより小規模自治体への共同資金調達の機会も生まれています。南東部以外では許可の遅延が課題として残っていますが、特にテスのスーパーチャージャープログラムなどの民間ネットワークが、より迅速な展開のための実証済み戦略を提供しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い実質金利によるEV月次支払額の増加 | -0.9% | 全国規模、所得中央値が低い北部、北東部、セントロオエステ地域で最も深刻 | 短期(2年以内) |
| 南東部回廊外の送電網容量のボトルネック | -0.6% | 送電インフラが限られた北部、北東部、セントロオエステ地域 | 中期(2~4年) |
| 初期世代EVの残存価値リスクの急上昇 | -0.5% | 全国規模、中古EV流動性が薄い二次市場に集中 | 中期(2~4年) |
| バッテリー電気整備人材のスキルギャップ | -0.4% | 全国規模、北部および北東部地域で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い実質金利によるEV月次支払額の増加
2025年1月、中央銀行はセリック金利を大幅に引き上げ、年末までにさらなる引き上げを示唆しました。この動きにより、自動車ローン金利は著しく高い水準に押し上げられました。このような状況下でEVを融資購入すると、同等の内燃関車と比較して月次支払額が大幅に高くなり、EVのコスト優位性が低下します。リースおよびサブスクリプションプランがある程度の緩和をもたらしていますが、全体的な金利負担は依然として相当なものです。この影響は、所得が全国中央値を大幅に下回る北東部の世帯において特に深刻です。
南東部回廊外の送電網容量のボトルネック
北部および北東部では、変電所がアップグレードを必要とする前に対応できる大容量ユニット数が限られているため、送電制限が急速充電器の設置を妨げています。電力会社は大規模な強化を計画していますが、完成予定日は今十年の後半に延期されています。時間帯別料金はピーク負荷の平準化に役立ちますが、マンション居住者は追加のハードウェア費用に悩まされています。一方、ビークル・トゥ・グリッドの実証実験は技術的な可能性を示していますが、補償問題に関する規制の明確化を待ちながら依然として宙に浮いた状態にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:二輪車が他の全セグメントを上回る成長
乗用車は2025年の販売をリーし、2025年のシェアは57.14%でしたが、配送企業がラストマイルフリートを電動化するにつれ、電動二輪車は2031年にかけて最も急峻なCAGR 6.37%を記録する見込みです。iFoodは1配送あたりの燃料費を削減し、都市の排出規制を満たすために5,000台のスクーターを発注しました。サンパウロが公共交通機関向けに120台の電動バスを導入したことでバスも注目を集めましたが、大型トラックはニッチな存在にとどまっています。ブラジル代替燃料自動車市場は、乗用車の初期優位性から多様なモーダル普及へと転換し、スクーターと小型商用バンが迅速な回収が明確なフリートのニッチを埋めることになります。
二輪車は、平均日常走行距離が100km未満の密集した都市回廊に適しています。国内プレーヤーのボルツはBRL 1億5,000万を調達した後に生産を拡大し、伝統的なブランドのシャイニーレイとダフラはBRL 1万5,000未満のモデルで参入しました。2027年以降のサンパウロ中心部における燃焼式オートバイの市内禁止により、強制的な代替需要が生まれます。バッテリー交換インフラは依然として乏しいですが、3時間の充電時間はほとんどの配達員のシフトパターンに適合しています。

燃料カテゴリー別:コスト低下に伴うバッテリー電気の進展
プラグインハイブリッドはエタノール対応が航続距離不安を和らげるため2025年に45.53%のシェアを維持しましたが、バッテリー電気自動車は2031年にかけて最速のCAGR 6.41%を記録する見込みです。BYDのカマサリ工場での現地部品調達により、輸入品と比較して車両価格が12%削減され、BEVが人気のガソリンハッチバックとの価格均衡に近づいています。プラグなしのハイブリッド電気自動車はトヨタのコロークロスフレックスハイブリッドが主導し18%のシェアを保持しましたが、燃料電池自動車は路上台数が50台未満と依然として限界的な存在にとどまっています。
サンパウロ、リオデジャネイロ、ミナスジェライスが公共急速充電器1万台を超えると、バッテリー電気自動車のブラジル代替燃料自動車市場規模は急増するでしょう。そのマイルストーンを超えると、プラグインハイブリッドにおける燃焼バックアップの付加価値が縮小し、購入者が純粋なEVへと移行します。フレックス燃料ICEモデルは農村エタノール地帯以外では徐々に減少し、CNGまたはLPG改造車はゼロエミッションタクシー義務の下で陳腐化に直面します。
エンドユーザー別:シェアードモビリティが高稼働率経済を解放
商業フリートが2025年の需要の48.73%を占めたのは、物流企業が夜間充電を集中管理し、低い運用コストを享受できるためです。ライドヘイリングプラットフォームはさらに強力な経済性を提供します。ウーバーと99はいずれもドライバーの購入またはリースを補助し、高走行距離のプロフェッショナルが2年内にEVの価格プレミアムを回収できるようにしています。個人世帯は、IPVA免除にもかかわらず年間走行距離が少ないため回収期間が5年を超えることから、より小さなシェアを占めています。
シェアードモビリティのCAGR予測6.44%はブラジル代替燃料自動車市場の他のすべてのグループを上回っています。2025年のウーバーと99からの4,200台のフリート発注は、集約調達が残存価値リスクを軽減する有利な保証とメンテナンスパッケージを確保できることを示しています。政府調達は脱炭素化義務に従いますが、自治体予算に依存しています。
所有モデル別:サブスクリプションが初期費用の障壁を緩和
一括購入は依然として53.27%のシェアで優位を占めていますが、高金利がローン支払額を18~22%引き上げるため、ロカリザとモビダのサブスクリプションプログラムが拡大しています。固定月額料金には保険、メンテナンス、バッテリー保証が含まれており、消費者を不確実な再販価値から守ります。オペレーショナルリースは、オフバランスシート処理を視する企業フリートの台数の28%を占めています。ペイパーユースのカーシェアリングはニッチな存在ですが、私有車所有を抑制する交通渋滞料金によりサンパウロとリオで成長しています。
サブスクリプションモデルは、特に従来の融資から締め出された中間所得層の家族の間でCAGR 6.35%で成長すると予測されています。バンコフォルクスワーゲンおよびその他のキャプティブレンダーは現在、3年リースに50%の残存価値を保証しており、フリートの電動化を検討するリスク回避型マネージャーに信頼感を与えています。
地理的分析
ブラジル代替燃料車市場におけるBEVセグメント
2025年、サンパウロは全国の車両登録台数の相当なシェアを占め、EV販売における南東部回廊の優位性を裏付けました。同地域は公共充電ステーションの大半を擁し、IPVA免除を提供することでEVの価値提案を向上させています。一方、南部は低コストの風力エネルギーの恩恵を受け、BEVの運用コストを削減し、相当な市場シェアを支えています。
中西部では、豊富なエタノール供給と限られた充電インフラのため、購入者はフレックス燃料ハイブリドを好む傾向があります。しかし北東部は、世帯収入中央値が比較的低く、急速充電器をサポートするために必要な変電所アップグレードのコストが高いため、依然として遅れをとっています。
2031年にかけて、地域別の成長軌跡は乖離すると予想されます。南東部はサプライチェーンを合理化する新たな組立工場に支えられ、着実に拡大すると予測されます。南部は電力料金を引き下げる風力発電所とライゼンの大規模急速充電ネットワークの完成に牽引され、より強い成長を記録する可能性があります。中西部はバイオディーゼル義務がICE車の相対的優位性を低下させるにつれ、堅調な成長が見込まれます。北東部は停滞したプロジェクトを再始動するための送電網近代化資金を待ち望んでおり、北部は高い輸送コストとサービスセンターの限られた可用性のため、より緩やかな成長が予想されます。
競合環境
ブラジル代替燃料車市場のトップ企業
現在の期間において、市場は集中型構造から中程度に分散した構造へと移行しており、中国ブランドが集合的な市場シェアを大幅に拡大し、主要な車両カテゴリー全体でプレゼンスを広げています。BYDはバッテリー電気自動車市場で相当なシェアを保持しており、グレートウォール、JAC、チェリーなどの競合他社はポジションを強化し供給対応力を向上させるために現地製造工場を急速に拡大しています。競争力を維持するため、既存の自動車メーカーは製品開発、現地生産能力、充電関連イニシアチブを含む電動化への多額の投資をコミットしています。メーカーが手頃な価格と航続距離、機能、性能のバランスを追求する中、EV価格は重要な競争の戦場として浮上しています。スタートアップ企業は二輪車およびシェアードモビリティフリートセグメントで存在感を高めており、ボルツがiFoodから全国ディーラーネットワークなしに大規模な発注を獲得したことがその証左です。
主要な技術的差別化要因には、バッテリー保証の延長、無線ソフトウェアアップデート、所有体験を向上させるソリューションが含まれます。例えば、BYDとグレートウォールはバッテリーの耐久性に対する消費者の信頼を強化し、交換コストへの懸念を軽減するために長期バッテリー保証を提供しています。テスラは動負荷管理を活用してスーパーチャージャー拠点での送電網制約に対処し、電力インフラ容量が限られている場所でより効率的な充電運用を支援しています。
ABNT規格のコネクター基準とライフサイクル排出量申告は軽微なコンプライアンス要件を生み出していますが、バッテリーリサイクル規制の不在は隠れたコストおよび潜在的な長期的運用上の課題を表しています。メーカーはバッテリーの回収、廃棄、再利用、リサイクルに関連する将来の義務に備える必要があるかもしれません。このような規制の導入は、コンプライアンスコストを増加させ、確立されたバッテリーリサイクル能力を持つ企業に機会をもたらすことで、市場ダイナミクスを大幅に変える可能性があります。
ブラジル代替燃料車産業リーダー
-
Anhui Jianghuai Automobile (JAC)
-
Bayerische Motoren Werke AG
-
BYD Auto Co. Ltd.
-
Nissan Motor Co. Ltd.
-
Renault do Brasil S/A
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:BYDはソングプロスーパーハイブリッドフレックス燃料を正式に発売しました。これはプラグインハイブリッド電気パワートレインとガソリンまたは100%ブラジル産エタノールで動作する燃焼エンジンを組み合わせた世界初の量産車です。BYDのカマサリ工場で製造されたこの車両は、50%以上の現地調達目標を達成するよう設計されています。
- 2026年3月:中国の自動車大手GACグループは、ブラジルを「南米への玄関口」と位置付け、市場参入計画を確定しました。同社はカタラオのHPE組立工場でCKD(完全ノックダウン)キットを使用した組立契約を検討しています。GACはまた、地域全体のグリーン車両事業を支援するための完全独立型製造拠点の設立も計画しています。
- 2025年10月:ルノーは2026年型クウィッドE-テックをBRL 99,990で発売し、国内最も手頃な電気自動車として位置付けました。
ブラジル代替燃料車市場レポートの範囲
本レポートの対象範囲には、車両タイプ(商用車など)、燃料カテゴリー(バッテリー電気など)、エンドユーザー(個人、商業フリート、その他)、所有モデル(購入・ローン、リース、その他)が含まれます。市場予測は金額(米ドル)および数量(台数)で提供されます。
| 商用車 | バス |
| 大型商用トラック | |
| 小型商用ピックアップトラック | |
| 小型商用バン | |
| 中型商用トラック | |
| 乗用車 | |
| 二輪車 |
| BEV |
| FCEV |
| HEV |
| PHEV |
| 車両タイプ | 商用車 | バス |
| 大型商用トラック | ||
| 小型商用ピックアップトラック | ||
| 小型商用バン | ||
| 中型商用トラック | ||
| 乗用車 | ||
| 二輪車 | ||
| 燃料カテゴリー | BEV | |
| FCEV | ||
| HEV | ||
| PHEV |
市場の定義
- 車両タイプ - このカテゴリーには乗用車、商用車、二輪車が含まれます。
- 車両ボディタイプ - 乗用車については、ハッチバック、セダン、スポーツユーティリティビークル、多目的車が含まれます。商用車については、小型商用ピックアップトラック、小型商用バン、中型商用トラック、大型商用トラック、中・大型バスが含まれます。二輪車については、スクーターとオートバイが含まれます。
- 燃料カテゴリー - このカテゴリーは、HEV(ハイブリッド電気自動車)、PHEV(プラグインハイブリッド電気自動車)、BEV(バッテリー電気自動車)、FCEV(燃料電池電気自動車)など、さまざまな種類を含む電気推進システムのみをカバーしています。
| キーワード | 定義#テイギ# |
|---|---|
| 電気自動車(EV) | 推進に1つ以上の電動モーターを使用する車両。乗用車、バス、トラックを含みます。この用語には、完全電気自動車またはバッテリー電気自動車およびプラグインハイブリッド電気自動車が含まれます。 |
| BEV | BEVは推進のためにバッテリーとモーターに完全に依存しています。車両内のバッテリーはコンセントまたは公共充電ステーションに接続して充電する必要があります。BEVは内燃機関(ICE)を持たないため、無公害です。従来の燃料エンジンと比較して、運用コストが低く、エンジン騒音が少ないという特徴があります。ただし、同等のガソリン車モデルと比較して航続距離が短く、価格が高いという課題があります。 |
| PEV | プラグイン電気自動車は外部から充電できる電気自動車であり、一般的に完全電気自動車とプラグインハイブリッドの両方を含みます。 |
| プラグインハイブリッドEV | 内燃機関(ICE)または電動モーターのいずれかで動力を得ることができる車両。通常のハイブリッドEVとは異なり、外部から充電することができます。 |
| 内燃機関 | 燃焼室と呼ばれる密閉空間で燃料の燃焼が行われるエンジン。通常、ガソリン/ペトロールまたはディーゼルで動作します。 |
| ハイブリッドEV | バッテリーに蓄えられたエネルギーを使用する1つ以上の電動モーターと組み合わせた内燃機関(ICE)によって動力を得る車両。これらは車両が減速または停止する際に車両の運動量(運動エネルギー)を電力に変換してバッテリーを継続的に充電します。HEVのバッテリーはプラグイン機器を使用して充電することはできません。 |
| 商用車 | 商用車は、人または物品の輸送のために設計された動力付き道路車両です。このカテゴリーには小型商用車(LCV)と中・大型車両(M&HCV)が含まれます。 |
| 乗用車 | 乗用車は電動モーターまたはエンジン駆動の4輪以上を持つ車両です。これらの車両は旅客輸送に使用され、運転席に加えて最大8席を備えています。 |
| 小型商用車 | 6,000ポンド未満(クラス1)および6,001〜10,000ポンドの範囲(クラス2)の商用車がこのカテゴリーに含まれます。 |
| 中・大型トラック(M&HDT) | 10,001〜14,000ポンド(クラス3)、14,001〜16,000ポンド(クラス4)、16,001〜19,500ポンド(クラス5)、19,501〜26,000ポンド(クラス6)、26,001〜33,000ポンド(クラス7)、33,001ポンド超(クラス8)の範囲の商用車がこのカテゴリーに含まれます。 |
| バス | 通常、長距離にわたって乗客を運ぶために設計された大型車両を指す輸送手段。路線バス、スクールバス、シャトルバス、トロリーバスが含まれます。 |
| ディーゼル | ディーゼルを主燃料として使用する車両が含まれます。ディーゼルエンジン車は、ほとんどのガソリン車が使用する火花点火システムではなく、圧縮点火噴射システムを採用しています。このような車両では、燃料が燃焼室に噴射され、ガスが大きく圧縮されたときに達する高温によって点火されます。 |
| ガソリン | ガソリン/ペトロールを主燃料として使用する車両が含まれます。ガソリン車は通常、火花点火式内燃機関を使用します。このような車両では、燃料が吸気マニホールドまたは燃焼室に噴射され、空気と混合され、点火プラグの火花によって空気/燃料混合物が点火されます。 |
| LPG | LPGを主燃料として使用する車両が含まれます。専用LPG車とバイフューエルLPG車の両方が調査の範囲に含まれます。 |
| CNG | CNGを主燃料として使用する車両が含まれます。これらは火花点火式内燃機関を持つガソリン動力車と同様に動作する車両です。 |
| HEV | 推進の主要エネルギー源としてバッテリーと内燃機関(ICE)を使用するすべての電気自動車がこのカテゴリーに含まれます。HEVは一般的にディーゼル電気パワートレインを使用し、ハイブリッドディーゼル電気自動車とも呼ばれます。HEVは車両が減速または停止する際に車両の運動量(運動エネルギー)をバッテリーを充電する電力に変換します。HEVのバッテリーはプラグイン機器を使用して充電することはできません。 |
| PHEV | PHEVはバッテリーとICEの両方によって動力を得ます。バッテリーはICEを使用した回生制動または外部充電源への接続のいずれかによって充電することができます。PHEVはBEVよりも航続距離が長いですが、比較的環境への配慮は劣ります。 |
| ハッチバック | 後端にハッチ型ドアが設けられたコンパクトサイズの乗用車です。 |
| セダン | 通常2ドアまたは4ドアの乗用車で、後端に荷物用の独立したスペースが設けられています。 |
| SUV | SUVとして広く知られるこれらの車は四輪駆動を備え、通常は地上高が高いです。これらの車はオフロード車としても使用できます。 |
| MPV | 多目的車(ミニバンとも呼ばれる)は、より多くの乗客を運ぶために設計されています。5〜7人を乗せることができ、荷物スペースも備えています。通常、より広い頭上空間と乗降のしやすさを提供するために平均的なファミリーセダンよりも背が高く、通常は前輪駆動です。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 過去年および予測年の市場規模推定値は、収益および台数ベースで提供されています。市場収益は、販売台数にそれぞれの平均販売価格(ASP)を乗じることで算出されます。ASPの推定にあたっては、平均インフレ率、市場需要の変化、製造コスト、技術的進歩、消費者嗜好の変化などの要因が考慮されています。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の総合的な全体像を生成するために、さまざまな階層と職能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム。


