
機能性水市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
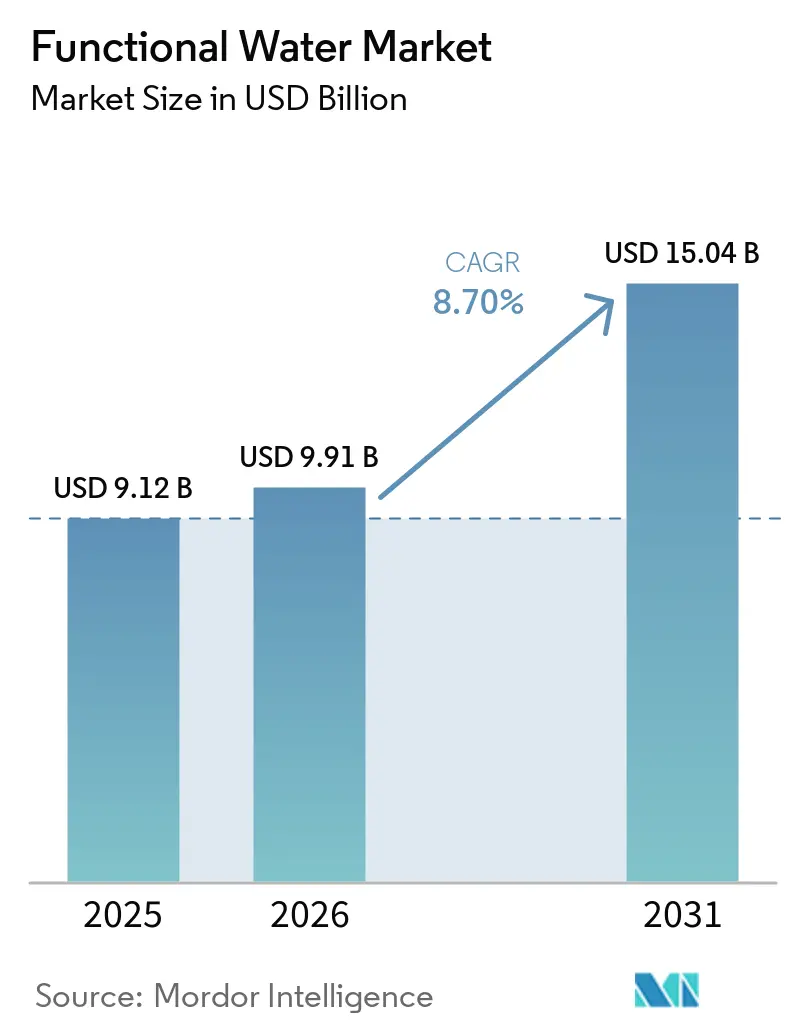
| 市場規模 (2026) | 9.91 十億米ドル |
| 市場規模 (2031) | 15.04 十億米ドル |
| 成長率 (2026 - 2031) | 8.70 % |
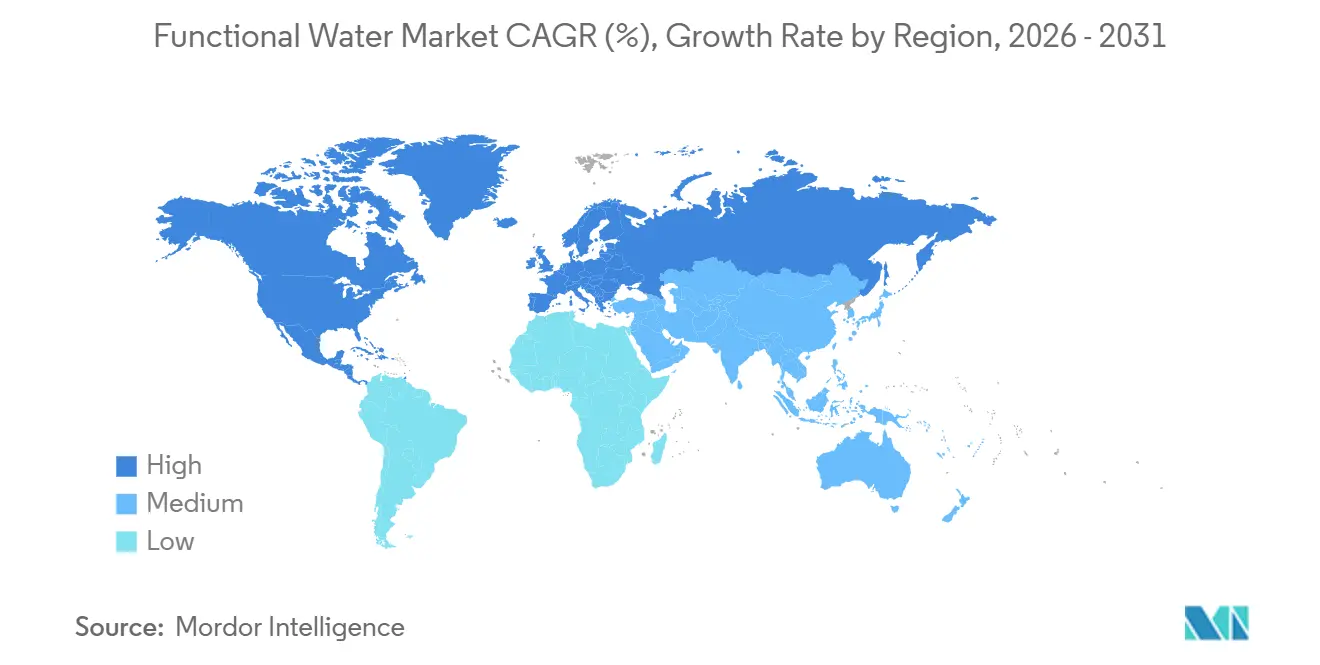
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | 北米 |
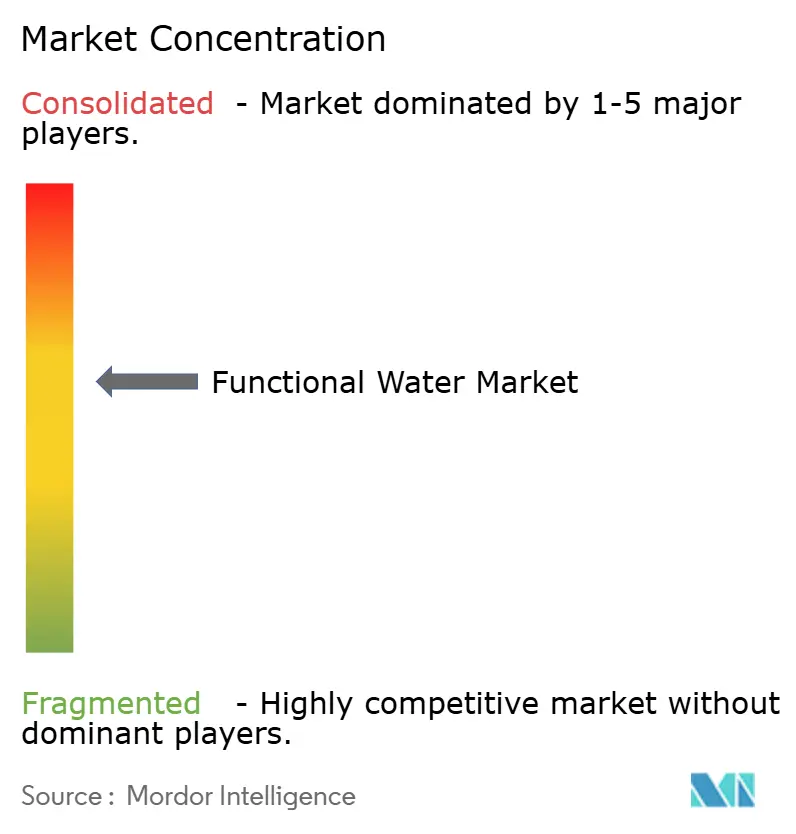
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる機能性水市場分析
機能性水市場規模は、2025年の91億2,000万米ドルから2026年には99億1,000万米ドルに増加し、2031年までに150億4,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 8.70%で成長する見込みである。かつてはニッチなセグメントであったが、水分補給を超えた健康上の利点を提供する飲料への需要の高まりにより、主流となっている。市場は基本的なビタミン・ミネラル強化から、免疫、エネルギー、消化、認知機能、肌の健康をターゲットとした高度な処方へと進化している。企業は電解質、植物エキス、抗酸化物質、プロテイン、プロバイオティクスなどの革新的な成分を取り入れている。確立されたプレーヤーが強力な流通ネットワークとブランド認知度を活用する一方、新規参入者はクリーンラベルおよび天然製品に注力しており、競争は激化している。成長は、健康意識の高まり、予防医療トレンド、すぐに飲める選択肢への需要によって牽引されている。スーパーマーケットとハイパーマーケットが販売を支配しているが、購買習慣の変化と消費者直販モデルにより、オンライン小売と専門健康食品店が勢いを増している。
主要レポートのポイント
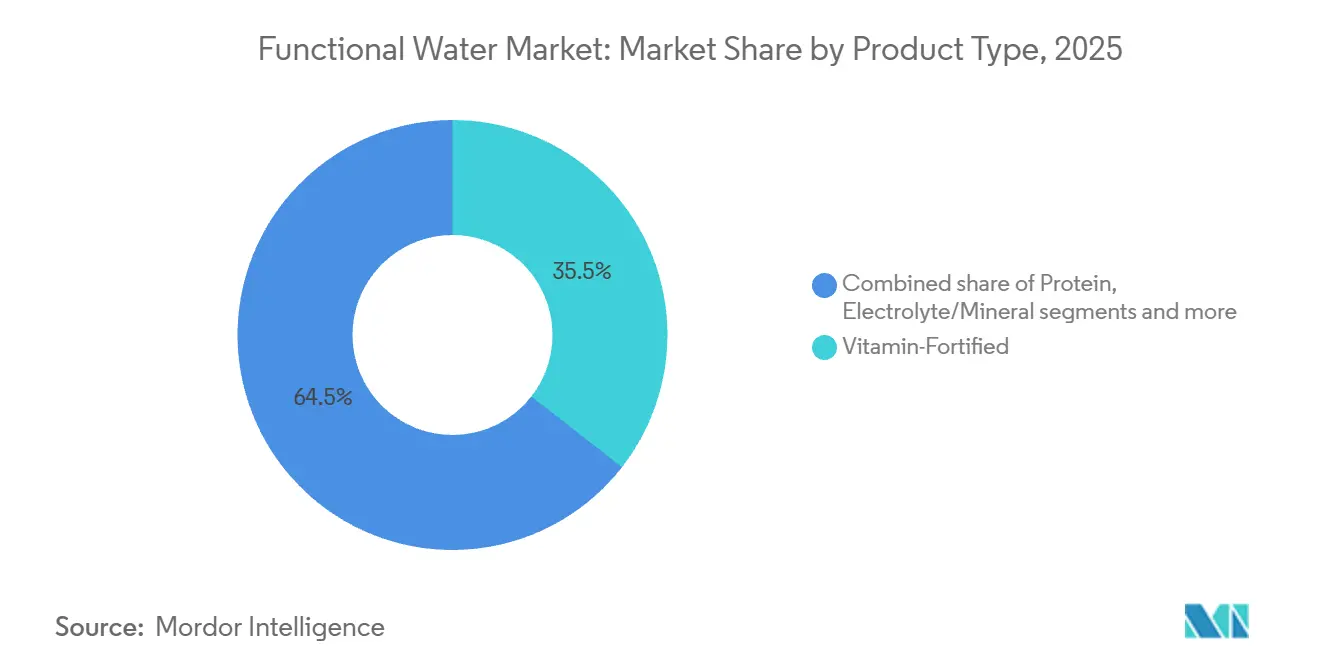
- 製品タイプ別では、ビタミン強化バリアントが2025年の機能性水市場シェアの35.54%を占め、2031年にかけてCAGR 9.65%で成長すると予測されている。
- 包装別では、PETボトルが2025年の収益の85.12%を占め、アルミ缶は2026年から2031年にかけて最速のCAGR 10.43%を記録すると予測されている。
- フレーバー別では、フレーバーウォーターが2025年に75.43%のシェアでリードし、フレーバーなしサブセグメントは2031年にかけてCAGR 11.43%で上昇する見込みである。
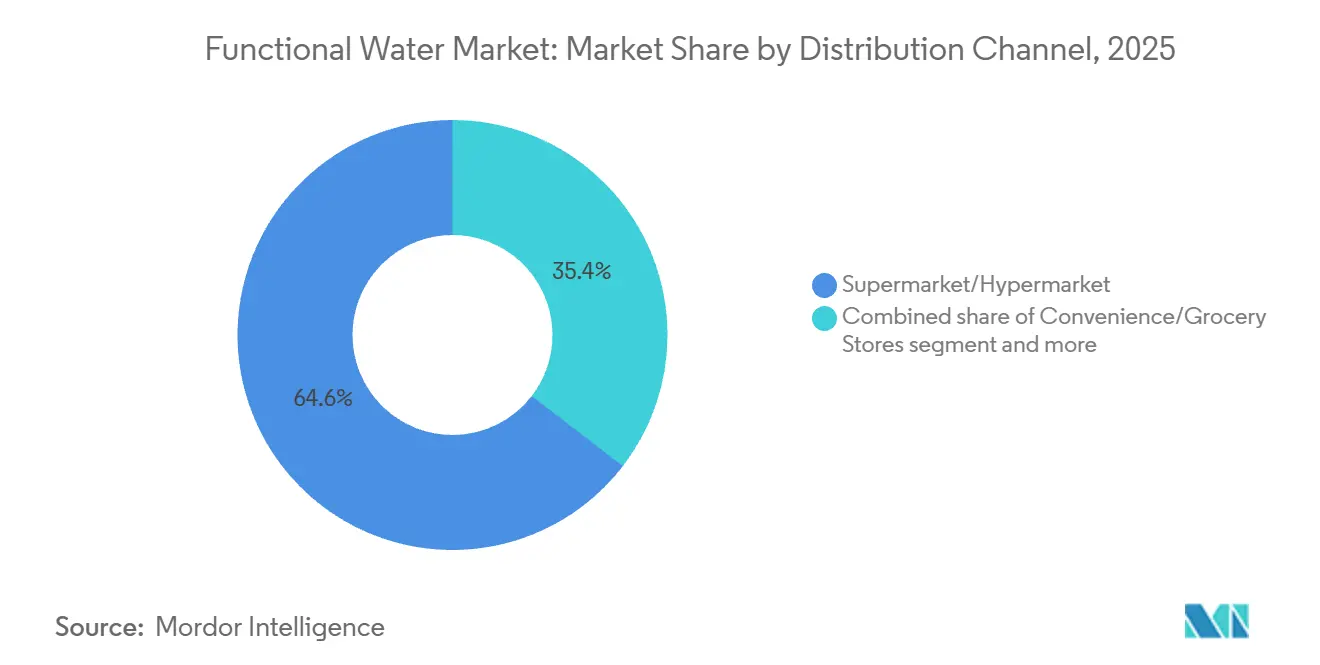
- 流通チャネル別では、スーパーマーケットとハイパーマーケットが2025年の販売の64.56%を占め、オンライン小売は2031年にかけてCAGR 10.04%で最も急速に拡大する見込みである。
- 地域別では、北米が2025年の収益の51.22%を占め、欧州は2026年から2031年にかけてCAGR 9.17%を記録すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
機能性水市場のドライバー影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 健康意識の高まりがビタミン、ミネラル、電解質を添加した飲料への需要を促進 | +2.4% | 北米と欧州で最も強い影響を持つグローバル | 長期(4年以上) |
| 低カロリー代替品への嗜好の高まりが機能性水消費を促進 | +1.7% | 北米、欧州、都市部アジア太平洋 | 中期(2〜4年) |
| 多忙なライフスタイルが便利で携帯可能な健康飲料への需要を増加 | +1.2% | 都市部を重視したグローバル | 中期(2〜4年) |
| 著名人とアスリートによる戦略的推薦とマーケティングがブランドの魅力を高める | +0.8% | 北米、欧州、先進アジア太平洋 | 短期(2年以内) |
| 植物エキスとノートロピクスを用いた製品革新がウェルネス志向の消費者を引き付ける | +1.3% | 北米、欧州、オーストラリア | 中期(2〜4年) |
| 現代的な小売およびオンラインチャネルの拡大が世界的な製品アクセシビリティを向上 | +0.9% | 新興市場を重視したグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
健康意識の高まりがビタミン、ミネラル、電解質を添加した飲料への需要を促進
パンデミック以降、消費者は成分ラベルの確認により注力するようになった。機能性水は必須栄養素を摂取するための低カロリーな選択肢として人気を集めている。FDAの21 CFR 165.110基準では、ラベルに栄養成分が明確に表示されている限り、ビタミンやミネラルなどの安全な成分をボトル入り飲料水に含めることが認められている。この規制により、ブランドはBビタミン、ビタミンC、亜鉛、マグネシウムを、より厳格な承認プロセスを必要とする栄養補助食品として分類することなく添加することができる。同様に、欧州では、EFSAの健康強調表示規則(EC No 1924/2006)により、特定の最低レベルが満たされている場合に栄養機能強調表示が認められており、地域の市場成長を支援している。さらに、電解質強化水は、従来のスポーツドリンクの高い糖分含有量なしに水分補給を望むフィットネス愛好家の間で人気となっている。この変化は、2020年3月から2024年3月の間に54%以上成長した米国の機能性飲料販売を大幅に押し上げた。
低カロリー代替品への嗜好の高まりが機能性水消費を促進
健康意識の高い消費者は、砂糖入り飲料から離れ、ゼロカロリーまたは低カロリーの機能性水を選ぶようになっている。これらの飲料は、体重管理の目標をサポートしながら、健康上の利点をもたらすと認識されている。この需要に応えるため、The Coca-Cola Companyは2025年3月に「vitaminwater ゼロシュガー」バリアントを発売する計画である。これらの飲料は、ステビアとエリスリトールを甘味料として使用し、カロリーなしでビタミン強化を提供する。欧州連合では、甘味料指令(94/35/EC)により飲料への承認済み非栄養甘味料の使用が認められており、企業は規制に準拠しながら革新を続けることができる。このトレンドは、糖尿病率の上昇と政府主導の砂糖削減キャンペーンが飲料の提供内容の変化を促しているアジア太平洋の都市市場でも勢いを増している。このセグメントのCAGR 1.5%は、より迅速な処方改良プロセスと砂糖代替品に対する消費者意識の高まりに支えられた成長ポテンシャルを示している。
多忙なライフスタイルが便利で携帯可能な健康飲料への需要を増加
急速なライフスタイルに牽引された便利な健康飲料への高まるニーズが、機能性水市場を押し上げている。都市化が進むにつれ、人々は仕事、家族、社会的責任を管理しており、付加的な利点を持つ携帯可能な水分補給オプションへの需要が高まっている。ボトルや缶に包装された機能性水は、免疫力、エネルギーレベル、消化、運動後の回復を改善するビタミン、ミネラル、電解質、植物エキスで強化されている。これらの特徴は、従来の清涼飲料水に代わる低カロリーで効率的な選択肢を求めるミレニアル世代、フィットネス愛好家、健康意識の高い消費者に訴求している。さらに、拡大する労働力が機能性水市場の成長を牽引する上で重要な役割を果たしている。2024年10月時点で、米国労働統計局は1億6,194万人の就業者を報告しており、包括的な水分補給計画に充てる時間が限られた構造化されたルーティンを管理する実質的な消費者基盤を示している [1]出典:労働統計局、「雇用情勢 - 2025年4月」、bls.gov。
著名人とアスリートによる戦略的推薦とマーケティングがブランドの魅力を高める
機能性水市場のブランドは、競争の激しい空間で際立つために著名人やアスリートとのパートナーシップをますます活用している。これらの推薦はウェルネス訴求の信頼性を高めると同時に、ブランドに憧れの価値を付加する。また、特に自分のライフスタイルに合った本物のブランドを重視する若い消費者の間で、ソーシャルメディアや小売店での認知度を高める。企業は特定の推薦契約を申告書やプレスリリースで公表することが多いが、全体的なトレンドはマーケティング予算とブランド戦略に明確に表れている。このアプローチはCAGRに0.8%貢献し、推薦契約は通常数年間続き、消費者の心にブランドを新鮮に保つための継続的な投資を必要とするため、中期的な影響をもたらす。影響はインフルエンサーマーケティングが確立されている北米と欧州で最も強い。しかし、デジタル普及が進むにつれ、このトレンドはラテンアメリカ市場でも勢いを増し始めている。
機能性水市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い製品価格が価格敏感な市場でのアクセシビリティを制限 | -1.2% | 新興市場、先進市場の価格敏感なセグメント | 中期(2〜4年) |
| 混雑した機能性飲料市場でのブランド差別化が成長を妨げる | -0.8% | 北米、欧州 | 短期(2年以内) |
| フレーバーウォーター、スポーツドリンク、エナジー飲料との激しい競争 | -0.9% | グローバル | 中期(2〜4年) |
| 農村部および未発展地域での消費者認知の欠如が市場成長を阻害 | -0.6% | アジア太平洋の農村部、アフリカ、ラテンアメリカの一部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い製品価格が価格敏感な市場でのアクセシビリティを制限
通常のボトル入り飲料水と比較した機能性水の高いコストは、価格敏感な地域での市場成長に大きな課題をもたらしている。プレミアム価格設定はブランドの収益性を高めるが、これらの製品を高所得消費者に限定してしまう。この問題は、機能的な利点よりも手頃な価格が優先されることが多い新興経済国で特に顕著である。最近のインフレ期に見られたように、市場の脆弱性は経済的な低迷時により明らかになる。製品品質を維持しながら段階的な価格設定モデルを採用するメーカーは、より幅広い層にリーチを拡大することができる。この戦略は、価格が依然として成長の主な障壁となっている新興市場において特に重要である。
混雑した機能性飲料市場でのブランド差別化が成長を妨げる
機能性水市場は、競争が激しい機能性飲料セグメントの中で差別化を図るうえで大きな課題に直面している。多くの企業が、水分補給の改善、エネルギー増強、免疫サポート、デトックスなど、類似した健康訴求を持つ製品を投入しており、機能性水、エナジードリンク、ビタミン配合飲料、フレーバーウォーターの区別が曖昧になり、ブランドが消費者を継続的に引きつける独自のアイデンティティを確立することが難しくなっている。PepsiCo、Coca-Cola、Nestléなどの大手プレイヤーは、広範な流通ネットワーク、潤沢なマーケティング予算、強固なブランドロイヤルティを活かして市場を支配している。これらの企業は、PepsiCoのVitaminWaterおよびLIFEWTR、Coca-ColaのGlaceau Smart WaterおよびVitaminWater、Nestléのミネラル強化水など、類似製品で店頭の棚を埋め尽くしている。こうした支配的地位は、Hint Inc.やNirvana Water Sciencesのような中小企業にとって大きな参入障壁となっており、これらの企業は効果的に競争するために革新的な成分の組み合わせや特定のウェルネス訴求に頼らざるを得ない。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
機能性水市場セグメント分析
製品タイプ別:
ビタミンバリアントがイノベーションの波をリード2025年、ビタミン強化機能性水は市場収益の35.54%を占め、付加的な健康上の利点を持つ水分補給製品への強い消費者関心を示した。このセグメントのリーダーシップは、製品ラベルが正確で誤解を招かない限りビタミン強化を認めるFDAとEFSAの明確な規制によって支えられている。2025年3月、Coca-Cola Companyは、BビタミンとビタミンCで強化されたゼロシュガーオプションを特徴とする刷新された「vitaminwater」ラインを発売した。これらの製品は、体重管理の目標を損なうことなく機能的な利点を求めるカロリー意識の高い消費者をターゲットとしている。このセグメントは、B12のシアノコバラミンに代わるメチルコバラミンなどの生物学的利用能の高いビタミン形態の進歩や、吸収を改善する栄養素の組み合わせに牽引され、2031年にかけてCAGR 9.65%で成長すると予測されている。
消費者はすでにビタミンの利点に精通しており、ノートロピクスやアダプトゲンなどの新しい成分と比較して、広範な教育の必要性が低い。ブランドはEFSA規則(EC)No 1924/2006に基づいて承認された健康強調表示、例えば「ビタミンCは免疫系の正常な機能をサポートする」などを使用して、健康意識の高い買い物客に価値を効果的に伝えることができる。製品タイプの中で最高となるCAGR 9.65%の予測により、ビタミン強化機能性水はカテゴリーの主要な成長ドライバーとして位置付けられている。イノベーションは、進化する消費者の嗜好に応えるため、クリーンラベル処方、天然着色料、持続可能な包装に焦点を当てている。
注記: 全セグメントの個別シェアはレポート購入後に入手可能


包装別:
持続可能性が容器戦略を再形成PETボトルは2025年の機能性水販売の85.12%を占め、その軽量性、耐衝撃性、確立された製造インフラによって定着している。しかし、アルミ缶は持続可能性の義務付けと、プラスチックの低いリサイクル率と比較してアルミニウムが無限にリサイクル可能であるという消費者の認識に牽引され、2031年にかけてCAGR 10.43%で拡大する見込みである。Ball CorporationとCrown Holdingsはともに、アルミニウム飲料包装への急増する需要に応えるための能力拡大を報告しており、Ballは2024年に北米と欧州全体で新しい缶製造ラインへの投資を発表した。
缶へのシフトは、環境の持続可能性を優先し、アルミニウム包装をプレミアムポジショニングと関連付ける若い世代の間で最も顕著である。Liquid Deathの2026年1月の16オンスアルミ缶入りカフェイン入り機能性水の発売は、ブランドが混雑した小売環境で差別化するために包装形式を活用している方法を示している。国際アルミニウム協会によると、アルミニウムの世界リサイクル率76%はPETのリサイクル実績を大幅に上回っており、持続可能性イニシアチブを優先するブランドに環境上の利点と戦略的なマーケティング機会の両方をもたらしている [2]出典:国際アルミニウム協会、「アルミニウムリサイクル」、international-aluminium.org。
流通チャネル別:
オンライン成長が従来の小売支配を混乱させる2025年、スーパーマーケットとハイパーマーケットは機能性水販売の64.56%を占め、その広いリーチと一か所で多様な製品を提供する能力から恩恵を受けた。これらの店舗はブランド認知度を高め、プロモーションを推進する上で重要な役割を果たしている。エンドキャップディスプレイや店内試飲などの戦略は、顧客が製品を試して再購入することを効果的に促している。しかし、市場は進化しており、オンライン小売店は2031年にかけて強力なCAGR 10.04%で成長すると予測されている。オンラインプラットフォームは、従来の小売マークアップを排除し、サブスクリプションベースのロイヤルティプログラムを導入することで流通モデルを変えている。例えば、Vita Cocoは2025年第3四半期に31%の出荷量増加を経験したが、これは部分的にeコマース能力の向上とオンライン食料品プラットフォームとのパートナーシップによるものである。
オンラインチャネルは、アジア太平洋の第2・第3層都市や中東・アフリカ全域など、現代的な小売インフラがまだ発展途上にある地域での機能性水のアクセシビリティを高めている。これらのプラットフォームはまた、詳細な製品情報、透明な成分リスト、ユーザーレビューを提供することで消費者を教育し、信頼を構築して購買決定を導く役割も果たしている。オンライン小売のCAGR 10.04%の予測は、デジタル決済システムの進歩、ラストマイル配送、オンライン食料品購入に対する消費者の信頼の高まりに支えられた、このチャネルの重要性の増大を示している。製品リストの改善、インフルエンサーとのコラボレーション、サブスクリプションモデルを通じてeコマースプレゼンスの強化に注力するブランドは、この高成長機会を活用するのに有利な立場にある。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
フレーバー別:
フレーバーなしセグメントがフレーバー優位にもかかわらず加速2025年、フレーバー機能性水が市場をリードし、総収益の75.43%を占めた。このカテゴリーは、プレーンウォーターと比較して多様なフレーバーとより魅力的な飲用体験を楽しむ消費者に訴求している。しかし、フレーバーなし機能性水はより速いペースで成長すると予測されている。この成長は、天然または人工フレーバーを含まないクリーンラベル製品を好む健康意識の高い消費者によって牽引されている。特にフィットネス愛好家やウェルネス志向の個人は、添加フレーバーを不要と見なし、製品の機能的な利点を損なうと考えている。これらの異なる嗜好に対応するため、The Coca-Cola Companyはゼロシュガーvitaminwaterラインでフレーバーありとフレーバーなしの両方のオプションを提供している。
フレーバーなし機能性水への需要の高まりは、よりシンプルで透明な成分リストへの広範なシフトを反映している。消費者は不必要な添加物をますます避け、最小限の成分を持つ製品を選ぶようになっている。このセグメントは、フレーバーシステムを除去することで処方を簡素化し、潜在的なアレルゲンリスクを低減しながら、ビタミン、電解質、プロテインなどの必須栄養素を提供するため、生産コストの低下から恩恵を受けている。CAGR 11.43%により、フレーバーなし機能性水は、合成成分に対する厳格なクリーンラベル規制と懐疑心がより普及している欧州を中心に、主要な成長分野となっている。フレーバーなしオプションの純粋さと機能的な利点を効果的に伝えるブランドは、従来のボトル入り飲料水とフレーバー機能性水セグメントの両方から市場シェアを獲得するのに有利な立場にある。
地域分析
北米機能性水市場
2025年、北米は機能性水市場において51.22%という相当なシェアを獲得し、市場を支配した。このリーダーシップは、健康上の利点に対する消費者の高い認知度、確立された小売流通ネットワーク、および機能性飲料を重視するフィットネス志向の強い文化などの要因に起因している。さらに、北米はイノベーションハブとして重要な役割を果たしており、PepsiCoやCoca-Colaなどの大手企業がグローバル市場に展開する前に新しい機能性水製品を導入・テストしている。
欧州およびアジア太平洋機能性水市場
欧州は2026年から2031年にかけてCAGR 9.17%が予測される、最も成長の速い地域市場である。同地域は、健康強調表示に関する確立された規制の枠組みと、機能性成分に対する消費者の理解の深まりから恩恵を受けている。欧州の消費者は健康強調表示に対して高い精査を示しており、科学的裏付けとリーンラベル処方への重点が置かれている。EUの栄養・健康強調表示規則は、機能性強調表示の科学的検証を義務付けることで市場に影響を与えており、これらの基準を満たすブランドに機会をもたらしている[3]出典:欧州委員会、「栄養・健康強調表示」、commission.europa.eu。アジア太平洋地域では、都市化、可処分所得の増加、健康意識の高まりなどの要因が需要を促進しており、特に日本、韓国、オーストラリアなどの国々で顕著である。
中東・アフリカ機能性水市場
中東およびアフリカは新興の機会を提示しているが、成長パターンはこれらの地域によって異なる。都市部では機能性水の普及が速いペースで進んでいる一方、農村部では流通ネットワークの限界や価格感応度などの課題に直面している。中東では、水不足への懸念が、水の保全を促進しながらプレミアムな水分補給を提供する機能性水ブランドへの需要を押し上げている。世的に、機能性水市場は標準化されたグローバル製品から離れ、地域の嗜好や特定の機能的ニーズに合わせたローカライズ製品へとシフトしている。

規制環境
ファンクショナルウォーターは、ボトル入り飲料水の品質規則と食品ラベリング・健康強調表示規制の交差点に位置しており、コンプライアンスは成分の安全性と同様に、表示内容の科学的根拠によって形作られる。米国では、FDAのボトル入り飲料水およびラベリングの枠組み(21 CFR 165.110およびFDAの食品ラベリングガイダンスを含む)により、ラベルが真実で誤解を招かない場合、ビタミン、ミネラル、その他の許可成分の添加が認められている。これにより商品化が迅速化される一方、ブランドは事後的な検証を主とするモデルの下で、根拠の立証責任を負う。
欧州では、栄養・健康強調表示の枠組み(規則(EC)No 1924/2006)によりファンクショナル的な位置づけの基準が高くなっており、健康強調表示にはEFSAによる科学的評価と欧州委員会の認可が必要である。欧州委員会規則(EU)2026/1118(2026年5月26日)は、クレアチン関連の認知機能に関する健康強調表示の認可を拒否し、機能性ハイドレーションで用いられる認知機能訴求型の位置づけに求められる立証基準を強化した。同時に、WHOの飲料水ガイドラインで言及されているリスクベースの管理アプローチや、飲料水安全性監督に関する各国規則を通じて、各法域で水質要件が厳格化されつつあり、これはパッケージ水ブランドの原料調達、処理、検査要件に影響を及ぼしている。
競合環境
機能性水市場は中程度に集約されており、Coca-Cola、PepsiCo、Nestléなどの主要プレーヤーが、より小規模な専門ブランドとともに相当なシェアを保有している。大企業は機能性水ポートフォリオを拡大するためにニッチプレーヤーを積極的に買収しており、市場構造の変化を牽引している。競争は、これらの大企業の生産・流通の強みを浮き彫りにする一方、小規模ブランドはユニークな機能的コンセプトを導入することでイノベーションをもたらし、しばしば業界リーダーの買収ターゲットとなっている。
市場は、特に認知機能、ストレス緩和、水分補給、免疫サポートなどの分野で成長している。消費者が製品ラベルにより注意を払うようになるにつれ、企業は漠然としたウェルネスの約束の代わりに、臨床試験や査読済み研究などの科学的証拠に裏付けられた機能的訴求に注力している。この科学に基づくアプローチは、健康意識の高いミレニアル世代とZ世代に特に訴求している。さらに、成分技術の進歩、より長い賞味期限、持続可能な包装が、ブランドが際立つための新たな機会を創出している。
確立された企業が支配しているが、中程度の市場集中度は統合と新規参入の余地を残している。消費者直販(DTC)モデル、ソーシャルメディアマーケティング、サブスクリプションベースの販売が参入障壁を下げており、明確なポジショニングと強い消費者エンゲージメントを持つスタートアップが効果的に競争できるようにしている。健康トレンドがよりパーソナライズされるにつれ、データ駆動型のカスタマイズや一つの製品に複数の利点を組み合わせる(機能的スタッキング)などのイノベーションが、機能性水市場の次の成長フェーズを牽引すると予測されている。
機能性水業界リーダー
The Coca-Cola Company
PepsiCo, Inc.
Danone S.A.
Nestle S.A.
Hint Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
本レポートで取り上げた機能性水市場企業
- The Coca-Cola Company
- PepsiCo, Inc.
- Danone S.A.
- Nestle S.A.
- Hint Inc.
- Dr Pepper Snapple Group
- Flow Beverage Corp.
- Centr Brands Corp.
- Disruptive Beverages Inc.
- The Vita Coco Company
- Balance Water Company LLC
- Perfect Hydration
- Nirvana Water Sciences Corp.
- Nooma Inc.
- Vitamin Well
- The Wonderful Company LLC
- Function Drinks
- Voss Water
- Good Idea Inc.

市場機会と将来展望
生産能力の制御と製造アクセスは、マージン圧力なしにファンクショナルウォーターを拡大しようとするブランドにとって、実質的な空白領域として機能し始めている。2026年1月、Cizzle BrandsはFlow Water Incの製造事業を8,375万米ドルで買収し、当該拠点をCWENCH Hydration Factory(年間最大2億400万ユニットの生産能力)として位置づけた。これは、機能性ハイドレーション製品ラインの生産を確保し、サードパーティの受託パッケージング業者への依存を減らすことを目的とした垂直統合の具体的な例である。
欧州における事業ポートフォリオの再編と、小売主導の拡大も、新規取り扱いや差別化されたフォーマットの余地を生み出している。Nestleは2026年3月、欧州の水事業(PerrierおよびSan Pellegrinoを含む)の50%株式を売却するプロセスを進め、これは当該地域における流通業者、プライベートブランド、委託製造の機会を開く可能性がある。需要創出の面では、waterdropが2026年5月に1億ユーロを超える資金調達を完了し、小売展開と製品開発を支援した。一方、パッケージングとフォーマットの多様化が利用機会を広げており、Mai Dubaiが2025年12月に新しいPETラインを、2026年春には機能性・フレーバー水向けの缶詰ラインを稼働させたことにその傾向が反映されている。これらの動きは総じて、ビタミン、電解質、その他の効能訴求型商品に向けた生産拠点、小売実行力、パッケージングの柔軟性(PETと缶)への競争的な注力を浮き立たせている。
機能性水市場における最近の業界動向
- 2026年7月:Hydronは、機能性ハイドレーションのポートフォリオを拡大するため、インドのZoss Waterの買収を完了した。この取引により現地製造が強化され、予防的健康志向のハイドレーション分野での展開が拡大し、都市部の消費拠点全体での迅速な製品展開を後押しする。
- 2026年5月:PepsiCoは、タンパク質、食物繊維、電解質を組み合わせた機能性ハイドレーションパウダーミックスであるPropel Clear Proteinを発売した。このフォーマットは、即飲用水を超えて機能性を拡張し、携帯性および自宅または外出先でのミキシング利用機会を狙っており、ボトル入りファンクショナルウォーターのSKUへの競争圧力を高めている。
- 2024年4月:Plus Brandは、複数のパックサイズにわたる4つの新しい機能性飲料を投入し、Agua Plusラインを拡大した。この展開により、ライン拡張が機能性ハイドレーションにおける主要な成長戦略として強化され、主流の小売における陳列棚の位置確保を守るための品揃えの多様性が加わった。


機能性水市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において機能性水とは、機能性成分が添加されたパッケージ入りのすぐに飲めるノンアルコール水であり、ビタミン、ミネラル、電解質、植物性成分、タンパク質、またはプロバイオティクスなど、基本的な水分補給を超えた効能を訴求して販売されるものと定義する。
対象外の範囲:通常のボトル入り飲料水(精製水、湧き水、ミネラルウォーター)、および機能性成分が添加されていないフレーバーウォーターは除外する。
セグメンテーション概要
- 製品タイプ別
- ビタミン
- プロテイン
- 電解質・ミネラル
- その他
- 包装別
- PETボトル
- 缶
- その他
- フレーバー別
- フレーバーあり
- フレーバーなし
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・食料品店
- オンライン小売店
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、パッケージ入り飲料水およびヘルシー飲料の明確な需要コンテキストを構築し、機能性強化訴求を持つ製品のみに絞り込むことから始まる。一般的に、USDA食品・飲料ガイダンス、米国CDCの栄養・健康指標、パッケージ飲料に関するUSITC貿易・関税データ、Eurostatの食品・飲料統計、および飲料供給動向の大枠を把握するためのFAOSTATなどの公開情報源を活用する。
公式統計に加え、企業の年次報告書、投資家向けプレゼンテーション、ブランドのプレスリリース、小売チャネルのアナウンスメントも活用し、製品ポジショニング、パック形態、価格動向を把握する。一部では、企業財務情報やニュースのスクリーニングに有料サブスクリプションを使用するほか、採用に影響を与える可能性のある成分・訴求のイノベーションを把握するために特許データベースも活用する。上記の情報源はあくまで例示であり、データ収集、前提条件の検証、未解決事項の明確化のために他の多くの公開情報も参照した。
一次インタビューおよびサーベイ
一次調査は、実際の購買決定において何が機能性水として認められるかを検証し、どの成分や訴求が地域を超えてリピート購入を実際に促進しているかを確認するために実施する。ブランド・カテゴリーチーム、流通業者、成分・包装関係者、APAC・EMEA・アメリカ大陸のチャネル専門家など、パッケージ飲料に関わる多様なステークホルダーにヒアリングを行い、その結果を価格、成長前提、普及率の調整に活用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:16% | APAC:42% |
| 中位層:45% | 機能・ユニットリーダー:32% | EMEA:31% |
| 中小プレイヤー:19% | マネージャー:52% | アメリカ大陸:27% |
市場規模算定と予測
規模算定は、飲料消費シグナルとカテゴリー普及率を用いて機能性水のバリュープールを再構築するトップダウンアプローチを基本とし、チャネルミックスと製品の入手可能性に基づいて地域別に分割する。モデルの現実性を保つため、サンプリングしたブランドのパックサイズ別価格帯、主要チャネルを通じた推定流通量、流通業者フィードバックによる妥当性確認など、選択的なボトムアップ検証によって合計値を裏付ける。
本市場において重要なインプットとしては、砂糖入り飲料から低カロリー水分補給オプションへのシェアシフト、主流チャネルにおける電解質・ビタミン訴求の普及、パック形態別の平均販売価格帯、オンラインとオフラインのミックス、特定の機能性訴求に紐づく新製品投入ペースなどが挙げられる。予測は、訴求内容・規制感度・価格の今後の変化に関する専門家コンセンサスに基づくシナリオ分析を用いて実施し、各シナリオを一つのベースケースに統合する。小規模地域やニッチな訴求についてボトムアップの要素が不足している場合は、代替普及率と保守的な価格帯を用いてギャップを補い、最終的に飲料全体の支出規模との整合性確認を行う。
データ検証と更新サイクル
検証は独立したシグナル間のトライアンギュレーションによって実施し、その後地域レベルでの分散チェックを行い、成長の急増が価格、流通拡大、訴求主導の採用といった実際のドライバーによって説明できることを確認する。第二のアナリストレビューによって前提条件を検証し、ギャップが残る場合はチームが特定のインタビュー対象者に再連絡して争点を確認する。
レポートは年次で更新され、ラベリング変更、主要なチャネルシフト、棚価格に影響を与える急激な原材コストの変動など、重要なイベントが発生した場合には中間更新が実施される。納品前には、最新の公開情報と専門家フィードバックがモデルアウトプットに反映されていることを確認するための最終チェックが完了する。
Mordor Intelligenceの機能性水市場規模と他の公表推計値との比較
機能性水の公表市場規模がしばしば一致しないのは、カテゴリーラベルの適用方法が異なること、および価格とチャネルの前提条件が異なるスケジュールで更新されることによる。また、棚上では類似して見えるが機能性強化訴求を持たない隣接飲料タイプを一つの調査が混在させている場合にも差異が生じる。
一部の公表数値は、より広範な強化水またはフレーバーウォーターのプールを取り込んでいるように見受けられ、また製品のマーケティング方法を確認せずにアルカリ水や水素水を自動的に機能性水として扱う場合もある。主流のフレーバーウォーターが同じバケツに価格設定されると、そうした広範な合計値は急速に上昇する可能性がある。Mordor Intelligenceでは、機能性成分が添加され、水分補給を超えた明示的な効能訴求を持つ水のみをカウントし、チャネルミックスと観察されたパックあたり価格帯を用いて合計値をクロスチェックしている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 9.12 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 7.02 ビリオン 米ドル(2025年) | より厳格な予測フレームとニッチな強化訴求のより広範な除外により、実際にはより狭いカウント対象セットを使用しており、訴求主導製品が高い価格帯で販売される地域での価値を過小評価する可能性がある。 |
| 業界リサーチグループB | 18.41 ビリオン 米ドル(2025年) | pHやフレーバーなどの属性でポジショニングされた隣接水を含む可能性のある、より広範な強化水バケツを反映していることが多く、主流SKUとチャネルミックスが観察されたパック価格と照合されない場合、想定平均価格が高くなる可能性がある。 |
これらの数値間の乖離は主に、何を機能性とカウントするか、および地域・チャネル別に価格をどのように繰り越すかによるものである。定義を明確な強化訴求に紐け、実際の価格とチャネルチェックで合計値を検証することで、推計値は購入者が確認・検証できる再現可能なインプットに基づいたものとなる。


レポートで回答される主要な質問
機能性水市場の現在の価値はいくらか?
機能性水市場規模は2026年に99億1,000万米ドルと評価されており、2031年までに150億4,000万米ドルに達すると予測されている。
どの地域が世界の販売をリードしているか?
北米は高い健康リテラシーと広範な小売インフラにより、世界収益の51.22%という最大の地域シェアを保有している。
どの製品タイプが最も速く成長しているか?
ビタミン強化機能性水はシェアと成長の両方でリードしており、2031年にかけてCAGR 9.65%が予測されている。
包装トレンドはどのように変化しているか?
PETボトルは依然として支配的であるが、優れたリサイクル率とプレミアムブランディングの魅力により、缶はCAGR 10.43%で成長する見込みである。
最終更新日:


