
ボートレンタル市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
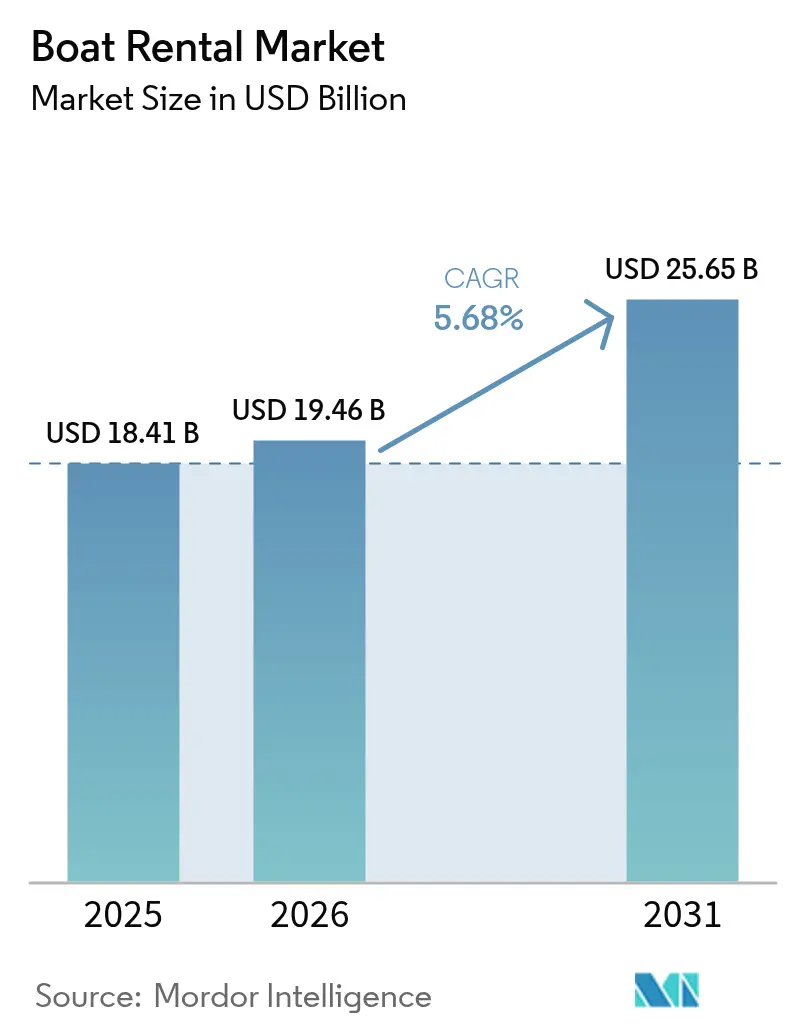
| 市場規模 (2026) | 19.46 十億米ドル |
| 市場規模 (2031) | 25.65 十億米ドル |
| Growth Rate (2026 - 2031) | 5.68 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
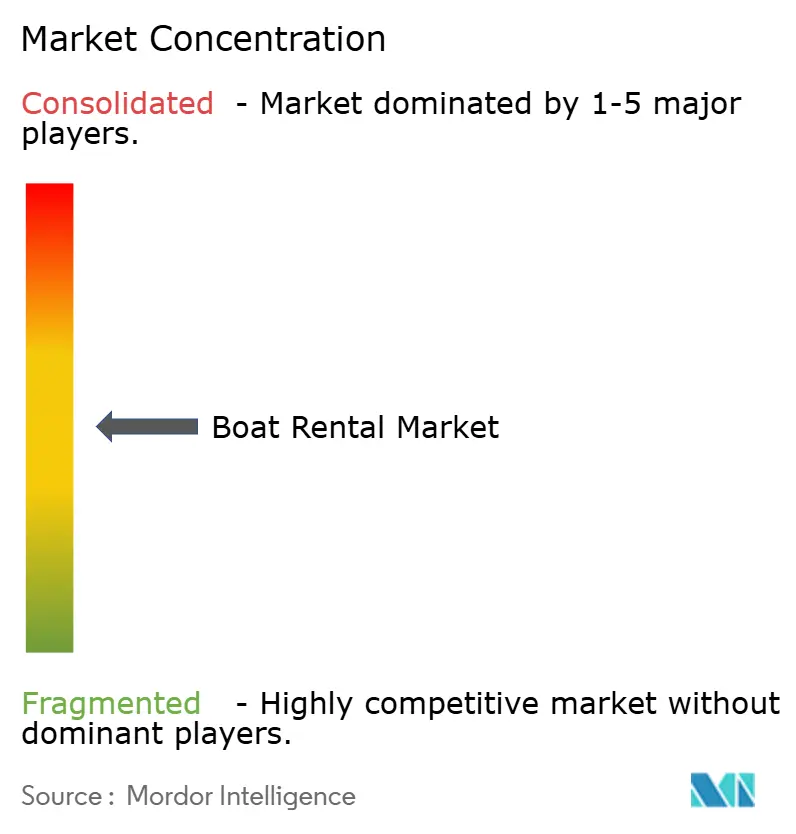
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるボートレンタル市場分析
ボートレンタル市場規模は、2025年の184億1,000万米ドルから2026年には194億6,000万米ドルへと拡大し、予測期間(2026年〜2031年)に5.68%のCAGRを記録しながら、2031年には256億5,000万米ドルに達する見込みです。資産所有からアクセス型消費への決定的なシフトが進行しており、50カ国でサプライを集約する2つの大手ピアツーピアプラットフォームの合併によって加速しています。需要は沿岸・海洋観光の回復、デジタル予約の利便性、およびミレニアル世代の所有よりも体験を重視する傾向から恩恵を受けています。電動化義務化の動きが事業者にバッテリー駆動船舶の評価を促す一方、サブスクリプションクラブは不定期レンタル利用者をリピーターへと転換しています。競争の激しさは中程度であり、テクノロジー主導のスケールアドバンテージが主要な参入障壁として台頭しています。
主要レポートのポイント
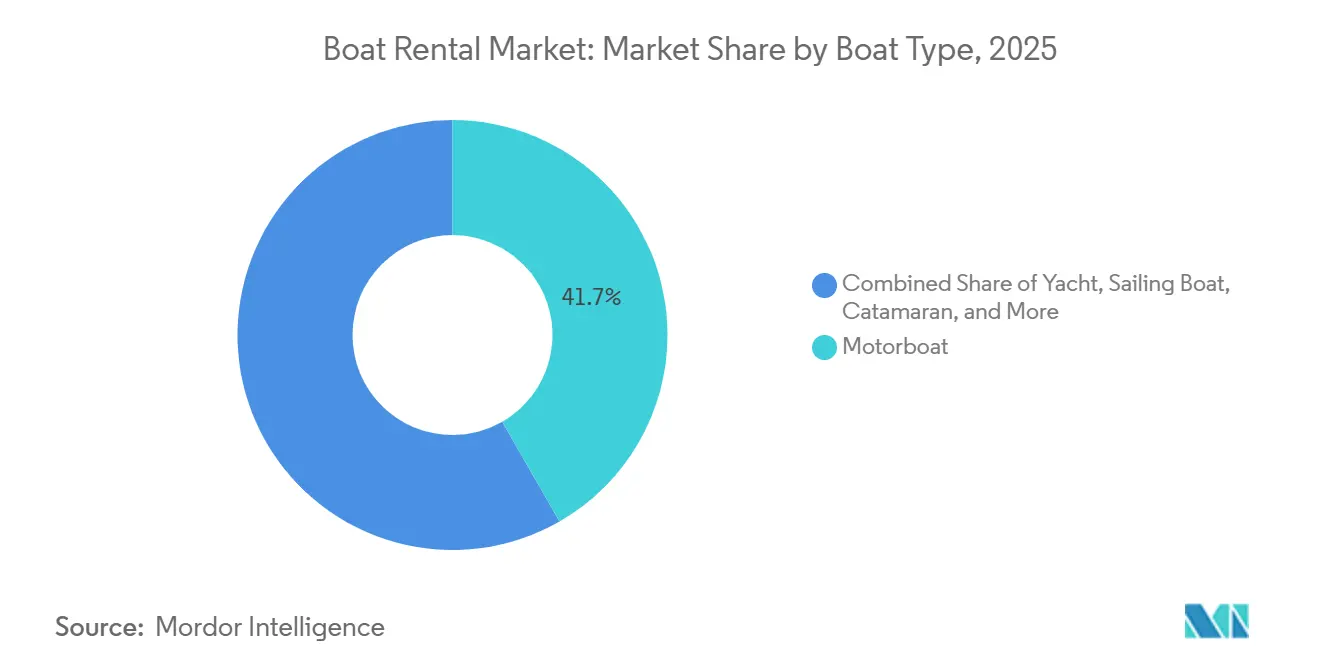
- ボートタイプ別では、モーターボートが2025年のボートレンタル市場シェアの41.71%を占めてトップとなり、カタマランは2031年にかけて8.27%のCAGRで成長すると予測されています。
- 動力源別では、内燃エンジンが2025年のボートレンタル市場シェアの83.93%を占めて首位を維持しており、フル電動推進は2031年にかけて16.01%のCAGRで拡大する見込みです。
- アクティビティタイプ別では、レジャーセーリングおよびクルージングが2025年のボートレンタル市場シェアの47.17%を占め、ウォータースポーツは予測期間中に7.48%のCAGRで成長すると予測されています。
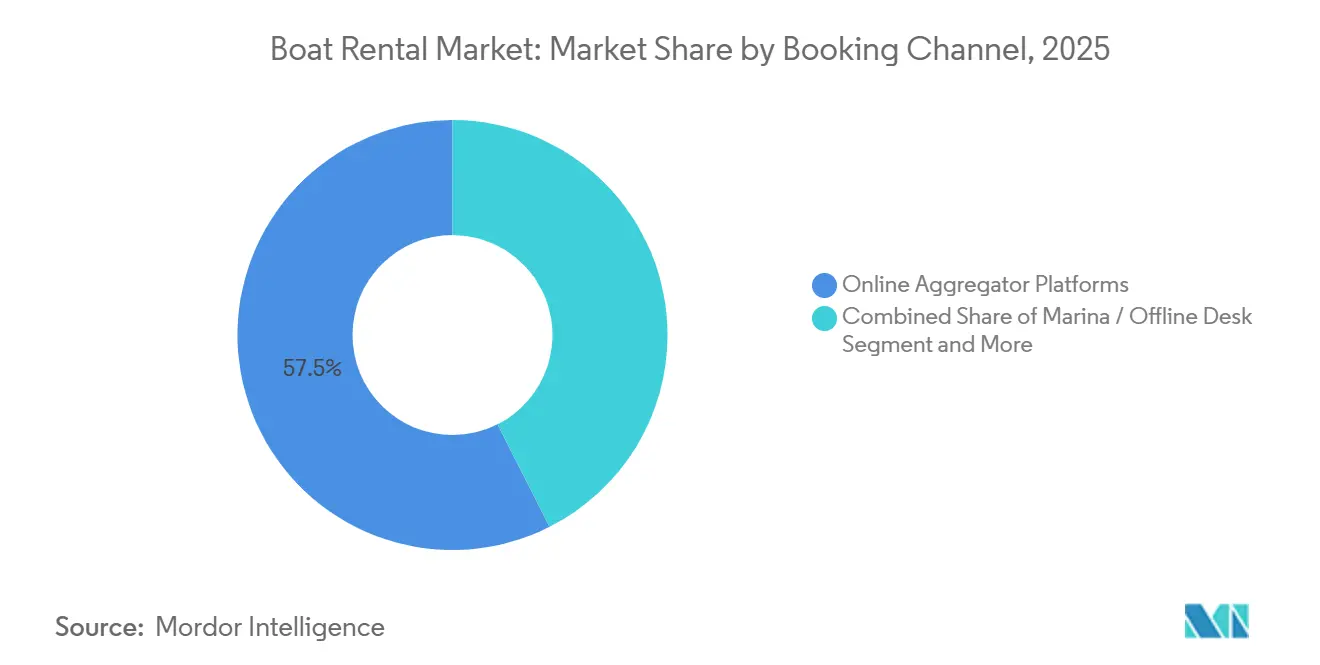
- 予約チャネル別では、オンラインアグリゲータープラットフォームが2025年のボートレンタル市場シェアの57.45%を占め、サブスクリプションおよびクラブモデルは2031年にかけて10.73%のCAGRを記録すると予想されています。
- レンタル期間別では、終日レンタルが2025年のボートレンタル市場シェアの41.71%を占め、時間単位の予約は2031年にかけて9.24%のCAGRを記録する見込みです。
- 地域別では、欧州が2025年のボートレンタル市場シェアの39.43%を占め、アジア太平洋地域は2031年にかけて7.13%のCAGRで拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 沿岸・海洋観光 | +1.8% | 地中海、カリブ海、東南アジアに集中するグローバル市場 | 中期(2〜4年) |
| ピアツーピアレンタルプラットフォームの普及 | +1.5% | 北米と欧州が牽引するグローバル市場 | 短期(2年以内) |
| 所有より利用を重視する傾向 | +0.9% | 都市沿岸部で最も顕著なグローバル市場 | 長期(4年以上) |
| AI主導のダイナミックプライシング | +0.8% | プラットフォーム依存型採用のグローバル市場 | 短期(2年以内) |
| 予測的フリートメンテナンス | +0.7% | 北米、欧州、先進アジア太平洋市場 | 中期(2〜4年) |
| 自治体による水辺再開発助成金 | +0.4% | 北米、欧州、一部のアジア太平洋都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
沿岸・海洋観光の成長
国際観光客到着数は2025年に15億2,000万人に達し、短期チャーターおよびデイクルーズへの需要を強化しました[1]「2025年の国際観光客到着数は4%増加し、世界的な旅行需要の強さを反映」、国連観光機関、untourism.int。地中海の目的地は長いセーリングシーズンの恩恵を受けてフリート稼働率が向上し、カリブ海および東南アジアのハブは冬季の需要超過を取り込んでいます。リゾートとの連携により、スキッパー付き遠足が宿泊パッケージに組み込まれ、ボートレンタルはオプションから旅程の中核要素へと格上げされています。多胴船は家族連れが安定性を重視するため稼働率が高く、フリートマネージャーはカタマランへの転換を進めています。新興アジア市場における新しいマリーナの整備が係留能力を拡大し、ハイシーズンの混雑緩和に貢献しています。
オンラインピアツーピアレンタルプラットフォームの普及
2025年における2つの主要プラットフォーム、Boatsetter と GetMyBoat の合併により、年間予約額が5億米ドルを超える統合マーケットプレイスが誕生し、ネットワーク効果が確立されてサプライプールが深化しました[2]「Boatsetter と GetMyBoat が合併を発表、ボートレンタルおよびウォーターアドベンチャーの強力なマーケットプレイスを形成」、PR Newswire、prnewswire.com。オーナーは収益の大部分を保持できるため、事業者が資本を投下することなく新規リスティングが促進されます。組み込み型保険パートナーシップが従来の参入障壁を取り除き、アプリ内レビューが透明性と信頼性を高めています。アプリベースのサービスに慣れ親しんだ若年層のレンタル利用者が、現在では取引全体の3分の1以上を占めています。ただし、プラットフォームの経済性は密度に依存するため、ローカル流動性を確保するための統合が加速しています。
所有より利用を重視するミレニアル世代の傾向
Freedom Boat Club は2025年に64万件の会員旅行を記録し、根強い需要を裏付けました。入会金と月会費が所有に伴う頭金とメンテナンスコストに取って代わり、若年層のキャッシュフロー志向に合致しています。数百カ所の拠点にわたる相互利用アクセスにより、ローカル会員権が事実上のタイムシェアネットワークへと発展します。このモデルは使用が複数の船舶に分散されるため、フリートの寿命も延長され、1隻あたりのエンジン稼働時間が低減されます。クラブが欧州およびアジア太平洋地域に進出するにあたり、現地パートナーが係留場所と規制上のノウハウを提供しています。
AI主導のダイナミックプライシングによるボート稼働率の向上
大手アグリゲーターは、気象パターン、地域イベント、過去の需要データを読み取って料金を毎時再調整する機械学習モデルを導入し、閑散期の稼働率を向上させています。事業者は、割安な在庫がバーゲンハンターに提示されることで収益が改善されたと報告しており、フェスティバル期間中のプレミアムウィンドウでは需要急増を取り込んでいます。ただし、価格の不透明性は、レンタル利用者が変動を不公平と感じた場合に信頼を損なう可能性があります。極端な変動を抑制し顧客の信頼を維持するためのハイブリッド価格上限が登場しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 季節的需要の変動 | -1.2% | 温帯気候で最も深刻なグローバル市場 | 短期(2年以内) |
| 厳格な排出・騒音規制 | -0.8% | 欧州、カリフォルニア州、一部のアジア太平洋市場 | 中期(2〜4年) |
| 保険料の上昇 | -0.6% | 訴訟リスクの高い法域に集中するグローバル市場 | 短期(2年以内) |
| 有資格クルーの不足 | -0.3% | プレミアムチャーターセグメントで深刻なグローバル市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
季節的需要の変動
温帯地域の事業者は夏季に収益がピークを迎え、フリートが数カ月間遊休状態となります。冬季には保管、メンテナンス、固定クルー契約がキャッシュフローに重くのしかかります。一部の企業は半球をまたいで船舶を移動させることで夏季需要を追いかけようとしていますが、輸送ロジスティクスがしばしばマージンを圧迫します。サブスクリプション会費が一定の緩衝材となるものの、オフシーズンの利用は依然として落ち込み、潜在的な収益機会が制限されています。
厳格な排出・騒音規制
国際海事機関(IMO)は2030年までに炭素集約度を40%削減することを目標としており、改修またはフル電動への移行を義務付けています[3]IMOによる船舶からの温室効果ガス排出削減への取り組み、IMO、imo.org。欧州連合のステージV規制も同様に旧式ディーゼルエンジンを締め付けています。コンプライアンスに要する資本は小規模オーナーにとって重荷であり、グリーンファイナンスを確保できる大規模フリートと陳腐化リスクを抱える独立系フリートとの格差が拡大しています。海洋保護区における騒音規制も営業時間を制限し、ハイシーズンの在庫を削減しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ボートタイプ別:
カタマランが安定性プレミアムで存在感を高める2025年のボートレンタル市場シェアの41.71%を占めたモーターボートは、直感的な操作性と多用途なデイユース訴求力により、引き続きエントリーレベルの需要を支えています。カタマランはこのセグメント内で最も速い8.27%のCAGRで成長すると予測されており、旅行者が広々としたレイアウトと最小限の傾斜を優先していることが背景にあります。このセグメントの快適性の優位性は、島々を巡る多世代グループに響き、クロアチア、ギリシャ、カリブ海での予約頻度を高めています。ヨットは企業リトリートや特別イベントに支えられたラグジュアリーニッチを維持している一方、セーリングボートは有資格スキッパーのプールが縮小するという課題に直面しています。インフレータブルRIBはダイビング移送や短距離沿岸ホップの補完的な役割を担っています。
事業者は取得コストが高いにもかかわらずカタマランフリートを拡大しており、プレミアムな日額料金と高い稼働率が資本支出を相殺するとみています。セーリングボートは、若年層が認定コースを敬遠するため勢いを取り戻すのに苦労しており、一部のチャーター会社はオプションのスキッパーサービスをバンドルするようになっています。モーターボートの電動化によりカテゴリーが細分化されており、バッテリー駆動のランナバウトの早期採用者はゼロエミッションブランディングを掲げてエコ志向の旅行者を獲得しています。ヨットはスキル不足を回避するためにクルード・チャーターモデルで運航されるケースが増えており、RIBプロバイダーは浅喫水と燃料効率を活かして浅瀬のアドベンチャースポットへの参入を進めています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


動力源別:
電動推進の加速2025年のボートレンタル市場シェアの83.93%を占めた内燃エンジンは、給油の利便性と高い残存価値により依然として主流の地位を維持しています。ただし、新規注文がハイブリッドまたは電動に傾くにつれて成長は頭打ちになりつつあります。フル電動船舶は規制上の追い風とバッテリー価格の低下に支えられ、2031年にかけて16.01%のCAGRを記録すると予測されています。ハイドロフォイル設計は船体を抵抗から持ち上げることで航続距離を延ばし、航続距離不安という障壁を緩和しています。
ハイブリッド構成は橋渡し役を果たしており、港内操船には電動、長距離クルーズにはディーゼルを使用し、耐久性を犠牲にすることなく排出規制区域への対応を可能にしています。スカンジナビアは電力網インセンティブとクリーンエネルギーへの意識の高さから採用をリードしており、地中海のマリーナはインフラ不足から遅れをとっています。バッテリー交換コンセプトは、海洋用パックが自動車用より大型であるため依然として理論上の段階にとどまっています。それでも、大手チャーターグループは電動モデルへの複数年にわたる発注を行っており、充電ネットワークが成熟するとの確信を示しています。
アクティビティタイプ別:
ウォータースポーツが体験型需要を牽引レジャーセーリングおよびクルージングは2025年のボートレンタル市場シェアの47.17%を占め、幅広いバケーション訴求力を反映していますが、リゾートがウェイクボード、ダイビング、チュービングをパッケージアドベンチャーに組み込むにつれて、ウォータースポーツは7.48%のCAGRで成長すると予測されています。釣りは忠実だが高齢化する顧客基盤を維持しており、観光クルーズは短時間の水辺体験を求める都市部のデイトリッパーにサービスを提供しています。ミレニアル世代とZ世代の旅行者はシェアしやすくアドレナリンを刺激する体験を好み、トーバーとダイビングプラットフォームを備えた船舶への需要を高めています。
船舶の稼働率を最適化するため、事業者は午前中のシュノーケリングと夕方のサンセットセーリングを組み合わせるなど、アクティビティを融合させ、旅行者に終日体験を提供しています。釣りチャーターはイルカウォッチングなどのエコツーリズム要素を取り入れ、家族連れや自然愛好家を引き付けることで訴求力を広げています。一方、都市部の観光クルーズは、短時間の遊覧向けに係留場所を提供する都市水辺再開発の恩恵を受け、観光客と地元住民双方のアクセシビリティを向上させています。
予約チャネル別:
サブスクリプションモデルがアグリゲーター優位を崩すオンラインアグリゲーターは2025年のボートレンタル市場シェアの57.45%を処理しましたが、サブスクリプションクラブは高頻度利用を収益化するにつれて10.73%のCAGRを記録する軌道に乗っています。クラブの提案は1回ごとの摩擦を取り除き、予測可能な月会費と保証された利用可能率に置き換えます。アグリゲータープラットフォームはスケールアドバンテージを追求していますが、リスティング手数料の上昇により一部のオーナーがマルチチャネル戦略を試みるようになっています。
クラブが国境を越えて拡大するにつれて、相互利用アクセスが地域会員権をグローバル資産へと変え、会員が温暖な気候を追いかけることで季節的需要を平準化しています。アグリゲーターはAIマッチングを洗練させてワンストップの利便性を維持しており、マリーナはウォークインデスクをデジタル化してシェアを取り戻そうとしています。エコシステムは、ハイタッチなクラブロイヤルティと価格弾力性の高いアグリゲーター利用者の間でセグメント化が進んでいます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
レンタル期間別:
時間単位の予約が都市型マイクロモビリティを取り込む終日レンタルは2025年のボートレンタル市場シェアの41.71%を占めました。しかし、都市の河川や湖畔における非接触型キオスクの普及により、時間単位の予約は9.24%のCAGRで急増すると予測されています。短時間の枠は自発的な外出に対応し、より広いマイクロモビリティのトレンドと合致していますが、スキッパー不足の影響を受けやすい複数日チャーターは、旅行者に柔軟性を提供するバケーション旅程においてますます好まれるようになっています。
オフピーク時の稼働率を高めるため、事業者は在庫を半日および時間単位のセグメントに分割しています。一方、無制限利用特典を提供するサブスクリプションクラブは収益管理に課題をもたらしますが、同時にユーザーの利便性を高めることで深い顧客ロイヤルティを育んでいます。都市自治体は重インフラを必要としない低負荷な活性化策としてキオスクモデルを採用し、水辺に活気をもたらしています。この動きは、特に都市部における超短時間レンタルの有望な将来を示唆しています。
地域分析
ヨーロッパボートレンタル市場
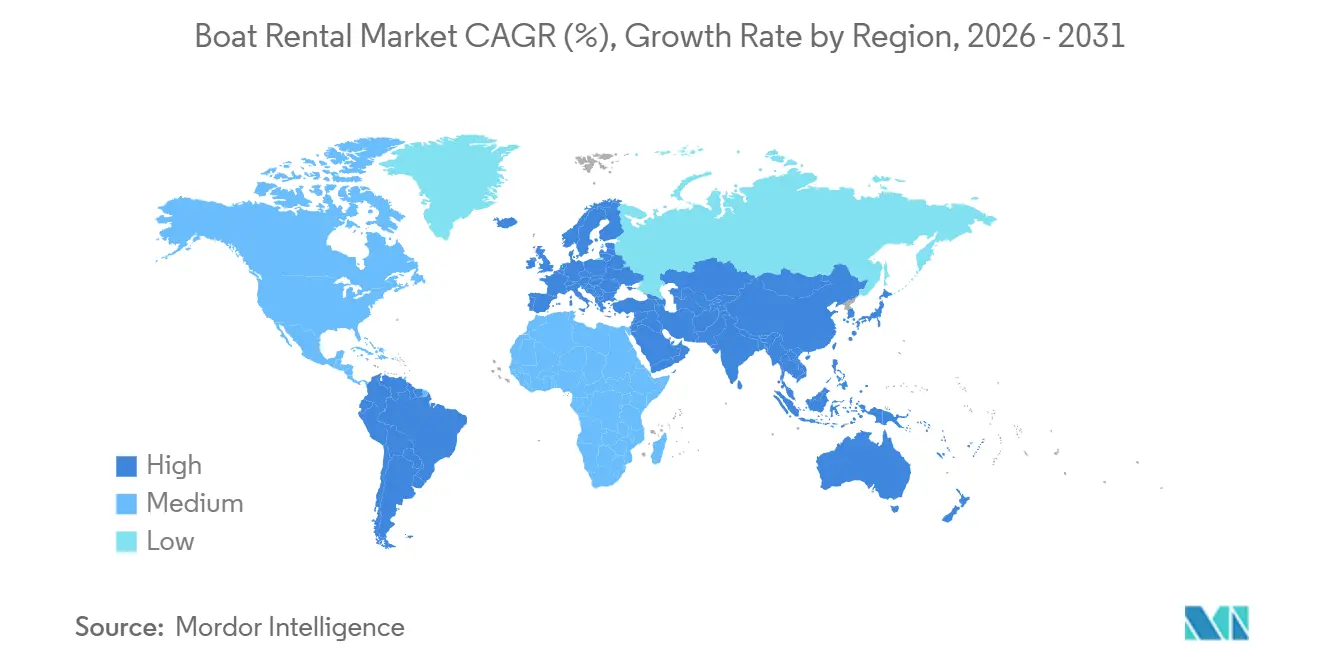
ヨーロッパは2025年のボートレンタル市場収益の39.43%を占め、地中海全域に広がる密なマリーナネットワークと8ヶ月以上にわたるセーリングシーズンの恩恵を受けています。統一されたライセンス制度とステージV排出規制がハイブリッドおよび電動モデルへの船隊更新を促進し、同地域を持続可能なチャーターの最前線に位置づけています。北ヨーロッパは内陸および Baltic 海の交通量に貢献していますが、シーズンが短いため南部海域と比較して取扱量は抑制されています。欧州連合内のクロスボーダーレンタル相互主義により行政上の摩擦が軽減され、統一された保険およびスキッパー基準のもとでプラットフォームが地域全体にわたってスケールアップすることが可能となっています。
アジア太平洋ボートレンタル市場
アジア太平洋地域は2031年までに7.13%のCAGRを記録すると予測されており、これは世界最速の成長率です。中国の沿岸省は拡大する中間層に対応するためマリーナへの投資を進めており、東南アジアのリゾートはダイビングや島巡りツアーとチャーターをパッケージ化しています。外国籍船舶に対する規制など規制上の複雑さは依然として残っていますが、現地合弁事業が参入障壁を緩和しつつあります。日本および韓国では、政府によるレジャーボーティング振興策に後押しされ、関心が萌芽的ながらも高まっています。充電インフラは依然として整備が不十分であるため、電動化の普及はヨーロッパの水準に遅れをとっていますが、政策の方向性は中期的に普及が加速することを示唆しています。
北アメリカ、ラテンアメリカおよびMEAボートレンタル市場
北アメリカでは、フロリダおよびカリフォルニアにおける年間を通じた需要と、五大湖および太平洋岸北西部における季節的な需要急増が組み合わさっていす。広範なマリーナ網と、スキッパー付きサービスを簡素化する沿岸警備隊の船長ライセンス取得要件の低さにより、サブスクリプションクラブが普及を牽引しています。自治体の水辺再開発助成金が都市部の係留施設整備を後押しし、バイクシェアプログラムに類似した時間単位のレンタルスキームを促進しています。ピアツーピア取引における保険料は依然として逆風となっていますが、組み込み型補償パートナーシップがリスク価格設定を徐々に標準化しつつあります。ラテンアメリカ、中東、およびアフリカは、観光インフラとマクロ経済の安定性を条件とした、より長期的な機会を示しています。

規制環境
ボートレンタルに関する規制は、船舶の技術的適合性、有償旅客輸送の安全規則、そして商業レンタル事業に対する地域ごとの許認可を組み合わせたものであり、プラットフォームやフリート事業者に複数管轄区域にわたる負担を課している。欧州では、レクリエーション用船舶指令(RCD)2013/53/EUが市場に投入されるレクリエーション用船舶の適合性の基盤となっており、欧州委員会は2026年に第3版のRCD適用ガイドを発行した。この更新版では、電子文書化への重点強化と大規模な船舶改造の取り扱いが含まれている。
各国および準国家レベルの当局も、レンタル・チャーター事業に対する運用要件を厳格化している。英国は2025年に商船(スポーツまたはレクリエーション用商業利用船舶)規則を導入し、サイプロスはレクリエーション航行に関する法律第4(I)/2026号を制定し、事業者の許認可、チャーター義務、環境保護を対象とした。米国では、旅客運航に対する安全・検査基準が米国コーストガードの枠組み(適用される場合はサブチャプターMを含む)に準拠しており、州の営業免許法(例:2025年フロリダ州法327.54条)がデイレンタル事業者に影響を及ぼす許認可・設備義務を追加している。
バリューチェーン分析
ボートレンタルのバリューチェーンは、船舶の設計・製造(推進システムや船内電子機器を含む)から始まり、事業者、クラブ、マリーナ、そしてマーケットプレイスを通じて出品する個人所有者による流通とフリート獲得へと移行する。上流および中流の支援要素には、マリーナ・係留施設インフラ、メンテナンスおよび改装サービス、保険引受業者・ブローカー、資金調達・リース提供者、そして安全性、許認可、排出規制に関連するコンプライアンスサービスが含まれる。下流では、需要はマリーナのデスク、ツアー事業者、リゾートなどの直接的な事業者チャネルを通じて、そしてますますオンライン集約プラットフォームやサブスクリプション・クラブモデルなどのデジタル仲介業者を通じて取り込まれている。
大手プレイヤーは、特にメンテナンスと運用において、利用率、サービスの一貫性、コスト管理を改善するためにチェーン全体で統合を進めている。例えば、Freedom Boat Club(Brunswick)は、専属のメンテナンス能力を含むフランチャイズ買収を通じて事業運営の企業統制を拡大し、拠点間での迅速な対応と標準化されたサービスレベルを支えている。流通面では、マーケットプレイスの統合(2025年後半に完了したBoatsetterとGetMyBoatの合併など)や、より大規模な消費者向けプラットフォームへ予約機能を拡張する提携(欧州でのUberとClick&Boatの協業など)が需要の集約を強化し、価格決定力を現地流動性の高いプラットフォームへ移行させ、組み込み型保険とデジタル本人確認が基幹的な取引基盤としての重要性を増している。
競合状況
ボートレンタル市場は中程度の集中度を示しており、上位5社が世界の予約において意味のあるが支配的ではないシェアを占めています。2025年の合併により最大のピアツーピアプラットフォームが誕生したことは、保険、テクノロジー、マーケティングにおけるスケール経済への転換を裏付けています。サブスクリプションの先駆者であるFreedom Boat Clubは、季節変動を平準化する上での継続収益の力を実証しています。Dream Yacht Charterは大規模な多胴船フリートを活用してプレミアムクルード需要に対応しており、欧州発のClick&Boatは新たなベンチャー資金調達を受けてAI投資を加速しています。
テクノロジーが競争の要となっています。アグリゲーターはリアルタイムで料金を調整するダイナミックプライシングエンジンを駆使し、フリートオーナーはテレマティクスを導入してダウンタイムを削減しています。小規模な新規参入者は、釣りチャーターなど未開拓の地域や特定のアクティビティに特化することでニッチを開拓しています。排出・安全に関する規制上の負担が新たな参入障壁を形成しており、フリート更新のための資本を持つ事業者が優位に立っています。全体として、競争は単純な船舶数からデータ活用能力、保険イノベーション、環境コンプライアンスへとシフトしています。
既存プレーヤーが顧客体験の全行程にわたるエンドツーエンドの管理を追求するにつれて、戦略的パートナーシップが増加しています。プラットフォーム事業者は決済ゲートウェイ、組み込み型保険、スキッパー予約サービスを単一画面のワークフローに統合し、ユーザーを囲い込んで乗り換えコストを高めています。船舶メーカーもレンタル会社との合弁事業に参入し、フリート更新サイクルを保証するとともに、安定した試乗ユーザーの流れに新型電動モデルを披露しています。並行して、マリーナオーナーは特定のプラットフォームにピーク週末の係留への優先アクセス権を与える独占契約を交渉しています。こうした業界横断的な提携は、競争優位が単独のスケールよりもエコシステムのオーケストレーションへと移行していることを示しています。
ボートレンタル業界のリーダー企業
GetMyBoat
Boatsetter Inc.
Click&Boat
SamBoat
Dream Yacht Worldwide
- *免責事項:主要選手の並び順不同
ボートレンタル市場
- Boatsetter Inc.
- GetMyBoat
- ClickandBoat
- Nautal
- Sailo Inc.
- SamBoat
- Zizooboats GmbH
- Boat Jump
- Incrediblue
- Globe Sailor
- Yachtico Inc.
- Le Boat
- Dream Yacht Charter
- Freedom Boat Club
- Anchor Rides
- Adventure Boat Rentals
- Blue Boat Yacht Entertainment Co.

市場機会と将来展望
マリーナ側のエネルギー・充電インフラは、規制対象または高交通量の沿岸市場で電動・ハイブリッドレンタルフリートの拡大を目指す事業者にとって、明確な未開拓分野である。欧州では、European Boating Industry(EBI)がマリーナ内の代替燃料インフラに焦点を当てた2026年のロードマップを発表し、EBIはまた、レクリエーション用船舶をEU輸送投資戦略に含むEU持続可能輸送投資計画にも言及し、2027年までの支援が示されている。この政策と業界の連携は、レンタル事業者、マリーナ、OEMが共同で充電および陸電設備のアップグレードを展開する実践的な機会を生み出し、電動レンタルの運用制約を軽減し、人気目的地での標準化を改善する。
もう一つの機会は、旅行エコシステムとレンタルの接点で生まれつつあり、ボートへのアクセスは大規模な消費者向けプラットフォームを通じて拡大され、一方で事業者向けソフトウェアがフリートの配車、安全業務フロー、収益管理を高度化させている。UberがClick&Boatと共に地中海各地でボート予約サービスを開始した最近の動きは、非海事系プラットフォームがフリート所有を必要とせずに現地の供給へ増分需要を誘導できることを示しており、同時にデジタル予約、本人確認、バンドルサービス(スキッパーや保険)が差別化要因としての役割を強化している。北米では、業界報道によると2025年のレクリエーション海事支出は540億米ドルに達し、都市の水辺エリアや確立されたマリーナネットワークを中心に、より高頻度な提供形態(時間単位やサブスクリプションアクセス)を構築する商業的インセンティブを強化している。
Recent Industry Developments in ボートレンタル市場
- 2026年5月:Click&BoatはUberと提携し、20以上の欧州目的地でボートレンタルサービスを開始した。フランス、スペイン、イタリア、ポルトガル、クロアチアを含む地中海市場で2026年6月中旬からサービスが展開される。この提携により、ボートレンタルの在庫が大衆向けモビリティアプリに組み込まれ、ファネル上位の需要が拡大し、プラットフォームによる可用性管理、価格設定、顧客確認の戦略的価値が高まる。
- 2025年12月:BoatsetterとGetMyBoatが合併を完了し、2つの大規模なピアツーピア・マーケットプレイスを統合された国際プラットフォームに結合しつつ、本社機能をマイアミに維持した。この統合により、主要地域での供給と需要の密度が高まり、保険パッケージング、マーケティング効率、複数市場の流動性におけるプラットフォームの優位性が強化される。
- 2024年5月:GetMyBoatはVisaとの戦略的提携を発表し、Visa Platinum、Signature、Infiniteカード会員向けにオファーや特典を提供することとなった。この協業は決済エコシステムを通じて顧客獲得を拡大し、プレミアム層のターゲティングを支援し、高価値なレンタルや体験のコンバージョンを高める可能性がある。


ボートレンタル市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、セルフドライブまたはスキッパー付きのいずれかで、オフラインチャネルまたはオンラインプラットフォームを通じて予約され、限られた期間ボートが顧客にレンタルされる際に発生する収益を対象としている。市場規模は、主要な沿岸、湖沼、海洋観光地におけるレンタル活動を反映している。
対象範囲外:ボートの販売、所有権移転に類似する長期リース、および単独のマリーナサービス(係留のみの料金など)は市場価値から除外される。
セグメンテーション概要
- ボートタイプ別
- ヨット
- セーリングボート
- カタマラン
- モーターボート
- インフレータブル/RIB
- 動力源別
- 内燃エンジン
- ハイブリッド
- フル電動
- アクティビティタイプ別
- 釣り
- レジャーセーリング/クルージング
- ウォータースポーツ(牽引、ダイビング等)
- 観光/デイクルーズ
- 予約チャネル別
- オンラインアグリゲータープラットフォーム
- マリーナ/オフラインデスク
- サブスクリプションおよびクラブモデル
- レンタル期間別
- 時間単位
- 半日
- 終日
- 複数日/週単位
- 地域別
- 北米
- 米国
- カナダ
- その他北米
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ギリシャ
- オランダ
- デンマーク
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他アジア太平洋
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- その他中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、観光到着統計、沿岸レクリエーション発表、海事安全データセットなど、再確認可能な公的資料を用いて需給の一貫した構図を構築することから始まる。本市場では、国連観光関連刊行物、世界銀行のマクロ指標、各国観光局、米国コーストガードのレクリエーションボート安全概要、およびEurostatの旅行・観光統計などの資料を活用し、前提条件を裏付けている。
次に、これらの指標を企業の実態と結びつけるため、企業提出資料、投資家向けプレゼンテーション、マリーナ・チャーター協会のウェブサイト、予約行動や季節性に関する信頼できる報道資料などを用いる。必要に応じて、企業財務や報道インテリジェンスの有料サブスクリプション、関連するボート分類の輸出入出荷レベルの確認、電動化・推進技術に関する特許データベースを使用するが、これらは公的データを補強するためであり、それに代わるものではない。ここに記載した資料は例示であり、データ収集、検証、明確化のために他にも多くの公的・商業的資料が使用された。
一次インタビューおよび調査
一次調査は、レンタル価格帯、利用パターン、プラットフォーム経由と直接事業者経由の予約割合を検証するために用いられ、これらは場所や季節によって大きく異なることが多い。APAC、EMEA、および米大陸のフリート事業者、マリーナ側のレンタル管理者、予約仲介業者、業界専門家など多様な関係者と対話し、その差異を相互確認して主要な前提条件を精緻化し、異常値を除外した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:32% | 経営幹部(CXO):15% | APAC:42% |
| 中堅層:52% | 部門/事業リーダー:41% | EMEA:32% |
| 小規模プレイヤー:16% | マネージャー:44% | 米大陸:26% |
市場規模算定と予測
基本モデルは、旅行・レジャー活動指標を地域別の現実的なレンタル需要プールに変換し、それを普及率と一回当たり支出のロジックを用いて拡大するトップダウン方式を採用している。結果は、サンプリングした日次・週次レンタル料金に想定活動日数を乗じた選択的なボトムアップ推計や、コミッション構造に関するチャネル確認によって裏付けられ、両者の見方が大きく食い違う場合には総計が調整される。
主要な入力項目は簡素かつ再現可能なものに保たれており、地域別の季節の長さ、フリート利用率(ボート1台当たりのレンタル日数)、平均レンタル期間、ボートクラス別の時間あたりまたは日あたりの標準価格、および平均単価を押し上げるスキッパー・クルー付きレンタルの割合が含まれる。小規模な湖畔地域でデータが不足している場合は、比較可能な観光集中度とマリーナ密度を代理指標として用い、その後インタビューによる妥当性確認を行う。予測は、観光回復、可処分所得、デジタル予約の普及、電動ボートの利用可能性に関するトレンド指標を裏付けとしたシナリオ分析を用いて構築され、前提条件は将来曲線を確定する前に再度見直される。
データ検証と更新サイクル
検証は、モデル化した収益を観光泊数、マリーナ係留能力の方向性、観測されたレンタル価格の変動といった独立した指標と比較することで行われ、これにより非現実的な急変を早期に発見できる。ある地域で利用率や価格設定に異常な変化が見られる場合、前提条件を再確認し、業界の回答者に対して的を絞った追加調査を実施して何が変化したかを確認する。
承認前には、計算ロジック、通貨換算のタイミング、年次の整合性を確認する複数段階のアナリストレビューを実施し、内容が数値と一致することを確認する。レポートは年次で更新され、観光回廊における需要ショックやボートアクセスに影響を与える規則変更など、重要な事象が発生した場合には中間更新が行われる。提供直前には、最新の利用可能な指標を反映するよう最終的な更新作業が完了する。
Mordor Intelligenceのボートレンタル市場規模と他の公表推計との比較
ボートレンタルの公表市場規模は必ずしも一致しない。これは、著者が異なる収益ストリームを計上し、異なる基準年をモデルの起点とすることがあり、それが出発点を変えるためである。また、ある調査が観光需要の正常化をより速いと想定していたり、通貨のタイミングや価格インフレの扱いが異なる場合にも差異が生じる。
Mordor Intelligenceは、利用日数、平均レンタル料金帯、チャネル構成の更新を年末確認を通じて追跡することで、ボートレンタル総額を、数値を膨らませ得る近接する海事サービスではなく、有償レンタル取引に絞り込んで維持している。一部の推計は、ピークシーズンの価格設定をより多くの月に適用することで積極的な成長を示す一方、他の推計はプラットフォームの可視性に過度に依存することで小規模事業者を過小に計上しており、これは地域によって一様ではない。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 18.41 B (2025) | |
| グローバルコンサルティング会社A | USD 20.76 B (2024) | より早い基準年を使用し、より広範な商業リース用語を適用しているように見受けられ、これが隣接するチャーター類似サービスを取り込み、レンタルのみの取引という視点と比較した場合に起点の値を高めている可能性がある。 |
| 業界出版社B | USD 25.52 B (2026) | すでに高い価格設定を反映したより後の年から始まっており、2026年のより高い水準は、パンデミック後の観光正常化やピークシーズンの価格設定の持ち越しに関するより強い前提からも生じている可能性がある。 |
数値の差異は主に、何がレンタル収益として計上されるか、シリーズの基準として選択された年、そして価格設定と季節性が地域ごとにどのように適用されるかによって説明される。当社のアプローチは、少数の測定可能な要因まで追跡可能であり、購入者が何が変化したかを理解しやすく、状況が変化した際にロジックを再実行しやすいものとなっている。


レポートで回答される主要な質問
2031年のボートレンタル市場規模はどのくらいになりますか?
2026年時点で194億6,000万米ドルと評価されており、2026年から2031年にかけて5.68%のCAGRで成長し、2031年には256億5,000万米ドルに達すると予測されています。
最も速く成長しているボートタイプはどれですか?
カタマランであり、安定性とスペースへの需要を反映した8.27%のCAGRに支えられています。
成長をリードすると予想される地域はどこですか?
アジア太平洋地域であり、新しいマリーナとリゾートパートナーシップの普及に伴い7.13%のCAGRで拡大すると予測されています。
サブスクリプションクラブが人気を集めている理由は何ですか?
所有コストを予測可能な会費に置き換え、利用可能性を保証することで、高い更新率を実現しているためです。
排出規制はフリート戦略にどのような影響を与えていますか?
特に欧州において、事業者はIMOおよびEUの義務に準拠するためハイブリッドおよび電動モデルを発注しています。
最終更新日:



