
Marktgröße und -anteil für Biotechnologie-Instrumente
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 93.17 Milliarden US-Dollar |
| Marktgröße (2031) | 116.07 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.49 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
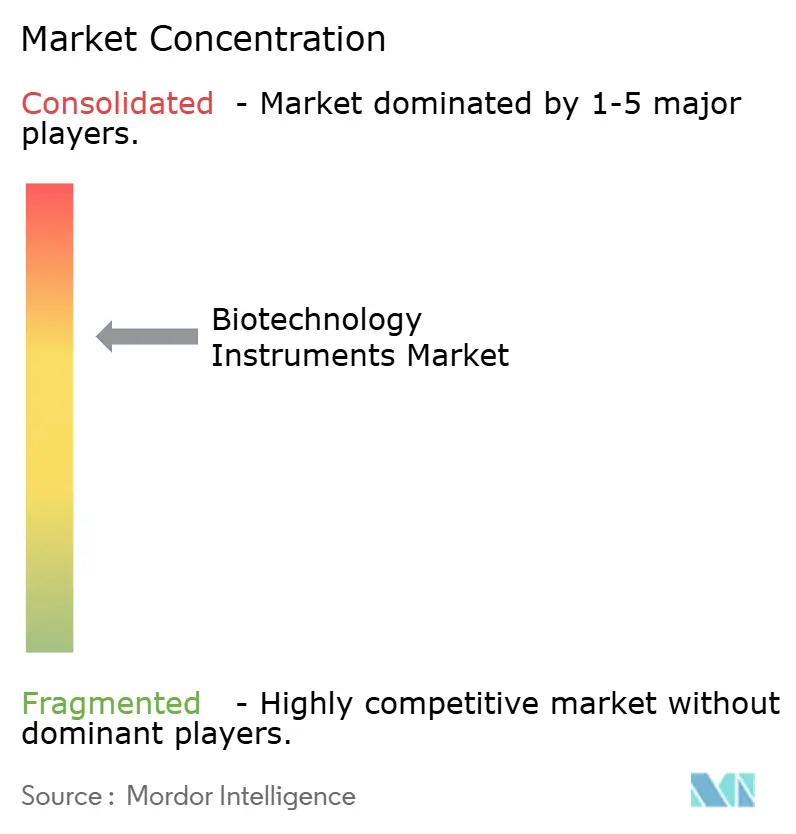
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Markts für Biotechnologie-Instrumente durch Mordor Intelligence
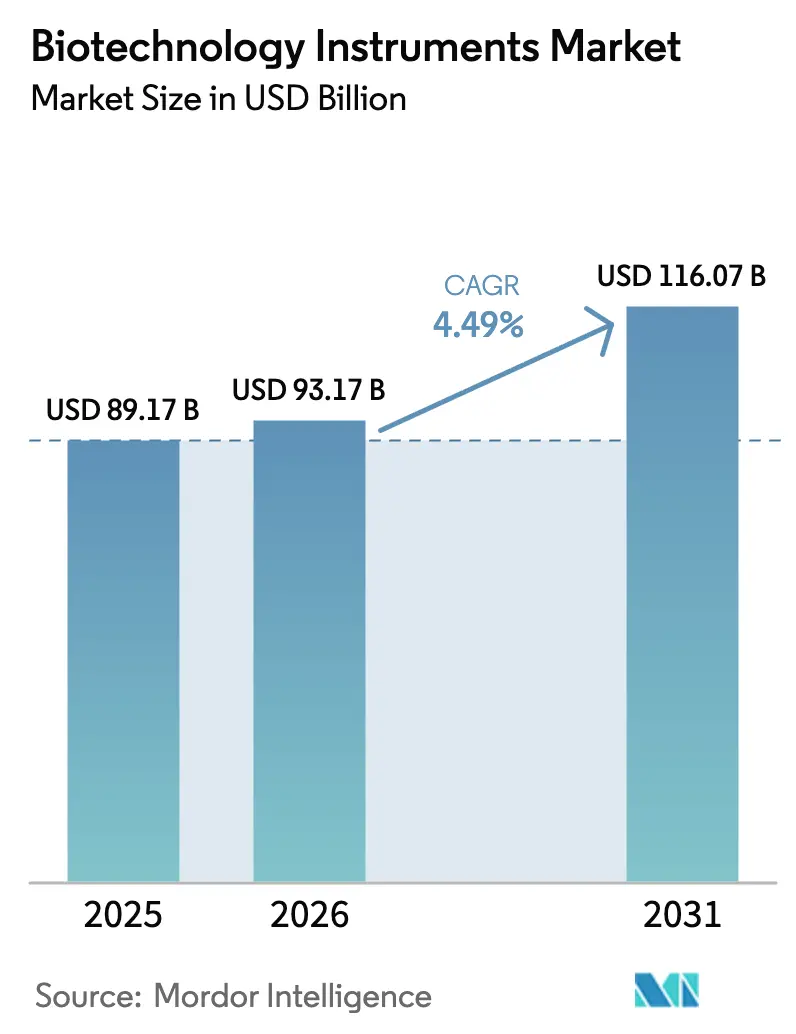
Die Marktgröße für Biotechnologie-Instrumente wird voraussichtlich von 89,17 Milliarden USD im Jahr 2025 auf 93,17 Milliarden USD im Jahr 2026 wachsen und bis 2031 mit einer CAGR von 4,49 % über den Zeitraum 2026–2031 auf 116,07 Milliarden USD ansteigen. Diese gleichmäßige Überschriftszahl verbirgt rasante Veränderungen unter der Oberfläche: Laborleiter priorisieren nun vollständig automatisierte, KI-gestützte Arbeitsabläufe, die Entdeckungszyklen verkürzen, menschliche Fehler vermeiden und begrenzte Fachkräfte optimal einsetzen. Das Wachstum konzentriert sich auf Hochdurchsatzanwendungen wie synthetische Biologie, personalisierte Zelltherapie und molekulare Diagnostik am Point-of-Care, die jeweils kompakte Instrumente erfordern, die Hardware, Software und Datenanalyse integrieren. Lange Beschaffungsvorlaufzeiten infolge von Komponentenknappheit veranlassen Käufer, Anbieter zu bevorzugen, die Versorgungskontinuität durch mehrfach bezogene Teile und prädiktive Wartungsdienste gewährleisten können. Parallel dazu belohnen strenge Energieeffizienzvorschriften in Europa und Teilen Asiens Instrumentendesigns mit niedrigerem Standby-Stromverbrauch und recycelbaren Kunststoffen und eröffnen Herstellern einen neuen Differenzierungsweg.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Laborautomatisierungsplattformen im Jahr 2025 einen Marktanteil von 42,10 % am Markt für Biotechnologie-Instrumente, während Biowissenschaftsverbrauchsmaterialien bis 2031 mit einer CAGR von 5,77 % voranschreiten.
- Nach Vertriebskanal entfiel im Jahr 2025 ein Anteil von 80,62 % der Marktgröße für Biotechnologie-Instrumente auf den Offline-Verkauf, während Online-Plattformen bis 2031 mit einer CAGR von 6,64 % expandieren.
- Nach Endnutzer führten Pharma- und Biotechnologieunternehmen im Jahr 2025 mit einem Anteil von 38,25 % am Markt für Biotechnologie-Instrumente; Auftragsforschungs- und -fertigungsorganisationen verzeichneten die schnellste CAGR von 5,36 %.
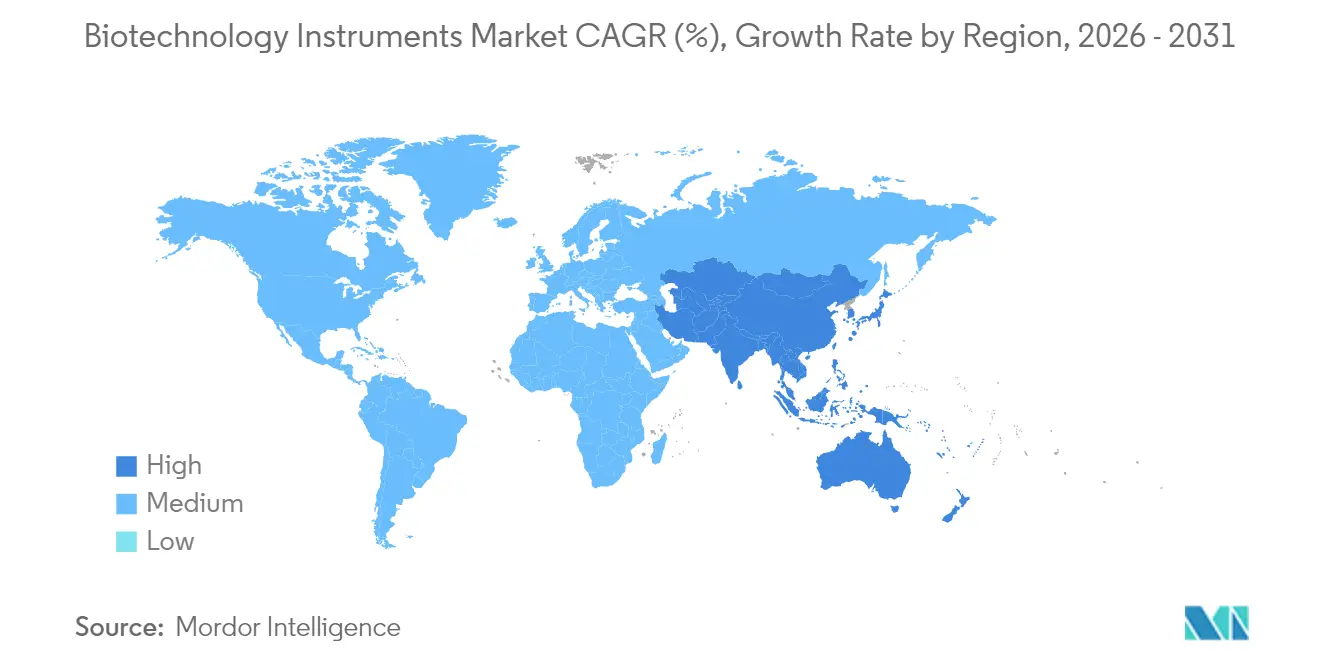
- Nach Geografie beherrschte Nordamerika im Jahr 2025 einen Anteil von 40,85 %, doch Asien-Pazifik weist bis 2031 die schnellste CAGR von 6,05 % auf.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen auf den Markt für Biotechnologie-Instrumente*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der großmaßstäblichen Herstellung von Biologika und Zelltherapien | +0.9% | Global, konzentriert in den USA, Deutschland und Singapur | Mittelfristig (2–4 Jahre) |
| Wachstum bei molekularen Point-of-Care-Tests | +0.8% | Global, mit frühen Gewinnen in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Ausweitung des Hochdurchsatz-Screenings in der Wirkstoffentdeckung | +0.7% | Nordamerika und EU als Kern, Ausweitung auf APAC | Langfristig (≥ 4 Jahre) |
| KI-gestützte prädiktive Wartung reduziert Instrumentenausfallzeiten | +0.5% | APAC als Kern, Ausweitung auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Synthetische DNA-Fabriken, die Automatisierung der nächsten Generation fordern | +0.4% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Staatliche Dekarbonisierungsregeln begünstigen energiearme Laborgeräte | +0.3% | EU als Kern, Ausweitung auf Nordamerika und APAC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der großmaßstäblichen Herstellung von Biologika und Zelltherapien
Hersteller, die monoklonale Antikörper und autologe Zelltherapien skalieren, benötigen geschlossene, modulare Automatisierungslösungen, die Sterilität, Rückverfolgbarkeit und Chargenvariabilität kontrollieren. Plattformen wie der CliniMACS Prodigy integrieren Waschen, Selektion, Aktivierung und Formulierung in einem einzigen geschlossenen Gerät, das GMP-Richtlinien erfüllt und gleichzeitig den Reinraumbedarf reduziert. Diese Präferenz für Plug-and-Play-Systeme veranlasst Lieferanten, Hardware, Einwegverbrauchsmaterialien und Prozesssoftware in einem einzigen Vertrag zu bündeln, was die Wechselkosten erhöht und die Lieferantenbeziehungen vertieft.
Wachstum bei molekularen Point-of-Care-Tests
Krankenhäuser, die während der Pandemie Schnell-PCR-Analysatoren installiert haben, setzen diese nun für antimikrobielle Resistenz, Onkologie und Transplantationsüberwachung ein. Probe-zu-Antwort-Kartuschen bündeln Extraktion, Amplifikation und Detektion in einem handgehaltenen Format; Premium-Preise werden durch kürzere Wartezeiten und weniger stationäre Aufenthalte gerechtfertigt. Notfallzulassungspfade, die während COVID-19 eingerichtet wurden, haben auch die Zulassungszyklen für künftige Bettseitenassays verkürzt und beschleunigen Volumenzusagen für kompakte Thermocycler und integrierte Optik.
Ausweitung des Hochdurchsatz-Screenings in der Wirkstoffentdeckung
Screening-Laboratorien wechseln von Mikroplattenlesern zu akustischen Flüssigkeitshandhabern in Verbindung mit Echtzeit-KI-Analytik. SCIEXs Echo MS+[1]SCIEX, "Hochdurchsatz-Massenspektrometrie," sciex.com verarbeitet eine Probe pro Sekunde und speist Spektraldaten in maschinenlernende Modelle ein, die Treffer in Stunden statt in Wochen ranken. Dieser Wandel verkürzt Entdeckungszeiträume und erhöht die Nachfrage nach integrierten Arbeitsstationen, die Lagerung, Pipettierung, Inkubation und Analytik kombinieren, und sichert damit langfristige Reagenzien- und Serviceeinnahmen.
KI-gestützte prädiktive Wartung zur Reduzierung von Instrumentenausfallzeiten
Prädiktive Algorithmen, die in cloudverbundene Zentrifugen und Chromatographiesysteme eingebettet sind, analysieren Motorstrom, Vibration und Temperatursignale, um Abweichungen Tage vor einem Ausfall zu erkennen. Thermo Fisher-Instrumente, die mit diesen Funktionen ausgestattet sind, haben über 20 % kürzere Vorlaufzeiten und eine 30 % höhere Kapazitätsauslastung berichtet, was die Vorstellung bekräftigt, dass Service-Ökosysteme die Beschaffung inzwischen ebenso stark beeinflussen wie Hardware-Spezifikationen.
Analyse der Hemmnisse und ihrer Auswirkungen auf den Markt für Biotechnologie-Instrumente*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lange FDA- und CE-IVDR-Änderungskontrollzyklen | -0.6% | Global, konzentriert in den USA und der EU | Mittelfristig (2–4 Jahre) |
| Volatile Versorgung mit seltenen Erden und Halbleitern für Präzisionsmotoren | -0.5% | Global, akut in der APAC-Fertigung | Mittelfristig (2–4 Jahre) |
| Mangel an automatisierungskundigen Labortechnikern | -0.4% | Global, akut in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Cybersicherheitsrisiken bei cloudverbundenen Plattformen | -0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Lange FDA- und CE-IVDR-Änderungskontrollzyklen
Software-Updates oder kleinere Hardware-Anpassungen können eine vollständige Validierung[2]Kathryn Millett, "Cyber-Biosecurity-Risikwahrnehmungen im Biotechsektor," Frontiers in Bioengineering and Biotechnology, frontiersin.org gemäß CE-IVDR auslösen, was Markteinführungszeiträume um 12–18 Monate verlängert und knappe regulatorische Personalressourcen bindet. Unternehmen der mittleren Ebene reagieren mit der Auslagerung der Compliance-Dokumentation an spezialisierte Beratungsunternehmen, was jedoch die Kostenbasis erhöht und häufige Überarbeitungen von Instrument-Firmware oder Assay-Protokollen entmutigt.
Mangel an automatisierungskundigen Labortechnikern
Neunundsechzig Prozent der neuen Bioverfahrensstellen listen nun Robotik- oder Programmierkenntnisse, doch die meisten Hochschullehrpläne konzentrieren sich nach wie vor auf manuelle Labortechniken. Unternehmen investieren daher in intuitive grafische Benutzeroberflächen, selbstkalibrierende Sensoren und integrierte Schulungsassistenten, die die Einarbeitungszeit von Monaten auf Wochen verkürzen und gleichzeitig die Fehlerquoten niedrig halten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Biotechnologie-Instrumente
Nach Produkt:
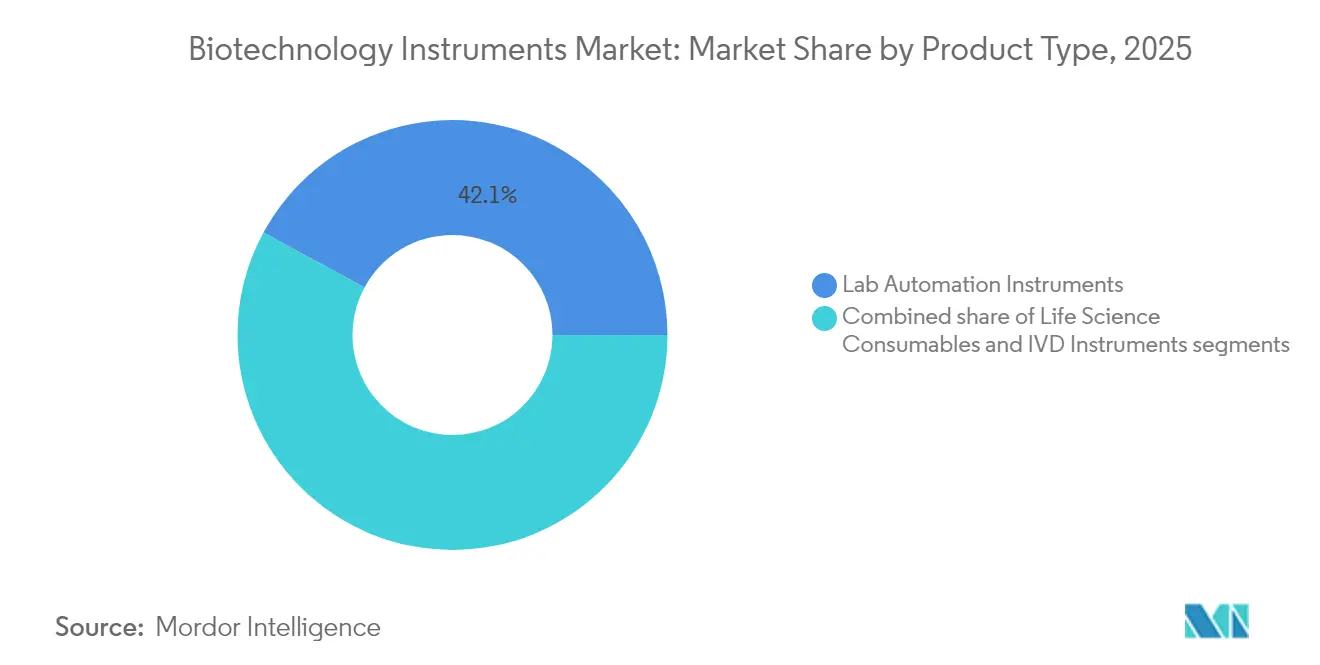
Automatisierung treibt die Labortransformation voranLaborautomatisierungsplattformen hielten im Jahr 2025 einen Marktanteil von 42,10 % am Markt für Biotechnologie-Instrumente, da pharmazeutische Auftraggeber die Reproduzierbarkeit bei umfangreichen Verbindungsbibliotheken und standortübergreifenden Studien priorisierten. Die Marktgröße für Biotechnologie-Instrumente im Bereich Automatisierung stieg parallel zur Einführung von Einweg-Bioreaktoren, was jeden vor- und nachgelagerten Schritt auf robotische Träger zwingt. Zehnachsige kollaborative Arme, kombiniert mit Bildverarbeitungssystemen, laden jetzt Mikrotiterplatten, tauschen Pipettenspitzen aus und scannen Barcodes ohne menschliches Eingreifen, was nächtliche Betriebskapazitäten freischaltet. Biowissenschaftsverbrauchsmaterialien verzeichnen die schnellste CAGR von 5,77 %, da Einwegbeutel, -filter und -spitzen arbeitsintensive Reinigungsschritte eliminieren und die Sterilität bei personalisierten Therapien sicherstellen. Für spezifische Assaykits vorvalidierte Reagenzien reduzieren zusätzlich die Ausfallzeiten und fördern Just-in-Time-Lagermodelle, die Nachbestellauslöser für Verbrauchsmaterialien an die Instrumentensoftware koppeln. Obwohl IVD-Plattformen im reifen Segment angesiedelt sind, steigt ihr molekulares Teilsegment stetig an, da Kliniker syndromische Panels einsetzen, die mehrere Erregerziele in einem einzigen Abstrich zusammenfassen und den empirischen Antibiotikaeinsatz einschränken.


Nach Vertriebskanal:
Digitale Transformation beschleunigt sichOffline-Spezialisten kontrollierten im Jahr 2025 80,62 % der Marktgröße für Biotechnologie-Instrumente, da komplexe Installationen weiterhin Standortbegehungen, kundenspezifische Integration und Validierungsskripte erfordern. Dennoch unterstreicht die CAGR von 6,64 % im Online-Verkauf einen generationellen Wandel hin zum E-Commerce für standardisierte Tischgeräte und Kits unter 20.000 USD. Cloudbasierte Angebotssysteme ermöglichen es Kunden nun, Module zu konfigurieren, Serviceklassen auszuwählen und Installationsteams in einer einzigen Sitzung einzuplanen, was Beschaffungszyklen von Monaten auf Tage verkürzt. Anbieter ergänzen virtuelle Ausstellungsräume mit Augmented-Reality-Demonstrationen, die Benutzer durch Stellplanung und Kabelführung führen. Verbrauchsmaterialien profitieren am stärksten: Strichcode-Kartuschen, die automatisch über Programmierschnittstellen bestellt werden, halten kritische Reagenzien vorrätig und liefern Echtzeit-Nachfrageprognosen an Lieferanten zurück. Hybridvereinbarungen entstehen, bei denen Unternehmensverträge persönlich ausgehandelt, aber über digitale Portale abgewickelt werden, was die Sicherheit der persönlichen Beratung mit der Geschwindigkeit des Web-Checkouts verbindet.
Nach Endnutzer:
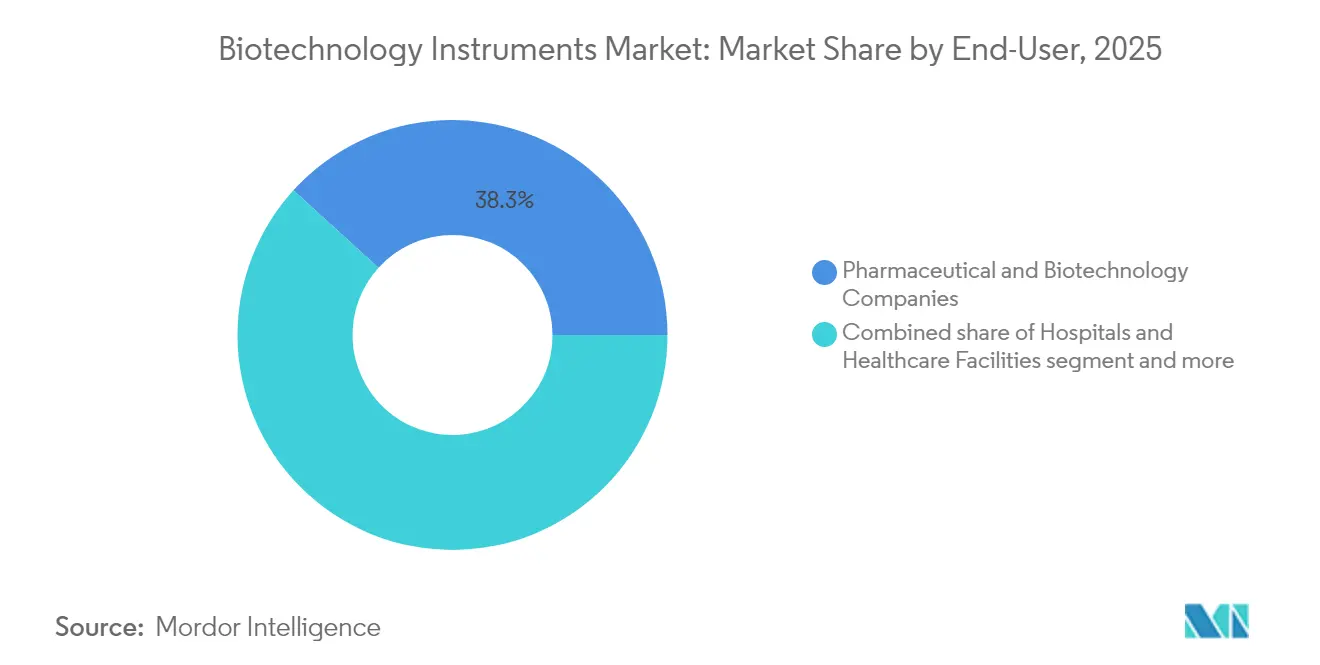
CRO/CDMO-Wachstum gestaltet die Beschaffung neuPharma- und Biotechnologieunternehmen behielten im Jahr 2025 einen Marktanteil von 38,25 % am Markt für Biotechnologie-Instrumente, dank umfangreicher F&E-Pipelines und interner Biologikaproduktion. Ihre Beschaffungsteams delegieren jedoch zunehmend das Frühphasen-Screening, die Toxikologie und sogar die Spätphasen-Zelltherapieherstellung an CRO/CDMO-Partner. Diese Dienstleistungsanbieter verzeichnen eine CAGR von 5,36 %, da sie regulatorische Dokumentation, Kapazitätsskalierbarkeit und Kundendatentrennung in einem einzigen Angebot bündeln. Infolgedessen erlebt der Markt für Biotechnologie-Instrumente nun Masseneinkäufe, die auf Mehrkundenarbeitsabläufe ausgerichtet sind und Plattformen bevorzugen, die die Probenherkunft protokollieren, Rückverfolgbarkeitsprüfungen automatisieren und elektronische Chargenprotokolle unterstützen. Akademische und staatliche Laboratorien bleiben stabil, aber budgetbeschränkt, strecken oft Serviceverträge und verlängern Abschreibungszeiträume. Krankenhäuser setzen kompakte molekulare Systeme ein, die in Notaufnahmen und Transplantationsstationen integriert werden, und fordern intuitive Benutzeroberflächen, die Kliniker ohne ganztägige Laboraufsicht beherrschen können.
Geografische Analyse
Markt für Biotechnologie-Instrumente in Nordamerika und Europa
Nordamerika hielt im Jahr 2025 mit 40,85 % den größten Anteil am Markt für Biotechnologie-Instrumente, gestützt durch konzentrierte Biopharma-Hauptsitze, umfangreiche Risikokapitalfinanzierung und ausgereifte Ökosysteme für Auftragsdienstleistungen. Subventionen für inländische Halbleiterfabriken zielen zudem darauf ab, den Markt gegen künftige Chip-Engpässe abzusichern. Europa folgt mit einer stetigen Expansion, die durch robuste industrielle Biotechnologiepolitik in Deutschland und den Fokus des Vereinigten Königreichs auf Startups im Bereich synthetische Biologie angetrieben wird. Energieeffizienzvorschriften wie Entwürfe von ENERGY STAR-Spezifikationen veranlassen Labore dazu, veraltete Gefriergeräte und Inkubatoren durch Alternativen mit geringerem Stromverbrauch zu ersetzen.
Markt für Biotechnologie-Instrumente im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet bis 2031 die höchste CAGR von 6,05 %, da China Kapital in Biomanufacturing-Parks investiert, Japan seinen Sektor für regenerative Medizin revitalisiert und Indien Auftragschemie-Dienstleistungen ausbaut. Singapur positioniert sich durch Steueranreize und verlässliche regulatorische Rahmenbedingungen als regionales Zentrum für Zelltherapie, das automatisierte geschlossene Systeminstrumentierung erfordert. Lokale Anbieter koexistieren mit multinationalen Unternehmen, doch Integrationskompetenz gibt bei der Auftragsvergabe häufig den Ausschlag zugunsten globaler Marken, die einen 24-Stunden-Servicebereitschaft gewährleisten können.
Markt für Biotechnologie-Instrumente im Nahen Osten, Afrika und Südamerika
Der Nahe Osten und Afrika verzeichnen eine CAGR von 5,18 %, getragen durch Krankenhausmodernisierungsprogramme und staatlich geförderte Forschungscampus in Saudi-Arabien und den Vereinigten Arabischen Emiraten. Südamerika verbucht ein Wachstum von 4,86 %, wobei der Ausbau der Impfstoffproduktion in Brasilien und die Saatgut-Merkmalsforschung in Argentinien die Nachfrage nach tragbaren Genomikanalysatoren antreiben, die in Umgebungen mit hoher Luftfeuchtigkeit zuverlässig funktionieren. Obwohl die Kaufkraft stark variiert, konvergiert der grundlegende Bedarf an qualitätsgesicherten Instrumenten, die globale Akkreditierungsstandards erfüllen, regionsübergreifend und richtet die Produkt-Roadmaps der Anbieter auf harmonisierte Spezifikationen aus.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Biotechnologie-Instrumente beginnt bei Zulieferern spezialisierter Vorprodukte wie Halbleitern, Präzisionsoptiken, Sensoren, Motorkomponenten aus Seltenerdmetallen, Reagenzien und technischen Kunststoffen, die in Einweg-Fluidwegen und Kartuschen verwendet werden. Instrumenten-OEMs integrieren diese Komponenten anschließend in Automatisierungsplattformen, analytische Systeme (zum Beispiel LC/MS), molekulare Diagnostik und geschlossene Zellverarbeitungsgeräte, gefolgt von Leistungsvalidierung und Cybersicherheitskontrollen durch Software und Firmware. Die Gewinnpools verschieben sich zugunsten wiederkehrender Umsätze aus proprietären Verbrauchsmaterialien, Assay-Kits, Servicevereinbarungen und auf Betriebszeit ausgerichteten Wartungsprogrammen, die installierte Basen über mehrjährige Lebenszyklen hinweg unterstützen.
Nachgelagert werden Vertrieb und Einsatz von Direktvertriebsteams und Mehrwertdistributoren übernommen, einschließlich Standortbegehungen, Installation, Qualifizierung (IQ/OQ/PQ) und Anwenderschulung, während CROs und CDMOs zunehmend Multi-Client-Workflows konsolidieren, die von Standardisierung und Dokumentationsunterstützung abhängen. Die Lieferkette bleibt weiterhin empfindlich gegenüber Logistik- und Komponentenengpässen bei temperaturempfindlichen oder hochpräzisen Sendungen; so wurde beispielsweise im Juli 2026 eine Frachtverknappung auf der Route Shanghai-Rotterdam mit höheren Spotraten und reduziertem Zugang zu temperaturgeführtem Frachtraum in Verbindung gebracht, was die Lieferzyklen für bestimmte Laborgeräte verlängerte. Als Reaktion darauf setzen Käufer und Anbieter auf Mehrfachbeschaffung, lokale Servicepräsenz und digitale Ferndiagnose, um Ausfallzeiten zu begrenzen, wenn die Teileverfügbarkeit oder die Transportzeiten schwanken.
Wettbewerbslandschaft
Die Marktkonsolidierung nimmt zu, da diversifizierte Konglomerate Nischeninnovatoren übernehmen, um durchgängige Arbeitsabläufe von der Probenvorbereitung bis zur Cloud-Analytik bereitzustellen. Thermo Fisher Scientifics Übernahme des Reinigungs- und Filtrations-Portfolios von Solventum im Wert von 4,1 Milliarden USD ist ein Beispiel für diese Plattformstrategie und stärkt die Abdeckung von Upstream bis Downstream bei der Biologika-Aufreinigung. Wettbewerber beeilen sich nun, diese Breite zu erreichen, was eine Welle von Minderheitsbeteiligungen, gemeinsamen Entwicklungspartnerschaften und exklusiven Vertriebsvereinbarungen auslöst, die darauf abzielen, Fähigkeitslücken ohne vollständige Übernahmen zu schließen.
Die technologische Differenzierung konzentriert sich auf KI-Engines, die ungeplante Ausfallzeiten erheblich reduzieren, integrierte Sensoren, die jeden Lauf zertifizieren, und offene Software-Entwicklungskits, die es Drittanbieter-Apps ermöglichen, Protokolle zu optimieren. Becton Dickinsons neueste Durchflusszytometrie-Linie koppelt Robotik mit Spektralbildgebung, um bis zu 50 Marker in Echtzeit zu messen, was Assay-Entwicklungszyklen verkürzt und neue Einnahmequellen für gemultiplexte Analysen erschließt. Kleinere Herausforderer konzentrieren sich auf Miniaturisierung und Kosten und bringen tragbare Massenspektrometer und Tisch-Sequenziergeräte der nächsten Generation auf den Markt, die sich an ressourcenbeschränkte Laboratorien richten; ihr Erfolg hängt oft von der Bildung von OEM-Allianzen ab, die den Zugang zu stabilen Lieferketten sichern.
Der Preiswettbewerb bleibt moderat, da Validierungsaufwand und Bedienerschulung installierte Basismengen für 7–10 Jahre binden. Dennoch drängen Käufer auf ergebnisorientierte Verträge, die an Verfügbarkeit, Durchsatz oder Kosten pro Probe geknüpft sind. Anbieter, die mit integrierten Servicepaketen reagieren – die Verbrauchsmaterialien, Fernüberwachung und Vor-Ort-Support kombinieren – erzielen Premium-Verlängerungen und vertiefen die Kundenbindung. Cybersicherheitszertifizierungen beeinflussen Vergabeentscheidungen zunehmend, da Regulierungsbehörden cloudverbundene Geräte genauer prüfen, was Hersteller dazu veranlasst, Verschlüsselung, Prüfprotokollierung und Over-the-Air-Patching in Flaggschiff-Plattformen zu integrieren.
Marktführer für Biotechnologie-Instrumente
Agilent Technologies, Inc.
Becton, Dickinson and Company
bioMérieux SA
Danaher Corporation
Thermo Fisher Scientific
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für Biotechnologie-Instrumente
- Agilent Technologies
- Azenta
- Beckton Dickinson
- bioMérieux
- Bio-Rad Laboratories
- Bruker
- Danaher
- Eppendorf
- Roche
- Hamilton Company
- Hudson Robotics
- Illumina
- Promega
- QIAGEN
- Quest Diagnostics
- Revvity Inc
- Siemens Healthineers
- Tecan Group
- Thermo Fisher Scientific
- Waters Corporation
Lesen Sie die Analyse der Biotechnologie-Instrumente-Unternehmen

Marktchancen und Zukunftsaussichten
Integrierte Multiomics-Workflows stellen eine zentrale Chance dar, da sie höhere Empfindlichkeit, erweiterten Massenbereich und schnellere Erfassung mit Software kombinieren, die große Datenmengen verwalten kann. Die Produktaktivität im Jahr 2026 weist auf diese Nachfragerichtung hin: Waters brachte neue Massenspektrometrie-Systeme auf den Markt, die für Multiomics positioniert sind (einschließlich zyklischer IMS und eines Tisch-HRMS-Angebots mit höherer MS/MS-Empfindlichkeit), und Agilent erweiterte integrierte LC/MS-Workflow-Kooperationen, die Chromatographie, Massenspektrometrie und Informatik verknüpfen. Für Labore, die hochdurchsatzfähige Entdeckungs- und translationale Programme betreiben, sinkt die Reibung bei der Methodenentwicklung tendenziell, wenn Instrumente, Datenpipelines und Service-Ökosysteme als validiertes Paket geliefert werden und nicht durch Einzelanschaffungen.
Eine zweite Chance liegt in schnelleren, stärker dezentralisierten molekularen Test- und Sequenzierungsplattformen, die die Durchlaufzeiten verkürzen und dabei näher am Patienten oder an der Fertigungshalle arbeiten. Im Jahr 2026 stellte Roche eine Sequenzierungsplattform der nächsten Generation vor, die auf eine Ganzgenomsequenzierung am selben Tag ausgerichtet ist, und bioMerieux erhielt die IVDR-CE-Kennzeichnung für eine erweiterte BIOFIRE SPOTFIRE-Testreihe für patientennahe Atemwegs-/Halsschmerzenpanels, was die Nachfrage nach kompakten, regulierten Sample-to-Answer-Systemen unterstützt. Auf der industriellen Seite verstärken Investitionen in sterile Abfüll- und Verschlusskapazitäten, Arzneimittel-Geräte-Montage und Biofertigungskapazitäten in den Vereinigten Staaten und Europa weiterhin die Nachfrage nach geschlossenen, automatisierten Instrumenten und robusten Qualitätskontroll-Analysen in GMP-Umgebungen, insbesondere dort, wo Personalengpässe und Anforderungen an die Nachweiskette die Einführung rückverfolgbarer, softwareverbundener Instrumente vorantreiben.
Aktuelle Branchenentwicklungen im Markt für Biotechnologie-Instrumente
- Juli 2026: Agilent Technologies erweiterte sein Altura-HPLC-Säulenportfolio um neue Größenausschlusschromatographie- und PLRP-S-Säulen, die auf die Analyse von Biotherapeutika ausgerichtet sind. Die Erweiterungen verbreitern die Methodenoptionen für Workflows zur Proteincharakterisierung und unterstützen den wiederkehrenden Verbrauchsmaterialabsatz im Zusammenhang mit installierten LC- und LC/MS-Systemen.
- März 2026: bioMerieux erhielt die IVDR-CE-Kennzeichnung für sein BIOFIRE SPOTFIRE Respiratory/Sore Throat plus (R/STplus) Panel und Panel Mini. Die Zulassung erweitert die patientennahe multiplexe molekulare Testung über traditionelle Labore hinaus und unterstützt eine schnellere klinische Entscheidungsfindung sowie eine höhere Auslastung kompakter molekularer Plattformen.
- Januar 2025: bioMerieux schloss die Übernahme von Accellix ab, einem Entwickler einer kompakten Durchflusszytometrie-Plattform für die Qualitätskontrolle in der Zelltherapieherstellung. Die Transaktion erweitert die Fähigkeiten von bioMerieux in regulierten Zelltherapie-Workflows, in denen schnelle, standardisierte Freigabetests eine skalierte Fertigung unterstützen.


Markt für Biotechnologie-Instrumente Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die mit Biotechnologie-Instrumenten erzielt werden, die zur Isolierung, Erkennung, Messung und Analyse biologischer Proben in Forschungs-, klinischen und industriellen Laboren eingesetzt werden, erfasst zum Zeitpunkt des Verkaufs des Instruments.
Umfangsausschlüsse: Wir schließen überarbeitete oder gebrauchte Instrumente sowie routinemäßige Laborverbrauchsmaterialien ohne eingebetteten Technologiewert aus.
Übersicht der Segmentierung
- Nach Produkttyp
- Laborautomatisierungsinstrumente
- Flüssigkeitshandhabungssysteme
- Automatisierte Plattenhandhabungsgeräte
- Robotische Probenverarbeitungsgeräte
- Biowissenschaftsverbrauchsmaterialien
- Reagenzien und Puffer
- Mikroplatten und Röhrchen
- Pipettenspitzen und Filtration
- IVD-Instrumente
- Klinische Chemieanalysatoren
- Hämatologieanalysatoren
- Immunoassay-Plattformen
- Molekulardiagnostiksysteme
- Laborautomatisierungsinstrumente
- Nach Vertriebskanal
- Offline
- Online
- Nach Endnutzer
- Regierungs- und akademische Institute
- Pharma- und Biotechnologieunternehmen
- Krankenhäuser und Gesundheitseinrichtungen
- Auftragsforschungs- und -fertigungsorganisationen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Marktgrenzen festzulegen und ein erstes Bild von Angebot und Nachfrage nach Instrumentenklasse und Endverwendung aufzubauen. Wir bezogen uns auf öffentliche Wissenschafts- und Gesundheitsdatensätze sowie Signale zur Forschungsförderung, die die Instrumentennachfrage beeinflussen, sowie auf Handels- und Fertigungsindikatoren, die widerspiegeln, wo Systeme produziert und versendet werden.
Gängige Quellen waren unter anderem die US FDA (soweit relevant, gerätebezogene und laborbezogene Einträge), die US NIH und NSF (Fördervolumen und Schwerpunktbereiche), Eurostat und die OECD (F&E- und Gesundheitssystemindikatoren), die Weltbank (makroökonomischer und Investitionskontext) sowie Patentveröffentlichungen (zur Verfolgung der Technologieaktivität). Wir haben zudem Geschäftsberichte von Unternehmen, Investorenpräsentationen, seriöse Presseberichte geprüft und selektiv kostenpflichtige Abonnements für Unternehmensfinanzen und Patentanalysen genutzt, um Umsatzaufteilungen und Zeitpläne zu validieren. Diese Beispiele sind nicht abschließend, und viele weitere Quellen wurden ebenfalls für Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und Umfragen mit Instrumentenanbietern, Distributoren, Laborleitern und beschaffungsorientierten Funktionen in Pharma- und Biotech-Laboren, akademischen Instituten und klinischen Testeinrichtungen. Wir nutzten diese Gespräche, um die Versanddynamik, die Richtung der durchschnittlichen Verkaufspreise, Austauschzyklen und regionale Mixverschiebungen zu bestätigen und anschließend Lücken zu schließen, in denen öffentliche Daten die Aufteilung nach Instrumentenklassen nicht klar zeigten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 29 % | CXOs: 15 % | APAC: 42 % |
| Mid-Tier: 50 % | Funktions-/Bereichsleiter: 29 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 56 % | Amerika: 26 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem F&E- und Biofertigungsaktivitäten sowie Signale zur installierten Laborkapazität in Nachfragepools für Instrumente übersetzt und anschließend anhand beobachteter Preisbänder in Werte umgerechnet werden. Anschließend überprüfen wir die Gesamtwerte mithilfe selektiver Bottom-up-Näherungen, wie etwa stichprobenartig erfasster Lieferantenumsätze nach Produktlinie, Kanalprüfungen bei Distributoren sowie Plausibilitätsprüfungen aus Volumen mal ASP für hochsichtbare Systeme.
Das Modell stützt sich auf praktische, wiederholbare Eingaben: Forschungs- und Biotech-Fördermittelniveaus, Laborerweiterungen und Kapazitätsergänzungen, Ersatzzyklen von Instrumenten, Auslastungsraten in Kernlaboren und Preisbewegungen im Zusammenhang mit technologischen Upgrades. Fehlt eine Eingabe für ein kleineres Land oder eine Nischeninstrumentenklasse, wenden wir Proxy-Verhältnisse aus ähnlichen Märkten an und unterziehen das Ergebnis anschließend einem Stresstest mit Expertenrückmeldung, bevor es finalisiert wird. Für die Prognose nutzten wir Szenarioanalysen, gestützt durch multivariate Regression auf die stärksten Nachfragetreiber, und die Annahmen wurden mit dem in Erklärung der Primärbefragten zu Budgets, Erneuerungszeitpunkten und Vorlaufzeiten abgestimmt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrfache Prüfungen, sodass die endgültige Zahl nicht von einem einzigen Datensatz abhängt. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie berichteten Investitionsausgabentrends, Ankündigungen von Laborerweiterungen und beobachtbaren Preisspannen und untersuchen anschließend Ausreißer, die von den erwarteten Mustern nach Region oder Instrumentenkategorie abweichen.
Vor der endgültigen Freigabe wird das Modell in mehreren Schritten überprüft, einschließlich interner Analystenprüfung und erneuter Kontaktaufnahme, wenn sich eine Schlüsselannahme ändert, etwa bei einer starken Veränderung der Beschaffungszyklen oder einer ungewöhnlichen Preisbewegung. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, gefolgt von einer abschließenden Prüfung vor der Auslieferung, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für Biotechnologie-Instrumente mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Biotechnologie-Instrumente können unterschiedlich ausfallen, selbst wenn das Thema gleich klingt, da die zugrunde liegende Instrumentenliste, der Preispunkt sowie der Umgang mit Jahr und Währung häufig nicht aufeinander abgestimmt sind. Wir halten das Modell eng an das tatsächliche Kaufverhalten gebunden, indem wir Nachfragesignale prüfen und das Wertergebnis anschließend mit Realitätschecks auf der Angebotsseite validieren.
Die Hauptabweichung ergibt sich daraus, ob angrenzende Laborgeräte und einfache Laborartikel in die Gesamtsumme einbezogen werden, sowie daraus, ob gebrauchte und überarbeitete Systeme als Neuverkäufe behandelt werden. Manche Schätzungen vermischen zudem Werksabgabeumsätze mit nachgelagerten Kanalaufschlägen oder verwenden eine Spot-Währungsumrechnung, die die Zahl in einem starken Wechselkursjahr verschieben kann. Die Spanne verbreitert sich zudem, wenn die ASP-Entwicklung als lineare Steigerung angenommen wird, ohne dies gegen Technologieerneuerungszyklen und Beschaffungsfeedback zu prüfen, und genau hier erfasst Mordor Intelligence nur brandneue Biotechnologie-Instrumente zu Werksabgabepreisen und rechnet die Werte in konstante USD von 2025 um.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 89,17 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 96,30 Mrd. USD (2025) | Verwendet ein breiteres Geräte-Bündel, das angrenzende Life-Science-Laborinstrumente und teilweise nachgelagerte Kanalmargen einbeziehen kann, was den Wert erhöht, selbst wenn die Stückzahlnachfrage ähnlich ist. |
| Branchenverband B | 83,40 Mrd. USD (2025) | Stützt sich auf von Mitgliedern gemeldete Umsätze, die kleinere Anbieter und grenzüberschreitende Sendungen möglicherweise unterrepräsentieren, und wendet in Jahren mit knappen Budgets oft konservative Annahmen zu Ersatzzyklen an. |
Die Tabelle zeigt, dass die meisten Unterschiede auf den Umfang und die Preismechanik zurückzuführen sind und nicht auf eine unterschiedliche Einschätzung der langfristigen Biotech-Aktivität. Indem wir die Einbeziehungen spezifisch halten, eine Umrechnung mit konstanter Währung verwenden und Annahmen mit Interviews abgleichen, bleibt unsere Schätzung nachvollziehbar an klaren Variablen ausgerichtet, die überprüft und aktualisiert werden können.


Im Bericht beantwortete Schlüsselfragen
Wie beeinflusst die KI-Einführung Wartungsstrategien für Biotechnologie-Instrumente?
Laboratorien integrieren maschinenlernende Analytik in Zentrifugen, Chromatographen und Flüssigkeitshandhabungsgeräte, um den Komponentenverschleiß vor einem Ausfall vorherzusagen, die Verfügbarkeit zu verbessern und gleichzeitig Technikerstunden für höherwertige Aufgaben freizusetzen.
Welche Faktoren treiben die Nachfrage nach Einwegverbrauchsmaterialien in der Biologikaproduktion an?
Einwegfilter, -beutel und -spitzen reduzieren das Kreuzkontaminationsrisiko, verringern den Arbeitsaufwand für die Reinigungsvalidierung und ermöglichen schnelle Umrüstungen zwischen personalisierten Therapiechargen, was sie zur bevorzugten Option für die flexible Fertigung macht.
Wie gestalten Outsourcing-Trends Instrumentenbeschaffungsentscheidungen um?
Auftragsforschungs- und -fertigungsorganisationen verhandeln nun Multi-Plattform-Verträge mit gebündelten Serviceleistungen, die Anbieter bevorzugen, die integrierte Hardware, Software und Validierungsunterstützung anbieten, anstatt Einzelgeräte.
Warum ziehen molekulare Diagnostikplattformen am Point-of-Care verstärkte Investitionen an?
Dezentralisierte PCR- und isothermale Systeme liefern schnelle, bettseitige Ergebnisse, die klinische Entscheidungszeiten verkürzen und mit Krankenhauszielen übereinstimmen, Ergebnisse zu verbessern und Engpässe in Kernlaboratorien zu beseitigen.
Welche Lieferkettenherausforderungen betreffen derzeit Präzisionskomponenten in Laborautomatisierungsgeräten?
Die Abhängigkeit von einer begrenzten Anzahl von Seltenerdmagnet-Lieferanten und Halbleiterfabriken setzt Flüssigkeitshandhabungsmotoren und optische Sensoren verlängerten Vorlaufzeiten und Preisvolatilität aus.
Wie gestalten Nachhaltigkeitsvorschriften Designprioritäten für neue Laborinstrumente?
Energieeffizienzziele und Kunststoffreduktionsauflagen veranlassen Hersteller, Elektronik mit niedrigerem Standby-Stromverbrauch und recycelbare Kartuschenmaterialien zu entwickeln und Produkte durch Öko-Label-Zertifizierungen zu differenzieren.
Seite zuletzt aktualisiert am:



