
Tamanho e Participação do Mercado de Instrumentos de Biotecnologia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
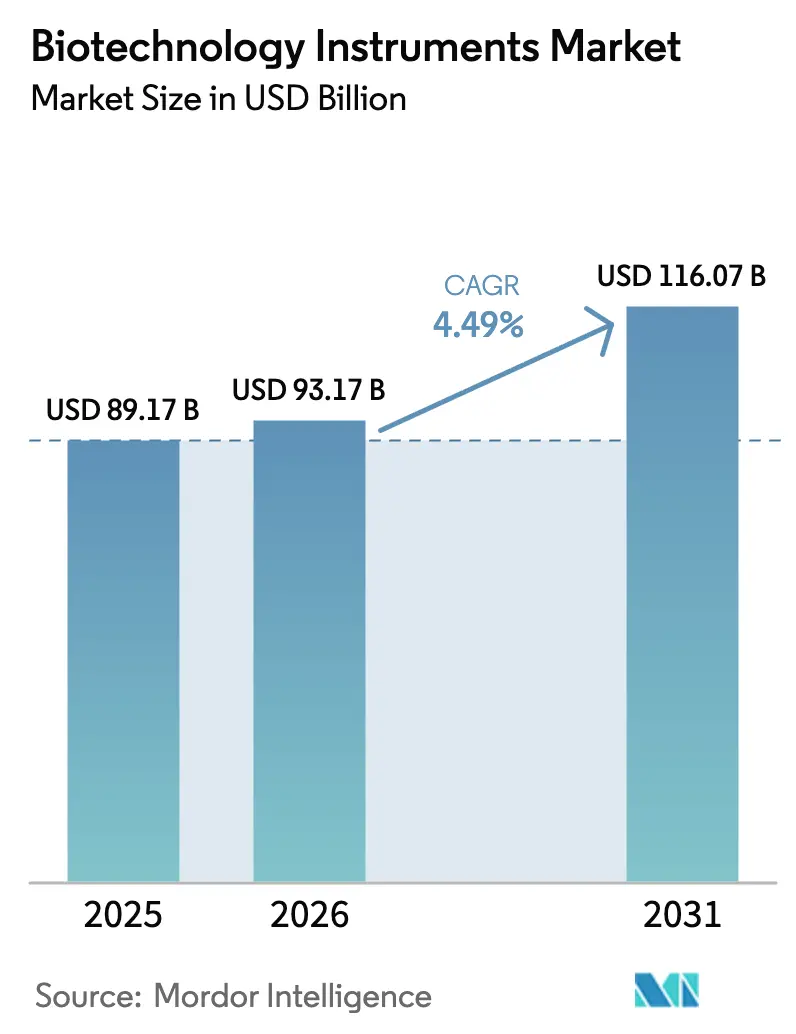
| Tamanho do Mercado (2026) | 93.17 Bilhões de dólares |
| Tamanho do Mercado (2031) | 116.07 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.49 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
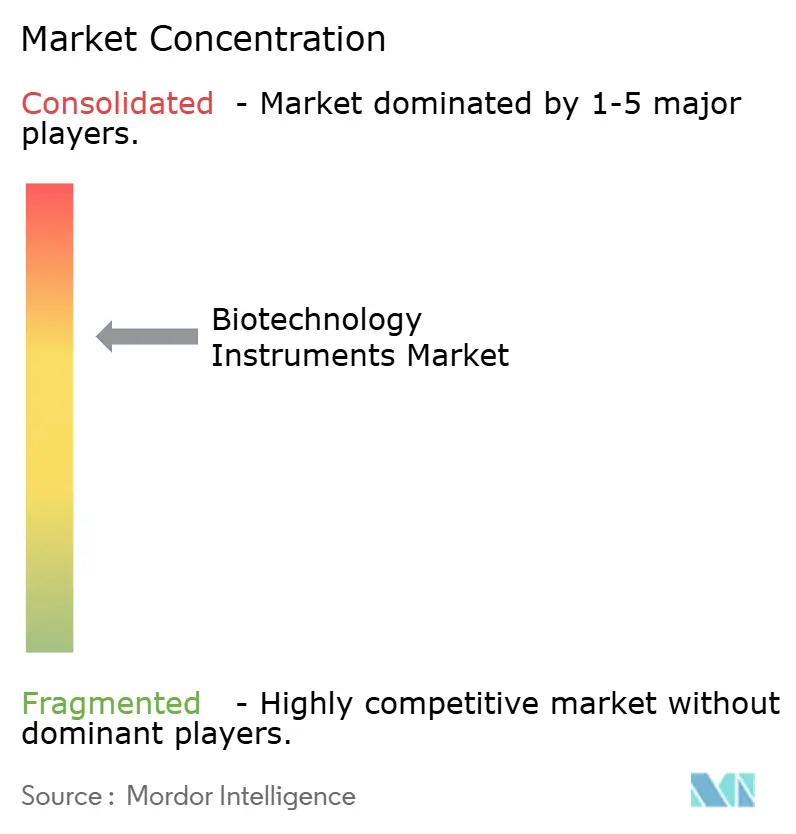
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Instrumentos de Biotecnologia por Mordor Intelligence
O tamanho do mercado de instrumentos de biotecnologia deverá crescer de USD 89,17 mil milhões em 2025 para USD 93,17 mil milhões em 2026, com previsão de atingir USD 116,07 mil milhões até 2031 a uma CAGR de 4,49% no período 2026-2031. Esta cifra global estável dissimula mudanças rápidas na superfície: os gestores de laboratório priorizam agora fluxos de trabalho totalmente automatizados e habilitados por IA que encurtam os ciclos de descoberta, protegem contra erros humanos e ampliam o limitado pessoal técnico. O crescimento concentra-se em aplicações de alto rendimento, como biologia sintética, terapia celular personalizada e diagnóstico molecular no ponto de atendimento, cada uma das quais exige instrumentos compactos que integram hardware, software e análise de dados. Os longos prazos de aquisição causados pela escassez de componentes incentivam os compradores a favorecer fornecedores capazes de garantir a continuidade do fornecimento através de peças de múltiplas fontes e serviços de manutenção preditiva. Em paralelo, regulamentos rigorosos de eficiência energética na Europa e em partes da Ásia recompensam designs de instrumentos com menor consumo em modo de espera e plásticos recicláveis, abrindo aos fabricantes um novo caminho de diferenciação.
Principais Conclusões do Relatório
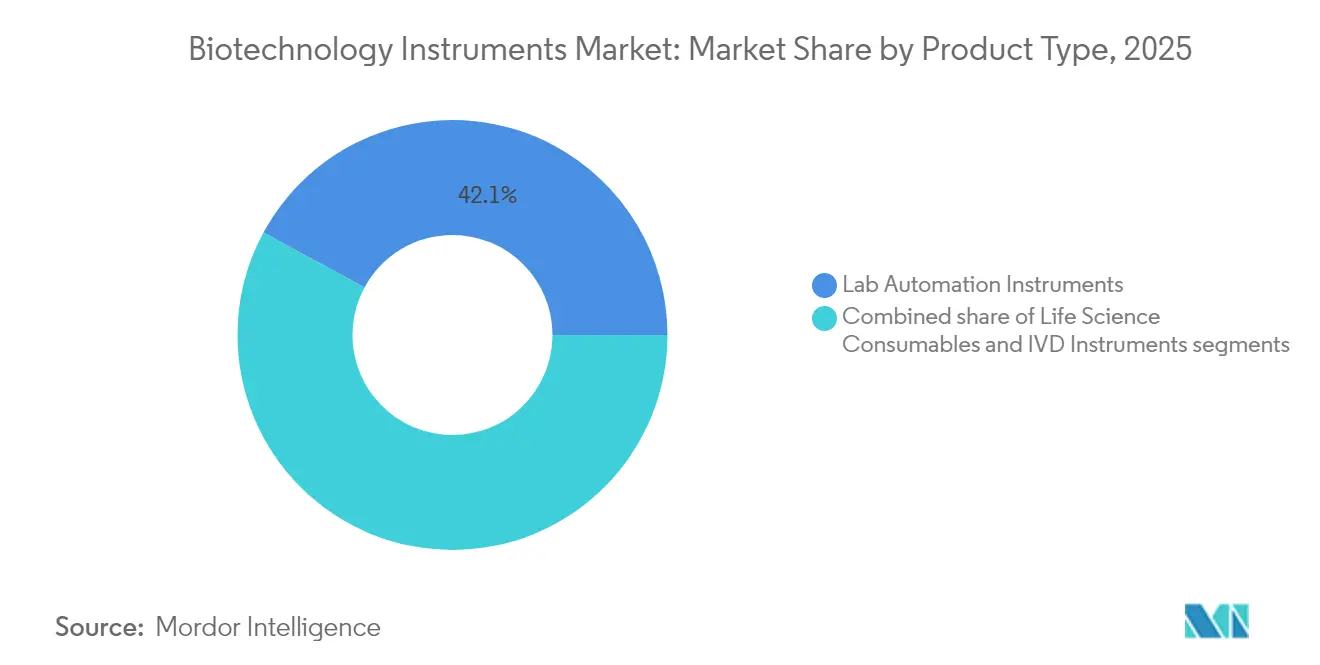
- Por tipo de produto, as plataformas de automação laboratorial detinham 42,10% da participação no mercado de instrumentos de biotecnologia em 2025, enquanto os consumíveis de ciências da vida avançam a uma CAGR de 5,77% até 2031.
- Por canal de distribuição, as vendas offline representaram 80,62% do tamanho do mercado de instrumentos de biotecnologia em 2025, ao passo que as plataformas online estão a expandir-se a uma CAGR de 6,64% até 2031.
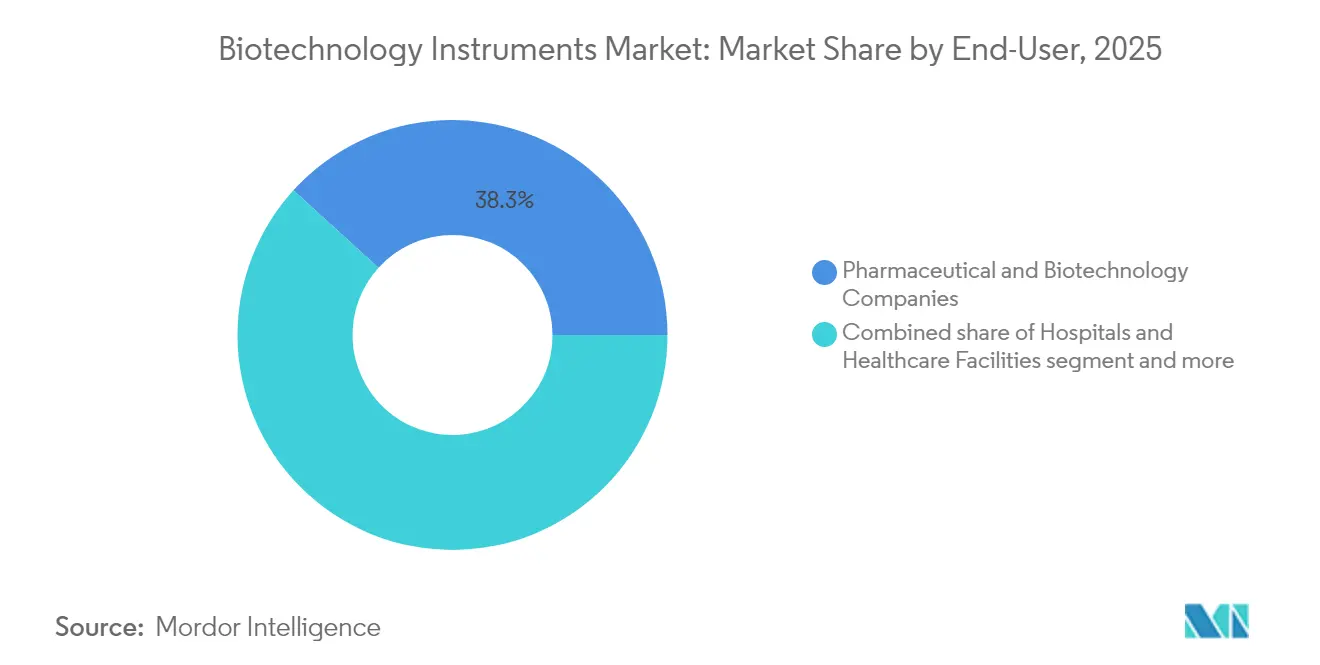
- Por utilizador final, as empresas farmacêuticas e de biotecnologia lideraram com uma participação de 38,25% no mercado de instrumentos de biotecnologia em 2025; as organizações de pesquisa e fabricação contratadas registaram a CAGR mais rápida de 5,36%.
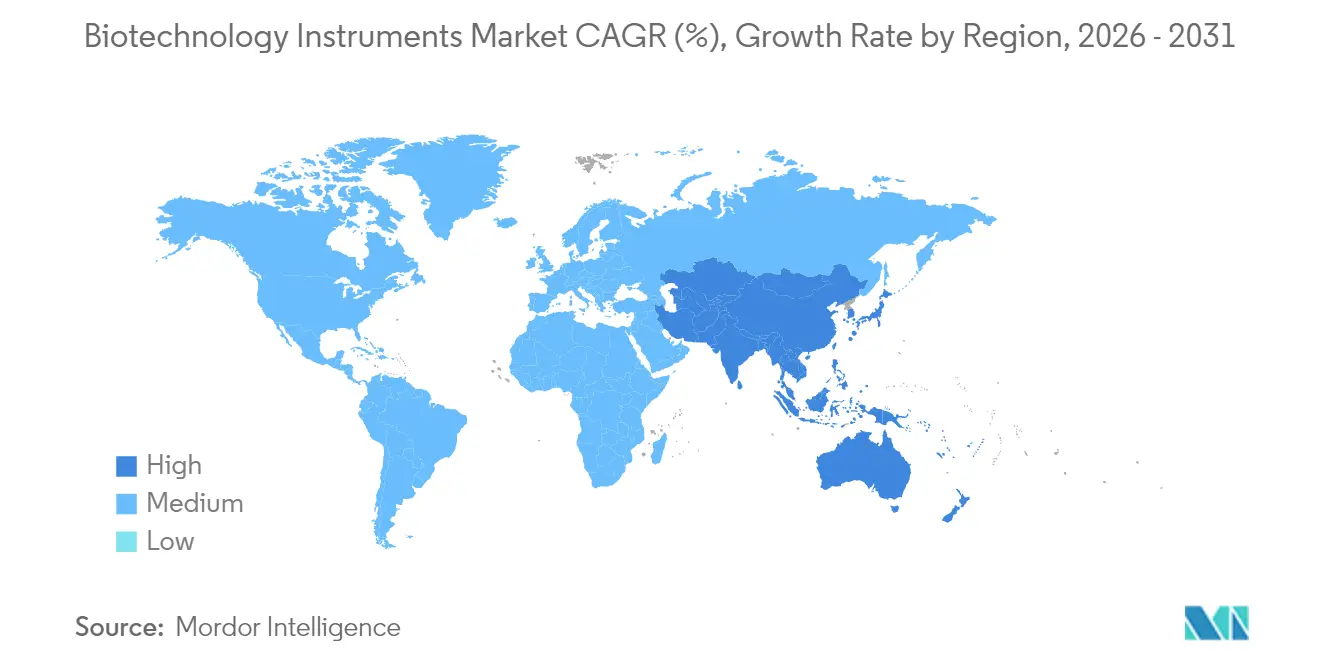
- Por geografia, a América do Norte deteve 40,85% de participação em 2025, mas a Ásia-Pacífico exibe a CAGR mais rápida de 6,05% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Instrumentos de Biotecnologia*
| Fator Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento na fabricação em larga escala de biológicos e terapia celular | +0.9% | Global, concentrado nos EUA, Alemanha e Singapura | Médio prazo (2-4 anos) |
| Crescimento nos testes moleculares no ponto de atendimento | +0.8% | Global, com ganhos iniciais na América do Norte e UE | Médio prazo (2-4 anos) |
| Expansão da triagem de alto rendimento no desenvolvimento de medicamentos | +0.7% | América do Norte e UE como núcleo, expansão para a APAC | Longo prazo (≥ 4 anos) |
| Manutenção preditiva baseada em IA reduz o tempo de inatividade dos instrumentos | +0.5% | APAC como núcleo, expansão para a América do Norte | Curto prazo (≤ 2 anos) |
| Fábricas de DNA sintético que exigem automação de próxima geração | +0.4% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Regulamentos de descarbonização governamental favorecem dispositivos laboratoriais de baixo consumo energético | +0.3% | UE como núcleo, expansão para a América do Norte e APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento na Fabricação em Larga Escala de Biológicos e Terapia Celular
Os fabricantes que ampliam anticorpos monoclonais e terapias celulares autólogas requerem automação fechada e modular que controla a esterilidade, a rastreabilidade e a variabilidade entre lotes. Plataformas como o CliniMACS Prodigy integram lavagem, seleção, ativação e formulação num único dispositivo fechado que cumpre as diretrizes de BPF (Boas Práticas de Fabricação) enquanto reduz a área de sala limpa. Esta preferência por sistemas plug-and-play leva os fornecedores a agrupar hardware, consumíveis de uso único e software de processo num único contrato, aumentando os custos de mudança e aprofundando os relacionamentos com os fornecedores.
Crescimento nos Testes Moleculares no Ponto de Atendimento
Os hospitais que instalaram analisadores de PCR rápido durante a pandemia agora os estendem para resistência antimicrobiana, oncologia e monitoramento de transplantes. Os cartuchos de resposta a partir de amostras integram extração, amplificação e deteção num formato portátil; os preços premium são justificados por tempos de espera mais curtos e internamentos reduzidos. As vias de Autorização de Uso de Emergência estabelecidas durante a COVID-19 também encurtaram os ciclos de aprovação para futuros ensaios à beira do leito, acelerando os compromissos de volume para termocicladores compactos e ótica integrada.
Expansão da Triagem de Alto Rendimento no Desenvolvimento de Medicamentos
Os laboratórios de triagem migram de leitores de microplacas para manipuladores acústicos de líquidos acoplados a análises de IA em tempo real. O Echo MS+ da SCIEX[1]SCIEX, "Espectrometria de Massa de Alto Rendimento," sciex.com processa uma amostra por segundo e alimenta dados espectrais em modelos de aprendizado de máquina que classificam os resultados em horas em vez de semanas. Esta mudança comprime os prazos de descoberta e expande a procura por decks integrados que combinam armazenamento, pipetagem, incubação e análise, fixando assim receitas de longo prazo de reagentes e serviços.
Manutenção Preditiva Baseada em IA a Reduzir o Tempo de Inatividade dos Instrumentos
Algoritmos preditivos incorporados em centrífugas e sistemas de cromatografia conectados à nuvem analisam a corrente do motor, vibração e sinais de temperatura para detetar desvios dias antes de uma falha. Os instrumentos Thermo Fisher equipados com estas funcionalidades registaram prazos de entrega 20% mais curtos e 30% de maior utilização de capacidade, reforçando a noção de que os ecossistemas de serviço influenciam agora as decisões de aquisição tão fortemente quanto as especificações de hardware.
Análise de Impacto das Restrições do Mercado de Instrumentos de Biotecnologia*
| Fator Restritivo | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Longos ciclos de controlo de alterações FDA e CE-IVDR | -0.6% | Global, concentrado nos EUA e UE | Médio prazo (2-4 anos) |
| Fornecimento volátil de terras raras e semicondutores para motores de precisão | -0.5% | Global, agudo na fabricação na APAC | Médio prazo (2-4 anos) |
| Escassez de técnicos de laboratório com competências em automação | -0.4% | Global, agudo na América do Norte e UE | Longo prazo (≥ 4 anos) |
| Riscos de cibersegurança em plataformas conectadas à nuvem | -0.3% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Longos Ciclos de Controlo de Alterações FDA e CE-IVDR
Atualizações de software ou pequenas modificações de hardware podem desencadear uma validação completa[2]Kathryn Millett, "Perceções de Risco de Ciber-Biossegurança no Setor de Biotecnologia," Fronteiras em Bioengenharia e Biotecnologia, frontiersin.org ao abrigo do CE-IVDR, prolongando os prazos de lançamento em 12 a 18 meses e absorvendo escassos recursos humanos regulatórios. As empresas de médio porte respondem externalizando a documentação de conformidade para consultoras especializadas, mas isso eleva as bases de custo e desencoraja a iteração frequente do firmware dos instrumentos ou dos protocolos de ensaio.
Escassez de Técnicos de Laboratório com Competências em Automação
Sessenta e nove por cento das novas vagas em bioprocesamento listam competências em robótica ou programação, mas a maioria dos currículos universitários ainda se concentra em técnicas manuais de bancada. As empresas investem, portanto, em interfaces gráficas de utilizador intuitivas, sensores de autocalibração e assistentes de formação integrados que encurtam o período de integração de meses para semanas, mantendo as taxas de erro reduzidas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Instrumentos de Biotecnologia
Por Produto:
A Automação Transforma o LaboratórioAs plataformas de automação laboratorial detinham 42,10% da participação no mercado de instrumentos de biotecnologia em 2025, uma vez que os patrocinadores farmacêuticos priorizaram a reprodutibilidade em extensas bibliotecas de compostos e ensaios em múltiplos locais. O tamanho do mercado de instrumentos de biotecnologia para automação cresceu a par da adoção de biorreatores de uso único, que obriga cada etapa a montante e a jusante a ser realizada em transportadores robóticos. Braços colaborativos de dez eixos emparelhados com sistemas de visão agora carregam microplacas de titulação, trocam pontas de pipeta e leem códigos de barras sem intervenção humana, permitindo operação noturna. Os consumíveis de ciências da vida registam a CAGR mais rápida de 5,77% porque os sacos, filtros e pontas de uso único eliminam as etapas de limpeza intensivas em mão de obra e garantem esterilidade nas terapias personalizadas. Os reagentes pré-validados para kits de ensaio específicos reduzem ainda mais o tempo de inatividade, fomentando modelos de inventário just-in-time que vinculam os gatilhos de reabastecimento de consumíveis ao software dos instrumentos. Embora as plataformas de DIV se enquadrem no segmento maduro, o seu subsegmento molecular cresce de forma constante à medida que os clínicos adotam painéis sindrómicos que consolidam múltiplos alvos patogénicos numa única zaragatoa, reduzindo o uso empírico de antibióticos.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Canal de Distribuição:
A Transformação Digital AceleraOs especialistas offline controlavam 80,62% do tamanho do mercado de instrumentos de biotecnologia em 2025, porque as instalações complexas ainda requerem levantamentos de locais, integração personalizada e scripts de validação. Mesmo assim, a CAGR de 6,64% nas vendas online sublinha uma mudança geracional em direção ao comércio eletrónico para dispositivos de bancada padronizados e kits abaixo de USD 20.000. Os motores de cotação baseados na nuvem permitem agora que os clientes configurem módulos, escolham níveis de serviço e agendem equipas de instalação numa única sessão, reduzindo os ciclos de compra de meses para dias. Os fornecedores complementam as salas de exposição virtuais com demonstrações em realidade aumentada que orientam os utilizadores no planeamento da área de implantação e no encaminhamento de cabos. Os consumíveis são os mais beneficiados: os cartuchos com código de barras encomendados automaticamente através de interfaces de programação de aplicações mantêm os reagentes críticos em stock e alimentam previsões de procura em tempo real de volta aos fornecedores. Estão a emergir arranjos híbridos nos quais os acordos empresariais são negociados presencialmente, mas executados através de portais digitais, combinando a segurança da consulta presencial com a rapidez do pagamento online.
Por Utilizador Final:
O Crescimento das OPC/OPDC Remodela as AquisiçõesAs empresas farmacêuticas e de biotecnologia retiveram 38,25% da participação no mercado de instrumentos de biotecnologia em 2025, graças a extensos pipelines de I&D e produção interna de biológicos. As suas equipas de aquisição, no entanto, diferem cada vez mais a triagem em fases iniciais, toxicologia e até a fabricação de terapia celular em fases avançadas para parceiros de OPC/OPDC. Estes prestadores de serviços registam uma CAGR de 5,36% porque agrupam documentação regulatória, escalabilidade de capacidade e segregação de dados de clientes numa única oferta. Como resultado, o mercado de instrumentos de biotecnologia regista agora compras em volume orientadas para fluxos de trabalho multi-cliente, favorecendo plataformas que registam a proveniência das amostras, automatizam auditorias da cadeia de custódia e suportam registos eletrónicos de lotes. Os laboratórios académicos e governamentais mantêm-se estáveis, mas com restrições orçamentais, prolongando frequentemente os contratos de serviço e alargando os calendários de amortização. Os hospitais adotam sistemas moleculares compactos que se encaixam nas urgências e nas enfermarias de transplantes, exigindo interfaces intuitivas que os clínicos possam dominar sem supervisão laboratorial a tempo inteiro.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Análise Geográfica
Mercado de Instrumentos de Biotecnologia na América do Norte e Europa
A América do Norte manteve a maior participação no mercado de instrumentos de biotecnologia em 2025, com 40,85%, sustentada pela concentração de sedes de biofarmacêuticas, amplo financiamento de capital de risco e ecossistemas maduros de serviços contratuais. Os subsídios para fábricas domésticas de semicondutores também visam proteger o mercado contra futuras escassez de chips. A Europa segue com expansão constante, impulsionada por robustas políticas de biotecnologia industrial na Alemanha e pelo foco do Reino Unido em startups de biologia sintética. Mandatos de eficiência energética, como as especificações preliminares do ENERGY STAR, incentivam os laboratórios a substituir freezers e incubadoras obsoletos por alternativas de menor consumo de energia.
Mercado de Instrumentos de Biotecnologia na APAC
A Ásia-Pacífico registra o CAGR mais rápido de 6,05% até 2031, à medida que a China investe capital em parques de biomanufatura, o Japão revitaliza seu setor de medicina regenerativa e a Índia amplia os serviços de química contratual. Singapura, por meio de incentivos fiscais e vias regulatórias previsíveis, posiciona-se como um hub regional de terapia celular que demanda instrumentação automatizada de sistema fechado. Fornecedores locais coexistem com multinacionais, mas a competência em integração frequentemente direciona os contratos para marcas globais capazes de oferecer cobertura de serviço 24 horas.
Mercado de Instrumentos de Biotecnologia no Oriente Médio e África e América do Sul
O Oriente Médio e a África registram um CAGR de 5,18% com base em programas de modernização hospitalar e campi de pesquisa apoiados pelo governo na Arábia Saudita e nos Emirados Árabes Unidos. A América do Sul apresenta crescimento de 4,86%, com a expansão de vacinas no Brasil e a pesquisa de características de sementes na Argentina impulsionando a demanda por analisadores genômicos portáteis que funcionem de forma confiável em ambientes de alta umidade. Embora o poder de compra varie amplamente, a necessidade subjacente de instrumentos com qualidade assegurada que atendam aos padrões globais de acreditação converge entre as regiões, alinhando os roteiros dos fornecedores em direção a especificações harmonizadas.

Análise da cadeia de valor
A cadeia de valor dos instrumentos de biotecnologia começa com fornecedores de insumos especializados, como semicondutores, ópticas de precisão, sensores, componentes de motores de terras raras, reagentes e plásticos de engenharia usados em vias de fluido e cartuchos de uso único. Os OEMs de instrumentos então integram esses componentes em plataformas de automação, sistemas analíticos (por exemplo, LC/MS), diagnósticos moleculares e dispositivos de processamento celular em sistema fechado, seguidos de validação de desempenho e controles de cibersegurança por meio de software e firmware. Os pools de lucro tendem a favorecer a receita recorrente de consumíveis proprietários, kits de ensaio, contratos de serviço e programas de manutenção orientados à disponibilidade que sustentam as bases instaladas ao longo de ciclos de vida de vários anos.
No segmento downstream, a distribuição e a implantação são conduzidas por equipes de vendas diretas e distribuidores de valor agregado, incluindo levantamentos de instalação, instalação propriamente dita, qualificação (IQ/OQ/PQ) e treinamento de usuários, enquanto as CROs e CDMOs consolidam cada vez mais fluxos de trabalho multicliente que dependem de padronização e suporte documental. A cadeia de suprimentos ainda é sensível a restrições logísticas e de componentes para envios sensíveis à temperatura ou de alta precisão; por exemplo, em julho de 2026, a escassez de frete na rota Xangai-Roterdã foi associada a taxas spot mais altas e menor acesso a espaço com controle de temperatura, prolongando os ciclos de entrega de determinados equipamentos laboratoriais. Em resposta, compradores e fornecedores enfatizam o multissourcing, a cobertura de serviço local e o diagnóstico remoto digital para limitar o tempo de inatividade quando a disponibilidade de peças ou os prazos de transporte variam.
Cenário Competitivo
A consolidação do mercado intensifica-se à medida que os conglomerados diversificados adquirem inovadores de nicho para oferecer fluxos de trabalho de ponta a ponta que se estendem desde a preparação de amostras até à análise na nuvem. A aquisição pela Thermo Fisher Scientific da carteira de purificação e filtração da Solventum por USD 4,1 mil milhões exemplifica esta estratégia de plataforma e reforça a sua cobertura de montante a jusante na purificação de biológicos. Os concorrentes apressam-se agora a igualar a amplitude, impulsionando uma vaga de investimentos minoritários, parcerias de codesenvolvimento e acordos de distribuição exclusiva concebidos para colmatar lacunas de capacidade sem aquisições totais.
A diferenciação tecnológica centra-se em motores de IA que reduzem o tempo de inatividade não planeado, sensores integrados que certificam cada ciclo e kits de desenvolvimento de software abertos que permitem a aplicações de terceiros otimizar protocolos. A mais recente linha de citometria de fluxo da Becton Dickinson acopla robótica com imagem espetral para medir até 50 marcadores em tempo real, reduzindo os ciclos de desenvolvimento de ensaios e abrindo novos fluxos de receita de análise multiplexada. Os concorrentes mais pequenos focam-se na miniaturização e no custo, lançando espectrômetros de massa portáteis e sequenciadores de próxima geração de bancada destinados a laboratórios com recursos limitados; o seu sucesso depende frequentemente da formação de alianças de OEM que assegurem o acesso a cadeias de fornecimento estáveis.
A concorrência de preços mantém-se moderada porque a sobrecarga de validação e a formação dos operadores fixam as bases instaladas por 7 a 10 anos. Não obstante, os compradores estão a pressionar por contratos baseados em resultados vinculados ao tempo de funcionamento, ao rendimento ou ao custo por amostra. Os fornecedores que respondem com pacotes de serviços integrados — combinando consumíveis, monitoramento remoto e suporte no local — estão a capturar renovações premium e a aprofundar a fidelização dos clientes. As certificações de cibersegurança influenciam cada vez mais as decisões de adjudicação, à medida que os reguladores escrutinem os dispositivos conectados à nuvem, motivando os fabricantes a incorporar encriptação, registo de auditoria e aplicação de patches remotos nas plataformas de topo de gama.
Líderes da Indústria de Instrumentos de Biotecnologia
Agilent Technologies, Inc.
Becton, Dickinson and Company
bioMérieux SA
Danaher Corporation
Thermo Fisher Scientific
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Instrumentos de Biotecnologia
- Agilent Technologies
- Azenta
- Beckton Dickinson
- bioMérieux
- Bio-Rad Laboratories
- Bruker
- Danaher
- Eppendorf
- Roche
- Hamilton Company
- Hudson Robotics
- Illumina
- Promega
- QIAGEN
- Quest Diagnostics
- Revvity Inc
- Siemens Healthineers
- Tecan Group
- Thermo Fisher Scientific
- Waters Corporation

Oportunidades de mercado e perspectivas futuras
Os fluxos de trabalho multiômicos integrados representam uma oportunidade fundamental, pois combinam maior sensibilidade, faixa de massa ampliada e aquisição mais rápida com software capaz de gerenciar grandes volumes de dados. A atividade de produtos em 2026 aponta para essa direção de demanda: a Waters lançou novos sistemas de espectrometria de massa posicionados para multiômica (incluindo IMS cíclico e uma oferta de HRMS de bancada com maior sensibilidade em MS/MS), e a Agilent expandiu colaborações de fluxo de trabalho LC/MS integrado, conectando cromatografia, espectrometria de massa e informática. Para laboratórios que executam programas de descoberta de alto rendimento e translacionais, o atrito no desenvolvimento de métodos tende a diminuir quando instrumentos, pipelines de dados e ecossistemas de serviço são entregues como um pacote validado, em vez de por meio de compras fragmentadas.
Uma segunda oportunidade está em plataformas de testes moleculares e sequenciamento mais rápidas e descentralizadas, que reduzem os prazos de resposta ao mesmo tempo em que operam mais próximas dos pacientes ou dos pisos de fabricação. Em 2026, a Roche apresentou uma plataforma de sequenciamento de nova geração voltada para sequenciamento completo do genoma no mesmo dia, e a bioMerieux recebeu a marcação CE conforme o IVDR para uma expansão do painel respiratório/dor de garganta próximo ao paciente BIOFIRE SPOTFIRE, o que reforça a demanda por sistemas compactos, regulamentados e de amostra-para-resultado. No lado industrial, o investimento em enchimento-acabamento estéril, montagem de dispositivos farmacêuticos e capacidade de biomanufatura nos Estados Unidos e na Europa continua a reforçar a demanda por instrumentação fechada e automatizada, além de análises robustas de controle de qualidade em ambientes GMP, especialmente onde restrições de mão de obra e requisitos de cadeia de custódia impulsionam a adoção de instrumentos rastreáveis e conectados por software.
Desenvolvimento Recente da Indústria no Mercado de Instrumentos de Biotecnologia
- Julho de 2026: A Agilent Technologies expandiu seu portfólio de colunas HPLC Altura com novas colunas de cromatografia por exclusão de tamanho e PLRP-S voltadas para análise de biofármacos. As adições ampliam as opções de método para fluxos de trabalho de caracterização de proteínas e apoiam a demanda recorrente de consumíveis vinculada aos sistemas LC e LC/MS instalados.
- Março de 2026: A bioMerieux recebeu a marcação CE conforme o IVDR para seu Painel BIOFIRE SPOTFIRE Respiratório/Dor de Garganta plus (R/STplus) e o Panel Mini. A aprovação estende os testes moleculares multiplex próximos ao paciente além dos laboratórios tradicionais, apoiando decisões clínicas mais rápidas e maior utilização de plataformas moleculares compactas.
- Janeiro de 2025: A bioMerieux concluiu a aquisição da Accellix, desenvolvedora de uma plataforma compacta de citometria de fluxo usada no controle de qualidade da fabricação de terapias celulares. O negócio amplia as capacidades da bioMerieux em fluxos de trabalho regulamentados de terapia celular, nos quais testes de liberação rápidos e padronizados apoiam a fabricação em escala.


Mercado de Instrumentos de Biotecnologia Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange a receita obtida com instrumentos de biotecnologia usados para isolar, detectar, medir e analisar amostras biológicas em laboratórios de pesquisa, clínicos e industriais, contabilizada no ponto em que o instrumento é vendido.
Exclusões de escopo: excluímos instrumentos recondicionados ou usados e consumíveis laboratoriais de rotina sem valor tecnológico incorporado.
Visão geral da segmentação
- Por Tipo de Produto
- Instrumentos de Automação Laboratorial
- Sistemas de Manuseio de Líquidos
- Manipuladores Automatizados de Placas
- Processadores Robóticos de Amostras
- Consumíveis de Ciências da Vida
- Reagentes e Tampões
- Microplacas e Tubos
- Pontas de Pipeta e Filtração
- Instrumentos de DIV
- Analisadores de Química Clínica
- Analisadores Hematológicos
- Plataformas de Imunoensaio
- Sistemas de Diagnóstico Molecular
- Instrumentos de Automação Laboratorial
- Por Canal de Distribuição
- Offline
- Online
- Por Utilizador Final
- Institutos Governamentais e Académicos
- Empresas Farmacêuticas e de Biotecnologia
- Hospitais e Instalações de Saúde
- Organizações de Pesquisa e Fabricação Contratadas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Médio Oriente e África
- CCG
- África do Sul
- Restante do Médio Oriente e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para definir os limites do mercado e construir o panorama inicial de oferta e demanda por classe de instrumento e uso final. Consultamos conjuntos de dados públicos de ciência e saúde e sinais de financiamento de pesquisa que influenciam a demanda por instrumentos, além de indicadores de comércio e manufatura que refletem onde os sistemas são produzidos e enviados.
As entradas comuns vieram de fontes como o FDA dos EUA (listagens relacionadas a dispositivos e laboratórios, quando relevante), o NIH e a NSF dos EUA (volumes de subsídios e áreas de foco), o Eurostat e a OCDE (indicadores de P&D e do sistema de saúde), o Banco Mundial (contexto macro e de investimento) e publicações de patentes (para acompanhar a atividade tecnológica). Também analisamos relatórios anuais de empresas, apresentações a investidores, imprensa de boa reputação e, seletivamente, usamos assinaturas pagas para dados financeiros de empresas e inteligência de patentes, a fim de validar as divisões de receita e o momento. Esses exemplos não são exaustivos, e muitas outras fontes também foram consultadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas e Pesquisas Primárias
O trabalho primário se concentrou em entrevistas e pesquisas com fornecedores de instrumentos, distribuidores, gerentes de laboratório e funções orientadas à compra em laboratórios farmacêuticos e de biotecnologia, institutos acadêmicos e ambientes de testes clínicos. Usamos essas discussões para confirmar o ritmo de envios, a direção do preço médio de venda, os ciclos de substituição e as mudanças de mix por região, e então para preencher lacunas onde os dados públicos não mostravam claramente a divisão entre as classes de instrumentos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 15% | APAC: 42% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 29% | EMEA: 32% |
| Empresas menores: 21% | Gerentes: 56% | Américas: 26% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down, na qual a atividade de P&D e biomanufatura, juntamente com sinais de capacidade laboratorial instalada, são traduzidos em pools de demanda por instrumentos e depois mapeados em valor usando faixas de preço observadas. Em seguida, corroboramos os totais usando aproximações bottom-up seletivas, como receitas amostradas de fornecedores por linha de produto, verificações de canal de distribuidores e verificações de sanidade de volume vezes ASP para sistemas de alta visibilidade.
O modelo está ancorado em entradas práticas e repetíveis: níveis de financiamento em pesquisa e biotecnologia, expansão laboratorial e adições de capacidade, ciclos de substituição de instrumentos, taxas de utilização em laboratórios centrais e movimento de preços vinculado a atualizações tecnológicas. Quando falta uma entrada para um país menor ou uma classe de instrumento de nicho, aplicamos proporções substitutas de mercados semelhantes e, em seguida, testamos o resultado sob estresse com feedback de especialistas antes da finalização. Para a previsão, usamos análise de cenários apoiada por regressão multivariada sobre os principais impulsionadores de demanda, e as premissas foram alinhadas ao que os respondentes primários indicaram para orçamentos, tempo de renovação e prazos de entrega.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de múltiplas verificações, de modo que o número final não dependa de um único conjunto de dados. Comparamos os resultados com sinais independentes, como tendências reportadas de gastos de capital, anúncios de expansão laboratorial e faixas de preço observáveis, e então investigamos valores discrepantes que rompem padrões esperados por região ou categoria de instrumento.
Antes da aprovação final, o modelo é revisado em etapas, incluindo revisão interna por analistas e gatilhos de recontato quando uma premissa fundamental muda, como uma mudança acentuada nos ciclos de aquisição ou um movimento de preço fora do comum. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, seguidas de uma revisão final antes da entrega para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Instrumentos de Biotecnologia da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para instrumentos de biotecnologia podem parecer diferentes mesmo quando o tema parece o mesmo, porque a lista de instrumentos subjacente, o ponto de precificação e o tratamento de ano e moeda frequentemente não estão alinhados. Mantemos o modelo vinculado ao comportamento real de compra, verificando os sinais de demanda e, em seguida, validando o resultado de valor com verificações de realidade do lado da oferta.
A principal lacuna vem de se os equipamentos laboratoriais adjacentes e itens laboratoriais de baixa tecnologia são agrupados no total, além de se os sistemas usados e recondicionados são tratados como vendas novas. Algumas estimativas também misturam a receita na saída de fábrica com margens de canal downstream, ou usam conversão de moeda pontual que pode movimentar o número em um ano de câmbio forte. A dispersão também é ampliada quando a progressão do ASP é assumida como um aumento linear sem ser testada em relação aos ciclos de renovação tecnológica e ao feedback de aquisição, e é aí que a Mordor Intelligence contabiliza apenas instrumentos de biotecnologia totalmente novos a preços de saída de fábrica e converte os valores para USD constantes de 2025.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 89,17 bilhões de USD (2025) | |
| Consultoria Global A | 96,30 bilhões de USD (2025) | Usa um pacote de equipamentos mais amplo que pode incluir ferramentas laboratoriais de ciências da vida adjacentes e alguma margem de canal downstream, o que eleva o valor mesmo que a demanda unitária seja semelhante. |
| Associação do Setor B | 83,40 bilhões de USD (2025) | Baseia-se em vendas reportadas por membros, que podem subestimar fornecedores menores e envios transfronteiriços, e frequentemente aplica premissas conservadoras de ciclo de substituição durante anos de orçamento restrito. |
A tabela mostra que a maioria das diferenças decorre de mecânicas de escopo e precificação, e não de um desacordo sobre a atividade de biotecnologia de longo prazo. Ao manter as inclusões específicas, usar tratamento de moeda constante e verificar cruzadamente as premissas com entrevistas, nossa estimativa permanece rastreável a variáveis claras que podem ser revisadas e atualizadas.


Principais Questões Respondidas no Relatório
Como a adoção de IA está a influenciar as estratégias de manutenção para instrumentos de biotecnologia?
Os laboratórios estão a incorporar análises de aprendizado de máquina em centrífugas, cromatógrafos e manipuladores de líquidos para prever o desgaste de componentes antes de uma falha, melhorando o tempo de funcionamento enquanto reafectam as horas dos técnicos para tarefas de maior valor.
Que fatores impulsionam a procura por consumíveis de uso único na produção de biológicos?
Os filtros, sacos e pontas de uso único reduzem o risco de contaminação cruzada, diminuem a carga de trabalho de validação de limpeza e permitem mudanças rápidas entre lotes de terapia personalizada, tornando-os a opção preferida para a fabricação flexível.
Como as tendências de externalização estão a remodelar as decisões de aquisição de instrumentos?
As organizações de pesquisa e fabricação contratadas negociam agora contratos de múltiplas plataformas com serviços agrupados que favorecem fornecedores que oferecem hardware integrado, software e suporte de validação em vez de dispositivos independentes.
Por que as plataformas de diagnóstico molecular no ponto de atendimento estão a atrair um maior investimento?
Os sistemas de PCR descentralizados e isotérmicos fornecem resultados rápidos à beira do leito que encurtam os tempos de decisão clínica, alinhando-se com os objetivos hospitalares de melhorar os resultados e aliviar os estrangulamentos nos laboratórios centrais.
Que desafios na cadeia de fornecimento afetam atualmente os componentes de precisão nos equipamentos de automação laboratorial?
A dependência de um número limitado de fornecedores de ímanes de terras raras e fábricas de semicondutores expõe os motores de manuseio de líquidos e os sensores óticos a longos prazos de entrega e volatilidade de preços.
Como os regulamentos de sustentabilidade estão a moldar as prioridades de design para os novos instrumentos laboratoriais?
Os objetivos de eficiência energética e os mandatos de redução de plásticos estão a levar os fabricantes a desenvolver componentes eletrónicos de menor consumo em modo de espera e materiais de cartucho recicláveis, diferenciando os produtos através de certificações de rótulo ecológico.
Página atualizada pela última vez em:



