
X-by-wireシステム市場規模・シェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 29.69 十億米ドル |
| 市場規模 (2031) | 59.91 十億米ドル |
| 成長率 (2026 - 2031) | 15.07 % |
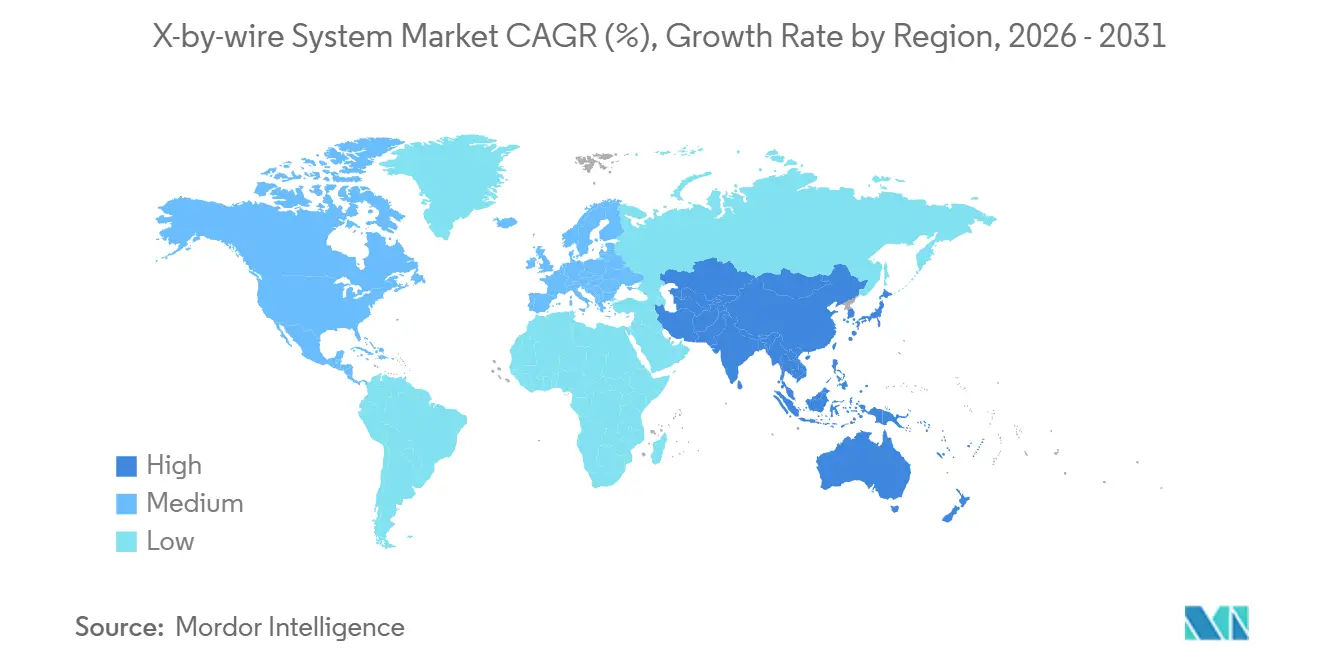
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
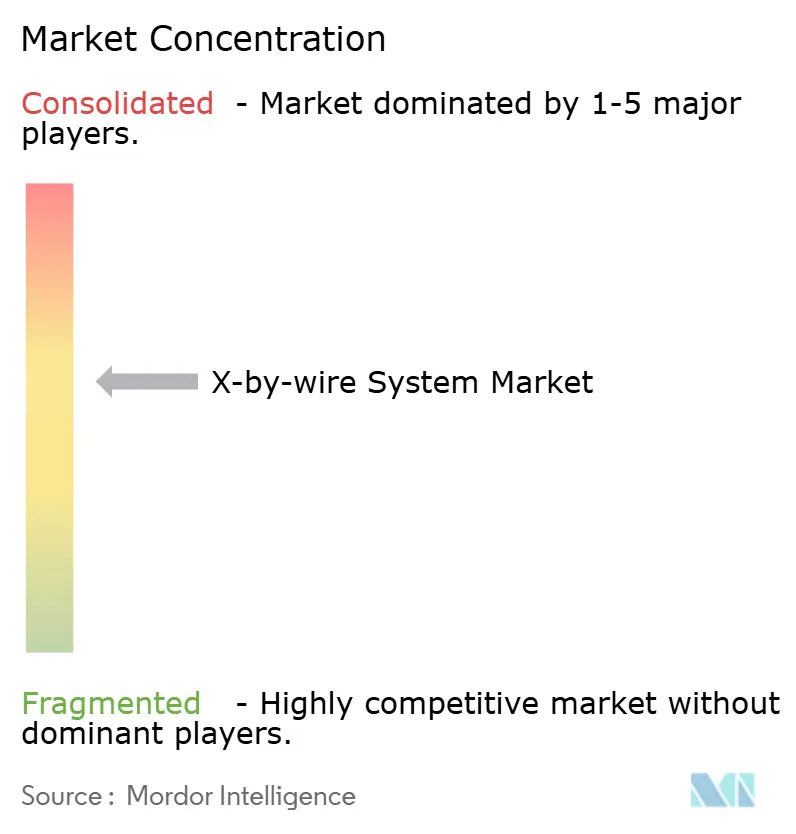
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるX-by-wireシステム市場分析
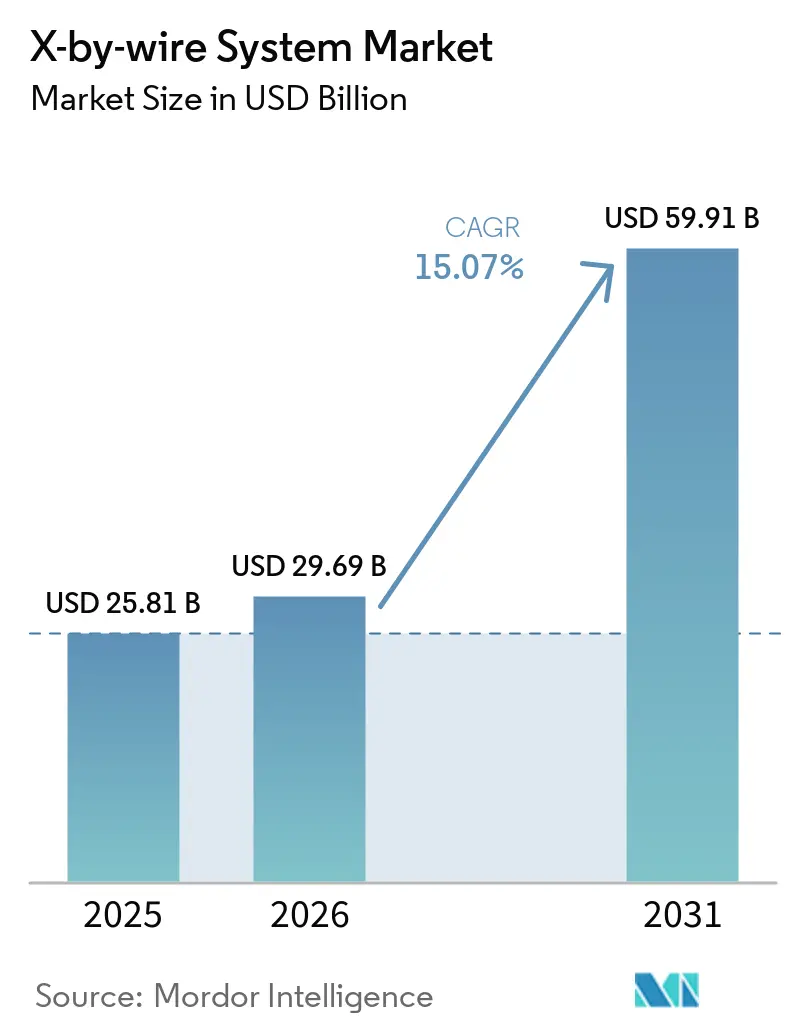
X-by-wireシステム市場規模は、2025年に258億1,000万米ドル、2026年に296億9,000万米ドルと予測され、2031年までに599億1,000万米ドルに達し、2026年から2031年にかけてCAGR15.07%で成長する見込みです。この成長は、電子制御モジュールが機械的リンケージを置き換え、配線質量を削減し、無線(OTA)キャリブレーション更新を可能にするソフトウェア定義シャシー設計への自動車業界のシフトを反映しています。バッテリー電気自動車(BEV)プラットフォームは、フラットフロアとエンジンルーム制約の不在により、自動車メーカーがホイールにコンパクトなアクチュエーターを搭載し、より多くのエネルギーを回収し、欧州と中国で設定された厳格な車隊平均CO₂規制を満たすことができるため、採用の大部分を牽引しています。ブレーキ・バイ・ワイヤはワンペダル走行に不可欠な摩擦・回生ブレンディングにより、すでに最大の収益シェアを占めています。一方、ステア・バイ・ワイヤは、プレミアムブランドがステアリングコラムを排除したヨークコントローラーを発売するにつれて勢いを増しています。欧州は現在、電子緊急ブレーキとレーンキープを義務付けるEU一般安全規制を背景に需要をリードしており、アジア太平洋地域は中国のレベル3自動化補助金とレクサスRZ 450eのステア・バイ・ワイヤデビューにより急速に追い上げています。Continental、ZF Friedrichshafen、Bosch、JTEKTなどの確立されたティア1サプライヤーが競争分野を支配しています。一方、REE Automotiveなどのスタートアップは、ボディ交換を簡素化し組立時間を短縮するモジュール式コーナーモジュールスケートボードでフリートオペレーターに働きかけています。
主要レポートのポイント
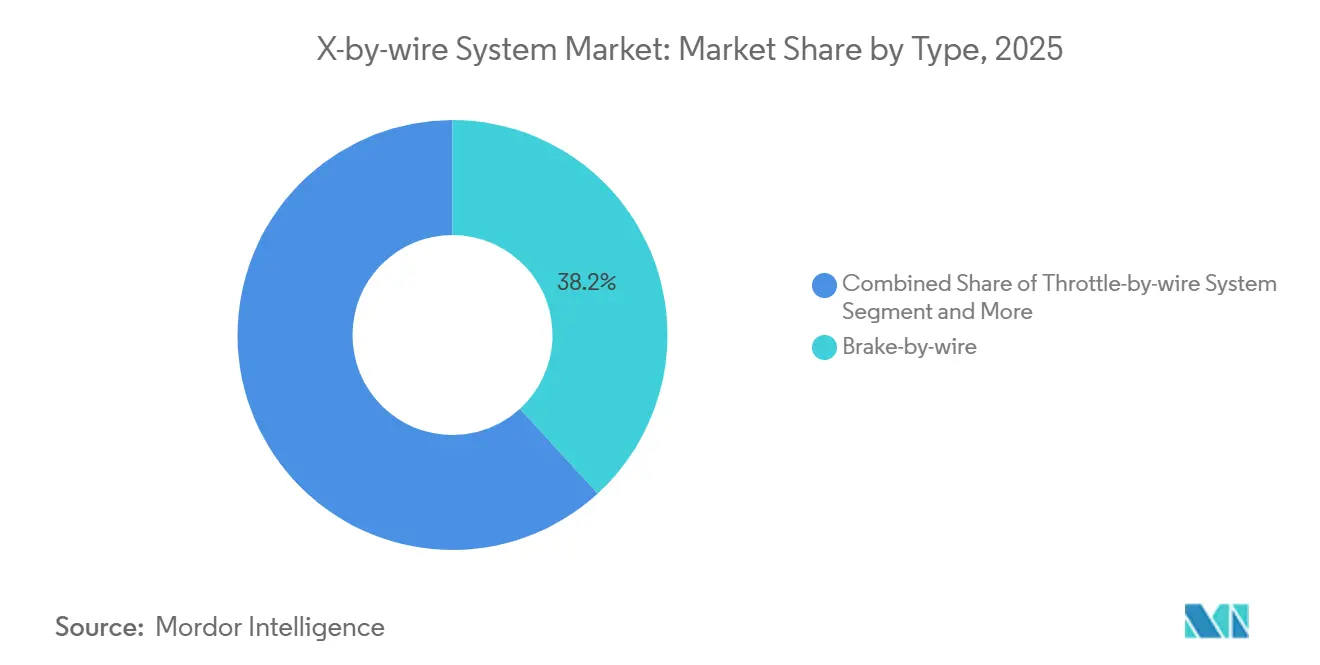
- タイプ別では、ブレーキ・バイ・ワイヤが2025年のX-by-wireシステム市場シェアの38.17%をリードし、ステア・バイ・ワイヤは2031年にかけてCAGR15.09%で成長しています。
- 車両タイプ別では、乗用車が2025年の台数の77.16%を占め、中型・大型商用車が2031年にかけて最高のCAGR15.21%を記録する見込みです。
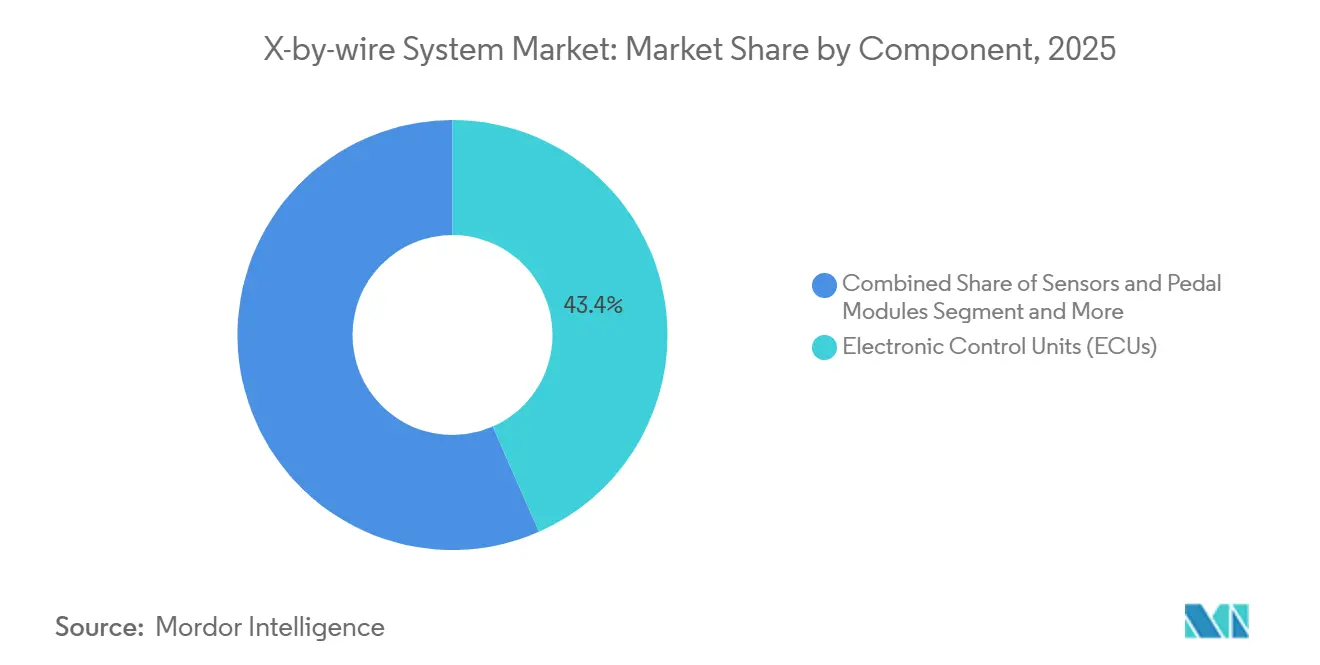
- コンポーネント別では、電子制御ユニット(ECU)が2025年の収益の43.35%を占め、アクチュエーターは2026年から2031年にかけてCAGR15.11%で拡大すると予測されています。
- 推進タイプ別では、バッテリー電気自動車(BEV)が2025年の需要の61.27%を占め、2031年にかけてCAGR15.13%で成長する見込みです。
- 地域別では、欧州が2025年の収益の36.83%を占め、アジア太平洋地域が2031年にかけて年率15.17%で最速の地域成長を遂げる見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 先進運転支援システム(ADAS)と自動化の推進 | +3.2% | 北米・欧州主導のグローバル | 中期(2〜4年) |
| グローバル安全規制とCO₂規制が電子化を促進 | +2.8% | 欧州・中国、アジア太平洋地域への波及 | 短期(2年以内) |
| EV搭載設計と軽量化のメリット | +2.5% | グローバル、BEV比率の高い市場に集中 | 中期(2〜4年) |
| デジタルシャシーのコスト削減プラットフォーム | +1.9% | 北米・欧州、中国での早期採用 | 長期(4年以上) |
| OTA調整可能なソフトウェア定義シャシー | +1.6% | グローバル、プレミアムセグメント重視 | 中期(2〜4年) |
| フリート向けコーナーモジュールEVスケートボード | +1.4% | 北米・欧州、アジア太平洋地域でのパイロット展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先進運転支援システム(ADAS)と自動化の推進
ステア・バイ・ワイヤとブレーキ・バイ・ワイヤは制御ループのレイテンシを50ミリ秒未満に抑えます。これはレベル2+の自動化が安全なレーンキープと緊急操作に必要な閾値です [1]「EQSステアリング技術」、Mercedes-Benz、mercedes-benz.com 。Mercedes-BenzはEQSセダンに2026年に初の量産ステア・バイ・ワイヤシステムを搭載し、ZFのデュアルピニオンアクチュエーターを使用して狭い駐車場でのドライバー操作力を40%削減します。ブレーキ・バイ・ワイヤは摩擦パッドと回生トルクをシームレスに統合することでワンペダル走行をサポートし、Bosch iBooster 3は市街地サイクルで1マイルあたり最大0.3kWhを回収します [2]「iBooster 3技術シート」、Bosch Mobility、bosch.com 。自動運転車開発者はバイ・ワイヤを好みます。これは直接CANコマンドが機械的オーバーライドモーターのエネルギー消費を回避し、冗長電力予算を25%削減するためです。需要は、トルク、角度、温度テレメトリを単一ハウジングに組み込み、部品表を合理化してISO 26262評価を加速するサプライヤーにも広がっています。
グローバル安全規制とCO₂規制が電子化を促進
2024年のEU一般安全規制は、インテリジェント速度支援、緊急車線維持、自動制動を義務付けており、これらはすべて精密な電子制動力およびステアリングアチュエーションによって実現が容易になる [3]「車両安全規制」、Europa、europa.eu 。中国のGB 7258規則は、3.5トンを超えるトラックへの緊急制動を拡大し、200ミリ秒のエアブレーキ遅延を排除するブレーキ・バイ・ワイヤシステムの搭載を促進している。レベル3以上の自動化には、機械的リンケージでは実現できない決定論的な10ミリ秒未満の制御ループが必要であり、ドライブ・バイ・ワイヤは将来の無人運転能力の基盤となっている。2030年までにCO₂フリート目標が49.5 g/kmに引き下げられることで、OEMは油圧系統およびステアリングコラムの廃止により8〜12 kgの軽量化が見込まれるBEVへの移行を迫られている。ISO 26262およびISO/SAE 21434は認証に高い基準を設けており、すでにASIL D認定プラットフォームを保有する先行企業に有利に働く。その結果、規制の締め付けが新車ごとに電子部品の最低搭載水準を引き上げ、X-by-wireシステム市場をさらに主流へと押し進めている。
EVの搭載設計と軽量化のメリット
バッテリー電気自動車のスケートボードフレームはスペースを解放し、エンジニアがアクチュエーターモーターをホイールアップライトに直接取り付けることができ、CANレイテンシを30〜40%削減し、トルクベクタリングアルゴリズムが滑りやすい路面でより速く反応できるようにします。REEの認証済みP7-Cコーナーモジュールはホイールあたり68kgで、別体式パワーステアリングと油圧を持つ従来のストラットより15%軽量です。コラム、ブースター、フルードラインを排除することで18〜22kgを節約し、75kWhパックの航続距離を1.5%延長します。これは欧州と中国の多くの補助金閾値を満たすのに十分です。TeslaのCybertruckはステア・バイ・ワイヤを採用し、前輪を50度旋回させることで、全長5.68mの長いホイールベースにもかかわらず13.7mの最小回転半径を実現しています。商用トラックは、かさばるエアブレーキリザーバーが不要になれば、追加バッテリーや水素タンク用の車体下部スペースを確保できます。
デジタルシャシーのコスト削減プラットフォーム
ブレーキ、ステアリング、サスペンションのECUを単一のドメインコントローラーに統合することで、ハーネス質量が18%削減され、車両あたりの組立時間が25分短縮されます。ContinentalのIntegrated Chassis Controlは、すべてのセンサーフィードを10ミリ秒ごとに処理するAURIX TC4xを搭載して2026年に量産開始し、内蔵冗長性によりフォルト発生時にステアリングコアがブレーキ計算を引き継ぐことができます。ゾーナルトポロジーは、Boschが100以上のECUを搭載する車両で銅を30%削減すると述べる地域ゲートウェイを通じてコマンドをルーティングします。ソフトウェア定義シャシーはまた、OEMがハードウェア交換なしにステアリングの重さやブレーキペダルフィールを変更するモードアップグレードを販売することで、継続的な収益をもたらします。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 機能安全認証のハードル | -1.2% | 北米・欧州で深刻なグローバル課題 | 短期(2年以内) |
| レガシープラットフォームへの高い統合コスト | -0.9% | 北米・欧州、アジア太平洋地域では中程度 | 中期(2〜4年) |
| 車載ネットワークのサイバーセキュリティの脆弱性 | -0.7% | グローバル、EUと中国での規制的注目 | 中期(2〜4年) |
| 冗長グレードセンサーの供給不足 | -0.6% | グローバル、半導体供給に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
機能安全認証のハードル
ASIL Dを達成するには、危険な故障確率を10億動作時間あたり10件未満に維持する必要があり、デュアルアクチュエーター、独立電源、数百万キロメートルのテスト走行が必要です。ZFはMercedes EQSのステア・バイ・ワイヤのためにハードウェア・イン・ザ・ループ作業に18ヶ月を要し、計画外に4,500万米ドルを費やし、発売を遅延させました。小規模サプライヤーは加速試験のために1時間あたり500〜800米ドルの実験室費用を支払いますが、多くはこの予算を維持できません。ブレーキ・バイ・ワイヤは圧力損失がより高い傷害リスクをもたらすため、さらに厳しい審査に直面しており、Boschはその承認を得るためにiBooster 3を240万デューティサイクルにわたってテストしました。米国の型式認証は遅れており、NHTSAはまだ2,500台を上限とする一時的な免除を付与しており、初期の量産を制限しています。
レガシープラットフォームへの高い統合コスト
油圧フレームへのバイ・ワイヤの後付けは、工具製作と検証のために車種ラインあたり2億米ドルのコストがかかる場合があります。内燃機関モデルは2025年の小型車生産の38%を依然として占めていますが、ライフサイクルの末期に近づいているため、OEMは大規模な設備投資を避けています。フルステア・バイ・ワイヤは電動パワーステアリングの150〜200米ドルに対して部品表に800〜1,200米ドルを追加し、25,000米ドルのコンパクトカーのマージンを圧迫します。ハイブリッド車はエンジンオフ時のためにバキュームブースターを維持する必要があり、重量面での優位性の多くが相殺されます。商用トラックはまた、義務付けられたエアブレーキを交換する場合にブレーキシステムの再認証が必要となり、プロジェクトのタイムラインが延長されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ブレーキ・バイ・ワイヤが電動化の波をリードブレーキ・バイ・ワイヤは2025年の収益の38.17%を生み出し、X-by-wireシステム市場シェアの最大のスライスを占め、ステア・バイ・ワイヤは2031年にかけてCAGR15.09%で成長すると予測されています。需要は、都市部1マイルあたり0.3kWhの航続距離を追加し、OEMがパックを小型化できるシームレスな回生・摩擦ブレンディングから生まれています。Bosch iBooster 3は2025年後半にバキュームポンプなしで量産を開始し、サプライヤーがコンポーネントと重量を削減する方法を示しています。ZFは500万台のブレーキ・バイ・ワイヤユニットの複数年契約を獲得し、プレミアムセグメントから量産セグメントへの移行を示しています。
ステア・バイ・ワイヤは現在遅れをとっていますが、Mercedes EQS、レクサスRZ、Tesla Cybertruckがコラムレスデザインをポピュラーにするにつれて加速するでしょう。統合シャシーコントローラーはスロットル、シフト、パーク機能を統合し、これらのサブシステムがすでに車両の90%に搭載されているにもかかわらず、バイ・ワイヤ収益をさらに押し上げます。コーナーモジュールサプライヤーはステアリング、ブレーキ、駆動モーターを単一の68kgアセンブリに統合し、システムタイプ間の歴史的な区別を崩しています。統合コーナーユニットのX-by-wireシステム市場規模は、認証のボトルネックが解消されれば年率16%以上で拡大すると予測されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


車両タイプ別:
商用フリートが採用を加速乗用車は2025年に台数の77.16%を占め、高度な回生ブレーキとヨークステアリングを必要とするプレミアムBEVの発売を反映しています。しかし、中型・大型商用車はフリートが予知保全と緊密なプラトーニングによる燃料節約を追求するため、2031年にかけてCAGR15.21%で最速の成長を遂げるでしょう。Geotabの500台バンパイロットは、REEコーナーモジュールの電流引き込み異常を追跡することで、ダウンタイムが20%削減されると予測しています。
小型商用バンはブレーキ・バイ・ワイヤの恩恵を受けますが、ステア・バイ・ワイヤの800〜1,200米ドルのプレミアムを吸収しにくい薄いマージンと格闘しています。大型トラックでは、中国のGB 7258ブレーキ義務が採用を促進し、40ミリ秒の電気ブレーキ応答によるプラトーニングが車間距離を10m未満に縮め、空気抵抗を10%削減します。X-by-wireシステム業界は、自律的な構内駐車とリモート診断を人件費削減の鍵と見なす物流企業からの強力な受注パイプラインを見ています。
コンポーネント別:
小型化の進展によりアクチュエーターが台頭電子制御ユニット(ECU)は2025年の収益の43.35%を占め、センサーデータを10ミリ秒ごとに処理するデュアルコアAURIXマイクロコントローラーに支えられています。アクチュエーターはサプライヤーがカスタム巻線モーターから産業規模の標準ブラシレスマシンに切り替えるにつれて、2031年にかけて年率15.11%で成長すると予測されています。Continentalの2026年Integrated Chassis Controlは3つのレガシーECUを1つに統合し、ハーネス質量を18%削減し、組立工数を25分短縮します。
ゾーナル設計は個別ECU数を100から10未満に削減し、残存する各ユニットにより高い演算予算とASIL Dセーフガードを搭載します。アクチュエーターメーカーはインバーターとモータードライバーをハウジング内に組み込み、銅を30%削減しますが、150℃の耐熱性が必要です。センサーのバックログは深刻なままですが、ペダルモジュールはワンペダル走行を促進するアクティブ触覚デバイスへと進化し、控えめながら安定した収益源を生み出しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
推進タイプ別:
BEVが支配、ハイブリッドが追随バッテリー電気自動車(BEV)は2025年の需要の61.27%を占め、X-by-wireシステム市場のコア成長エンジンとしての役割を固め、2031年にかけてCAGR15.13%に向かっています。75kWhパックで12kgの油圧系統とコラムを排除することで航続距離が1.5%延長され、多くの国で補助金閾値を超える車両を後押しします。内燃機関車は2025年の小型車生産の38%を依然として占め、プラットフォームあたり2億米ドルの統合コストに直面していますが、バイ・ワイヤの後付けを遅らせています。
ハイブリッド車は回生ブレンディングの恩恵を受けますが、エンジンオフ時のためにバキュームブースターを維持する必要があり、節約効果が薄れます。BEVスケートボードレイアウトは信号経路を40%短縮し、より緊密なトルクベクタリングを可能にします。コーナーモジュールフレームにより、フリートオペレーターは90分でボックスやキャビンを交換できますが、これはドライブラインの搭載設計上の制約から内燃機関フレームではほとんど実現できません。サイバーセキュリティの姿勢は異なります。ゾーナルネットワークを持つBEVは、レガシーサブネットを保持するハイブリッドよりも露出するCANノードが少ないです。
地域分析
ヨーロッパX-by-wireシステム市場
ヨーロッパは2025年に36.83%の収益シェアでX-by-wireシステム市場をリードしました。これはEUの安全規制が電子式車線維持および制動を義務付けており、CO₂目標が削減されるすべてのキログラムに報酬を与えているためです。ドイツ、イギリス、フランス、イタリアでは現在、Mercedes、Jaguar Land Rover、Audiによる複数のステア・バイ・ワイヤの市場投入が行われています。サプライヤーは、ASIL Dバリデーションを迅速化するローカルテストコースおよびTÜV認証ラボを活用しており、ヨーロッパのアーリーアダプターとしての地位を強化しています。
アジア太平洋X-by-wireシステム市場
アジア太平洋地域は、中国のレベル3補助金ロードマップおよび日本の高級ステア・バイ・ワイヤの展開に支えられ、2031年までに15.17%のCAGRで最も速い地域拡大を記録する見込みです。中国のGB 7258緊急ブレーキ規則は、電気機械式キャリパーが200ミリ秒のエアブレーキ遅延を上回るため、中型および大型トラックの採用を加速させています韓国のHyundaiおよびKiaは、2027年にステア・バイ・ワイヤのクロスオーバーを発売する公開プログラムを有しており、一方インドは価格感度の高さから高級SUVへの搭載に限定しています。
南北アメリカおよびMEAのX-by-wireシステム市場
北米はわずかに遅れをとっています。TeslaのCybertruckのステア・バイ・ワイヤおよびREEのFMVSS認定コーナーモジュールが勢いを促進していますが、NHTSAはまだ恒久的なステア・バイ・ワイヤ規則を発行しておらず、モデルあたりの初期販売台数は2,500台に制限されています。南米、中東、アフリカはBEV普及率が低く、液圧機械式プラットフォームが継続しているため、ニッチ市場にとどまっています。トルコおよびサウジアラビアは、地域のバッテリーギガファクトリーが拡大した際にバイ・ワイヤへ移行する可能性のあるノックダウンキット組立ハブとして台頭しています。

規制環境
X-by-wireの型式認証は、電子ステアリングやブレーキが機械的リンケージに代わる方法を規定するUNECE車両規則および安全基準に基づいている。ステアバイワイヤについては、UN規則第79号(ステアリング装置)が中心的な型式承認の参照基準であり、自動操舵指令機能(ACSF)およびリモート操作パーキング(RCP)に関する規定を含む。一方、ISO 26262機能安全は、ASIL評価されたECUおよびアクチュエータの安全ケースと開発ライフサイクルを支えている。
WP.29 GRVAがUN R79の更新を進め、05シリーズ改訂への取り組みや移行期限(特に2027年9月1日および2029年9月1日という、シリーズ間での承認受理に関する節目)を定義していることから、規制変更管理は今や設計上の制約となっている。並行して、英国車両認証局(VCA)の個別車両承認(IVA)適合アプローチのような各国独自の道筋が、ステアバイワイヤ申請に対する証拠要件の形を規定し、ISO/SAE 21434に準拠したサイバーセキュリティ対策とともに、冗長性、故障対応、検証トレーサビリティを強化している。
バリューチェーン分析
x-by-wireのバリューチェーンは、半導体・センシング入力(MCU、パワーデバイス、位置・トルクセンサー)から、アクチュエータおよびモーターサブシステム(電気機械式キャリパー、ステアリングアクチュエータ、ペダルモジュール、バックアップ用蓄電装置)を経て、安全認証を受けたプラットフォームへのTier-1統合へと至る。Bosch、Continental、ZF Friedrichshafen、JTEKTなどのTier-1サプライヤーは通常、システムレベルの検証とASIL D安全ケースを担い、ハードウェアの冗長性、ソフトウェア診断、E/Eアーキテクチャの互換性(ゾーン型またはドメイン制御型)を統合し、OEMプログラムのゲートを満たしている。
上流の制約や専門化は調達戦略に影響を与え、冗長性グレードのセンサー、安全マイクロコントローラ、高温対応電子部品がリードタイムと認証スケジュールの両方に影響を及ぼしている。パートナーシップも電気機械式アーキテクチャの工業化を確保するために活用されている。2024年4月、BWI GroupとthyssenkruppSteeringは、電気機械式ブレーキ(EMB)システムの開発・製造に関する長期パートナーシップを発表し、量産・供給開始を2026年に予定している。この流れは、ブレーキとステアリングの専門企業が製造規模とシャシー・バイ・ワイヤの知見を組み合わせ、パイロットから量産供給へと移行する様子を示している。
競争環境
Continental、ZF Friedrichshafen、Bosch、JTEKTは、ASIL Dの実績とセンサーからソフトウェアまでの垂直統合スタックにより、自動車メーカーが10億動作時間あたり10件の故障という信頼性を達成するのを支援し、長期供給契約の大部分を共同で保有しています。Continentalはモーター制御ファームウェアと自社のABSアクチュエーターを組み合わせてレイテンシを削減し、Boschは半導体、センサー、アクチュエーターにまたがってマージンを保護しています。ZFは2025年にInfineonと提携して安全マイクロコントローラーを共同開発し、水平的な協力と垂直的な能力を融合させました。
スタートアップは大手が見落とすギャップを狙っています。REE Automotiveは完全認証済みスケートボードをフリートやボディビルダーに直接売り込むことでOEM調達を迂回しています。Schaefflerのコーナーモジュール合弁事業はハブモーター、ステア・バイ・ワイヤ、ブレーキ・バイ・ワイヤを68kgのユニットに組み込み、最終組立を簡素化しています。Curtiss-Wrightなどのニッチプレーヤーは自律シャトル向けに航空宇宙グレードのアクチュエーターを供給し、軍用規格の耐久性を活用してプレミアム価格を実現しています。
サイバーセキュリティコンプライアンスが主要な差別化要因となっています。Bosch、Continental、ZFは社内侵入テストチームとハードウェアセキュリティモジュールを維持し、ISO/SAE 21434適合性を保証できます。一方、小規模なティア2サプライヤーはテストを外部委託することが多く、市場投入までの時間が遅くなります。デュアル冗長トルクセンシングの特許出願は2025年に22%増加し、Infineon、Bosch、Continentalが特許取得をリードしています。競争はハードウェアの信頼性、ソフトウェアのアップグレード可能性、証明可能なサイバー耐性を融合させ、調達スコアカードを再形成しています。
X-by-wireシステム業界リーダー
Infineon Technologies
JTEKT Corp.
ZF TRW Automotive Holdings Corporation
Robert Bosch GmBH
Continental AG
- 注:主要企業の掲載順は順位を示すものではありません。
X-by-wireシステム市場
- Continental AG
- ZF Friedrichshafen AG
- Robert Bosch GmbH
- JTEKT Corporation
- Nexteer Automotive
- Infineon Technologies AG
- Nissan Motor Corporation
- Tesla Inc.
- Audi AG
- Toyota Motor Corporation
- Hitachi Astemo Ltd.
- Denso Corporation
- Curtiss-Wright Corporation
- CTS Corporation
- Valeo SA
- Orscheln Products LLC
- Torc Robotics
- Jaguar Land Rover
- REE Automotive

市場機会と将来展望
重要な空白地帯は、部分的なバイワイヤ(ブレーキバイワイヤまたはステアバイワイヤ単独)から、フルドライブバイワイヤ・シャシー統合への移行であり、そこでは価値が個別部品からソフトウェア定義チューニングを伴う安全認証済みプラットフォームへと移っていく。2026年には、複数の量産事例がこの方向性を裏付けた。Nexteerは、フルドライブバイワイヤ・シャシーを備えた初の乗用車と位置付けられる中国のNEV向けに、ステアバイワイヤの量産を開始した。Mercedes-Benzもまた、2026年のフェイスリフト版EQSにおいて、ZFをサプライヤーとするステアバイワイヤ導入を確認し、初期の高級車展開を超えて欧州でのリファレンスプログラムを拡大した。
もう一つの機会は、電気機械式ブレーキと統合ブレーキ制御を拡大し、回生ブレンディング、パッケージングの簡素化、より高いADAS性能に必要なフェイルオペレーショナル・アーキテクチャを支えることである。Cheryは中国で純電子機械式ブレーキ(EMB)を搭載した量産乗用車と説明されるExeed EX7を発売し、BWI Groupは2026年5月、欧州のあるグローバル自動車メーカー向けにiDBC1統合ブレーキ制御(1-box)システムの量産を開始した。これらの量産化の動きは、ASIL対応のECU、アクチュエータ、冗長性コンポーネント(バックアップ電源部品や安全マイクロコントローラを含む)への調達需要を生み出す一方、ISO 26262およびUNECE R79の証拠サイクルを短縮する検証済みツールチェーンと試験能力の価値を高めている。
Recent Industry Developments in X-by-wireシステム市場
- 2026年5月:JTEKT Corporationは、リンクレス・ステアバイワイヤシステム向けにSyncusteerブランドを導入し、グローバルな自動車顧客への提案拡大に合わせて商標登録に移行した。ブランディングと商業化の推進により、より広範なOEM調達議論が支えられ、同社が地域を越えて安全性、冗長性、パッケージング上の利点をどのように位置付けるかの標準化が進んでいる。
- 2025年12月:JTEKT Corporationは、量販市場向けソフトウェア定義車両機能への移行の一環として、Pairdriverステアリング制御技術をトヨタRAV4に搭載したと発表した。ステアリング制御機能を大量生産車種に導入することで、バイワイヤおよびゾーン型E/Eロードマップと統合可能な、拡張性のある電子ステアリングアーキテクチャのビジネスケースが強化される。
- 2024年11月:Infineon Technologiesは、AURIXマイクロコントローラとスマートパワースイッチを用いた次世代EVパワーアーキテクチャに注力する複数年にわたる協業をStellantisと開始した。この提携は、安全上重要なシャシー電子機器に必要な半導体およびパワーマネジメント基盤を強化し、x-by-wireプログラムがE/Eプラットフォームに課す、より高い計算能力と冗長性要件を支える。


X-by-wireシステム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、X-by-wireシステム市場は、車両機能における機械的または油圧式リンケージを電子制御システムに置き換えることで生み出される収益を対象としている。対象システムは、センサー入力を受け取り、コントローラーを経由してアクチュエーターによりコマンドを実行する。
調査対象外:航空宇宙や産業用制御など自動車以外のバイ・ワイヤ用途、およびコマンドを電子的に実行しない純粋な機械式または油圧式システムは除外する。
セグメンテーション概要
- タイプ別
- スロットル・バイ・ワイヤシステム
- ブレーキ・バイ・ワイヤシステム
- ステア・バイ・ワイヤシステム
- パーク・バイ・ワイヤシステム
- シフト・バイ・ワイヤシステム
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型・大型商用車
- コンポーネント別
- センサー・ペダルモジュール
- アクチュエーター
- 電子制御ユニット(ECU)
- 推進タイプ別
- 内燃機関車
- ハイブリッド車
- バッテリー電気自動車
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場境界の設定、用語の統一、およびインタビューで後に検証可能な需要・供給指標の初期セット構築に活用された。国際自動車団体による車両生産統計、道路安全・車両規制に関する刊行物(NHTSAおよびUNECEなど)、自動車電子部品フローに関する貿易・税関データセット、および査読付き自動車工学ジャーナルの技術文献を含む公的・公式情報源を参照した。
モデル入力値を固定するため、システム収益の手がかり、プラットフォーム発表、および地域別エクスポージャーを把握するために企業の年次報告書、届出書類、および投資家向けプレゼンテーションも精査した。次に、展開スケジュールについて業界団体のウェブサイトおよび信頼性の高い報道機関と照合した。カバレッジに空白が生じた場合は、企業財務情報および調査情報の有料サブスクリプョンを活用してエンティティマッピングを標準化し、ステア・バイ・ワイヤおよびブレーキ・バイ・ワイヤアーキテクチャに関する動向を追跡するために特許データベースのサブスクリプションを使用した。これらのデスクソースはあくまで例示であり、データ収集、検証、および明確化の過程で追加の公開資料も参照した。
一次インタビューおよびサーベイ
一次調査は、乗用車および商用車における主要なバイ・ワイヤ機能の採用曲線と価格ロジックを検証し、新プラットフォームにおける地域別タイミングの差異をストレステストすることに重点を置いた。APAC、EMEA、およびアメリカ大陸のシステムサプライヤー、コンポーネント専門家、車両プログラム関係者、およびアフターマーケットに精通した専門家と対話し、公開データで残った空白を埋め、前提条件をより現実的なものとした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:38% | CXO:13% | APAC:49% |
| ミドルティア:46% | 部門・ユニットリーダー:41% | EMEA:33% |
| スモールプレイヤー:16% | マネージャー:46% | アメリカ大陸:18% |
市場規模算定と予測
規模算定はトップダウンアプローチを用いて構築した。地域別の車両生産を再構成して搭載対象となるインストールベースプールを算出し、ブレーキ・バイ・ワイヤ、ステア・バイ・ワイヤ、スロットル・バイ・ワイヤ、シフト・バイ・ワイヤ、およびパーク・バイ・ワイヤの普及率を用いて需要に変換した。需要プールを形成した後、推進方式(ICE、ハイブリッド、およびBEV)の構成比と車両クラス別のコンテンツ差異を考慮した平均システム価値を適用した。
合計値を実用的に保つため、インタビューで共有されたサンプルシステムASP範囲、サプライヤーの収益エクスポージャーとの照合、および車両1台あたりのECU・アクチュエーター・センサーコンテンツのチャネルチェックなど、選択的なボトムアップ近似値によって出力を裏付けた。主要な入力値には、地域別の乗用車および商用車生産台数、地域別BEVシェア、コンテンツレベルを変化させ得る安全・冗長性要件、新プラットフォームにおける典型的なバイ・ワイヤ採用タイミング、および量産規模拡大に伴う価格推移の実績が含まれる。小規模地域でボトムアップのエビデンスが不完全な場合は、類似市場からの較正済みプロキシ比率を用いてギャップを処理し、専門家レビュー後に修正した。
予測は、マクロ車両生産見通し、電動化率、およびプラットフォーム更新サイクルによるバイ・ワイヤ普及率改善の見込みによって出力が導かれる軽量多変量回帰レイヤーに支援されたシナリオ分析を用いて実施した。新たな生産計画や規制変更が明らかになった際にモデルを繰り返し更新できるよう、前提条件は透明性を保って設定した。
データ検証と更新サイクル
モデル出力は複数のチェックを通じて検証された。まず、車両あたりの推定バイ・ワイヤ出荷台数を既知のプラットフォーム立ち上げパターンおよびコンポーネントコンテンツ規範と照合した。次に、地域合計が車両生産量および電動化シグナルと整合しているかを確認した。差異が異常に見えた場合は、基礎となる入力値を再検討し、関連する専門家に再連絡して、それが実際の変化(例えばプログラムの遅延)を反映しているのか、それとも前提条件の誤りであるのかを確認した。
計算ロジック、通貨処理、および年度の整合性を維持するため、承認前に第二のアナリストによるレビューを完了する。レポートは年次で更新され、主要な規制措置や重要なプラットフォーム発表など重大なイベントが発生した場合には中間更新が行われる。納品前に最終確認を実施し、リリース時点で利用可能な最新の見解をクライアントが受け取れるようにする。
Mordor IntelligenceのX-by-wireシステム市場規模と他の公表推計値との比較
X-by-wireシステムに関する公表数値が常に一致するわけではない。その理由は、調査チームによって境界の定義が異なる場合があり、基準年、車両カバレッジ、および価格パスの選択も異なるためである。また、プレミアムプラットフォームから中量産車両への採用移行の速度に関する前提の違いも、近期の市場規模に影響を与える可能性がある。
Mordor Intelligenceは、システムタイプおよび車両生産別のインストール率ロジックを追跡することで、モデルを自動車生産量および推進方式構成比に紐付けており、一部の推計値が同じプラットフォームレベルの照合なしに広範な電子部品コンテンツを組み込んだり価格前提を延長したりしているのとは異なるアプローチをとっている。EV(電気自動車)プログラムが1年以内に地域シェアを変動させる可能性があるため、通貨タイミングと更新頻度も重要である。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 29.69 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 25.88 ビリオン 米ドル(2024年) | より早い基準年を使用し、市場を2024年の自動車X-by-wire収益として定義しており、2026年に近い時期に立ち上がる新しいブレーキ・バイ・ワイヤおよびステア・バイ・ワイヤプラットフォームの立ち上がりを過小評価する可能性がある。 |
| 業界出版社B | 24.80 ビリオン 米ドル(2024年) | 2024年を起点とする長期予測ウィンドウを適用しており、生産構成比に対して普及率が検証されていない場合でも、車両タイプ全体にわたってより積極的な価格・コンテンツ拡大を組み込んでいる可能性があり、長期合計値を押し上げる可能性がある。 |
この表は、差異が主に年度の整合性と、初期プログラムから量産プラットフォームへの採用・価格の繰り越し方法によって説明されることを示している。本アプローチは、普及率、車両生産量、およびコンテンツ前提がモデルに明記され、合計値が確定する前に専門家と照合されるため、再現性を維持している。


レポートで回答される主要な質問
2031年のX-by-wireシステム市場規模はどのくらいになりますか?
X-by-wireシステム市場規模は、2026年から2031年にかけてCAGR15.07%で、2031年までに599億1,000万米ドルに達すると予測されています。
バイ・ワイヤ採用において最も急成長している車両カテゴリーはどれですか?
中型・大型商用トラックは、フリートが予知保全とプラトーニングのメリットを求めているため、最高のCAGR15.21%を示しています。
ブレーキ・バイ・ワイヤソリューションの現在のシェアはどのくらいですか?
ブレーキ・バイ・ワイヤは2025年の収益の38.17%を占め、最大のセグメントとなっています。
バッテリー電気自動車のアーキテクチャがステア・バイ・ワイヤに有利な理由は何ですか?
BEVのフラットフロアが搭載スペースを解放し、コラムとブースターを排除することで8〜12kgを削減し、航続距離を1.5%延長します。
2031年にかけて他の地域を上回る地域はどこですか?
アジア太平洋地域は中国のインテリジェント車両補助金と日本の早期高級展開により、最速の年率15.17%成長を記録します。
新規サプライヤーにとっての主な障壁は何ですか?
ASIL Dの機能安全認証には通常18〜24ヶ月かかり、4,500万米ドル以上のコストがかかるため、市場参入が遅れます。
最終更新日:



