
自動車ダイカスト潤滑剤市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 0.44 十億米ドル |
| 市場規模 (2031) | 0.58 十億米ドル |
| 成長率 (2026 - 2031) | 5.51 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
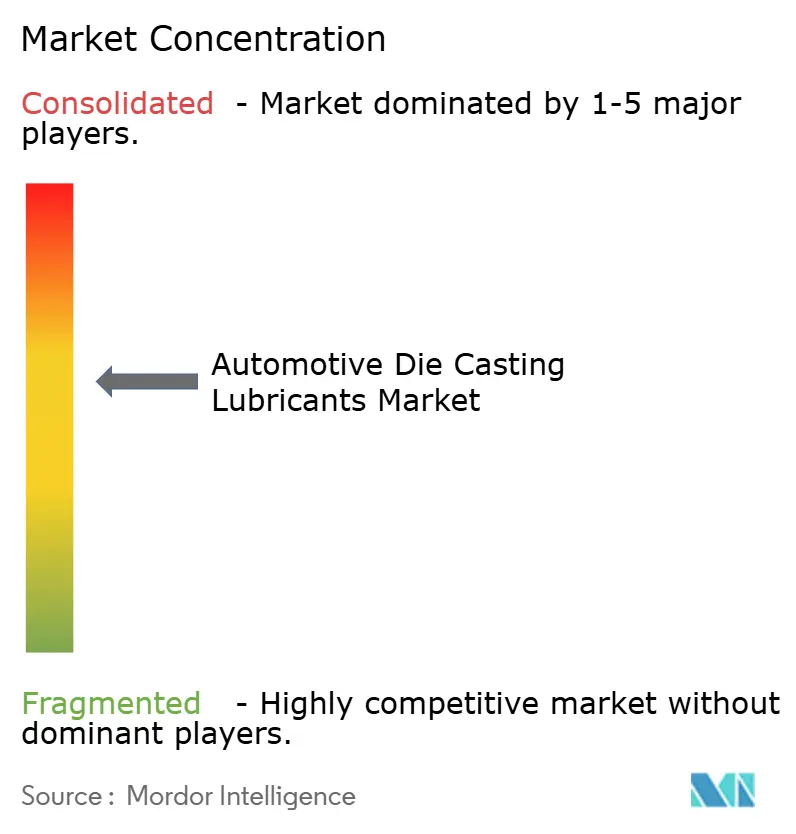
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車ダイカスト潤滑剤市場分析
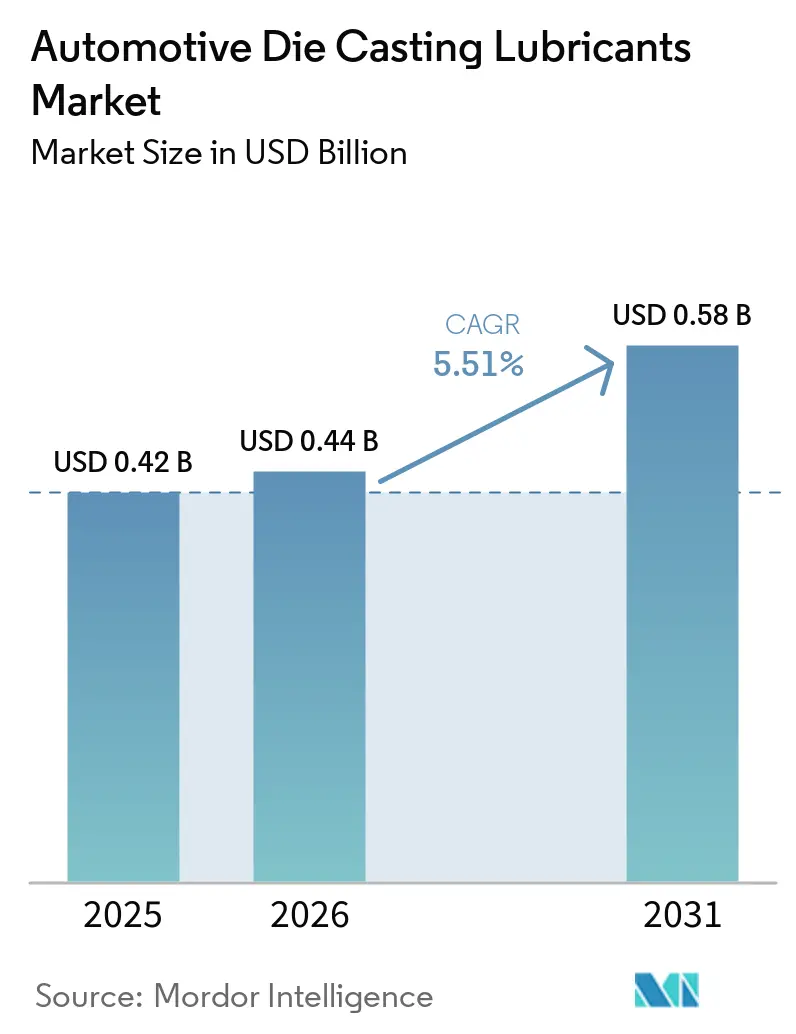
自動車ダイカスト潤滑剤市場規模は2025年に0.42 ビリオン 米ドルと評価され、2026年には0.44 ビリオン 米ドルに達し、予測期間(2025年~2030年)においてCAGR 5.51%で成長し、2031年までに0.58 ビリオン 米ドルに達する見込みです。電気自動車プラットフォームは、多数の小型鋳造品に代わり、大幅に重量が増した少数の大型構造「メガキャスティング」を採用する傾が強まっています。この移行により、部品数が減少する一方で、1ショットあたりの潤滑剤価値が向上しています。ギガプレスのクランプ力が極めて高いレベルに達するにつれ、金型への熱応力が増大しています。この動向により、極圧油性化学品への需要が高まっていますが、中型トン数の用途では水性製品が依然として主流であり、2025年の総収益の35.47%を占めています。カリフォルニア州、欧州連合、中国沿岸部などの地域における揮発性有機化合物(VOC)に関する規制の強化が、高度な静電スプレーシステムの採用を加速させています。これらのシステムは、環境に優しい無溶剤フィルムを提供するだけでなく、オーバースプレーを大幅に削減し、効率を向上させます。アジア太平洋地域では、大衆市場向け電気自動車のギガキャスティングを現地化することを目的とした施設への大規模投資により、市場は著しい成長と生産能力の拡大を遂げています。
レポートの主要ポイント
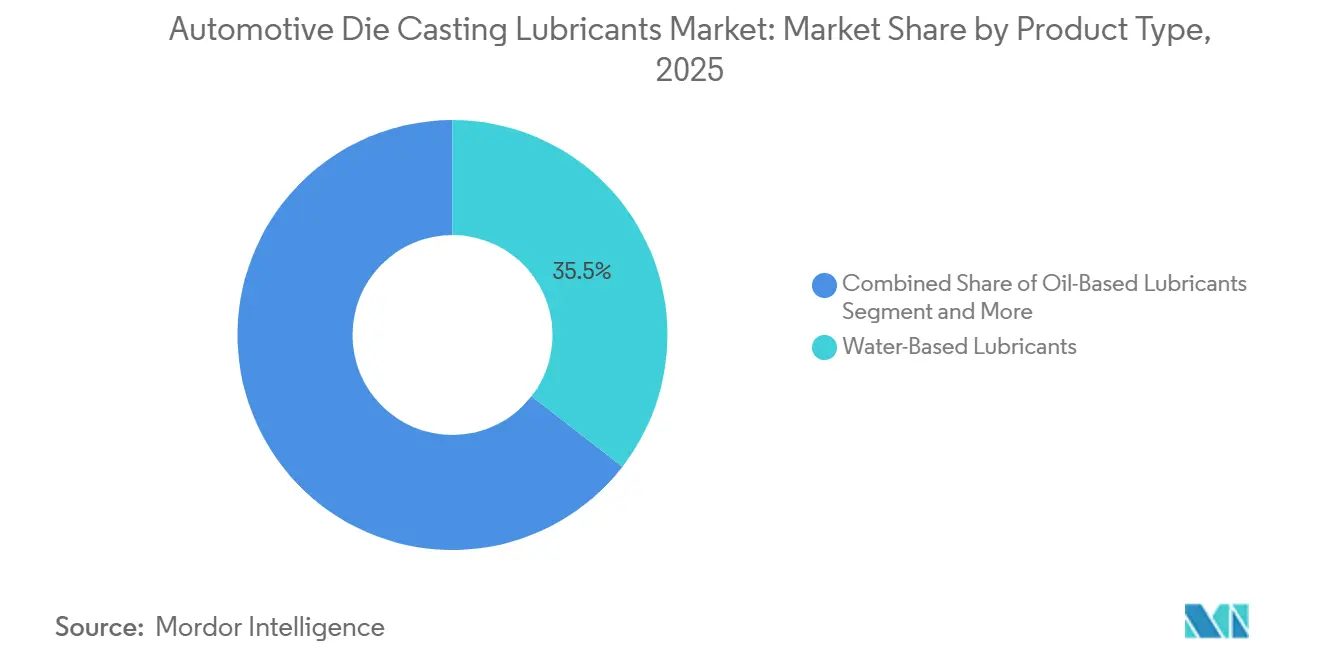
- 製品タイプ別では、水性潤滑剤が2025年の自動車ダイカスト潤滑剤市場シェアの35.47%を占め、油性グレードは2031にかけてCAGR 6.55%で最も速い成長が見込まれています。
- 用途別では、アルミニウムダイカストが2025年の自動車ダイカスト潤滑剤市場規模の56.71%を占め、マグネシウムは2031年にかけてCAGR 6.53%を記録する見込みです。
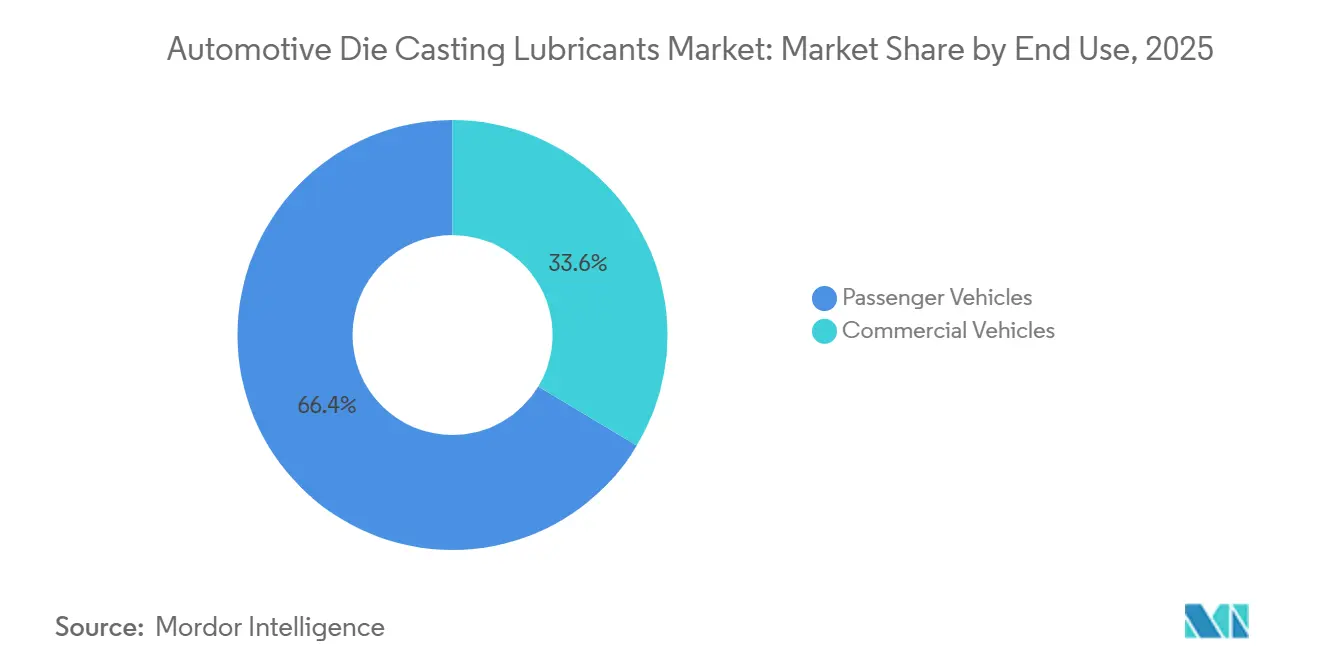
- 最終用途別では、乗用車が2025年の需要の66.37%を占め、電動化されたラストマイル配送バンに支えられた商用車はCAGR 7.61%で成長する見込みです。
- 機能的用途別では、ダイスリックが2025年に28.71%のシェアでトップとなりましたが、60kg超のショット重量を背景にプランジャースリックがCAGR 7.57%で上昇すると予測されています。
- 地域別では、アジア太平洋が2025年に45.55%の収益シェアで首位を占め、2031年にかけてCAGR 8.59%と最高の成長率を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジア太平洋ダイカストハブの急速な成長 | +1.4% | 中国、インド、タイ、ベトナム | 長期(4年以上) |
| 高圧・ギガキャスティングの採用 | +1.3% | アジア太平洋中心、北米およびEUへの波及 | 中期(2~4年) |
| 電気自動車と軽量化の推進 | +1.2% | 世界全体、アジア太平洋と北米が採用をリード | 中期(2~4年) |
| VOCおよびESG規制の強化 | +0.9% | EU、カリフォルニア州、中国の主要都市 | 短期(2年以内) |
| 無水静電潤滑剤へのシフト | +0.8% | 北米、欧州、中国沿岸ハブ | 短期(2年以内) |
| スマートファクトリーの分配・監視 | +0.6% | ドイツ、日本、韓国、一部の米国工場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジア太平洋ダイカストハブの急速な成長
Wencanは重慶工場に多大な投資を行い、Changan Deepalのバッテリートレイ専用に設計された高度なプレスを導入しました。この操業では、最適なパフォーマンスを確保するために、年間相当量の耐湿性水性潤滑剤が必要です。インドでは、政府の生産連動型インセンティブ(PLI)制度が顕著な生産能力の成長を促進しており、TataやMahindraなどの主要企業が電気自動車部品の現地化に注力しています。タイでは、日本の完成車メーカー(OEM)向けを目的とした大規模ダイカストプロジェクトの承認を受け、Quaker Houghtonがバンコクに専用テクノロジーセンターを設立しました。
高圧・ギガキャスティングの採用
Guangdong Hongtuは重要な事業に着手し、複数の大容量プレスを導入しました。これらのプレスはXpengおよびLi Auto向けの構造部品を生産する予定です。フル稼働後、同施設は年間相当量の潤滑剤を使用する見込みです。並行して、Ryobiはトヨタのバッテリー電気自動車(BEV)クロスメンバー専用の大容量ラインに多大な投資を行いました。このラインはさらにQuaker Houghtonの最小量潤滑(MQL)パッケージで強化されています。一方、グラファイト・窒化ホウ素ハイブリッドは、高い金型温度での長時間使用に対する耐久性から、ギガキャスティング潤滑剤ブレンドにおいて注目すべきシェアを確保しています。プネーにあるLinamarの大規模工場は重要なトレンドを示しています:メガキャスティングは今や、プレミアムモデルだけでなく、手頃な価格帯の大衆市場向電気自動車にも移行しつつあります。
電気自動車と軽量化の推進
バッテリー電気自動車アーキテクチャは、数十枚のスタンピングを単一ショットのアルミニウム鋳造品に統合することで生産を合理化しています。これらの鋳造品は従来の設計よりも大幅に大きい金型表面積を誇り、従来のサブフレームと比較して1サイクルあたりの潤滑剤需要が著しく増加しています [1]。テキサス州ギガファクトリーでは、Teslaのリアアンダーボディセルが単一鋳造の力を示しています:数百の個別部品を置き換えますが、大規模な生産ラインに耐えるよう設計された半永久コーティングを必要とします。NioのET9フロントメガキャスティングは多数の溶接を排除するだけでなく、ボディショップの時間を大幅に削減し、1ショットあたりの潤滑剤需要を増大させています。VolvoがEX90ギガキャスティングに高度な合金を採用したのは、合金のシリコン含有量がく、強力な耐溶着剤で強化された油性配合の必要性を高めるためです。この傾向に加え、規制圧力も高まっています:EUの後のCO₂フリート上限は、排出限度を超えたOEMに多大な罰金を課し、大幅な軽量化に向けた競争を促進しています [2]。
VOCおよびESG規制の強化
EUの産業排出指令の下、1日あたりの処理量が相当量に達する鋳造所はVOCを継続的に監視しなければなりません。この規制により、数年以内に無水または半永久潤滑剤の採用へと誘導されています。一方、中国のクリーナープロダクション計画は税還付を厳格なVOC強度閾値に結びつけており、静電対応コンセントレートへの業界の転換を加速させています。最近、FuchsはEcocool Global 20(菜種エステル水希釈性潤滑剤)を発売し、EU エコラベル基準を満たすとともにVolkswagenの承認も獲得しました。Henkelの改良版Bonderite L-CA(芳香族成分を除去)は、北米のギガプレス向けにTeslaとGMの両社から承認を取得しました。現在、ESGスコアカードは大きな影響力を持っており、りかごからゲートまでのライフサイクルアセスメント(LCA)を持たないサプライヤーはリスト除外の脅威に直面しています。
制約要因の影響分析*
| 制約要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料価格の変動 | -0.5% | 世界全体、輸入エステルに依存する地域で深刻 | 短期(2年以内) |
| 電気自動車パワーユニットの簡素化 | -0.4% | 北米、EU、中国 | 中期(2~4年) |
| 熱管理の限界 | -0.3% | アジア太平洋の高圧鋳造所、北米のギガキャスティングセル | 中期(2~4年) |
| 潤滑剤最適化のスキルギャップ | -0.2% | インド、東南アジア、メキシコ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動
2024年、合成エステルおよび界面活性剤の価格はLMEアルミニウム価格の下落にもかかわらず大幅に上昇し、サプライヤーのマージンを圧迫しました。インドネシアが輸出を制限したことでパーム由来界面活性剤が急騰し、より高価な合成代替品への依存度が高まりました。ヘッジツールを持たないインドおよびメキシコの中小フォーミュレーターは、契約を維持するために収益損失を被りました。同時に、人民元の下落により欧州潤滑剤の着地コストが上昇し、中国は国内ブレンドへの移行を加速させました。これらの市場変動は、垂直統合へのシフトと軽量在庫モデルへの選好を促しています。
電気自動車パワーユニットの簡素化(鋳造部品の削減)
TeslaのModel Yは従来のガソリンセダンと比較して大幅に少ない部品を使用しており、より大型の鋳造品を採用しながらもショット数の削減に貢献しています。一方、GMのUltiumテクノロジーは複数のアルミニウム部品を少数のメガキャスティングに統合し、車両あたりの潤滑剤使用量を著しく削減しています。他方、BYDのSeagullはコスト削減のためにプレス鋼板を採用しており、従来の内燃機関基準と比較してダイカストへの依存度を大幅に低下させています。プレミアムコーティングは標準的な水性グレードよりも大幅に高価であり、一部の量的損失を相殺するのに役立ちますが、構造的な課題は依然として残っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
油性配合が極圧セルで優位性を獲得油性グレードはCAGR 6.55%で拡大し、自動車ダイカスト全体を上回る成長が予測されています。相当なトン数のプレスを稼働させる鋳造所は、水が早期に蒸発しやすい高温での臨界ゾーンにおいてフィルムの完全性を維持するためにこれらの化学品に依存しています。トヨタの田原ナックルラインは、定期的に塗布される半永久グラファイトまたは窒化ホウ素コーティングを採用し、金型寿命の大幅な延長と工具コストの著しい削減を実現しています。特筆すべきことに、溶剤製品はEU 2024/1785およびカリフォルニア州規則1171の規制から免除されています。
水性潤滑剤は油性潤滑剤の6.20米ドル/kgに対して3.80米ドル/kgというコスト優位性を維持しており、ハウジングやマウントを生産する3,500トン未満のプレスで主流であり、2025年のシェアは35.47%です。Quaker Houghtonの静電デリバリーは一部のパフォーマンスギャップを縮小し、5,000トンまでの水性使用を可能にしていますが、ギガプレスの優位性により油性シェアの成長が確保されています。バイオ原料の採用が加速しています:HenkelのBonderite菜種エステルラインは現在TeslaおよびGMの承認リストに掲載されており、ESGコンプライアンスが参入条件となっています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
用途別:
アルミニウムの優位性がマグネシウムの構造的転換を覆い隠すアルミニウムは2025年の自動車ダイカスト潤滑剤市場規模の56.71%を占めました。EUの循環経済クォータとのリサイクル適合性および鉄鋼に対する重量優位性がそのリーダーシップを支えています。高シリコンAl-Si鋳造合金により、VolvoのEX90リアフロアは68箇所のスポット溶接を削減できます。
マグネシウムのCAGR 6.53%は、中国の電気自動車メーカーがバッテリー重量を相殺するためにフロントエンドモジュールを使用していることに起因しています;BYDのHanはビーム1本あたり4.2kgを削減しました。火災リスクの軽減には不活性雰囲気鋳造ラインへの多大な投資が必要であり、西側での普及を遅らせていますが、SF6フリーカバーガスが安全コンプライアンスを改善しています。亜鉛は表面仕上げが重量より重視されるトリム用途でニッチな位置を維持していますが、3万米ドル未満の電気自動車が装飾コンテンツを削減するにつれてそのシェアは低下しています。
最終用途別:
商用車が電動化において乗用車セグメントを上回る乗用車は2025年の収益の66.37%を占めましたが、電動化されたバンおよび中型トラックは2031年にかけてCAGR 7.61%でより速い速度で潤滑剤収益を成長させると予測されています。AmazonのRivianバンは複数の大型鋳造品を組み込んでおり、従来のガソリンバンのフットプリントを大幅に超えています。一方、DaimlerのeActros 600は、大規模な生産ラインの耐久性を確保するために半永久潤滑剤で製造された重いバッテリートレイに依存しています。
商用フリートの世界では、1kgごとが重要です。わずかな重量削減でも相当な年間追加収益に転換でき、プレミアム配合への投資を正当化します。乗用車OEMのアプローチは様々です:プレミアムブランドが高度なメガキャスティング技術を誇示する一方、BYD Seagullに代表されるよりコスト意識の高いブランドは鋳造品数を減らし、乗用車の成長軌道を緩やかにしています。
機能的用途別:
ショット重量の増加に伴いプランジャースリックが台頭ダイスリックが28.71%のシェアでトップとなりましたが、60kgのショットがプランジャースリーブの摩擦を400℃超に押し上げるにつれ、プランジャースリックはCAGR 7.57%で成長する見込みです。Chem-TrendのモリブデンエンハンストMONO-COATはCybertruckのプランジャースクラップを削減しました。
プランジャースリックはプレミアム価格で提供されますが、適用頻度は低く、収益格差を効果的に縮小します。Henkelの多用Bonderite L-CA 3600はダイスリックとプランジャースリックの両方として機能し、小型プレスの在庫管理を合理化します。真空アシストキャスティングが設定する蒸気圧限界を満たすのはプレミアムプランジャースリックのみであるため、需要は確固たるものとなっています。
地域分析
アジア太平洋地域自動車ダイカスト潤滑剤市場
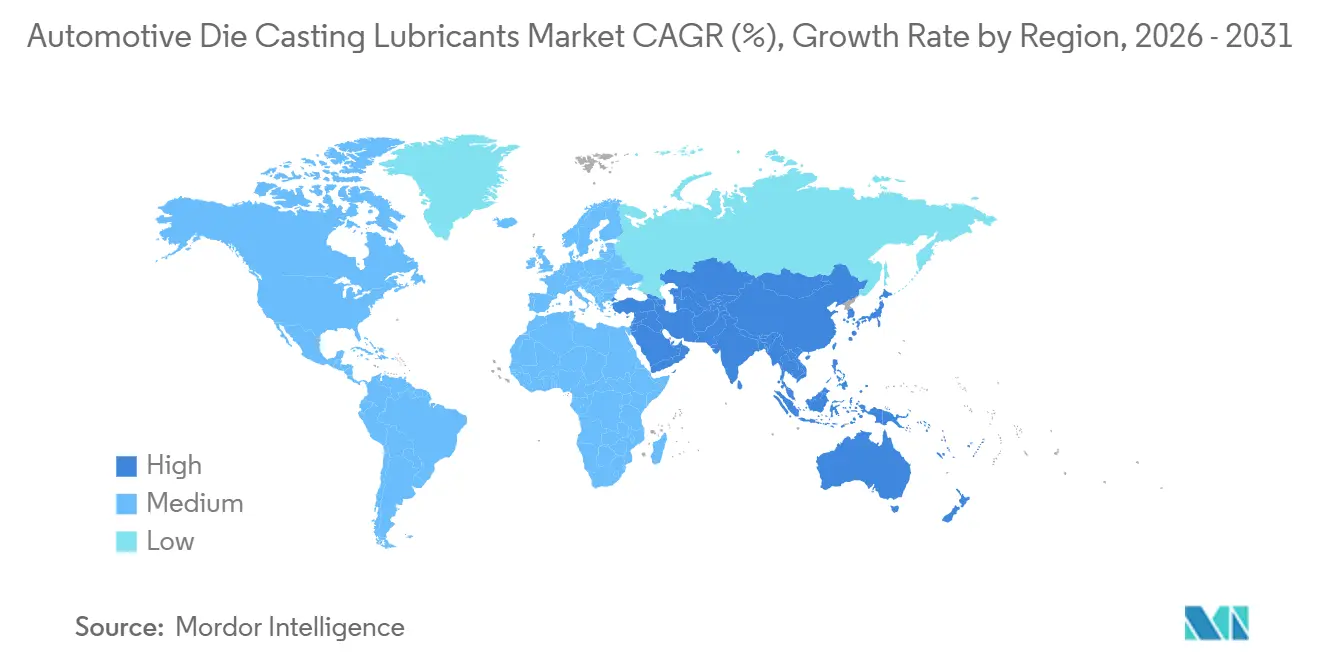
アジア太平洋地域は2025年の自動車ダイカスト潤滑剤市場において45.55%の市場シェアを占めており、2026年から2031年にかけて8.59%のCAGRを記録すると予測されている。中国だけで数百万トンのダイカスト製品が生産されており、そのうち5分の3が自動車向けであり、BYD、Nio、Xpengがギガキャスティングを加速させることでモデル投入サイクルを18ヶ月に短縮している [3]。一方、日本のリョービは高度な生産ラインを活かし、トヨタのバッテリー電気自動車(BEV)生産に直接供給している。韓国のE-GMPプログラムは、国内調達による複数のメガキャスティングを1台の車両に統合している。インドでは、生産連動型インセンティブ(PLI)制度に基づく複数のプロジェクトが多額の投資を伴い実されており、輸入品と比較して大幅に低いコストでの現地潤滑剤ブレンディングを可能にしている。
北米自動車ダイカスト潤滑剤市場
北米ではリショアリング活動が急増している。特に、テスラのテキサス工場は同地域最大の消費拠点として際立っており、年間で相当量の潤滑剤を使用している。戦略的な動きとして、Mino、Form Technologies、Eck Industriesが共同で多額の投資を行い、相当量の生産能力増強を図っている。一方、メキシコのグアナファト拠点は重要な役割を担っており、GMのUltiumやフォードのF-150 Lightningといった主要自動車メーカーにサービスを提供している。また、カナダのサプライヤーはバッテリーハウジングに向けて多額の投資を行っており、明確な注力分野の転換を示している。
欧州および南米自動車ダイカスト潤滑剤市場
欧州はエネルギー価格の高騰や溶剤の段階的廃止という課題に直面している。地域連携の証として、ドイツのバーデン=ヴュルテンベルク・クラスターはフォルクスワーゲンのツヴィッカウEV工場に年間相当量の水性製品を供給している。ステランィスはロンバルディア州およびピエモンテ州においてバッテリートレイの現地化を戦略的に推進し、生産量の顕著な増加をもたらしている。スペインのカタルーニャ州のダイカスト事業者はクプラブランド向けにプレス設備の高度化に多額の投資を行っている。一方、英国はポストブレグジットの環境下でローカルコンテンツ規制を施行しており、部品の相当割合を英国産とすることを義務付けている。南米はニッチなプレイヤーにとどまっているものの、上昇軌道にある。
競合状況
2025年、主要サプライヤーであるHenkel、Chem-Trend、Quaker Houghton、FUCHS、MORESCOは自動車ダイカスト潤滑剤市場において相当な収益シェアを占めており、適度に集中した市場構造を示しています。地域レベルでは、Ultraseal IndiaやHardcastle Petroferなどの独立系サプライーが国内市場で支配的なシェアを獲得しています。これらの企業は戦略的にTier-1鋳造所の近くに研究所を設置し、当日中の再配合を可能にしています。
技術はこの市場における主要な差別化要因であり続けています。近年、Quaker HoughtonはFLUIDCAST E-STATICを発売し、電荷移動技術に関連する複数の米国特許に支えられています。この発売は主要競合他社であるHenkelとChem-Trendからの即座の対抗特許申請を促しました。FUCHSも菜種ベースのECOCOOL GLOBALで著しい進歩を遂げており、金型寿命の大幅な延長により短期間で欧州のギガキャスティングセグメントの注目すべきシェアを獲得しました。一方、中国の新興企業Lubgraf Synoilsは後方統合された界面活性剤ラインを活用してグローバル価格を相当マージンで下回り、BYDやXpengなどの主要企業との契約を獲得しています。
企業はいくつかの主要な戦略的アプローチを追求しています。第一に、テクノロジーセンターの共同設置:Quaker Houghtonは最近、現地承認を加速するためにLinamar Puneにエンジニアを配置しました。第二に、ハードウェアと化学品のバンドル:HenkelによるドイツのIoT企業Monixoの最近の買収により、同社は閉ループスプレー監視と化学品を組み合わせた統合ソリューションを提供できるようになりました。最後に、プレスOEMアライアンスが勢いを増しています。Chem-TrendのIdraとの大容量機械に関する認証契約により、同社はこれらのプレスが出荷される際にファーストフィル契約を確保する立場に置かれています。
自動車ダイカスト潤滑剤産業のリーダー企業
-
Acme Refining
-
Chem-Trend L.P.
-
CHEMTOOL Incorporated
-
The Hill and Griffith Company
-
Quaker Houghton Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
自動車ダイカスト潤滑剤市場 このレポートでカバーされる企業
- Henkel AG & Co. KGaA
- Chem-Trend L.P.
- Quaker Houghton Inc.
- MORESCO Corporation
- FUCHS Lubritech GmbH
- The Hill and Griffith Company
- Geiger + Co. Schmierstoff-Chemie GmbH
- Ultraseal India Pvt. Ltd.
- Acme Refining
- CHEMTOOL Incorporated
- Condat Group
- Hardcastle Petrofer Pvt. Ltd.
- Sunocs LLC
- J&S Chemical Corporation
- Lubgraf Synoils Pvt. Ltd.
- Münch Chemie International
- Falcon Industrial Inc.
- Tower Metalworking Fluids
- Applied Material Solutions
- Daeho Industries Ltd.
- Thermal-Lube Inc.
最近の産業開発事情 自動車ダイカスト潤滑剤市場
- 2026年7月:世界で最もよく知られた潤滑剤ブランドの一つであるCastrolは、bpが投資会社Stonepeakへの事業売却承認を受け、新たな所有者のもとに置かれました。ナミビア競争委員会(NaCC)は条件なしで取引を承認しました。この取引の下、Motion JVCo LimitedはCastrol Group Holdings Limitedの全株式および議決権を取得し、bpのグローバルビジネスポートフォリオを再構築する戦略における新たなマイルストーンとなりました。
- 2025年4月:Quaker Houghtonは日本のDipsol Chemicalsを約1億5,520万米ドルで買収しました。Dipsolは主に自動車セクターにサービスを提供する表面処理およびめっきソリューションの大手プロバイダーです。
- 2025年2月:プライベートエクイティ会社Architect EquityがGibbs Die Casting Corporationを買収しました。同社は電気自動車、ハイブリッド車、内燃機関車向けの精密ダイカスト部品の大手メーカーです。
世界の自動車ダイカスト潤滑剤市場レポートの調査範囲
レポートの調査範囲には、製品タイプ(水性、油性、その他)、用途(アルミニウム、その他)、最終用途(乗用車および商用車)、機能的用途(ダイスリック、その他)、および地域が含まれます。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| 水性潤滑剤 |
| 油性潤滑剤 |
| 半永久潤滑剤 |
| 溶剤系潤滑剤 |
| アルミニウムダイカスト |
| マグネシウムダイカスト |
| 亜鉛ダイカスト |
| 乗用車 |
| 商用車 |
| ダイスリック |
| プランジャースリック |
| ラドルスリック |
| アセンブリスリック |
| その他 |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | 水性潤滑剤 | |
| 油性潤滑剤 | ||
| 半永久潤滑剤 | ||
| 溶剤系潤滑剤 | ||
| 用途別 | アルミニウムダイカスト | |
| マグネシウムダイカスト | ||
| 亜鉛ダイカスト | ||
| 最終用途別 | 乗用車 | |
| 商用車 | ||
| 機能的用途別 | ダイスリック | |
| プランジャースリック | ||
| ラドルスリック | ||
| アセンブリスリック | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年における自動車ダイカスト潤滑剤市場の予測値は?
同セクターはCAGR 5.51%に基づき、2031年までに0.58 ビリオン 米ドルに達する見込みです。
最も急速に拡大している製品タイプは何ですか?
ギガプレスの温度が350℃を超えるにつれ、油性配合はCAGR 6.55%が見込まれています。
アジア太平洋が主要地域である理由は何ですか?
中国、インド、東南アジアがメガキャスティング生産能力を増強し、電気自動車サプライチェーンを現地化しており、地域CAGR 8.59%を牽引しています。
VOC規制は潤滑剤の選択にどのような影響を与えていますか?
EU、カリフォルニア州、中国沿岸部における50g/L未満のVOC上限が、無水静電または半永久化学品へのシフトを促進しています。
商用車における需要増加の要因は何ですか?
電動化された配送バンおよび中型トラックは、より大型の耐腐食性ダイカストバッテリーエンクロージャーを必要とし、車両あたりの潤滑剤使用量が増加しています。
競合状況を支配している企業はどこですか?
Henkel、Chem-Trend、Quaker Houghton、FUCHS、MORESCOが世界収益のほぼ半分を占めており、インドと中国では地域専門企業が強い存在感を示しています。