
Tamanho e Participação do Mercado de Sistema Automotivo de Estacionamento Automatizado
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.36 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.88 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 15.41 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Sistema Automotivo de Estacionamento Automatizado por Mordor Intelligence
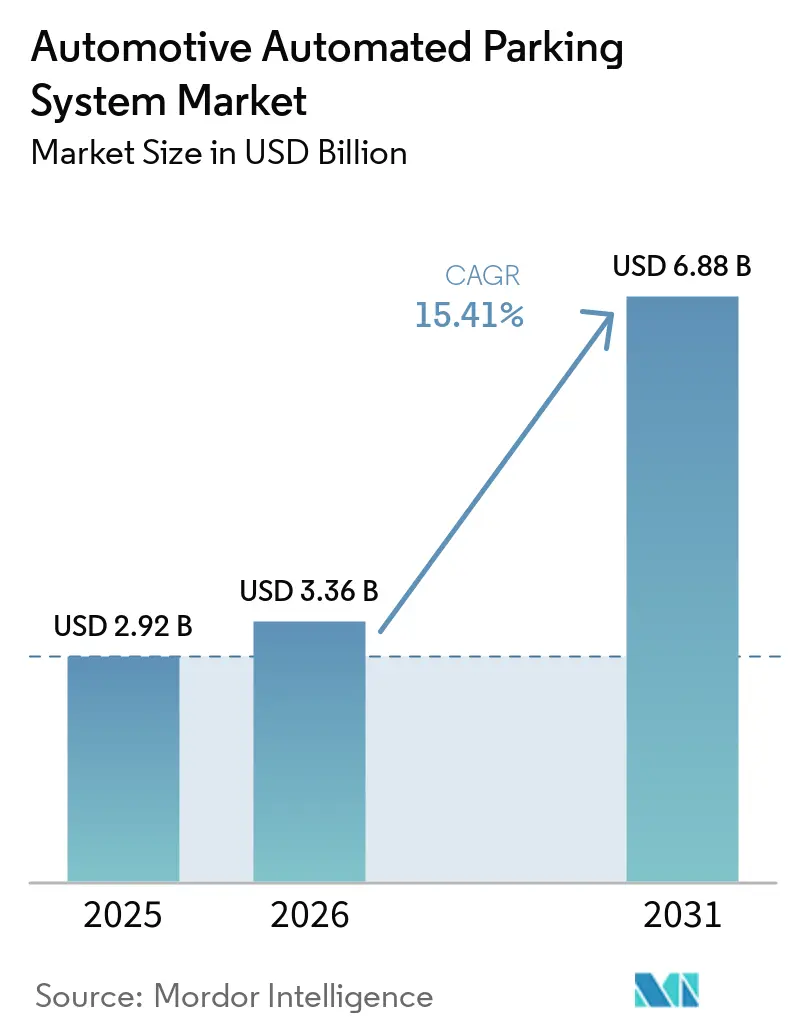
O tamanho do mercado de sistema de estacionamento automatizado automotivo foi avaliado em 2,92 bilhões de USD em 2025 e é estimado em 3,36 bilhões de USD em 2026, sendo projetado para atingir 6,88 bilhões de USD até 2031, a um CAGR de 15,41% no período de 2026-2031. O aumento dos preços de terrenos em centros urbanos densos, incentivos de zoneamento que recompensam a redução de área construída e a crescente eletrificação das frotas de veículos estão impulsionando os incorporadores em direção a garagens robóticas que economizam espaço. Os operadores estão adicionando assinaturas de software sobre o hardware, convertendo projetos de construção únicos em fluxos de receita recorrentes. Os padrões baseados em ISO para estacionamento automatizado de veículos estão acelerando a implantação de sistemas totalmente automatizados, enquanto as estruturas de pontuação ESG agora atribuem valor tangível a estruturas fechadas e energeticamente eficientes que reduzem os efeitos de ilha de calor. Em conjunto, essas forças sustentam um crescimento robusto, mesmo que os elevados desembolsos de capital e a exposição à segurança cibernética moderem a adoção em algumas regiões.
Principais Conclusões do Relatório
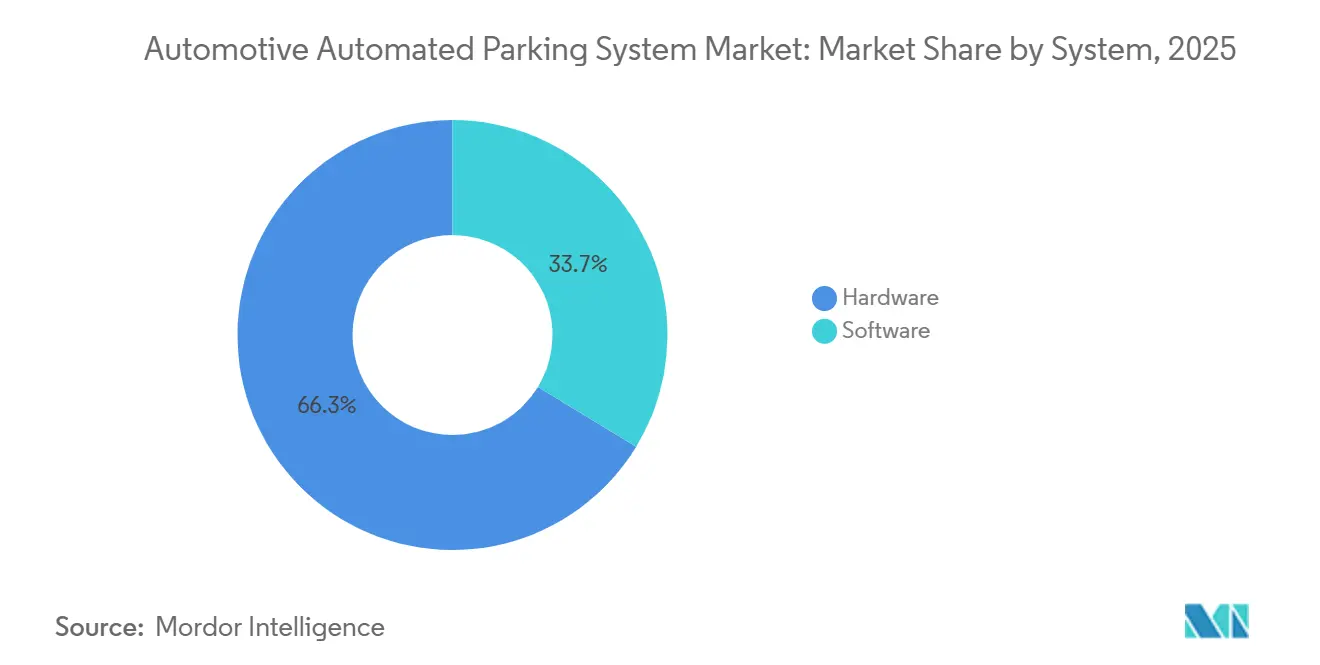
- Por sistema, o hardware representou 66,25% da receita de 2025, enquanto o software é o segmento de crescimento mais rápido, expandindo-se a um CAGR de 18,65% até 2031.
- Por nível de automação, os projetos totalmente automatizados capturaram 55,03% da receita de 2025 e avançam a um CAGR de 23,01% até 2031, significativamente à frente das alternativas semiautomatizadas.
- Por tipo de plataforma, os sistemas baseados em paletes lideraram com 58,12% da receita de 2025; as soluções sem palete estão crescendo a um CAGR de 16,05% até 2031.
- Por tecnologia de acionamento, os elevadores hidráulicos retiveram 49,33% das instalações de 2025, enquanto as plataformas robóticas AGV e shuttle são as que ditam o ritmo, com um CAGR de 18,12% até 2031.
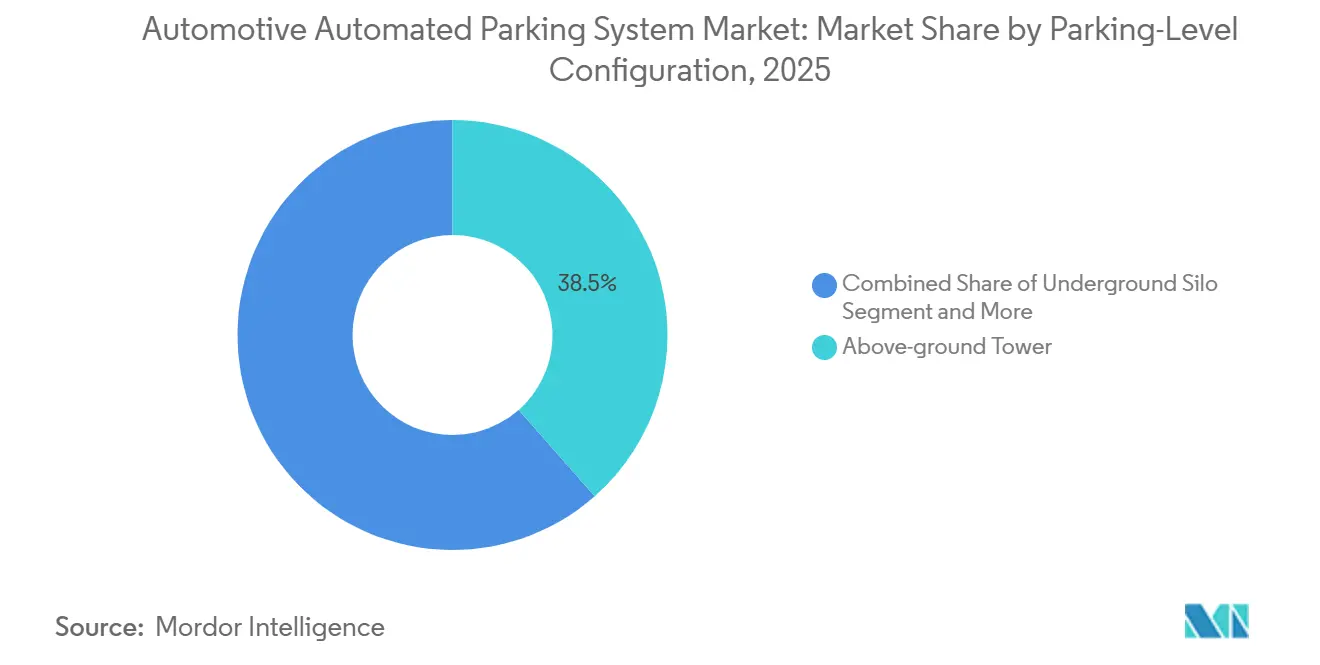
- Por configuração de nível de estacionamento, a torre acima do solo representou 38,46% da receita de 2025, enquanto o segmento baseado em shuttle e AGV deve crescer a um CAGR de 17,02% até 2031.
- Por usuário final, os estabelecimentos comerciais representaram 60,13% das implantações de 2025, enquanto os projetos residenciais registraram o crescimento mais rápido, com um CAGR de 17,54% até 2031.
- Por modalidade de venda, as novas instalações representaram 73,44% da receita de 2025, enquanto o canal de retrofit deve se expandir a um CAGR de 16,74% até 2031.
- Por geografia, a Europa representou 40,18% da receita de 2025; a Ásia-Pacífico registrou a trajetória regional mais forte, com um CAGR de 16,35% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Terrenos e Inflação Imobiliária | +3.2% | Global, mais elevada na América do Norte e nas megacidades da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Mandatos para Estacionamento Conectado | +2.8% | Europa, América do Norte, Emirados Árabes Unidos e Arábia Saudita | Médio prazo (2-4 anos) |
| Posse de Veículos em Megacidades | +2.5% | China, Índia e capitais da América Latina | Longo prazo (≥ 4 anos) |
| Estacionamento Automatizado por Manobrista | +2.1% | Corredores piloto na Alemanha, Japão e Estados Unidos | Médio prazo (2-4 anos) |
| Modelos de Estacionamento como Serviço | +1.6% | Adoção inicial na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Incentivos ESG e de Construção Verde | +1.4% | Europa, América do Norte, Oriente Médio emergente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Terrenos Urbanos e Inflação Imobiliária
Em Manhattan, as vagas de estacionamento em condomínios são altamente valorizadas. Enquanto isso, os custos de construção aumentaram significativamente em cidades como Tóquio, Singapura e Sydney durante o período de 2020-2025. Os sistemas de estacionamento automatizado reduzem o espaço necessário por veículo, liberando área locável e melhorando as taxas internas de retorno dos projetos. Por exemplo, a torre Vijzelgracht, em Amsterdã, requer substancialmente menos terreno em comparação com uma garagem de rampa tradicional e opera sob um contrato de serviço de longo prazo. Da mesma forma, os incorporadores em Brickell, Miami, estão aproveitando esses benefícios, recuperando seus investimentos em estacionamento automatizado em poucos anos por meio de preços mais elevados de condomínios.
Mandatos de Cidades Inteligentes para Infraestrutura de Estacionamento Conectado
Até 2027, Washington, D.C. exigirá que novos edifícios comerciais pré-instalem a fiação de uma parte de suas vagas para recarga de veículos elétricos (VE). Enquanto isso, o código CalGreen da Califórnia oferece bônus de densidade àqueles que atendem aos mínimos de estacionamento por meio de soluções automatizadas. Os aeroportos europeus também estão se adaptando: em 2025, o Aeroporto de Frankfurt instalou sensores ultrassônicos, permitindo que aplicativos móveis direcionem os motoristas para as vagas disponíveis. Essas iniciativas estão impulsionando a demanda por sistemas conectados à nuvem que podem transmitir dados de ocupação em tempo real por meio de links V2X.
Aumento da Posse de Veículos e Congestionamento em Megacidades
Em 2025, Delhi experimentou um aumento significativo em sua frota de veículos, enquanto Bengaluru também testemunhou um crescimento substancial em sua frota, gerando maior pressão sobre os espaços de estacionamento já limitados. Esse rápido aumento no número de veículos destacou a necessidade urgente de soluções inovadoras de estacionamento em áreas urbanas. Enquanto isso, a China tomou medidas proativas ao implementar inúmeras garagens robóticas, com Xangai realizando testes de vagas de estacionamento subterrâneas em vários locais. Essas torres automatizadas, projetadas para acomodar um grande número de veículos em uma área menor do que uma quadra de basquete, oferecem uma solução prática e eficiente para áreas urbanas que enfrentam restrições de terreno e crescente densidade de veículos. Ao otimizar o uso do espaço e reduzir a dependência de métodos tradicionais de estacionamento, essas tecnologias estão se tornando cada vez mais relevantes para enfrentar os desafios impostos pela urbanização e pelo crescente número de proprietários de veículos.
Implantações de Estacionamento Automatizado por Manobrista (AVP) para Frotas de Veículos Autônomos de Nível 4
A ISO 23374-1:2023 estabelece protocolos para veículos de Nível 4 que operam em garagens robóticas, garantindo uma navegação contínua e eficiente. Esses padrões são projetados para facilitar a movimentação segura e autônoma de veículos em ambientes controlados. Na Alemanha, Bosch e APCOA aprovaram vários locais, incluindo o Aeroporto de Stuttgart, onde os veículos podem transitar autonomamente das zonas de desembarque designadas para as vagas de estacionamento. Esse processo é facilitado por mapas de ocupação fornecidos pela infraestrutura, que guiam os veículos para as vagas disponíveis com precisão. Esses avanços destacam a crescente adoção de soluções de estacionamento automatizado. Simultaneamente, BMW e Valeo estão trabalhando para integrar essas avançadas capacidades de manobrista de Nível 4 em seus próximos modelos de veículos, com o objetivo de aumentar a conveniência, a segurança e a automação para os usuários. Esses desenvolvimentos representam um passo significativo na evolução da tecnologia de veículos autônomos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incerteza de Capex e ROI | -2.2% | Global, mais aguda em mercados emergentes | Longo prazo (≥ 4 anos) |
| Confiabilidade Operacional e Segurança | -1.8% | Mundial, especialmente em ambientes residenciais | Médio prazo (2-4 anos) |
| Riscos de Segurança Cibernética | -1.6% | América do Norte e Europa têm alta conectividade | Curto prazo (≤ 2 anos) |
| Defasagem nos Códigos de Construção | -1.3% | América do Norte e muitos países da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Capex e Incerteza de ROI
Em centros urbanos, os desembolsos de capital por vaga podem levar a períodos de retorno mais longos, enquanto as áreas suburbanas experimentam períodos de retorno ainda mais longos devido à menor densidade populacional e à demanda reduzida. No Brickell House, um sistema de primeira geração sofreu interrupções de vários dias que perturbaram as operações e culminaram em uma decisão judicial substancial em 2024. Esse incidente ressalta os riscos financeiros significativos do tempo de inatividade operacional, particularmente para proprietários de imóveis que dependem de um desempenho consistente do sistema. Embora o Estacionamento como Serviço alivie o ônus financeiro inicial ao reduzir os requisitos de capital inicial, a participação na receita do prestador de serviços diminui as margens de lucro de longo prazo, potencialmente impactando a viabilidade financeira geral de tais investimentos.
Preocupações com Confiabilidade Operacional e Segurança
Em 2024, a Klaus Multiparking utilizou efetivamente a análise preditiva para resolver problemas críticos, como vazamentos de óleo e falhas na bomba do elevador hidráulico, resultando em uma redução significativa no tempo de inatividade não planejado. Essa abordagem proativa não apenas melhorou a eficiência operacional, mas também minimizou as interrupções de serviço. No entanto, apesar da existência de padrões de segurança globais como a EN 14010:2003, que exige intertravamentos para impedir a entrada de pedestres durante o movimento do elevador, os níveis de conformidade permanecem alarmantemente baixos em muitas regiões. Essa falta de adesão aumentou os riscos e, consequentemente, os custos de seguro para as empresas que operam no setor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Sistema:
Monetização de Software Supera as Vendas de HardwareO hardware representou 66,25% da receita de 2025, mas o software está se expandindo a um CAGR de 18,65% até 2031, um aumento notável registrado pelo hardware. O tamanho do mercado de sistema de estacionamento automatizado automotivo para plataformas de software está projetado para adicionar receita significativa entre 2026 e 2031, à medida que os operadores monetizam dados, licenciamento e pagamentos móveis. Os resultados do exercício fiscal de 2024 da Smart Parking Limited demonstram o modelo, com taxas de nuvem, penalidades de ANPR e análises sustentando margens brutas significativas [1]"FY 2024 Investor Presentation," Smart Parking Limited, smartparking.com.
A demanda por retrofit é forte: o Aeroporto Internacional de Orlando concedeu mais de 13,9 milhões de USD em 2025 para sobrepor orientação baseada em câmeras em quatro garagens existentes, reduzindo o tempo de busca do motorista em 40%. Os fornecedores estão se alinhando com uma tendência mais ampla do setor: o software alcança margens significativamente mais altas do que o hardware. Essa disparidade levou à adoção de contratos de serviço agrupados de longo prazo, garantindo tanto o tempo de atividade quanto um fluxo de caixa consistente.


Por Nível de Automação:
Sistemas Totalmente Automatizados DominamOs projetos totalmente automatizados controlaram 55,03% das vendas de 2025 e estão crescendo a um CAGR de 23,01% até 2031. No Aeroporto de Lyon, vários AGVs Stan estacionam ou recuperam um veículo em menos de dois minutos, uma métrica impossível para elevadores semiautomatizados que exigem o alinhamento do motorista sobre os paletes. Em Miami, torres residenciais estão alcançando tempos de recuperação de veículos em minutos, cobrando taxas premium.
Embora as plataformas semiautomatizadas sejam preferidas em blocos de escritórios de baixo giro devido ao seu menor dispêndio de capital, a conformidade com a ISO 23374-1 está direcionando os proprietários de frotas para sistemas que oferecem desembarque sem intervenção manual. Até 2031, a participação de mercado dos sistemas de estacionamento totalmente automatizados está projetada para se expandir, ampliando ainda mais sua liderança atual.
Por Tipo de Plataforma:
Sistemas de Paletes Prevalecem, mas AGVs Ganham EspaçoAs arquiteturas baseadas em paletes detiveram 58,12% da receita de 2025, pois se adaptam facilmente a garagens mais antigas, e um único palete danificado pode ser substituído em horas, e não em dias. Os empreendimentos de uso misto europeus, como o MIZAL em Düsseldorf, incorporam paletes equipados com contatos de carregamento para veículos elétricos, preparando as vagas para o futuro à medida que a eletrificação avança.
As soluções AGV sem palete estão escalando rapidamente, com um CAGR de 16,05% até 2031, à medida que novas construções permitem aos projetistas reduzir 20 centímetros de pé-direito por nível. Os AGVs agarram diretamente as rodas, acomodando SUVs elétricos mais pesados sem a penalidade de peso do palete. Os robôs de 3 toneladas da Stanley Robotics aumentam a densidade por metro cúbico em até 50%, uma economia decisiva em aeroportos com escassez de terreno.
Por Tecnologia de Acionamento:
AGVs Robóticos Reduzem o Consumo de EnergiaOs sistemas hidráulicos ainda respondem por 49,33% das vagas instaladas e continuam populares em silos subterrâneos profundos, particularmente em zonas sísmicas. No entanto, os sistemas robóticos AGV e de transporte, que consomem apenas 1,5-3 kWh por ciclo, são os de crescimento mais rápido, com um CAGR de 18,12%. Acordos de aliança como o MOU entre Hyundai WIA e Hyundai Elevator visam aumentar a capacidade de carga para 3,4 toneladas, suportando VEs comerciais mais pesados.
Os elevadores eletromecânicos de corrente de transmissão oferecem um ponto intermediário em custo e consumo de energia, e a frenagem regenerativa agora recupera até 20% da energia de descida. À medida que as tarifas de energia aumentam e a pontuação ESG se intensifica, os operadores modelam cada vez mais o custo total de propriedade, inclinando as aquisições para formatos de menor consumo de energia, apesar dos preços iniciais mais elevados.
Por Configuração de Nível de Estacionamento:
Transportes Horizontais Desafiam as TorresAs torres acima do solo capturaram 38,46% de participação em 2025, enquanto o segmento baseado em transporte e AGV se expandirá a um CAGR de 17,02%. Torres icônicas acima do solo, como o DOKK1 da Lödige, demonstram excelência de engenharia, mas prendem os proprietários a uma capacidade fixa. Os layouts de transporte e AGV crescem horizontalmente; as instalações podem adicionar robôs extras em vez de novo concreto, reduzindo o prazo de expansão em 12 meses. Os silos subterrâneos continuam em voga onde os custos de terreno são elevados, como evidenciado pelo projeto de nove níveis Fitzjohn em Londres.
Os elevadores do tipo quebra-cabeça e empilhadores dominam trabalhos residenciais menores, acomodando 10-50 veículos a aproximadamente metade do capex por vaga das soluções em torre. Esquemas híbridos que combinam silos com transportes estão surgindo em terrenos inclinados ou em locais históricos onde uma única geometria é impraticável, mantendo os especialistas em projeto e construção ocupados em toda a Europa e Ásia.

Por Usuário Final:
Segmento Residencial AceleraPropriedades comerciais, aeroportos, shoppings e escritórios representaram 60,13% da receita de 2025, mas os complexos multifamiliares registram o crescimento mais acentuado, com um CAGR de 17,54% até 2031. As regras dos Estados Unidos que exigem uma parcela significativa de vagas prontas para veículos elétricos em novos apartamentos até 2027 tornam as opções automatizadas atraentes, pois o software de balanceamento de carga limita a demanda elétrica de pico. Torres de luxo em Miami e Dubai até incluem estacionamento robótico nas comodidades de cobertura, convertendo uma antiga despesa em um centro de lucro.
Projetos-piloto governamentais em Amsterdã e Copenhague visam recuperar o espaço das calçadas para pedestres, e os campi de logística adicionam baias automatizadas que se adaptam às mudanças de turno. A adoção por residências unifamiliares permanece um nicho, mas demonstra possibilidades técnicas, desde peças de exposição de coleções de carros até "garagens subterrâneas" personalizadas.
Por Modalidade de Vendas:
Participação de Retrofit se ExpandeEm 2025, as novas construções representaram 73,44% da receita, com o Park-and-Fly robótico de 1.800 vagas de Hong Kong servindo como um exemplo proeminente dessa tendência. Apesar do domínio das novas construções, o trabalho de retrofit está ganhando força, registrando um CAGR robusto de 16,74% até 2031. Esse crescimento destaca o apelo crescente do retrofit como uma alternativa econômica à construção de novas instalações, especialmente em mercados onde o espaço e os recursos são limitados.
Os aeroportos de Orlando e Minneapolis demonstraram o poder dos retrofits. Ao integrar sobreposições de sensores e painéis de software, eles aumentaram significativamente a receita por vaga de estacionamento, tudo sem nenhuma modificação em concreto. Enquanto os retrofits normalmente recuperam seus custos em poucos anos, as novas construções levam consideravelmente mais tempo. Esse retorno mais rápido, combinado com a vantagem de atualizar a infraestrutura existente, está impulsionando a crescente proeminência dos retrofits no mercado de sistemas de estacionamento automatizado.
Análise Geográfica
Mercado Europeu de Sistema de Estacionamento Automatizado Automotivo
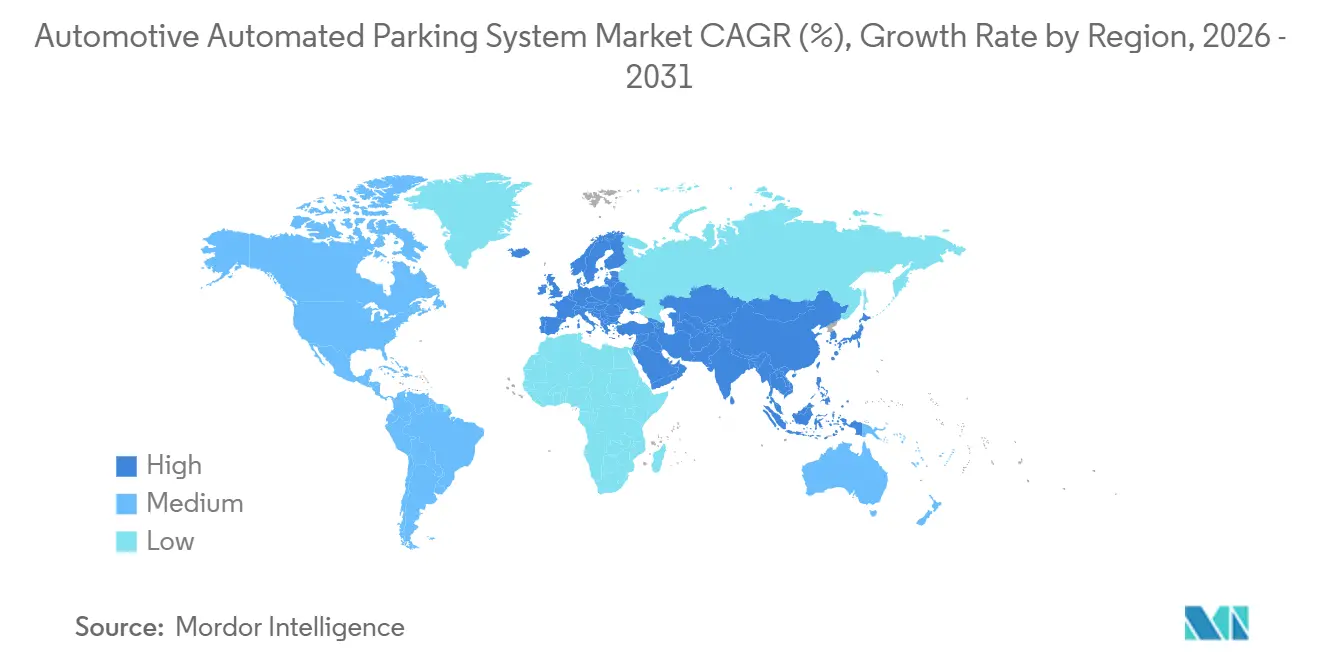
A Europa liderou o mercado de sistemas de estacionamento automatizado com 40,18% da receita de 2025 e está posicionada para registrar um CAGR notável até 2031. Códigos claros sob a norma EN 14010 e certificações TÜV permitem prazos de aprovação de apenas nove meses, conferindo aos fornecedores alemães como a Klaus Multiparking uma vantagem no mercado doméstico [2]"Relatório Anual 2024," Klaus Multiparking, klaus-multiparking.com . Cidades escandinavas implantam garagens robóticas para recuperar áreas à beira-mar para ciclovias, enquanto o Reino Unido aposta em reformas que inserem sistemas em porões centenários.
Mercado de Sistema de Estacionamento Automatizado Automotivo na APAC e América do Norte
A Ásia-Pacífico apresenta o crescimento mais acentuado, com um CAGR de 16,35%. A China conta com diversas instalações automatizadas e está realizando projetos-piloto de vagas subterrâneas apenas em Xangai, alinhando-se ao seu plano diretor de cidades inteligentes. Com um número expressivo de veículos registrados, as metrópoles da Índia estão superando a oferta de vagas em superfcie, impulsionando uma forte demanda por torres de estacionamento com uso eficiente do espaço. No Japão, o cenário sujeito a terremotos favorece silos com amortecimento hidráulico, enquanto a Coreia do Sul se prepara para exportar suas plataformas de AGV até 2026. A América do Norte deteve uma participação relevante no mercado em 2025. Aeroportos dos Estados Unidos, incluindo Austin-Bergstrom e Orlando, investiram fortemente em 2025-2026 em garagens inteligentes, destacando o foco em receita e comodidade para os passageiros. Em Miami e Toronto, incorporadoras de condomínios estão recorrendo ao estacionamento robótico para lidar com leis de zoneamento rigorosas, e o código CalGreen da Califórnia está estimulando o estacionamento automatizado próximo a estações de trens de passageiros.
Mercado de Sistema de Estacionamento Automatizado Automotivo no Oriente Médio e África e América do Sul
O Oriente Médio e a África contribuíram para a receita global. Em Dubai, vagas de estacionamento automatizadas estão sendo integradas a arranha-céus com certificação LEED Platina, alinhando-se às ambiciosas metas de emissão líquida zero dos Emirados Árabes Unidos para 2050. Enquanto isso, a Visão 2030 de Riade planeja diversas garagens robóticas de múltiplos andares em seus megaprojetos. No entanto, na África Subsaariana, redes elétricas instáveis e financiamento limitado para projetos dificultam uma adoção mais ampla, deixando os elevadores de quebra-cabeça como a opção predominante. A América do Sul, com uma participação pequena, enfrenta oscilações econômicas. Embora shoppings em São Paulo estejam testando projetos-piloto de AGV, a volatilidade cambial tem adiado pedidos definitivos. Em Buenos Aires, proprietários comerciais estão optando por sensores de retrofit para aumentar a utilização das instalações existentes em vez de construir novas.

Cenário Competitivo
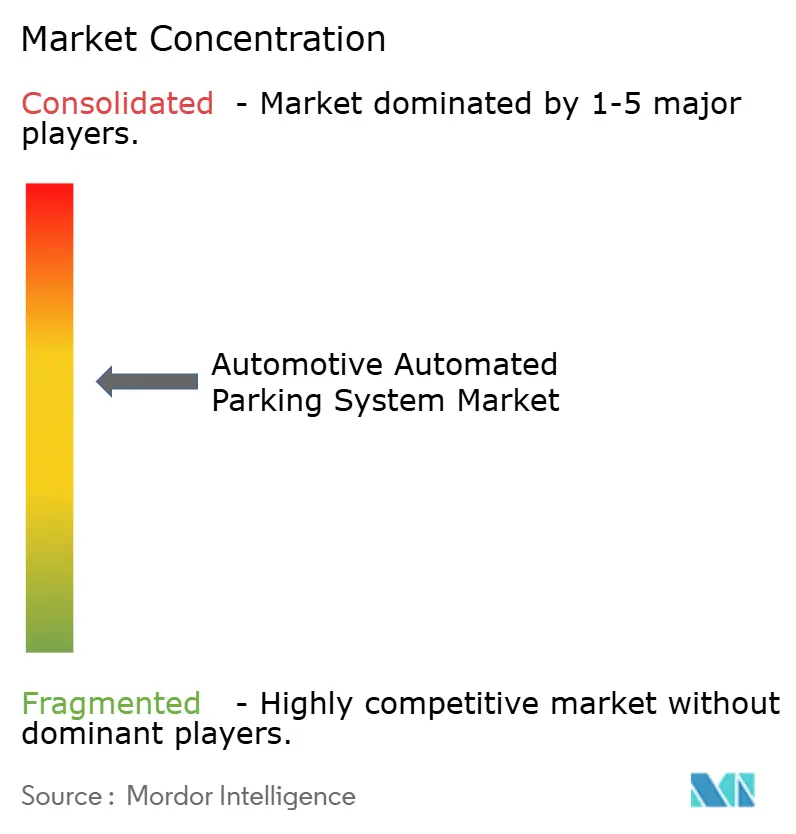
Os principais fornecedores Klaus Multiparking, Wöhr, Lödige, Westfalia Parking e Hyundai Elevator dominam uma parcela significativa do mercado, indicando um campo moderadamente concentrado. Os contratos de serviço de longa duração servem como barreira protetora: a Lödige garantiu contratos de longo prazo com garantia de desempenho em Amsterdã e Düsseldorf, assegurando a fidelidade dos clientes por meio de manutenção agrupada e atualizações de software. Em um movimento estratégico, a Klaus Multiparking adquiriu o distribuidor norte-americano Harding Steel em 2024, unindo a engenharia alemã à fabricação local para contornar tarifas.
Os especialistas em AGV estão agitando o mercado. A Stanley Robotics, adquirida pela HL Robotics em 2024, opera extensivamente no Aeroporto de Lyon e está concorrendo no Gatwick, com o objetivo de expandir significativamente as operações até 2028[3]"HL Robotics Acquisition Press Release," Stanley Robotics, stanley-robotics.com . Enquanto isso, a Hyundai Elevator fez parceria com a Hyundai WIA, visando frotas de veículos autônomos de Nível 4 e apostando na conformidade com a ISO 23374 e em recuperações rápidas para conquistar licitações em centros de transporte.
As capacidades de software são agora o fator diferenciador: a precificação dinâmica aumenta a receita por vaga, a análise preditiva reduz o tempo de inatividade e as auditorias cibernéticas ISO 27001 comandam um prêmio. Após CVEs notáveis em 2025, os compradores municipais começaram a priorizar fornecedores com base nos resultados de testes de penetração e no tempo de atividade mecânica.
Líderes do Setor de Sistema Automotivo de Estacionamento Automatizado
-
Westfalia Parking
-
Wohr Parking
-
Klaus Multiparking
-
Lodige Industries
-
Hyundai Elevator Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistema de Estacionamento Automatizado Automotivo
- Westfalia Parking
- Wohr Parking
- Klaus Multiparking
- Lodige Industries
- CityLift Parking
- Parkmatic
- Unitronics Corporation
- ShinMaywa Industries
- Robotic Parking Systems Inc.
- ParkPlus Inc.
- Boomerang Systems
- Stanley Robotics (HL Robotics)
- Hyundai Elevator Co., Ltd.
- Valeo (Park4U)
- TreviPark

Recent Industry Developments in Mercado de Sistema de Estacionamento Automatizado Automotivo
- Julho de 2026: O Aeroporto de Gatwick, em Londres (LGW), tornou-se o primeiro aeroporto do Reino Unido a introduzir um serviço de estacionamento robótico, desenvolvido em parceria com a Stanley Robotics. Os passageiros dirigem até uma cabine de desembarque próxima ao Terminal Sul, saem do veículo e robôs autônomos transportam o carro para uma vaga de estacionamento segura sem necessidade de chaves.
- Janeiro de 2026: O primeiro complexo de estacionamento multinível (MLP) totalmente automatizado da Índia entrou em operação na Rua Nampally. O complexo de 15 andares oferece 10 níveis de estacionamento, acomodando 250 carros e 150 a 200 motocicletas. Cinco andares são destinados a atividades comerciais para apoiar a viabilidade financeira.
- Fevereiro de 2026: O Aeroporto Regional de Fort Smith e a Republic Parking ativaram uma solução automatizada de bilhetagem e portão, totalmente operacional desde janeiro.
- Agosto de 2025: A Hyderabad Metro Rail Ltd se aproximou da conclusão da primeira garagem pública totalmente automatizada e sem paletes da Índia, na Nampally, por meio de um modelo de PPP com tecnologia Novum e Palis.
- Novembro de 2025: A Cochin Smart Mission Ltd lançou o "ParKochi", uma plataforma com inteligência artificial supervisionando 2.000 vagas em toda a cidade, distribuídas em 30 zonas.


Escopo do Relatório Global do Mercado de Sistema Automotivo de Estacionamento Automatizado
O relatório do sistema de estacionamento automatizado automotivo é segmentado por sistema (hardware e software), nível de automação (semiautomatizado e totalmente automatizado), tipo de plataforma (com paletes e sem paletes), tecnologia de acionamento (hidráulica, eletromecânica e robótica (AGV/shuttle)), configuração de nível de estacionamento (torre acima do solo, quebra-cabeça/empilhador, baseado em shuttle e AGV, e estruturas híbridas), usuário final (residencial (residências unifamiliares e complexos multifamiliares), comercial (edifícios de escritórios, shoppings e centros de varejo, hotéis e hospitalidade, aeroportos e centros de transporte, hospitais e instalações de saúde, e universidades e educação), governo e municipal, e instalações industriais e de logística), modo de venda (nova instalação e retrofit) e geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As previsões de mercado são fornecidas em termos de valor (USD).
| Hardware |
| Software |
| Semiautomatizado |
| Totalmente Automatizado |
| Com Paletes |
| Sem Paletes |
| Hidráulico |
| Eletromecânico |
| Robótico (AGV/Transporte) |
| Torre Acima do Solo |
| Silo Subterrâneo |
| Quebra-cabeça/Empilhador |
| Baseado em Transporte e AGV |
| Estruturas Híbridas |
| Residencial | Residências unifamiliares |
| Complexos multifamiliares | |
| Comercial | Edifícios de escritórios |
| Shoppings e centros de varejo | |
| Hotéis e hospitalidade | |
| Aeroportos e terminais de transporte | |
| Hospitais e instalações de saúde | |
| Universidades e educação | |
| Governo e municipal | |
| Instalações industriais e de logística |
| Nova Instalação |
| Retrofit |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Sistema | Hardware | |
| Software | ||
| Por Nível de Automação | Semiautomatizado | |
| Totalmente Automatizado | ||
| Por Tipo de Plataforma | Com Paletes | |
| Sem Paletes | ||
| Por Tecnologia de Acionamento | Hidráulico | |
| Eletromecânico | ||
| Robótico (AGV/Transporte) | ||
| Por Configuração de Nível de Estacionamento | Torre Acima do Solo | |
| Silo Subterrâneo | ||
| Quebra-cabeça/Empilhador | ||
| Baseado em Transporte e AGV | ||
| Estruturas Híbridas | ||
| Por Usuário Final | Residencial | Residências unifamiliares |
| Complexos multifamiliares | ||
| Comercial | Edifícios de escritórios | |
| Shoppings e centros de varejo | ||
| Hotéis e hospitalidade | ||
| Aeroportos e terminais de transporte | ||
| Hospitais e instalações de saúde | ||
| Universidades e educação | ||
| Governo e municipal | ||
| Instalações industriais e de logística | ||
| Por Modalidade de Vendas | Nova Instalação | |
| Retrofit | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Com que rapidez o mercado de sistema de estacionamento automatizado deve crescer até 2031?
Está projetado para avançar a um CAGR de 15,41% de 2026-2031, elevando o valor para aproximadamente USD 6,88 bilhões ao final do período.
Qual componente das garagens automatizadas está se expandindo mais rapidamente?
As plataformas de software, graças às assinaturas em nuvem e aos serviços de dados, estão crescendo a um CAGR de 18,65%.
Por que as configurações totalmente automatizadas estão ganhando participação?
Elas atendem aos padrões de veículos autônomos de Nível 4, recuperam carros em menos de quatro minutos e agora respondem por mais da metade da receita global.
Quais regiões mostram a maior demanda futura?
A Ásia-Pacífico lidera com um CAGR de 16,35% devido ao aumento da posse de veículos na China e na Índia e aos mandatos de cidades inteligentes.
Página atualizada pela última vez em:



